
市場概要
| 調査期間 | 2020 - 2030 |
|---|---|
| 市場規模 (2025) | 478.66 十億米ドル |
| 市場規模 (2030) | 603.95 十億米ドル |
| 成長率 (2025 - 2030) | 4.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
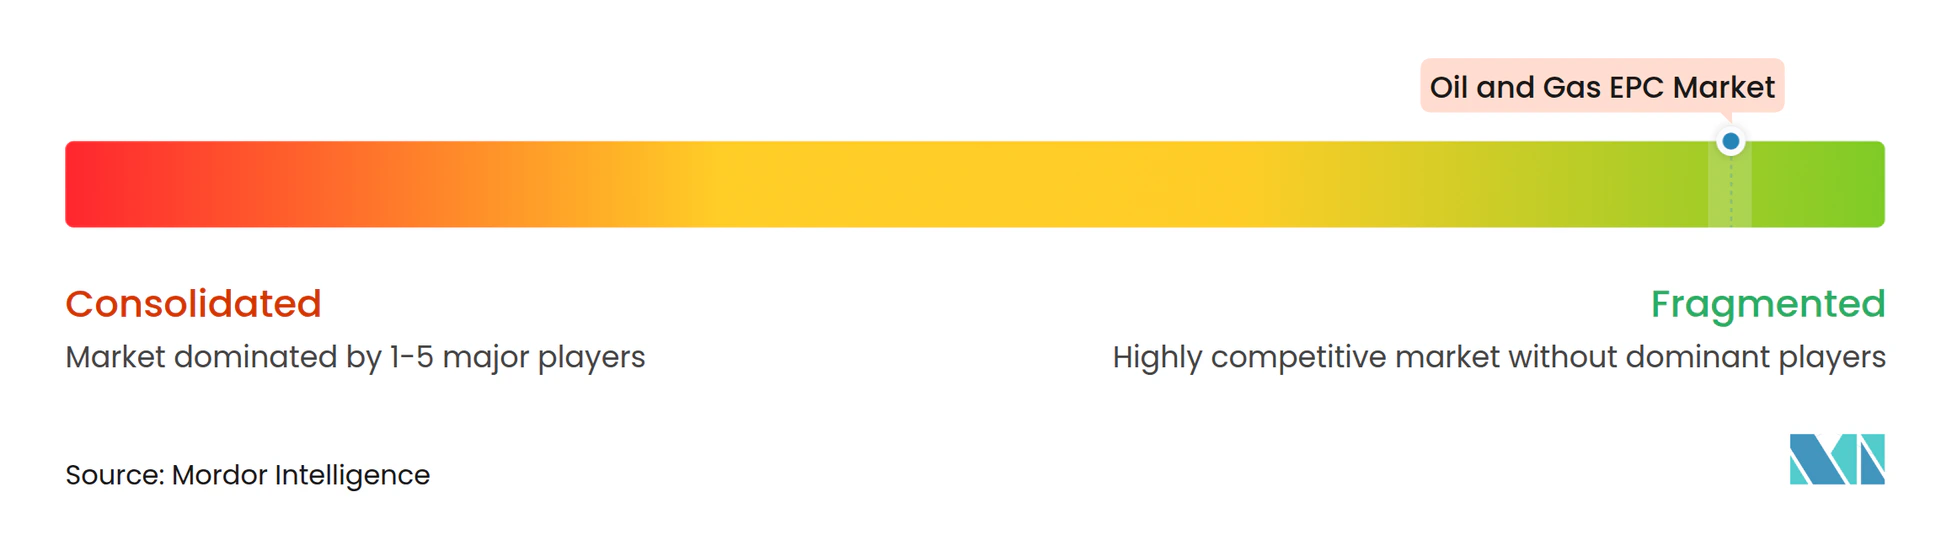
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石油・ガスEPC市場分析
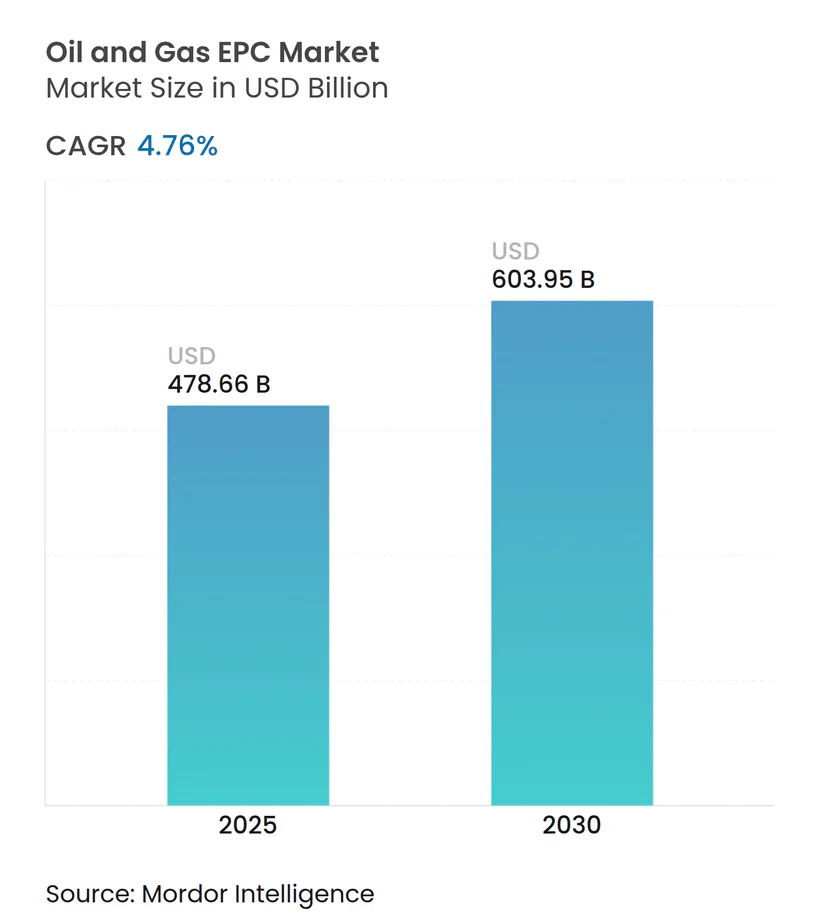
石油・ガスEPC市場規模は2025年にUSD 4,786億6,000万と推定され、予測期間(2025年〜2030年)中に年平均成長率(CAGR)4.76%で2030年までにUSD 6,039億5,000万に達すると予測されています。
石油・ガスのエンジニアリング、調達、建設(EPC)産業は、世界的なエネルギー情勢の変化と技術の進歩の中で進化し続けています。本セクターは、プロジェクト実行アプローチにおいて大きな変革を経験しており、モジュール工法とデジタル統合への注目が高まっています。大手石油・ガス企業は、プロジェクトの納期とコスト効率を最適化するために革新的なEPC戦略を採用しており、これは特に米国において顕著であり、2022年6月時点でアクティブロータリーリグ数が756基に達し、そのうち738基が陸上リグであったことは、産業の堅調な操業活動を示しています。
本産業は、特にLNGセクターを中心とした天然ガスインフラ開発に向けた顕著な転換を経験しています。このトレンドは、2021年第1四半期に発表されたカタールエナジーの総額USD 300億に相当するノースフィールドイースト開発プロジェクトのような大規模な投資によって例証されており、これは世界的に承認された最大級の上流プロジェクトの一つを代表するものです。このような規模のプロジェクトは、天然ガス能力の拡大に対する業界のコミットメントと、複雑な石油・ガスインフラを提供するうえでのEPCコントラクターの重要な役割を浮き彫りにしています。
洋上セグメントは、浮体式生産システムや深海開発への注目が高まる中、EPCコントラクターにとって重要な成長領域として台頭しています。ブラジルが2025年までに約18基の浮体式生産貯蔵積出(FPSO)ユニットの展開を計画していることは、このトレンドを例示しており、先進的な洋上ソリューションに向けた業界の推進力を示しています。これらの発展は、特に専門的な石油・ガス建設およびエンジニアリング能力を要する分野において、EPCプロジェクト実行における革新を推進しています。
本市場は、非在来型ガス田開発における多大な投資を目の当たりにしており、サウジアラムコが2021年11月にジャフラー非在来型ガス田開発のためにUSD 100億相当のEPC契約を発注したことがその好例です。このプロジェクトは、世界各地の同様の開発とともに、ガス生産能力の拡大に向けた業界の注力と、技術的に難易度の高いプロジェクトの取り扱いにおいてEPCの専門知識の重要性が増していることを示しています。より大規模で複雑なプロジェクトへの傾向は、競争環境を再形成しており、メガプロジェクト管理における包括的な能力と実績を持つEPCコントラクターが優位に立っています。業界が効率性と持続可能性の向上を追求する中で、これらのプロジェクトにおける石油工学の役割はますます重要性を増しています。
市場動向とインサイト
ガス田およびLNGインフラの開発拡大
天然ガス開発とLNGのエンジニアリング、調達、建設インフラ拡張への世界的な関心の高まりは、石油・ガスEPC市場の重要な牽引要因として台頭しています。世界中でのガス田開発は、特にパイプラインやLNG施設を通じた天然ガス輸送のために、石油・ガスインフラへの相当な需要を生み出しています。これは、Saipemがプラットフォーム、支持構造物、海底ケーブルを含む各種洋上施設のエンジニアリング、調達、建設に関してUSD 17億相当の契約を受注したカタールのノースフィールドイースト開発プロジェクトのような大規模プロジェクトによって実証されています。
LNGセクターは複数の地域にわたるインフラ開発において目覚ましい成長を遂げています。例えば、インドは遅延していた新ターミナルの稼働を通じてLNG輸入能力を40%拡大する計画を立てています。世界第4位のLNG購入国である同国は、H-エナジーのジャイガル浮体式貯蔵ユニットやスワンエナジーのジャフラバードにおける年産500万トンのFSRUなどのプロジェクトとともに、LNGインフラを積極的に開発しています。同様に、ドイツはブルンスビュッテルとヴィルヘルムスハーフェンに2基のLNGターミナルを建設する計画を発表しており、FSRUの容量は年産730万トン(MTPA)となる予定で、LNGインフラ開発の世界規模を示しています。
洋上探査・生産活動の増加
洋上探査・生産活動への移行の加速は、石油・ガスEPC市場の主要な牽引要因となっており、特に企業が深海・超深海における新たな埋蔵量の開発を目指す中でその傾向が強まっています。業界データによると、浮体式プラットフォームは、生産施設から陸上ターミナルまでの高コストな長距離パイプラインのエンジニアリング、調達、建設の必要性を排除するため、重要性を増しており、特に小規模油田において経済的です。洋上構造物向けEPCサービスは現在、固定式プラットフォーム、FPSO、浮体式生産施設の設計・製作から据付・試運転まで、幅広い活動を包含しています。
洋上セクターは新規プロジェクトやガス田開発への多大な投資を目の当たりにしています。例えば、アラブ首長国連邦では、ADNOCがダルマガス開発プロジェクトのために合計USD 14億6,000万相当の2件のEPC契約を発注しており、このプロジェクトは1日あたり約3億4,000万標準立方フィートの天然ガスを生産することを目標としています。同様に、ブラジルのPetrobrasは2025年までに約18基のFPSOを展開する計画であり、1日あたり22万5,000バレルの石油と1日あたり1,200万立方メートルの天然ガスを生産する能力を持つP-80 FPSOなどのユニットに対して重要なEPC契約が発注されています。これらの発展は、EPC市場の成長を牽引するうえでの洋上活動の重要性の高まりを浮き彫りにしています。
途上国経済における増大するエネルギー需要
途上国経済、特にアジア太平洋地域からのエネルギー需要の急増は、石油・ガスEPC市場の重要な牽引要因として台頭しています。これは、産業・商業セクターの双方における需要の高まりに対応するための上流・中流インフラ開発への多大な投資によって実証されています。例えば、中国海洋石油集団有限公司(CNOOC Ltd)は、南シナ海の深海埋蔵量と中国国内の非在来型資源を含む天然ガスの探査・開発を加速する意欲的な計画を発表しており、2025年までにガスをポートフォリオの30%、2035年までに50%にする計画です。
これらの地域における都市化と工業化の進展は、石油・ガスプロジェクト管理とインフラ開発への投資増加につながっています。これは、インディアンオイルコーポレーション・リミテッドの石油・ガス・潤滑油貯蔵能力への新規グリーンフィールド施設を含むUSD 1,020億の投資公約などの大規模な投資発表に反映されています。さらに、様々な途上国の国営石油企業が探査・生産能力を積極的に拡大しており、ENIがエジプトで東地中海、西部砂漠、スエズ湾にわたる5ブロックの探査権を取得するなど、新たな探査契約が締結されている地域もあります。
セグメント分析
石油・ガスEPC市場における上流セグメント
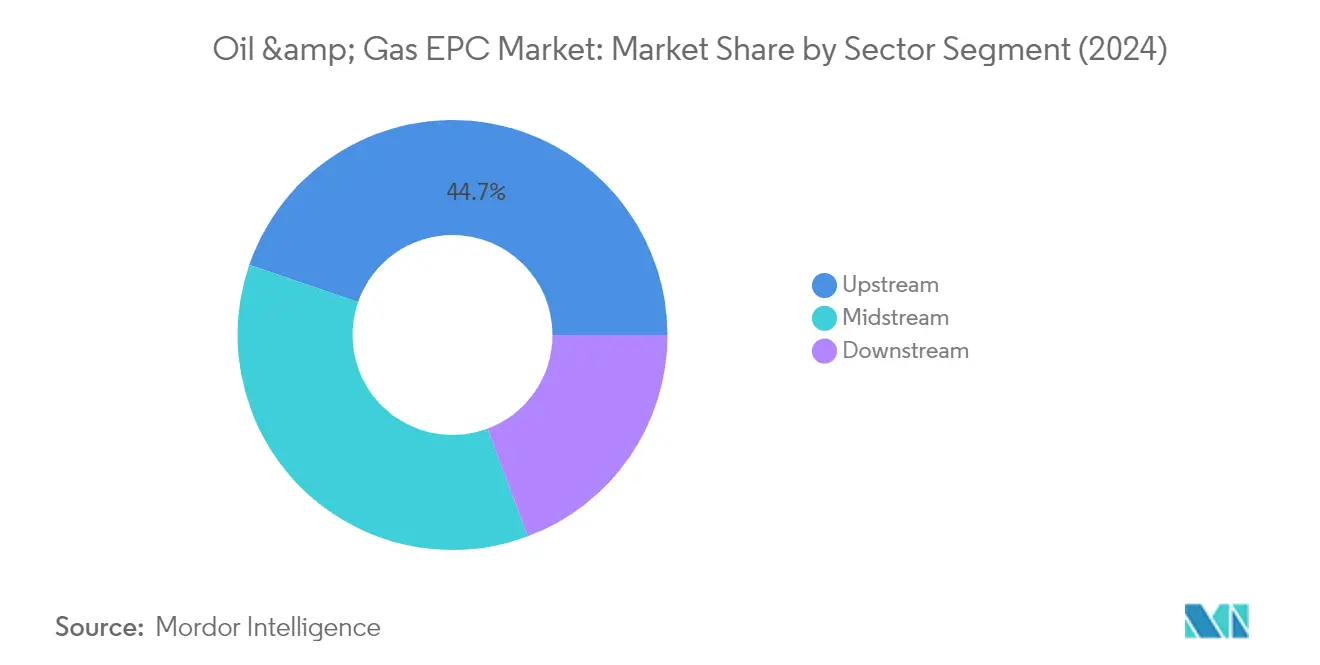
上流セグメントは世界の石油・ガスEPC市場を支配しており、2024年の総市場シェアの約45%を占めています。このセグメントは、固定式プラットフォーム、浮体式生産貯蔵積出(FPSO)ユニット、および浅海・深海・超深海向けの浮体式生産施設の設計、製作、据付、試運転、起動を含む、陸上・洋上の探査・生産関連サービスを包含しています。固定式または浮体式構造物を基盤とした洋上施設の開発オプションの特定と評価は、EPCコントラクターにとって依然として重要です。このセグメントの優位性は、カタールのノースフィールドイースト開発のような大規模プロジェクトや、中東、北米、アジア太平洋などの主要地域にわたる洋上石油・ガスインフラ開発への多大な投資によって牽引されています。


石油・ガスEPC市場における中流セグメント
中流セグメントは、世界的なLNGインフラおよびパイプラインネットワークへの投資増加に牽引され、予測期間2024年〜2029年に大幅な成長が見込まれています。この成長は、特に新興経済国における天然ガス輸送インフラへの需要の高まりに支えられています。セグメントの拡大は、LNG再ガス化ターミナル、ガス処理プラント、貯蔵施設における重要な開発によってさらに強化されています。米国のLNG輸出ターミナルの拡張やカタールのLNGインフラ開発のような大規模プロジェクトは、中流セクターの石油・ガス建設およびEPCコントラクターに多大な機会をもたらすと予測されています。
石油・ガスEPC市場における残余セグメント
下流セグメントは市場シェアにおいてより小規模ではあるものの、製油所および石油化学インフラ開発を通じて石油・ガスEPCM市場において重要な役割を果たしています。このセグメントは、製油所、石油化学プラント、関連施設の建設および近代化に注力しています。セグメントの成長は主に、精製製品の国内需要の増加に対応し輸入依存度を低減するために新たな製油能力への投資を行っているアジア太平洋地域および中東における能力拡張プロジェクトによって牽引されています。下流セクターはクリーン燃料プロジェクトへの注力増大と既存施設の近代化を伴いながら進化し続けています。
地域分析
北米の石油・ガスEPC市場
北米は世界の石油・ガスEPC市場を支配しており、2024年の総市場シェアの約100%を占めています。同地域の卓越した地位は、特に米国における広範な石油・ガスインフラ市場によって牽引されており、米国は2018年以降、世界最大の原油生産国としての地位を維持しています。本市場は、陸上・洋上プロジェクトの強固な組み合わせを特徴とし、シェール石油・ガス開発に特に注力しています。同地域のEPCセクターは、先進的な技術力、確立された規制枠組み、在来型および非在来型資源開発への多大な投資から恩恵を受けています。米国はEPCプロジェクト総数の約70%を占め地域活動をリードしており、上流セクターの新設プロジェクトに強く注力しています。カナダとメキシコは、それぞれのオイルサンドプロジェクトと継続中のエネルギー改革イニシアチブで市場を補完し、多様でダイナミックな市場環境を形成しています。
アジア太平洋地域の石油・ガスEPC市場
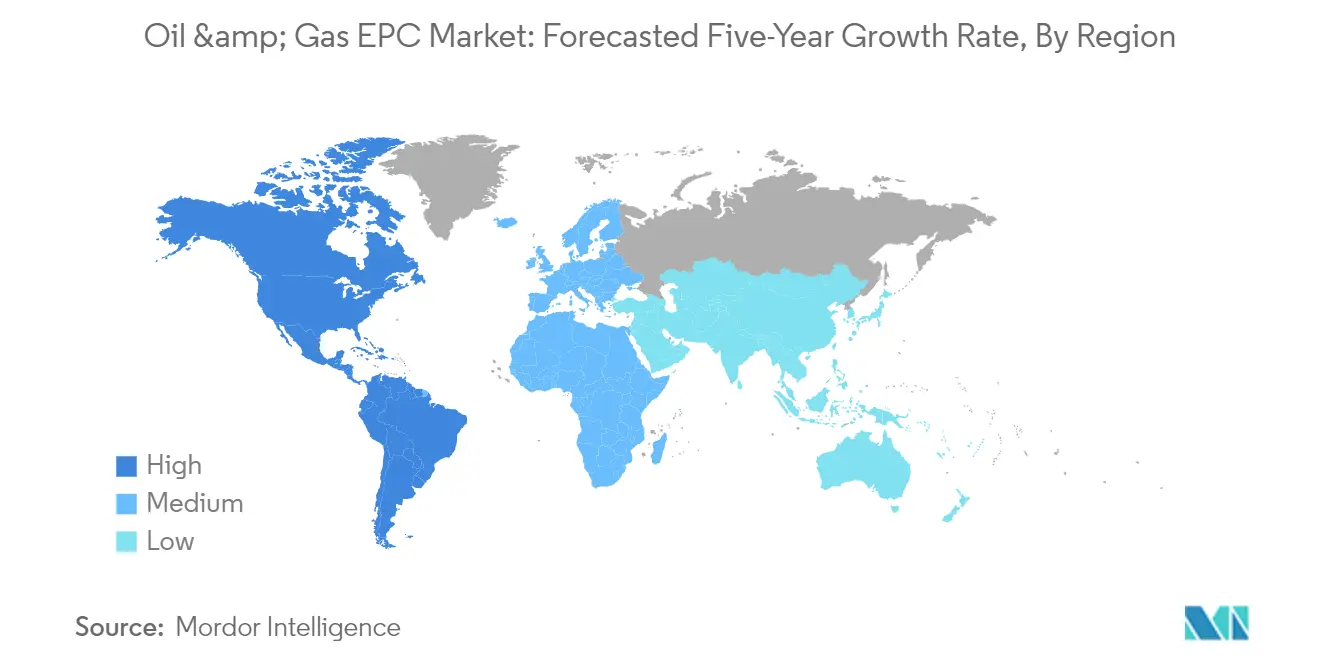
アジア太平洋地域は石油・ガスEPC市場において目覚ましい回復力と成長を示しており、2019年から2024年にかけて約17%の成長を記録しています。本市場は主に中国、インド、新興東南アジア経済によって牽引されており、上流・下流双方のセクターへの多大な投資が行われています。同地域の成長軌跡は、エネルギー需要の増加、急速な工業化、意欲的な国家エネルギー安全保障イニシアチブによって支えられています。中国は広範な製油能力拡張計画と洋上開発プロジェクトで地域市場をリードしており、一方インドは既存インフラの近代化と天然ガスネットワークの拡大に注力しています。本市場は国際および地域のEPCコントラクターの強い存在感を特徴とし、競争力学と技術革新を促進しています。東南アジア諸国は、特にLNGインフラ開発と洋上プロジェクトにおいて、市場成長の重要な貢献者として台頭しています。
欧州の石油・ガスEPC市場
欧州の石油・ガスEPC市場は2024年から2029年にかけて年率約2%の成長が予測されており、緩やかながらも着実な拡大軌道を反映しています。同地域の市場はエネルギー転換イニシアチブと老朽化インフラの近代化によって大きな変革を遂げています。ノルウェーと英国は引き続き洋上プロジェクトの主要市場であり、東欧諸国は天然ガスインフラの拡大に注力しています。本市場は技術革新、特に持続可能で効率的なプロジェクト実行において強い注力を特徴としています。欧州のEPCコントラクターは、再生可能エネルギー能力を従来の石油・ガスの専門知識と統合することに注力を強めており、独自のハイブリッド市場環境を形成しています。同地域の厳格な環境規制と炭素削減への注力は、プロジェクトの設計と実行戦略を形作っています。
中東・アフリカ地域の石油・ガスEPC市場
中東・アフリカ地域は、上流・下流双方のセクターへの多大な投資に牽引された石油・ガスEPCプロジェクトの重要な市場を代表しています。サウジアラビアとアラブ首長国連邦が意欲的な拡張計画とインフラ開発プロジェクトで市場をリードしています。同地域の市場は、上流生産施設と下流処理能力を組み合わせた大規模な統合プロジェクトを特徴としています。国営石油企業は、国際EPCコントラクターとの戦略的パートナーシップを通じて市場成長を牽引する上で中心的な役割を果たしています。本市場は、同地域の確立された石油・ガスインフラ市場と能力拡張への継続的な投資から恩恵を受けています。アフリカ諸国は、特にLNGインフラ開発と洋上プロジェクトにおいて重要な成長市場として台頭しており、地域市場に多様性をもたらしています。
南米の石油・ガスEPC市場
南米の石油・ガスEPC市場は、主にブラジルの洋上開発とアルゼンチンのシェールガスポテンシャルによって牽引され、大きな変革を経験しています。同地域の市場は深海プロジェクトに強く注力することを特徴としており、特にブラジルのプレソルト鉱区は損益分岐価格が低いことによる競争優位をもたらしています。本市場は複数の国にわたる天然ガスインフラとLNG施設への投資増加から恩恵を受けています。地域の国営石油企業は、先進技術とプロジェクト管理の専門知識を活用するために国際EPCコントラクターとのパートナーシップを積極的に追求しています。本市場は、従来のEPCサービスと革新的なファイナンシングソリューションを組み合わせた統合プロジェクト実行モデルへの緩やかな移行を目の当たりにしています。ガイアナのような新興プレーヤーが重要な洋上発見と開発プロジェクトで市場に新たな次元を加えています。
競争環境
市場集中度
石油・ガスEPC市場のトップ企業
世界の石油・ガスEPC企業市場は、Samsung Engineering、Korea Shipbuilding & Offshore Engineering、Hyundai Engineering & Construction、John Wood Group、TechnipFMC、Bechtel Corporation、Saipem、McDermott International、KBR Inc.、Fluor Corporationなどの著名なプレーヤーを擁しています。これらの石油・ガスEPC企業は、クラウドベースの建設管理システムや自動溶接ソリューションなどのデジタル変革イニシアチブを通じた技術革新にますます注力しています。特に新興市場における戦略的パートナーシップとジョイントベンチャーは、地理的フットプリントの拡大と主要プロジェクトの確保において不可欠となっています。企業はモジュール工法と標準化された設計プロセスを採用し、効率性の向上とプロジェクト工期の短縮を図っています。業界では持続可能性に注力したソリューションへの転換が見られ、多くのプレーヤーが従来の石油・ガスインフラと並行して、炭素回収、再生可能燃料、グリーンケミカルプロジェクトにおける能力を開発しています。
市場統合が産業進化のパターンを牽引
石油・ガスEPC市場の構造は、世界的なエンジニアリングコングロマリットと専門的な地域プレーヤーの混在を特徴としており、国際企業が大規模プロジェクトを支配する一方、地域企業は特定の地理的市場や専門サービスに注力しています。業界は統合化に向かっており、欧米企業は一括請負契約と競争力のある価格戦略に注力するアジア企業からの競争激化に直面しています。市場のダイナミクスは、国際企業と地域企業間の戦略的アライアンスによって形成されており、特に国内調達要件がパートナーシップ形成を促進する中東などの主要市場においてその傾向が顕著です。
本市場は、特に新興市場における多数の戦略的合意やジョイントベンチャーに例示されるように、重要なM&Aや買収活動を経験しています。企業は技術力の強化、地理的リーチの拡大、特定の市場セグメントにおける競争ポジションの強化を目的とするパートナーシップを形成しています。これらの協業は多くの場合、技術移転、地域人材育成、共同プロジェクト実行責任を伴い、グローバルな専門知識と地域市場知識を組み合わせた統合サービスオファリングを創出しています。
成功の鍵は革新性と柔軟性
石油・ガスEPC市場での成功はますます、変化する市場環境とクライアント要件の進化への企業の適応能力にかかっています。企業はコスト競争力を維持しながら、先進的な石油・ガスプロジェクト管理ツールや自動化技術を含む包括的なデジタル能力を開発しなければなりません。フロントエンドエンジニアリングからメンテナンスサービスに至るまで、プロジェクトライフサイクル全体にわたって統合ソリューションを提供する能力は、市場ポジションの維持において不可欠となっています。企業は環境コンプライアンスと持続可能なプロジェクト実行における専門知識を構築しながら、伝統的な石油・ガスプロジェクトとエネルギー転換の機会の間でポートフォリオのバランスを取る必要があります。
市場プレーヤーは、様々なプロジェクト規模と複雑さに対応できる柔軟な実行モデルの開発に注力しなければなりません。これには、強力なサプライヤーネットワークの構築、効率的なリソース配分システムの維持、異なる地域要件に適応可能な標準化プロセスの開発が含まれます。国内調達要件と環境規制への注目の高まりは、地域パートナーとの強固な関係と持続可能技術への投資を必要とします。企業はまた、業界の景気循環的な性質と潜在的な地政学的課題に対処するための強固なリスク管理フレームワークを維持しながら、異なる市場にわたる進化する規制基準への準拠を確保しなければなりません。
石油・ガスEPC産業のリーダー企業
-
Saipem SpA
-
TechnipFMC PLC
-
Fluor Corporation
-
Bechtel Corporation
-
Petrofac Limited
- 注:主要企業の掲載順は順位を示すものではありません。
石油・ガスEPC市場 このレポートでカバーされる企業
- National Petroleum Construction Company
- Petrofac Limited
- Técnicas Reunidas SA
- Daewoo Engineering & Construction Co. Ltd
- Fluor Corporation
- Samsung Engineering Co. Ltd
- Korea Shipbuilding & Offshore Engineering Co. Ltd
- Hyundai Engineering & Construction Co. Ltd
- John Wood Group PLC
- TechnipFMC PLC
- Bechtel Corporation
- Saipem SpA
- McDermott International Ltd
- KBR Inc.
- Sinopec Engineering (Group) Co. Ltd
最近の産業開発事情 石油・ガスEPC市場
- 2023年5月:カタールエナジーは、合計年産能力1,600万トン(MTPA)の2基のLNGメガトレインで構成されるノースフィールドサウス(NFS)プロジェクトのエンジニアリング、調達、建設(EPC)契約の発注を発表しました。NFSはノースフィールドイースト(NFE)プロジェクトとともに、カタールのLNG生産能力を現在の年産7,700万トン(MTPA)から年産1億2,600万トン(MTPA)に拡大する予定です。カタールエナジーはNFSプロジェクトの75%の権益を保有し、残り25%についてはTotalEnergies、Shell、ConocoPhillipsとすでにパートナーシップ協定を締結しています。
- 2022年7月:Saipem SpAは中東において総額約USD 12億5,000万相当の複数の陸上・洋上契約を受注しました。最初のグループの契約は、中東における陸上掘削契約の延長に関するもので、約USD 6億相当です。その他4件の新規契約は、複数の洋上ジャケット、デッキ、海底パイプライン、海底複合ケーブル、アンビリカル、光ファイバーケーブル、ブラウンフィールド改修のEPCおよび据付を含み、これら契約の合計額はUSD 6億5,000万相当です。
世界の石油・ガスEPC市場レポートの調査範囲
石油・ガスのエンジニアリング、調達、建設(EPC)市場は、上流、中流、下流の石油・ガス産業向けのエンジニアリング、調達、建設活動を含む契約ベースのプロジェクトで構成されています。EPC活動には、石油・ガスの探査・生産から生産品の輸送、精製・流通活動に至るまでの事業の様々な段階に関わる設計、製作、建設、据付、機器製造、前試運転、およびメンテナンスサービスが含まれます。
石油・ガスEPC市場はセクター別および地域別に区分されています。セクター別には、市場は上流、中流、下流に区分されています。本レポートはまた、主要地域にわたる石油・ガスEPC市場の市場規模と予測も網羅しています。各セグメントについて、市場規模と予測は収益(USD)に基づいて算出されています。
セグメンテーション概要
セクター
| 上流 |
| 下流 |
| 中流 |
地域(地域市場分析{市場規模と需要予測 2028年まで(地域のみ)})
| 北米 | 米国 |
| カナダ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカのその他 |
| セクター | 上流 | |
| 下流 | ||
| 中流 | ||
| 地域(地域市場分析{市場規模と需要予測 2028年まで(地域のみ)}) | 北米 | 米国 |
| カナダ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
石油・ガスEPC市場の規模はどのくらいですか?
石油・ガスEPC市場規模は2025年にUSD 4,786億6,000万に達し、年平均成長率(CAGR)4.76%で成長して2030年までにUSD 6,039億5,000万に達すると予測されています。
現在の石油・ガスEPC市場規模はどのくらいですか?
2025年、石油・ガスEPC市場規模はUSD 4,786億6,000万に達する見込みです。
石油・ガスEPC市場の主要プレーヤーは誰ですか?
Saipem SpA、TechnipFMC PLC、Fluor Corporation、Bechtel Corporation、Petrofac Limitedが石油・ガスEPC市場で事業を展開する主要企業です。
石油・ガスEPC市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2025年〜2030年)において最も高いCAGRで成長すると推定されています。
石油・ガスEPC市場で最大のシェアを占める地域はどこですか?
2025年、アジア太平洋が石油・ガスEPC市場において最大の市場シェアを占めています。
この石油・ガスEPC市場レポートが対象とする期間はいつからいつまでで、2024年の市場規模はどのくらいでしたか?
2024年、石油・ガスEPC市場規模はUSD 4,558億8,000万と推定されました。本レポートは2020年、2021年、2022年、2023年、2024年の石油・ガスEPC市場の過去の市場規模を網羅しています。また、本レポートは2025年、2026年、2027年、2028年、2029年、2030年の石油・ガスEPC市場規模も予測しています。