
北米テスト、検査および認証(TIC)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
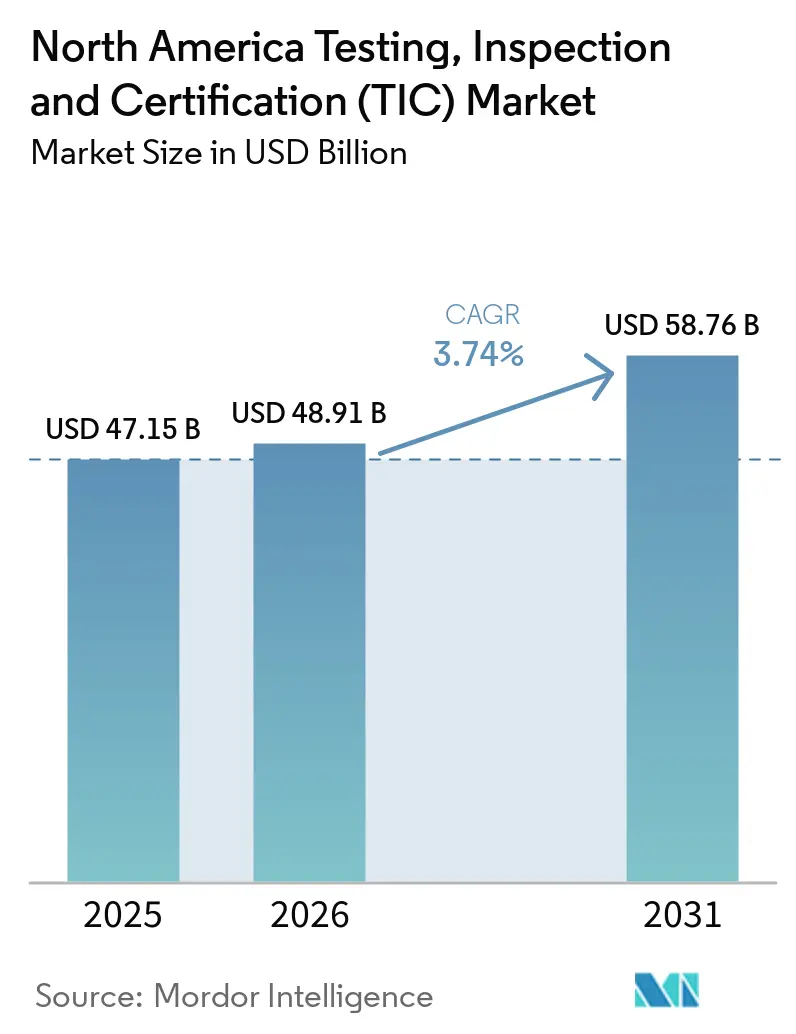
| 基準年の市場規模 (2025) | 47.15 十億米ドル |
| 市場規模 (2026) | 48.91 十億米ドル |
| 市場規模 (2031) | 58.76 十億米ドル |
| 成長率 (2026 - 2031) | 3.74 % |
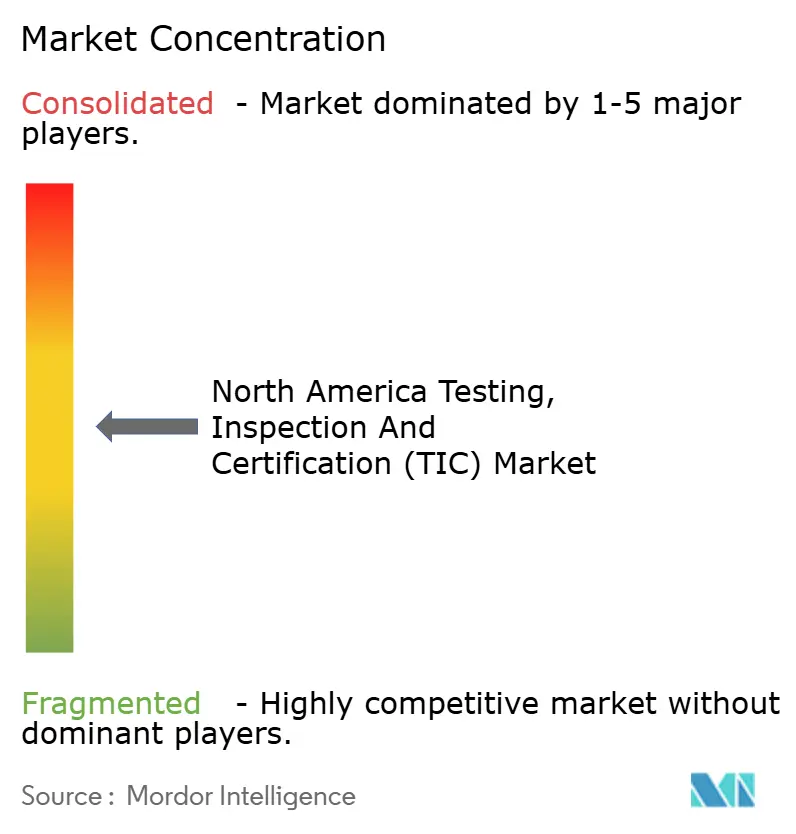
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米テスト、検査および認証(TIC)市場分析
北米TIC市場規模は2026年に488億9,100万米ドルと推定され、2025年の471億5,000万米ドルから成長し、2031年には587億6,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 3.74%で成長します。この軌跡は、厳格な規制フレームワーク、サービス提供のデジタルトランスフォーメーション、輸送資産の急速な電動化によって生み出された持続的な需要を浮き彫りにしています。EPAおよびOSHAによる強化された化学物質安全規制、加速する電池生産、輸出事業者向けの埋め込み炭素検証がいずれも、第三者試験委託の安定したパイプラインを強化しています。[1]同時に、主要プロバイダーは買収とデジタルプラットフォームを活用して生産性を向上させ、価格圧力を相殺し、顧客の定着性を高めることで、北米TIC市場を安定した拡大軌道に乗せています。リモート検査ツール、クラウドベースのコンプライアンス分析、データ統合型サプライチェーン監査は現在、北米TIC市場における競争上の差別化要因として機能する一方、メキシコへのニアショアリングが地理的需要の多様性を広げています。[2]電気自動車用電池ラボラトリー、拡張されたPFAS対応能力、および積層造形認証が、北米TIC市場における成熟した産業基盤を補完する新たな収益源を生み出しています。
レポートの主要な考察
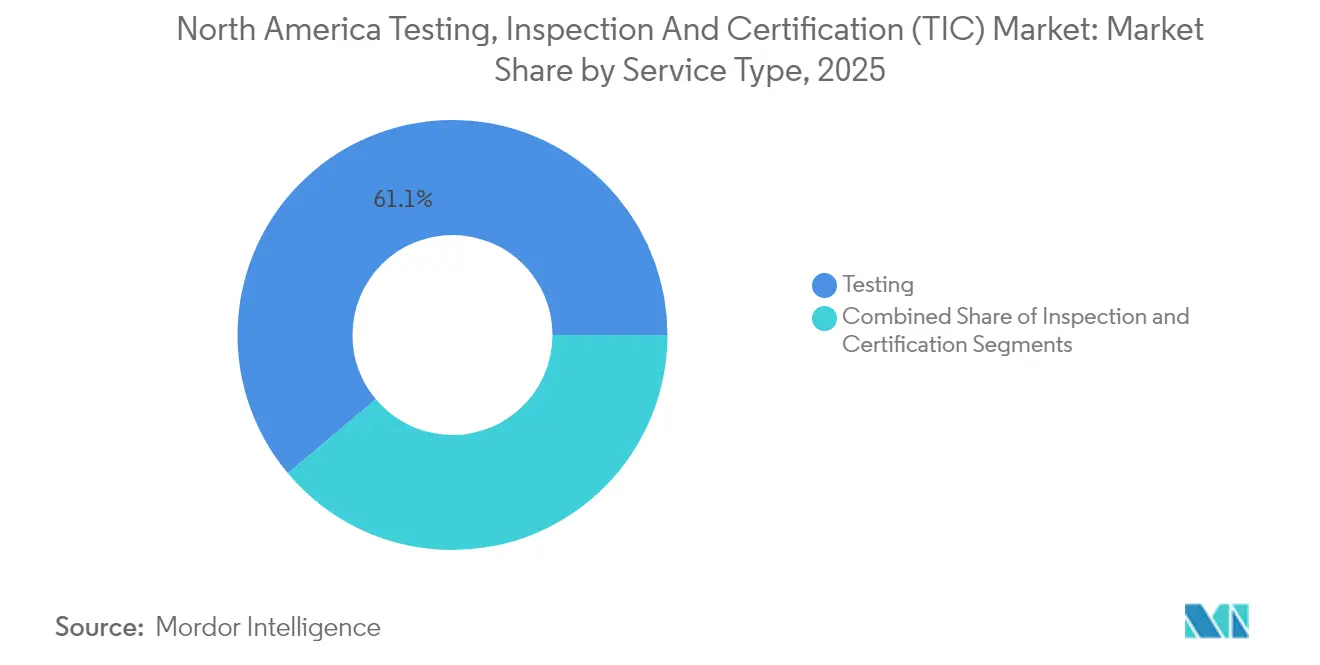
- サービスタイプ別では、試験が2025年の北米TIC市場シェアの61.12%を占め、認証は2031年までCAGR 4.41%でリード成長が見込まれています。
- 調達タイプ別では、外部委託サービスが2025年の北米TIC市場規模の69.82%を占め、同セグメントは2031年までCAGR 4.53%で拡大する見通しです。
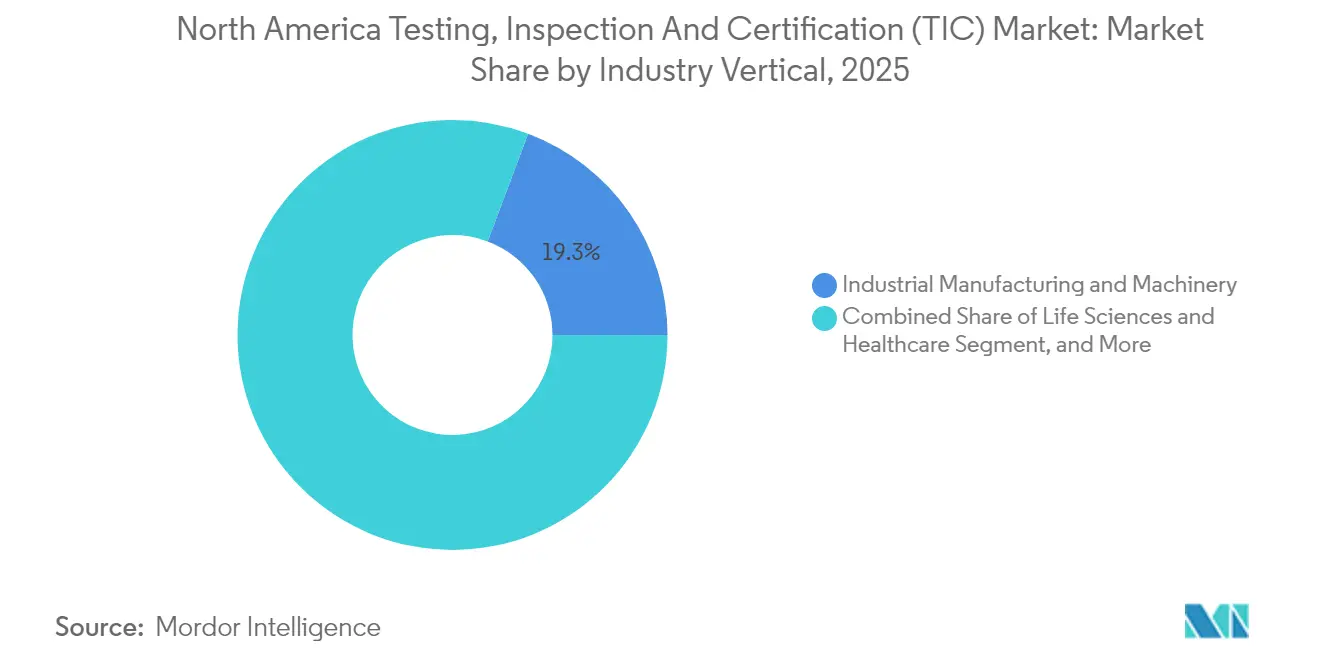
- 産業垂直別では、産業製造が2025年の北米TIC市場収益の19.28%を占め、ライフサイエンスおよびヘルスケアが2031年までCAGR 4.96%で成長しています。
- サービス提供モード別では、オンサイトサービスが2025年の北米TIC市場の49.08%のシェアを保有し、リモート・デジタルサービスは2031年までCAGR 4.78%が見込まれています。
- 国別では、米国が2025年の北米TIC市場で80.62%のシェアをリードし、メキシコが2031年まで最高CAGR 4.97%を記録しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な北米規制フレームワークによる高いコンプライアンス負担 | +1.2% | 米国およびカナダ | 長期(4年以上) |
| 製造サプライチェーンおよび分散調達の複雑性の増大 | +0.8% | 北米およびメキシコ | 中期(2〜4年) |
| データ統合型試験・検査サービスの需要を促進するデジタルトランスフォーメーション | +0.6% | グローバル | 中期(2〜4年) |
| 専門的なTICを必要とする電気自動車および電池生産の急増 | +0.5% | 米国およびメキシコ | 長期(4年以上) |
| 埋め込み炭素検証を促す炭素国境調整政策 | +0.3% | 北米からEUへの輸出 | 短期(2年以内) |
| 認証を必要とする積層造形サービスビューローの普及 | +0.2% | 米国およびカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な北米規制フレームワークによる高いコンプライアンス負担
国境を越えた規制の強化により、メーカーは厳格な第三者検証を維持することが義務付けられています。EPAの2024年TSCA溶剤規則は、以前のOSHAの閾値を大幅に下回る暴露限界値を導入し、広範なモニタリング要件を引き起こしました。OSHAの2024年ハザードコミュニケーション改訂はラベルをGHS改訂第7版に整合させ、ラボラトリーへの新たな業務を誘発する再分類プロジェクトを追加しました。カナダは2025年に合板木材のホルムアルデヒド限界値を米国と合わせ、貿易摩擦を緩和しながら認定ラボラトリーの試験義務を維持しました。化粧品および製薬企業は現在、標準化された方法を用いたFDA提案のアスベスト試験プロトコルに直面しており、サンプル量をさらに増加させています。その結果、北米TIC市場は、文書化された独立したコンプライアンスの証明を要求する規制環境から一貫して恩恵を受けています。
製造サプライチェーンおよび分散調達の複雑性の増大
多層サプライヤーネットワークは、特に重要なコンポーネントが分散した工場から供給される場合、品質保証リスクを高めます。ケンブリッジ大学の研究は、サプライチェーンの複雑性と製品安全事故の増加を関連付けており、専門的な監査の必要性を強調しています。SGSは、デジタルダッシュボード、自己評価アンケート、およびオンサイト検証を組み合わせたサプライヤー評価・資格認定ソリューションで対応し、可視性のギャップを埋めました。自動車、航空宇宙、電子機器メーカーは、こうしたプログラムを展開して組み立て前にティア2の弱点を発見しています。北米のニアショアリングによりメキシコに新たな施設が加わり、完成品メーカーは未知のパートナーを迅速に検証することが求められています。その結果、北米TIC市場は分散型生産モデルのリスク軽減パートナーとして機能することで、長期的な需要を確保しています。
データ統合型試験・検査サービスの需要を促進するデジタルトランスフォーメーション
ボストン・コンサルティング・グループは、デジタルツールが今後10年間でTIC活動の40〜60%に影響を与えると予測しています。プロバイダーは現在、拡張現実ヘッドセット、360度ビデオ、およびクラウドプラットフォームを活用して、移動を削減し、サイクルタイムを短縮し、希少な専門家へのアクセスを拡大しています。Bureau Veritasは、リモート検査によりケース管理システムとシームレスに統合しながら監査の厳密さを維持しつつ、カーボンフットプリントを削減できると述べています。TÜV Rheinlandのバーチャルエキスパートはリアルタイムでのアノテーションと複数参加者へのガイダンスを可能にし、リモートサービスの対象市場を拡大しています。自動化ラボラトリーと予測分析ダッシュボードは、プロバイダーを事後対応型のテスターからプロアクティブなエコシステムオーケストレーターへと転換し始めています。このモダナイゼーションは顧客の期待を再形成し、北米TIC市場が獲得する価値を拡大しています。
専門的なTICを必要とする電気自動車および電池生産の急増
急速な電動化により、UN 38.3、UL 2580、SAE J2929などの高度に技術的な電池安全性能プロトコルが生まれました。UL Solutionsはデトロイト近郊に8万9,000平方フィートの電池ラボラトリーを開設し、セル、モジュール、パックの乱用試験、火災試験、および環境試験を実施しています。SGSはジョージア州の施設を100Vおよび1,200A容量にアップグレードし、軽量電気自動車および蓄エネルギーアプリケーションに対応しています。サウスウエスト・リサーチ・インスティテュートは、完成品メーカーがリチウムイオンシステムを国際的に出荷する前に必要な輸送認証試験を支援しています。これらの投資は、北米TIC市場がギガファクトリープロジェクトの波、固体電池の革新、およびEPAの走行距離認証手続きの厳格化に直面するまさにそのタイミングで容量を拡大しています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| TICプロバイダー間の高いコスト圧力と価格競争 | -0.7% | 北米 | 中期(2〜4年) |
| 専門分野における熟練した検査員およびラボラトリー技術者の不足 | -0.4% | 米国およびカナダ | 長期(4年以上) |
| リモート/デジタル検査結果に対する管轄権の曖昧さ | -0.2% | 北米 | 短期(2年以内) |
| 第三者認証需要を減少させる企業の持続可能性自己宣言 | -0.3% | グローバル、北米重点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
TICプロバイダー間の高いコスト圧力と価格競争
グローバルプレイヤーは大量の標準化プロジェクトをめぐって激しく競争し、需要が伸びる中でもマージンを圧縮しています。外部委託製品サービスの約7%を保有するUL Solutionsは、EBITDA マージン24%を目標としていますが、効率性の向上が障壁となり現在は約20%にとどまっています。SGSは複数の買収を通じて環境ラボラトリーおよびコネクティビティラボラトリーを追加し、規模の経済を推進しました。Bureau Veritasは4億8,500万米ドルでMaxxam Analyticsを買収し、カナダのカバレッジを拡大して固定費を希薄化するために統合しました。汎用化された化学スクリーニングおよび反復的な安全監査は差別化の余地をほとんど残さず、プロバイダーはバンドル契約と複数年の価格固定を交渉することを余儀なくされています。持続的な業界統合は、取引量が上昇傾向にある中でも北米TIC市場の成長率を抑制しています。
専門分野における熟練した検査員およびラボラトリー技術者の不足
臨床ラボラトリー、電池試験センター、先進材料施設はいずれも大きな人材不足に直面しています。米国労働統計局は毎年2万4,000件以上のラボラトリー技術者の欠員を見込んでいますが、20年前はわずか5,000件でした。調査によると、技術者のわずか12%のみが当該分野に留まる可能性が高く、給与への不満と高いバーンアウトを理由に挙げています。同様の不足はワイヤー・ケーブルおよび積層造形検査にも広がっており、少数の経験豊富なエンジニアがますます複雑な評価を担っています。プロバイダーはボトルネックを緩和するために自動化、知識キャプチャシステム、および拡張現実ガイダンスへ投資していますが、ミッションクリティカルな試験は依然として熟練したスタッフに依存しています。この人材不足はプロジェクトのスループットを低下させ、北米TIC市場のCAGRを若干抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
試験が市場をリードテストサービスは2025年の北米TIC市場規模の61.12%を占めており、規制遵守および製品開発全般にわたって実験室による検証が果たす基盤的な役割を裏付けています。認証は規模こそ小さいものの、生データを超えた文書化された適合性をますます求める規制に後押しされ、2031年までに4.41%のCAGRを記録すると予測されています。北米TIC市場は、新たなPFAS、バッテリー安全性、および付加製造の基準が登場する中、引き続き大規模な化学、環境、および材料分析に依存しています。
認証の成長は、製造業者が出荷前に認定された承認を取得することを義務付けるOSHAのGHS整合およびEPAのPFAS義務を反映しています。SGSのISO/IEC 17025認定ファミングデール施設のような航空宇宙および海事の火災試験アップグレードは、テストと認証を統合したパッケージがいかに付加価値を生み出すかを示しています。航空機生産が認定能力の拡大を上回るペースで増加する中、航空宇宙TIC市場は、資格認定、認証、およびサプライヤー承認を遅延させるテストの順番待ちによるスケジュールリスクに引き続き直面しています。両サービスをバンドルするプロバイダーは、ウォレットシェアを獲得し、より強固なクライアント関係を構築することができ、北米TIC業界内での競争上のポジショニングを強化します。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に閲覧可能です
調達タイプ別:
外部委託サービスが市場ダイナミクスを支配外部委託の取り組みは2025年の北米TIC市場シェアの69.82%を占め、企業がコアコンピタンスに集中し、資本集約的なラボラトリー投資に取り組む中で上昇しています。予測では、規制が増加し専門機器コストが高騰するにつれ、外部委託セグメントが2031年まで4.53%で成長するとされています。その結果、北米TIC市場は戦略的な調達パターンと一致し、社内チームから外部専門家への品質管理の移行を促進しています。
デジタルリモート検査プラットフォームが外部委託の採用を加速しています。Bureau Veritasは、顧客がオンサイトサンプリングとバーチャル監視を組み合わせたハイブリッド監査モデルに移行すると、プロジェクトサイクルが速くなりカーボンフットプリントが小さくなると報告しています。UL SolutionsのCableBuilderソフトウェアは、文書フローをデジタル化して熟練労働者不足に直面するメーカーの手戻りを削減することでこのトレンドを強化しています。これらの例は、外部委託プロバイダーが技術を活用して価値を増幅し、クライアントの品質チームの延長としての役割を確立する方法を示しています。
産業垂直別:
産業製造がリードし、ライフサイエンスが加速産業製造および機械は2025年収益の19.28%を生み出し、広範な機器認証、非破壊試験、および材料分析を反映しています。ライフサイエンスおよびヘルスケアは規模は小さいものの、医療機器認証と厳格化する化粧品安全評価に牽引され、2031年までの最速CAGR 4.96%を誇っています。両垂直市場は、FDA、OSHA、および国際基準を満たす専門的で認定された評価のために北米TIC市場を活用しています。
製薬シリアライゼーション監査、PFASの水質試験義務、および医療用電池安全検証が組み合わさり、ライフサイエンスのパイプラインを強化しています。一方、圧力機器指令下での積層造形資格認定パスは、産業OEMが標準化されたTICプロトコルに収束して生産効率を解放する方法を示しています。デジタルツイン、材料トレーサビリティシステム、および予測保全分析の相互浸透がサービス範囲を拡大し、北米TIC産業内の成長見通しを強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に閲覧可能です
サービス提供モード別:
オンサイトサービスがリードし、リモートが勢いを増すオンサイト検査は2025年収益の49.08%を占め、物理的な存在を義務付けるアセットインテグリティチェック、建設検証、および工場監査をカバーしています。しかし、リモート・デジタルサービスは帯域幅の進化と規制当局によるバーチャル手法の受け入れに後押しされ、2031年までCAGR 4.78%が見込まれています。北米TIC市場は現在、リスクレベルと予算制約に合わせて物理的ワークフローとデジタルワークフローを融合させています。
TÜV RheinlandはバーチャルエキスパートツールC使用して5,000件以上のリモート監査を完了し、リアルタイムガイダンスとクラウドベースの証拠収集がほとんどの適合性評価ニーズを満たすことを確認しました。SGSのQiiQモバイルアプリは360度ビデオ、スマートグラス統合、およびセキュアデータストレージを提供し、プロバイダーが移動なしでオンサイトの厳密さを再現する方法を示しています。それでも、破壊試験、火災安全試験、および高電圧電池乱用試験は依然としてラボラトリーまたは現場での存在を必要とし、北米TIC市場全体でバランスの取れた提供ミックスを維持しています。
地理分析
米国テスト、検査および認証(TIC)市場
米国は2025年の北米TIC市場収益の80.62%を創出しており、広範な連邦および州規制、密集した製造クラスター、ならびに先進的なテクノロジーエコシステムによって支えられています。EPAの溶剤規制、OSHAの危険有害性情報伝達改訂、およびFDAのバッテリー航続距離認証だけでも、高付加価値テストの堅固なパイプラインを形成しています。グローバルプロバイダーはニューヨークからカリフォルニアにかけて主要ラボラトリーを維持しており、国内クライアントへの迅速なターンアラウンドを確保しています。
カナダテスト、検査および認証(TIC)市場
カナダは資源セクターの分析、環境テスト、および米国との調和された規制に支えられ、安定したシェアを維持しています。2025年のホルムアルデヒド排出量の整合化により重複テストが最小化される一方、認定ラボラトリーは引き続き義務付けられており、北米TIC市場におけるサービスの基盤を固めています。Bureau VeritasによるMaxxam Analyticsの買収はカナダのポートフォリオを拡大させており、統合がスケールと専門性を高めることを示しています。
メキシコテスト、検査および認証(TIC)市場
メキシコは、ニアショアリングが自動車、電子機器、および産業機械の生産を南方へシフトさせるにつれ、2031年に向けて4.97%の予測CAGRで際立った成長を示しています。製造業者はサプライヤー検証、PFAS水質テスト、およびバッテリーコンポーネント認証のために国境を越えた監査人に依存しています。アルミニウム押出材に関する米国国際貿易委員会のデータは、地域サプライチェーンにおけるメキシコの役割の高まりを示しており、TICプロバイダーにとっての強力な機会を裏付けています。これらのダイナミクスが相まって、北米TIC市場の収益源を多様化し、長期的な成長を強固なものにしています。
規制環境
北米のTIC需要は、連邦および国内規制当局による正式な適合性評価・認定要件に支えられている。米国では、OSHA認定の全国認定試験機関(NRTL)が多くのカテゴリーで職場における製品安全性の受容を支えており、一方でFCCの機器認証制度では、干渉可能性の高いRF機器についてFCC認定の認定試験機関による試験と、電気通信認証機関(TCB)による認証が求められる。2026年5月、FCCは機器認証プログラムの完全性とセキュリティを強化する最終措置を採択し、信頼された試験機関(米国内、または適用されるMRA/貿易協定の対象となる国・地域)で試験された申請に対する迅速優先審査ルートを含めた。これにより、試験のタイムリー性と実施場所という要素が加わり、試験機関の選定に影響を与えている。
カナダは、カナダ・イノベーション・科学・経済発展省(ISED)のもとで並行的な規則主導型制度を維持している。ISEDは、REC-LABおよびREC-CB手続きを通じて試験機関と認証機関を認定しており、これらの手続きは試験機関の能力についてISO/IEC 17025:2017を参照し、より広範な国際適合性実務と整合している。国境を越えて事業を行うTICプロバイダーにとって、この枠組みは認定・認証状況(米国のNRTL/認定機関ルートおよびカナダのISED認証)を継続的な適格性の中心に据え続けており、2025年から2026年にかけての通信機器認証におけるセキュリティ重視の更新は、試験機関やTCBに対するコンプライアンス、報告、ガバナンスの義務を対象範囲内に留めている。
バリューチェーン分析
TICのバリューチェーンは、メーカー、資産保有者、事業者、技術ベンダーがコンプライアンスおよびリスク要件(規制、業界標準、顧客仕様)を定義することから始まる。続いて、試験計画の策定、サンプリングおよび現地データ取得(現地および遠隔)、実験室分析および機能試験、検査・監査の実施、そして継続的な監視を伴う認証・証明が行われる。認定試験機関、TCB/認証機関、検査官は、認定機関や規格制定団体(例えばUL/ANSIおよびCSA/IECに整合した枠組み)によって支えられており、遠隔またはハイブリッド提供のために計測機器、校正、ソフトウェアプラットフォーム、安全な証拠管理などのツールチェーンが用いられている。
実行能力は、世界的なTICグループ(SGS、Intertek、Bureau Veritas、UL Solutions、TUV系組織)と、無線/IoTコンプライアンス、高速接続性、高度材料や環境分析における専門的検証を提供する特化型試験機関によって形成されている。規制プロセスの設計もワークフローの選択に影響を与える。FCCの2026年5月の機器認証更新では、信頼された試験機関に結びついた迅速化ルートが導入され、これにより試験量が認定された国内施設またはMRA認定施設に向かい、認定試験機関ネットワークの価値が高まる可能性がある。統合は、能力とスループットを追加する手段として引き続き繰り返し用いられており、大手プロバイダーは買収を通じて専門的試験分野における北米での事業基盤を拡大している。
競争環境
市場リーダーシップはグローバル多国籍企業間で中程度に集中していますが、地域の専門家にはニッチが残っています。UL Solutionsは外部委託製品サービスの約7%を保有してトップに立ち、深い基準の専門知識と積極的なM&Aを活用して水素、電池、およびワイヤー・ケーブル分野のサービスを拡大しています。SGS、Bureau Veritas、Intertekは環境試験、再生可能エネルギーコンサルティング、および鉱物分析の分野でボルトオン買収を追求して容量を拡大しています。
デジタル化が新たな競争の場となっています。プロバイダーは拡張現実検査、アセット監視ダッシュボード、およびAI搭載文書レビューを展開して、スピードとインサイトで差別化を図っています。CheckfirstのTICC AIイノベータープログラムは、採用者に対してROIが2.1倍向上すると主張しており、データ分析が近いうちに価格設定と生産性ベンチマークを再形成する可能性を示しています。[4]したがって、北米TIC市場は規模、専門性、および技術を融合させた企業を評価しています。
2025年1月に終了したSGSとBureau Veritasの330億米ドル規模の合併協議は、進行中の統合圧力を示しています。SGSによるPFAS能力向上を目的としたRTI Laboratoriesの買収、およびBureau VeritasによるArcVera Renewablesの買収は、高成長垂直市場へのピボットを示しています。規制義務が強化されサプライチェーンの複雑性が増すにつれ、サイバーセキュリティ、電池安全、および炭素検証セグメントへの戦略的進出が加速すると予想されます。
北米テスト、検査および認証(TIC)業界リーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- 注:主要企業の掲載順は順位を示すものではありません。
北米テスト、検査および認証(TIC)市場 このレポートでカバーされる企業
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- DEKRA SE
- Applus Services S.A.
- UL Solutions Inc.
- CSA Group
- Eurofins Scientific SE
- DNV AS
- Lloyd's Register Group Limited
- ALS Limited
- Element Materials Technology Group
- BSI Group
- Mistras Group Inc.
- Kiwa NV
- NSF International
- SAI Global Pty Limited
- RINA S.p.A.
- NTS (National Technical Systems)
- Core Laboratories Inc.
- Phenova Inc.
- Envirotest Laboratories Inc.
市場機会と将来展望
通信・接続性コンプライアンスは、RF性能、相互運用性、サイバーセキュリティ保証、証跡追跡可能なワークフローにわたる、TIC能力にとって具体的な空白領域を生み出している。FCCが2026年5月に機器認証プログラムを強化した措置(信頼された試験機関で試験された申請に対する迅速優先審査を含み、2026年6月15日発効)は、北米に拠点を置く、またはMRA認定を受けた試験インフラの商業的価値を高めている。また、これは認定試験機関による試験と文書化、ガバナンス、市場投入後の支援を組み合わせて提供できるプロバイダーを優位にする。同時に、NISTが公表した、5Gのサイバーセキュリティおよびプライバシー機能の適用に関するガイダンス作業は、企業やインテグレーターに検証活動の実践的な参照点を提供し、ネットワークセキュリティ要件を再現可能な保証サービスに結びつける試験方法への需要を支えている。
自動化およびオンデマンド試験環境は、特にOpen RANや高度なアンテナシステムにおいて、直近の機会分野の一つであり、開発者は完全な内部施設を構築せずに再現可能な実験室ベースの検証を必要としている。VIAVI Solutionsは、2026年4月にアリゾナ州チャンドラーのVALOR Automated Lab-as-a-Serviceを拡張し、オーバーザエアのMassive MIMOおよびビームフォーミング機能を追加した。これは、エコシステム参加者のサイクル短縮を目指した試験能力への積極的な投資を示している。無線試験の幅を広げる統合も、Wi-Fi 4-7および無線給電認証における未対応需要のカバレッジを支えており、これはElement Materials Technologyが2026年7月にCETECOM Inc.を買収した事例に反映されている。この買収により北米における無線・携帯機器の試験能力が拡大し、米国、カナダ、メキシコ全域に出荷する機器メーカーに対するワンストップの市場アクセス提案が強化された。
最近の産業開発事情 北米テスト、検査および認証(TIC)市場
- 2026年3月:SGSはGranite River Labs Services(GRL)の買収を完了し、高速有線データ接続の検証における専門能力を加えることで、デジタルトラスト・接続性提供を拡大した。この取引により、SGSはますます複雑化する接続性ハードウェアおよびデジタルインフラプログラムにおける、コンプライアンスおよび性能検証の分野での地位を強化した。
- 2025年11月:Intertekは、米国を拠点とするフローリング製品試験会社であるProfessional Testing Laboratoryを買収した。この取引により、Interteksの材料試験事業基盤が拡大し、北米の供給網全体における規制対象の建築製品や品質保証要件に対応した能力が加わった。
- 2024年11月:Bureau Veritasは、再生可能エネルギーに関するコンサルティング能力を強化するため、Versatec Energy B.V.を買収した。この動きにより、エネルギー転換投資のプロジェクト保証ニーズを支えるサービスポートフォリオが拡大し、再生可能エネルギー展開に関連する試験・検査活動を補完している。
北米テスト、検査および認証(TIC)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は北米全域における製品品質、安全性、および規制遵守を検証するために使用されるサードパーティおよびインハウスのテスト、検査、および認証サービスを対象とし、収益はサービス提供および関連する保証活動から計上されます。
対象外の範囲:TICサービスとして価格設定または計上されていないインハウスの内部品質業務、ならびにテスト、検査、または認証の成果を伴わずに販売される純粋なコンサルティングまたはトレーニングは除外します。
セグメンテーション概要
- サービスタイプ別
- 試験
- 検査
- 認証
- 調達タイプ別
- 自社
- 外部委託
- 産業垂直別
- 消費財および小売
- ICTおよび通信
- 自動車および輸送
- 航空宇宙および防衛
- 石油・ガスおよび石油化学
- エネルギーおよびユーティリティ
- 産業製造および機械
- 化学品および材料
- 建設およびインフラ
- ライフサイエンスおよびヘルスケア
- 食品・農業・飲料
- その他の産業垂直(環境、持続可能性など)
- サービス提供モード別
- オンサイト
- オフサイト/ラボラトリー
- リモート/デジタル
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、サービスの境界、規制対象エンドマーケット、およびTIC業務の需要を牽引する経済基盤を確定するために使用されます。米国国勢調査局(製造業および建設業の産出量)、労働統計局(産業別給与および雇用)、カナダ環境・気候変動省および米国EPA(環境モニタリングおよびコンプライアンスシグナル)、USDA(食品生産および安全プログラム)、ならびにOSHAおよびNIST(安全および標準の参照)などの公開情報源を活用しました。
また、企業の提出書類、投資家向けプレゼンテーション、契約発表、および業界団体の刊行物を精査し、顧客垂直別のテスト、検査、および認証活動の組み合わせをマッピングしました。必要に応じて、企業財務および情報、特許データベース、ならびに輸出入の出荷レベルデータに関する有料サブスクリプションを使用して、成長パターンおよびエンドマーケット別のエクスポージャーをクロスチェックしました。ここに記載されているソースは例示的なものであり、データポイントの確認および前提条件の明確化のために追加の公開および有料の参照資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、アウトソーシングプロバイダーとインハウスチームへの支出配分、および食品、環境、工業製品などの規制対象垂直によるサービスミックスの変化を検証することに重点を置きました。モデルを契約構造、価格設定行動、および現場で使用される典型的な検査頻度に基づいて構築できるよう、米国およびカナダ全域のサービスマネージャー、品質・コンプライアンスリーダー、調達チーム、および業務マネージャーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | CXO:12% |
| ミドルティア:55% | 機能・ユニットリーダー:29% |
| スモールプレイヤー:14% | マネージャー:59% |
市場規模算定と予測
需要の規模算定は、TIC比重の高い垂直分野における北米の産出量およびコンプライアンス活動を起点とするトップダウン構築を使用し、浸透率および強度の前提を用いてサービス支出に換算しました。推計を現実的に保つため、報告されたサービス収益エクスポージャーのサンプリング、典型的な契約価格帯の使用、チャネル対話および顧客予算配分を通じた数量検証など、選択的なボトムアップチェックを使用しました。
主要インプットには、アウトソーシング対インハウスの比率、規制対象業務に紐づく検査頻度、新製品およびサプライヤー資格認定サイクル、基準および認定ニーズの変化、ならびに製造業、建設業、食品加工業、および境モニタリングにおける活動水準が含まれます。デスクデータにギャップがある場合、私たちおよびインタビューパネルは実用的な代替指標を使用しました。例えば、規制対象サイト数と典型的な監査頻度を使用して検査需要を近似しました。
予測については、産業産出量、環境コンプライアンスへの注力、および顧客のアウトソーシング行動の変化に基づいて成長を調整できるよう、シナリオ分析を使用しました。前提条件は追跡可能な状態に保たれており、セグメントに明確な公開指標がない場合は、最も近いエンドマーケットドライバーへの保守的な成長リンクを使用してブリッジし、インタビューで再確認しました。
データ検証と更新サイクル
外れ値を早期に検出できるよう、アウトプットは複数のチェックを通じて検証されます。モデル化された合計値を、コンプライアンスプログラムの活動、産業産出量のトレンド、インタビュー中に収集されたサービス価格の方向性などの独立したシグナルと比較し、国別およびエンドユーザー垂直別の分散チェックを実施します。
承認前に、感度をテストし、サービスミックス、アウトソーシングシェア、または暗示的な価格設定における異常な急変を再確認するアナリストがモデルをステップごとにレビューします。レポートは年次で更新され、主要な規制変更や突然のエンドマーケット減速などの重大なイベントが発生した場合には中間更新が実施されます。納品直前に最終レビューが行われ、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceの北米テスト、検査および認証市場規模と他の公表推計との比較
北米のTICに関する公表市場価値は、企業によって異なるサービス収益プールを計上し、必ずしも同じ基準年を使用していないため、大きく乖離して見える場合があります。一方の推計が広範なGDP成長に依存し、もう一方がサイクルによって変動する規制対象エンドマーケットに需要を結びつけている場合にも差異が生じます。
最大のギャップは、インハウスの品質機能および広範なコンサルティングがTIC収益として計上されるかどうかであり、Mordor Intelligenceでは、米国およびカナダの国別分割とエンドユーザー垂直活動に需要を固定した上で、アウトソーシングおよびインハウスの提供モードにわたって追跡されるテスト、検査、および認証サービスに価値を限定しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 47.15 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 19.00 ビリオン 米ドル(2024年) | アウトソーシング支出を重視していると思われる狭い収益プールを使用しており、大規模なインハウスプログラムを除外している可能性があり、予測の差異が適用される前から合計が圧縮されています。 |
| 業界専門誌B | 55.70 ビリオン 米ドル(2030年) | 基準年の構築を明確に示さずに将来時点の数値を公表しており、隣接する保証サービスがバンドルされている場合や、規制対象垂直全体で積極的な価格上昇が想定されている場合に合計が引き上げられる可能性があります。 |
乖離の主な原因は、TICサービス収益として何が計上されるか、加えてどの年が引用されているか、および価格がどのように繰り越されるかにあります。範囲を定義されたサービス成果に結びつけ、エンドマーケット活動およびインタビューフィードバックに対して前提条件を確認することで、規模算定は説明可能な状態に保たれ、新しいデータが到着した際に再現することができます。
レポートで回答されている主な質問
2031年における北米TIC市場の予測値はいくらですか?
市場は2031年までに587億6,000万米ドルに達し、CAGR 3.74%で成長する見込みです。
現在最大の収益を生み出しているサービスタイプはどれですか?
試験サービスがリードし、2025年収益の61.12%を占めています。
なぜメキシコは米国およびカナダよりも速く成長しているのですか?
ニアショアリングにより製造業がメキシコに移転し、新工場およびサプライチェーン監査に関連するTICサービスのCAGR 4.97%を牽引しています。
デジタルツールはTICサービス提供をどのように変えていますか?
リモート検査、360度ビデオ、およびクラウド分析がプロジェクトサイクルを加速させ、移動コストを削減し、専門家のリーチを拡大しています。
将来の成長に最も貢献する垂直市場はどれですか?
ライフサイエンス、電池電気モビリティ、および再生可能エネルギー試験は、より厳格な規制要求と技術変化により最も急速に成長すると予測されています。
TICプロバイダーが直面している主な課題は何ですか?
激しい価格競争と熟練した検査員およびラボラトリー技術者の不足が、マージン拡大と能力スケーリングを制約しています。