
北米固体廃棄物管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
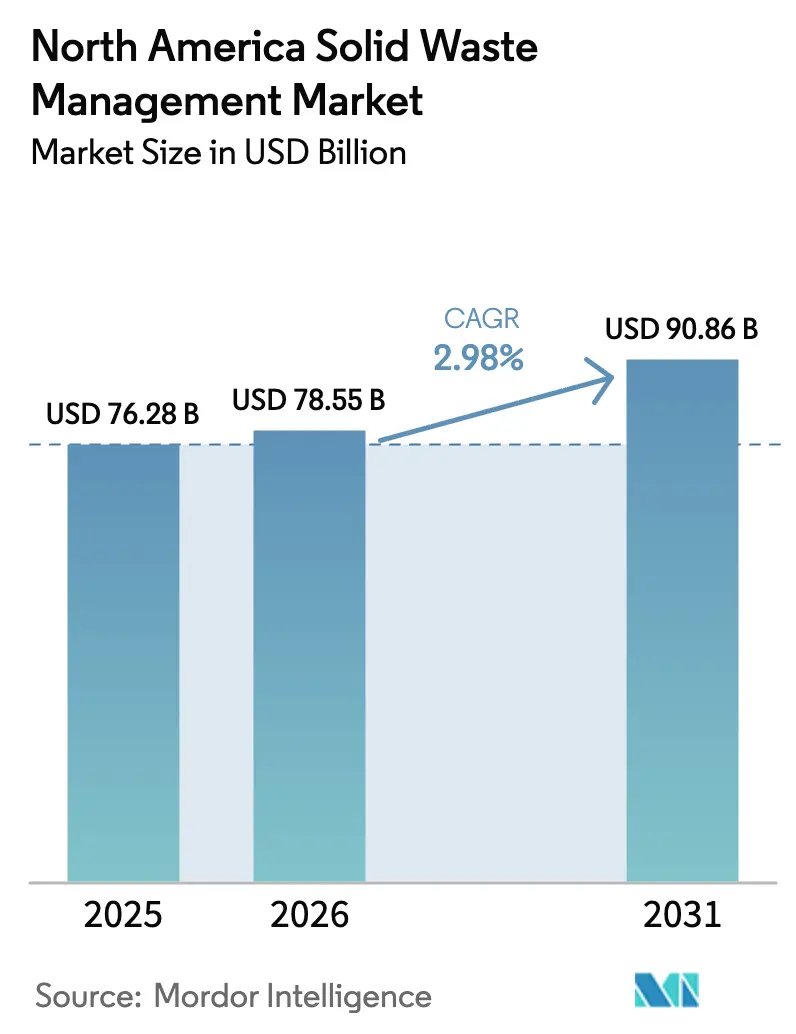
| 基準年の市場規模 (2025) | 76.28 十億米ドル |
| 市場規模 (2026) | 78.55 十億米ドル |
| 市場規模 (2031) | 90.86 十億米ドル |
| Growth Rate (2026 - 2031) | 2.98 % |
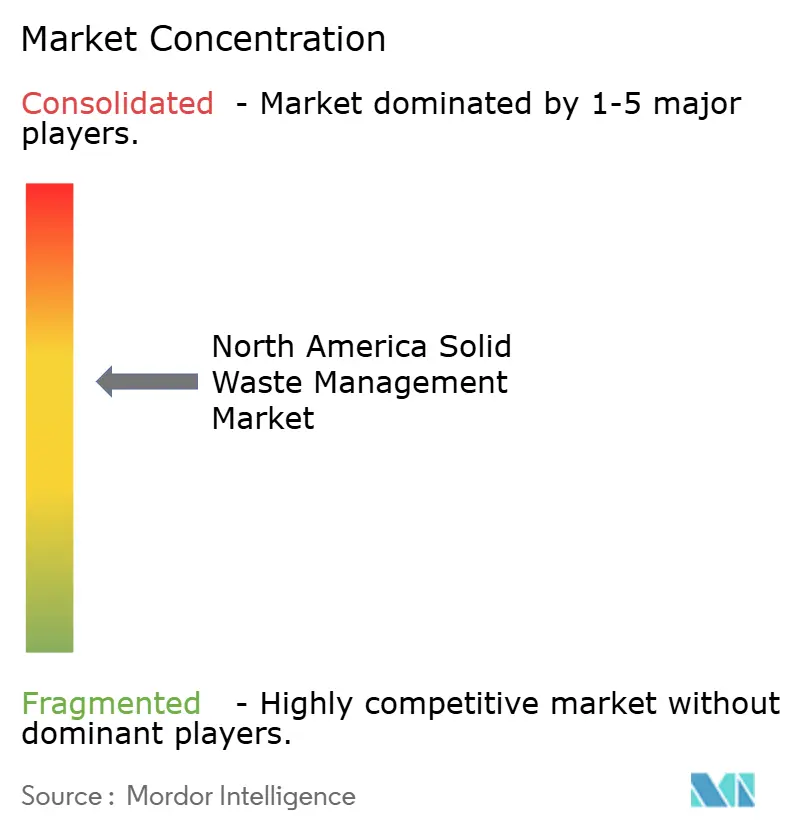
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米固体廃棄物管理市場分析
北米固体廃棄物管理市場は2025年に762億8,000万USDと評価され、2026年の780億5,500万USDから2031年には908億6,000万USDに達すると推定されており、予測期間(2026年〜2031年)のCAGRは2.98%です。埋立地ガスから再生天然ガス(RNG)への投資の増加、企業のESG義務、および拡大生産者責任(EPR)規制が、純粋な量的拡大から高付加価値のリサイクル、エネルギー回収、コンプライアンスサービスへと成長の方向性を転換させています。廃棄物エネルギー化契約とクローズドループ材料回収は、現在リサイクル商品価格の変動からオペレーターを保護するプレミアム料金を要求しています。その結果、北米固体廃棄物管理市場は、全体的な量が安定する中でも収益品質を向上させるエネルギー、データ、サステナビリティサービスのプラットフォームへと変貌しつつあります。有害廃棄物、医療廃棄物、RNGプロジェクトファイナンスにおいては、規制上の複雑性が参入障壁を高く保つことで、競争の激しさが増しています。
主要レポートのポイント
- 製品タイプ別では、廃棄物処理装置が2025年において収益シェアの59.85%をリードし、廃棄物リサイクル・分別装置は2031年までにCAGR 3.47%で拡大する見込みです。
- 廃棄物タイプ別では、非有害廃棄物が2025年の北米固体廃棄物管理市場規模の77.65%のシェアを占め、有害廃棄物は2031年までCAGR 3.22%で前進すると予測されています。
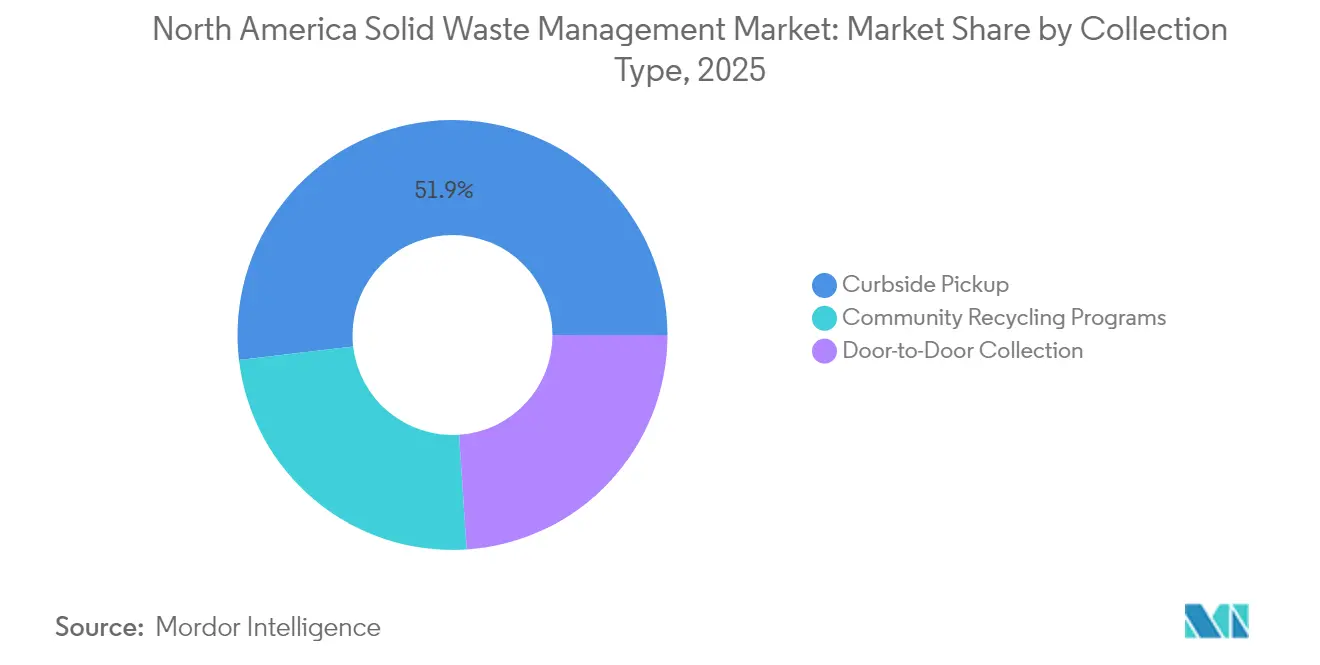
- 収集タイプ別では、カーブサイドピックアップが2025年の北米固体廃棄物管理市場規模の51.85%のシェアを占め、地域社会リサイクルプログラムは2031年までにCAGR 3.44%で進展すると予測されています。
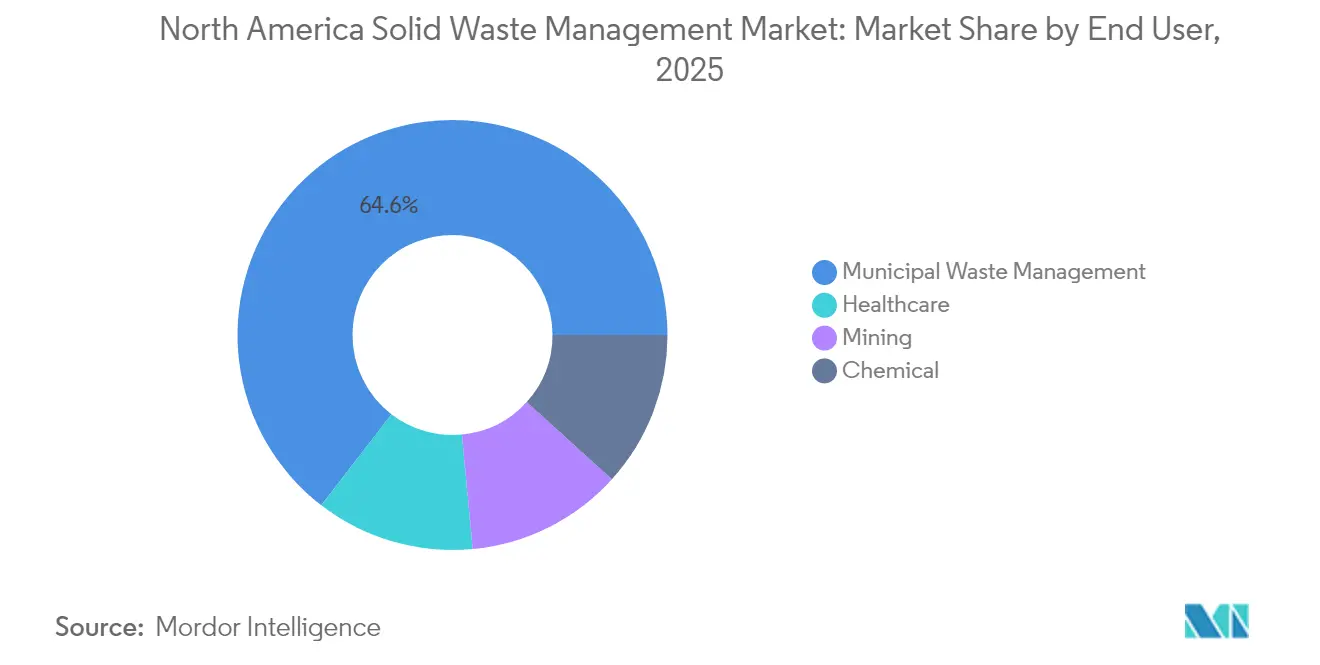
- エンドユーザー別では、自治体サービスが2025年の北米固体廃棄物管理市場シェアの64.55%を占め、医療廃棄物サービスは2031年までの最高CAGR 3.33%を記録すると予測されています。
- 地域別では、米国が2025年に収益シェアの79.60%を獲得し、メキシコは2031年までCAGR 3.29%で最速の成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響度(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 循環経済およびリサイクル義務がインフラ投資を加速させる | +0.8% | 米国およびカナダ、メキシコでの採用は限定的 | 中期(2〜4年) |
| 企業のESG目標がクローズドループサービスへの需要を押し上げる | +0.6% | グローバル、都市部に集中 | 短期(2年以内) |
| RFS、LCFSおよびIRAインセンティブの下で埋立地ガスからRNGへのプロジェクトが急増 | +0.7% | 米国が主、カナダが副 | 長期(4年以上) |
| オンタリオ州の埋立地容量危機と米国の輸出手数料が地域的な建設を引き起こす | +0.4% | オンタリオ州および米国北東部、隣接州への波及 | 中期(2〜4年) |
| スマート収集とAI分別がOPEXを削減し、PAYT価格設定を可能にする | +0.5% | 北米都市市場、段階的な農村部への浸透 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
循環経済およびリサイクル義務がインフラ投資を加速させる
カリフォルニア州上院法案第54号(SB 54)やカナダ連邦政府の使い捨てプラスチック禁止などのEPR法令は、生産者に分別・処理設備のアップグレード費用の負担を義務付けており、北米固体廃棄物管理市場のオペレーターに予測可能な料金収入をもたらしています[1]カナダ環境・気候変動省、「カナダ政府が有害な使い捨てプラスチック禁止への公約を履行」、canada.ca。Republic Servicesは、州規制の汚染基準を満たすために2024年に光学式分別装置の改修に2億USDを投じることを表明しています。義務的なコンプライアンス構造は、リサイクルを任意の支出からビジネスの組み込みコストへと転換し、樹脂価格サイクルに関わらず最低トン数を保証する契約を可能にします。その結果、ロボットソーター、ケミカルリサイクル、先進的な素材回収施設への資本流入が加速しており、北米固体廃棄物管理市場は持続的なインフラ建設に向けて位置づけられています。
企業のESG目標がクローズドループサービスへの需要を押し上げる
フォーチュン500の調達プログラムは現在、検証可能な廃棄物転換指標を要求しており、サプライヤーは統合された収集、リサイクル、報告ソリューションへの投資を余儀なくされています。Waste ManagementによるStericycleの買収は、医薬品回収、包装材回収、デジタル追跡をサポートするエンドツーエンドの医療廃棄物プラットフォームを合併エンティティに提供します。転換率と炭素削減に根ざした成果基準型契約は、プレミアム価格設定と長期更新を可能にし、北米固体廃棄物管理市場における価値優先・量軽視への転換を強化しています。
RFS、LCFSおよびIRAインセンティブの下で埋立地ガスからRNGへのプロジェクトが急増
連邦の生産税額控除とカリフォルニア州のLCFSクレジットが組み合わさることで、適格RNGに対してMMBtu当たり15〜25USDの収益を生み出し、埋立地をコストセンターから利益プールへと変貌させています。プライベートエクイティファンドは現在、ガスポテンシャルに基づいて埋立地の買収を引き受けており、評価モデルを再形成し、北米固体廃棄物管理市場全体の統合モメンタムを推進しています。
オンタリオ州の埋立地容量危機と米国の輸出手数料が地域的な建設を引き起こす
オンタリオ州は2028年から始まる20年間の処分能力不足に直面しています。Waste ConnectionsによるカナダダのCAD 21億のカナダ資産の買収は、地域容量が逼迫した際のプレミアム価格設定に向けて同社を位置づけています。新興の熱処理および廃棄物エネルギー化提案が差し迫るギャップを埋めようとしており、北米固体廃棄物管理市場に新たな資本を注入しています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響度(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| リサイクル商品価格の変動が収益の安定性を損なう | -0.4% | グローバル、輸出依存地域で増幅 | 短期(2年以内) |
| 慢性的な労働力不足と業務停止が収集を混乱させる | -0.3% | 北米都市部、カナダで深刻 | 中期(2〜4年) |
| PFASのCERCLAリストアップが埋立地の賠償責任リスクを高める | -0.2% | 米国が主、規制の波及が予測される | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクル商品価格の変動が収益の安定性を損なう
混合紙価格は2024年に急落し、リサイクルポリマーの価値は四半期ごとに40%変動し、ロボットソーターの投資回収モデルを複雑にしています。オペレーターは現在、市場契約に価格調整条項を盛り込み、ヘッジ手段を持たない都市にリスクを転嫁しています。この不確実性は次世代回収技術への投資を遅らせ、北米固体廃棄物管理市場における近期の収益成長を抑制しています。
慢性的な労働力不足と業務停止が収集を混乱させる
米国トラック運送協会(American Trucking Association)は収集車両において7万8,000人のドライバー不足を推定しており、一部の企業では年間離職率が95%を超えています[2]米国トラック運送協会、「ドライバー不足レポート」、trucking.org 。賃金インフレと散発的な業務停止が運営コストとサービスリスクを増大させており、自律走行サイドローディングトラックとAIルート最適化の試験的導入を加速させています。規制フレームワークが商業展開を許可するまで、労働力不足は北米固体廃棄物管理市場における利益率拡大を制限するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
装置の近代化がリサイクル成長を牽引する廃棄物処理装置は2025年の北米固体廃棄物管理市場規模において59.85%の圧倒的なシェアを維持しており、地域全体における根強い埋立地・中間処理施設インフラを反映しています。しかし、収益成長はEPR義務と、手作業分別では対応できない純度基準に支えられ、2031年までにCAGR 3.47%を記録すると予測されるハイテクリサイクル・分別システムへとシフトしています。AIガイド式光学スキャナーは現在、対象プラスチックと金属の95%を回収し、プレミアム買取価格を実現し、汚染ペナルティを削減しています。
装置更新サイクルは、処分資産と回収資産の境界を曖昧にしています。フェニックスでWaste Managementが試験導入した自律走行サイドローディングトラックは、燃料使用量を12%削減し、追加の労働力を必要とせずにルート容量を増加させました。モノのインターネット(IoT)センサーを搭載したスマートコンパクターはリアルタイムの充填度データを生成し、動的な収集スケジュールを起動することで空走行距離を削減し、コンテナ寿命を延ばします。メーカーはますますハードウェア販売に予測メンテナンスアナリティクスをバンドルするようになっており、北米固体廃棄物管理産業のアフターマーケットエコシステムを豊かにするスティッキーなサービス収益を生み出しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です


廃棄物タイプ別:
有害廃棄物ストリームがプレミアム成長を牽引する非有害廃棄物ストリームが2025年の量の77.65%を占めていますが、PFAS、医薬品、半導体廃液の規制が強化されるにつれて、有害廃棄物の収益はCAGR 3.22%で拡大しています。有害物質に関する北米固体廃棄物管理市場規模は、全体的なトン数が控えめにとどまっているにもかかわらず、標準的な投棄料金の8倍に達する可能性のある専門的な輸送、処理、賠償責任補償料金により増加し続けています。医療機器メーカーと電子機器メーカーは現在、複数州の処理ネットワークと契約して管轄区域全体のコンプライアンスを確保しており、北米固体廃棄物管理市場における統合プレーヤーの価値提案を強化しています。
有機廃棄物は非有害廃棄物に分類されるものの、州の低炭素燃料基準(LCFS)に連動したRNG施設の原料として台頭してきています。埋立地や酪農場に併設された嫌気性消化装置が食品廃棄物をパイプライン品質のガスに変換し、収益ストリームを多様化させています。RNGの収率が増加するにつれて、非有害廃棄物契約はエネルギークレジットの収益を分配するよう書き直されており、より広い北米固体廃棄物管理産業における廃棄物削減政策のバランスを取る財務的インセンティブが加わっています。
収集タイプ別:
地域社会プログラムが自治体サービスを再構築するカーブサイドピックアップは2025年の収益の51.85%を占めていますが、郊外および農村の自治体がドロップオフデポと地域ハブを採用するにつれて、地域社会リサイクルプログラムは年率3.44%で成長すると予測されています。これらの分散型モデルはルート走行距離とドライバー時間を削減し、財政的に逼迫した地方政府にとって魅力的なサービスコスト削減をもたらします。スマートビンセンサーは、基本的な週次収集とオンデマンドの溢れ対応サービスを組み合わせたハイブリッドスケジューリングをサポートし、北米固体廃棄物管理市場においてフリートの稼働率を最適化しながら顧客満足度を高めています。
RFIDタグ付きカートによって実現された従量課金制(PAYT)請求は、家庭が残留廃棄物の処分を制限し、リサイクル可能物をより丁寧に分別するよう促しています。初期技術投資のために普及は不均一ですが、初期の成功が地域コンソーシアムに調達を共同化して固定費を分散させる動機を与えており、北米固体廃棄物管理市場全体における地域社会プログラムの実行可能性を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
エンドユーザー別:
医療廃棄物がポストパンデミック期に加速自治体アカウントが2025年収益の64.55%を占め、医療クライアントは2031年までCAGR 3.33%で成長を牽引すると予測されています。高齢化人口と外来医療ブームが規制対象医療廃棄物の量を押し上げ、米国麻薬取締局(DEA)の医薬品回収義務が安全な医薬品廃棄への需要を燃料供給しています。Waste Managementによる72億USDのStericycle買収は、鋭利器材、化学療法、規制物質のストリームをゆりかごから墓場まで追跡できる地域最大の統合医療プラットフォームを創出しました。これらの能力はプレミアム契約料金と長期在籍を正当化し、北米固体廃棄物管理市場における乗り換えコストを高めています。
化学・鉱業セクターは、特にテキサス州とアリゾナ州のバッテリー材料と半導体製造においてリショアリングトレンドが国内生産を復活させるにつれて、より多くの有害副産物を生成しています。複数管轄区域の処理拠点を持つオペレーターがこれらのアカウントを獲得しており、規模の競争優位性を強調しています。一方、小売業者はESGスコアカードを満たすためにテイクバックプログラムを活用し、より広い北米固体廃棄物管理産業の需要パターンに消費者向けの側面を加えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
米国固形廃棄物管理市場
米国は2025年の市場価値の79.60%をめており、これは成熟したインフラ、有利なRNG(再生可能天然ガス)インセンティブ、および物流コストを低減する高密度な中継ステーションネットワークを反映しています。インフレ抑制法に基づく連邦生産税額控除は、埋立地ガス回収および有機物消化への資本流入を継続的に促進しており、一人当たりの廃棄物発生量が横ばいになる中でも安定した拡大を支えています。したがって、米国セグメントの成長は、デジタルトラッキング、エネルギー回収、ESGレポーティングなどの付加価値サービスに依存しており、これらは既存顧客内での収益シェアを深め、北米固形廃棄物管理市場の勢いを持続させています。
カナダ固形廃棄物管理市場
カナダは依然として重要な市場ですが、オンタリオ州における廃棄物処理能力の不足により、米国の埋立地への高コストな輸出が余儀なくされています。州レベルの拡大生産者責任(EPR)制度および連邦政府による使い捨てプラスチック禁止令が、ケミカルリサイクルおよび熱処理施設への投資を促進する一方、国境を越えた貿易摩擦が国内ソリューションの開発を加速させています。西部州はLNG(液化天然ガス)ターミナル建設に伴う建設廃材の恩恵を受けていますが、同時に米国の規制に類似した埋立地メタン規制にも直面しており、両国市場の政策軌道を一致させ、北米固形廃棄物管理市場におけるベストプラクティスの国境を越えた共有を強化しています。
メキシコ固形廃棄物管理市場
メキシコは3.29%のCAGRで成長しており、都市化、産業回廊の発展、および進化する環境法規制が民間セクターの参入を促進する成長フロンティアとなっています。メキシコシティおよびモンテレイにおける自治体コンセッションには廃棄物エネルギー化条項が含まれており、原料供給量を保証することで外国投資家にとって資金調達可能な収益源を創出しています。インフォーマルセクターとの競合や規制執行の不均一さは依然として課題ですが、進行中のNAFTA(北米自由貿易協定)サプライチェーン統合により、多国籍企業が米国のコンプライアンスプロトコルを複製することが促進され、北米固形廃棄物管理市場全体にわたるプロフェッショナル化が加速しています。
規制環境
米国では、固形廃棄物および有害廃棄物の取り扱いは主にRCRAに基づくEPAプログラムによって規制されており、コンプライアンスは国家的なeマニフェスト制度や関連する有害廃棄物情報ツールを通じてデジタル化が進んでいる。2026年3月、EPAは大型自治体廃棄物焼却炉に関する更新版の排出ガイドラインと新規発生源実績基準を最終化し、水銀、鉛、カドミウム、窒素酸化物などの汚染物質に対する要件を強化した。これにより、廃棄物発電資産およびその上流の廃棄物受入プロトコルにおけるコンプライアンスおよびモニタリングの強度が高まっている。
PFASは、埋立地および産業廃棄物のリスク管理における主要な焦点であり続けている。2026年中、EPAの取り組みには、PFASの破壊・処分に関する更新版の暫定ガイダンス、およびPFAS汚染土壌の管理に関する追加的な取り組みが含まれた。これらの措置は、排出事業者や廃棄物処理事業者に対し、TSCAおよびCWAとの接点を含むRCRA関連プログラム全体にわたって、性状評価、輸送記録、処理・処分の選定を厳格化するよう促している。並行して、包装・材料に関する政策は、カリフォルニア州SB 54やレポート文脈で言及されているカナダのEPR枠組みを含む、州・州政府レベルの拡大生産者責任制度を通じて引き続き進展している。この動きにより、監査済みのリサイクル成果やコンプライアンス報告を裏付ける文書化に対する需要が高まっている。
バリューチェーン分析
バリューチェーンは廃棄物の発生(自治体、商業、産業、医療)から始まり、続いて回収・運搬(戸別収集、訪問回収、デポまたは地域プログラム)が行われる。中継・集約を経て下流の処理工程に進み、これにはマテリアルリカバリー施設(MRF)、有機物処理(堆肥化および脱包装)、専門的な有害廃棄物・規制対象医療廃棄物処理、そして最終処分(埋立地)またはエネルギー回収(廃棄物発電および埋立地ガスからRNGへの転換)が含まれる。データおよびコンプライアンスの層はチェーン全体にわたって存在し、経路最適化、汚染モニタリング、EPAプラットフォームおよびeマニフェストワークフローを通じた有害廃棄物追跡をカバーしている。
ひとつの廃棄物集水域を複数の収益源に変える、複数拠点統合型・多用途型サイトを通じて統合が進んでいる。WMは、2026年7月にデンバー地域で1億1,000万米ドル規模のリサイクル施設・運搬拠点を開設し、収集ロジスティクスを高処理能力の加工プロセスとより密接に結び付けることでこのモデルを打ち出した。Republic Servicesもまた、サンバーナーディノ・サステナビリティ・パークの開発を通じて下流の選択肢を拡大しており、これは大規模な有機物処理向けに設計され、付加価値の高い土壌製品や自治体・商業排出事業者向けの分別コンプライアンスに重点を置いている。これらの投資は総じて、従来のティッピング料金に加えて、コンプライアンスサービス、より高品質な回収資源、エネルギー製品を収益化する「量より価値」型のチェーンを支えている。
競争環境
北米固体廃棄物管理市場は適度に断片化されています。統合はWaste ManagementによるStericycleの買収に続いて加速しており、競合他社は医療廃棄物、有害物質、リサイクルMRFなどの垂直ニッチを強化しようと競っています。OEMおよびエネルギー企業との戦略的パートナーシップが増殖しています。ホワイトスペースの機会はPFAS浄化、バッテリーリサイクルロジスティクス、有機物処理に存在します。Clean Harboursと専門ブティック企業は有害廃棄物の高付加価値ニッチ市場を追求し、一方自治体機関は食品廃棄物消化のための長期建設・所有・運営(BOO)契約を発行しています。ESG開示が義務化されるにつれて、投資家は定量化可能な環境便益を実証するオペレーターを評価し、統合型・技術対応型サービスポートフォリオを持つ企業を中心とした統合を強化しています。
北米固体廃棄物管理産業リーダー
Waste Management Inc.
Republic Services
GFL Environmental Inc.
Waste Connections
Clean Harbors
- *免責事項:主要選手の並び順不同
北米固形廃棄物管理市場
- Casella Waste Systems
- Clean Harbors
- Covanta Holdings Corporation
- Darling Ingredients.
- GFL Environmental Inc.
- Kinder Morgan
- Montauk Renewables, Inc
- Recology
- Republic Services
- Rubicon Technologies, Inc.
- Stericycle
- US Ecology
- Veolia
- Waste Connections
- Waste Management Inc.
- Waste Pro USA
- WM Intellectual Property Holdings, L.L.C.

市場機会と将来展望
短期的な機会は、任意のリサイクルではなく、規制や顧客要件が契約インフラ投資を後押しする分野に集中している。有機物の分別・処理は最も明確なホワイトスペース領域のひとつであり、大規模な脱包装、堆肥化、原料ロジスティクスに依存しているため、地方・州のコンプライアンスプログラムにますます組み込まれている。Republic Servicesは2026年6月、サンバーナーディノ・サステナビリティ・パークの建設に着手した。これは140エーカーの開発計画で、年間30万~60万トンの有機物処理能力を想定しており、自治体・商業由来の有機物フローを確保し、埋立処分以外への収益源多角化を図るために、大規模な専用設計資産がどのように活用されているかを裏付けている。
2つ目の機会群は、生産者責任および高純度基準に整合した統合リサイクル・アップグレードサイクルにあり、特に運搬、MRF処理、検証済み報告を一括提供できる事業者にとって顕著である。WMは2026年7月に1億1,000万米ドル規模のデンバー地域リサイクル施設・運搬拠点を開設して処理能力を拡大し続けており、エビデンスパックで言及されているより広範な複数年にわたるリサイクル投資プログラム(2022年~2027年)は、近代化されたMRFネットワークへの持続的な資本配分を示している。エネルギー面では、埋立地ガスからRNGへの転換開発が、既存の処分基盤やクレジット制度に連動した収益化手段であり続けており、GFL EnvironmentalがOPAL Fuelsとともにアラバマ州およびジョージア州で新規RNGプロジェクトを推進していることがその裏付けとなっている。最後に、PFAS関連の取り扱いや文書化を含む有害廃棄物・新興汚染物質管理は、許可を受けた処理ネットワークと強固なコンプライアンスツールを備えた事業者にとってサービスラインのホワイトスペースを生み出している。これは、PFAS処分ガイダンスに関する2026年のEPAの動きや、大型自治体廃棄物焼却炉に対する大気規制の厳格化によって裏付けられている。
Recent Industry Developments in 北米固形廃棄物管理市場
- 2026年7月:Waste Management, Inc.は、1億1,000万ドル規模の施設を有するデンバー・イースト・リサイクリング施設・運搬拠点(コロラド州オーロラ)を開設した。この開設により、主要市場におけるリサイクル・運搬能力が拡大し、WMが自治体・商業由来の廃棄物フローを取り込む能力が強化され、分別実績指標が改善する。
- 2026年7月:Waste Management, Inc.は、コロラド州のHBS Trash Servicesの住宅・商業向け事業を買収した。この買収により、WMの住宅・商業廃棄物分野における地理的展開とサービスラインが拡大し、クロスセルの機会も見込まれる。
- 2026年7月:フィラデルフィア市衛生局(WM、Republic Services、ReWorldとともに)は、WM、Republic Services、Reworldに新規固形廃棄物処分契約を授与する計画を発表した。この自治体からの受注は、大手事業者にとっての収益機会を示すとともに、長期自治体廃棄物契約をめぐる競争環境を強化するものである。


北米固形廃棄物管理市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、北米における非有害固形廃棄物の管理から得られる収益をカバーしており、住宅、商業、産業、自治体の顧客に請求される、回収、運搬、中継、選別、リサイクル、堆肥化、埋立処分、廃棄物発電サービスを含む。
対象範囲外:液状排水サービス、および別個の許可・価格体系に従う規制対象有害廃棄物流の取り扱いは除外される。
セグメンテーション概要
- 製品タイプ別
- 廃棄物処理装置
- 廃棄物リサイクル・分別装置
- 廃棄物タイプ別
- 有害廃棄物
- 非有害廃棄物
- 収集タイプ別
- カーブサイドピックアップ
- 戸別収集
- 地域社会リサイクルプログラム
- エンドユーザー別
- 自治体廃棄物管理
- 医療
- 化学
- 鉱業
- 地域別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の中核的な境界を設定し、モデリング開始前に現実的な需要の基準点を構築するために用いられる。可視かつ測定可能な活動をモデルに反映させるため、公的な廃棄物発生・処分統計、政策シグナル、インフラ指標を使用する。
典型的な情報源には、米国EPA(自治体固形廃棄物およびリサイクル率)、Statistics Canada、メキシコのINEGIといった政府刊行物のほか、SWANAなどの団体による運営ベンチマークやガイダンス、埋立地ガスおよび廃棄物発電に関する文脈での米国EIAが含まれる。企業の年次報告書、投資家向けプレゼンテーション、地方自治体の調達文書は、サービス構成や価格動向の把握に役立つ。有料の購読サービスは、企業財務、リサイクル可能資源の出荷レベルでの貿易チェック、選別・処理設備に関連する特許調査に選択的に使用される。これらのデスクリサーチ情報源は例示であり網羅的ではなく、データ収集、検証、確認のために他の公開データセットや文書も参照される。
一次インタビューおよび調査
一次インタビューおよび調査は、対象範囲を検証し、地域的な価格設定の仕組みを理解し、公開データセットでは観察が難しい前提条件を検証するために用いられる。米国、カナダ、メキシコ全域の事業者、自治体・商業のバイヤー、施設管理者、業界専門家に聞き取りを行い、合計値が地域のティッピング料金パターン、契約構造、リサイクル経済性を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:29% | CXO:19% |
| ミドルティア:49% | 機能/部門リーダー:37% |
| 中小規模事業者:22% | マネージャー:44% |
市場規模算定と予測
市場規模算定は、廃棄物発生量、回収カバレッジ、埋立地・中継施設のスループット、リサイクルおよび有機物分別率を、観察された料金体系を適用することで支払対象サービスプールに変換する、トップダウン構築から始まる。これらの合計値は、主要自治体、中継施設、マテリアルリカバリー施設、埋立地ネットワークからのトン当たり価格や回収当たり価格のサンプルに数量を乗じるといった選択的なボトムアップ近似によって検証され、これにより外れ値やデータの欠落を調整するのに役立つ。
主要なモデル入力には、自治体固形廃棄物発生量および一人当たり動向、埋立地ティッピング料金および中継施設料金、処理経済性に影響を与えるリサイクル商品の価格サイクル、有機物プログラムの展開状況および参加水準、MRF、堆肥化施設、埋立地、廃棄物発電施設における能力増強が含まれる。予測にあたっては、料金エスカレーション条項、政策主導の分別シフト、商品価格感応度を反映するためにシナリオ分析を用い、その後、典型的な契約更新や許可取得のタイムラインの下で達成可能とインタビュー回答者が示す軌道に合わせて調整する。国やサービス分野についてボトムアップのデータポイントが欠落している場合は、代替の料金ベンチマークおよび施設密度を用いて補完し、その上でトン当たりの示唆される収益をより広範な地域レンジと再確認する。
データ検証と更新サイクル
検証は複数のクロスチェックを通じて行われ、最終的な数値が単一のデータセットに依存しないようにしている。報告された処分量、施設稼働率、発表された能力拡張、公共調達および許可記録から観察される料金レンジなどの独立したシグナルとモデル化された収益を比較し、大きな乖離があれば調査する。
最終確定前には、段階的なアナリストレビューを経て、価格設定、分別、施設に関する前提条件が想定範囲外となった場合は回答者に再度連絡を取る。レポートは年次で更新され、主要な規制変更、合併、リサイクル商品価格の急激な変動などの重大事象が発生した場合には中間更新が行われ、納品前の最終確認を実施することで、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによる北米固形廃棄物管理市場規模と他の公表推計との比較
固形廃棄物管理の公表市場規模は、同じ地域を対象としていても大きく異なって見えることがある。これは、非有害固形廃棄物サービスとより広範な廃棄物・環境カテゴリーとの境界が一貫して適用されていないためである。差異はまた、各社が通貨換算のタイミングをどう扱うか、料金エスカレーターをどう処理するか、商品価格に連動するリサイクル収益を平滑化するかスポット水準に近い形で扱うかといった点からも生じる。
価格ベンチマークとエスカレーション条項を更新し、処分量や施設スループットと照らし合わせて検証すると、その結果は、産業廃棄物や有害廃棄物の流れを混在させたより広範な集計値よりも低くなる傾向がある。この更新・検証の規律が、Mordor Intelligenceの2025年の値が763.8億米ドルに落ち着く理由のひとつである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 76.28 B (2025) | |
| 業界ニュースレターA | USD 215.00 B (2024) | この数値は、固形廃棄物を隣接するサービスラインと束ねる、より広範な廃棄物管理の対象範囲を用いているように見え、固形廃棄物のみを対象とする見方と比較して合計値が膨らんでいる。基準年も異なり、以前の料金水準や異なる通貨換算タイミングの慣行を反映している可能性がある。 |
| 市場概覧B | USD 813.58 B (2022) | この推計は、より広範なNAFTA型の定義に基づく業界収益の集計のように見え、非有害固形廃棄物サービスを超える追加的な廃棄物カテゴリーを含んでいる可能性がある。より古い基準年を用いることも、ティッピング料金、運搬料金、リサイクル収益の扱いがそれ以降変化しているため、結果に影響を与える可能性がある。 |
全体として、この差異は単一の算出手順ではなく、主に対象範囲とタイミングの違いによって説明される。当社の手法は、可視化された需要シグナルと再現可能な価格設定ロジックに一貫して追跡可能であり、これにより市場規模を時間の経過とともに施設の稼働状況や公開料金ベンチマークと照らし合わせやすくなっている。


レポートで回答されている主要な質問
2026年の北米固体廃棄物管理市場の規模はどのくらいですか?
市場は2026年に780億5,500万USDに達しており、2031年までに908億6,000万USDに達すると予測されています。
北米における固体廃棄物管理サービスの予測CAGRはどのくらいですか?
市場は2026年〜2031年の期間中にCAGR 2.98%を記録すると予測されています。
地域の廃棄物管理において収益をリードしている製品カテゴリーはどれですか?
廃棄物処理装置が2025年収益の59.85%を占めており、確立した埋立地・中間処理施設インフラに支えられています。
北米全体で最も急速に成長している廃棄物ストリームはどれですか?
有害廃棄物サービスは、PFASおよび医薬品に対する厳格な規制により、CAGR 3.22%という最強の成長を記録すると予測されています。
北米で最も急成長している市場はどの国ですか?
メキシコは都市化と新たな環境政策に牽引されて、2031年までCAGR 3.29%で拡大すると予測されています。
埋立地ガスプロジェクトへの投資を促進している要因は何ですか?
インフレ抑制法(IRA)、再生可能燃料基準(RFS)、低炭素燃料基準(LCFS)の下での重層的なインセンティブが、RNGの収率を財務的に魅力的なものにしています。
最終更新日:



