
北米即日配送市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 10.94 十億米ドル |
| 市場規模 (2026) | 11.59 十億米ドル |
| 市場規模 (2031) | 15.47 十億米ドル |
| 成長率 (2026 - 2031) | 5.92 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米即日配送市場分析
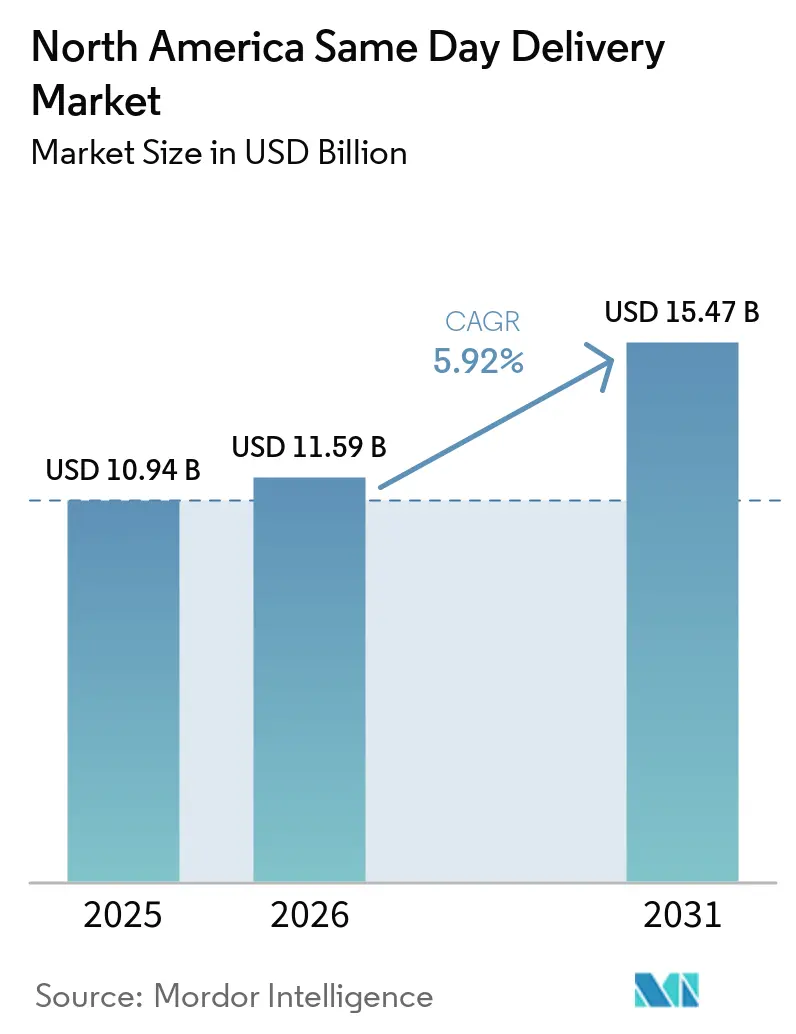
北米即日配送市場規模は2025年に10.94 ビリオン 米ドルと評価され、2026年の11.59 ビリオン 米ドルから2031年には15.47 ビリオン 米ドルに達すると予測されており、予測期間(2026年〜2031年)のCAGRは5.92%である。
この勢いは、24時間以内のフルフィルメントをプレミアムな付加サービスではなく標準として捉えるようになった消費者の行動変容によってもたらされており、この変化はパンデミック期間中に形成されたものでる。2020年から2021年にかけて都市部のマイクロフルフィルメントセンターへ行われた投資は、配送リードタイムを恒久的に短縮し、主要都市のほとんどで小売業者が4時間以内の到着を約束できるようにした。特にAmazonを中心とする民間小売ネットワークからの競争圧力は、大手荷主がラストマイル資産を垂直統合するにつれて市場の経済構造を再編し続けている。一方、州レベルのゼロエミッション規制が車両の電動化を加速させており、電動バンや二輪ロボットが混雑料金の上昇に対するコスト抑制手段として位置づけられている。深刻なドライバー不足や関税に起因する設備コストの上昇という構造的な逆風は依然として残っているが、AIを活用したルート最適化などの技術的手段がこれらの圧力の一部を相殺し始めている。
主要レポートの要点
- 輸送手段別では、道路ネットワークが2025年の北米即日配送市場シェアの50.41%を占め、航空貨物は2026年~2031年にかけて年平均成長率6.01%で拡大する見込みです。
- 貨物重量別では、軽量小荷物が2025年の北米即日配送市場規模の75.61%を占め、中量貨物は2026年~2031年にかけて年平均成長率5.58%で拡大しています。
- 配送先別では、国内配送が2025年に78.55%のシェアでトップを占め、国際ルートは2026年~2031年にかけて年平均成長率6.12%で成長する見込みです。
- エンドユーザー産業別では、電子商取引が2025年に52.68%の収益シェアを占め、オフライン卸売・小売業は2026年~2031年にかけて年平均成長率6.04%で推移する見込みです。
- 国別では、米国が2025年の地域収益の89.62%を占めていますが、メキシコは2026年~2031年にかけて年平均成長率7.52%で最も急速に成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新型コロナウイルス感染症後のB2C電子商取引量の爆発的増加 | +1.8% | 米国・カナダが中核、メキシコは新興 | 中期(2~4年) |
| マイクロフルフィルメントおよびストアからの出荷ネットワークを展開する小売業者 | +1.2% | 北米全域の都市部 | 短期(2年以内) |
| AIによる配送ルート最適化によるラストマイルコストの削減 | +0.9% | 米国の主要都市圏 | 中期(2~4年) |
| クイックコマース食料品・フードデリバリープラットフォームの急成長 | +0.7% | 高密度都市回廊 | 短期(2年以内) |
| 米国の保険者による即日処方薬配送義務化 | +0.5% | 米国49州 | 長期(4年以上) |
| 州の炭素価格制度による電気自動車・ロボット配送車両の普及加速 | +0.4% | カリフォルニア州、ワシントン州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新型コロナウイルス感染症後のB2C電子商取引量の爆発的増加
米国の小荷物取扱量は2024年に234億個に達し、これは住民1人当たり70個に相当し、この急増により即日配送への期待が主流に定着しました。Amazonだけでも農村部の配送拠点整備に40億米ドルを投じ、13,000の郵便番号エリアに4時間以内配送の地理的カバレッジを拡大しています。カナダの食料品プラットフォームもこの動向を反映しており、消費者の54%がサードパーティアプリを利用し、セクターの収益は2030年までに286億米ドルに達するペースで推移しています。これらの取扱量は、キャリアが利益率の圧縮と戦いながらも、ネットワーク稼働率と設備投資収益を支える予測可能な高密度の注文フローを生み出しています[1]。
マイクロフルフィルメントおよびストアからの出荷ネットワークを展開する小売業者
大型量販店チェーンは店舗のバックルームを自動化されたマイクロフルフィルメントハブに転用し、都市部の買い物客の多くから10マイル以内に在庫を配置しています。WalmartとTargetはすでにロボティクス対応の保管グリッドを展開しており、ピッキング時間を短縮し、閑散期に店舗の人員を再配置しています。このモデルは遠隔地の物流センターへの依存を低減し、在庫リスクを分散させることでサプライチェーンの回復力を高めます。その結果、実店舗の存在は負債とみなされていた状況から戦略的資産へと転換し、純粋な電子商取引競合他社との競争が激化しています[2]。
AIによる配送ルート最適化によるラストマイルコストの削減
Shipiumなどのプラットフォームはリアルタイムの交通情報、天候、ドライバーの稼働状況を取り込み、数分ごとに配送の約束を再計算することで、ラストマイルコストを最大25%削減しています。予測需要アルゴリズムは注文が入る数時間前にマイクロハブに在庫を配置し、初回配送成功率を高め、燃料費を抑制します。このコスト削減効果は賃金インフレや渋滞通行料の相殺に貢献し、低利益率の商品カテゴリーにおいても北米即日配送市場の経済的持続可能性を維持しています。
クイックコマース食料品・フードデリバリープラットフォームの急成長
2023年に始まった15分以内の食料品配送サービスは、ニューヨーク、トロント、ロサンゼルスにおいて成熟したルートで採算が取れるだけの注文密度を達成しています。ダークストアは2,000品目未満の在庫を保有しながら週8回転させ、超高速配送への期待に応えながら廃棄ロスを最小化しています。従来型の食料品店はクイックコマース専業者との提携または買収で対応しており、統合が加速する一方で消費者の選択肢が広がっています。
抑制要因の影響分析*
| 抑制要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドライバー不足と人件費の高騰 | −1.1% | 北米全域、都市部で深刻 | 短期(2年以内) |
| 都市部の渋滞料金と路上駐車管理に関する罰則 | −0.8% | 主要都市圏 | 中期(2~4年) |
| 目視外飛行(BVLOS)ドローン運航承認における連邦航空局の遅延 | −0.6% | 米国、カナダへの波及 | 長期(4年以上) |
| 2025年の米国関税によるバン部品価格の上昇 | −0.4% | 米国、国境を越えた影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ドライバー不足と人件費の高騰
北米の物流企業の38%が深刻なドライバー不足を報告しており、企業は座席を確保するために賃金、賞与、柔軟なスケジュール特典の引き上げを余儀なくされています。ギグエコノミープラットフォームが打撃を和らげていますが、品質管理と保険上の複雑さが生じ、1配送当たりのコストが上昇しています。小荷物仕分けロボティクスから、AIによって実現される広域ルート管理に至るまでの自動化投資は、人材制約の中でサービスレベルを維持するために不可欠となっています[3]。
都市部の渋滞料金と路上駐車管理に関する罰則
ニューヨークの渋滞課金は商業車1回の進入につき9米ドルを超えており、他の都市もこれに追随し、ラストマイル事業者に直接的なコストを積み重ねています。同時に、路上駐車に関するより厳格なルールにより、駐車したバンから玄関先までの歩行距離が延び、停車時間と時間当たりの人件費が増加しています。電気自動車への免除措置がキャリアのEV車両導入を促進していますが、初期投資コストと充電ロジスティクスは依然として障壁となっています[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
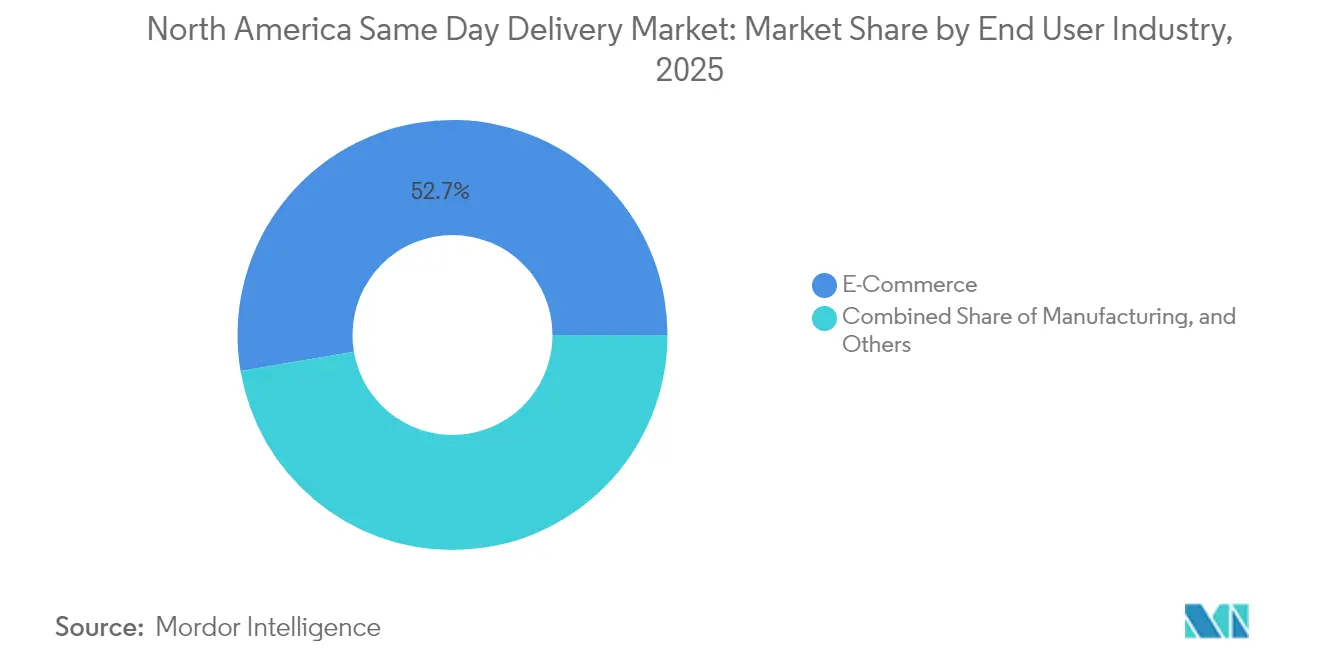
電子商取引がリード、オフライン小売が加速電子商取引プラットフォームは、買い物客が衣料品から電子機器まで日常的なニーズに対して数時間以内の玄関先配送を期待するようになったことから、2025年の収益の52.68%を維持しました。卸売・小売業(オフライン)は、実店舗チェーンが純粋な電子商取引の速度を不動産の負担なく模倣するストアからの出荷モデルを通じてローカル在庫を武器化するにつれて、2026年~2031年にかけて年平均成長率6.04%が見込まれる突出したセグメントです。
ヘルスケアにおける即日処方薬配送の政策主導型要件は、温度管理と保管連鎖の複雑さを加えており、認定クーリエ向けのプレミアムサービスニッチを切り開いています。一方、金融サービスの顧客は安全で時刻記録付きの書類輸送に引き続き高額を支払っています。各セクターにわたって、ルート密度の経済性が、北米即日配送市場が効率性を維持するために消費者需要と企業需要の混合バスケットにますます依存していることを示しています。

配送先別:
国内配送が市場を支え、国際配送が勢いを増す国内ルートは2025年に78.55%のシェアを獲得しており、これは書類手続きの簡素化と、即日配送の時計を狂わせる可能性のある通関保留がないことを反映しています。しかし、国境を越えるルートは活発化しており、国際取扱量は米国・メキシコ間のニアショアリング貿易の拡大を背景に、2026年~2031年にかけて年平均成長率6.12%で増加する見込みです。
両国間の貿易額は2024年に4,756億米ドルを超え、組立サイクル中に国境を複数回越える急送部品への需要を生み出しています。ラレドにおけるDSVの90万平方フィートの自動化ハブなどのインフラ整備は、通関滞留時間を1時間未満に短縮するよう設計されており、これは信頼性の高い即日サービスにとって重要な閾値です。USMCAの下での政治的調和が規制上の追い風を提供していますが、貨物盗難リスクと警備エスコートが特定の回廊における保険料を押し上げています。
貨物重量別:
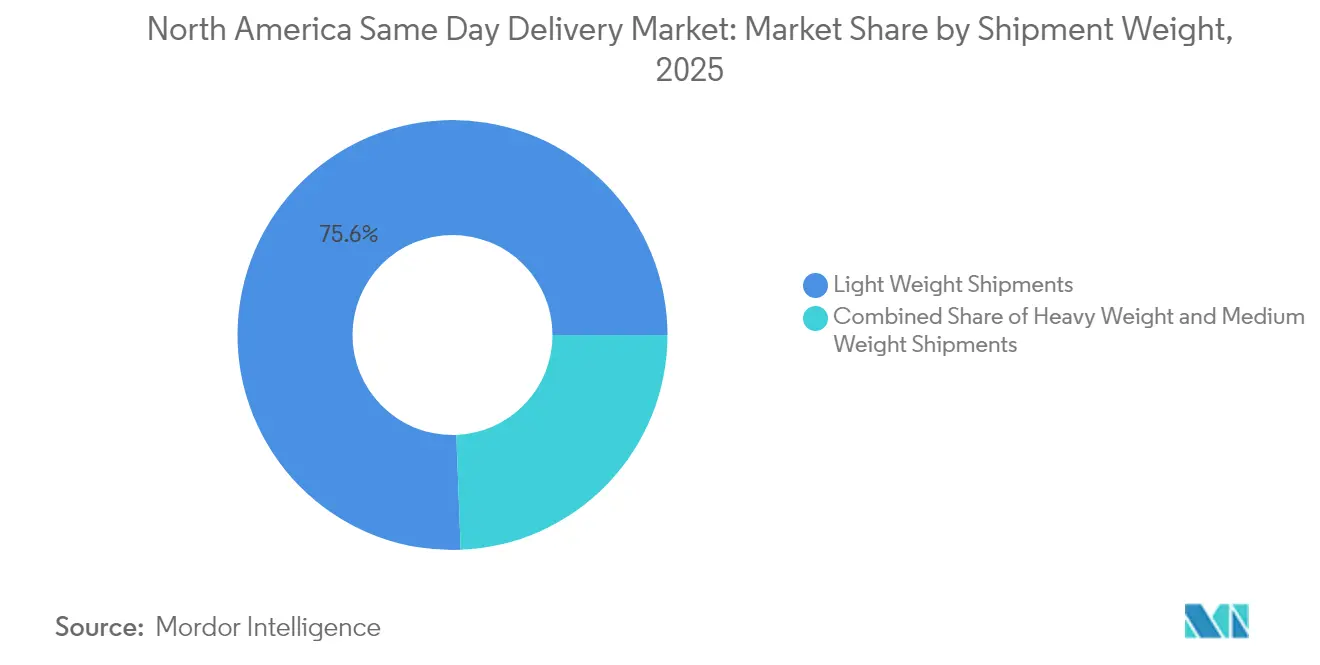
軽量小荷物が取扱量を牽引、中量貨物が有望軽量小荷物は2025年の北米即日配送市場収益の75.61%を生み出しており、分割バスケット型電子商取引注文に対する消費者の需要の高さを示しています。標準化された段ボールサイズとコンベヤー対応の重量により、高い仕分けスループットと高密度な都市ルーティングが実現し、1停車当たりのコストを管理可能な水準に保っています。中量貨物は取扱量の4分の1に過ぎませんが、製造業者やオフィス用品サプライヤーがジャストインタイム補充へと移行するにつれて、2026年~2031年にかけて年平均成長率5.58%という成長ストーリーを描いています。
この重量帯のシフトにより、キャリアは即日配送の約束を果たしながらドライバーを負傷から守るために、耐荷重棚と人間工学的機器への投資を迫られています。重量貨物カテゴリーは、緊急産業部品や大型家庭用品のニッチな領域にとどまっており、プレミアム料金がホワイトグローブ取り扱いをカバーしています。トラックの積載スペースと注文プロファイルのAIマッチングが改善されるにつれて、中量貨物はより多くの即日配送カバレッジを獲得し、稼働率曲線を引き締め、利益率をわずかに押し上げることが期待されています。
輸送手段別:
道路ネットワークが航空の速度優位にもかかわらず優位を維持道路輸送は2025年の北米即日配送市場シェアの最大部分である50.41%を占めました。広大な州間高速道路、柔軟なルーティング、成熟した配送バン車両が組み合わさり、地上輸送コストをあらゆる航空代替手段より低く抑えています。しかし、航空ソリューションは急速に拡大しており、このセグメントの2026年~2031年における年平均成長率6.01%は、高価値医薬品や電子機器の4時間以内の都市間配送に対する需要の高まりを反映しています。
航空の拡大は、自律型ドローンと都市型航空モビリティ回廊に関する規制の進展に依然として縛られています。目視外飛行承認が広がれば、特に渋滞が地上移動に時間的価値のペナルティを加える郊外・農村ルートにおいて、マイル当たりのコスト経済性が道路ベースのバンとの差を縮める可能性があります。そのため、道路事業者は稼働率を維持するためにAIディスパッチに投資しており、空港と不動産ファンドは未使用のハンガーをミニ仕分けハブに転換するために競い合っています。この結果として生じる輸送手段の組み合わせは、置き換えではなく共存を示唆しており、荷主はルートごとに最適な速度対コストのオプションを選択することになります。
地域分析
米国即日配送市場
米国即日配送市場は、2025年に地域全体の価値の89.62%を占め、引き続き北米市場の中核を担っています。これは、成熟したキャリアのネットワーク基盤と、スピードを最優先する消費者層によるものです。Amazonによる200拠点以上の地方配送ステーションの整備により、追加で120万平方マイルのエリアに4時間以内の配送カバレッジが拡大しています。一方、UPSのネットワーク縮小は、純粋な配送量よりも収益管理への注力が高まっていることを示しています。マンハッタンにおける都市部の混雑課金や、今後導入が予定される西海岸の有料道路回廊を受け、電動バンの導入が進んでおり、2024年以降のゼロエミッション・ドレイジトラック採用を義務付けるカリフォルニア州の先進クリーンフリート規制がこれを後押ししています。
メキシコ即日配送市場
国境の南側では、メキシコの2026年から2031年にかけての7.52%のCAGRが、ニアショアリングの魅力を裏付けています。DSVとMaerskは、自動車・電子機器部品の通関遅延を短縮するため、国境ゲートウェイの自動化に合計で約5億米ドルの設備投資を確約しています。それでも、ラレドにおける通関の中央値である1〜2時間が真の即日配送の信頼性を制約しており、最も高度なオペレーターのみが対応できるサービスプレミアムを生み出しています。セキュリティは依然として最重要課題であり、宅配フリートはGPSジオフェンシングと連邦警察の護衛に依存してレッドゾーン幹線道路を通過しており、リスク管理コストが運賃表に組み込まれています。
カナダ即日配送市場
カナダは規模こそ小さいものの、トロントおよびバンクーバーの都市圏密度に支えられた安定した需要を示している。フードデリバリー分野における2031年までのCAGR 7.17%は、ケベック州の規制上の二重性に対応するための冷蔵マイクロハブおよび多言語カスタマーケアセンターへの投資を促進している。州レベルのクリーン燃料補助金は、特に政府の持続可能性契約を対象とするラストマイル専門業者を中心に、電動バンの普及を加速させている。隣接する米国各州との国境を越えたシナジーにより、運送業者は技術および車両資産を両市場にわたって償却することが可能となっているが、二言語表示および通関自動化への対応が求められる。
競争環境
北米即日配送市場は、上位3社のAmazon、UPS、FedExが合わせて過半数のシェアを占める一方、機動力のある地域事業者からの侵食に直面するという統合の方向に向かっています。Amazonの垂直統合ネットワークは1日当たり1,710万個の小荷物を出荷し、25.6%のシェアを主張し、その小売取扱量を活用してサードパーティ料金を下回る価格を提示しています。従来の大手企業は戦略的な再編で対応しており、UPSが計画する2万人の人員削減と施設統合は、稼働率の低い郊外の配送拠点から固定費を削減することを目的としています。
技術が勝者を区別しており、ShipiumのAIスタックは数ミリ秒で複数のキャリアの中から選択し、オムニチャネル小売業者の遅延配送ペナルティを削減しています。車両の電動化も競争の場となっており、南カリフォルニアの車両に導入された70台のバッテリー電気トラックが60万マイルを走破し、運用上の実行可能性と厳格な排出規制への準拠の両方を証明しています。Excel Courierなどのニッチ事業者は、規制上の障壁が一般事業者を締め出すヘルスケアおよび金融サービス分野において防御可能なポジションを維持しています。
国境を越えた専業者はUSMCAが促進するフローを取り込むために規模を拡大しています。DSVの新しいラレドのスーパーハブは、1時間当たり2万個の小荷物を処理する自動仕分け機を誇り、これは置き換えた旧施設と比べて桁違いの増加です。OnTracなどの地域キャリアは施設拡張を通じて地理的リーチを拡大し、きめ細かいカスタマーサービスとカスタマイズされた価格体系を提供することで全国大手から取扱量を奪っています。
北米即日配送産業リーダー
-
FedEx
-
Amazon
-
USPS
-
OnTrac
-
United Parcel Service of America, Inc.(UPS)
- 注:主要企業の掲載順は順位を示すものではありません。
北米即日配送市場 このレポートでカバーされる企業
- Amazon
- Aramex
- DHL Group
- DTDC Express Limited
- Fastfrate Inc.
- FedEx
- International Distributions Services (including GLS)
- Jet Delivery Inc.
- OnTrac
- Spee-Dee Delivery Service, Inc.
- United Parcel Service (UPS)
- USPS
最近の産業開発事情 北米即日配送市場
- 2025年4月:Fastfrate GroupがASL Distributionをプレシジョン・パーセル・アンド・パッケージ・デリバリーズとして再ブランド化し、新技術と持続可能性への取り組みによりカナダのラストマイル配送能力を強化しました。
- 2025年3月:OnTracが33万4,000平方フィートの中西部施設を開設し、自動仕分けと冗長な幹線輸送レーンを追加することで主要都市圏への即日配送リーチを強化しました。
- 2025年2月:DSVがテキサス州ラレドに90万平方フィートの国境越えスーパーハブを開設し、米国・メキシコ間の小荷物フローを効率化するための通関事前審査ゾーンを整備しました。
- 2025年1月:Amazonが大型小荷物配送においてFedExとの複数年にわたる提携を拡大し、Amazonの取扱量の強みとFedExの重量貨物の専門知識を組み合わせました。
北米即日配送市場レポートの範囲
航空、道路、その他が輸送手段別セグメントとしてカバーされています。重量貨物、軽量貨物、中量貨物が貨物重量別セグメントとしてカバーされています。国内、国際が配送先別セグメントとしてカバーされています。電子商取引、金融サービス(銀行・金融サービス・保険)、ヘルスケア、製造業、一次産業、卸売・小売業(オフライン)、その他がエンドユーザー産業別セグメントとしてカバーされています。カナダ、メキシコ、米国が国別セグメントとしてカバーされています。セグメンテーション概要
| 航空 |
| 道路 |
| その他 |
| 重量貨物 |
| 軽量貨物 |
| 中量貨物 |
| 国内 |
| 国際 |
| 電子商取引 |
| 金融サービス(銀行・金融サービス・保険) |
| ヘルスケア |
| 製造業 |
| 一次産業 |
| 卸売・小売業(オフライン) |
| その他 |
| カナダ |
| メキシコ |
| 米国 |
| 北米その他 |
| 輸送手段 | 航空 |
| 道路 | |
| その他 | |
| 貨物重量 | 重量貨物 |
| 軽量貨物 | |
| 中量貨物 | |
| 配送先 | 国内 |
| 国際 | |
| エンドユーザー産業 | 電子商取引 |
| 金融サービス(銀行・金融サービス・保険) | |
| ヘルスケア | |
| 製造業 | |
| 一次産業 | |
| 卸売・小売業(オフライン) | |
| その他 | |
| 国 | カナダ |
| メキシコ | |
| 米国 | |
| 北米その他 |
市場の定義
- クーリエ・エクスプレス・小荷物 - クーリエ・エクスプレス・小荷物サービス(CEP市場とも呼ばれる)は、小型貨物(小荷物・パッケージ)の輸送を専門とする物流・郵便サービスプロバイダーを指します。(1)70キログラム/154ポンド未満の重量の貨物・小荷物・パッケージ、(2)企業顧客パッケージ(企業間取引(B2B)および企業消費者間取引(B2C))および個人顧客パッケージ(消費者間取引(C2C))、(3)非速達小荷物配送サービス(標準および繰り延べ)および速達小荷物配送サービス(日付指定エクスプレスおよび時間指定エクスプレス)、(4)国内および国際輸送の全体的な市場規模(米ドル)と市場取扱量(小荷物数)を把握しています。
- 人口統計 - 総アドレス可能市場の需要を分析するために、人口成長と予測が調査され、この産業トレンドに提示されています。性別(男性/女性)、開発地域(都市/農村)、主要都市などのカテゴリー別の人口分布と、人口密度や最終消費支出(成長率およびGDP比%)などの主要パラメータを表しています。このデータは、需要と消費支出の変動、および潜在的な需要の主要な集積地(都市)を評価するために使用されています。
- 国内クーリエ市場 - 国内クーリエ市場とは、調査対象地域(レポートの範囲に応じた国または地域)の境界内に発送元と配送先の両方があるCEP輸送を指します。(1)軽量貨物、中量貨物、重量貨物を含む70キログラム/154ポンド未満の重量の貨物・小荷物・パッケージ、(2)企業顧客パッケージ(B2BおよびB2C)および個人顧客パッケージ(C2C)、(3)非速達小荷物配送サービス(標準および繰り延べ)および速達小荷物配送サービス(日付指定エクスプレスおよび時間指定エクスプレス)の市場規模(米ドル)と市場取扱量(小荷物数)を把握しています。
- 電子商取引 - このエンドユーザー産業セグメントは、電子商取引事業者がオンライン販売チャネルを通じてクーリエ・エクスプレス・小荷物(CEP)サービスに費やす外部(アウトソーシング)物流費用を把握しています。範囲には(i)企業のオンライン顧客注文が履行されるサプライチェーン、(ii)製造地点から消費者への配送地点まで製品を届けるプロセスが含まれます。在庫管理(繰り延べおよび時間重要)、出荷、および流通の管理が含まれます。
- 輸出トレンドと輸入トレンド - 経済の全体的な物流パフォーマンスは、その貿易パフォーマンス(輸出と輸入)と正の有意な(統計的)相関があります。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易相手国が、主要な貿易・物流インフラ投資と規制環境の影響とともに分析されています。
- 金融サービス(銀行・金融サービス・保険) - このエンドユーザー産業セグメントは、銀行・金融サービス・保険(BFSI)プレーヤーがクーリエ・エクスプレス・小荷物(CEP)サービスに費やす外部(アウトソーシング)物流費用を把握しています。CEPは機密文書やファイルの輸送において金融サービス産業にとって重要です。このセクターの事業者は(i)金融取引(すなわち、金融資産の創出、清算、または所有権の変更を伴う取引)または金融取引の促進、(ii)金融仲介、(iii)年金保険および保険の引き受けによるリスクのプーリング、(iv)金融仲介、保険、および従業員給付プログラムを促進または支援する専門サービスの提供、(v)金融当局による通貨管理に従事しています。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性があり、一方で価格の下落は短期的な収益性の向上と消費者への最良の取引提供に向けた市場競争の激化をもたらす可能性があります。したがって、燃料価格の変動は調査期間にわたって研究され、その原因と市場への影響とともに提示されています。
- 経済活動別GDP分布 - 調査対象地域(レポートの範囲に応じた国または地域)の名目国内総生産(GDP)とその主要経済セクター別の分布が、この産業トレンドで研究・提示されています。GDPは物流産業の収益性と成長に正の相関があるため、このデータは物流需要への主要な貢献セクターを分析するための投入産出表・供給使用表と組み合わせて使用されています。
- 経済活動別GDP成長 - 調査対象地域(レポートの範囲に応じた国または地域)の主要経済セクター別の名目国内総生産(GDP)の成長が、この産業トレンドに提示されています。このデータは、すべての市場エンドユーザー(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されています。
- ヘルスケア - このエンドユーザー産業セグメントは、ヘルスケアプレーヤー(病院、クリニック、医療センター)がクーリエ・エクスプレス・小荷物(CEP)サービスに費やす外部(アウトソーシング)物流費用を把握しています。範囲には、医療用品・物資(手術用品・器具、手袋、マスク、注射器、機器を含む)の繰り延べおよび時間重要な輸送に関わるCEPサービスが含まれます。このセクターの事業者は(i)専ら医療ケアを提供するものを含み、(ii)訓練を受けた専門家によってサービスを提供し、(iii)必要な専門知識を持つ医療従事者の労働投入を含むプロセスを伴い、(iv)産業に含まれる従事者が保有する教育学位に基づいて定義されています。
- インフレーション - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、この産業トレンドに提示されています。このデータは、インフレ環境を評価するために使用されており、タイヤの価格、ドライバーの賃金・福利厚生、エネルギー・燃料価格、メンテナンスコスト、通行料、倉庫賃料、通関手数料、転送料、クーリエ料金など、物流運営コストの構成要素に直接影響を与えるため、サプライチェーンの円滑な機能において重要な役割を果たし、全体的な貨物・物流市場に影響を与えます。
- インフラ - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長、路面カテゴリー別道路延長分布(舗装対未舗装)、道路分類別道路延長分布(高速道路対幹線道路対その他の道路)、鉄道延長、主要港湾でのコンテナ取扱量、主要空港での取扱トン数などの変数が分析され、この産業トレンドに提示されています。
- 国際エクスプレスサービス市場 - 国際エクスプレスサービス市場とは、調査対象地域(レポートの範囲に応じた国または地域)の境界外に発送元または配送先があるCEP輸送を指します。(1)軽量貨物、中量貨物、重量貨物を含む70キログラム/154ポンド未満の重量の貨物・小荷物・パッケージ、(ii)地域間および地域内輸送の市場規模(米ドル)と市場取扱量(小荷物数)を把握しています。
- 主要産業トレンド - 「主要産業トレンド」と題されたレポートセクションには、市場規模の推定と予測をより適切に分析するために研究されたすべての主要変数・パラメータが含まれています。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)のパラメータの分析とともに、データポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーとともに提示されています。
- 主要戦略的動向 - 競合他社との差別化または一般的な戦略として使用するために企業が取る行動は、主要戦略的動向(KSM)と呼ばれます。これには(1)合意、(2)拡大、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれます。市場の主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが研究され、このセクションに提示されています。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争する上で重要です。物流パフォーマンスは、市場全体で採用されているサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響されます。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の物流パフォーマンスが調査期間にわたって分析・提示されています。
- 製造業 - このエンドユーザー産業セグメントは、製造業(ハイテク・テクノロジーを含む)プレーヤーがクーリエ・エクスプレス・小荷物(CEP)サービスに費やす外部(アウトソーシング)物流費用を把握しています。考慮されるエンドユーザープレーヤーは、主に材料や物質を化学的、機械的、または物理的に変換して新製品を製造することに従事する事業者です。物流サービスプロバイダー(LSP)は、サプライチェーン全体にわたる原材料の円滑な流れを維持し、完成品の流通業者またはエンドカスタマーへのタイムリーな配送を可能にし、ジャストインタイム製造のために原材料を顧客に保管・供給する上で重要な役割を果たしています。
- その他のエンドユーザー - その他のエンドユーザーセグメントは、建設、不動産、教育サービス、および専門サービス(行政、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)がクーリエ・エクスプレス・小荷物(CEP)サービスに費やす外部(アウトソーシング)物流費用を把握しています。物流サービスプロバイダー(LSP)は、機器や資源の輸送、機密文書やファイルの輸送など、これらの産業への/からの時間重要な物資や書類の信頼性の高い輸送において重要な役割を果たしています。
- 一次産業 - このエンドユーザー産業セグメントは、農業・漁業・林業(AFF)および採掘産業(石油・ガス、採石・鉱業)プレーヤーがクーリエ・エクスプレス・小荷物(CEP)サービスに費やす外部(アウトソーシング)物流費用を把握しています。考慮されるエンドユーザープレーヤーは(i)主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚・その他の動物の収穫、および関連する支援活動の提供に従事する事業者、(ii)石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業者です。ここで、物流サービスプロバイダー(LSP)は(i)製造業者またはサプライヤーから生産者への投入物(種子、農薬、肥料、機器、水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物、農業製品)の円滑な流れのための調達、保管、取り扱い、輸送、流通活動において重要な役割を果たし、(ii)上流から下流までのすべての段階をカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、精製・加工製品の輸送において重要な役割を果たしています。これには、輸送または保管される商品の保存期間に応じて必要に応じた温度管理および非温度管理物流の両方が含まれます。
- 生産者物価インフレ - これは生産者の観点からのインフレを示しており、一定期間にわたって産出物に対して受け取る平均販売価格を表しています。生産者価格指数の年間変化(前年比)は、「インフレーション」産業トレンドにおいて卸売物価インフレとして報告されています。卸売物価指数(WPI)は最も包括的な方法で動的な価格変動を把握するため、政府、銀行、産業界、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされています。このデータは、インフレ環境をより深く理解するために消費者物価インフレと組み合わせて使用されています。
- セグメント別収益 - セグメント別収益は、市場の主要プレーヤー全員について三角測量または計算され、提示されています。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査の基準年に企業が獲得したクーリエ・エクスプレス・小荷物(CEP)市場固有の収益を指します。これは、企業が年次報告書やウェブページで報告した財務情報、サービスポートフォリオ、従業員数、車両規模、投資、進出国数、主要関心経済圏などの主要パラメータの研究・分析を通じて計算されます。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが利用され、業界・専門家とのインタラクションを通じて検証されています。
- 輸送・保管セクターのGDP - 輸送・保管セクターのGDPの価値と成長は、貨物・物流市場規模と直接的な関係があります。したがって、この変数は調査期間にわたって研究され、価値(米ドル)およびGDP総額に占めるシェア%として、この産業トレンドに提示されています。データは、投資、開発、および現在の市場状況に関する簡潔で関連性の高いコメンタリーによって補完されています。
- 電子商取引産業のトレンド - インターネット接続の強化とスマートフォン普及率の急上昇、および可処分所得の増加が相まって、世界的に電子商取引市場の目覚ましい成長をもたらしました。オンライン購買者は注文の迅速かつ効率的な配送を求めており、特に電子商取引フルフィルメントサービスを中心とした物流サービスへの需要が増加しています。したがって、調査対象地域(レポートの範囲に応じた国または地域)の電子商取引産業における総商品取扱高(GMV)、過去および予測成長、主要商品グループの内訳が分析され、この産業トレンドに提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的な流れと、製造された製品の流通業者・消費者への輸送を確保します。両産業の需要と供給は高度に相互連関しており、シームレスなサプライチェーンにとって重要です。したがって、総付加価値(GVA)、GVAの主要製造セクター別内訳、および調査期間にわたる製造業の成長が分析され、この産業トレンドに提示されています。
- 卸売・小売業(オフライン) - このエンドユーザー産業セグメントは、卸売業者と小売業者がオフライン販売チャネルを通じてクーリエ・エクスプレス・小荷物(CEP)サービスに費やす外部(アウトソーシング)物流費用を把握しています。考慮されるエンドユーザープレーヤーは、主に商品の卸売または小売(一般的に変換なし)に従事し、商品の販売に付随するサービスを提供する事業者です。物流サービスプロバイダー(LSP)は、資材調達、輸送、注文履行、倉庫保管・貯蔵、需要予測、在庫管理などの活動をカバーし、生産拠点から流通業者、最終的にはエンドカスタマーへの物資と完成品の信頼性の高い輸送において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| 軸重 | 軸重とは、特定の車軸に接続された車輪を通じて道路に加わる総荷重(重量)を指します。世界中に軸重監視を確保するシステムが存在しており、関係する規制当局が定めた制限を超えると罰則・罰金が科される可能性があります。道路による貨物輸送において、軸重制限に関する知識は(i)利益を最大化するための最適な積載、(ii)制限を超えることおよびそれに伴う罰金の回避、(iii)車両の摩耗・損傷の回避、(iv)顕著な公共の維持・修繕コストをもたらす舗装への損傷の回避、(v)より良いターンアラウンドタイムの達成に使用できるため、コストの重要な決定要因となり得ます。 |
| バックホール | バックホールとは、輸送車両が元の目的地から元の出発地点に戻る移動であり、地域の貨物エコシステムの可視性に応じて、満載、部分積載、または空荷のトラック積載(全行程または一部)を含む場合があります。この点において、原産地への空コンテナの輸送(デッドヘッディングとも呼ばれる)も、地域全体のコンテナ不足によるコスト上昇と最適化されていない利益ポテンシャルの達成を考慮すると、重要な要素です。一般的に、キャリアは帰り荷の貨物を確保するためにバックホールに割引を提供します。 |
| 船荷証券(BOL) | 船荷証券は、キャリアが荷主に対して貨物の受領を確認するために発行する法的契約書類であり、両当事者間の運送契約の証拠となります。大まかに言えば、(i)運搬される貨物の種類、数量、その他の仕様、(ii)目的地、および輸送の条件、(iii)輸送を処理するために必要なすべての情報を持つキャリアとドライバー(保険および通関目的に使用可能)、(iv)荷物が損傷なく荷受人に出荷する準備ができているという保証を詳述しています。この点において、ハウス船荷証券(HBL)は、輸送のための品目の受領を確認するために貨物フォワーダーまたは非船舶運航業者(NVOCC)が発行する書類です。複数の荷主からの輸送が関わる場合、マスター船荷証券(MBL)が関与する場合があり、これはキャリアが取り扱うすべての輸送(共通の目的地への)の統合版であり、キャリアから貨物フォワーダーまたは荷主(輸送を予約した者に応じて)に発行される場合があります。 |
| バンカリング | バンカリングとは、船舶の推進システムに動力を供給するための燃料を供給するプロセスです。これには、利用可能な船内タンク間での燃料の積み込みと分配のロジスティクスが含まれます。この点において、(i)バンカー燃料は技術的には船舶で使用されるあらゆる種類の燃料油を指します。その名称は、船舶や港湾での保管容器に由来しており、蒸気機関の時代には石炭バンカーでしたが、現在はバンカー燃料タンクとなっています。(ii)バンカーとは、燃料を保管するための船内のスペース(タンク)を指します。(iii)バンカートレーダーとは、バンカー(燃料)の取引を行う人物を指します。(iv)バンカーコールとは、貨物船がバンカー油または物資を補給するために港に停泊または接岸する際に行われます。(v)バンカリングサービスとは、要求された品質と数量のバンカーを船舶に供給することです。バンカリングは、船会社がバンカーコストの変動の影響を相殺するために適用するバンカー拠出金(BUC)/燃料調整係数(FAF)/バンカー調整係数(BAF)が荷主に適用される運賃率の観点から重要です。 |
| カボタージュ | ある国に登録された車両による輸送で、別の国の国内領土で行われるもの。カボタージュ法は、国内貨物輸送を自国に登録された、場合によっては建造・乗組員が配置された車両で行うことを義務付ける場合がありますが、規制は産業・商品グループ・国によって異なり、外国登録車両がサービスを提供できるカボタージュの最大許容割合を指定する場合があります。 |
| Cコマース | コラボレーティブコマース(Cコマースとも呼ばれる)は、(i)取引コミュニティ(産業、産業セグメント、サプライチェーン、またはサプライチェーンセグメント)全体にわたる企業の内部人員、ビジネスパートナー、顧客間の電子的に可能なビジネスインタラクションを表し、(ii)新技術を効率的に使用することでグローバル経済を活用するためのサプライ・流通チャネルの最適化です。Cコマースの利点には、(i)組織の効率性と収益性の最大化、(ii)企業が協力できるようにするための物理的チャネルとの技術統合、(iii)ウェブを仲介として使用した在庫や製品仕様などの情報交換の増加、(iv)より広い視聴者にリーチすることによる競争力の向上などが含まれます。ピアツーピアコマースとも呼ばれるCコマースの例には、(i)消費者が互いにものを貸し借りできる企業、またはMeta(旧Facebook)マーケットプレイスのような中古品の販売を可能にするマーケットプレイス、(ii)DoorDashがMcDonald'sやChipotleなどの多くの全国ブランドと提携してファストフードデリバリーを提供し、Cコマースにビジネスモデルを構築したことが挙げられます。その後、レストランから小売業者へとデリバリーサービスを拡大し、企業向けのドライバー「フリート」も提供しています。 |
| クーリエ | パッケージ・小荷物・輸送物(70キログラムまで)を配送するビジネス・企業で、商業契約ベースで国内または国際的に、迅速なドアツードアの集荷・配送サービスを含みます。例として、DHL Group、FedEx、United Parcel Service of America, Inc.、USPS、International Distributions Services、J&T Express、SF Expressなどが挙げられます。 |
| クロスドッキング | クロスドッキングとは、入荷配送車両から荷物を降ろし、従来の倉庫物流慣行を省略して時間とコストを節約しながら、材料を直接出荷配送車両に積み込む物流管理の慣行です。入荷と出荷の両方の動きの緊密な同期が必要です。倉庫保管・貯蔵(および関連する付加価値サービス)に関するコスト削減において非常に重要です。 |
| クロストレード | 第三国に登録された車両によって行われる2つの異なる国間の国際輸送。第三国とは、積載・乗船国および荷降ろし・下船国以外の国を指します。クロストレード法は、国際貨物輸送をそれぞれの国の登録車両、場合によっては建造・乗組員が配置された車両で行うことを義務付ける場合がありますが、規制は産業・商品グループ・国によって異なり、外国登録車両がサービスを提供できるクロストレードの最大許容割合を指定する場合があります。 |
| 通関 | 税関を通じて貨物を申告・通関するプロセス。輸入許可証・許可書の提示、輸入関税の支払い、貨物の性質に応じたその他の必要書類など、税関による貨物の通関に関わる手続きが含まれます。この点において、通関業者とは、貨物の輸入業者および輸出業者を代理して行動するために当該国の関係省庁から認可を受けた個人または企業を指します。 |
| 危険物 | 危険物(または有害物質、HAZMAT)には、可燃性液体・固体、ガス(圧縮、液化、加圧下で溶解)、腐食性物質、酸化性物質、爆発性物質・製品、水と接触すると可燃性ガスを放出する物質、有機過酸化物、毒性物質、感染性物質、放射性物質、その他の危険物・製品が含まれます。 |
| ファーストマイル配送 | ファーストマイル配送とは、(i)貨物・輸送物・積荷・クーリエ輸送の最初の段階、(ii)商人の施設または倉庫から次のフルフィルメントセンター・倉庫・ハブへの商品の輸送(そこから商品が転送される)、(iii)地域の物流センターから店舗への商品の出荷(小売業者の場合)、(iv)工場または製造施設から物流センターへの完成品の輸送(製造業者の場合)、(v)エンドカスタマーの自宅または店舗からの商品の集荷とその後の倉庫または保管場所への移動(引越し・梱包業者)、(vi)小売業者から商品が集荷され、エンドカスタマーへの配送のためにサードパーティ物流プロバイダーまたはクーリエサービスプロバイダーに転送されるプロセス(電子商取引)を指します。パッケージが次の倉庫またはクーリエのハブに到着すると、顧客の玄関先に届くまで仕分けされ、さらに輸送されます。例えば、UPSをクーリエとして選択した場合、ファーストマイル配送は製造業者・小売業者の倉庫からUPSの倉庫・フルフィルメントセンターへの製品の配送となります。 |
| ラストマイル配送 | ラストマイル配送とは、小荷物が輸送ハブ(倉庫、物流センター、またはフルフィルメントセンター)から最終目的地(通常は個人宅・小売店・企業、または宅配ロッカー)に移動される配送プロセスの最後のステップを指します。これはファーストマイル、ミドルマイル、ラストマイル配送の全プロセスに関わる総コストの約半分を占めますが、商品、ビジネスモデル、その他の要因によって輸送ごとに異なる場合があります。 |
| ミルクラン | ミルクランとは、物流に適用されたリーン管理原則を使用して、さまざまなサプライヤーから1人の顧客に混載貨物を輸送するために使用される配送方法です。各サプライヤーが1人の顧客のニーズを満たすために毎週トラックを送る代わりに、1台のトラック(または車両)がサプライヤーを訪問してその顧客の荷物を集荷します。この輸送方法は、1台のタンカーが複数の酪農場から牛乳を集荷して牛乳加工会社に配送するという酪農業の慣行からその名称を得ています。ミルクランは物流を処理するより効率的な方法となり得ますが、適切な計画が必要です。ルートに異なる企業の製品が含まれる場合、コスト分担や協力的な配送手配のその他の側面についての合意が必要です。グループがこれらの問題を解決すれば、この配送方法は運営コストとリソースをプールすることで全員の時間とコストを節約できます。 |
| 多国間混載 | 多国間混載(MCC)は、複数の原産国からの貨物を統合してフルコンテナロード(FCL)を構築するコスト効率の高いソリューションです。MCCは、複数の国から少量の商品を輸入しているが、より経済的なFCL運賃を活用したい企業に最も適しています。コスト面以外の利点には、(i)各原産地から最終目的地への物流を心配することなく、より広い範囲の原産国からサプライヤーを選択できる柔軟性、(ii)ビジネス運営のために多くの異なる国から最も適したサプライヤーを選択できる能力が含まれます。MCCによる調達オプションの拡大は、競争的なグローバル市場で必要な柔軟性を提供します。 |
| Qコマース | Qコマース(クイックコマースとも呼ばれる)は、通常1時間未満の迅速な配送に重点を置く電子商取引の一種です。Qコマースサービスを提供する企業は、垂直統合モデルを持つ場合もあれば、サードパーティの配送プラットフォーム(アウトソーシング物流)を使用する場合もあります。利点には(i)競争力のある独自の強み、(ii)より高い利益率を得る可能性、(iii)より良い顧客体験、(iv)製品の確実な入手可能性、(v)トレーサビリティ、(vi)スケーラビリティが含まれます。 |
| リバースロジスティクス | リバースロジスティクスとは、顧客から販売者または製造業者に商品を戻すサプライチェーン管理の一種であり、循環経済の原則(3R)、すなわちリサイクル、再利用(転用、再販)、削減または修理を含む場合があります。この点において、リバースコマース(またはリコマース)とは、再利用、リサイクル、または再販する買い手に対して、物理的またはオンラインのマーケットプレイス・流通チャネルを通じて以前に所有されていた品目を販売することです。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因が利用可能な過去の市場数値に対してテストされます。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目ベースです。インフレーションは価格設定の一部とみなされ、平均販売価格(ASP)は各国の予測期間全体にわたって変動します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、レベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム


