
北米建設市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.69 兆米ドル |
| 市場規模 (2026) | 3.89 兆米ドル |
| 市場規模 (2031) | 5.06 兆米ドル |
| 成長率 (2026 - 2031) | 5.42 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米建設市場分析
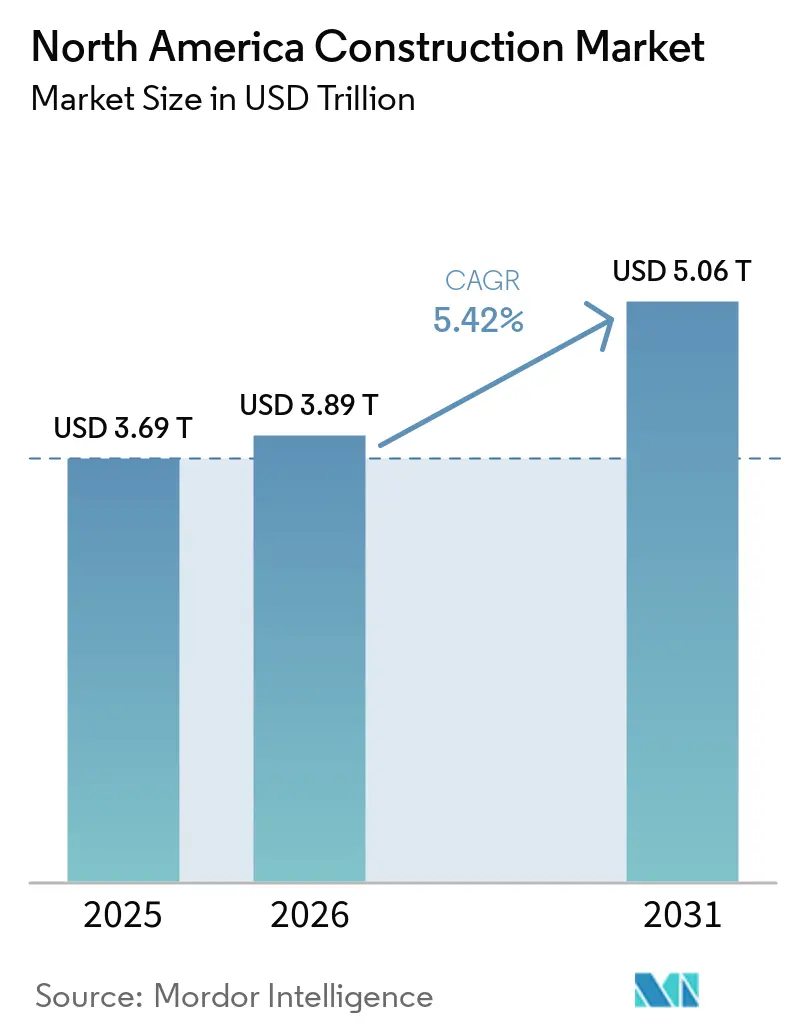
北米建設市場規模は2026年にUSD 3.89兆と推定され、2025年の価値であるUSD 3.69兆から成長し、2026年~2031年にかけて5.42%のCAGRで拡大し、2031年にはUSD 5.06兆に達する見通しです。公共刺激策、米国住宅サイクルの回復、データセンター建設の急増、および積極的な電力網強化義務が需要パターンを再定義し、活動を日常的な補修から専門的なスキルセットを要する能力構築プロジェクトへとシフトさせています。Flatiron-Dragadosの合併および同様の大規模統合は競争の激化をもたらし、一方でプレファブリケーションおよびマス・ティンバー工法が慢性的な熟練労働者不足のなかでスケジュールの確実性を求める建設業者の間で勢いを増しています。半導体製造、再生可能エネルギー、および強靭化アップグレードに関連する連邦および州の奨励策が民間の共同投資を拡大させ、重要な工種における供給を逼迫させ、入札価格を押し上げています。同時に、気候に起因する保険料の上昇と電子許可申請の滞留が地域的な逆風を生み出しており、企業はマージン確保のためにこれらに対処する必要があります。
主要レポートの要点
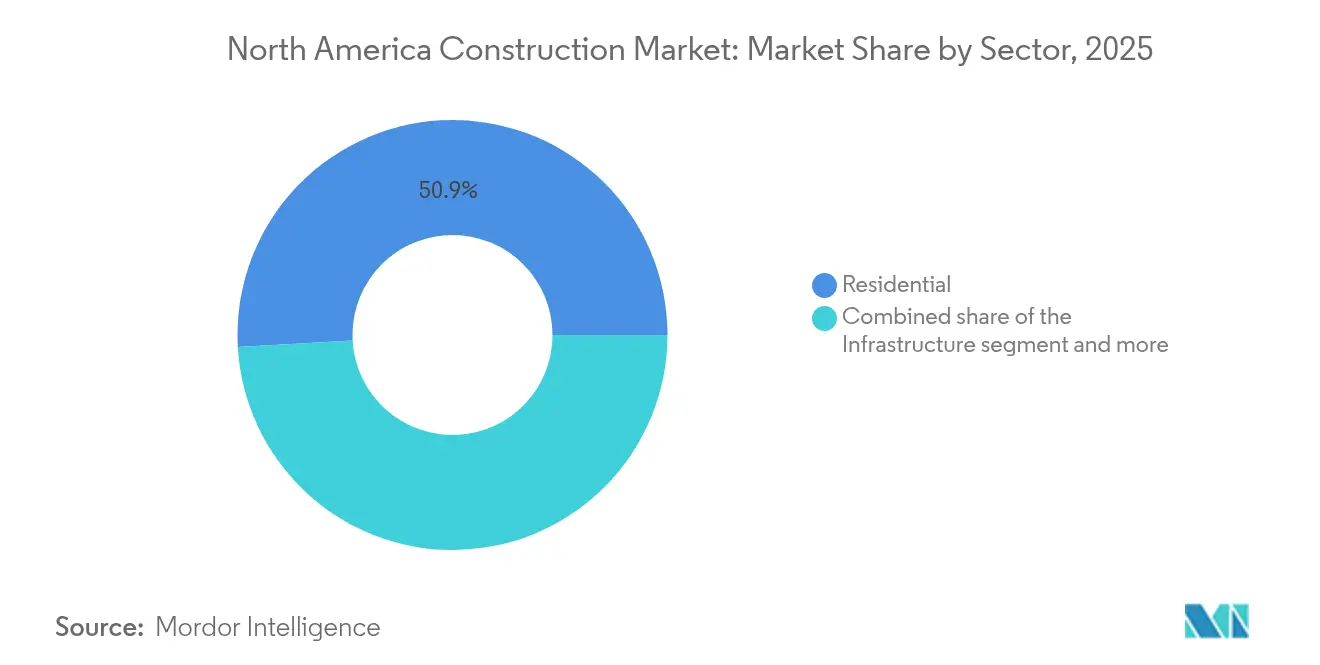
- セクター別では、住宅セクターが2025年の収益の50.88%を占め、一方でインフラは2031年までに7.67%のCAGRでリードすると予測されています。
- 建設タイプ別では、新規建設が2025年の北米建設市場において69.35%のシェアを獲得し、改修は2031年にかけて6.44%のCAGRで拡大しています。
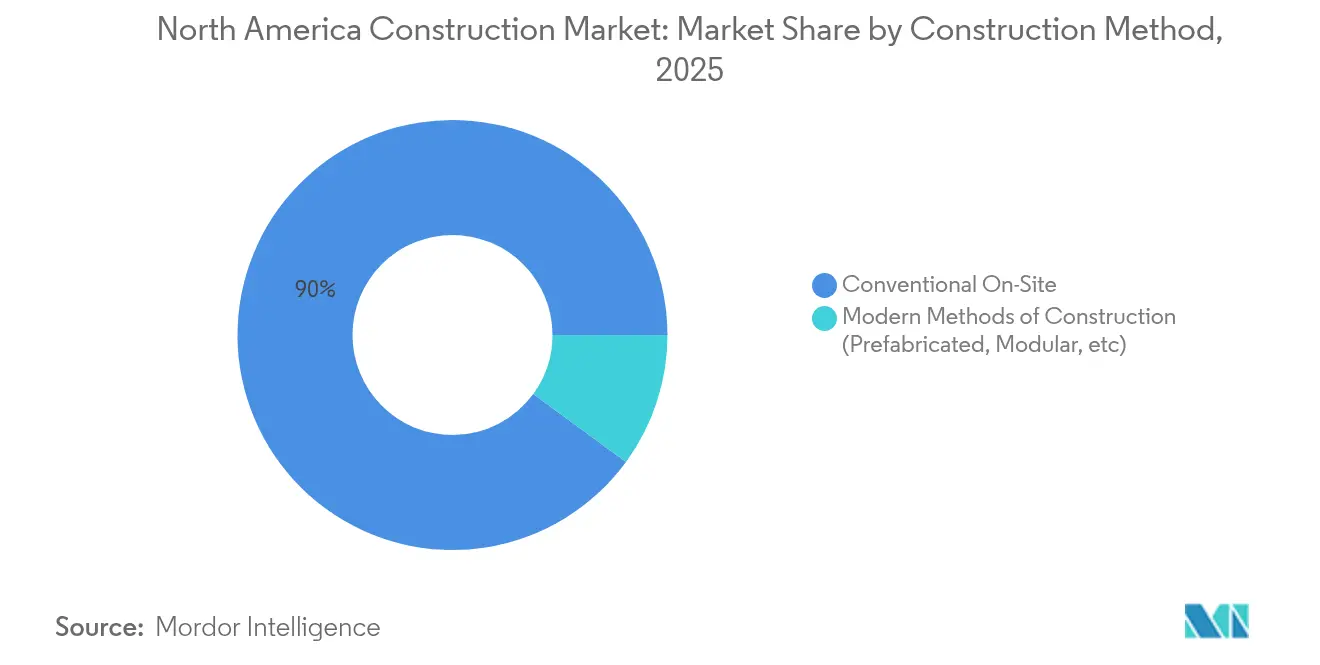
- 建設工法別では、従来型現場施工が現在の活動の89.95%を占めているものの、現代的建設工法は8.76%のCAGRで拡大しています。
- 投資源別では、民間資本が2025年の支出の75.25%を占め、刺激策プログラムの展開に伴い公共資金調達は6.7%のCAGRで成長する見込みです。
- 地域別では、米国が2025年の収益の84.05%を占め、カナダは2031年にかけて6.12%のCAGRで地域をリードすると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (~)% CAGRへの予測インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 米国およびカナダの拡張的インフラ刺激策 | +1.8% | 米国およびカナダ、メキシコへの波及 | 中期(2~4年) |
| 住宅ローン金利低下による一戸建て住宅着工件数の回復 | +1.2% | 主に米国、カナダへの中程度のインパクト | 短期(2年以内) |
| データセンター建設の急増による産業・電力需要の拡大 | +1.0% | 米国中心、カナダへ拡大 | 中期(2~4年) |
| 保険会社により義務付けられた電力網強化およびマイクログリッド改修 | +0.8% | 米国山火事地域、全国へ拡大 | 長期(4年以上) |
| スケジュール短縮とCO₂削減をもたらすマス・ティンバーおよびモジュール工法 | +0.4% | カナダが先行、米国での採用が加速 | 長期(4年以上) |
| 米国・カナダ・メキシコのゲートウェイに沿ったニアショアリング主導の産業回廊 | +0.6% | 国境貿易回廊 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
米国およびカナダの拡張的インフラ刺激策(IIJA、CHIPS、IRA)
IIJA、CHIPSおよび科学法、ならびにインフレ抑制法などの連邦法は、輸送、半導体工場、クリーンエネルギー資産に数千億ドルを投じており、大規模土木建設業者のために複数年にわたる受注残を創出しています。IJIAだけですでに4万件以上のプロジェクトが発注されており、これは周期的な路面補修から先進材料とデジタルプロジェクト管理を要する変革的建設への構造的な需要シフトを裏付けています。カナダの州はUSD 580億の官民パートナーシップに支えられたUSD 2,310億の主要プロジェクトを計画することでこの動きに追随しており、国境を越えた能力制約が持続することを確かなものにしています。連邦建設投資の1ドルに対してチップ製造のような分野では約3ドルの民間資金が集まるため、刺激策の効果は当初の予算措置をはるかに超えて波及し続けます。EPCの納品とコンプライアンス報告が可能な建設業者が、このパイプラインを最大限に収益化するうえで最も有利な立場にあります。
住宅ローン金利低下による一戸建て住宅着工件数の回復
2026年に見込まれる住宅ローン金利の低下は、一戸建て住宅着工件数を101万戸へと緩やかに回復させ、集合住宅の開発業者が資金調達の摩擦に直面するなかでも北米建設市場に安定性を加えます。需要は、中古住宅の在庫が逼迫するなかで買い手を新築物件へと向かわせる150万戸の構造的住宅不足から生じています。土地の制約があるメトロポリタンエリアのビルダーは価格決定力を持ちますが、供給過剰の地域では値引きとマージン圧縮が見られます。規制コストが現在の成約価格の24%を占めるものの、信用スプレッドの緩和がこの負担を部分的に相殺し、安定的な生産を支えるはずです。このセグメントの底堅さは、オフィスの開発パイプラインが後退するなかで建設業者に対してボリュームヘッジを提供します[1]。
データセンター建設の急増による産業・電力需要の拡大
人工知能ワークロード、エッジコンピューティングアプリケーション、およびハイパースケールクラウドの成長により、データセンター建設活動は2024年に70%増加し、当地域で最も急成長している商業サブセクターを形成しています。コロンバスからカルガリーまで、安価な土地と堅牢な変電所を有するセカンダリーメトロが設計施工のホットスポットとして台頭しています。プロジェクトには冗長な400kV線路、精密空調、および限られた建設業者プールのみが供給できる電磁シールドが必要であり、プレミアムマージンを生み出しています。電力会社は送電強化にUSD 20億を投資しており、EPCの受注残を積み増しています。ゼロカーボン調達に連動した州税制優遇措置がコロケーション改修をさらに促進し、今後10年間にわたって勢いを持続させています。
保険会社により義務付けられた電力網強化およびマイクログリッド改修
山火事や台風による損失が保険会社を駆り立て、補償の前提条件として強靭化機能を要求するようになっています。PG&Eの2025年山火事緩和計画やカリフォルニア州初のコミュニティマイクログリッドなどのプログラムは、地中化、区分化、およびバッテリーバックアップ型のアイランディングソリューションが電力網の稼働継続性を維持できることを実証しています。1物件あたりUSD 2,000からUSD 100,000に及ぶ改修費用は、安定的な専門建設の需要を創出しています。リスク加重保険料が今や強靭化スコアを反映しているため、アップグレードを先送りにするオーナーは保険料の上昇に直面し、分散型エネルギー統合に精通したエンジニアや建設業者への需要を押し上げています[2]。
抑制要因インパクト分析*
| 抑制要因 | (~)% CAGRへの予測インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 熟練労働者不足による入札価格の上昇 | -1.4% | 北米全域、専門工種において深刻 | 短期(2年以内) |
| 集合住宅およびオフィス開発における高い資金調達コスト | -0.9% | 米国の都市中心部、カナダへの中程度のインパクト | 中期(2~4年) |
| 気候リスク保険料の変動性 | -0.6% | 米国のハリケーンおよび山火事地域 | 長期(4年以上) |
| 主要都市における電子許可申請の滞留による着工遅延 | -0.4% | 米国およびカナダの主要都市圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練労働者不足による入札価格の上昇
2024年に予測される50万1,000人の労働者不足が、機械・電気・配管サブコントラクターに記録的な時間外労働と高騰する人材紹介費をもたらしました。建設労働者の20%以上が55歳以上であり、退職の崖が高まっています。カナダは2034年までにさらに23万1,000人の技能労働者を必要とし、米国の制約を反映しています。人手不足のため建設業者は仕事を断らざるを得ない、またはスケジュールを延長せざるを得ない状況に追い込まれ、入札価格の上昇とオーナーのコンティンジェンシーの侵食を招いています。新たな見習い制度の奨励策が2027年以降に圧力を緩和するかもしれませんが、短期的な供給ギャップは依然として深刻です。
集合住宅およびオフィス開発における高い資金調達コスト
政策緩和が見込まれるものの、現在の資本調達コストは依然としてゲートウェイ都市のタワーの負債返済カバレッジ比率に下方圧力をかけています。集合住宅の着工件数は2025年に11%減少した後、安定化すると予測されており、他の分野での増加量を部分的に相殺しています。オフィス開発業者は空室率が高止まりするなかさらなる苦境に立たされており、融資機関はより高いプレリース契約と金利準備金を要求しています。建設ローンの組成金利と将来の永続的融資との間のミスマッチがリファイナンスリスクを高め、投機的プロジェクトを抑制し、稠密な都市コアにおける北米建設市場のパイプラインを抑圧しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
インフラが長期的成長を牽引インフラは7.67%のCAGRで他のすべてのセクターを上回る成長が見込まれており、住宅部門が2025年の最大シェアを維持しているにもかかわらず、その勢いは際立っている。IIJAの下で資金調達された道路、橋梁、および交通機関プロジェクトは、予測可能な複数年にわたる作業フローを生み出し、土木クルーをフル稼働状態に保っている。エネルギーおよびユーティリティ建設は、バッテリー貯蔵義務と連動した送電網強化への20億米ドルの支出に支えられており、空港ターミナルは2025年度の連邦補助金として28.9億米ドルを引き付けている。
住宅需要は一戸建て住宅の回復と慢性的な在庫不足に左右されており、一戸建て住宅に関連する北米建設市場規模は2026年に4%拡大し、インフラ労働力プールに留まる可能性のある熟練労働者を吸収すると予測されている。この回復は、建設業者が持続的な住宅不足と改善する住宅取得可能性の条件に対応するにつれて、北米住宅建設市場を強化している。商業部門のパフォーマンスはまちまちであり、データセンターの床面積は急増しているが、オフィスタワーは空室率上昇による停滞に直面している。ニアショアリングに関連する産業建設は小売客足の減少を部分的に相殺しており、北米建設市場の複雑ではあるが概して上昇傾向にある軌跡を統合している。
注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます
建設タイプ別:
改修が加速新規建設は依然として2025年の収益の69.35%を占めているものの、老朽化資産とサステナビリティ改修を背景に改修はより速い成長を示しています。炭素価格付けルールに直面するビルオーナーは、取り壊して建て替えるよりも電化、スマートコントロール、および強靭化機能を組み込んだ改修を好みます。保険会社が義務付けた山火事強靭化だけで年間USD 40億超の改修機会を生み出し、2031年にかけて改修分野の北米建設市場規模を着実に引き上げています。
半導体工場や物流ハブにより新規建設パイプラインは引き続き高水準にあるものの、熟練労働者へのアクセスと資材の価格変動がスケジュールを後ろ倒しにしています。統合型設計施工プラットフォームを活用する建設業者はマージンを守る一方、中小規模のビルダーはキャッシュフローの課題に苦しんでいます。長期的には、オーナーがグリーンフィールドとブラウンフィールドの活動のバランスをとりながら、アダプティブ・リユースや垂直増築をますます選好するようになり、北米建設市場シェアが変容する可能性があります。
建設工法別:
現代的工法が勢いを増す従来型現場施工プロセスが2025年の産出の89.95%を占め、定着したサプライチェーンと資金調達規範を反映しています。しかし、モジュール工法、パネル化工法、マス・ティンバーなどの現代的工法は、建設業者が労働者不足に対抗するための生産性向上を求めるなか、8.76%のCAGRで台頭しています。カナダのモジュール住宅工場向けUSD 190億の融資プログラムが規模を提供し、米国連邦のゼロエミッション義務が高性能な外皮基準を満たすオフサイト製造を奨励しています。
先行導入者はスケジュールの15~20%短縮と天候による稼働停止の削減を報告しており、運転資本の節減につながっています。銀行は今や工場の進捗マイルストーンに基づいてモジュール工法の資金引き出しを引き受け、在来工法との流動性を同等にしています。それでも、北米建設市場は依然として従来型工法に深く根ざしており、破壊的ではなく緩やかな移行が示唆されます。
注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます
投資源別:
公共セクターが加速民間資本が依然として活動の75.25%を賄っていますが、前例のない連邦予算措置により公共支出がシェアを拡大しています。CHIPS法だけでUSD 527億を投じ、サプライヤー施設や労働者向け住宅のハロー効果を生み出すファブを触媒しています。USD 580億相当のカナダの官民パートナーシップパイプラインはリスクを分散しつつ、輸送、エネルギー、および社会インフラプロジェクトの着工準備を確保しています。
公共資金はしばしば3対1の民間共同投資比率を誘発し、需要の急増を増幅して北米建設市場のフットプリントを拡大させます。しかし、民間ローンに依存する開発業者は、金利サイクルが正常化するまで特に集合住宅とオフィス物件における高いクーポンレートをかいくぐらなければなりません。
地域別分析
米国西部およびサンベルト建設市場
米国は2025年の収益の84.05%を創出しており、その原動力はIIJA(インフラ投資・雇用法)の発注、半導体メガプロジェクト、およびデータセンター容量の70%増加である。山火事リスクの高い西部諸州だけで、2026年までに送電網強化と植生管理に20億米ドルを投じる見込みであり、専門サービスのニッチ市場を形成している。一方、サンベルトの主要都市圏は、リモートワーカーが手頃な価格の市場を好む傾向から住宅流入を取り込んでおり、北米建設市場全体における地域間の労働力動態の不均衡を強化している。
カナダ建設市場
カナダは2031年までのCAGR 6.12%で最も成長の速い地域であり、2,080億米ドルのインフラ赤字に対応するために計画された2,310億米ドル相当のプロジェクトが支柱となっている。エネルギー分野が主導しており、340件以上のクリーンエネルギーおよびLNGプロジェクトが進行中である。バンクーバーおよびトロントでは、マスティンバー高層建築が低炭素素材に対する規上の承認を示している。2025年9月の完成を目指すゴーディー・ハウ国際橋(換算額44億米ドル)は、二国間の貨物輸送を強化する。モジュール工場への政府融資は、2030年までに350万戸の新規住宅供給を目標としており、改修および新規開発の見通しを広げている。
メキシコ北部・中部建設市場
メキシコは財政緊縮策のもと2025年の政府支出が7%縮小する見通しであるが、ヌエボレオン州、チワワ州、バヒオ地域の産業用不動産クラスターは、ニアショアリングに連動した景気循環に左右されにくい機会を提供している。1億米ドル規模のCPKC鉄道橋および計画中の17か所の民間産業パークは根底にある楽観論を示唆しているが、労働スキルのミスマッチと行政上の障壁が短期的な上昇余地を抑制している。こうした混在する状況により、北米建設市場におけるメキシコの貢献は近い将来においても限定的にとどまる見込みである。
規制環境
北米の建設市場は、多層的で分権化された規則の下で運営されており、米国では連邦レベルの規制(OSHA、ADA、Clean Water Actに基づく義務を含む)が、州・自治体レベルの建築、ゾーニング、許認可制度の上に重なっている。これらの要件は、プロジェクトの日程、検査、コンプライアンスコストに直接影響を及ぼす。2026年3月、米国は住宅取得可能な住宅建設に対する規制上の障壁を取り除くことを目的とした連邦措置を発表し、住宅パイプラインにおける規制の簡素化と許認可処理の効率化が引き続き注目されている。
カナダでは、仕様書とコードの更新が、文書化、材料選定、持続可能性コンプライアンスに引き続き影響を与えている。2026年4月、カナダ国立研究会議は、National Master Construction Specification(NMS)の2026-04版を公表し、脱炭素化、デジタル化、およびPublic Services and Procurement Canadaの要件との整合に関連する内容を追加した。一方、オンタリオ州は、建設、解体、用途変更に関する州要件をNational Building Codeの枠組みに合わせるための改正を発出した。別件では、2026年7月1日のUSMCA共同レビューにおいて、米国が更新を見送る決定を下し、協定自体は2036年7月1日まで有効とされ、以後は年次レビューに移行する。この変更により、鉄鋼、木材、その他の建設資材に関連する関税措置の可能性を含め、国境を越えた規則の継続的な監視が引き続き重要となっている。
バリューチェーン分析
バリューチェーンは、プロジェクトの発起・資金調達(公的支出および民間資本)から、計画・設計(建築・エンジニアリングサービス)、調達(材料、機器、専門システム)、実行(ゼネコン、専門工事業者、施工管理)、そして竣工・運用に至る。データセンター、電力網の更新、半導体施設といった複雑な建設への需要が集中しており、専門的なMEP、高圧、制御系の専門業者への依存が高まっている。また、EPCおよびデザインビルド方式の中で、早期の設計調整と長納期品の先行調達の必要性も高まっている。
上流の制約も、施工・価格形成の形を左右している。入力コストの圧力は、2026年5月の非住宅建設投入コストが前月比2.4%上昇、前年同月比9.7%上昇したことに表れており、労働力の確保も依然として制約要因であり、電気、配管・パイプフィッティング、専門溶接分野で採用難が報告されている。供給リスクが最も深刻なのは電気機器(開閉装置、変圧器)であり、リードタイムが18〜24か月に及ぶこともあり、電力系統の連系やミッションクリティカルなスケジュールに影響を与えている。請負業者やオーナーは、サプライヤー契約の早期締結、設計の標準化、関税や商品価格の変動が顕著な場合の予備費増額といった対応を取っている。供給面では、Nucorがケンタッキー州に新たな鋼板工場を発表するなど、国内生産能力の強化が進められており、構造用鋼材のボトルネック削減や国境を越えた混乱への露出低減が図られている。
競合環境
北米の建設業界は適度に分散しているものの、統合が進んでいます。Flatiron-Dragadosの統合はUSD 172億のバックログを持つ当地域第2位の土木建設業者を生み出し、大型プロジェクト入札における規模獲得競争を示しています。資材メーカーも同様の動きを見せており、QuikreteによるSummit Materialsへの USD 115億の買収は上流のセメントと骨材を確保し、価格変動への耐性を高めています。
テクノロジーの採用が加速しており、企業の44%がAI駆動型スケジューリングとドローンを活用した進捗確認への予算を組んでいます。NexiiやFactory_OSのようなモジュール工場オペレーターは活動の9.6%にとどまるにもかかわらず認知度を高めており、融資機関が体積リスクに慣れるにつれて将来のシェア獲得を示唆しています。気候強靭化の専門家やゼロエミッション建設業者は、高マージンのニッチに参入しようとする従来型の総合建設業者にとっての買収ターゲットとなっています。
VINCIなどの国際グループは地域の道路工事業者を引き続き統合し、2025年の買収を通じて年間USD 1億6,500万(EUR 1億5,000万から換算)の収益を追加しています。データセンターや半導体の専門知識を持つ中規模の設計施工会社は交渉力を発揮し、合弁事業プレミアムを押し上げています。全体として、北米建設市場は規模、専門スキル、およびデジタルリテラシーを等しく評価しており、変動する競合チェスボードを形成しています。
北米建設業界リーダー
-
Bechtel Corporation
-
Turner Construction Co.
-
D.R. Horton Inc.
-
Lennar Corporation
-
PCL Construction Group Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米建設市場 このレポートでカバーされる企業
- Bechtel Corporation
- Turner Construction Co.
- D.R. Horton Inc.
- Lennar Corporation
- PCL Construction Group Inc.
- Kiewit Corporation
- Hochtief USA Inc.
- The Whiting-Turner Contracting Co.
- Hensel Phelps Construction Co.
- Tutor Perini Corp.
- Toll Brothers Inc.
- NVR Inc.
- Graham Construction (Canada)
- SNC-Lavalin Group Inc.
- Aecon Group Inc.
- Fluor Corporation
- Skanska USA
- Clark Construction Group
- EllisDon Corp.
- Granite Construction Inc.
市場機会と将来展望
インフラ関連プログラムや大規模な電力・エネルギープロジェクトは、長納期の電気機器、連系順序の管理、コンプライアンス負荷の高い施工を担える請負業者やサプライヤーにとっての余地を生み出している。具体的な兆候として、2026年6月に完成した全長339マイルのChamplain Hudson Power Express(ケベック州とニューヨーク市を結ぶ1,250MWのHVDC送電線)が挙げられ、送電線、変換所、コリドー建設能力への需要が継続していることを示している。これは、山火事や暴風被害の多い地域で見られる、より広範な電力網強化の優先課題とも整合している。
物流・貿易コリドーの容量拡充は、重工土木、港湾工事、国境隣接の産業開発における機会を広げている。2026年7月、Port of Vancouverは、Roberts Bank Terminal 2コンテナターミナル拡張事業(約30億米ドル)の優先事業者としてTerraMarineコンソーシアムを選定し、Gordie Howe International Bridgeは2026年7月27日の開通予定を確認した。別件では、AI主導の計画立案や現場監視を含むデジタルワークフローが、試験導入から規模を拡大した展開へと移行しており、オーナーの要件や保険上の考慮事項との結びつきが強まっている。これにより、報告の標準化とデジタル管理の組み込みを進める企業に道が開かれており、また、慢性的な労働力不足の中で日程リスクを軽減するためにプレファブ化やモジュール工法を活用する動きも見られる。
最近の産業開発事情 北米建設市場
- 2026年6月:Micron Technologyは、ニューヨーク州クレイに建設する半導体製造施設の第一期についてEPCパートナーにBechtelを選定した。この受注は、クリーンルーム、高純度MEP、複雑な竣工検証能力を持つ請負業者への需要を強化し、CHIPS関連の大型プロジェクトパイプラインによる受注残の見通しをさらに拡大している。
- 2026年5月:Cheniere Partnersは、ルイジアナ州のSabine Pass Liquefaction Expansion ProjectのTrain 7に関する46.9億米ドルのEPC契約に基づき、Bechtelに限定的な着手指示を発出した。この作業は、大規模なLNG生産能力の構築を進め、大規模産業建設リソースをエネルギー大型プロジェクトの実行に集中させている。
- 2024年11月:Quikreteは、Summit Materialsを約115億米ドルで買収する契約を開示した。この取引は、北米のセメント、砕石、生コンクリートの供給ポジショニングを再構築し、大規模な住宅・インフラプログラム全体における価格決定力や調達戦略に影響を及ぼす。
北米建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、北米建設市場とは、米国、カナダ、およびメキシコ全域で実施される建設活動の価値であり、建築物およびその他の固定構造物にわたるプロジェクト着工から完工までの作業を対象としています。
調査範囲の除外事項:帳簿外の非公式工事、および建設施工を伴わない純粋な不動産取引は除外されています。
セグメンテーション概要
- セクター別
- 住宅
- 集合住宅・コンドミニアム
- 戸建て住宅・低層住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 輸送インフラ(道路、鉄道、航空、その他)
- エネルギー・公益事業
- その他
- 住宅
- 建設タイプ別
- 新規建設
- 改修
- 建設工法別
- 従来型現場施工
- 現代的建設工法(プレファブリケーション、モジュール工法など)
- 投資源別
- 公共
- 民間
- 地域別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要シグナル、政策的背景、および地域全体にわたる一貫した定義の基盤を構築するために活用されました。米国国勢調査局の建設支出リリース、カナダ統計局の建設・建築許可テーブル、建設産出に関するメキシコ統計ポータルなどの公開シリーズおよび文書を参照したほか、価値の正規化を導く中央銀行のインフレシリーズも参照しました。
新規建設とリノベーションのペース、資材・労働コストの動向、インフラ資金調達の可視性を相互確認するために、交通・インフラ機関、エネルギーおよび送電網関連の公開資料、オープン貿易統計なども参照しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道機関は、主要プロジェクトサイクルおよびバックログの方向性を検証するために使用され、企業財務および最新情報をカバーする有料サブスクリプションは、大手建設業者の一貫性確認に役立てられました。これらの例は例示的なものであり、データ収集、検証、および明確化のために他の多くの公開情報源も参照されました。
一次インタビューおよびサーベイ
一次調査は、実際に何が建設されているか、価格がどのように動いているか(特に労働力と資材について)、および公共・民間のパイプラインが受注済み工事にどのように転換されるかを確認するために活用されました。米国、カナダ、およびメキシコ全域の建設業者、エンジニアリングおよびプロジェクトマネジメント関係者、資材流通業者、およびセクター専門家と対話を行い、主要な前提条件やシリーズが現場の実態と一致しない場合にはフォローアップの再接触を実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | 最高経営幹部(CXO):20% |
| 中位層:52% | 部門・ユニットリーダー:20% |
| 中小規模プレイヤー:21% | マネージャー:60% |
市場規模算定と予測
規模算定は、公式の支出・産出シリーズから建設価値を再構築するトップダウン方式から始まり、その後、北米の境界および建設活動に関するレポートの定義に整合させます。モデルを実用的に保つために、セクター別建設支出、公共対民間投資の勢い、許可・着工指標、コストインフレ(資材および賃金)、新規建設とリノベーションの間の構成シフトなど、動向の大部分を説明する少数のインプットを追跡します。
地域合計が形成されると、合計が妥当かどうかを確認するために選択的なボトムアップ近似が使用されます。これには、サンプリングされたプロジェクト価値のベンチマーク、主要資材カテゴリーのチャネルチェック、および開示が許す範囲での建設業者収益の方向性を用いたサニティチェックが含まれます。国またはサブセクターのボトムアップチェックが不完全な場合、ギャップは最も安定した公開シリーズに紐付けられたシェアベースの配分によって処理され、その後インタビューのフィードバックとともにレビューされます。
予測については、建設パイプラインが政策、金利、および資金調達リリースによって急速に変化する可能性があるため、シナリオ分析が使用されます。インフラプログラム、住宅需要、およびコスト進行に関する前提条件は専門家のコンセンサスを用いて調整され、その後、前年比の動きが説明可能な状態を保つよう、予測は同じインプットセットに照らして調整されます。
データ検証と更新サイクル
検証は、セクターレベルの支出動向、公共プログラムの支出タイミング、および新規建設とリノベーション工事の間で観察されたシフトを含む独立したシグナルとモデル出力を比較することによって行われます。差異が大きすぎると判断された場合、前提条件が再確認され、差異が価格設定、バックログ転換、または国レベルのタイミングに関連している場合は回答者への再接触が行われます。
承認前に、モデルはアナリストによる多段階レビューを経て、外れ値が検証され、単位の一貫性が確認され、通貨およびインフレの処理が再テストされます。レポートは年次で更新され、重要なイベントが見通しを変える場合には中間更新が行われ、数値が最新の利用可能なリリースを反映するよう最終的な納品前確認が完了します。
Mordor Intelligenceの北米建設市場規模と他の公表推計との比較
北米建設の公表市場規模は、テーマが同じように聞こえても大きく乖離して見えることがあります。これは、基礎となる調査範囲と価値の構築方法が必ずしも同一ではないためです。差異は通常、建設として何がカウントされるか、どの国が完全に含まれるか、および推計が公式支出シリーズに紐付けられているか、より広範な業界収益プロキシに紐付けられているかによって生じます。
表は2025年の数値にわたる明確な幅を示しており、Mordor Intelligenceのモデルでは、市場は米国、カナダ、およびメキシコ全域の建設活動を反映し、セクター、新規建設対リノベーション、建設工法、および公共対民間投資にわたって分割ロジックを一貫して保持しています。他の推計は、解体を価値バケットとして追加したり、より狭い国カバレッジを使用したり、より緩やかな価格進行を適用したりすることで境界をシフトさせることが多く、数量トレンドが類似していても合計を押し下げる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.69 トリリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 2.31 トリリオン 米ドル(2025年) | 新規建設およびリノベーションと並んで解体を明示的に含む異なる市場構築を使用しており、国カバレッジが米国、カナダ、およびメキシコの完全なセットに明確に整合していないため、合計が圧縮される可能性があります。 |
| アドバイザリーファームB | 2.57 トリリオン 米ドル(2025年) | より狭いセグメンテーションの視点に依拠しており、規模算定の説明において公共対民間投資のダイナミクスを明確に分離していないため、公共資金調達の可視性が高い年においてより保守的な価値前提につながる可能性があります。 |
この比較が主に示しているのは、成長前提が変わるだけでなく、定義が変わると数値も変わるということです。一貫した公開指標に価値構築を固定し、ターゲットを絞ったボトムアップチェックで検証することにより、新しいデータリリースが到着した際に追跡・再現しやすい市場規模を導き出しています。
レポートで回答される主要な質問
北米建設市場の現在の価値はいくらですか?
2026年にUSD 3.89兆であり、2031年までにUSD 5.06兆に達すると予測されています。
当地域におけるインフラ支出はどのくらいの速さで成長していますか?
インフラは2031年にかけて7.67%のCAGRで拡大すると予測されており、最も速く成長するセクターとなっています。
建設において最も速く成長している地域はどの国ですか?
カナダがUSD 2,310億の計画主要プロジェクトに支えられた予測6.12%のCAGRでリードしています。
モジュール建設工法の採用を促進しているのは何ですか?
労働力不足、スケジュールの確実性、およびUSD 190億に上る政府融資がモジュール工法の普及を加速しています。
データセンタープロジェクトは建設需要にどのような影響を与えていますか?
データセンター建設の70%急増が専門建設業者に高マージンの仕事を創出し、USD 20億の電力設備アップグレードを促進しています。