
ニュージーランドのデータセンターラック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
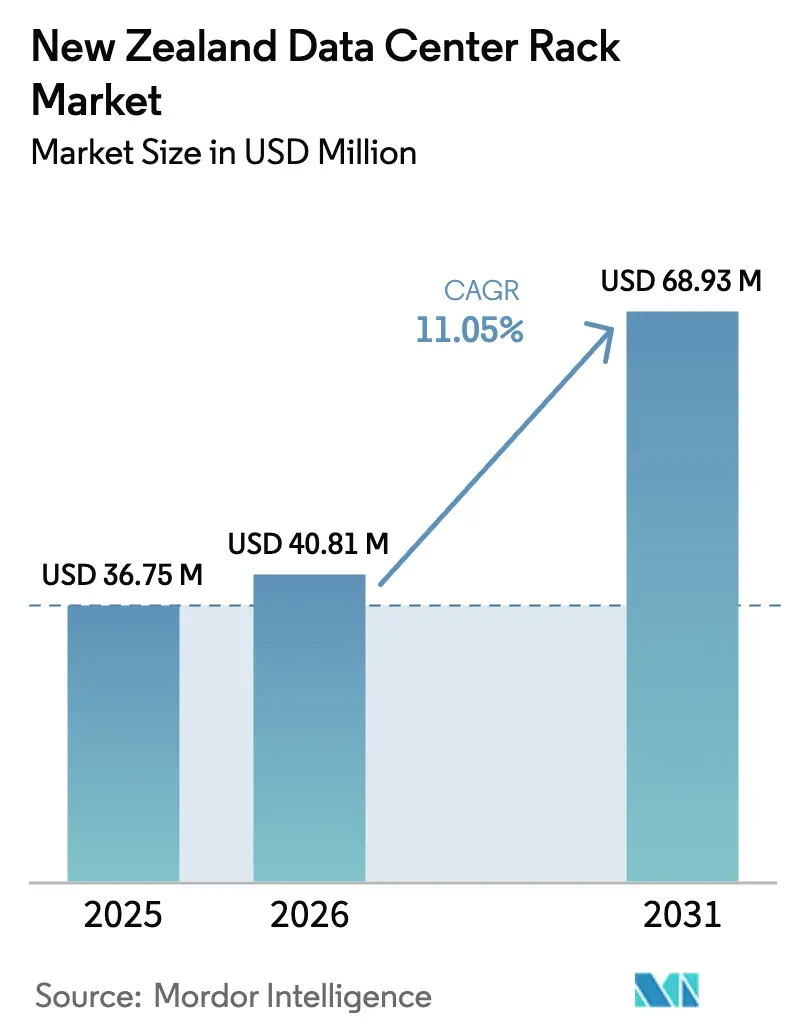
| 基準年の市場規模 (2025) | 36.75 百万米ドル |
| 市場規模 (2026) | 40.81 百万米ドル |
| 市場規模 (2031) | 68.93 百万米ドル |
| Growth Rate (2026 - 2031) | 11.05 % |
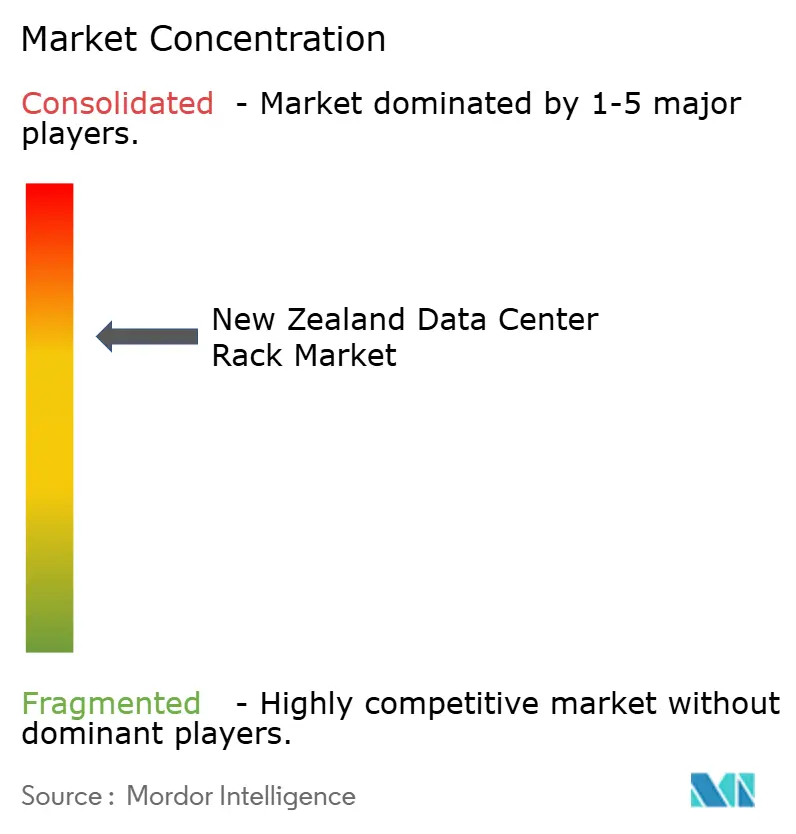
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニュージーランドのデータセンターラック市場分析
ニュージーランドのデータセンターラック市場規模は、2025年の3,675万米ドルから2026年には4,081万米ドルに成長し、2026年〜2031年にかけて11.05%のCAGRで2031年までに6,893万米ドルに達すると予測されています。マイクロソフトおよびAWSによるハイパースケールへのコミットメントの高まり、継続的な海底ケーブルへの投資、および5Gカバレッジの拡大が相まってラック需要を押し上げています。成長はまた、政府通信保安局の主権施設などの公共部門プロジェクトからも生じており、データ主権コンプライアンスを強化し、耐震対応ラックの調達を促進しています。一方、全国的なカーボンニュートラル義務がエネルギー効率の高いキャビネットソリューションの採用を促進し、再生可能エネルギーの利用可能性が持続可能なデータセンター展開における同国の魅力を高めています。AIに対応した電力密度と液体冷却ループに対応するラックが主流になりつつあり、オペレーターは5Gおよび遠隔地の再生可能エネルギーサイトに対応するエッジサイト向けに堅牢なフォームファクターをますます指定するようになっています。
レポートの主要なポイント
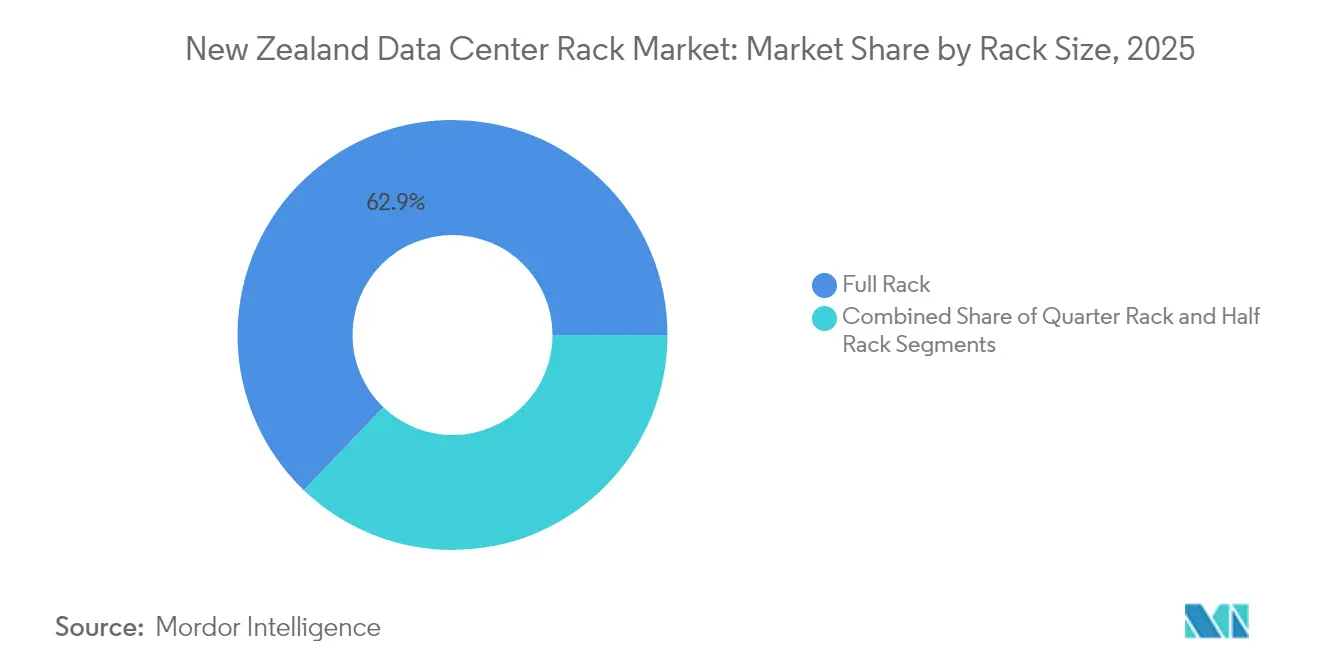
- ラックサイズ別では、フルラックソリューションが2025年のニュージーランドのデータセンターラック市場シェアの62.85%を占め、クォーターラックの展開はそれに続くものの、エッジのユースケースに対応しています。
- ラック高さ別では、42Uが2025年のニュージーランドのデータセンターラック市場規模の50.65%のシェアを維持し、48Uユニットは2031年までに12.1%のCAGRで最も速く成長しています。
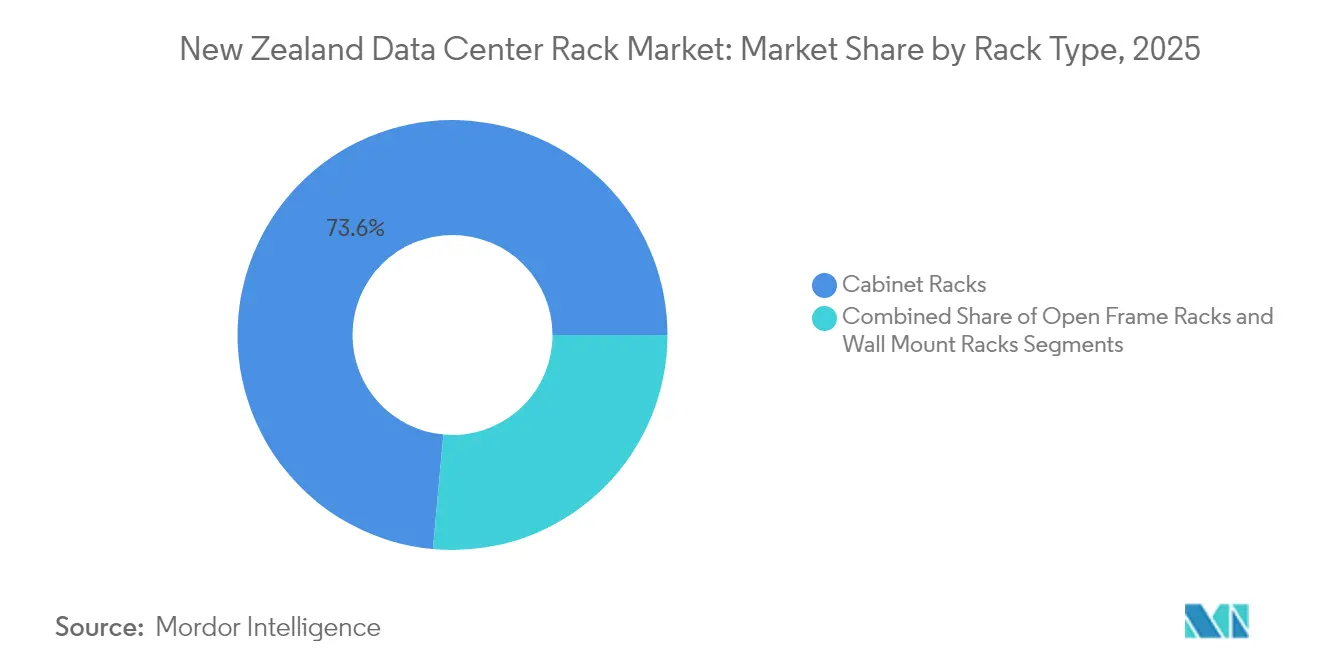
- ラックタイプ別では、キャビネット形式が2025年に73.55%の収益シェアでリードし、そのカテゴリーは2031年まで12.84%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2025年のニュージーランドのデータセンターラック市場規模の53.85%を占めていますが、ハイパースケールおよびCSPサイトは2031年まで最高の13.02%のCAGRを記録しています。
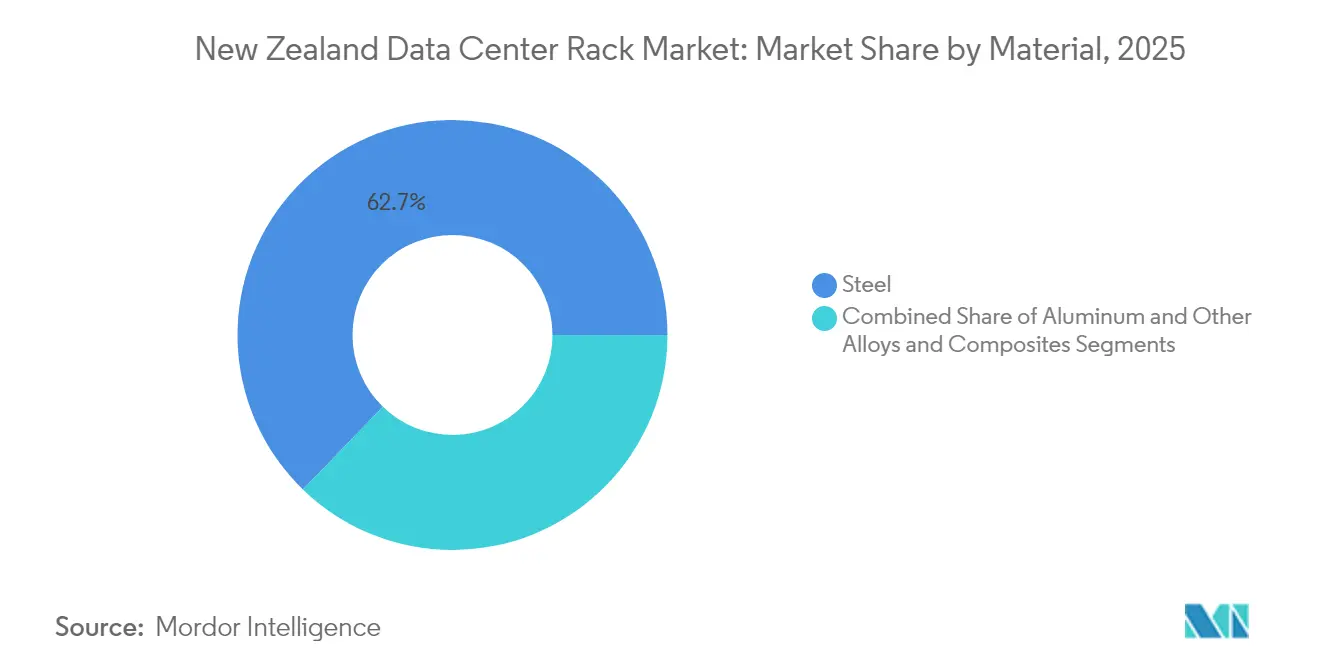
- 素材別では、スチールが2025年に62.75%のシェアを占め、アルミニウムラックは2031年まで重量および熱的メリットにより11.06%のCAGRを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ニュージーランドのデータセンターラック市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gネットワークの 優位性の高まり | +2.1% | 全国的、 オークランド、ウェリントン、クライストチャーチでの早期利益 | 中期 (2〜4年) |
| 光ファイバーバックボーン 接続の拡大 | +1.8% | 全国的、 都市部および海底ケーブル陸揚げ地点に集中 | 長期 (4年以上) |
| クラウドおよびハイパースケール 投資の加速 | +2.7% | オークランド中心、 地方センターへの拡大 | 短期 (2年以内) |
| 政府の 「ゼロカーボン2050」によるエネルギー効率の高いラックへの推進 | +1.4% | 全国的、 南島の再生可能エネルギーの優位性あり | 長期 (4年以上) |
| 遠隔地の再生可能エネルギーおよびIoTサイトからの エッジコンピューティング需要 | +1.6% | 農村部 および遠隔地、再生可能エネルギーサイト | 中期 (2〜4年) |
| 新たな 国際海底ケーブルの陸揚げによるDC建設の促進 | +2.2% | 沿岸陸揚げ地点、 オークランド、ウェリントン | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gネットワークの優位性の高まり
全国的な5Gの展開により分散コンピューティングが加速し、セルサイトのエッジノード向けにコンパクトなラックが必要とされています。700基の鉄塔にわたるSparkのNokiaとのパートナーシップはこの変化を象徴しており、オークランド空港のプライベート5Gは超低遅延のユースケースを示しています。[1]Reseller News編集部、「Sparkが5Gネットワーク拡張にNokiaを選定」、reseller.co.nz3.5 GHzおよび今後の24〜30 GHz帯域のスペクトル割り当てにより農村地域へのカバレッジが拡大し、耐候性エンクロージャーへの需要が高まっています。オペレーターは現在、遠隔環境に耐えられる冗長電源フィードとフィルタリングされた換気をサポートする工場封止型キャビネット設計を好んでいます。この進化により、ニュージーランドのデータセンターラック市場は従来の集中型モデルと差別化され、堅牢なソリューションへのプレミアムが持続しています。
光ファイバーバックボーン接続の拡大
サザンクロスNEXTおよび今後のテ・ワイポウナムケーブルが国際容量を増幅し、遅延を低減することで、沿岸データセンターにおけるラックのアップグレードを促進しています。南島とオーストラリアの直接接続により地域ホスティングが促進され、新たな帯域幅経路を収益化するために1平方メートルあたりより多くのサーバーを収容できる高いラックが奨励されています。冗長性の強化により、ニュージーランドはアジア太平洋のインターコネクトノードとして位置づけられ、高密度展開への投資家の信頼を高めています。データセンターオペレーターは、より高い排気温度に対応しながら耐震コンプライアンスを維持する48Uキャビネットで対応し、新興AIワークロード向けのスケーラブルなフットプリントを確保しています。
クラウドおよびハイパースケール投資の加速
マイクロソフトのハイパースケールリージョンとAWSの75億米ドルのプログラムにより建設タイムラインが短縮され、事前設置されたバスバーと液体対応マニホールドを備えた42Uおよび48Uキャビネットへの標準化が進んでいます。[2]国家サイバーセキュリティセンター、「2023年サイバー脅威年次報告書」、ncsc.govt.nz地元通信会社のSparkは1,500万ニュージーランドドルのエッジ施設で対抗し、集中型と地域型の容量を組み合わせたマルチクラウドエコシステムを示しています。競争の激化により、マルチノードGPUクラスターを収容できるフルデプスのスチールラックの受注量が増加しています。デロイトは、データセンターが2030年までに国内電力の7%を消費する可能性があると推定しており、PUE目標を維持するために細かな電力監視と封じ込めアクセサリーを統合するラックへの選好を強化しています。
政府の「ゼロカーボン2050」によるエネルギー効率の高いラックへの推進
カーボンニュートラル政府プログラムにより、機関は排出量の削減を余儀なくされ、液体冷却と再生可能エネルギー統合に対応したキャビネットの調達が促進されています。[3]オペレーターは現在、具体化された排出量を削減するためにアルミニウムまたは低炭素スチールフレームを指定しています。ベンダーは、24時間365日のカーボンフリーエネルギーコミットメントの下でハイパースケーラーが重視する機能であるESGダッシュボードにデータを提供するラック内熱回収コイルとセンサーアレイを通じて差別化を図っています。100%水力および風力供給を活用する南島サイトは国際投資家の間で注目を集め、地域の多様化を促進しています。
制約の影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サイバーセキュリティおよびランサムウェアリスクの 増大 | -1.8% | 全国的、 政府および金融セクターへの影響が大きい | 短期 (2年以内) |
| 地元のデータセンター スキルセットの不足 | -1.4% | 全国的、 オークランドおよびウェリントンで深刻 | 中期 (2〜4年) |
| 高い 国内電力料金 | -1.1% | 全国的、 地域差あり | 長期 (4年以上) |
| 地震帯における ラック設置の耐震コンプライアンスコスト | -0.9% | 高・中地震リスク地域、 主に北島 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティおよびランサムウェアリスクの増大
2022年〜2023年に300件以上の重大インシデントが発生し、サイバーリスクの高まりが浮き彫りになっています。セキュリティへの高い期待から、ロック式サイドパネル、改ざん検知センサー、分割ケーブルトラフを備えたクローズドキャビネットへの選好が高まっています。コロケーションテナントは多要素ケージアクセスとカメラ対応エンクロージャーを要求し、仕様コストを引き上げています。マルウェアフリーネットワークサービスなどの新しいツールが脅威を軽減する一方で、保険引受業者は現在、物理的セキュリティ評価を精査しており、機密性の高いワークロードにおけるオープンフレームラックの採用を抑制し、市場拡大を緩やかにしています。
地元のデータセンタースキルセットの不足
ニュージーランドは年間4,000〜5,000人の追加テクノロジー専門家を必要としていますが、卒業者数が要件に追いついていません。液体冷却、高密度電力配線、耐震アンカリングに関する専門知識の不足により、オペレーターは労働力を輸入するか、展開サイクルを延長せざるを得ません。中小企業はレガシーラックの更新をためらい、対応可能な需要の成長を鈍化させています。ミッションレディなどのトレーニングスキームは役立っていますが、スキルアップのタイムラインは直近のプロジェクト期間を超えており、ニュージーランドのデータセンターラック市場における近期の出荷成長を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラックサイズ別:ハイパースケールの標準化がフルラックの優位性を支える
フルラックキャビネットは2025年のニュージーランドのデータセンターラック市場シェアの62.85%を占め、サプライチェーンを合理化する600mm×1,200mmの42Uフットプリントへのハイパースケーラーの選好を反映しています。クォーターラックとハーフラックは、フル高さユニットをスペース、電力、または予算が制限するエッジおよびエンタープライズのニッチに対応しています。2026年〜2031年にかけて、フルラック需要はニュージーランドのデータセンターラック市場全体と連動して拡大し、クラウドテナントがワークロードをより高密度なキャビネットに統合するにつれて11.34%のペースで成長すると予測されています。
オペレーターはまた、天井高が許す場合に9フィート(48U)バリアントを検討しています。これらのユニットはkW対フットプリント指標を改善し、ホワイトスペースのリースコストを削減し、AIトレーニングクラスター設計に合致しています。クォーターラックの展開は、基地局や再生可能エネルギープラントに設置された5GマイクロエッジサイトおよびIoTゲートウェイにとって引き続き重要ですが、ニュージーランドのデータセンターラック市場規模への総合的な貢献は限定的なままです。ベンダーはバスウェイ延長、ブランキングパネル、ケーブルレーシングバーなどのモジュラーアクセサリーを位置づけ、同じフットプリント内での成長パスを提供しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


ラック高さ別:48U構成が密度向上をリード
42Uフォーマットは、定着した通信標準により2025年のニュージーランドのデータセンターラック市場規模の50.65%を占めていました。しかし、48Uユニットは2031年まで最高の12.1%のCAGRを達成し、垂直積み重ねサーバーを必要とするGPU高密度ノードへの需要を満たしています。より高いフレームはまた、オークランドの地価上昇に伴いフロアコストを償却します。
エンジニアリングコンサルタント会社は、フットプリントのペナルティなしに安定性を確保するためにNZS 4219耐震ガイドラインに適合するアンカリングキットを適応させています。一方、カスタムの52U以上のラックは、実験的な液体浸漬ポッドまたは超高OCPスレッドを対象としています。このようなフォーマットは新たな熱勾配をもたらし、アクティブリアドア熱交換器と冷水ループ統合を促進し、ニュージーランドのデータセンターラック市場においてラックあたりの調達価値を高めています。
ラックタイプ別:キャビネットがセキュリティと熱制御を強化
キャビネットソリューションは2025年に73.55%のシェアを獲得し、気流封じ込めとアクセス制御が不可欠なマルチテナントフットプリントの急増に支えられ、12.84%のCAGRが予測されています。クローズド設計により、コールドアイル分離、ドア取り付けセンサー、PSAおよびISO 27001監査を満たすサイドパネルロックが可能になります。オープンフレームラックは非本番ラボおよび高気流HPCポッドで引き続き使用されていますが、セキュリティ上の注意点があります。
壁掛けラックは農村エッジノードおよび通信路傍小屋を支え、浅い奥行きと対流ベントを統合しています。キャビネットベンダーは現在、AIグレードの負荷をサポートするブラシストリップ、高CFMトップファン、マイクロPDUレールを組み込んでいます。浸漬対応バージョンは誘電体流体耐性のために事前コーティングされて提供され、ニュージーランドの地震帯にとって重要な温度変動全体にわたって構造的剛性を維持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:コロケーションが地位を維持しながらハイパースケールが急成長
コロケーションオペレーターは2025年のニュージーランドのデータセンターラック市場規模の53.85%を維持し、銀行や政府機関にコンプライアンス対応のフロアスペースを提供しています。ハイパースケーラーは、マイクロソフトとAWSがそれぞれ30MWフェーズを超えるオークランドキャンパスを完成させるにつれて、13.02%のCAGRで将来の成長をリードしています。それらのリファレンスデザインは、均一なフルラック列、集中型バスウェイチャネル、および販売ユニットあたりのドル価値を高める液体対応マニホールドを指定しています。
エッジおよびエンタープライズサイトは、農業、公益事業、航空における遅延に敏感なワークロードに対応しています。通信会社は5Gアンテナの近くに12〜42Uハイブリッドラックを使用したマイクロエッジ小屋を展開しています。この多様性により総対応出荷量が拡大しますが、ニュージーランドのデータセンターラック市場全体でカスタマイズニーズが増幅されます。
素材別:スチールが主流を維持しながらアルミニウムが勢いを増す
構造用スチールフレームは2025年に62.75%のシェアで優位を占め、耐荷重能力と馴染みのある耐震挙動が評価されています。しかし、アルミニウムユニットは11.06%のCAGRを記録しており、軽量性と耐食性を重視する南島オペレーターによって牽引されています。製造業者はEco-PZコーティングを施したハイブリッドSM45スチールを導入し、引張強度を犠牲にすることなく具体化されたCO₂を削減し、ゼロカーボン目標に合致しています。
テイトの低炭素合金トレイなどのイノベーションはラック質量を30%削減し、改修フロアへの設置を容易にしています。ティンバーモッドのコンセプトは、スチールコアの周囲に直交集成材の封じ込めスケルトンを統合し、持続可能性と剛性を両立させています。複合FRPエンクロージャーは塩水飛沫にさらされる沿岸ステーション向けに登場しており、ニュージーランドのデータセンターラック産業における素材パレットの拡大を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
オークランド都市圏は海底ケーブルとハイパースケールキャンパスの集中により展開の大部分を占め、2025年のニュージーランドのデータセンターラック市場規模の半分以上を確保しています。高密度なクラウドフットプリントにより、ラックあたり10kW以上の42Uおよび48Uキャビネットへの需要が刺激されています。オークランドに拠点を置く国際インターコネクト交換所は、制約された都心部の区画への投資対効果を最大化するプレミアムな電力対フットプリントソリューションをさらに促進しています。
ウェリントンの政府機関は、セキュリティ認定と耐震アンカリングを重視した安定したキャビネット注文を生み出していますが、一部の公共部門ワークロードはウェヌアパイの新しい政府通信保安局複合施設に北方移転しており、キャビネット更新サイクルを維持しています。クライストチャーチとハミルトンは地域のエンタープライズノードと研究機関を支援し、高可用性のための冗長PDUを備えた中程度の密度のラックを好んでいます。
インバーカーギルなどの南島地域は、100%水力および風力で電力供給される新興クラスターを提示しています。テ・ワイポウナムケーブルの120Tbps容量はオーストラリアへの直接ルートを開放し、カーボンフリーSLAを追求するオペレーターを引き付けます。より涼しい周囲温度により年間9ヶ月間のフリーエアクーリングが可能となり、OPEXを削減し、より高い48Uフレームの魅力を高めています。クイーンズタウンとダニーデンの通信シェルターは、再生可能エネルギーのマイクログリッドに接続された低メンテナンスの堅牢なラックを追加し、ニュージーランドのデータセンターラック市場内の地理的多様化を広げています。
規制環境
ニュージーランドの公共部門におけるホスティングおよびセキュリティ要件は、政府通信保安局(GCSB)が管理するニュージーランド情報セキュリティマニュアル(NZISM)および保護的セキュリティ要件(PSR)に関連する管理事項を通じて、ラックの仕様を形作っている。政府のクラウドファーストポリシーの下、例外が適用される場合を除き、各省庁はパブリッククラウドの利用が推奨されており、これにより需要が閉鎖型キャビネット、物理的アクセス制御、監査可能なレイアウトを重視するコンプライアンス対応コロケーションおよびクラウド近接ホールに集中している。
内政省(政府主席デジタル責任者を通じて)は、PSRおよびNZISMの期待に照らして評価される国内拠点向けの任意証明であるパブリッククラウドデータセンター証明(PCDCC)も運営している。オフショア保管の管轄リスクおよびより高い機密性分類の取り扱いに関するガイダンスは、データ主権と保証主導の調達を強化しており、これにより政府の保証審査に合格できる安全で標準化されたキャビネット展開およびサイト設計の必要性が高まっている。
競合ランドスケープ
グローバルなインフラ大手がサプライチェーンの前段を担っていますが、地元のインテグレーターが耐震および規制上のニュアンスに合わせてソリューションを調整しています。Schneider Electricのフレームあたり1.25MWを供給するGalaxy VXL UPSは、EcoStruxure対応キャビネットを補完し、AIデータホール向けに同社を位置づけています。Vertivの電力および冷却ポートフォリオは、ニッチなHPCポッドで1,000kWに達すると予測されるラック電力密度を反映し、ラックあたり10〜140kWのシナリオに対応しています。EatonのFibrebond買収により、PV対応配電盤が事前配線されたスチールまたはアルミニウムラックを組み込んだプレファブリケーテッドモジュラーデータホールが強化されています。
nVentのedgeNRGシリーズは通信路傍シェルターおよびオフショア再生可能エネルギーにサービスを提供し、リモートDCIMが可能なNEMA 4定格エンクロージャーを特徴としています。Rittalはコロケーション最適化TS ITバリアントを自動気流シャッターとセキュリティバーで拡張しています。Dell、HPE、SupermicroはラックベンダーとターンキーAIクラスターで協力し、キャビネットあたり最大80kWを消費するNVIDIA BlackwellおよびGB200 GPUノードを組み込んでいます。
ニュージーランドのデータセンターラック産業リーダー
Schneider Electric SE
Eaton Corporation
Rittal GmbH & Co.KG
Hewlett Packard Enterprise
Vertiv Group Corp.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ラック需要は、新規容量の稼働開始や構想から建設段階に移行する施設に関連した、建設および改修における見込みのあるホワイトスペースを有している。DataCentres New Zealandは、2026年5月時点で全国56拠点の稼働中データセンターがあり、さらに20拠点が計画中または建設中であると報告しており、コロケーションおよびクラウド事業者の基準に沿った再現可能なキャビネットラインおよびアクセサリーを提供できるサプライヤーにとっての機会を支えている。
政府のクラウド導入メカニズムも、物理的インフラを保証要件に対応させることができるラックベンダーおよびインテグレーターにとっての余地を生み出している。クラウドファーストポリシー、PCDCC(国内)証明経路、および管轄リスク評価は、いずれも施錠可能なキャビネット、マルチテナントフロア向けのセグメンテーションオプション、監査性を高める構造化された配線・配電など、PSR/NZISMに準拠した展開を簡素化するソリューションを支持している。地理的多様化も別の視点であり、業界の注目はオークランドを超え、インバーカーギル周辺などの南島開発回廊にも広がっており、再生可能エネルギー発電の利用可能性が持続可能性主導の施設ポジショニングと、エネルギー意識の高い液冷対応ラック列に関連するラック受注を支えている。
最近の業界動向
- 2026年7月:TenPeaks(旧Spark NZデータセンター部門)は、そのデータセンター事業をPacific Equity Partnersに売却完了した。TenPeaksは既存11拠点のポートフォリオを拡大するため、NZ30億ドルの投資を計画している。この取引は、資本が資産所有権を再構築する中で、ニュージーランドのデータセンター部門における市場統合を示唆している。この計画投資はTenPeaksのフットプリントを拡大し、ハイパースケールおよびエンタープライズ顧客からの拡大需要を支える規模拡大を可能にする。
- 2026年7月:Datacomは、オークランドのイーストタマキにある5,200平方メートル、8MWのデータセンターをT4から取得した。この取得により、Datacomのオークランドにおけるフットプリントが拡大し、高密度ワークロード向けの容量が増加する。この動きは、地域全体でハイパースケールおよびエンタープライズ顧客に対応するDatacomの能力を強化する。
- 2026年5月:Chorusは、オークランドのマウントイーデンにあるコロケーションデータセンターで23ラック分の容量拡張を完了した。この容量追加は、主要なニュージーランド拠点での需要増加を支え、エッジおよび都市型コロケーション展開の可能性を高める。この拡張は、地域ワークロードおよび近接型サービスの規模拡大の必要性に対応するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はニュージーランドに設置されたデータセンターラックの販売から得られる収益を対象としており、商業、エンタープライズ、エッジ拠点においてITおよびネットワーク機器を収容するために使用されるキャビネットおよびフレームを含む。
対象範囲外:ラック関連サービス(設置作業、保守契約、施設運営など)は市場収益として計上されない。
セグメンテーション概要
- ラックサイズ別
- クォーターラック
- ハーフラック
- フルラック
- ラック高さ別
- 42U
- 45U
- 48U
- その他の高さ(52Uおよびカスタム)
- ラックタイプ別
- キャビネット(クローズド)ラック
- オープンフレームラック
- 壁掛けラック
- データセンタータイプ別
- コロケーション施設
- ハイパースケールおよびクラウドサービスプロバイダーDC
- エンタープライズおよびエッジ
- 素材別
- スチール
- アルミニウム
- その他の合金および複合材
データソース、市場規模算定、および検証
デスクリサーチ
まず、ニュージーランド全国でどれだけのラックが設置および更新されているかをマッピングし、それを一般的なラック形式の現実的な価格水準に結びつける。国家統計発表、関連金属製品の税関貿易概要、データセンター拡大圧力を示す電力・エネルギー見通しなどの公開情報源が、基礎的な需要指標の構築に役立つ。
また、Stats NZ、ニュージーランド税関局の公表資料、経営・イノベーション・雇用省(MBIE)、電力庁、およびデータセンター設計で使用される規格ガイダンス(キャビネット寸法や安全関連の実務など)も参照する。これらは、企業の開示資料、投資家向け資料、業界団体の最新情報、および企業財務・特許検索を支援する有料サブスクリプションによって補完され、製品ポジショニングおよび出荷方向性を確認する。ここに列挙された情報源は例示に過ぎず、データの収集、仮定の検証、および未解決の問題の明確化のために、他の多くの公開情報源が確認された。
一次インタビューおよび調査
一次調査は、デスクリサーチで得られた指標を実用的なインプットに変換するために用いられ、特に新規建設と拡張の割合、実際に指定されているラックの種類、電力密度やカスタマイズに応じた価格の変動などに焦点を当てる。事業者、施工業者、ディストリビューター、ラック専門の製品スペシャリストなど幅広い層と対話し、主要データセンターハブに加え、より小規模な地域展開の需要もカバーすることで、モデルが特定の都市に過度に適合しないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:27% | CXO:16% |
| ミドルティア:54% | 機能/部門リーダー:29% |
| 小規模プレーヤー:19% | マネージャー:55% |
市場規模算定と予測
まず、データセンターの建設活動および拡張の指標をラック需要プールに変換し、それをニュージーランドで観察される典型的なラック価格帯を用いて評価するトップダウンアプローチを採用する。実用性を保つため、計画されているホワイトスペースの追加、施設タイプ別のラック密度の代替指標、キャビネットの一般的な更新サイクル、密閉型と開放型フレームラックの比率、高さ・材料選択・耐震要件に関連する価格差など、追跡可能な少数のインプットに依拠する。
初回の構築が完了した後、チャネルからのフィードバックに基づく標本平均販売価格と推定出荷台数の乗算などの選択的なボトムアップ近似を用いて結果を検証し、既知のデータセンタープロジェクトの規模との整合性を確認する。ボトムアップの見方が不完全な場合は、施設タイプ別に保守的な浸透率を適用してギャップを処理し、その後インタビューのフィードバックで合計を再確認する。
予測に関しては、小規模な国の市場ではプロジェクトパイプラインが不均一になりがちであるため、短期の時系列平滑化を伴うシナリオ分析を適用する。新規容量追加、建設のタイミング、価格変動に関する仮定は、参加者が調達サイクルについて共有する情報や、スケジュールが遅延した際に最初に変化する傾向があるものを基に更新される。
データ検証と更新サイクル
最終確定前に、建設パイプラインの兆候、輸入動向の方向性、容量利用率および拡張意向に関する事業者のコメントなど、独立した指標に対してモデル化された結果を三角測量する。値に不整合が見られる場合、それは(ラック密度、価格、または新規建設比率などの)いずれかのドライバーに遡って追跡され、その後モデル内で仮定が見直され修正される。
計算、年次整合、および通貨処理を確認するための第二の分析者レビューが実施され、重要な仮定が依然として不確実な場合は対象を絞った再接触が行われる。レポートは年次で更新され、主要なプロジェクト発表や調達パターンの段階的変化など重大な出来事が発生した場合には中間更新が行われる。提供直前には、クライアントが可能な限り最新の見解を受け取れるよう、最終更新作業を実施する。
Mordor Intelligenceによるニュージーランドデータセンターラック市場推定値と他の公表推定値との比較
ニュージーランドにおけるデータセンターラックの公表市場価値が異なる理由は、著者が必ずしも同じ製品を対象としているわけではなく、サービスをハードウェアと混同する場合があること、また少数の大規模プロジェクトに対して異なる建設タイミングの仮定を適用する場合があることに起因する。
主なギャップは通常、推定値がラックを物理的単位の需要プールとして構築されているか、それともより広範なデータセンター支出から推測されているかどうか、また、ラック仕様がより高密度に移行する際に平均販売価格がどのように処理されるかから生じる。Mordor Intelligenceは、プロジェクトパイプラインのタイミング、ラック密度の仮定、および価格帯を追跡することで、推定値をラックハードウェア需要に焦点を当てたものに保ち、合計を膨らませる可能性のある隣接施設項目の混入を回避している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.75百万米ドル(2025年) | |
| 業界誌A | 91.00百万米ドル(2023年) | しばしばコロケーション収益を報告し、それを暗黙のラック価値に変換するため、本来ハードウェアのみであるべき数値にサービスや占有率の影響が混在する場合がある。 |
| 業界ブログB | USD 5.83 B (2025) | おそらく広範なデータセンター投資の視点を用いてそれをラック市場と表現しているため、ラック収益ではない建設および電気インフラへの支出が含まれている。 |
表内のばらつきは主に、対象範囲の境界と、その数値が何を表そうとしているか(ラックハードウェアの販売、コロケーション収益、または施設投資全体)に起因する。当社のアプローチは、設置および更新活動、および現実的なラック価格に対して追跡可能性を保っており、これによりバイヤーはプロジェクトのタイミングが変化した際に、手順を再利用し、インプットを調整しやすくなる。


レポートで回答される主要な質問
ニュージーランドのデータセンターラック市場の現在の価値はいくらですか?
市場は2026年に4,081万米ドルであり、2031年までに6,893万米ドルに達する軌道にあります。
ニュージーランドで最も速く成長しているラック高さはどれですか?
48Uキャビネットは、オペレーターがより高いサーバー密度を求めるにつれて、2031年まで最高の12.1%のCAGRを記録しています。
なぜオークランドがラック需要の主要ハブなのですか?
オークランドは海底ケーブルの陸揚げとハイパースケールキャンパスの大部分を擁しており、高密度キャビネット展開の集中を促進しています。
持続可能性はラック購入決定においてどのような役割を果たしていますか?
政府のゼロカーボン2050目標と豊富な再生可能エネルギーが、低炭素素材およびエネルギー効率の高い液体冷却対応ラックへの需要を促進しています。
最終更新日:
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- ニュージーランドデータセンター冷却市場 ニュージーランドの冷却市場(施設タイプ、ティア、冷却技術別)。
- チリのハイパースケールデータセンター市場 チリのハイパースケール拠点を、施設タイプ、サービスタイプ、エンドユーザー別に分類。
- オーストリアのデータセンターネットワーキング市場 オーストリアのネットワーキングを、コンポーネント別に分類しています。
- ニュージーランドデータセンター物理セキュリティ市場 ニュージーランドの物理セキュリティ市場(ソリューションタイプ、サービスタイプ、エンドユーザー別)。
- ベトナムデータセンターサーバー市場 ベトナム全域におけるサーバー需要(データセンターティア別、フォームファクター別、アプリケーション/ワークロード別)。
- ベトナムデータセンターストレージ市場 ベトナムのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- カナダ ハイパースケールデータセンター市場 カナダ全体におけるハイパースケール拠点需要を、施設タイプ、構成要素、ティア別に区分。
- サウジアラビア ハイパースケールデータセンター市場 サウジアラビア全域におけるハイパースケールサイトの需要を、施設タイプ、コンポーネント、ティア別に網羅。



