
ニュージーランドのデータセンター市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
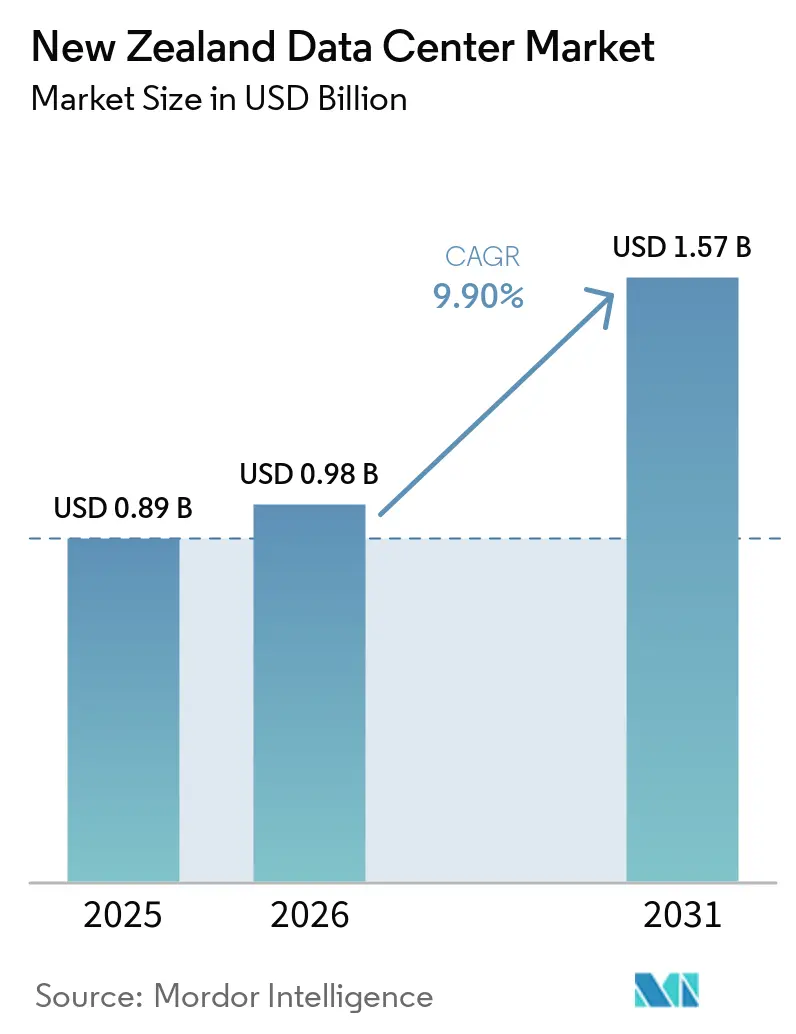
| 基準年の市場規模 (2025) | 0.89 十億米ドル |
| 市場規模 (2026) | 0.98 十億米ドル |
| 市場規模 (2031) | 1.57 十億米ドル |
| 成長率 (2026 - 2031) | 9.90 % |
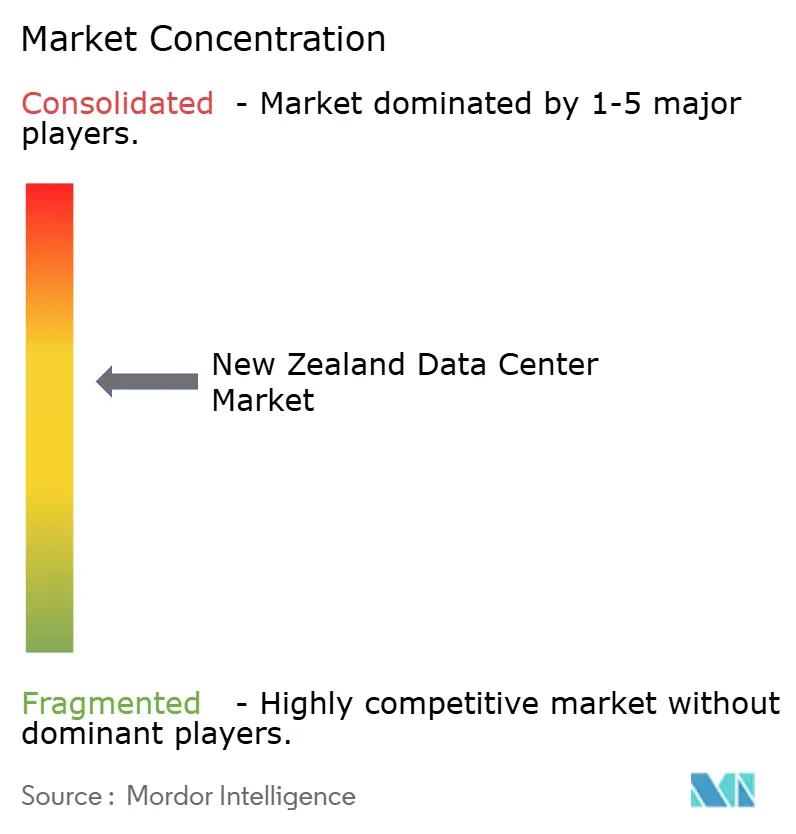
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニュージーランドのデータセンター市場分析
ニュージーランド データセンター市場の規模は2025年に0.89 ビリオン 米ドルと評価され、2026年の0.98 ビリオン 米ドルから2031年には1.57 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)においてCAGR 9.90%で成長する見込みである。導入済みベースの観点では、市場は2025年に0.37千メガワットと評価され、2026年の0.38千メガワットから2031年には1千メガワットに成長すると予測され、予測期間(2026年〜2031年)においてCAGR 21.01%で拡大する見込みである。
ハイパースケールクラウドへのコミットメント強化、厳格なデータ主権政策、および急増する人工知能コンピュート需要が、この拡大軌道を支えている。オークランドは現在、施設およびネットワーク接続の大部分を占めているが、南島の拠点は再生可能エネルギーの豊富さと低い外気温を提供しており、コスト重視のハイパースケーラーにとって魅力的である。市場はまた、クラウドプロバイダーがデータ居住性とレイテンシ優位性を確保するために競い合う中、コロケーション中心モデルから自社構築型ハイパースケールエステートへとシフトしている。オークランド近郊における電力網容量のボトルネックと限られた電力供給済み用地が主要な近期の逆風となっているが、進行中の送電アップグレードおよび海底ケーブルプロジェクトが予測期間中に構造的制約を緩和すると見込まれている。
主要レポートの要点
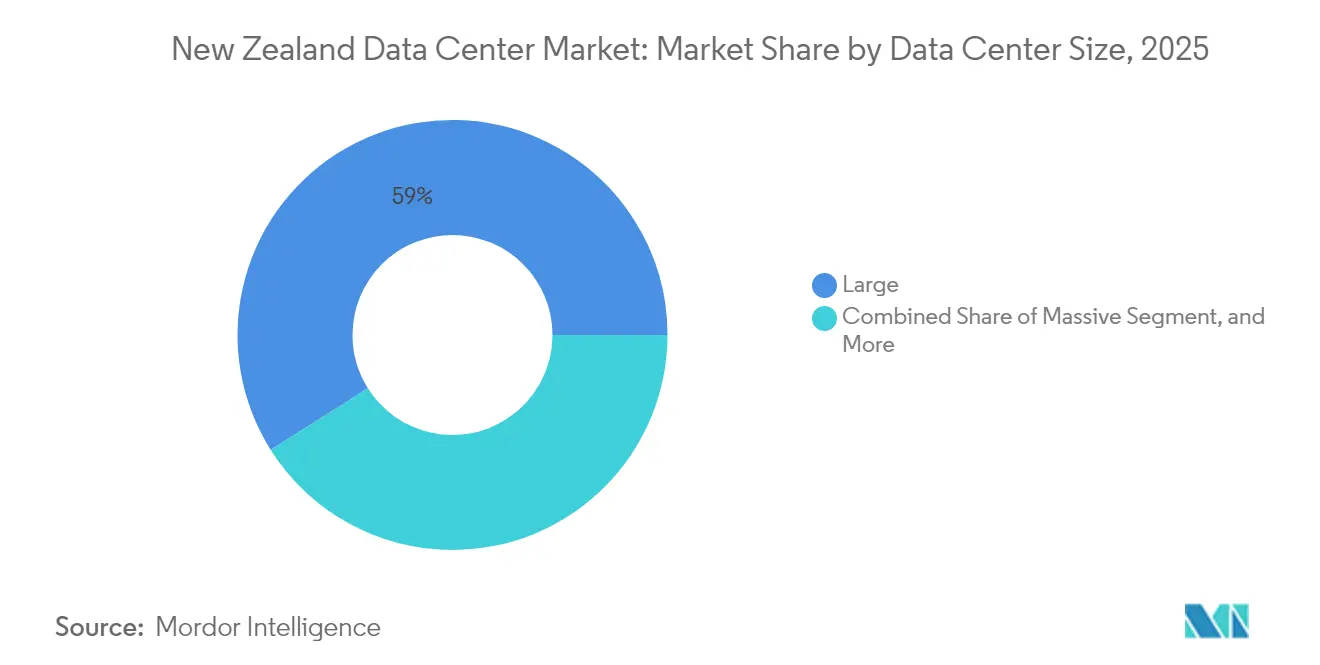
- データセンター規模別では、大規模施設が2025年のニュージーランド データセンター市場シェアの58.95%を占め、中規模施設は2031年までに10.32%のCAGRで最も速い成長を記録すると予測されている。
- ティアタイプ別では、ティア3が2025年に62.10%のシェアで首位を占め、同期間において11.98%のCAGRを維持すると予測されている。
- データセンタータイプ別では、コロケーションが2025年の収益の51.90%を占めたが、ハイパースケール/自社構築型の展開は2031年までに9.96%のCAGRを達成すると予測されている。
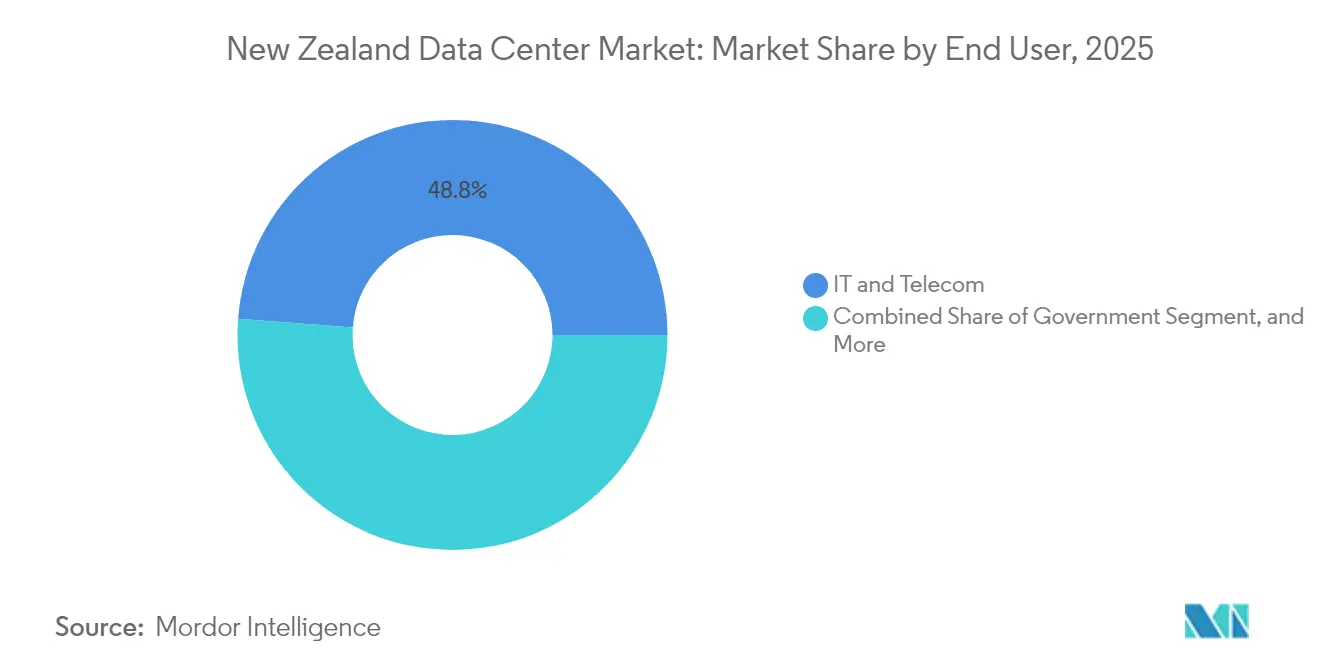
- エンドユーザー別では、ITおよび通信が2025年に48.80%のシェアをもたらし、銀行・金融サービス・保険は2031年までに最高の11.12%のCAGRを記録すると見込まれている。
- ホットスポット別では、オークランドが2025年に82.95%のシェアを維持したが、事業者がフットプリントを多様化する中、ハミルトンは10.41%のCAGRで台頭すると見込まれている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ニュージーランドのデータセンター市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケール投資コミットメントの急増 | +3.2% | 国内全体、オークランドに集中し南島への拡大を伴う | 中期(2~4年) |
| 送電網全体での再生可能エネルギーコスト優位性 | +2.1% | 国内全体、南島がプレミアム優位性を持つ | 長期(4年以上) |
| ニュージーランド企業によるクラウド採用の拡大 | +2.8% | 国内全体、オークランドおよびウェリントンに都市集中 | 短期(2年以内) |
| 人工知能コンピューティング需要の急増と関連電力ニーズ | +1.5% | 国内全体、オークランドにハイパースケールが集中 | 中期(2~4年) |
| 政府のデータ主権・所在地規制 | +0.8% | 国内全体、全地域に均等に影響 | 長期(4年以上) |
| 低レイテンシーを可能にする新たな海底ケーブル陸揚げの拡大 | +0.9% | 沿岸地域、主にオークランドでウェリントンが副次的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケール投資コミットメントの急増
Amazon Web Services Inc.は2025年9月、「設計による主権(ソブリン・バイ・デザイン)」ニュージーランドクラウドリージョンを立ち上げました。これは複数年にわたり75億米ドルを投じると発表された国際企業による最大規模の技術投資です。これはMicrosoft Corporationによる2024年12月のニュージーランド初のハイパースケールクラウドリージョン開設に続くものであり、従来の通信主導の需要を超えたインフラ整備を加速させる競争力学を生み出しています。主権的な位置付けはデータ所在地の要件に対応しながら、国境を越えたデータ転送なしに地元組織が人工知能および機械学習の機能にアクセスできるようにします。政府当局者はこれらの投資により1,000人以上の雇用が創出され、GDPに110億ニュージーランドドル以上貢献し、データセンターを支援技術ではなく重要な経済インフラとして確立すると予測しています。ハイパースケールのコミットメントは、電力系統計画と地域開発戦略への影響を伴いながら、市場の力学をコロケーション中心からクラウドネイティブインフラへと根本的に再構築しています。
ニュージーランド企業によるクラウド採用の拡大
ニュージーランドのSaaS(サービスとしてのソフトウェア)セクターは2023年に36億ニュージーランドドルの収益を生み出し、2016年以降15%の年平均成長率を記録しており、基盤となるクラウドインフラおよびデータセンター容量への実質的な需要を創出している。同セクターの輸出主導型成長率は年率8.7%であり、全体の輸出成長率3.4%を大幅に上回っており、耐障害性の高いホスティングインフラを必要とするデジタルサービスへの構造的な経済シフトを示している。エンタープライズITサービスの収益は2025年の71.2億ニュージーランドドルから2029年には85.2億ニュージーランドドルに拡大すると予測されており、組織の97%がAI導入を加速させ、36%がITバジェットの40%超を人工知能イニシアチブに配分する計画を立てている。このエンタープライズのデジタル化は、コロケーションサービス、マネージドホスティング、およびハイブリッドクラウドアーキテクチャへの持続的な需要を生み出している。政府のクラウドファースト政策およびAIアクティベータープログラムは、2038年までに760億ニュージーランドドルのGDP貢献を目標とし、公共部門機関全体でのクラウド導入を制度化することで、データセンター事業者に対して予測可能な需要の基盤を提供している。
送電網全体での再生可能エネルギーコスト優位性
ニュージーランドの発電構成は85~87%が再生可能エネルギー源であり、特にグローバルなハイパースケール事業者が持続可能性へのコミットメントを優先するなか、エネルギー集約型データセンター運営にユニークな競争優位性をもたらしています。[1] MercuryがAmazon Web Services Inc.と締結した電力購入契約(PPA)は、Turitea南部風力発電所の発電量の約50%を対象とするものであり、再生可能電力の企業調達チャネルが機能していることを示しており、データセンターが環境目標を達成しながら長期的な価格確実性を確保することを可能にします。2023年5月に稼働開始した221MWのTuriteaウィンドファームは、最初の2年間で約1,600GWhを発電し、国内再生可能発電量の2.5%を占め、デジタル変革を支える清潔エネルギーインフラの規模を示しています。Contact EnergyのLake Parimeの新規データセンター施設との再生可能電力供給契約は、清潔エネルギーとデジタルインフラ開発の体系的な統合をさらに証明しています。この再生可能エネルギーの優位性は、立地決定を左右する企業の持続可能性義務を支援しながら、地域の競合他社に対してニュージーランドを有利な位置に置いています。
人工知能コンピューティング需要の急増と関連電力ニーズ
2025年7月に発表された政府の人工知能戦略は、人工知能が2038年までにGDPに760億ニュージーランドドル貢献する可能性があると予測しており、ニュージーランドの組織の97%が人工知能の導入を加速させており、専門的なコンピューティングインフラへの前例のない需要を生み出しています。[2] データセンターの電力需要は2030年までに81MWから303MWへと急増すると予測されており、高成長シナリオでは潜在的にニュージーランドの総電力消費量の7%を消費し、GPU集約型ワークロード向けの送電網容量拡張と専門的な冷却システムを必要とします。政府の規制への軽いタッチのアプローチは、処方的な人工知能規制ではなく既存のプライバシーおよび消費者保護の枠組みを重視しており、ローカルデータ処理機能を好むコンプライアンス要件を維持しながらエンタープライズ採用のための環境を整備します。Microsoft Corporationによる2025年1月のニュージーランド公共部門向け自動コンプライアンスツールのリリースは、ハイパースケールプロバイダーが政府の人工知能採用を加速する可能性のある規制整合機能に投資していることを示しています。政策支援、エンタープライズ需要、およびインフラ投資のこの収束が、人工知能対応データセンター容量に対する持続的な成長軌道を生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 送電網容量の制約と高い卸電力価格 | -1.8% | 国内全体、オークランド地域で特に深刻 | 短期(2年以内) |
| オークランド近郊の適切な電力供給可能地の不足 | -1.2% | 主にオークランド首都圏 | 中期(2~4年) |
| 電気・機械エンジニアリング分野での深刻な人材不足 | -0.9% | 国内全体、都市部に集中 | 長期(4年以上) |
| 人工知能、プライバシー、データセンター開発に対する市民の懐疑心 | -0.6% | 国内全体、地域によって差異あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
送電網容量の制約と高い卸電力価格
Transpowerが提案するクック海峡HVDC(高圧直流送電)リンクのアップグレードへの14億ニュージーランドドルの投資は、2030~2031年の建設が予定されており、優先されるオークランドの拠点でのデータセンター拡張を制約する重大な送電ボトルネックを認めるものです。[3] 1991年に設置され2030年代初頭に耐用年数末期を迎える既存の海底ケーブルは、ニュージーランドの総電力使用量の15%しか転送できず、北島の南島再生可能電力へのアクセスを制限しています。卸電力価格の変動性は、予測可能な電力需要プロファイルを持つデータセンターに対して運用リスクをもたらし、特に送電網の制約により高コストの発電が強いられるピーク消費期間中に顕著です。Chorus Limitedは2025年1月から有効となる光ファイバー価格の引き上げを確認し、ホームファイバースターターは8.6%上昇して月額38ニュージーランドドルとなり、データセンターの運営費用に影響するより広いインフラコストのインフレを示しています。送電アップグレードの工程表は、オークランドの接続性の優位性にもかかわらず、データセンター事業者が分散型アーキテクチャや代替拠点を検討せざるを得なくなる可能性がある中期的な容量制約を生み出しています。
オークランド近郊の適切な電力供給可能地の不足
オークランドの83.64%の市場シェアの集中は接続性と近接性の優位性を反映していますが、土地不足により事業者はインフラのトレードオフを伴う代替拠点を模索せざるを得ません。全国で運営されているデータセンター施設はわずか4か所であり、すべてオークランドに位置し、合計容量はわずか29MWです。これは2030年までの303MWへの需要成長予測に対して深刻な供給制約を示しています。インバーカーギル近郊のDatagridが計画する43ヘクタールの施設に例示される南島の「グリーン」データセンターハブとしての台頭は、従来の接続性要因ではなく土地の利用可能性と再生可能エネルギーへの近接性によって推進された地理的多様化を示しています。Amazon Web Services Inc.はオークランドリージョン立ち上げのための雨水処理設計の遅延を経験しており、開発工程を延長し資本要件を増大させる優先拠点での規制およびインフラの複雑さを浮き彫りにしています。ニュージーランドの貿易・産業振興機関(NZTE)が予測する2030年までの年間コロケーション売上高8億9,800万ニュージーランドドルは、拠点開発の成功を前提としていますが、土地の制約により事業者が二次市場でより高いレイテンシーや低減した冗長性を受け入れざるを得なくなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:大型施設が市場統合を牽引
大規模施設は、エンタープライズよびハイパースケーラーが規模の経済を追求する中、2025年のニュージーランド データセンター市場シェアの58.95%を占めた。しかし中規模施設は、エッジコンピュートおよび地域分散化の要件に支えられ、最も強い10.32%のCAGRを記録する見込みである。大規模および中規模セグメントに帰属するニュージーランド データセンター市場規模は、クラウド移行によるマージン圧力に直面している小規模施設群よりも速いペースで拡大すると予測されている。AWSおよびMicrosoft などのハイパースケールプロバイダーは、3ゾーン構成の主権対応フットプリントを標準化しており、堅牢な電力供給に接続されたマルチビルディングキャンパスへの需要を強化している。
継続的な統合は、電力使用効率1.3未満のメトリクスおよびAI対応の熱設計を提供できる事業者に有利に働く。電力網の制約によりメガ施設の提案は依然として少ないが、南島の風冷式キャンパスはGPUトレーニングワークロードに特化した将来のメガ建設を可能にする可能性がある。小規模な都市型施設は、特に5G普及がオークランドおよびハミルトン全域レイテンシ重視のユースケースを促進するにつれ、ネットワークエッジキャッシングへとシフトするだろう。

ティアタイプ別:ティア3が可用性とコスト効率のバランスを取る
ティア3プラットフォームは2025年の収益の62.10%を占め、顧客がティア4のコストプレミアムを負担せずに高可用性を追求する中、11.98%のCAGRを維持する見込みである。ティア3に割り当てられたニュージーランド データセンター市場規模は、同国の安定した電力網および中程度の地震リスクと整合しており、二重障害耐性の必要性に対する認識を低下させている。ティア1およびティア2の建物はテスト・開発環境に対応し、ティア4の施設はゼロダウンタイムを必要とするミッションクリティカルな金融ワークロードを支援している。
資産の積み上げは活発に続いており、T4 Groupは2024年にKyndrylのオークランド施設を取得し、確立されたティア3サイトに対する投資家の意欲を示した。金融サービスのデジタル化および迫りくる生体認証プライバシー規制が選択的なティア4の拡張を促進するが、電力網の制約により予測期間全体を通じて絶対数は控えめに留まる。
データセンタータイプ別:ハイパースケール投資が市場構造を再形成
コロケーションは2025年に51.90%のシェアを維持したが、ハイパースケール/自社構築型エステートが9.96%のCAGRで拡大する中、構造的な逆風に直面している。自社構築型クラウドリージョンに帰属するニュージーランド データセンター市場規模は、今十年の終わりまでにコロケーションと同等に近づき、サプライヤーダイナミクスを再形成するだろう。リテールコロケーションは依然としてローカルホスティングを求める中小企業に対応し、ホールセール契約は新規建設完了を待つクラウドプロバイダーに暫定的な容量を提供している。
目的構築型ハイパースケール施設は、再生可能エネルギーのPPA(電力購入契約)、先進的な排熱技術、および主権対応アーキテクチャを統合している。Sparkの2025年8月のデータセンターにおける少数株式売却の決定は、通信事業者が資産所有からコネクティビティおよびマネージドサービス収益へとピボットしていることを反映している。エンタープライズエッジノードはエコシステムを補完し、オークランド以遠での低レイテンシIoTおよびコンテンツデリバリーワークロードを支援するだろう。
エンドユーザー別:金融サービスがコンプライアンス重視の成長を牽引
ITおよび通信機関は2025年に48.80%のシェアを獲得したが、その成長軌道は他のセグメントと比較して横ばいとなっている。銀行・金融サービス・保険はリアルタイムリスク分析、オープンバンキング義務、およびAI導入の増加に牽引され、11.12%のCAGRを示している。政府のワークロードは、2025年顧客・製品データ法に基づく国内ホスティング義務から恩恵を受け、主権対応容量への基礎的な需要を強化している。
製造、メディア、およびeコマースの各業種は、レイテンシを最適化するためにエッジ処理およびコンテンツデリバリーネットワークを活用している。したがって、ニュージーランド データセンター産業はテナント構成の多様化が進み、単一セクターへの依存を軽減し、投資サイクル全体を通じた稼働率の安定性を向上させている。
ホットスポット別:オークランドの優位性が地域的多様化に直面
オークランドは運用容量の82.95%を占めていますが、送電網と土地の制約により事業者はハミルトン、ウェリントン、および南島での建設を追求せざるを得なくなっています。オークランドに起因するニュージーランドのデータセンター市場規模は拡大し続けますが、新たな地域が容量を稼働させるにつれて全体的な市場シェアは徐々に低下します。ハミルトンの国内送電基幹網への近接性とSpark New Zealand Limitedの1,500万ニュージーランドドルのエッジ施設が二次ハブの基盤を築いています。ウェリントンの公共部門志向と南島水力資産への冗長接続が安定した需要を支えています。
DataGridのインバーカーギル43ヘクタールキャンパスなどの南島プロジェクトは、ハイパースケーラーの持続可能性義務に共鳴する再生可能電力とフリーエアクーリングの利点を組み合わせています。タスマンリングネットワークおよびHawaiki Nuiを含む海底ケーブルの取り組みは、オークランドの歴史的なネットワーキング優位性を縮小させ、レイテンシーのプロファイルをさらに正常化するでしょう。
地理的分析
オークランドの82.95%の容量シェアは、比類のないキャリア密度、複数のケーブル陸揚げ局、および最大のエンタープライズ顧客基盤をもたらしている。しかし、導入済み容量のわずか29MWは、2031年までに326MWを超える需要予測に対して不十分であり、拡張計画の迅速化を促している。雨水処理工学上の課題およびゾーニング規制が納期を長引かせ、増分メガワット展開のコストを増大させている。14億ニュージーランドドルのクック海峡連系線アップグレードを含む電力網強化プロジェクトは、最終的に北向きの再生可能電力フローを緩和するが、短期的なボトルネックは継続している。
ウェリントンは、クラウドファーストおよびAIアクティベータープログラムの下での中央政府デジタルイニシアチブから予測可能な需要を得ている。その立地は南島の再生可能発電センターと北島の消費者市場へのバランスの取れたレイテンシを可能にし、オークランドよりも低い土地価格を提供している。ハミルトンの台頭は10.41%のCAGRに示されており、広大な土地区画、国家電力網へのアクセス、およびIoT分析を積極的に導入している酪農業処理施設への近接性を活用している。
南島の都市は豊富な水力および風力資源を活用している。DatagridのインバーカーギルキャンパスはRE100(100%再生可能エネルギー)供給と低い平均気温を必要とするハイパースケールテナントを対象としており、優れた電力使用効率を実現できる可能性がある。2027年に予定されている海底ケーブルの拡張により、クライストチャーチおよびダニーデンへの冗長ルートが提供され、南部展開に歴史的に伴ってきたレイテンシのペナルティが軽減される。2031年に電力網インターコネクターのアップグレードが完了すれば、電力豊富な南島の拠点はより大規模なAIトレーニングクラスターを引き付け、国家全体のフットプリントをさらに多様化させる可能性が高い。
競合状況
現在、全国で稼働しているデータセンター施設はわずか4か所であり、高い集中度と参入障壁の高さをもたらしている。オーストラリアのFuture Fundが支援する地域の有力企業CDC Data Centresは、合計2.5GWの地域容量を活用してアンカーテナントを確保しているが、ニュージーランドにおけるフットプリントは依然として限定的である。ハイパースケール参入者は地図を塗り替え始めており、AWSの主権リージョンおよびMicrosoftのハイパースケール立ち上げは、サードパーティのコロケーションを迂回し、独自のクラウドスタックを市場に直接組み込んでいる。
国内投資家が成熟した資産を取得する中、統合は継続している。T4 Groupの2024年3月のKyndryl施設取得は、実績あるティア3プラットフォームの所有に向けたトレンドを反映している。サステナビリティの差別化は現在、基本要件となっており、MercuryのAWSとの長期風力エネルギーPPAおよびContact EnergyのLake Parimeとの再生可能エネルギー契約は、ゼロカーボン認証の必要性を強調している。プライバシー法および2025年海外投資改正法に基づく規制遵守は手続き上の複雑さを加え、確立されたガバナンスフレームワークを持つ既存事業者に有利に働いている。
事業者はまた、液浸冷却および高密度ラックを特徴とするAI最適化設計にも投資している。CDCが計画しているウェリントン建設およびDatagridの南島キャンパスはいずれも、政府の760億ニュージーランドドルAIロードマップの下で見込まれるGPUトレーニングワークロードを獲得するため、平均ラック密度40kW以上を目標としている。電力、光ファイバー、およびゾーニングの優先事項に関する連携を各プレイヤーが求める中、電力会社、通信キャリア、よびデータセンター専門企業間の戦略的協力は予測期間にわたって加速する可能性が高い。
ニュージーランドのデータセンター業界リーダー
-
Amazon Web Services Inc.
-
DCI Data Centers Pty Limited
-
Microsoft Corporation
-
CDC Data Centres Pty Ltd
-
Google LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年9月:Amazon Web Services Inc.が3つのアベイラビリティーゾーンとMercury NZとの長期再生可能エネルギーPPAを伴う主権ニュージーランドクラウドリージョンを立ち上げました。
- 2025年8月:Spark New Zealand Limitedがレバレッジ低下とサービスへの注力を目的として、データセンターポートフォリオの少数株売却に合意しました。
- 2025年7月:政府が2038年までに760億ニュージーランドドルの経済貢献を予測し、軽いタッチの規制姿勢を採用する初の人工知能戦略を発表しました。
- 2025年6月:2025年海外投資改正法が、戦略的に重要な資産の外国による取得に対する強化された国家利益テストを導入しました。
ニュージーランドのデータセンター市場レポートの範囲
オークランド、クライストチャーチ、ハミルトン、ウェリントンがホットスポット別のセグメントとしてカバーされています。大型、超大型、中型、メガ、小型がデータセンター規模別のセグメントとしてカバーされています。ティア1・2、ティア3、ティア4がティアタイプ別のセグメントとしてカバーされています。未利用、利用済みが吸収率別のセグメントとしてカバーされています。| 大型 |
| 超大型 |
| 中型 |
| メガ |
| 小型 |
| ティア1・2 |
| ティア3 |
| ティア4 |
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 未利用 | |
| 利用済み | 小売コロケーション | |
| 卸売コロケーション | ||
| BFSI |
| ITおよびITES |
| 電子商取引 |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| 通信 |
| その他のエンドユーザー |
| ウェリントン |
| オークランド |
| ニュージーランドのその他の地域 |
| データセンター規模別 | 大型 | ||
| 超大型 | |||
| 中型 | |||
| メガ | |||
| 小型 | |||
| ティアタイプ別 | ティア1・2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 未利用 | ||
| 利用済み | 小売コロケーション | ||
| 卸売コロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| 電子商取引 | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| 通信 | |||
| その他のエンドユーザー | |||
| ホットスポット別 | ウェリントン | ||
| オークランド | |||
| ニュージーランドのその他の地域 | |||
市場の定義
- ITロード容量 - ITロード容量(設置済み容量)とは、設置されたラックに配置されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で計測されます。
- 吸収率 - データセンターの容量がリースアウトされた範囲を示します。例えば、100MWのデータセンターが75MWをリースアウトした場合、吸収率は75%となります。利用率またはリースアウト容量とも呼ばれます。
- 高床スペース - 床の上に構築された高架スペースです。元の床と高架床の間の隙間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は適切な配線と冷却インフラの確保を支援します。平方フィート(ft²)で計測されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられた高床スペースに基づいてセグメント化されています。メガデータセンター - ラック数が9,000を超えるか、高床スペース(RFS)が225,001平方フィートを超えること;超大型データセンター - ラック数が9,000から3,001の間、またはRFSが225,000から75,001平方フィートの間;大型データセンター - ラック数が3,000から801の間、またはRFSが75,000から20,001平方フィートの間;中型データセンター - ラック数が800から201の間、またはRFSが20,000から5,001平方フィートの間;小型データセンター - ラック数が200未満、またはRFSが5,000平方フィート未満。
- ティアタイプ - アップタイムインスティテュートによれば、データセンターはデータセンターインフラの冗長機器の能力に基づいて4つのティアに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4として区分されます。
- コロケーションタイプ - このセグメントは、小売、卸売、ハイパースケールコロケーションサービスの3つのカテゴリーに分類されます。分類は潜在的な顧客にリースアウトされるITロード量に基づいています。小売コロケーションサービスのリース容量は250kW未満;卸売コロケーションサービスのリース容量は251kWから4MWの間;ハイパースケールコロケーションサービスのリース容量は4MW超。
- エンドコンシューマー - データセンター市場はB2B(企業間取引)を基盤として運営されています。BFSI、政府、クラウドオペレーター、メディアおよびエンターテインメント、電子商取引、通信、および製造業が調査対象市場の主要エンドコンシューマーです。この範囲には、エンドユーザー産業の進むデジタル化に対応するコロケーションサービス事業者のみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと呼ばれ、データセンターのラックに収容されるサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラックに収容される機器とサーバーが消費する電力量を定義します。キロワット(kW)で計測されます。この要素はデータセンターの設計および冷却・電力計画において重要な役割を果たします。 |
| ITロード容量 | ITロード容量(設置済み容量)とは、設置されたラックに配置されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で計測されます。 |
| 吸収率 | データセンターの容量がどの程度リースアウトされているかを示します。例えば、100MWのデータセンターが75MWをリースアウトした場合、吸収率は75%となります。利用率またはリースアウト容量とも呼ばれます。 |
| 高床スペース | 床の上に構築された高架スペースです。元の床と高架床の間の隙間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は適切な配線と冷却インフラの確保を支援します。平方フィート/メートルで計測されます。 |
| コンピューター室用空調機(CRAC) | データセンターのサーバールーム内の温度、空気循環、および湿度を監視・維持するために使用される機器です。 |
| 通路(アイル) | ラックの列と列の間の開放スペースです。この開放スペースはサーバールームの最適温度(20~25℃)を維持するために不可欠です。サーバールーム内には主に2種類の通路、ホットアイルとコールドアイルがあります。 |
| コールドアイル(冷気通路) | ラックの前面が通路に面している通路です。ここでは冷却された空気が通路に送り込まれ、ラックの前面から入り込んで温度を維持します。 |
| ホットアイル(熱気通路) | ラックの背面が通路に面している通路です。ここでは、ラック内の機器から放散された熱がCRACの排気口に向けられます。 |
| クリティカルロード | サーバーおよびその他のコンピューター機器でデータセンター運営において稼働が不可欠なものを含みます。 |
| PUE(電力使用効率) | データセンターの効率を定義するメトリクスです。次の式で計算されます:(データセンター総エネルギー消費量)÷(IT機器総エネルギー消費量)。PUEが1.2~1.5のデータセンターは高効率と見なされ、PUEが2を超えるデータセンターは非常に非効率と見なされます。 |
| 冗長性 | 電力障害や機器故障が発生した場合にIT機器に影響が及ばないよう、追加コンポーネント(UPS、発電機、CRAC)が追加されるシステム設計として定義されます。 |
| UPS(無停電電源装置) | 商用電源供給に直列接続され、電池にエネルギーを蓄積することで、商用電源が切断された場合でもIT機器への供給が継続する機器です。UPSは主にIT機器のみを支援します。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置されて中断のない電力供給を確保し、ダウンタイムを回避します。データセンター施設にはディーゼル発電機があり、一般的に48時間分のディーゼル燃料が施設内に保管されています。 |
| N+1 | 「Nプラス1(必要数プラス1)」と呼ばれ、障害時のダウンタイムを回避するために利用可能な追加機器設定を示します。4つのコンポーネントごとに1つの追加ユニットがある場合、データセンターはN+1と見なされます。例えば、データセンターに4台のUPSシステムがある場合、N+1を達成するには追加のUPSシステムが1台必要になります。 |
| 2N | 2つの独立した電力配電システムが展開される完全冗長設計を指します。したがって、一方の配電システムが完全に障害を起こした場合でも、もう一方のシステムがデータセンターに電力を供給し続けます。 |
| インロウ冷却(列内冷却) | 列内のラック間に設置される冷却設計システムで、ホットアイルから暖かい空気を吸引してコールドアイルに冷却空気を供給することで温度を維持します。 |
| ティア1 | ティア分類は、データセンターがデータセンター運営を維持するための準備状況を決定します。データセンターは、非冗長(N)電力コンポーネント(UPS、発電機)、冷却コンポーネント、および電力配電システム(商用電力系統から)を持つ場合、ティア1データセンターとして分類されます。ティア1データセンターは99.67%の稼働率と年間28.8時間未満のダウンタイムを持ちます。 |
| ティア2 | データセンターは、冗長な電力および冷却コンポーネント(N+1)と単一の非冗長配電システムを持つ場合、ティア2データセンターとして分類されます。冗長コンポーネントには追加の発電機、UPS、チラー、排熱機器、および燃料タンクが含まれます。ティア2データセンターは99.74%の稼働率と年間22時間未満のダウンタイムを持ちます。 |
| ティア3 | 冗長な電力および冷却コンポーネントと複数の電力配電システムを持つデータセンターをティア3データセンターと呼びます。この施設は計画的(施設保守)および非計画的(停電、冷却障害)な障害に対して耐性があります。ティア3データセンターは99.98%の稼働率と年間1.6時間未満のダウンタイムを持ちます。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターです。ティア4データセンターは複数の独立した冗長電力および冷却コンポーネントと複数の電力配電経路を持ちます。すべてのIT機器はデュアル電源を持ち、あらゆる障害時に耐障害性を持つため、中断のない運用を確保します。ティア4データセンターは99.74%の稼働率と年間26.3分未満のダウンタイムを持ちます。 |
| 小型データセンター | 床面積が5,000平方フィート以下、または設置可能なラック数が200以下のデータセンターは小型データセンターとして分類されます。 |
| 中型データセンター | 床面積が5,001~20,000平方フィートの間、または設置可能なラック数が201~800の間のデータセンターは中型データセンターとして分類されます。 |
| 大型データセンター | 床面積が20,001~75,000平方フィートの間、または設置可能なラック数が801~3,000の間のデータセンターは大型データセンターとして分類されます。 |
| 超大型データセンター | 床面積が75,001~225,000平方フィートの間、または設置可能なラック数が3,001~9,000の間のデータセンターは超大型データセンターとして分類されます。 |
| メガデータセンター | 床面積が225,001平方フィート以上、または設置可能なラック数が9,001以上のデータセンターはメガデータセンターとして分類されます。 |
| 小売コロケーション | 容量要件が250kW以下の顧客を指します。これらのサービスは主に中小企業(SME)によって選択されます。 |
| 卸売コロケーション | 容量要件が250kWから4MWの間の顧客を指します。これらのサービスは主に中規模から大規模企業によって選択されます。 |
| ハイパースケールコロケーション | 容量要件が4MWを超える顧客を指します。ハイパースケール需要は主に大規模なクラウドプレーヤー、IT企業、BFSI、およびOTTプレーヤー(NetflixやHulu、HBO+など)から発生します。 |
| モバイルデータ速度 | ユーザーがスマートフォンで体験するモバイルインターネット速度です。この速度はスマートフォンで使用されている通信技術に主に依存しています。市場で利用可能な通信技術は2G、3G、4G、および5Gであり、2Gが最も遅く5Gが最も速いです。 |
| 光ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続でつなぐ、全国に展開された光ファイバーケーブルのネットワークです。キロメートル(km)で計測されます。 |
| スマートフォン1台当たりのデータトラフィック | スマートフォンユーザーが月に消費する平均データ量の指標です。ギガバイト(GB)で計測されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を通じて提供されるインターネット速度です。一般的に、銅線ケーブルと光ファイバーケーブルが住宅用と商業用の両方で使用されています。ここでは、光ファイバーケーブルが銅線ケーブルよりも高速なインターネット速度を提供します。 |
| 海底ケーブル | 2か所以上の陸揚げポイントに敷設された光ファイバーケーブルです。このケーブルを通じて、世界中の国々間の通信とインターネット接続が確立されます。これらのケーブルは1点から別の点へ毎秒100~200テラビット(Tbps)を伝送できます。 |
| カーボンフットプリント | データセンターの通常運用中に発生する二酸化炭素の排出量の指標です。石炭、石油・天然ガスが主な電力生成源であるため、この電力の消費は炭素排出に貢献します。データセンター事業者は施設で発生するカーボンフットプリントを抑制するために再生可能エネルギー源を取り込んでいます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値と照合して検証します。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模の推計は名目ベースで行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、さまざまなレベルおよび職能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




