
中東ジオスペーシャル・アナリティクス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
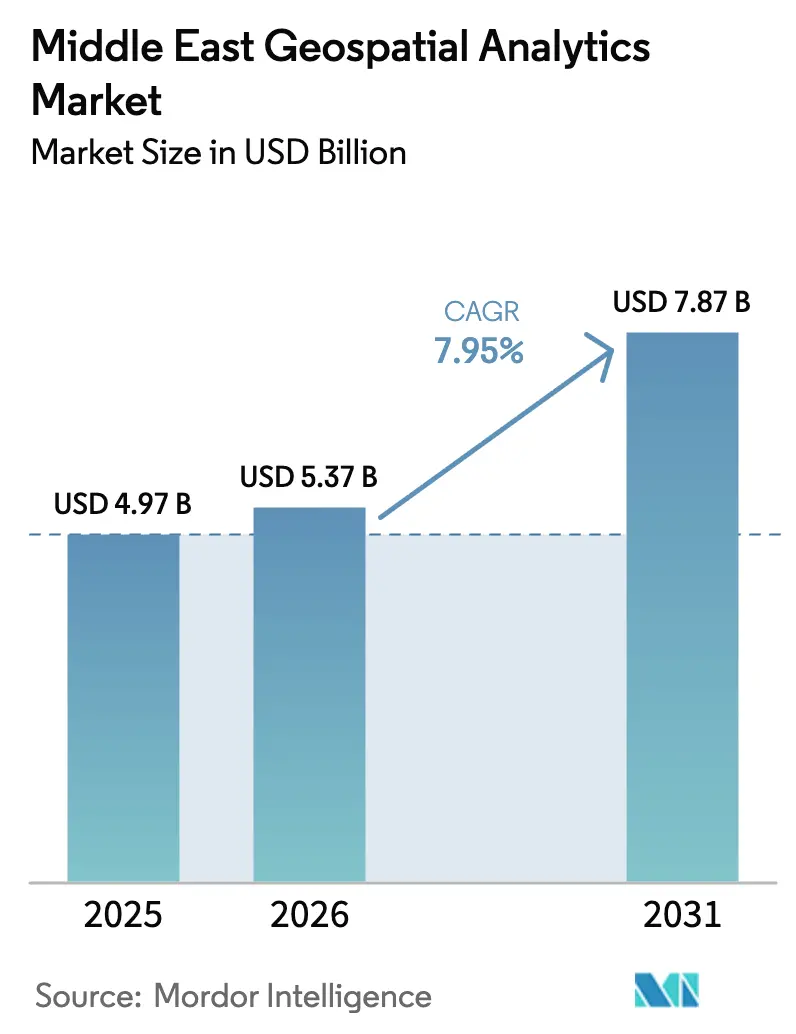
| 基準年の市場規模 (2025) | 4.97 十億米ドル |
| 市場規模 (2026) | 5.37 十億米ドル |
| 市場規模 (2031) | 7.87 十億米ドル |
| Growth Rate (2026 - 2031) | 7.95 % |
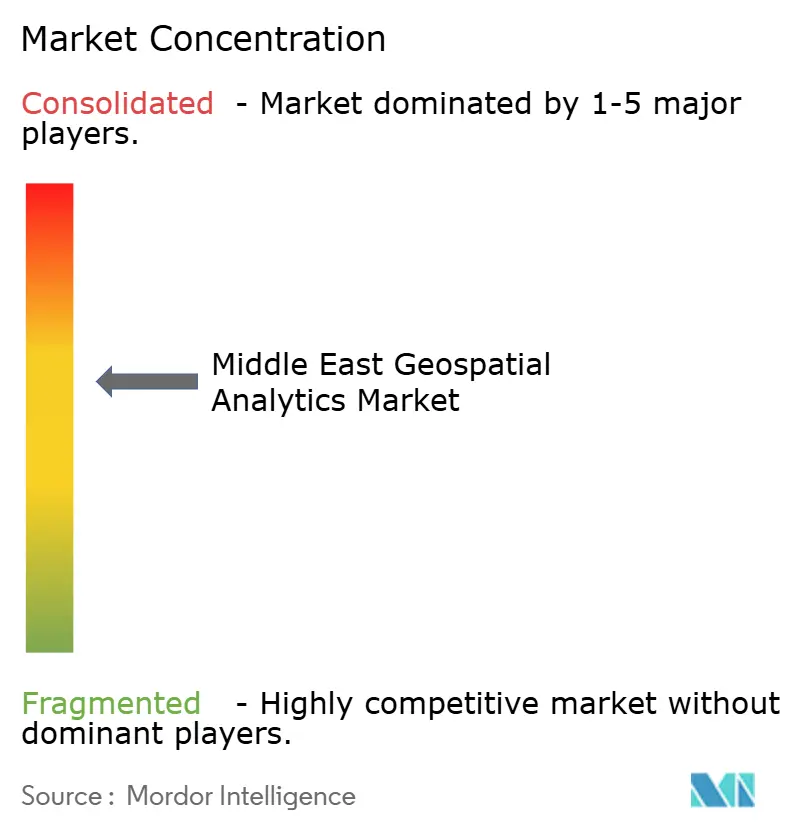
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東ジオスペーシャル・アナリティクス市場分析
中東ジオスペーシャル・アナリティクス市場規模は2025年に49億7,000万米ドルと評価され、2026年の53億7,000万米ドルから2031年には78億7,000万米ドルへ、予測期間(2026年~2031年)においてCAGR 7.95%で成長すると推定されています。加速するスマートシティプログラム、大規模な公共部門のデジタルツインプロジェクト、および主権データセンターへの投資が、空間インテリジェンスプラットフォームへの需要を強化しています。サウジアラビアのビジョン2030やUAEの国家AI戦略2031といった政府近代化アジェンダは、建設、公益事業、鉱業、防衛分野でのテクノロジー採用を支える数十億ドル規模の予算を確保しています。UAEにおけるAIインフラ支出が年間36%増加するという事例に代表されるように、急速なクラウドの拡充により、中小企業の参入障壁が低下する一方で、エッジ対応処理の規模が拡大しています。 [1]Gulf Construction編集部、「AIのための建設:時間との競争」、Gulf Construction、gulfconstructiononline.com グローバルなジオスペーシャルソフトウェアベンダーがクラウドハイパースケーラーおよびUAEフリーゾーンのジオAIスタートアップの波に直面するなか、競争の激化が進んでいます。ディープラーニングGISにおける慢性的な人材不足に加え、LiDARおよび合成開口レーダーセンサーのコスト上昇が構造的な制約として作用し、プロジェクトの展開を抑制する可能性があります。
主要レポートの要点
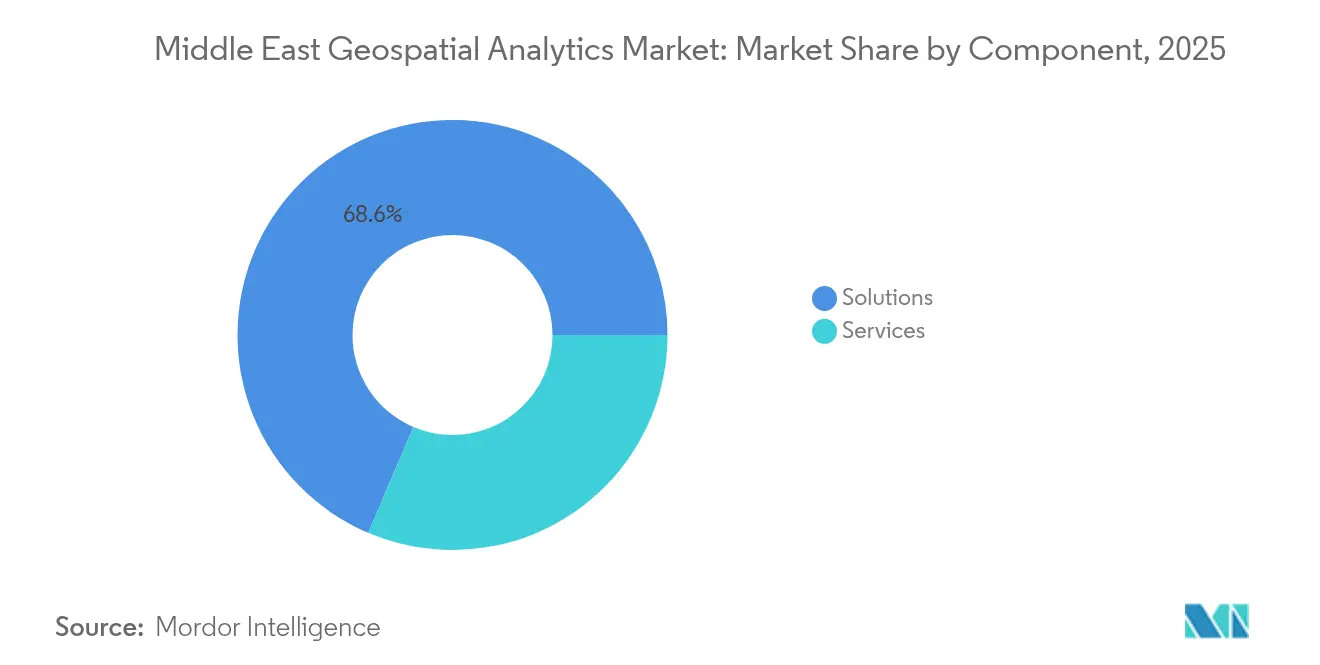
- コンポーネント別では、ソリューションが2025年の中東ジオスペーシャル・アナリティクス市場シェアの68.60%をリードし、サービスは2031年にかけてCAGR 11.05%で拡大しています。
- アナリティクスタイプ別では、記述的アナリティクスが2025年の収益シェアの43.25%を占め、処方的アナリティクスは2031年にかけてCAGR 10.28%で成長する見込みです。
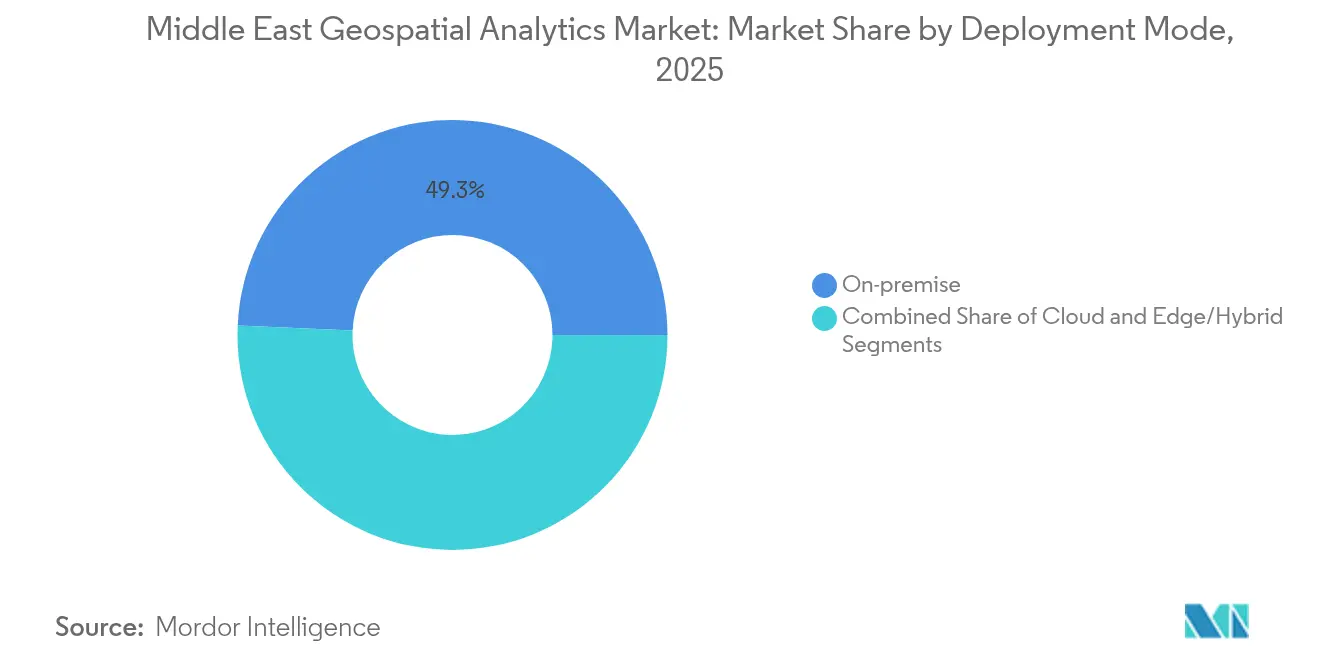
- 展開モード別では、オンプレミスシステムが2025年の中東ジオスペーシャル・アナリティクス市場規模の49.30%のシェアを保持し、クラウド展開は予測期間においてCAGR 11.18%で拡大すると予測されています。
- アプリケーション別では、画像・リモートセンシング・アナリティクスが2025年の収益シェアの33.55%を占め、ジオビジュアライゼーションおよび3Dモデリングは2031年にかけてCAGR 10.57%で拡大すると予測されています。
- エンドユーザー産業別では、政府・自治体が2025年に28.65%のシェアを獲得し、公益事業・エネルギーがCAGR 10.33%で成長をリードしています。
- 国別では、サウジアラビアが2025年に41.25%のシェアを保持し、カタールが2031年にかけて最速のCAGR 10.88%を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| GCC全体で急増するスマートシティプログラム | +2.1% | UAE、サウジアラビア、カタール | 中期(2〜4年) |
| 衛星ベースの地籍近代化の義務化 | +1.8% | サウジアラビア、UAE、オマーン | 長期(4年以上) |
| 公益事業者による迅速なクラウドGIS移行 | +1.5% | GCC諸国、トルコ | 短期(2年以内) |
| 5G対応エッジアナリティクスの展開 | +1.4% | UAE、サウジアラビア | 中期(2〜4年) |
| UAEフリーゾーンにおけるジオAIスタートアップの台頭 | +0.9% | UAE(地域波及効果) | 短期(2年以内) |
| 石油から非石油への経済多角化プロジェクト | +1.3% | サウジアラビア、UAE、カタール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GCC全体で急増するスマートシティプログラム
湾岸岸のメガプロジェクトは、ジオスペーシャル・アナリティクスを都市管理アーキテクチャに組み込んでいます。ドバイの2040年都市マスタープランは、緑地を2倍に拡大しながら780万人の人口を目標とし、「20分都市」コンセプトのためのリアルタイム空間モデリングを必要としています。 [2]アラブ都市開発研究所チーム、「プロジェクト―都市マスタープラン2040」、アラブ都市開発研究所、araburban.org サウジアラビアとNaverとのパートナーシップは、リヤドおよびその他4都市向けに10cm解像度の3Dツインを提供し、洪水シミュレーションおよびインフラ最適化を可能にしています。UAEにおける25億米ドル規模のAionセンティアプラットフォームは、AIによる空間データを統合し、都市サービスをエンドツーエンドで調整します。これらのプロジェクトは、中東ジオスペーシャル・アナリティクス市場において、高容量画像取り込み、高度なルーティング・アナリティクス、予測メンテナンスモデルに対する予測可能で複数年にわたる需要を生み出しています。
衛星ベースの地籍近代化の義務化
新しい土地登録法令はサブメートル精度および監査証跡を義務付け、機関をクラウド対応の空間データインフラへと移行させています。サウジアラビアのグローバルAIハブ法草案は「プライベート」、「拡張」、「バーチャル」の3つの異なるホスティングアーキタイプを概説し、越境地籍統合を可能にしながら主権ホスティングを正式化しています。UAEのMBZ-SATは国内の地球観測能力を向上させ、区画データベースの更新サイクルを加速させます。クウェートは下流の価値を実証しています:同国の公益事業省は、GISワークフローに地籍レイヤーを組み込んだ後、サービス接続時間を短縮しました。標準化された地籍ベースマップは、課税、インフラ計画、環境モニタリングにおけるより高度なアナリティクスを解放します。
公益事業者による迅速なクラウドGIS移行
公益事業者は、高額なオンプレミスの設備投資なしにペタバイト規模のセンサーフィードを処理するために分散クラウドを採用しています。AramcoとMicrosoftおよびArmadaとのパートナーシップは、エッジノードと地域ハイパースケールゾーンを組み合わせてエネルギー資産の安全監視を自動化する、世界初の産業向け分散クラウドを展開しました。EtisalatはIntelおよびLenovoと5Gエッジコンピューティングを活用し、低遅延の公益事業IoTワークロードに対応しています。クウェートのデジタル統合フィールドにおける同様のプロジェクトは、プライベートクラウドGISがデータ取り込み遅延を削減し、資産ライフサイクルの可視性を向上させることを実証しています。公益事業者が複雑なモデル管理をマネージドサービスプロバイダーにアウトソーシングするにつれ、中東ジオスペーシャル・アナリティクス市場はその恩恵を受けています。
5G対応エッジアナリティクスの展開
カバレッジの拡大と高密度マイクロデータセンターのフットプリントにより、往復遅延がミリ秒単位に短縮され、自律システムおよび状況認識にとって不可欠となっています。QualcommとE&は、スマートモビリティと産業オートメーション向けの5GエッジAIゲートウェイを共同設計するため、アブダビにエンジニアリングセンターを開設しました。サウジテレコムカンパニーの54.7%の人口カバレッジは25か所以上のティアIIIデータセンターを支え、高頻度ジオロケーション更新に不可欠なバックホールを提供しています。これらのインフラは、ロジスティクス、石油、公共安全分野における市場浸透を深め、リアルタイムのジオスペーシャル処理をフィールドオペレーションに組み込んでいます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ジオスペーシャルデータの主権規制 | -1.2% | サウジアラビア、UAE、地域波及効果 | 中期(2〜4年) |
| ディープラーニングGISの熟練人材不足 | -1.8% | 地域全体、UAEおよびサウジアラビアで特に深刻 | 長期(4年以上) |
| 断片化されたレガシー地籍データセット | -1.1% | サウジアラビア、UAE、オマーン、トルコ | 長期(4年以上) |
| LiDARおよびSARの高い取得コスト | -0.9% | グローバル、特に中小地域プレイヤーに影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ジオスペーシャルデータの主権規制
断片化されたローカライゼーション規定により、多国籍展開のコンプライアンスオーバーヘッドが増大しています。サウジアラビアのグローバルAIハブ法草案は、監査義務が異なる3つの明確なホスティングアーキタイプを規定しており、地域データレークアーキテクチャを複雑にしています。UAEのローカライゼーション規則は、外国プロバイダーに対してローカルプレゼンスの構築またはジョイントベンチャーへの参入を強制し、展開タイムラインを長期化させています。湾岸における中国ハイパースケーラーの拡張激化は、プラットフォーム選定と暗号化標準に関する地政学的な精査を引き起こしています。こうした動向は小規模ベンダーを圧迫し、中東ジオスペーシャル・アナリティクス市場における調達サイクルを長期化させています。
ディープラーニングGISの熟練人材不足
AIに対応したジオスペーシャルエンジニアの不足は、給与インフレおよびプロジェクト遅延を引き起こしています。CIOは、地域の実現されない生産高で数十億ドルのリスクをもたらす持続的なICTスキル不足を報告しています。サウジアラビアのビジョン2030の下での1,000人のエンジニア育成計画およびUAEの「百万人のアラブコーダー」イニシアティブは、長期的な改善策を示していますが、専門的なジオAIカリキュラムは依然として不足しています。AgFunderは気候スマート農業技術者の不足を強調しており、ニッチな垂直市場がいかにより深刻な問題を抱えているかを示しています。人材パイプラインの細さが高度なアナリティクスモジュールの採用を遅らせ、外部サービス会社への依存度を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
勢いを増すサービスソリューションは2025年に68.60%のシェアで中東ジオスペーシャル・アナリティクス市場を引き続きリードし、ソフトウェアスイートおよびセンサーハードウェアへの根付いた投資を反映しています。しかしながら、省庁および企業が統合、モデルトレーニング、24時間365日のマネージド・アナリティクスをアウトソーシングするにつれ、サービスセグメントはCAGR 11.05%で拡大しています。ディープラーニングGISスペシャリストの地域的不足により、ベンダー提供のプロフェッショナルサービスが迅速な展開のための実践的な手段となっています。政府は、データ取り込みパイプライン、主権クラウドホスティング、アラビア語インターフェースをバンドルしたターンキーフレームワークを好む傾向にあります。
サービスプロバイダーは、垂直市場への深い関与を深めるために戦略的アライアンスを活用しています。Bentley SystemsはGoogleのジオスペーシャルコンテンツを統合し、デジタルツインワークフロー内でより豊富なコンテキストを提供し、インフラストラクチャー・アズ・ア・サービス(サービスとしてのインフラストラクチャー)の提供を支えています。マネージドサービスポートフォリオには、継続的な衛星画像の更新、AIモデルの再トレーニング、サイバーレジリエンス監査が含まれるようになっています。この進化により、中東ジオスペーシャル・アナリティクス市場が社内能力構築よりも速度を優先するにつれ、サービスコホートは増加するOPEX予算を獲得する立場にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


アナリティクスタイプ別:
前進する処方的アナリティクス記述的アナリティクスは2025年に43.25%の収益シェアを維持し、土地、資産、人口データセットにわたるダッシュボードおよび過去のパターン認識を提供しています。しかし処方的アナリティクスは年間10.28%成長しており、交通オーケストレーション、エネルギー負荷平準化、緊急対応ルーティングにおける自動最適化への需要に牽引されています。防衛コングロマリットEDGEは、ミッションクリティカルな機動を推薦・自動実行できるAI対応のジオスペーシャルインテリジェンスプラットフォームを発表し、行動指向エンジンに向けた勢いを強調しています。
組織は記述的から始まり、予測的、診断的、最終的に処方的へと成熟曲線を進む。予算配分はますます後段階を優先しています。AIの説明可能性への信頼と5Gエッジ接続の組み合わせにより、意思決定ループが数分から数秒に圧縮され、中東ジオスペーシャル・アナリティクス市場において高付加価値アナリティクス層の市場浸透が促進されています。
展開モード別:
加速するクラウドトランスフォーメーションオンプレミスアーキテクチャは2025年に中東ジオスペーシャル・アナリティクス市場規模の49.30%を占め、データ主権管理に対する歴史的な嗜好を反映しています。しかしながら、GCC全体でのハイパースケール拡充が弾力的なコンピューティング経済を促進するなか、クラウド展開はCAGR 11.18%で拡大しています。2030年までに159億米ドルに達すると予測されるサウジアラビアのデータセンターパイプラインは、厳格なローカライゼーション規則を満たしつつハイパースケールの柔軟性を維持する低遅延のコロケーションを提供しています。
エッジおよびハイブリッドモデルは、国内マイクロDCと地域コアを組み合わせ、レイテンシーに敏感な鉱業および油田シナリオに対応しています。公益事業者は、ジオフェンスされたデジタルツインをホストするために分散クラウドを採用し、規制当局を満足させながら消費ベースの価格設定を享受しています。コンプライアンスとクラウド経済性のこの収束が、中東ジオスペーシャル・アナリティクス市場をインフラに依存しないパラダイムへと推進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
台頭するジオビジュアライゼーションおよび3Dモデリング画像・リモートセンシング・アナリティクスは2025年に33.55%のシェアでリードし、資産モニタリングおよび土地利用マッピングにおけるマルチスペクトルおよびSARデータストリームの優位性を実証しています。ジオビジュアライゼーションおよび3Dモデリングは、NEOMのようなメガプロジェクトおよび輸送回廊全体でのデジタルツイン義務化を触媒として、CAGR 10.57%で最も速く成長するアプリケーションです。ライブでイマーシブなモデルは、建設シーケンシング、地下設備のクラッシュ検出、都市ヒートアイランド軽減を支援します。
ドバイメトロのデジタルツインは乗客フローシミュレーションを改善し、サウジアラビアのプロジェクトは洪水リスク分析のために10cmの位置精度を達成しています。GPU加速レンダリングおよびクラウドネイティブシーンサービスの進歩により、プランナーはブラウザインターフェースを通じてテラバイト規模の点群を操作できるようになっています。これらの機能は対応可能なユースケースを拡大し、中東ジオスペーシャル・アナリティクス市場の軌跡を強化しています。
エンドユーザー産業別:
公益事業・エネルギーのトランスフォーメーション公共行政は最大の顧客として、地籍近代化、スマート監視、緊急対応最適化により2025年収益の28.65%を確保しました。公益事業・エネルギー企業は、再生可能エネルギー統合と予測メンテナンスのためにネットワークを改修するにつれ、最高のCAGR 10.33%を記録しています。AramcoのDistributed Cloudはミリ秒レベルの漏洩検知を可能にし、クウェートの公益事業省はGIS刷新後に接続サイクルを短縮しました。
中東ジオスペーシャル・アナリティクス市場は、太陽光資産、水素パイプライン、EV充電ノードの空間最適化を必要とする脱炭素化アジェンダから恩恵を受けています。セクター固有のモジュールには腐食リスクのヒートマップと動的負荷平準化アルゴリズムが含まれており、サブスクリプションの更新率の向上と複数年のマネージドサービス契約を支えています。
地域分析
サウジアラビア地理空間分析市場
サウジアラビアは、ビジョン2030が前例のない規模でスマートシティ、鉱業、および防衛近代化に資金を投じたことにより、2025年の中東地理空間分析市場において41.25%を占めた。1000億米ドルの専用AI配分と追加400億米ドルの投資ビークルが、衛星プログラムおよびソブリンクラウドゾーンを支援している。NEOMのアダプティブツインアーキテクチャと、2035年までに750億米ドルのGDP貢献を目指す鉱業ロードマップが、長期的なプロジェクトパイプラインを確保している。
アラブ首長国連邦地理空間分析市場
アラブ首長国連邦は、MBZ-SAT、Space42、および大規模な5Gバックホールを通じてAIイノベーションの中核として自国を位置づけ、防衛、都市計画、物流全体での導入を加速させている。ドバイの2040マスタープランは、地形変形解析および緑地最適化に対する継続的な需要を支えている。アブダビのソブリンウェルスファンドによるエッジAIスタートアップへの支援が、予測地理空間インテリジェンス提供における空白領域を埋めている。これらの取り組みが総体として、中東地理空間分析市場におけるアラブ首長国連邦の戦略的シェアを深化させている。
中東およびアジア太平洋地理空間分析市場
カタールは、FIFAワールドカップインフラの再活用および国家ビジョン2030のデジタル化目標に支えられ、2031年までに10.88%のCAGRを記録すると予測されている。「カタールGIS・オブ・ザ・フューチャー」などのショーケースは、高解像度衛星データ統合に対する政府の意欲を示している。トコ、オマーン、バーレーンが補完的な成長を促進している。トルコの産業基盤は持続的な画像需要を生み出し、オマーンは地域サプライチェーンに貢献するスペースアクセラレータープログラムを育成している。アジアおよびガルフ全域にわたる宇宙経済の発展が国境を越えた協力の見通しを広げ、中東地理空間分析市場の規模を強化している。
規制環境
中東における地理空間分析の導入は、公共部門および重要インフラのユースケースに対するデータ分類、共有、レジデンシー要件を定める国家地理空間データガバナンスプログラムによって、ますます形作られている。サウジアラビアでは、測量地理空間情報総局(GEOSA)が、地理空間データのライセンス供与、価格設定、共有、保護に関する国家地理空間データ政策・標準を公表し、コンプライアンスを認知された地理空間実務に結び付けつつ、国家サイバーセキュリティ要件との整合を図っている。
地域全体で政策の制度化が進み、機関間の連携が強化され、ベンダーやインテグレーターに対する義務がより明確になっている。2019年連邦法第5号に基づき設立されたUAE連邦地理情報センター(FGIC)は、国家地理空間情報政策を通じて国家空間データ基盤(NSDI)を支援している。オマーンは、国家地理空間データおよび情報を規制する王室勅令43/2026号(2026年3月30日発布)を追加し、政府機関および規制対象産業に向けたコンプライアンスに適合するデータ取扱い、管理された配布、用途に適したホスティングモデルの要件を強化した。
バリューチェーン分析
中東の地理空間分析バリューチェーンは、データ取得と基礎データ管理から始まり、衛星画像、航空測量、LiDAR/写真測量、GNSS位置測定、スマートシティおよび重要資産監視に用いられるIoTセンサーフィードを対象とする。国家測量・地理空間当局は、プラットフォームと政策を通じて基盤データセットを標準化し取り次ぐことで、上流層を形成している。例えばサウジアラビアでは、GEOSAが複数の基盤テーマ(地籍、交通、公共設備、行政区域)を持つ国家地理空間プラットフォームを運用しており、下流の利用者はこれらを分析や運用ワークフローに利用している。
中流では、ソフトウェアおよびプラットフォームプロバイダーが、空間データを融合・モデル化・可視化するための分析スタックとデジタルツインのツールチェーンを提供している。主要なエコシステムには、Esri(エンタープライズGIS)、Bentley Systems(デジタルツインおよびリアリティモデリング)、Hexagon(測定、センサー、自律指向ソリューション)が含まれる。システムインテグレーターおよびエンジニアリング企業は、展開をローカライズし、地理空間プラットフォームを企業システムおよび運用システムに接続する。例としては、Khatib & AlamiがGCCおよびオマーンで地理空間インテリジェンスプログラムを提供しているほか、公共機関や大規模資産所有者向けのプロジェクト主導型実装がある。下流の需要は政府および自治体に集中しており、公共設備・エネルギー、鉱業、交通、港湾にも拡大している。これらの分野では、リアルタイムの状況認識、資産性能監視、計画・緊急対応業務に統合された3Dシティモデリングといった成果が提供されている。
競争環境
競争環境は適度な断片化を示しています。Esri、Hexagon、Trimbleなどの既存企業は数十年にわたるエコシステムを活用し、クラウドハイパースケーラーはAPIポートフォリオと買収を通じてジオスペーシャル機能を追加しています。MicrosoftのAzure Orbital、GoogleのEarth Engine、AmazonのAmazon Location Servicesは空間アナリティクスをより広範な開発者ツールキットに組み込み、従来のライセンスモデルに圧力をかけています。一方、Bayanatのような地域スペシャリストはアラビア語のセマンティクスとローカルコンプライアンスコンテキストに特化した主権データセットとAIパイプラインを商業化しています。 [4]Bayanatプロダクトチーム、「AIによる予測ジオスペーシャルインテリジェンス」、Bayanat、bayanat.ai
エッジコンピューティングによる差別化が激化しています。通信キャリアはチップセット企業と空間SDKを共同開発し、ドローン、自律走行トラック、重大イベント監視向けの低遅延アナリティクスをパッケージ化しています。Qualcommとe&の協業は、既存企業が対応しなければならないハードウェアとソフトウェアの融合を例示しています。また、調達基準においては主権クラウド法令への準拠が重視されるようになっており、ベンダーにデータセンターの所在地証明と暗号化スキームの認証を促しています。
合併およびベンチャーバックのアライアンスが機能拡張を加速しています:Maxarはblacksark.aiとの協業により3Dシティメッシュ制作を深化させ、Bentley-Googleの統合がポイントクラウドコンテキストをエンジニアリングワークフローにストリーミングしました。人材が不足するなか、ベンダーはトレーニングアカデミーとローコードモデリングをバンドルして顧客基盤を囲い込んでいます。こうした動向が総体として、活発でありながら競争の激しい中東ジオスペーシャル・アナリティクス市場を維持しています。
中東ジオスペーシャル・アナリティクス産業リーダー
Esri Inc.
Hexagon AB
Trimble Inc.
Bentley Systems Inc.
Maxar Technologies
- *免責事項:主要選手の並び順不同
中東地理空間分析市場
- Esri Inc.
- Hexagon AB
- Trimble Inc.
- Bentley Systems Inc.
- Maxar Technologies
- HERE Technologies
- CARTO
- Planet Labs PBC
- Space Imaging Middle East
- Openware
- MindEarth AI
- Alteryx Inc.
- Oracle Corporation
- Google LLC (Alphabet)
- Microsoft Corp.
- AWS (Amazon Web Services)
- IBM Corporation
- SAP SE
- TomTom N.V.
- Fugro N.V.
- BlackSky Technology Inc.
- Airbus Defence & Space
- Harris Geospatial Solutions
- Eos Data Analytics
- AtkinsRéalis

市場機会と将来展望
国家規模および都市規模のデジタルツインプログラムは、高解像度3Dモデリング、変化検出、リアルタイム運用ダッシュボードの導入範囲を拡大している。ドバイは、195,000棟の建物と330,000の施設を統合するリアルタイムデジタルツインプラットフォームを発表し、インフラおよび緊急計画を支援している。一方、カタールは、都市計画ワークフロー向けにEsri ArcGISプラットフォームを介して43,000棟を超えるLOD2テクスチャ付き建物を含む国家3DシティモデルをすでにL運用化している。これらのプログラムは、一度限りのマッピングではなく、画像更新、自動特徴抽出、イベント駆動型アラートなどの継続的な更新を運用化できるベンダーに機会を生み出している。
2つ目のホワイトスペースは、機関や規制対象事業者間の断片化を減らす国家地理空間データ製品や分野特化型分析において生まれている。GEOSAはリヤドで、統一された国家地理空間データベースを更新するために300,000以上の地点(POI)を収集・分類する取り組みを実施しており、マネージドサービスとしてパッケージ化可能な拡張性のあるデータパイプライン、QA自動化、ガバナンスツールへの需要を高めている。分野主導のプログラムも、運用に組み込まれた分析への対応可能な需要を広げている。これには、巡礼インフラおよび文化遺産管理のためにBentley iTwin CaptureとCesiumで構築されたマディーナ地域開発庁のManarah都市データプラットフォームや、Mansourah-Massarahのデジタル鉱山にHexagon技術を導入したMa'adenが含まれ、大規模拠点全体での高頻度な空間テレメトリ、自律運用支援、統合計画への要件を高めている。
Recent Industry Developments in 中東地理空間分析市場
- 2026年7月:ドバイを拠点とするPlannoは、太陽光産業向け地理空間AIプラットフォームの国際展開を加速するため、Incubayt Investmentsから戦略的投資を確保した。この投資はPlannoの地理空間AI事業の展開範囲を拡大し、太陽光分析の国際展開を可能にする。この動きは、地理空間主導の太陽光資産最適化に対する中東市場の勢いの高まりを示している。
- 2026年5月:GeoStruXerは、Bentley Systems PLAXIS 3Dソフトウェアとサ AI支援モデリングを用いて、ジザーン市港における沈下する穀物倉庫の修復を完了した。このプロジェクトは、サウジアラビアにおける先進的な地理空間対応土木工学ワークフローを実証している。統合モデリングとAI支援ワークフローが、重要インフラの構造的耐久性をどのように改善できるかを示している。
- 2026年3月:Khatib & Alamiは、ペトロリアム・デベロップメント・オマーン(PDO)においてEsri GISシステム設計およびリアルタイムサービス実装を開始した。この展開は、地域のデジタル主権とリアルタイム地理空間能力を強化する。オマーンの石油・ガス事業を、位置情報に基づくライブな意思決定によって前進させるものである。


中東地理空間分析市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、政府および商業用途における意思決定のために地図、パターン、洞察を生成する位置情報データを分析するソフトウェア、プラットフォーム、および関連サービスに対する中東での支出を対象とする。
対象範囲の除外:本サイジングは、地理空間分析の提供に直接結び付かない一般的なITコンサルティング、およびドローン、センサー、GNSSデバイスなどのハードウェアのみの純粋な販売を除外する。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- アナリティクスタイプ別
- 記述的アナリティクス
- 診断的アナリティクス
- 予測的アナリティクス
- 処方的アナリティクス
- 展開モード別
- オンプレミス
- クラウド
- エッジ/ハイブリッド
- アプリケーション別
- 地表・地形解析
- ネットワーク・ルート解析
- ジオビジュアライゼーションおよび3Dモデリング
- 画像・リモートセンシング・アナリティクス
- エンドユーザー産業別
- 防衛・インテリジェンス
- 政府・自治体
- 公益事業・エネルギー
- 農業・環境
- 輸送・ロジスティクス
- 不動産・建設
- 鉱業・天然資源
- 医療・公衆衛生
- その他のエンドユーザー産業
- 国別
- アラブ首長国連邦
- サウジアラビア
- トルコ
- カタール
- オマーン
- 中東のその他の地域
データソース、市場サイジング、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を設定し、中東全域における需要の発生源に関するファクトベースを構築するために使用された。公開されている計画・デジタル化の兆候、調達に関する手掛かり、地理空間プログラムの発表を確認し、どのエンドユースがパイロットから大規模導入へ移行しているかを把握した。
主な公開情報源は、国家統計ポータル、通信・電子政府当局、国連および世界銀行のデータシリーズ、地理空間・遠隔探査に関する出版物(オープンな研究誌を含む)といった公式データと技術文献の組み合わせであった。また、企業の開示資料、投資家向け説明資料、信頼できるプレスリリース、および企業財務データと特許データベースの一部有料サブスクリプションも使用し、製品の方向性と価格設定ロジックを検証した。これらのデスクソースは例示にすぎず、収集、明確化、検証のために追加の公開文書やデータセットも使用された。
一次インタビューおよび調査
一次調査は、地域で実際に購買されているものと、導入の価格設定、パッケージ化、更新が時間とともにどのように行われているかを検証することに重点を置いた。公共部門、公共設備、石油・ガス、交通、スマートシティプログラムにわたるソリューションリーダー、デリバリーパートナー、エンドユーザーと対話し、デスクリサーチだけでは説明できないギャップを埋めた。
前提の現実性を保つため、GCCおよび非GCCの需要領域間でフィードバックを比較し、クラウド導入時期、画像更新の必要性、典型的な契約期間などの項目で回答が異なる場合には追跡調査を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:38% | CXO:16% |
| 中位層:46% | 機能/部門リーダー:38% |
| 小規模企業:16% | マネージャー:46% |
市場サイジングと予測
サイジングは、中東のデジタルインフラおよび地理空間プログラムの兆候を用いたトップダウン型の需要プールの構築から始まり、その後、エンドユーザーグループ別の導入度と利用強度に基づいて対応可能な支出に変換される。この積み上げの後、サンプル抽出された契約価値、典型的なライセンス・サービスバンドルに関するチャネルフィードバック、該当する場合のユーザー当たり価格またはプロジェクト当たり価格の確認といった選択的なボトムアップ近似値との相互確認を行った。
モデルの構築には、スマートシティおよびインフラプロジェクトのパイプラインの進行速度、防衛および公共安全の近代化活動、クラウドとオンプレミスの導入比率、主要アプリケーションにおける画像・データの更新頻度、データ処理場所に影響を与える現地の地理空間データ政策の有無など、いくつかの実務的な入力が用いられた。プライベート企業の収益開示が不十分でサプライヤーの積み上げが不完全な場合、ギャップはピアベンチマーキングおよびインタビューで観察されたサービス対ソフトウェアの比率を用いて対処し、その後分散確認を経て調整された。
予測は、最も安定した需要促進要因に対する指数平滑化トレンドを支えとするシナリオ分析を用いて構築され、その後、予算サイクル、調達リードタイム、今後数年間の価格変動予想に関する専門家の見解を用いて精緻化された。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な合計が実際の購買パターンと整合するようにした。モデルの出力は、公開入札、プログラムのスケジュール、主要国における方向性の一致した支出能力といった独立した指標と比較され、異常な急変は値を確定する前に調査された。
複数段階のレビューが行われ、前提と計算は別のアナリストによって再確認された後、二重計上を避けるために記述された対象範囲に照らして整合が図られる。本調査は年次で更新され、大幅な政策変更、大規模な公共契約、クラウド導入の急激な変化など、重要な出来事が発生した場合には中間更新が行われる。提供前には最新の見解をクライアントが受け取れるよう、最終確認が行われる。
Mordor Intelligenceによる中東地理空間分析市場サイジングと他社公表推計との比較
中東の地理空間分析における公表市場規模は、同じテーマを扱っているように見えても、大きく異なる場合がある。これは、各発行元が分析収益として何を数えるか、複数国にわたるプロジェクトをどのように配分するかについて異なる判断を下しているためである。また、通貨換算に用いる年度や、推計値が契約締結額を反映しているか認識収益を反映しているかによっても差が生じる。
私たちが観察した最大の差異要因は、生画像サービスやマッピングのみのツールといった隣接支出が総額に含まれているかどうか、クラウドサブスクリプションが年次換算されるか複数年契約として扱われるか、そして国別対象範囲がどのように定義されているか(GCCのみか、より広い中東全体か)であった。もう一つの一般的な理由は更新頻度であり、急速に変化する政府プログラムは短期的な実行率を急速に変化させる可能性があるため、古いページには以前の調達前提がまだ反映されている場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法の差異 |
|---|---|---|
| Mordor Intelligence | USD 4.97 B (2025) | |
| 地域コンサルティング企業A | USD 3.60 B (2023) | より早い基準年を使用し、空間分析をより広範なデータサイエンス支出と混合することが多く、これにより新しい地理空間分析サブスクリプション収益やクラウドパッケージングの変化を過小評価する可能性がある。 |
| 業界出版社B | USD 1.18 B (2026) | 展開・統合に関連するサービスを除外する傾向のある狭い定義を適用しており、大規模な政府プログラムに対して小さめの需要プールに依拠しているように見受けられ、これが総額を押し下げている。 |
表内の差異は主に、分析支出の内訳として何が数えられているか、そして価格設定と導入に関する前提がどれほど迅速に更新されているかに起因し、これらの選択が年ごとの実行率に影響を与える。純粋な画像処理とマッピングのみのツールを分析ソフトウェアおよび関連する実装作業から分離し、変換タイミングと契約の扱いを一次調査によって再検証することで、2025年の値は再現可能な手順に基づき追跡可能な状態に保たれている。これはMordor Intelligenceが採用しているモデリング上の選択である。


レポートで回答される主要な質問
中東ジオスペーシャル・アナリティクス市場の現在の規模は?
市場は2026年に53億7,000万米ドルで、2031年には78億7,000万米ドルに達すると予測されています。
地域需要をリードしている国はどこですか?
サウジアラビアはビジョン2030と大規模なデジタルツイン投資に支えられ、収益の41.25%を占めています。
最も速く成長しているセグメントはどれですか?
クラウド展開は主権データセンターの拡充がローカライゼーションの懸念を緩和しているため、最高のCAGR 11.18%を示しています。
サービスが急速に拡大している理由は何ですか?
ディープラーニングGISスキルの深刻な不足により、組織が統合とモデル管理をアウトソーシングせざるを得なくなり、サービス収益においてCAGR 11.05%を牽引しています。
スマートシティプロジェクトは市場にどのような影響を与えていますか?
ドバイの都市マスタープランやサウジアラビアのデジタルツインイニシアティブなどのメガプロジェクトは、継続的なジオビジュアライゼーションへの需要を生み出し、プラットフォームのサブスクリプションと3Dモデリングの採用を加速しています。
市場成長の主な制約は何ですか?
断片化されたデータ主権規制がコンプライアンスコストを引き上げ、展開タイムラインを長期化させ、市場全体のCAGRを推定1.2%引き下げています。
最終更新日:



