
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 180 百万米ドル |
| 市場規模 (2026) | 191.81 百万米ドル |
| 市場規模 (2031) | 263.5 百万米ドル |
| 成長率 (2026 - 2031) | 6.56 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ 食事代替製品市場分析
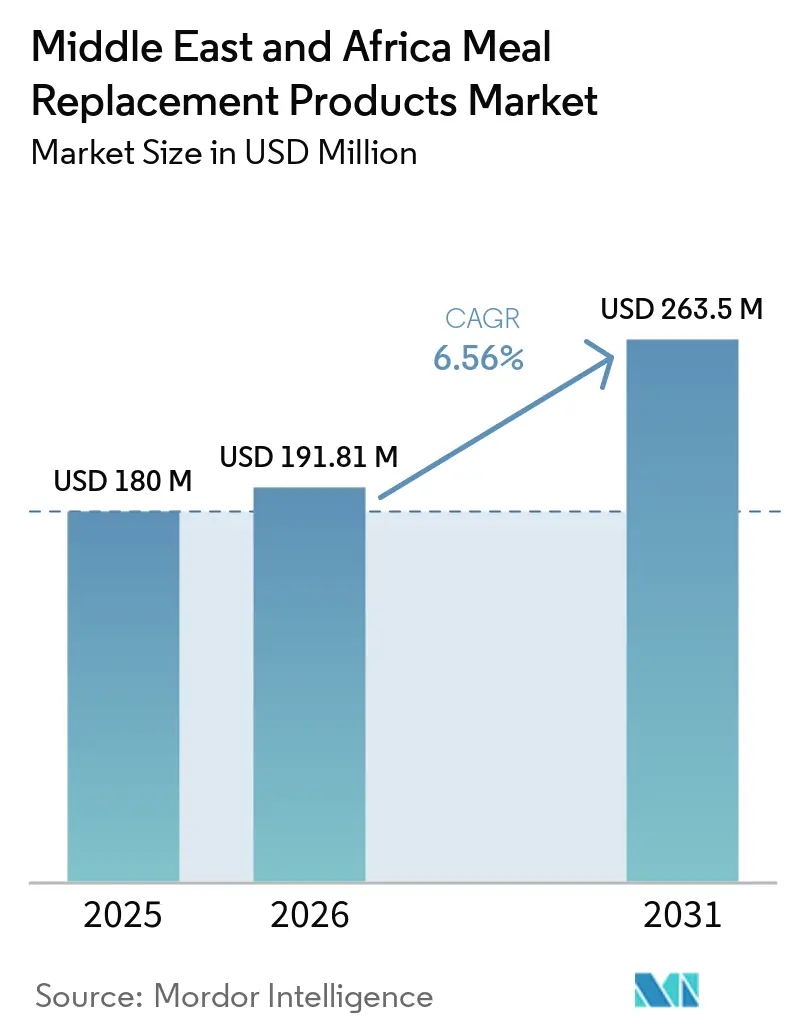
中東・アフリカのミールリプレースメント製品市場規模は、2025年の1億8,000万米ドルから2026年には1億9,181万米ドルへと成長し、2026年から2031年にかけて年平均成長率6.56%で推移し、2031年までに2億6,350万米ドルに達すると予測されています。この成長軌跡は、都市化に伴う時間的制約の拡大、湾岸協力会議(GCC)加盟国における規制の近代化、そして多国籍栄養ブランドによる現地製造拠点への転換という複合的な要因を反映しています。ナイジェリアは最も急速な成長国であり、若年人口の増加と可処分所得の上昇が機能性食品への支出を押し上げ、2031年までに年平均成長率8.41%を記録する見込みです。南アフリカは、発達した近代的小売網と強化食品に対する消費者の高い親しみやすさに支えられ、根強い成長勢いを維持しています。一方、Nestléがサウジアラビアに対して表明した70億米ドルの製造投資は、サプライチェーンの長期的な現地化を示すものです。45℃の倉庫環境にも耐えられるパッケージングの革新や、企業内栄養補給を補助する職場ウェルネスプログラムの普及が、対象ユースケースを拡大し、多国籍ブランドの市場参入を促進しています。
主要レポートのポイント
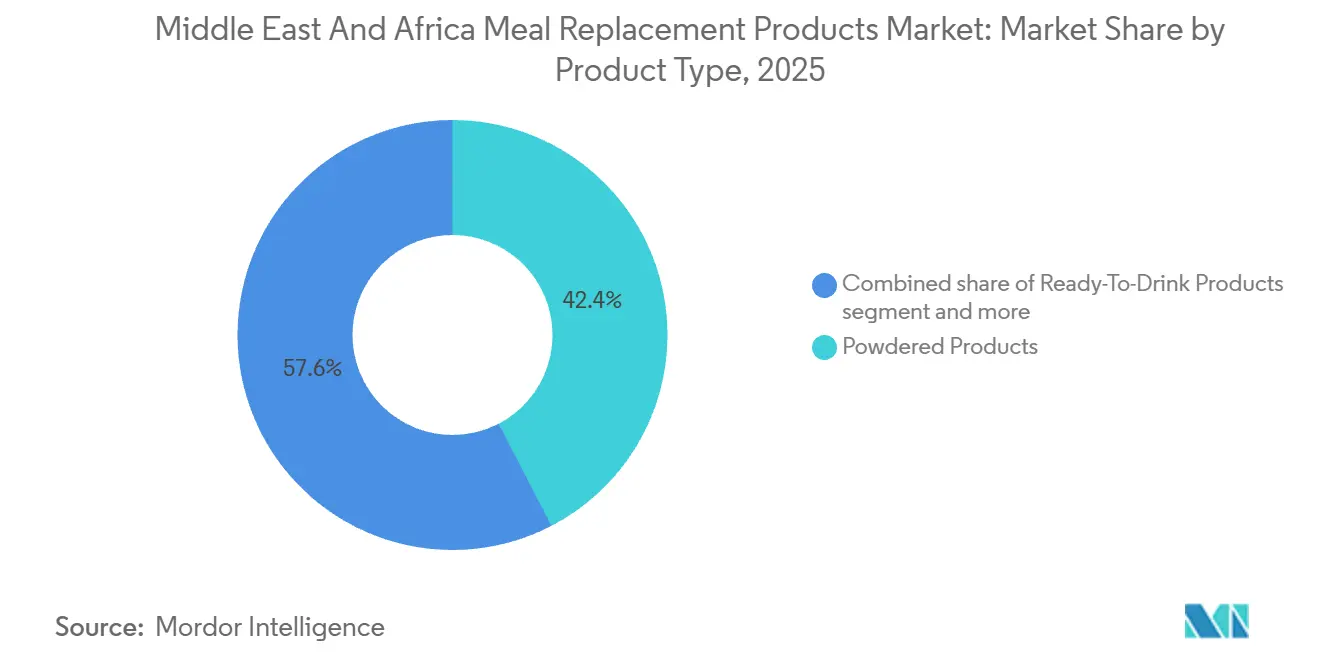
- 製品タイプ別では、粉末製品が2025年の食事代替製品市場シェアの42.38%を占めました。レディー・トゥー・ドリンク形態は2031年までにCAGR 7.12%で拡大しています。
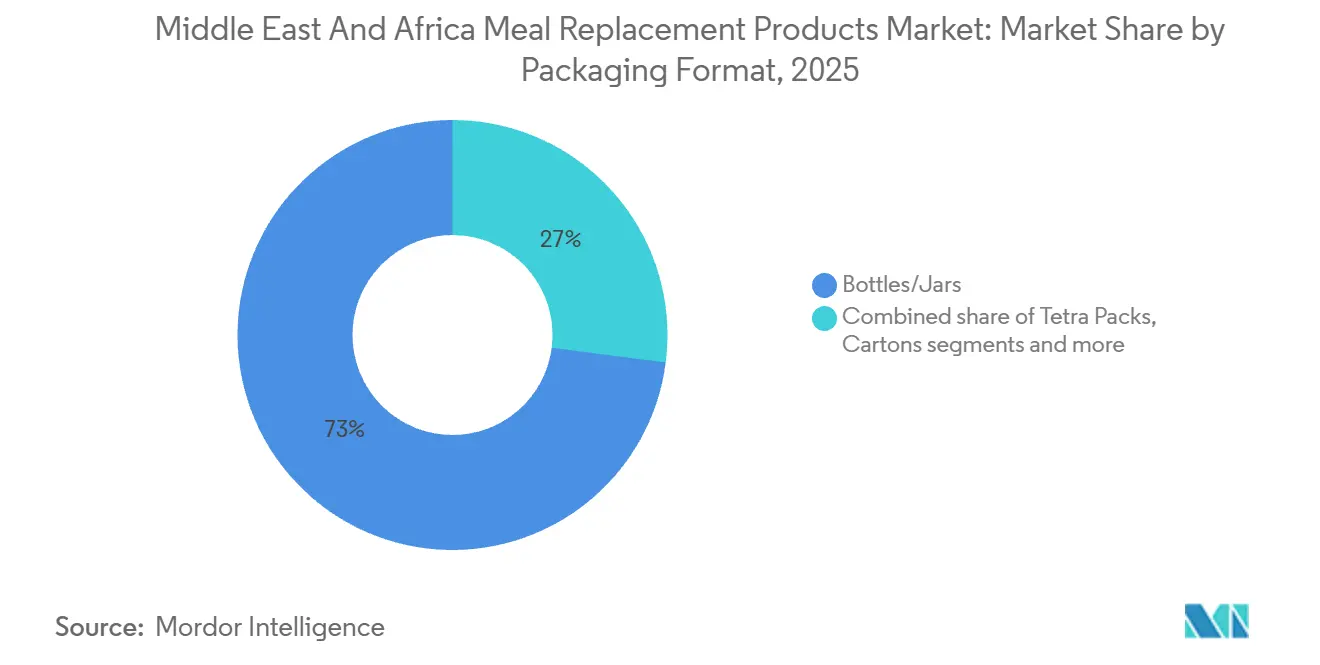
- 包装形態別では、ボトル・瓶が2025年の食事代替製品市場規模の72.96%を占め、テトラパックおよびカートンは2031年までにCAGR 6.88%で成長する見込みです。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年売上の50.61%を支配し、オンライン小売業者が2031年までに最高水準のCAGR 7.35%を記録すると予測されています。
- 地域別では、ナイジェリアが2031年までに最も高いCAGR 8.02%を示し、南アフリカが2025年の地域売上の12.31%を占めました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への(概算)%インパクト | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 多忙なライフスタイルに起因する、利便性の高い栄養価の高い食事オプションへの需要 | +1.8% | アラブ首長国連邦、サウジアラビア、南アフリカ都市部を中心にグローバルに展開 | 中期(2〜4年) |
| 健康・フィットネス意識の高まりがたんぱく質強化型食事代替製品の成長を促進 | +1.5% | GCC加盟国および南アフリカで最も強く、グローバルに展開 | 長期(4年以上) |
| 電子商取引プラットフォームの拡大がグローバルなアクセシビリティとブランド認知度を向上 | +1.3% | ナイジェリア、ケニア、サウジアラビアで加速するグローバルな影響 | 短期(2年以内) |
| 職場のウェルネス施策が食事代替製品を健康的な外出先での選択肢として普及 | +0.9% | アラブ首長国連邦、サウジアラビア、南アフリカの企業拠点 | 中期(2〜4年) |
| 部分コントロールとカロリー管理への意識の高まりが食事代替製品の利用を支援 | +0.8% | GCC加盟国、南アフリカ、エジプト | 長期(4年以上) |
| 食品テクノロジーのイノベーションが味、食感、賞味期限、栄養価を向上 | +0.7% | 南アフリカおよびアラブ首長国連邦に研究開発が集中し、グローバルに展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多忙なライフスタイルに起因する、利便性の高い栄養価の高い食事オプションへの需要
アラブ首長国連邦では80%超、南アフリカでは67%を超える都市化率が食事準備にかける時間を圧縮しており、中東の消費者が包装食品を選ぶ際に価格よりも利便性を優先するようになっていることを示しています。この行動変容は、ラゴスやヨハネスブルグのような大都市における共働き世帯の増加と通勤時間の長期化によってさらに増幅されており、これらの都市では交通渋滞が1日平均2時間に達します。Tiger Brandsは2023年10月にこのトレンドを活用し、スナック化と手頃な価格をターゲットにした植物性レディー・トゥー・ドリンク朝食「ジャングルオーツ・ドリンク」シリーズを発売しました。このシリーズは心臓の健康や免疫サポートといった特定の健康効果をうたう5種類のフレーバーを持つ、機能的な外出先向けソリューションとして位置づけられています。時間的逼迫と栄養意識の融合により、ブランドは全粒穀物ベースと強化ミクロ栄養素プロファイルを持つ製品のリフォーミュレーションを進めており、伝統的なファストフードでは満たせないスピードと健康という二重の要求に応えています。サウジアラビアとアラブ首長国連邦では、SFDAおよびドバイ自治体のガイドラインに基づく栄養密度表示が義務付けられており、メーカーは利便性だけで競うのではなく、配合基準を高める意欲を与えられています[1]。
健康・フィットネス意識の高まりがたんぱく質強化型食事代替製品の成長を促進
GCC加盟国では女性の40%、男性の24%に肥満が蔓延しており、これが政府主導の健康キャンペーンと民間セクターのウェルネスプログラムを触媒として作用し、たんぱく質強化型食事代替製品に対する構造的な追い風を生み出しています。Nestléが2024年にナイジェリアで発売した標準品の3倍のたんぱく質を配合したミロ・プロは、多国籍企業がスポーツ栄養科学を活用してフィットネス意識の高い層に向けたレガシーブランドの再ポジショニングを行っている好例です。アラブ首長国連邦の富裕層消費者の間でオゼンピックなどGLP-1薬の採用が広まっていることも逆説的に高たんぱく食事代替製品への需要を後押ししています。南アフリカのFuture Lifeブランドは、大豆アイソレート、ホエイ濃縮物、カゼイン酸カルシウムのスマートプロテイン3Dブレンドにより256ミリリットル当たり16グラムのたんぱく質を供給するハイプロテインシェイクラインを拡充し、妊婦、アスリート、経営幹部をターゲットとして対応しています。このたんぱく質重視の方向転換は、リヤドやケープタウン全域でのクロスフィットジムやブティックフィットネススタジオの急増によってさらに支えられており、トレーナーが積極的に食事代替製品をトレーニング後のリカバリーツールとして推奨することで、これらの製品を緊急用の代替食としてではなく日常のフィットネス習慣に組み込んでいます。
電子商取引プラットフォームの拡大がグローバルなアクセシビリティとブランド認知度を向上
iHerbが2023年にCJロジスティクスと提携してリヤドの統合物流保税ゾーンに3万平方メートルの温度管理型フルフィルメントセンターを建設したことは、中東・アフリカ全域における食事代替製品の流通にとって画期的な出来事です。2024年中頃から稼働したこの施設は、19のMENA諸国に3万点以上のSKUを翌日配送することを可能にし、リードタイムを14日から48時間に短縮し、欧州経由の積み替えノードを排除することで輸送コストを35%削減しました。このインフラ整備は、2032年までのアラブ首長国連邦におけるオンライン食料品の成長と同時進行しており、71%の消費者がパーソナライズされたデジタルオファーに関心を持ち、60%がAIを活用した栄養推奨を求めているという状況によって牽引されています。2024年7月のiHerbとThe Vitamin Shoppeとの提携により、デジタルエコシステムはさらに充実し、180か国で250点以上の独自スポーツ栄養・食事代替製品SKUが利用可能となり、モバイルコマース普及率が高いナイジェリアおよびケニアへの段階的な展開も計画されています。重要なのは、電子商取引プラットフォームがサブサハラアフリカで40%に達することもある従来の流通業者のマークアップを回避することで、ブランドが節約分を若年のデジタルネイティブ世代に響くローカライズされたマーケティングやインフルエンサーとの提携に再投資できることです。また、この転換により、電力供給が不安定な地域における低温物流の脆弱性も緩和されており、常温保存可能な粉末製品やバー形態がオンラインの品揃えを牽引しています。
職場のウェルネス施策が食事代替製品を健康的な外出先での選択肢として普及
アラブ首長国連邦とサウジアラビアの企業健康プログラムでは、職場内ウェルネス施設と補助付き栄養カウンセリングが義務化されており、欠勤削減戦略の一環としてオフィスのパントリーに食事代替製品を常備する雇用主が増えています。ドバイにあるメディクリニック・シティ病院の肥満管理プログラムは、肥満外科専門の栄養士と運動療法士を統合したもので、多職種連携の体重減少プログラムに登録した患者に対し、部分コントロールされた食事代替製品を明示的に推奨しています。この臨床的な推奨により、Abbottのエンシュアやグルセルナのような製品は利便食ではなく医療栄養品として位置づけられ、ブランドは標準的な食事代替製品より30%高い価格プレミアムを維持できています。南アフリカの鉱山コングロマリットや物流企業は、食事代替製品の自動販売機を遠隔作業現場に試験導入しており、限られた食料へのアクセスとシフト労働者間での非感染性疾患の高い罹患率という二重の課題に対応しています。食事代替製品を職場ウェルネスのエコシステムに組み込むことで定期収益モデルが生まれており、雇用主がより広範な健康介入に役立てるための栄養追跡データと引き換えにブランドと一括購買契約を結んでいます。このB2Bチャネルは、非公式雇用が主流のナイジェリアやエジプトでは依然として普及が進んでいませんが、企業パートナーシップへの投資と労働衛生基準の遵守を厭わないブランドにとって、高マージンの機会となっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への(概算)%インパクト | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 人工添加物や保存料に関する消費者の懸念が製品受容に影響 | -0.6% | 南アフリカおよびアラブ首長国連邦で最も顕著で、グローバルに展開 | 中期(2〜4年) |
| 一般的なアレルゲンの存在が市場成長を制限 | -0.5% | GCC加盟国と南アフリカで規制の複雑さが最も高いグローバル規模の影響 | 長期(4年以上) |
| 製品回収と品質問題が消費者の信頼とロイヤルティを損なう | -0.4% | ナイジェリアとエジプトに評判リスクが集中するグローバル規模の影響 | 短期(2年以内) |
| 伝統的な食事体験の再現における課題が再購買に影響 | -0.3% | 南アフリカではあまり顕著でない中東・北アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人工添加物や保存料に関する消費者の懸念が製品受容に影響
西洋市場で支持を集めたクリーンラベル運動は、現在、中東・アフリカ全域における処方優先事項を再形成しています。Future Lifeが2024年に発売したSmart Food Zeroラインは、添加サトウキビ糖を排除し、エリスリトールやスクラロースなどの天然甘味料を配合することでこの需要に応えており、低グリセミック指数を維持しながら22種のビタミンとミネラルを強化しています。しかし、処方変更の必要性は、高温気候における賞味期限要件と衝突しています。湾岸地域の倉庫では常温保存が摂氏45度に達することがあり、防腐剤または高度な包装技術が必要となります。「天然」表示に関するFDA(米国食品医薬品局)のガイダンスは依然として曖昧であり、複数の法域で販売するブランドに規制上の裁定機会をもたらす一方、国によって処方が異なる場合には消費者の反発にさらされるリスクもあります[2]。クリーンラベルへの志向と機能的安定性の間の緊張が、植物由来防腐剤や高圧処理技術に向けた研究開発投資を促進していますが、これらの革新は製造コストを増加させ、UAEの消費者の53%がブランドロイヤルティよりも価値を優先するという価格感応度の高い地域においてマージンを圧迫しています。
一般的なアレルゲンの存在が市場成長を制限
牛乳、大豆、小麦は大半の食事代替製品の基本原料であり、FDA規制の下で表示が義務付けられている9大アレルゲンに含まれており、2023年にはごまが9番目のアレルゲンとして追加されました。これにより、タヒニやごま油が食生活の定番である中東の消費者をターゲットとするブランドの配合が複雑化しています。Future Lifeのスマートフード・オリジナルは大豆と牛乳(カゼイン酸ナトリウム)を両方含んでおり、グルテンや小麦を取り扱う工場で製造されるため、自分が乳糖不耐症またはグルテン過敏症であると認識している潜在購入者の推定12〜15%を敬遠させる目立つアレルゲン警告表示が必要です。製造中の交差汚染リスクもさらに市場アクセスを制約しており、微量のアレルゲンが存在するだけで、南アフリカ保健省のような厳格な取り締まりが行われる法域では回収と賠償請求を引き起こす可能性があります。MENA全域の規制の断片化も問題であり、サウジアラビアのSFDA、ナイジェリアのNAFDAC、エジプトのNFSAがそれぞれ異なる表示閾値を課しているため、ブランドは複数のSKUバリアントを維持するか、高成長市場への参入を諦めるかを選択しなければなりません。エンドウ豆たんぱく質とオーツ麦ベースを使用した植物由来の代替品が解決策として台頭しており、2024年のNuitreeのアラブ首長国連邦工場立ち上げがその好例ですが、これらの配合は乳製品ベースの製品に比べてアミノ酸の完全性と口当たりの面で劣り、たんぱく質品質をアレルゲン回避より優先するパフォーマンス志向の消費者への訴求に限界があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
レディー・トゥー・ドリンク形態が都市部の需要を取り込むレディー・トゥー・ドリンク製品は2031年までにCAGR 7.12%で拡大しており、粉末製品が2025年売上の42.38%のシェアを占めているにもかかわらず、それを上回る速度で成長しています。これは、単一サービングの利便性がスナック化トレンドと合致しているためです。HuelがGCC市場で2025年に発売したデイリー・グリーンズRTDは、カルフールとルルー・ハイパーマーケットを通じて流通しており、ブランドが近代的小売業の低温物流インフラを活用して液体形態をオフィスワーカーやジム利用者向けのプレミアムなグラブ・アンド・ゴーソリューションとして位置づける好例です。粉末製品はコスト優位性によって優位を維持しています。ZAR 46.99(2.60米ドル)で販売されている500グラムのFuture Lifeスマートフードパウチは10食分を提供するのに対し、単品RTDはZAR 9.99(0.55米ドル)であり、まとめ買いが栄養補助食品売上の大半を占めるナイジェリアやエジプトの価格感応度の高い世帯にとって好ましい形態となっています。栄養バーとスープはニッチなポジションを占めており、バーはクリックスとディス・ケムが健康食品コーナーを拡充するに伴い南アフリカのコンビニエンスストアチャネルで存在感を高めていますが、スープは食事代替製品が本格的に再現するのに苦労する、熱々の手作りスープへの文化的な嗜好から普及が遅れています。
Tiger Brandsが2023年10月に発売したジャングルオーツ・ドリンクは、南アフリカ初のローカル生産RTDオーツ麦ベース食事代替製品であり、低温物流の制約を回避しながら自然素材の食品を手頃な価格で提供することを重視する南アフリカ人の大多数を取り込む、植物由来の常温保存可能な液体製品への戦略的転換を示しています。心臓の健康から消化器系の健康に至る機能的効果をうたう5種類のSKUラインは、既存ブランドが確立されたブランドエクイティを活用して隣接する食事代替製品カテゴリーへのクロスセルを行う方法を示しています。粉末形態は二重ポーチ技術によるイノベーションが進んでおり、Future Lifeのハイプロテインシェイクに見られるように、精製水とパウダーを再封可能なポーチに事前にパッケージし、混合の手間を省きながら常温での賞味期限を維持しています。このハイブリッドアプローチは従来の粉末製品とRTD液体の間の利便性のギャップを埋めるものですが、包装コストを25%引き上げるため、プレミアム都市部セグメント以外での採用は限定的となっています。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
包装形態別:
高温気候でテトラパックが存在感を拡大ボトルと瓶が2025年の包装売上の72.96%を占めていましたが、テトラパックとカートンはCAGR 6.88%で加速しており、これは電力アクセスが断続的な地域での低温物流への依存を低減する常温保存期間の優位性によって牽引されています。ナイジェリアでは農村部での電力供給が1日平均4時間です。テトラパックの無菌技術は液体食事代替製品に12か月の常温保存を可能にしており、冷蔵輸送が物流コストを30〜40%増加させるサブサハラの流通ネットワークをターゲットとするブランドにとって特に魅力的です。ポーチは電子商取引チャネルでシェアを拡大しており、軽量包装により輸送コストを20%削減し、道路インフラが未整備のナイジェリアやケニアにおける最終配送時の破損を最小化しています。
サステナビリティの動向は規制の追い風を受けており、2024年に施行された南アフリカの拡大生産者責任規制が、ブランドに消費後包装のリサイクル費用の100%を負担するよう義務付けており、南アフリカ環境省によれば軽量ポーチが経済的に魅力的となっています。ボトルと瓶は、棚での存在感と知覚価値が購買決定を左右するスーパーマーケットおよびハイパーマーケットチャネルで優位を維持しており、特に1単位当たり3米ドル以上の高たんぱくRTDシェイクで顕著です。包装の二極化は市場セグメンテーション全体を反映しており、プレミアム都市部消費者は品質と環境意識を象徴するガラス瓶を好む一方、マスマーケットの農村部購入者はインフォーマル小売環境での荒い取り扱いに耐えるプラスチック瓶の手頃さと耐久性を優先しています。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
流通チャネル別:
オンライン小売業者が伝統的な流通を変革オンライン小売業者は2031年までにCAGR 7.35%で拡大しており、すべての流通チャネルの中で最も高い成長率ですが、スーパーマーケットとハイパーマーケットが2025年売上の50.61%を保持しており、消費者の60%が購入前に製品を確認することを好む地域において実店舗小売の持続的な重要性が浮き彫りになっています。iHerbのリヤドのフルフィルメントセンターは2024年中頃から稼働しており、19のMENA諸国に48時間配送を提供することで、かつてはプレミアム食事代替製品をドバイとリヤドの高級スーパーマーケットに限定していた地理的障壁を取り除き、この動態を再調整しています。コンビニエンスストアと専門店はシェアを失っており、SKU の深さが限られていることや、メーカーと直接まとめ買い交渉を行うオンラインプラットフォームの価格競争力に対抗できないことが圧力となっています。
スーパーマーケットとハイパーマーケットは体験型小売によってポジションを守っており、カルフールUAEとルルー・ハイパーマーケットは店内に栄養キオスクを設置して栄養士を配置し、パーソナライズされたウェルネスプランの一環として食事代替製品を推奨し、相談の18%を即座の購入に転換しています。南アフリカのショップライトとクリックスはロイヤルティプログラムを活用しており、クラブカード会員はFuture Life製品の3個買うと1個無料のプロモーションを受けられ、リピート購入者を囲い込み、オンラインの価格透明性に対抗しています。流通の戦場は激化しており、Nestlé MENAがモロッコの85,000か所の小売店でOptifast を流通させながら、デジタルネイティブのミレニアル世代を取り込むためにAmazon.aeおよびNoon.comにも出品するなど、ブランドはオムニチャネル戦略を追求しています。この二重経路のアプローチは、プレミアムな棚配置と引き換えに小売業者が独占性または利益保護を要求するため、チャネルコンフリクトを防ぐための高度な在庫管理と価格規律が求められます。
地域分析
ナイジェリアのミールリプレースメント製品市場
ナイジェリアは2031年までのCAGR 8.02%を記録し、地域内で最も成長の速い市場としての地位を確立しています。これは、中央値年齢18歳という若い人口構成、年率4%で加速する都市化、そしてラゴス、アブジャ、ポートハーコートにおける中間層所得の上昇によって牽引されており、世界銀行によれば、パッケージ栄養食品の潜在的な消費者基盤が拡大しています。Nestlé Nigeriaは2023年に223,923の小売店舗へ展開を拡大し、植物性タンパク質を強したNIDO Milk & SoyaおよびMAGGI Soya Chunksを発売したことで、多国籍企業がミクロ栄養素欠乏に対応するために処方をローカライズしている様子が示されています。ナイジェリアの2024年ミクロ栄養素調査では、5歳未満の子どもの40%がビタミンA欠乏症に苦しんでいることが明らかになりました。しかし、価格感度は依然として高く、USDAナイジェリアによれば、2024年の粉乳輸入総額が2億6,700万米ドルに達したことは、消費者がプレミアムRTDミールリプレースメントよりも大容量かつコスト効率の高い形態を好む傾向を示しています。
南アフリカのミールリプレースメント製品市場
規制環境は厳格化しており、NAFDACは2024年にアレルゲン表示に関するより厳しい要件を導入し、ブランドに処方の見直しを迫るか、都市部売上の大半を占める正規小売チャネルからの排除を受け入れることを余儀なくさせています。南アフリカは2025年に地域収益の12.31%を占め、Shoprite、Clicks、Dis-Chemにまたがる成熟した小売インフラを基盤としており、これらは合計3,000店舗以上を運営し、FuturelifeやTiger Brandsなどのブランドに比類のない流通リーチを提供しています。この市場は高い肥満率(成人の27%)と栄養表示に関する消費者の高い意識を特徴としており、Essential Sterolin Productsから独占ライセンスを受けた特許取得済み植物ステロールによる免疫サポート効果を謳うFuturelifeのModucare配合Smart Foodなど、科学的根拠に基づく処方への需要を生み出しています。
中東およびアフリカのミールリプレースメント製品市場
サウジアラビアとUAEは地域内で最も高い一人当たり消費市場を形成しており、UAEでは80%を超える外国人居住者人口と、GCC女性の肥満率40%を標的とした政府主導の健康キャンペーンによって牽引されています。UAEのオンライン食料品のCAGRは2031年までに21.6%に達する見込みであり、消費者の71%がパーソナライズされたデジタルオファーを求めていることと相まって、ブランドはフィットネストラッカーのデータと食事の好みに基づいてミールリプレースメントを推薦するAI搭載栄養アプリの統合を推進しています。SFDAおよびドバイ市当局の下での規制枠組みは、栄養密度表示とハラール認証を義務付けており、これにより小規模な地域参入者よりも確立された多国籍企業に有利なコンプライアンスコストが生じる一方、消費者の信頼を構築する製品品質の確保にもつながっています。エジプト、モロッコ、アルジェリア、ケニアを含む中東およびアフリカのその他の地域は、地域収益の残余部分を担っており、流通の分散と通貨の変動が成長を制約していますが、複雑な輸入関税を乗り越え、非公式小売ネットワークを掌握するローカル流通業者とパートナーシップを結ぶ意欲のあるブランドにとってはホワイトスペースの機会を提供しています。
規制環境
中東・アフリカにおけるミールリプレイスメント製品は、断片的でありながら規制強化が進む環境の下にあり、ガルフ協力会議(GCC)の規格と各国当局が表示、効能表示、製品分類の方向性を形作っている。GCCでは、GSO 9:2022ラベリング規格に加え、2025年にGSO技術評議会による改正作業が行われ、プレパッケージ食品の表示に関する共通の基準を提供している。サウジアラビアでは、サウジ食品医薬品庁(SFDA)がさらなる管理を追加しており、輸入製品は一般的に事前登録評価を受け、特殊食事用食品、スポーツ・特別用途食品、または治療用ミールリプレイスメントなどの区分に分類される。
国レベルでは、義務の内容は正確な製品分類とアラビア語表示の承認に左右されることが多く、これが多国籍ブランドや地域ブランドの市場投入までの時間に影響を与える可能性がある。UAEでは、ドバイ市が食品安全局とドバイ食品法典の枠組みを通じて、当該エミレートで取引される製品の食品安全プログラムと識別要件を管轄している。サウジアラビアでは、2025年7月から食品事業者を対象に導入されたSFDAの食品透明性措置により、栄養情報の開示をより重視する動きがさらに強化され、ミールリプレイスメントの訴求に通常付随する栄養関連コミュニケーションの根拠となるデータ管理・立証に関するコンプライアンス負担が増大している。
競争環境
市場集中度
市場の中程度の集中度スコアは、Abbott、Nestlé、Herbalife、Glanbiaといった多国籍栄養コングロマリットが、Future Life、Tiger Brands、Nutritechのような地域の専門企業と共存する競争環境を反映しており、それぞれが臨床的なポジショニングからマスマーケットの手頃さまで多様な戦略を追求しています。PepsiCoが2023年にFuture Lifeの残りの50%株式を南アフリカ競争審判所の従業員持株コミットメント条件付き承認を経て買収したことは、グローバルプレイヤーがグリーンフィールド事業を構築するよりもM&Aを活用して流通アクセスとイノベーションパイプラインを確保する傾向を示しています。一方、Glanbiaが2024年から2025年にかけてSlimFastとBody & Fitを売却したことは、消費者向け食事代替製品からB2B原材料やスポーツ栄養濃縮物へという戦略的撤退を示しており、孤立したSKUや流通契約を取得する意欲のあるブランドにとっての市場シェア獲得の機会を生み出しています。
機会は職場ウェルネスチャネルで生まれており、企業の一括購買契約は南アフリカとアラブ首長国連邦以外では依然として普及が進んでおらず、また植物由来形態においても、Nuitreeの2024年アラブ首長国連邦工場立ち上げが、既存の乳製品ベース製品では対応できないハラール認証かつアレルゲンフリーの需要を取り込む立場に位置づけています。テクノロジーの導入が競争の場を二分しており、Abbottのような大手は高温気候での液体医療栄養製品の賞味期限を延ばす栄養安定性研究に投資している一方、Huelのような新興勢力はダイレクト・トゥー・コンシューマーの電子商取引とサブスクリプションモデルを活用して流通業者のマークアップを回避し、定期収益を獲得しています。
NestléのドバイにあるISO 17025:2005認定の品質保証センターは19のMENA諸国にサービスを提供しており、既存大手が規制コンプライアンスインフラを競争上の堀として活用し、ローカライズされた配合の製品承認を加速させ、市場投入までの期間を短縮している様子を示しています。小規模なプレイヤーは原材料イノベーションで対抗しており、Future LifeのモジュケアによるR&D植物ステロールの独占ライセンスやTiger Brandsの全粒オーツ麦ベースなどが、たんぱく質含量や価格だけで競うのではなく機能的な健康効果によって製品を差別化しています。サウジアラビアにおけるNestléの70億米ドルの投資コミットメントとiHerbのリヤドフルフィルメントセンターの運営規模が、市場参入への障壁を下げるインフラ整備と規制の近代化を活用しようとする新規参入者を呼び込むことで、競争の激しさはさらに高まりそうです。
中東・アフリカ 食事代替製品業界のリーダー企業
-
Herbalife Nutrition Ltd.
-
Abbott
-
Nestlé S.A.
-
The Simply Good Foods Company
-
Glanbia plc
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカのミールリプレースメント製品市場 このレポートでカバーされる企業
- Herbalife Nutrition Ltd.
- Abbott
- Nestlé S.A.
- Amway
- Glanbia plc
- GNC Holdings Inc.
- The Simply Good Foods Company
- RedCon1 LLC
- Vega (Danone S.A.)
- Naturade (Windmill Health Products LLC)
- OWYN (Only What You Need)
- Huel Ltd.
- Organo Gold Africa Pty Ltd.
- Mannatech Incorporated
- Evolve Nutrition
- Nutritech
- Futurelife
- Forever Living Products
- Iovate Health Sciences International Inc.
- Bio-Engineered Supplements and Nutrition Inc.
- Applied Nutrition Ltd.
- BellRing Brands Inc.
- BPI Sports
- Tiger Brands
市場機会と将来展望
食品製造の現地化と輸出対応型ロジスティクスゾーンの拡大により、ミールリプレイスメント製造業者はリードタイムを短縮し、品質を管理し、地域全体の高温・常温流通に合わせて処方やパッケージングを調整する余地が生まれている。UAEはその明確な例である。2026年1月、Solico Groupはジェベル・アリ・フリーゾーン(Jafza)に1億3,000万AEDのSoFood製造施設を開設し、初期生産能力は1日40トンとなっている。これは、強化食品、ポーションコントロール食品、便利な栄養製品などの隣接カテゴリーを支えることができる、拡張可能で地域志向の食品加工インフラへの継続的な投資を示している。
タンパク質供給の技術革新とハラール対応の産業エコシステムも重要な機会分野として残っており、特にパウダー、RTDシェイク、バー向けにコスト安定的でコンプライアンスに準拠したタンパク質原料を求めるブランドにとって重要である。サウジアラビアでは、Saudi Industrial Investment GroupとUnibioが2026年4月、Unibioの垂直ループバイオリアクター技術を用いた世界最大級の単細胞タンパク質プラントとされる計画を発表し、建設は2026年後半に開始予定である。別途、Coca-Cola HBCが発表したエジプト向け12.8億米ドル規模の計画(2026年-2030年)や、2026年6月7日にアレクサンドリア工場で稼働開始した新しいPETボトルラインなど、大規模なパッケージング・飲料ライン投資は、現地生産・パッケージング能力への移行を強化しており、これは常温保存可能な栄養製品フォーマットを支え、モダンリテールおよびオンラインチャネルにおける流通経済性を改善している。
最近の産業開発事情 中東・アフリカのミールリプレースメント製品市場
- 2026年6月:Coca-Cola HBCは、エジプト向けに2026年から2030年までの12.8億米ドルの投資計画を発表し、2026年6月7日にアレクサンドリア工場で新しいPETボトル生産ラインを稼働させた。現地パッケージング能力の拡大により、包装栄養製品や隣接するレディ・トゥ・ドリンク製品のより高スループット・短リードタイムの供給が可能となり、モダンリテールおよびeコマース需要パターンへの対応力が向上する。
- 2025年2月:Glanbiaは、SlimFastおよびBody & Fitブランドの売却を完了した。この事業撤退は、ブランドエクイティと販売関係を解放することで、他社が上場、買収、またはポートフォリオ代替を通じて追求できる余地を生み出し、地域における消費者向けミールリプレイスメント商品の競争激化を再構築する。
- 2024年11月:Nestleは、サウジアラビアのジェッダに乳幼児用栄養食品工場を建設する契約を締結した。報道によれば、敷地面積117,000平方メートルの施設で、初期投資額は2.7億サウジアラビアリヤルとされている。この動きは、専門栄養分野における現地製造の深化を強化し、サウジ主導の食品クラスターやより広範なMEA貿易ルートで事業を展開する企業のより迅速な地域供給とコンプライアンス整合を支える。
中東・アフリカのミールリプレースメント製品市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場は中東・アフリカ地域においてミールサブスティテュートとして位置付けられたパッケージ製品を対象とし、すぐに飲用できるドリンク、混合用パウダー、および1食分を代替するーを含む。
対象外の範囲:一般的なスナック、ミールサブスティテュートとして販売されていない標準的なプロテインサプリメント、およびミールリプレースメントとして処方・販売されていない一般的な食品は除外する。
セグメンテーション概要
- 製品タイプ別
- 粉末製品
- レディー・トゥー・ドリンク製品
- 栄養バー
- スープ
- その他の製品タイプ
- 包装形態別
- ボトル・瓶
- ポーチ
- テトラパックおよびカートン
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンライン小売業者
- その他の流通チャネル
- 地域別
- 南アフリカ
- サウジアラビア
- ナイジェリア
- アラブ首長国連邦
- 中東・アフリカのその他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、中東・アフリカ全域におけるミールリプレースメント製品の需要と供給の明確なコンテキストを構築することから始まり、実際にミールサブスティテュートとして販売されているものに絞り込む。国家統計局や食品価格指数、中央銀行のインフレ発表、税関・貿易統計ポータル、世界保健機関などの機関による健康・栄養ガイダンスといった、公開されている無料ソースを活用する。
商業的な実態を現実的に把握するため、企業の年次報告書、投資家向けプレゼンテーション、小売業者の発表、および新製品ローンチやチャネル拡大を追う信頼性の高いビジネス系報道機関の情報もレビューする。必要に応じて、企業財務・インテリジェンス、ニュース・財務スクリーニング、および製品活動の妥当性確認のための特許データベースに関する有料サブスクリプションも補完的に活用する。これらの例は網羅的なものではなく、収集、クロスチェック、および調査の明確化のために他の多くのソースも使用した。
一次インタビューおよびサーベイ
一次調査は、最終数値を確定する前に、当該地域においてミールリプレースメントとして何が該当するか、価格帯がどのように推移するか、そしてどのチャネルが真に拡大しているかを確認することに重点を置く。中東・アフリカの主要国において、ブランドおよびディストリビューターチーム、小売・Eコマースチャネルの関係者、カテゴリースペシャリストと幅広く対話し、デスクリサーチで生じたギャップを埋め、仮定を平易な言葉で検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:13% |
| 中位層:58% | 部門・ユニットリーダー:43% |
| 中小規模プレイヤー:14% | マネージャー:44% |
市場規模算定と予測
規模算定は、人口、都市化、および小売可能な栄養支出を実用的需要プールに再構築し、ミールリプレースメント使用の採用率とチャネルの利用可能性によって調整するトップダウンモデルを用いて構築される。実態に即したものとするため、フォーマット別のサンプル価格帯、主要チャネルにおける観察されたSKU密度、インタビュー中に共有されたサプライヤーおよびディストリビューターの収益分割を用いた選択的なボトムアップチェックも実施し、乖離が続く場合は合計値を調整する。
この市場において特に重要なインプットとして、レディトゥドリンク、パウダー、バー間のフォーマットミックスの変化、通貨およびインフレ変動後の平均販売価格の動向、オンライン小売普及率と近代的食料品店の役割、そして大都市における体重管理およびフィットネス主導の需要の強度が挙げられる。パッケージの好み(シングルサーブ対マルチサーブ)も、特定の国において数量が増加する一方で金額の成長が速くなったり遅くなったりする理由を説明するのに役立つ。
予測においては、インフレおよび通貨換算、チャネル拡大速度、新製品ローンチのペースに関するなるシナリオを反映できるよう、シナリオ分析を活用する。仮定はインタビューから得られた専門家のコンセンサスに基づいており、国レベルのデータが乏しい場合は、比較可能な都市市場や貿易フローの方向性などのプロキシ指標を用いてギャップを補完し、その後一次回答者による再確認を行う。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、アウトプットが単一のデータストリームに依存しないようにする。食品・飲料のインフレ動向、近代的小売フットプリントの変化、オンラインアソートメントの目に見える変化といった独立したシグナルと結果を比較し、承認前に外れ値を調査する。
第二のアナリストがコアの仮定、計算、および国別集計をレビューし、主要変数が想定範囲を超えて変動した場合は専門家に再連絡する。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の整合された数値とコメンタリーを受け取れるよう、最終的な納品前レビューが完了する。
Mordor Intelligenceの中東・アフリカのミーリプレースメント製品市場規模と他の公表推計との比較
中東・アフリカにおけるミールリプレースメント製品の公表市場価値は、カテゴリー名が同じように見えても異なることが多い。そのギャップは通常、ミールサブスティテュートとしてカウントされる製品の範囲、チャネルの扱い方、および地域に対するインフレと通貨換算の適用方法に起因する。
一部の推計では、より広範なダイエット食品やスポーツ栄養品が含まれていたり、ドリンク、パウダー、バーにわたる店頭ミックスを確認せずに価格推移が使用されていたりする。1食分を代替するために販売・マーケティングされた製品のみをカウントし、価格の更新を現在のチャネルアソートメントと照合して再確認することで、乖離は縮小する。これはMordor Intelligenceが維持している主要な管理事項である。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1億8,000万米ドル(2025年) | |
| 地域コンサルタントA | 2億140万米ドル(2026年) | 対象範囲は特定のフォーマットと限られた国リストに絞った狭いサブセットに近いと見られ、年度も異なるため、MEAカテゴリー全体の合計と直接比較することはできない。 |
| 業界専門誌B | 3.24 ビリオン 米ドル(2025年) | この数値は、ミールリプレースメントが1セグメントとして位置付けられる、より広範なダイエット食品・飲料の傘下から導出されることが多く、隣接カテゴリーや異なる価格仮定によって、ミールリプレースメントのみの定義と比較して合計が膨らむ可能性がある。 |
定義を真のミールサブスティテュートに絞り込み、年度と通貨処理を一貫させることで、差異は説明・調整しやすくなる。当社のモデルは、明確なチャネルシグナル、実用的な価格帯、および更新時に再実行可能な繰り返し可能なチェックに合計を結び付けているため、追跡可能な状態を維持している。
レポートで回答される主な質問
中東・アフリカの食事代替製品市場の2026年の規模はどのくらいですか?
1億9,181万米ドルであり、CAGR 6.56%で2031年までに2億6,350万米ドルに達する軌道にあります。
この地域で食事代替製品の成長が最も速い国はどこですか?
ナイジェリアが急速な都市化と若年消費者層に牽引されてCAGR 8.02%(2031年まで)でリードしています。
最も急速にシェアを拡大している製品形態はどれですか?
レディー・トゥー・ドリンクラインがCAGR 7.12%を記録しており、都市部のビジネスパーソンが重視する単一サービングの利便性によるものです。
当地域においてミールリプレースメントの最大シェアを占める国はどこか?
南アフリカは2025年に地域収益の12.31%を占めた。