
中東・アフリカ軍用ヘリコプター市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.24 十億米ドル |
| 市場規模 (2026) | 1.26 十億米ドル |
| 市場規模 (2031) | 1.37 十億米ドル |
| 成長率 (2026 - 2031) | 1.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ軍用ヘリコプター市場分析
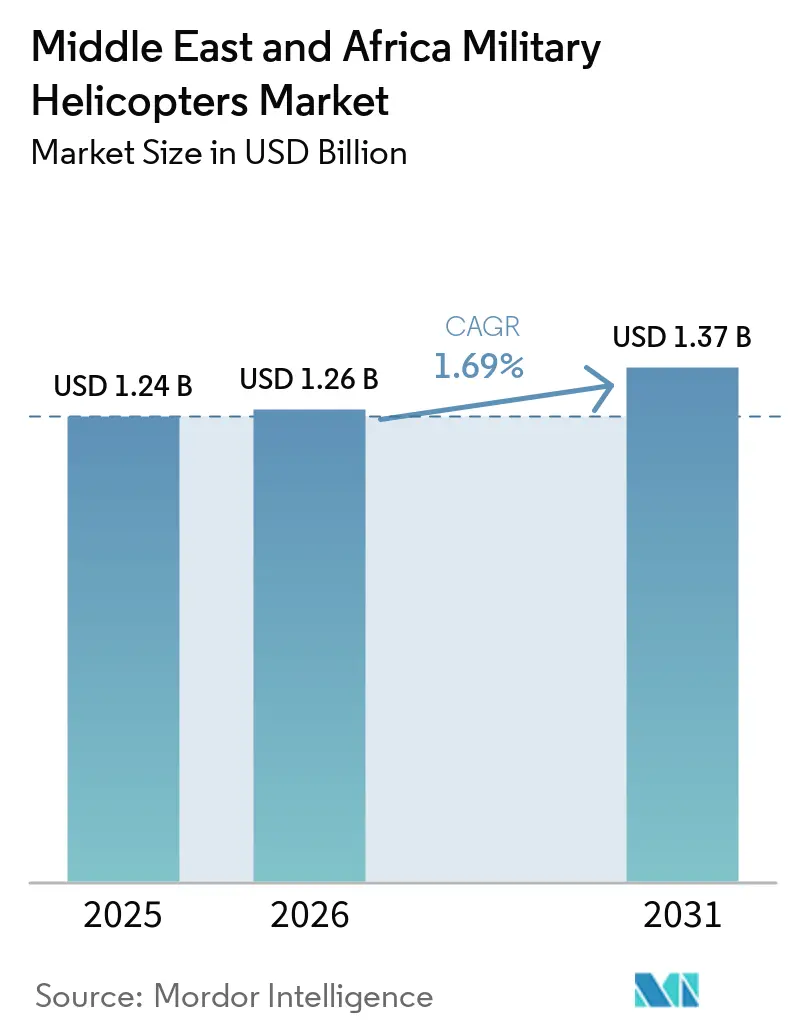
中東・アフリカ軍用ヘリコプター市場規模は2025年に12.4億米ドルと評価され、2026年の12.6億米ドルから2031年には13.7億米ドルへと成長し、2026年から2031年にかけて1.69%のCAGRを記録する見込みです。艦隊の更新、海上安全保障任務、および継続的な対テロ要件が需要を支えています。湾岸諸国の政府は、航空機の購入と現地での整備・組立・訓練への関与を組み合わせています。このアプローチは競争環境を変化させており、サプライヤーは産業参加と航空機能力の両方を提供しなければなりません。アフリカの調達は引き続き安全保障ニーズに左右されていますが、資金の制約と整備能力が発注ペースに影響を与えています。無人航空機が一部の監視および軽攻撃任務を担いつつある一方、有人ヘリコプターは輸送、救難、および複雑な作戦において引き続き重要な役割を果たしています。
主要レポートのポイント
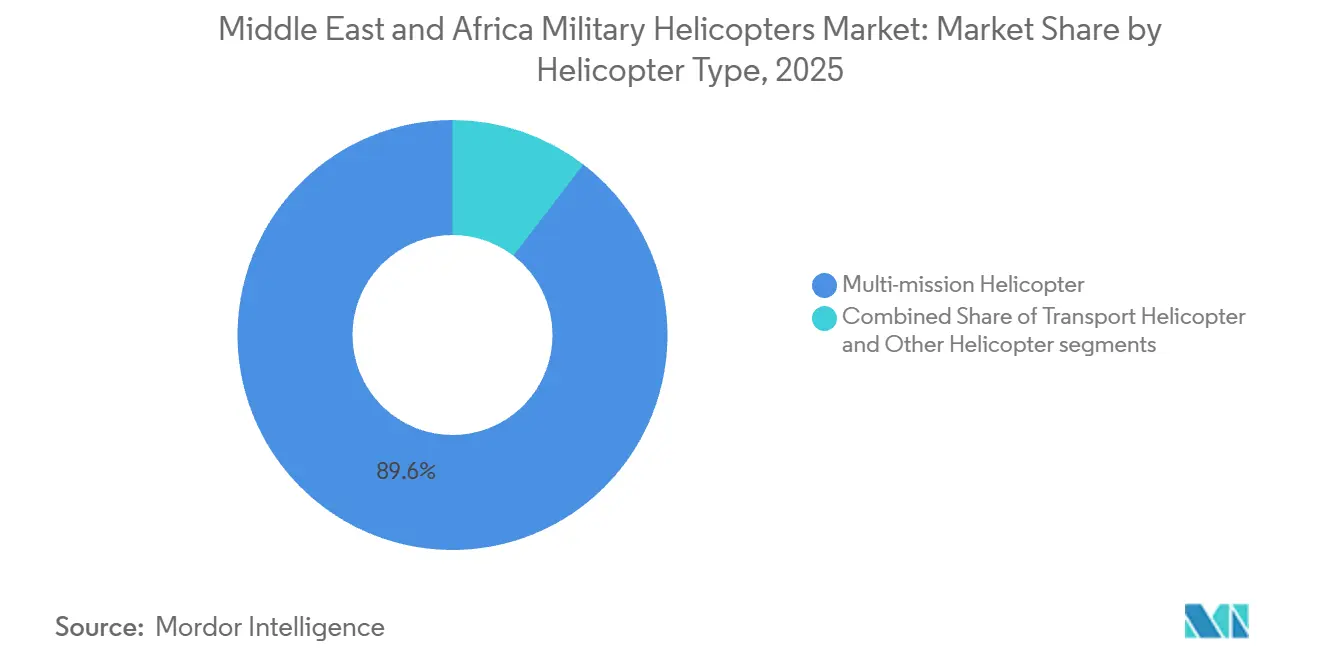
- ヘリコプタータイプ別では、マルチミッションヘリコプターが2025年の中東・アフリカ軍用ヘリコプター市場シェアの89.58%を占め、その他のヘリコプターセグメントは2031年にかけてCAGR 3.62%で成長すると予測されています。
- エンドユーザーサービス別では、陸軍航空隊が2025年の中東・アフリカ軍用ヘリコプター市場シェアの43.87%を占め、海軍・海兵隊航空隊は2031年にかけてCAGR 3.12%で成長すると予測されています。
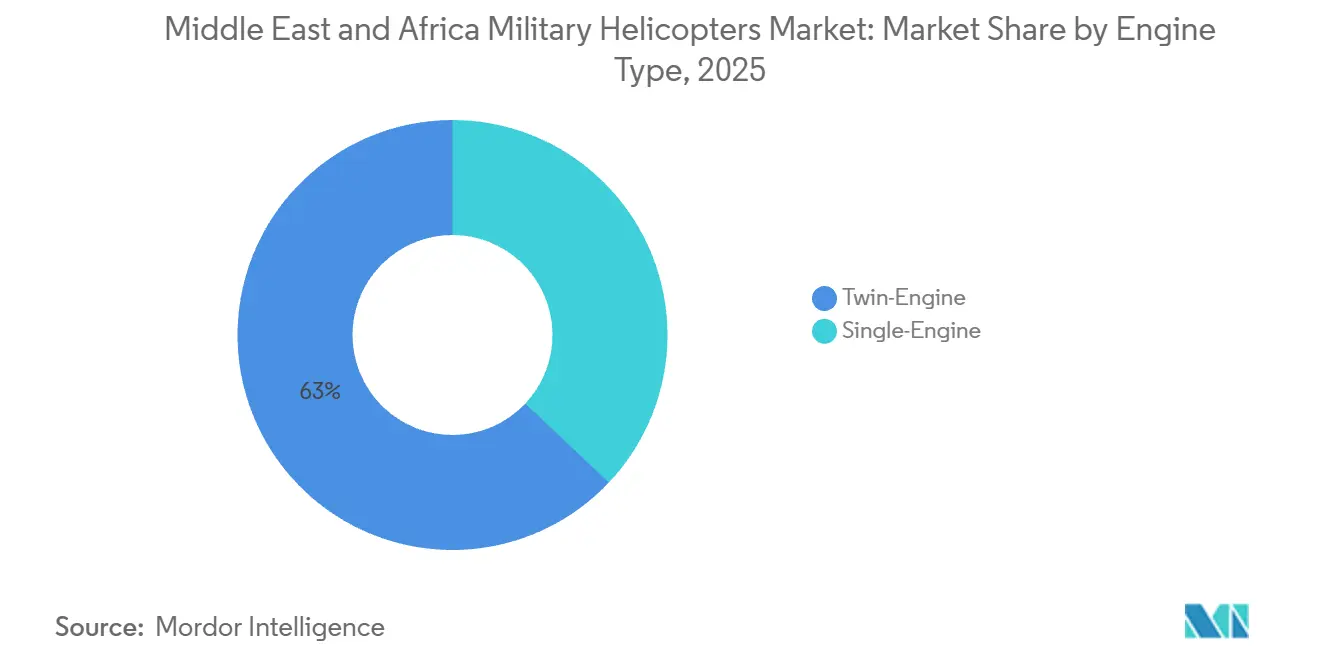
- エンジンタイプ別では、ツインエンジン構成が2025年の中東・アフリカ軍用ヘリコプター市場シェアの62.97%を占め、シングルエンジン機は2031年にかけてCAGR 2.75%で成長すると予測されています。
- 用途別では、戦闘・近接航空支援が2025年の中東・アフリカ軍用ヘリコプター市場シェアの41.41%を占め、人道支援・災害救援は2031年にかけてCAGR 2.97%で成長すると予測されています。
- 国別では、サウジアラビアが2025年の中東・アフリカ軍用ヘリコプター市場シェアの39.95%を占め、カタールは2031年にかけてCAGR 3.03%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中東・アフリカ軍用ヘリコプター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した回転翼機艦隊の更新 | +0.50% | 湾岸諸国、北アフリカ、サハラ以南アフリカ | 中期(2〜4年) |
| 湾岸主導のマルチミッション近代化 | +0.40% | サウジアラビア、アラブ首長国連邦、カタール | 短期(2年以内) |
| テロ対策・国境警備作戦 | +0.30% | ナイジェリア、ソマリア、サヘル地域、北アフリカ | 短期(2年以内) |
| 国内製造、整備・修理・オーバーホール、技術移転義務 | +0.20% | サウジアラビア、アラブ首長国連邦 | 長期(4年以上) |
| 紅海、アデン湾、沿岸アフリカにおける海上安全保障需要 | +0.20% | サウジアラビア、アラブ首長国連邦、エジプト、東アフリカ | 中期(2〜4年) |
| 有人・無人機連携とネットワーク型精密効果 | +0.10% | サウジアラビア、アラブ首長国連邦、イスラエル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した回転翼機艦隊の更新
老朽化した艦隊は、地域全体の防衛調達アジェンダにおいて更新決定を前倒しにしています。旧式の航空機はより多くの整備を必要とし、部品の入手可能性が作戦準備態勢を低下させる可能性があります。各国政府はまた、航空機の生存性、通信、およびミッション機器の改善に向けた圧力にも直面しています。エジプトが承認したCH-47Fプログラムは、北アフリカにおける重量物輸送艦隊更新の継続的な役割を示しています。中東・アフリカ軍用ヘリコプター市場は、輸送または作戦要件を満たさなくなった航空機を更新するオペレーターによって恩恵を受けています。更新プログラムはまた、整備、パイロット訓練、および兵站支援においてより長期的なサービス機会を生み出す可能性があります。
艦隊の更新は大規模な湾岸空軍に限定されるものではありません。アフリカのオペレーターは、現代的な能力要件と利用可能な技術スタッフおよび運用予算のバランスを取る必要があります。信頼性の高い部品および訓練計画が支援する場合、現代的なプラットフォームは可用性を向上させることができます。一つの機体が輸送、医療後送、および安全保障任務を支援できる場合、調達の根拠はより強固になります。長期的な支援コミットメントを構築するサプライヤーは、旧式艦隊からの移行に伴う運用リスクを軽減できます。これにより、中東・アフリカ軍用ヘリコプター市場においては、ライフサイクル計画が航空機取得と同様に重要となっています。
湾岸主導のマルチミッション近代化
湾岸のオペレーターは、単一の艦隊で複数の任務を遂行できるヘリコプターを引き続き好んでいます。この傾向は、適応可能なキャビン、センサー、通信機器、およびミッションキットを備えた航空機の購入を支援しています。また、分散した作戦地域にわたって限られた航空機在庫を活用する必要性も反映しています。サウジアラビアの防衛支出は2025年に830.20億 米ドルに達し、実質的な防衛資金基盤を提供しています。[1]出典:ストックホルム国際平和研究所、「世界の軍事支出の増加が続く中、欧州・アジアの支出が急増」、ストックホルム国際平和研究所、sipri.org。 近代化予算に航空機動性および海上作戦が含まれる場合、中東・アフリカ軍用ヘリコプター市場はこの支出から恩恵を受けます。調達の選択においては、性能と並んで整備へのアクセスおよび現地産業参加がますます考慮されるようになっています。
マルチミッション艦隊により、オペレーターは複数のミッションセットにわたって共通の訓練・支援体制を活用できます。これにより、輸送、救難、監視のために別々の機種を管理する負担を軽減できます。このアプローチは、作戦上の優先事項が急速に変化する可能性がある場合に特に有効です。また、別個の維持管理システムを構築せずに機器を統合できる航空機サプライヤーにも有利です。湾岸の調達は、可用性とミッションの柔軟性を重視するその姿勢が地域の購入者に観察されているため、他地域の期待を形成しています。これらの条件は、市場における多用途航空機への継続的な需要を支えています。
テロ対策・国境警備作戦
テロ対策および国境警備のニーズは、限られたインフラら運用できるヘリコプターへの需要を持続させています。回転翼機は、道路が信頼できず地上移動が遅い場所での機動性を提供します。また、部隊の投入、医療後送、監視、および補給支援も行います。アフリカの軍事支出は2025年に8.5%増加して582.00億 米ドルとなり、ナイジェリアの支出は55%増加して21.00億 米ドルとなりました。これらの予算の動きは航空プログラムの資金基盤を広げていますが、すべての支出がヘリコプター調達に充てられるわけではありません。安全保障上の優先事項が広大な領土にわたる迅速な対応を必要とする場合、中東・アフリカ軍用ヘリコプター市場は支援を受けます。
需要は、単一の大規模艦隊プログラムではなく、小規模な発注に集中することが多いです。このパターンは、運用上の要求が低く、適応可能なミッション機器を備えたプラットフォームに有利に働く可能性があります。オペレーターはまた、現地の条件に合った訓練・整備支援も必要としています。国境および国内安全保障任務は、より大規模な近代化計画が遅延している場合でも継続できます。これによ、回転翼機の調達は近期の防衛準備態勢において役割を果たします。また、航空機と支援パッケージを迅速に納入できるサプライヤーにとって実際的な機会を生み出します。
国内製造、整備・修理・オーバーホール、技術移転義務
現地産業参加は、主要な湾岸ヘリコプタープログラムにおける中心的な条件となりつつあります。各国政府は、整備・修理・オーバーホール、訓練、および選択的な生産作業における国内能力を求めています。この政策は、初期の航空機納入を超えた購入の経済的価値を拡大できます。また、高需要期における可用性に対するオペレーターの管理を強化することもできます。中東・アフリカ軍用ヘリコプター産業は、したがって現地の技術能力を開発するパートナーシップへの依存度が高まっています。信頼性の高い訓練・維持管理計画を提供するサプライヤーは、長期の調達サイクルにおいてより有利な立場に置かれます。
現地支援体制は、海外の修理施設および輸入労働力への依存を軽減できます。また、スペアパーツ、部品修理、および人材育成の管理を容易にし、これらの活動をオペレーターに近づけます。その恩恵は、技術移転の範囲と現地サプライチェーンの耐久性に依存します。国内要件は、特に小規模なサプライヤーにとって入札の複雑さを増す可能性があります。しかし、航空機が就役した後に継続的な整備収益を確立できます。この変化により、中東・アフリカ軍用ヘリコプター市場において支援能力が重要な競争要因となっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いライフサイクルコストと予算上のトレードオフ | -0.30% | サハラ以南アフリカ、イラク | 中期(2〜4年) |
| 輸出規制と技術移転の摩擦 | -0.20% | アフリカ、ロシア製旧式艦隊、対外有償軍事援助(グローバル) | 短期(2年以内) |
| 選択的な攻撃・情報収集・監視・偵察任務における武装無人航空機の代替 | -0.10% | アラブ首長国連邦、サウジアラビア、イスラエル | 長期(4年以上) |
| 第2層アフリカ市場における整備技術・即応性のギャップ | -0.10% | サハラ以南アフリカ、北アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いライフサイクルコストと予算上のトレードオフ
軍用ヘリコプターは、初期の航空機契約を超えた支出を必要とします。オペレーターはスペアパーツ、整備施設、シミュレーター、乗員訓練、およびミッション機器に資金を提供しなければなりません。これらのコストは、より小規模な防衛予算では維持が困難な場合があります。アフリカの軍事支出の増加は、防空、地上部隊、および無人システムに対する競合する要件を排除するものではありません。中東・アフリカ軍用ヘリコプター市場は、したがって航空機プログラムが他の緊急の優先事項と競合する場合に遅延に直面する可能性があります。長期的な支援パッケージは不確実性を軽減できますが、契約の表面的な価値を増加させる可能性があります。
高度なセンサーを搭載したツインエンジン機は、その耐用年数にわたって特に運用コストが高くなる可能性があります。オペレーターは、より高い能力と繰り返し発生する整備・訓練コストを比較検討しなければなりません。混合艦隊は、各機種が別々の部品、工具、および技術スキルを必要とするため、複雑さを増す可能があります。低コストの航空機は限られた輸送または訓練ニーズを満たす可能性がありますが、すべてのミッションタイプを代替することはできません。予算上の決定は、したがって少数の高性能航空機または段階的な艦隊近代化を優先する可能性があります。この抑制要因は、運用資金が取得の野心に追いつかない場合に最も強く現れます。
輸出規制と技術移転の摩擦
輸出規制は、納入スケジュール、構成の選択、およびサブシステムの入手可能性に影響を与える可能性があります。これらの規則は、プラットフォームが複数の国からのコンポーネントに依存している場合に重要となります。また、顧客が求める技術移転の範囲を制限する可能性もあります。このような制限は、現地生産と整備が調達においてますます重要になっている地域では重要です。中東・アフリカ軍用ヘリコプター市場は、承認が既に長い取得プロセスに不確実性を加える場合に影響を受けます。オペレーターは、より制限の少ないサプライチェーンを持つプラットフォームを検討することで対応する可能性があります。
技術移転要件は、プラットフォームが他の点では適切であっても同様の摩擦を生み出す可能性があります。サプライヤーは、顧客の期待と自社の規制上の義務および知的財産管理のバランスを取らなければなりません。これにより、現地組立または修理能力に焦点を当てた入札における競争結果が変わる可能性があります。また、一つの供給源に依存するのではなく、サプライヤーベースを多様化する国を促す可能性もあります。この影響は、野心的な国内能力目標を持つプログラムで最も顕著です。調達競争は、したがって輸出可能性、支援へのアクセス、および現地参加によって形成されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ヘリコプタータイプ別:マルチミッションプラットフォームが主導し、その他のタイプが急成長
マルチミッションヘリコプターは2025年の中東・アフリカ軍用ヘリコプター市場規模の89.58%を占めました。その地位は、輸送、護衛、医療後送、および海上任務にわたる柔軟な使用にオペレーターが置く価値を反映しています。共通プラットフォームは訓練、整備、および部品計画を簡化できます。これは、限られた艦隊数で多様な要件を管理する部隊にとって有用です。このセグメントはまた、適応可能な航空機と継続的な支援に対する湾岸の調達優先事項にも適合しています。その規模は、確立されたマルチミッション艦隊を持つサプライヤーに地域における強固な基盤を与えています。
その他のヘリコプタータイプは2031年にかけてCAGR 3.62%で成長すると予測されています。このカテゴリーには、より集中した攻撃・偵察要件のために取得された航空機が含まれます。需要はテロ対策作戦と専用の戦闘能力の必要性に関連しています。特殊航空機はマルチミッション艦隊を代替するのではなく補完できます。輸送ヘリコプターも重量物輸送と部隊機動性において引き続き重要です。中東・アフリカ軍用ヘリコプター市場は、多用途艦隊とミッション特化型能力のバランスを引き続き必要とするでしょう。


エンドユーザーサービス別:陸軍航空隊が最大シェアを保持し、海軍航空隊が拡大
陸軍航空隊は2025年の中東・アフリカ軍用ヘリコプター市場の43.87%を占めました。大規模な地上部隊は機動性、支援、補給、および緊急対応にヘリコプターを使用します。この役割は、広大な砂漠、遠隔地の国境、および分散した安全保障作戦を持つ国々において引き続き重要です。陸軍艦隊はまた、人員と装備の迅速な移動を支援します。その作戦上の広さがセグメントの主導的地位を説明しています。需要は地上部隊の即応性と艦隊の可用性に引き続き関連しています。
海軍・海兵隊航隊は2031年にかけてCAGR 3.12%で拡大すると予測されています。このセグメントは、紅海およびアデン湾の安全保障への関心の高まりから恩恵を受けています。艦載機は監視、救難、輸送、および海上調整に必要とされています。エジプトの統合任務部隊153の指揮は、地域の海上協力の継続的な重要性を示しています。海軍航空機プログラムには艦船統合と専門的な乗員訓練も含まれます。これらの要因は、地域市場における継続的なサービス需要を支えています。
エンジンタイプ別:ツインエンジンプラットフォームが主導し、シングルエンジン機が台頭
ツインエンジン構成は2025年の中東・アフリカ軍用ヘリコプター市場シェアの62.97%を占めました。その主導的な役割は、冗長性、ペイロード、および長距離作戦に対する要件を反映しています。これらの特性は、海上環境、険しい地形、および要求の高い安全保障任務において重要です。アラブ首長国連邦は2025年5月に13.20億 米ドル相当の6機のCH-47F ブロックIIヘリコプターの承認を受けました。[2]出典:米国防安全保障協力局、「アラブ首長国連邦 CH-47F チヌークヘリコプター」、米国防安全保障協力局、dsca.mil。 このパッケージには航続距離延長燃料システムとミッション機器が含まれていました。このようなプログラムは、高性能ツインエンジン艦隊への継続的な投資を示しています。
シングルエンジン機は2031年にかけてCAGR 2.75%で成長すると予測されています。訓練、国境監視、および軽量ユーティリティ任務に適している可能性があります。その低い運用負担は、予算が制約されたユーザーにとって重要となり得ます。また、より重い航空機にすべての飛行時間を費やすことなく、飛行訓練能力を維持するのにも役立ちます。このカテゴリーはすべての作戦環境においてツインエンジン機を代替するものではありません。代わりに、コストとより簡単な支援要件がより重要な任務に対応します。
用途別:戦闘・近接航空支援が中心的役割を維持し、災害救援が成長
戦闘・近接航空支援は2025年の中東・アフリカ軍用ヘリコプター市場規模の41.41%を占めました。このセグメントは、テロ対策および国内安全保障作戦における迅速な支援の必要性と結びついています。ヘリコプターは、地上部隊が到達困難な場所において偵察、機動性、および直接支援を提供できます。これらの任務には信頼性の高い可用性と訓練された乗員が必要です。また、保護システムと適応可能な機器を備えた航空機への需要も支えています。戦闘能力は、したがって複数の国家艦隊にわたる中核的な要件であり続けています。
人道支援・災害救援は2031年にかけてCAGR 2.97%で成長すると予測されています。軍用航空機は、深刻な事態の後に物資を輸送し、人々を避難させ、支援を提供するために頻繁に使用されます。マルチミッションヘリコプターは、キャビンと機器を迅速に適応できるため、これらの任務に適しています。この役割は、戦闘計画以外でも輸送能力への投資を正当化できます。また、年間を通じて利用可能な機体根拠を強化します。この用途は、地域市場に広範な公共対応の役割を加えます。
地理的分析
サウジアラビアにおける中東・アフリカ軍用ヘリコプター市場
サウジアラビアは2025年の中東・アフリカ軍用ヘリコプター市場シェアの39.95%を占めました。複数の軍事サービスにわたって航空機を運用しているため、地域の主要なヘリコプター需要源であり続けています。同国はまた、より多くの国内整備と産業参加を含む調達モデルへの移行を進めています。2025年の832.00億 米ドルの防衛支出は、長期的な能力プログラムのための強固な資金基盤を提供しています。この支出能力と産業政策の組み合わせにより、サウジアラビアは地域のサプライヤー戦略の中心となっています。
カタールは2031年にかけてCAGR 3.03%で成長すると予測されており、アラブ首長国連邦は承認された13.20億 米ドルのCH-47F ブロックIIパッケージが重量物輸送要件を示す中、もう一つの主要な湾岸需要センターであり続けています。湾岸の購入者は、航空機の可用性、現地支援、および柔軟なミッションシステムへの関心を高めています。そのプログラムは、高価値プラットフォームと長期的な維持管理活動の両方を支援できます。海上ニーズは、沿岸基地および艦船から運用できる航空機への需要をさらに高めています。
アフリカの軍事支出は2025年に8.5%増加して582.00億 米ドルとなり、より広範な安全保障資金基盤を支えています。ナイジェリアの55%増加して21.00億 米ドルとなったことは特に重要でした。需要は国境警備、国内紛争、輸送ニーズ、および海上作戦によって牽引されています。しかし、調達は整備能力と他の防衛優先事項との競合によって制約されています。エジプトの紅海安全保障への参加は、海軍航空計画における北アフリカの重要性も強化しています。中東・アフリカ軍用ヘリコプター市場は、したがって高価値の湾岸プログラムと小規模ながら重要なアフリカの需要を組み合わせています。

競合状況
中東・アフリカ軍用ヘリコプター市場のトップ企業
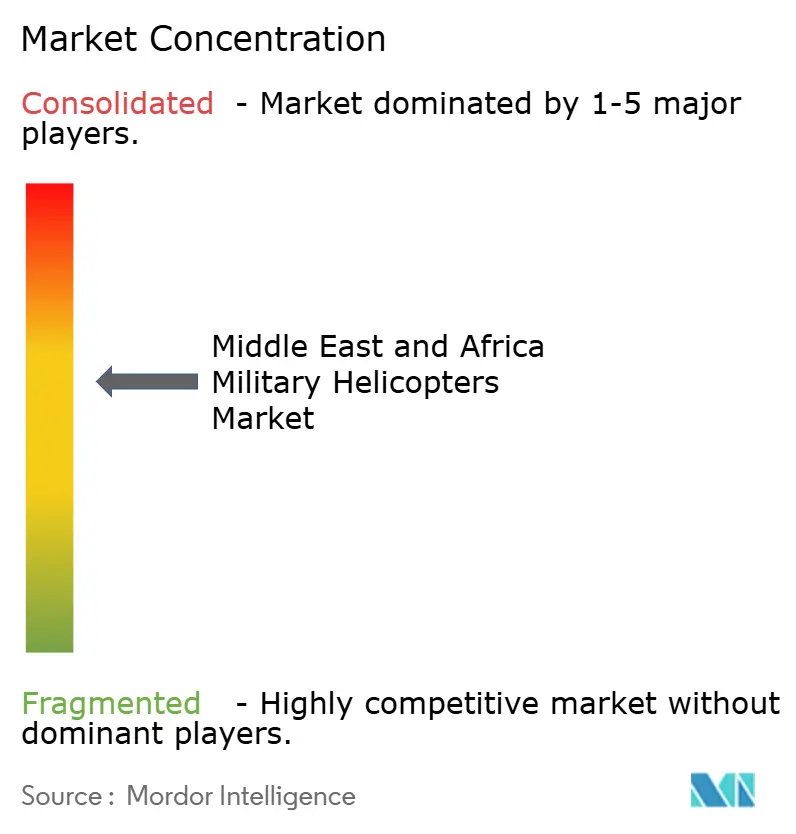
中東・アフリカ軍用ヘリコプター市場は、主要な完成機メーカー間で適度に集約されています。Airbus、Boeing、Leonardo、およびSikorskyは、確立された航空機艦隊と支援体制を通じて湾岸調達において強固な地位を占めています。その優位性には、訓練されたオペレーターコミュニティ、ミッション機器、および維持管理の経験が含まれます。Boeingのアラブ首長国連邦向けに承認されたCH-47F ブロックIIプログラムは、高価値プラットフォームにおける政府支援の取得ルートの重要性を示しています。これらのサプライヤーは、航空機能力、納入の確実性、および長期的な支援において競争しています。また、国内参加に対する顧客の期待にも対応しなければなりません。
Airbusは2025年6月に導入されたHTeamingを通じて有人・無人機連携の提供を進めています。Airbusはまた2026年1月にガーナから輸送・捜索救難・災害救援用の2機のH175Mマルチミッションヘリコプターの初受注を受けました。2026年7月には、The Helicopter Companyが既存のフレームワークの下でAirbus H145ヘリコプターを8機追加発注しました。これらの動きは、製品ラインナップ、現地での運用関連性、および支援関係がサプライヤーの地域的地位をいかに強化できるかを示しています。Boeingは重量物輸送において引き続き重要であり、他の確立されたメーカーはユーティリティ、海軍、および戦闘ヘリコプターカテゴリーでの地位を維持しています。
顧客が現地組立、整備、および技術参加を求めるにつれて、競争は拡大しています。新規サプライヤーは、柔軟な産業条件または低い支援コストを提供することで注目を集めることができます。同時に、複雑なミッションシステムと確立された訓練ネットワークが新規参入者にとっての障壁を生み出しています。主要なグローバルメーカーは湾岸の契約価値の相当なシェアを保持していますが、提供された資料は上位5社の合計シェアが80%以上に達していません。競争は、調達が艦隊更新と現地化要件を組み合わせる国々で最も激しくなるでしょう。中東・アフリカ軍用ヘリコプター産業は、信頼性の高い航空機、継続的な支援、および信頼できる現地能力計画を提供できるサプライヤーに報いるでしょう。
中東・アフリカ軍用ヘリコプター産業リーダー
Airbus SE
The Boeing Company
Leonardo S.p.A.
Russian Helicopters (Rostec)
Lockheed Martin Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年1月:ガーナ国防省がAirbus Helicoptersと輸送・捜索救難・災害救援作戦向けの2機のH175Mマルチミッションプラットフォーム、1機のACH175、および1機のACH160の契約を締結し、Airbusの西アフリカへの復帰とアフリカにおける軍用ヘリコプターの展開拡大を示しました。
- 2025年5月:米国国務省がアラブ首長国連邦への13.20億 米ドルのCH-47F ブロックII チヌーク対外有償軍事援助を承認しました。米国防安全保障協力局は、アラブ首長国連邦統合航空司令部向けに航続距離延長燃料システム、空中給油プローブ、WESCAM MX-15HDi 電気光学システム、およびAN/AAR-57 対ミサイル警戒システムを搭載した6機のCH-47F ブロックIIヘリコプターを承認し、BoeingとHoneywellが主要請負業者となりました。


中東・アフリカ軍用ヘリコプター市場レポートの範囲
軍用ヘリコプターは、陸上および海上領域における防衛・安全保障任務のために設計された回転翼機です。ミッション特化型の航空子機器、兵器システム、生存性機能、および高度な推進システムを装備し、多様で競合する環境における戦闘支援、部隊輸送、偵察、捜索救難、兵站、および災害救援を含む戦術的、戦略的、および人道的作戦を支援します。
中東・アフリカ軍用ヘリコプター市場は、ヘリコプタータイプ、エンドユーザーサービス、エンジンタイプ、用途、および地域によってセグメント化されています。ヘリコプタータイプ別では、市場はマルチミッション、輸送、およびその他のヘリコプターにセグメント化されています。エンドユーザーサービス別では、市場は空軍、陸軍航空隊、海軍・海兵隊航空隊、統合・特殊作戦、および準軍事・沿岸警備隊にセグメント化されています。エンジンタイプ別では、市場はシングルエンジンおよびツインエンジンヘリコプターにセグメント化されています。用途別では、市場は戦闘・近接航空支援、部隊輸送、人道支援・災害救援、およびパイロット訓練にセグメント化されています。レポートはまた、地域全体の5カ国における中東・アフリカ軍用ヘリコプター市場の規模と予測もカバーしています。各セグメントの市場規模は金額(米ドル)ベースで提供されます。
| 多目的ヘリコプター |
| 輸送ヘリコプター |
| その他 |
| アルジェリア |
| エジプト |
| カタール |
| サウジアラビア |
| アラブ首長国連邦 |
| 中東・アフリカのその他の地域 |
| 機体タイプ | 多目的ヘリコプター |
| 輸送ヘリコプター | |
| その他 | |
| 国別 | アルジェリア |
| エジプト | |
| カタール | |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東・アフリカのその他の地域 |


市場の定義
- 航空機タイプ - 様々な用途に使用されるすべての軍用回転翼機が本調査に含まれています。
- 航空機サブタイプ - 本調査では、用途に基づくすべての軍用ヘリコプターを対象としています。
- 機体タイプ - 多目的ヘリコプター、輸送ヘリコプター、練習ヘリコプター、およびその他の様々な回転翼機が本調査に含まれています。
| キーワード | 定義#テイギ# |
|---|---|
| IATA | IATAは国際航空運送協会の略称であり、世界中の航空会社で構成される業界団体で、航空の商業的側面に影響力を持っています。 |
| ICAO | ICAOは国際民間航空機関の略称であり、世界中の航空とナビゲーションを支援する国連の専門機関です。 |
| 航空事業者証明書(AOC) | 国家航空当局が商業飛行活動の実施を許可するために付与する証明書。 |
| 耐空証明書(CoA) | 耐空証明書(CoA)は、航空機が登録されている国の民間航空当局によって航空機に対して発行されます。 |
| 国内総生産(GDP) | 国内総生産(GDP)は、特定の期間に各国が生産したすべての最終財とサービスの市場価値の貨幣的尺度です。 |
| 有償旅客キロ(RPK) | 航空会社のRPKは、各フライト区間で輸送された有償旅客数に区間距離を乗じた積の合計であり、すべての有償旅客が移動した総キロ数です。 |
| 搭乗率 | 搭乗率は航空業界で使用される指標で、旅客によって占有された利用可能座席容量の割合を測定します。 |
| 相手先ブランド製造業者(OEM) | 相手先ブランド製造業者(OEM)は、伝統的に、その製品が別の会社の製品のコンポーネントとして使用され、その会社が完成品をユーザーに販売する会社として定義されています。 |
| 国際輸送安全協会(ITSA) | 国際輸送安全協会(ITSA)は、独立した安全調査機関(SIA)の長による国際的なネットワークです。 |
| 利用可能座席キロ(ASK) | この指標は、上記で定義された1フライトの利用可能座席数(AS)に飛行距離を乗じることで算出されます。 |
| 総重量 | 旅客、貨物、燃料の合計重量を含む、「離陸重量」とも呼ばれる航空機の満載重量。 |
| 耐空性 | 飛行中および地上において、航空乗務員、地上乗務員、旅客、またはその他の第三者に重大な危険を及ぼすことなく運用できる航空機またはその他の空中機器・システムの能力。 |
| 耐空性基準 | 航空製品(航空機、エンジン、またはプロペラ)のカテゴリーに適用される詳細かつ包括的な設計・安全基準。 |
| 固定基地運営者(FBO) | 空港で運営する事業者または組織。FBOは整備、給油、飛行訓練、チャーターサービス、格納庫、駐機などの航空機運用サービスを提供します。 |
| 高純資産個人(HNWI) | 高純資産個人(HNWI)は、流動性金融資産が100万米ドルを超える個人です。 |
| 超高純資産個人(UHNWI) | 超高純資産個人(UHNWI)は、流動性金融資産が3,000万米ドルを超える個人です。 |
| 連邦航空局(FAA) | 米国における航空を担当する運輸省の部門。航空交通管制を運営し、航空機製造からパイロット訓練、空港運営まで、米国内のあらゆる事項を規制しています。 |
| 欧州航空安全機関(EASA) | 欧州航空安全機関は、民間航空の安全と規制を監督する任務を持ち、2002年に設立された欧州連合の機関です。 |
| 空中警戒管制システム(AW&C)機 | 空中警戒管制システム(AEW&C)機は、強力なレーダーと機上の指揮統制センターを搭載し、軍隊を指揮します。 |
| 北大西洋条約機構(NATO) | 北大西洋条約機構(NATO)は、北大西洋同盟とも呼ばれ、28のヨーロッパ諸国と2つの北米諸国の計30加盟国による政府間軍事同盟です。 |
| 統合打撃戦闘機(JSF) | 統合打撃戦闘機(JSF)は、米国、英国、イタリア、カナダ、オーストラリア、オランダ、デンマーク、ノルウェー、および旧加盟国のトルコの既存の戦闘機、攻撃機、地上攻撃機の幅広い機種を代替することを目的とした開発・調達プログラムです。 |
| 軽戦闘機(LCA) | 軽戦闘機(LCA)は、軽量の多目的ジェット機またはターボプロップ軍用機であり、一般的に高等練習機の設計から派生し、軽戦闘に従事するために設計されています。 |
| ストックホルム国際平和研究所(SIPRI) | ストックホルム国際平和研究所(SIPRI)は、武力紛争、軍事支出、武器貿易、ならびに軍縮と軍備管理に関するデータ、分析、勧告を提供する国際研究所です。 |
| 海上哨戒機(MPA) | 海上哨戒機(MPA)は、海上偵察機とも呼ばれ、特に対潜水艦戦(ASW)、対艦戦(AShW)、捜索救助(SAR)などの海上哨戒任務において、海上で長時間運用するように設計された固定翼機です。 |
| マッハ数 | マッハ数は、真対気速度と特定の航空機の高度における音速の比として定義されます。 |
| ステルス機 | ステルスは、低観測性(LO)技術と原則に適用される一般的な用語であり、航空機をレーダー、赤外線、または目視による探知に対してほぼ不可視にします。 |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および数量の観点から提供されています。販売量への換算については、各国の予測期間全体にわたって平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれていません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、様々なレベルと職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム





