
中東・アフリカ微量栄養素肥料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
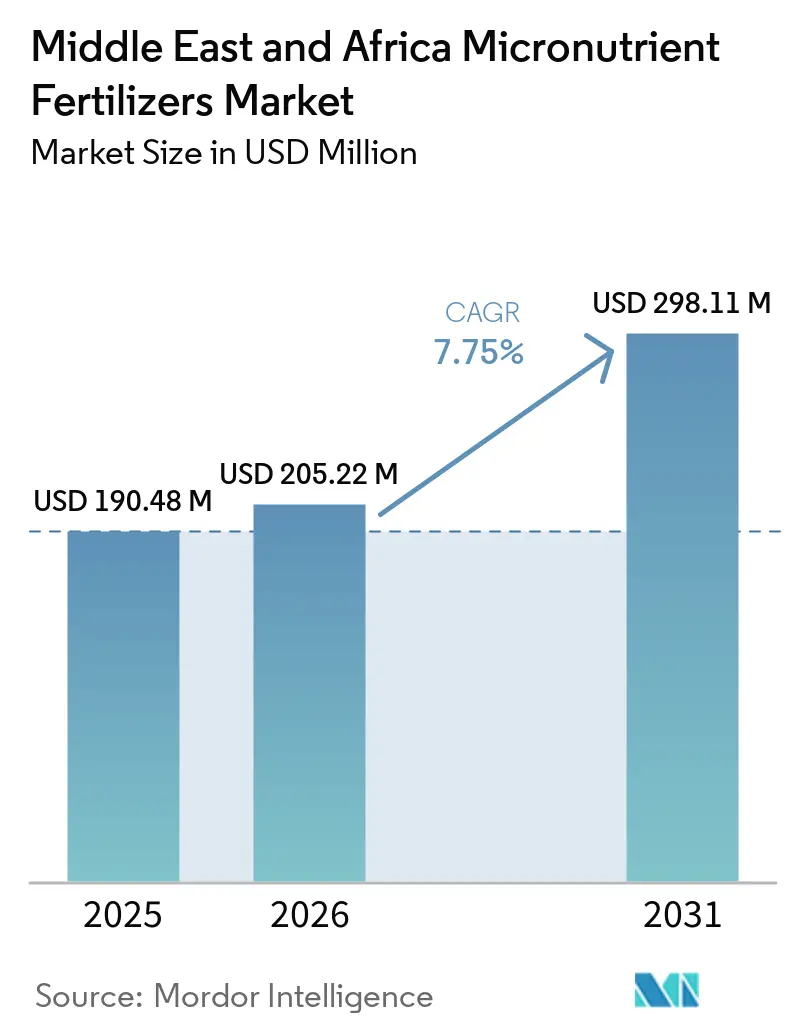
| 基準年の市場規模 (2025) | 190.48 百万米ドル |
| 市場規模 (2026) | 205.22 百万米ドル |
| 市場規模 (2031) | 298.11 百万米ドル |
| 成長率 (2026 - 2031) | 7.75 % |
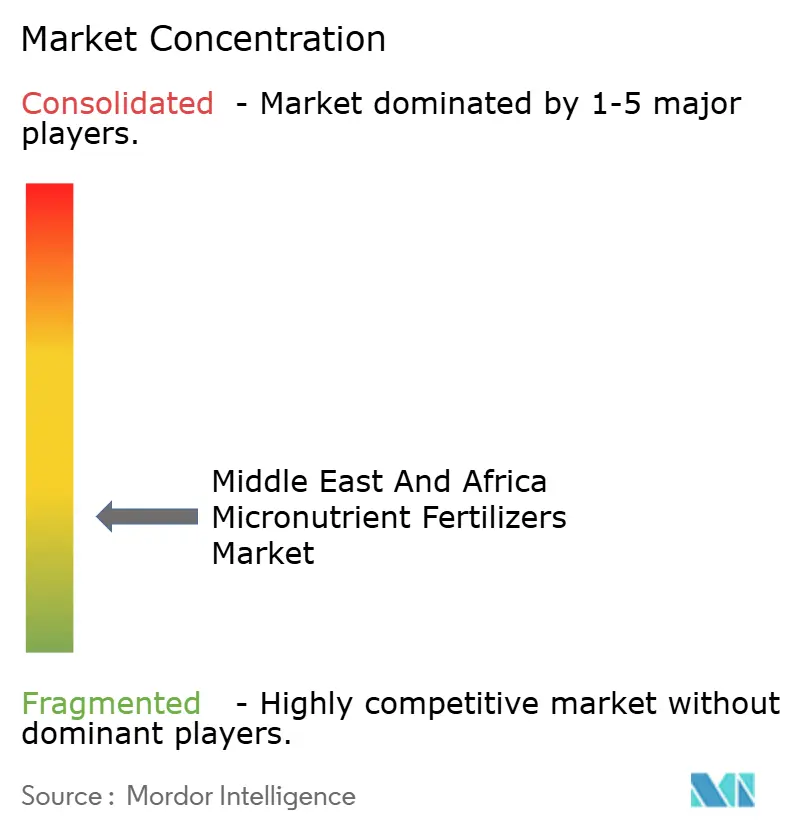
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ微量栄養素肥料市場分析
2026年における中東・アフリカ微量栄養素肥料市場の規模は2億522万米ドルと推定され、2025年の1億9,048万米ドルから拡大し、2031年には2億9,811万米ドルに達すると予測されており、2026年から2031年にかけて7.75%のCAGRで成長する見込みです。この拡大は、広範な土壌劣化、深刻化する気候変動の圧力、および均衡のとれた植物栄養を促進する積極的な政策転換を背景としています。気温の上昇と風食により表土から重要な微量栄養素が失われており、農業従事者は高pH・乾燥条件下でも安定性を保つキレート化ブレンドの採用を進めています。各国政府は均衡施肥製剤への補助金を再配分しており、湾岸協力会議(GCC)諸国の施設園芸ハブでは精密施肥(フェルティゲーション)資材への需要が集中しています。グローバルプレーヤーがナノデリバリー技術を導入し、地域の専門企業が石灰質土壌向けにブレンドを最適化するなど競争が激化していますが、市場は依然として分散しており、地域のイノベーターには十分な成長余地が残されています。
主要レポートの要点
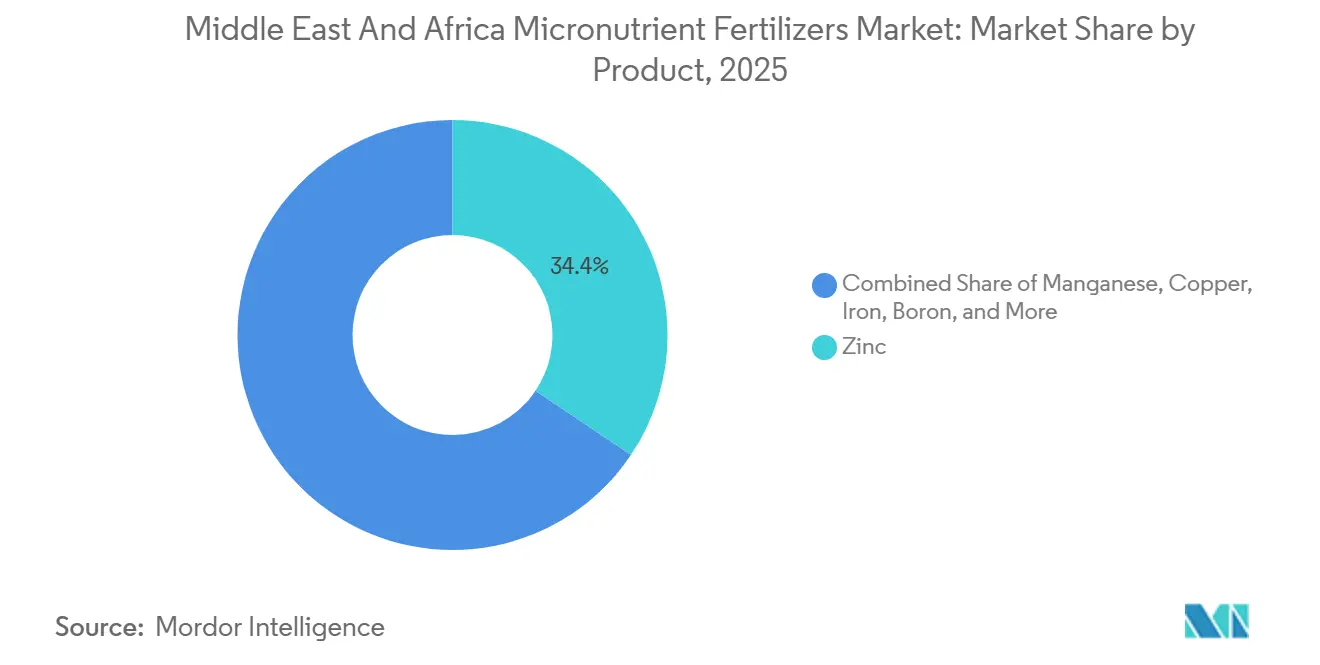
- 製品別では、亜鉛が2025年に34.4%の最大市場シェアを占め、モリブデンが2031年にかけて8.8%のCAGRで最も急速に成長する製品となっています。
- 施用方法別では、土壌施用が2025年に48.9%で最大セグメントを形成し、フェルティゲーションシステムが2031年にかけて8.9%のCAGRで最も急速に成長すると予測されています。
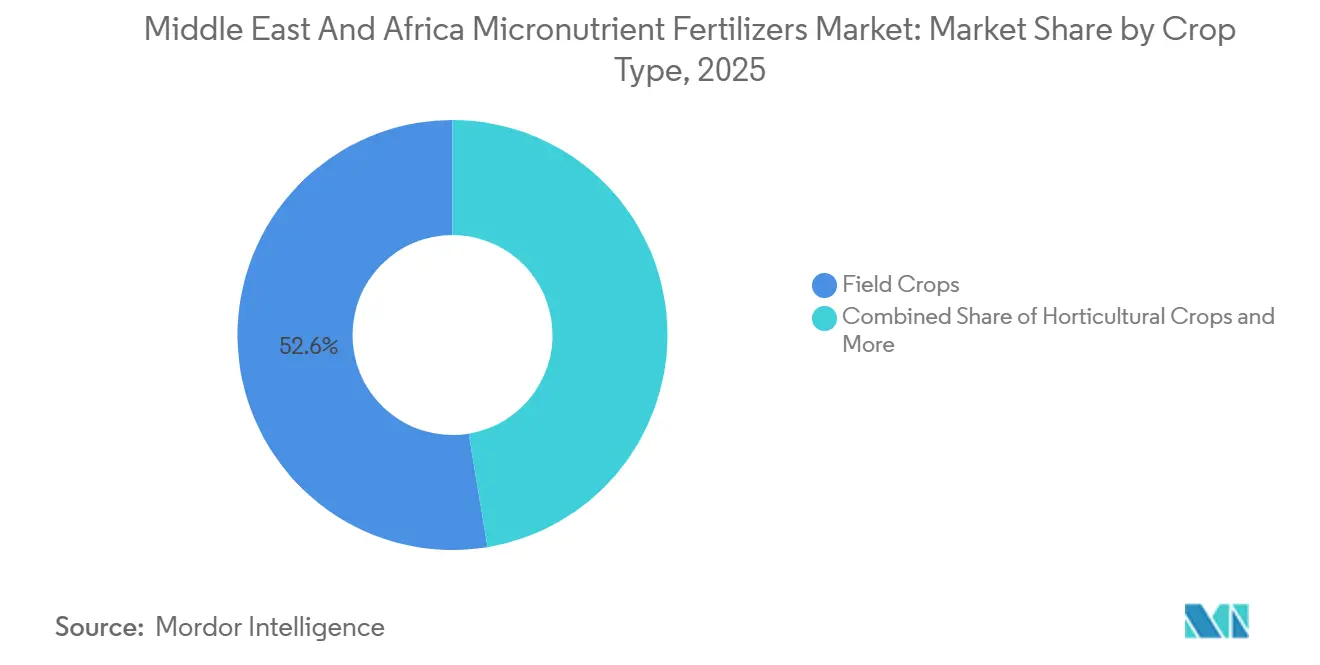
- 作物タイプ別では、畑作物が2025年に52.6%の最大収益シェアを占め、園芸作物が2026年から2031年にかけて8.4%のCAGRで最も急速に成長すると予測されています。
- 地域別では、ナイジェリアが2025年に29.2%の最大市場規模を占め、サウジアラビアが2031年にかけて8.3%のCAGRで最も急速に成長する市場と予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 気候変動に伴う土壌微量栄養素の枯渇 | +2.1% | サヘル地帯とアラビア半島を中心とした地域全体 | 長期(4年以上) |
| 制御環境農業ハブの成長 | +1.8% | 湾岸協力会議(GCC)諸国および南アフリカの都市圏 | 中期(2〜4年) |
| バランスのとれた施肥に向けた政府補助金の再配分 | +1.4% | ナイジェリア、エジプト、モロッコ、および西アフリカへの波及 | 短期(2年以内) |
| 乾燥土壌向け特殊キレートブレンドの台頭 | +1.2% | トルコ、サウジアラビア、および北アフリカ諸国 | 中期(2〜4年) |
| 亜鉛強化主食食品栄養強化義務の拡大 | +0.9% | 世界保健機関(WHO)プログラム対象国および輸出志向型生産者 | 長期(4年以上) |
| 再生農業認証スキームの台頭 | +0.6% | モロッコ、南アフリカ、およびトルコの農産物輸出国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
気候変動に伴う土壌微量栄養素の枯渇
中東・アフリカ全域の土壌では、気温上昇と砂嵐の頻発化により、肥沃な表土層が削られ、亜鉛・ホウ素・鉄・マンガンの損失が加速しています。トルコ農林省の国家土壌健全性プログラムは、2024年に農地の65%で亜鉛とホウ素の欠乏を記録し、過去10年間で23%の悪化を示しました[1]。アブドラ国王科学技術大学の研究室では、45℃を超える持続的な土壌温度が石灰質圃場での亜鉛の生物利用能を最大40%低下させることが明らかにされました[2]。この栄養素の流出は収量損失15〜30%を引き起こし、アルカリ性・水分不足条件でも溶解性を保つキレートブレンドの採用を栽培者に促しています。地域的な温暖化と浸食の継続により、是正的な微量栄養素戦略は2030年以降も農業収益性の中核に据えられ続けます。衛星画像は、記録された微量栄養素欠乏と密接に一致した不毛地帯の拡大を裏付けています。
制御環境農業ハブの成長
湾岸諸国は、食料自給率の向上に向けて垂直農場、水耕栽培クラスター、および気候制御型温室へ前例のない資本を投入しています。サウジアラビアのNEOM計画は、サブミリリットル精度での液体キレート投与が可能な完全自動液肥灌漑システムに依存する屋内システムに10,000ヘクタールを割り当てています。アラブ首長国連邦国家食料安全保障戦略は、植物密度が高く短い作物サイクルにより露地栽培の3〜5倍の微量栄養素を消費する同様の施設に20億USDを動員しました[3]。供給業者は、循環ラインで沈殿しない超高純度液体を配合し、熱による劣化を防ぐコールドチェーン保管を導入することで対応しています。GCC生産者がプレミアムな地元小売・輸出チャネル向けに生産規模を拡大するにつれ、ハイテク対応微量栄養素ソリューションへの需要はオマーンやバーレーンなどの隣接市場でも強まる見通しです。これらの大規模プロジェクトは、栄養分析ソフトウェアを液肥灌漑ハードウェアと組み合わせた農業テクノロジー新興企業も誘致し、特殊キレートの潜在的顧客基盤を拡大しています。
バランスのとれた施肥に向けた政府補助金の再配分
地域の省庁は、収量向上プログラムを多量栄養素のみの投入ではなくバランスのとれた栄養に結びつけるようになっています。ナイジェリアは2024年に微量栄養素ブレンドの輸入関税を20%から5%に引き下げ、大統領肥料イニシアチブを通じて零細農家に届く肥料改良に1,500億ナイラ(9,700万USD)を割り当てました。エジプトはキレートの関税を5%に引き下げ国内生産補助金を40%引き上げる措置を講じ、モロッコのグリーンジェネレーション計画は輸出柑橘向けに亜鉛とホウ素の混合パッケージを推進しています。これらの財政手段は特殊投入物の回収期間を短縮し、製品登録を加速し、普及活動の範囲を拡大します。実証圃場が収量増加を検証するにつれ、採用は直接受益者を超えて民間資金による農業経営にまで広がります。長期的に見て、アナリストはこれらの財政措置が雨養農業の零細農業地帯においてさえ、肥料販売ミックスを微量栄養素強化製品へ向けて決定的にシフトさせると予想しています。
乾燥土壌向け特殊キレートブレンドの台頭
化学イノベーターは、従来の硫酸塩が急速に沈殿するpH 8.5超の土壌でも溶解性を維持するため、エチレンジアミン四酢酸(EDTA)、エチレンジアミン-N,N'-ビス(2-ヒドロキシフェニル酢酸)(EDDHA)、およびアミノ酸キレートを改良しています。BASFのトリロン(Trilon)技術は高照度・高温条件下でも鉄と亜鉛を安定化させ、ICL Groupの新イズミル工場は年間50,000メートルトンのペースで地域固有の配合を生産しています。トルコとモロッコでの圃場試験では、硫酸塩型に比べて吸収効率が35〜50%高いことが報告されており、測定可能な収量・品質向上に結びついています。土壌分析機関は機器を高度化してキレート安定性をテストできるようにし、農業専門家が一般的な「微量栄養素」アドバイスではなく元素別の処方を出せるようになっています。その性能上の優位性と増大するデータの裏付けが、従来の代替品より4〜6倍高い価格プレミアムの正当化を助けています。農業資材小売業者が圃場試験の比較結果を公表するにつれ、プレミアムキレートへの農家の信頼がピアネットワーク全体に急速に広がっています。
抑制要因の影響分析*
| 抑制要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 輸入コストに影響を与える不安定な外国為替制度 | −1.8% | ナイジェリア、エジプト、トルコ | 短期(2年以内) |
| サヘル地帯と東アフリカの角における断片化した流通網 | −1.2% | マリ、ニジェール、チャド、エチオピア、スーダンの農村部 | 長期(4年以上) |
| キレート配合物の限られた地域生産能力 | −0.9% | 南アフリカとトルコを除く地域全体 | 中期(2〜4年) |
| 補助金段階的廃止下における農家の価格感応性 | −0.7% | エジプト、モロッコ、チュニジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸入コストに影響を与える不安定な外国為替制度
急激な通貨変動が、ユーロおよびドル建て原材料に依存するキレート投入物の陸揚げコストを押し上げています。ナイジェリアのナイラは2024年に68%下落し、流通業者はヨーロッパ調達品の店頭価格を最大60%引き上げざるを得ませんでした。トルコリラの変動により、供給業者は信用条件を短縮し、季節融資に依存する零細農家の購買力を損なっています。ヘッジ手数料が製品価格にさらに8〜12%を加算し、港湾混雑による船積み超過料がコストをさらに膨らませます。包装・物流においてローカル通貨建て契約を交渉する企業もありますが、キレートリガンド自体は依然として外国為替に連動しており、残余のエクスポージャーが固定されています。この変動性により輸入業者はバッファ在庫を保有せざるを得ず、市場開拓に充てられたはずの運転資金が拘束されています。
サヘル地帯と東アフリカの角における断片化した流通網
農業資材販売店の密度が低く、季節的な道路封鎖が遠隔地域での製品入手を妨げています。マリとニジェールの農村部では、沿岸市場の10平方キロメートルあたり1店舗に対して50平方キロメートルあたり平均1店舗という低密度です。多くの販売店は冷蔵設備を欠いており、液体キレートが砂漠の熱で劣化するため、小売業者は在庫を制限しています。季節的な洪水により村が数週間孤立することがあり、ピーク施用時期のジャストインタイム配送が不可能になります。新興のモバイルデポが最終配送のギャップを縮小していますが、紛争多発地域での高い燃料費と安全リスクに直面しています。これらの地域でのアフターセールス農業支援の欠如が繰り返し購入をさらに抑制し、販売店マージンが薄い状態が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
バイオフォーティフィケーションに支えられた亜鉛の優位性亜鉛は2025年に中東・アフリカ微量栄養素肥料市場の34.4%のシェアを獲得しました。これは、広範な土壌欠乏を是正し、地域の穀物栄養強化義務を支える役割を担っているためです。このセグメントの優位性は、収量格差の解消と主食の栄養価向上という二重のニーズに起因しています。
モリブデンは、マメ科作物の拡大と窒素固定プログラムの加速により、2031年にかけて8.8%のCAGRで最も急速に成長すると予測されています。鉄とマンガンのブレンドは、色調と貯蔵寿命がこれらの微量元素の均衡水準に依存する温室栽培のトマトやピーマンに引き続き使用されています。モロッコのオリーブでは、栄養補給と病害防除の両面での特性から銅の需要が増加しており、ホウ素はトルコや地中海沿岸の野菜における果実品質管理に不可欠な要素であり続けています。サプライヤーは複数の微量栄養素コーティングを一体化した製品を提供しており、これらの元素を単一の粒剤に統合することで大規模穀物農場の物流を簡素化しています。


施用方法別:
土壌施用が引き続き支配的土壌施用は2025年に中東・アフリカ微量栄養素肥料市場シェアの48.9%を占めました。これは、農業従事者がすでに対応可能な散布機を保有しており、一回通過方式が大規模穀物農地に適しているためです。土壌施用は生育期間を通じた養分供給と低い初期設備コストをもたらします。フェルティゲーションは最も急速に成長する施用方法であり、2031年にかけて8.9%のCAGRを記録します。GCC諸国の園芸および南アフリカの果樹園における精密点滴・ピボット灌漑システムでは、エミッターの目詰まりを防ぎ厳密な施用量管理を可能にする可溶性キレート剤が必要とされています。
葉面散布は、欧州の小売チェーンで外観品質にプレミアムが付く輸出向け野菜や柑橘類において拡大しています。サウジアラビアのナツメヤシ農園で試験されたドローン散布機は、労働力を削減し均一な樹冠被覆を可能にします。土壌への基礎施用と戦略的な葉面補正を組み合わせたマルチモーダルプログラムは、地域の検査機関が生育初期の欠乏を早期に検出する組織検査パッケージを提供するようになったことで普及が進んでいます。
作物タイプ別:
畑作物が収益を支え、園芸が急増畑作物は2025年に中東・アフリカ微量栄養素肥料市場規模の最大シェアである52.6%を占めました。畑作物はトルコ、エジプト、ナイジェリア、モロッコにわたる広大な天水農業地および灌漑農地を占有し、引き続き収益の中核を形成しています。その優位性は、農地面積の規模と、土壌の亜鉛・ホウ素不足によって引き起こされる大きな収量格差を解消するという根本的なニーズの両方を反映しています。各国政府は、微量栄養素強化小麦とトウモロコシが国家食料安全保障政策を支えることから、穀物農家への普及支援リソースを集中させています。これに応じて肥料企業は、亜鉛・ホウ素・窒素を単一の粒剤に組み合わせたコーティング粒剤を開発し、機械化穀物農場での普及を簡素化しています。
園芸作物は、サイズ・色調・貯蔵寿命を最適化するための集約的な微量栄養素管理に投資する農業従事者に高い輸出収益がもたらされることから、2031年にかけて8.4%のCAGRで最も急速な成長軌跡を記録します。柑橘類、テーブルグレープ、ベリー類、温室栽培トマトはいずれも、アルカリ性灌漑水下での黄化を防ぐために鉄とマンガンの精密管理を必要とします。南アフリカとモロッコの輸出用パッキングハウスは現在、受入時に組織検査証明書を要求しており、均衡施肥計画への準拠を事実上義務付けています。高頻度フェルティゲーションとドローン補助葉面散布により、園芸生産者は果実発育の重要な段階で微細な調整を行うことができ、出荷品質スコアの向上につながり、専門的な微量栄養素製品への着実な移行を強化しています。
地域分析
ナイジェリアの微量栄養素肥料市場
ナイジェリアは2025年において、中東およびアフリカの微量栄養素肥料市場で最大のシェアである29.2%を占めており、これは肥料補助金プログラムの拡大、穀物生産の増加、トウモロコシ・米・キャッサバ作付け体系における均衡養分管理の採用拡大によって支えられている。亜鉛欠乏への認識の高まりと流通ネットワークの整備が引き続き需要を後押ししている。同国の広大な農業基盤と生産性向上に向けた継続的な取り組みが、地域におけ微量栄養素肥料市場のリーダーとしての地位を強固なものにしている。
サウジアラビアの微量栄養素肥料市場
サウジアラビアは2031年までのCAGRが8.3%と、最も高い成長率を記録すると予測されている。温室農業、制御環境農業、および高度な液肥灌漑システムへの大規模投資が微量栄養素の消費を加速させている。商業的な果物・野菜生産者は、アルカリ性土壌および灌漑条件下において作物品質と養分利用可能性を最大化する高純度キレート製剤への依存度をますます高めている。政府の食料安全保障イニシアチブおよび省水型生産技術が、長期的な市場拡大をさらに後押ししている。
アフリカの微量栄養素肥料市場
モロッコの灌漑柑橘地帯、エジプトのナイル川デルタ穀物地帯、ケニアの高地園芸産業にまたがる多様な生産システムが、カスタマイズされた製剤に対する幅広い需要を生み出している。モロッコの柑橘輸出業者はヨーロッパの残留基準を満たすために土壌および葉面への亜鉛・鉄統合施用プログラムを実施しており、エジプトはアルカリ性灌漑条件下でも効果を発揮するレートブレンドに依存している。アルジェリアやケニアなど新興市場において流通ネットワークが成熟し採用が拡大するにつれ、地域全体での微量栄養素肥料の普及率は着実に増加すると予測されている。
競争環境
中東・アフリカ微量栄養素肥料市場は中程度の断片化を示しており、上位5社が合計で大きな収益シェアを占めています。Yara International ASAは広範な流通業者ネットワークと作物栄養諮問チームを通じてリードしています。ICL Group Ltdはアルカリ性土壌向けにブレンドをカスタマイズするイズミルのキレート工場を活かして続いています。Unikeyterra ChemicalとKynoch Fertilizerは、地域の農学的専門知識と機動的な生産ラインを活かして、ホウ素豊富なオリーブやセンターピボットシステム向け液体ブレンドなどのニッチ需要に対応しています。
競争はますます技術差別化を中心に展開されています。BASF SEは高pH安定性への需要に応えるため、2024年にトリロン(Trilon)キレートの生産量を40%拡大しました。Yara International ASAは乾燥条件下でのコントロールドリリース型微量栄養素供給のため、南アフリカでPROCOTEポリマーコーティングを発売しました。新興企業は土壌のデジタル検査と可変施用サービスを提供し、分析と製品販売を束ねています。肥料の品質と追跡可能性に関するISO 14855規格は、確立された企業に有利なコンプライアンスコストを生み出す一方で、機動的な物流を持つ地域専門業者には余地を残しています。
サヘル地帯の流通とナノデリバリーシステムには機会が存在し、施用量を削減しつつ効果を維持できます。これらのシステムは資源効率を高め、農業実践における持続可能性の懸念に対処できます。技術サポートとマイクロクレジットプラットフォームを統合する企業は零細農家セグメントを効果的にターゲットにでき、先進的なソリューションへのアクセスを可能にして、特に外国為替の変動が安定した後の採用を促進します。
中東・アフリカ微量栄養素肥料産業リーダー
-
Gavilon South Africa (MacroSource, LLC)
-
ICL Group Ltd
-
Kynoch Fertilizer
-
Unikeyterra Chemical
-
Yara International ASA
- 注:主要企業の掲載順は順位を示すものではありません。
中東およびアフリカの微量栄養素肥料市場
- Yara International ASA
- ICL Group Ltd
- Unikeyterra Tarim Sanayi ve Ticaret A.S.
- Kynoch Fertilizer (Maizey Investments Ltd)
- Gavilon South Africa (MacroSource, LLC)
- Azra Group Tarim A.S.
- BASF SE
- Haifa Chemicals Ltd
- Koch Industries Inc.
- Sociedad Quimica y Minera de Chile S.A. (SQM S.A.)
- Coromandel International Ltd (Murugappa Group)
- Valagro S.p.A. (Syngenta Group Co., Ltd.)
- BMS Micro-Nutrients NV
- Brandt Consolidated Inc.
- Grupa Azoty S.A.

Recent Industry Developments in 中東およびアフリカの微量栄養素肥料市場
- 2024年10月:Yara Internationalは南アフリカでYaraVita PROCOTEの微量栄養素コーティング技術を発売し、先進的な配合能力への1,500万USDの投資を示しました。この技術は、高温環境での溶脱と揮発による栄養素損失の課題に対処するため、乾燥土壌条件向けに設計されたポリマーコーティングシステムを通じたコントロールドリリース型微量栄養素供給を可能にします。
- 2024年9月:ICL Groupはトルコのイズミルに中東・北アフリカ市場向けに2,500万USDの投資能力を持つ新しい特殊肥料ブレンド施設を開設しました。この施設はアルカリ性土壌に最適化されたキレート微量栄養素配合に特化しており、年間50,000メートルトンの生産能力と地域固有の製品開発のための統合品質管理研究室を備えています。
- 2024年8月:サウジアラビアの公共投資ファンドは、NEOMの農業プロジェクト向けの専門的な微量栄養素液肥灌漑システムを含む制御環境農業インフラ整備に1億8,000万USDを割り当てました。この投資は、精密微量栄養素管理システムと自動化されたデリバリー技術を必要とする10,000ヘクタールの気候制御型栽培施設の開発を支援します。


中東・アフリカ微量栄養素肥料市場レポートの範囲
ホウ素、銅、鉄、マンガン、モリブデン、亜鉛、その他が製品別セグメントとして対象となっています。液肥灌漑、葉面散布、土壌施用が施用方法別セグメントとして対象となっています。畑作物、園芸作物、ターフ・観賞植物が作物タイプ別セグメントとして対象となっています。ナイジェリア、サウジアラビア、南アフリカ、トルコが国別セグメントとして対象となっています。| ホウ素 |
| 銅 |
| 鉄 |
| マンガン |
| モリブデン |
| 亜鉛 |
| その他 |
| 液肥灌漑 |
| 葉面散布 |
| 土壌施用 |
| 畑作物 |
| 園芸作物 |
| ターフ・観賞植物 |
| ナイジェリア |
| サウジアラビア |
| 南アフリカ |
| トルコ |
| 中東・アフリカのその他地域 |
| 製品 | ホウ素 |
| 銅 | |
| 鉄 | |
| マンガン | |
| モリブデン | |
| 亜鉛 | |
| その他 | |
| 施用方法 | 液肥灌漑 |
| 葉面散布 | |
| 土壌施用 | |
| 作物タイプ | 畑作物 |
| 園芸作物 | |
| ターフ・観賞植物 | |
| 地域 | ナイジェリア |
| サウジアラビア | |
| 南アフリカ | |
| トルコ | |
| 中東・アフリカのその他地域 |


市場の定義
- 市場推計レベル - 各種肥料の市場推計は栄養素レベルではなく、製品レベルで行われています。
- 対象栄養素タイプ - 微量栄養素:Zn、Mn、Cu、Fe、Mo、B、その他
- 平均栄養素施用量 - 各国の農地1ヘクタール当たりに消費される栄養素の平均量を指します。
- 対象作物タイプ - 畑作物:穀物、豆類、油糧種子、繊維作物 園芸:果実、野菜、プランテーション作物・香辛料、ターフグラス・観賞植物
| キーワード | 定義#テイギ# |
|---|---|
| 肥料 | 栄養要件を確保するために作物に施用される化学物質で、顆粒、粉末、液体、水溶性などさまざまな形態で入手可能です。 |
| 特殊肥料 | 土壌施用、葉面散布、液肥灌漑を通じて施用される、高い効率と栄養素の生物利用能のために使用されます。CRF(コントロールドリリース肥料)、SRF(スローリリース肥料)、液体肥料、水溶性肥料を含みます。 |
| コントロールドリリース肥料(CRF) | 作物のライフサイクル全体にわたって栄養素の供給を確保するため、ポリマー、ポリマー・硫黄、樹脂などの材料でコーティングされています。 |
| スローリリース肥料(SRF) | 長期間にわたって作物への栄養素供給を確保するため、硫黄、ニーム油などの材料でコーティングされています。 |
| 葉面肥料 | 葉面散布によって施用される液体肥料と水溶性肥料の両方から成ります。 |
| 水溶性肥料 | 液体、粉末などさまざまな形態で入手可能で、葉面散布および液肥灌漑モードで使用されます。 |
| 液肥灌漑 | 点滴灌漑、マイクロ灌漑、スプリンクラー灌漑などのさまざまな灌漑システムを通じて施用される肥料。 |
| 無水アンモニア | 肥料として使用され、土壌に直接注入され、気体液体形態で入手可能です。 |
| 一過リン酸石灰(SSP) | リンのみを35%以下含むリン酸肥料。 |
| 三重過リン酸石灰(TSP) | リンのみを35%超含むリン酸肥料。 |
| 高機能肥料 | 他の肥料と比較してより高い効率を実現するために、さまざまな成分の追加層でコーティングまたは処理された肥料。 |
| 従来型肥料 | 全面散布、列間施用、耕起土壌施用などの伝統的な方法によって作物に施用される肥料。 |
| キレート微量栄養素 | EDTA、EDDHA、DTPA、HEDTAなどのキレート剤でコーティングされた微量栄養素肥料。 |
| 液体肥料 | 液体形態で入手可能で、主に葉面散布および液肥灌漑による施用に使用されます。 |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するため、ステップ1で特定された変数と要因は、入手可能な過去の市場数値に照らして検証されます。反復プロセスを通じて市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。価格設定にインフレは考慮されておらず、各国の平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、市場調査対象から選ばれた一次調査専門家の広範なネットワークを通じて、すべての市場数値、変数、アナリストの判断が検証されます。回答者は、調査対象市場の総合的な全体像を生成するため、あらゆる階層および機能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




 お客様のデータは安全であり、販売や共有は一切行われません。

