
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
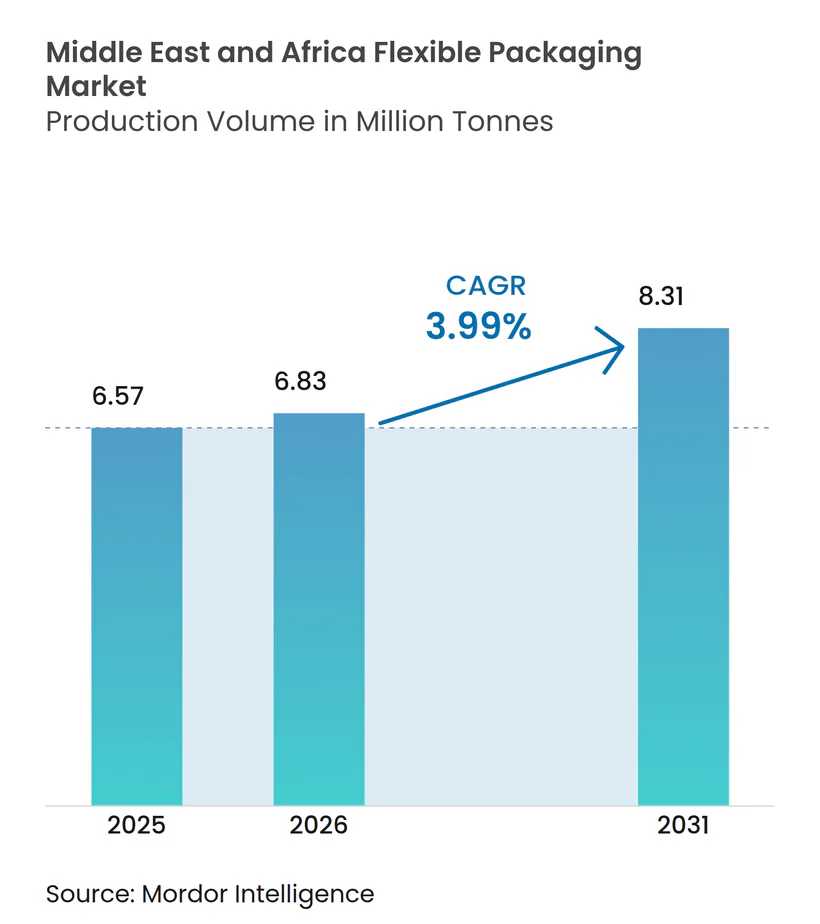
| 基準年の市場規模 (2025) | 6.57 百万トン |
| 市場取引高 (2026) | 6.83 百万トン |
| 市場取引高 (2031) | 8.31 百万トン |
| 成長率 (2026 - 2031) | 3.99 % |
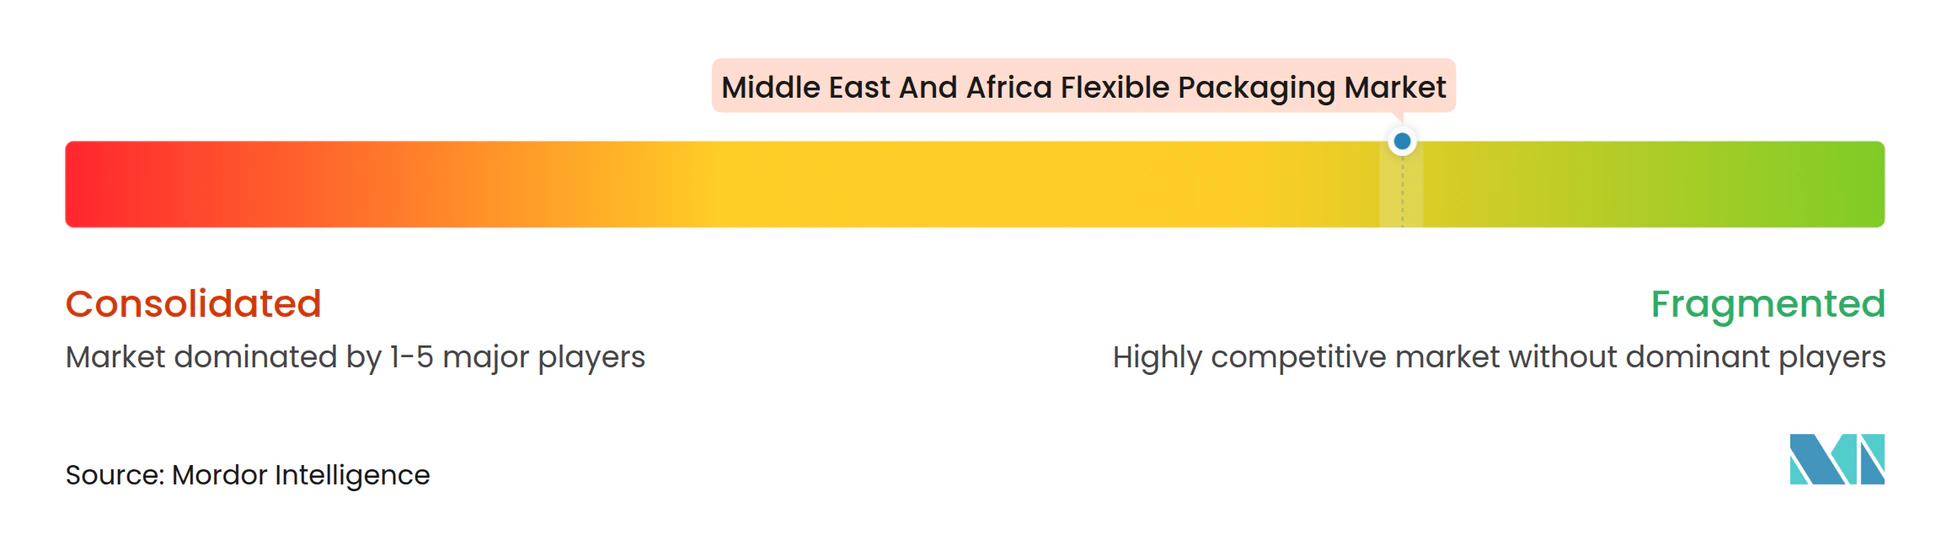
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ地域のフレキシブルパッケージング市場分析
中東・アフリカ地域のフレキシブルパッケージング市場規模は、2025年の657万トンから2026年の683万トンへと拡大し、2026年~2031年の3.99% CAGRで2031年までに831万トンに達すると予測されています。この堅調な上昇トレンドは、加工食品基盤の拡大、医薬品シリアライゼーション義務の高まり、そしてeグロサリー物流の急増を反映しています。エジプトの2024年加工食品輸出における21%の増加は、水分・酸素バリアパウチへの需要を押し上げており、UAE連邦政令法第38号(2024年)は、正確なアラビア語・英語表示と改ざん防止措置を要する単位投与量医薬品パックを義務付けています。[1] サウジアラビアはビジョン2030のもとで現地化補助金を導入し、樹脂転換投資や再生可能エネルギー駆動工場を促進しており、ジェッダの太陽光利用飲料施設(760万ユーロ規模)はその一例です。南アフリカは食品加工の高度化とアフリカ大陸自由貿易地域を背景に大陸の高成長曲線を支えており、ナイジェリアのガス・ケミカルズ複合施設は国内産ポリエチレン(PE)およびポリプロピレン(PP)ストリームを開拓し、輸入依存度を低減しています。Amcor-Berry Global統合に代表される並行的な業界再編は競争強度を塗り替え、コンバーターが循環経済コンプライアンスに向けて競い合う中でイノベーションを加速させています。
主要レポートのポイント
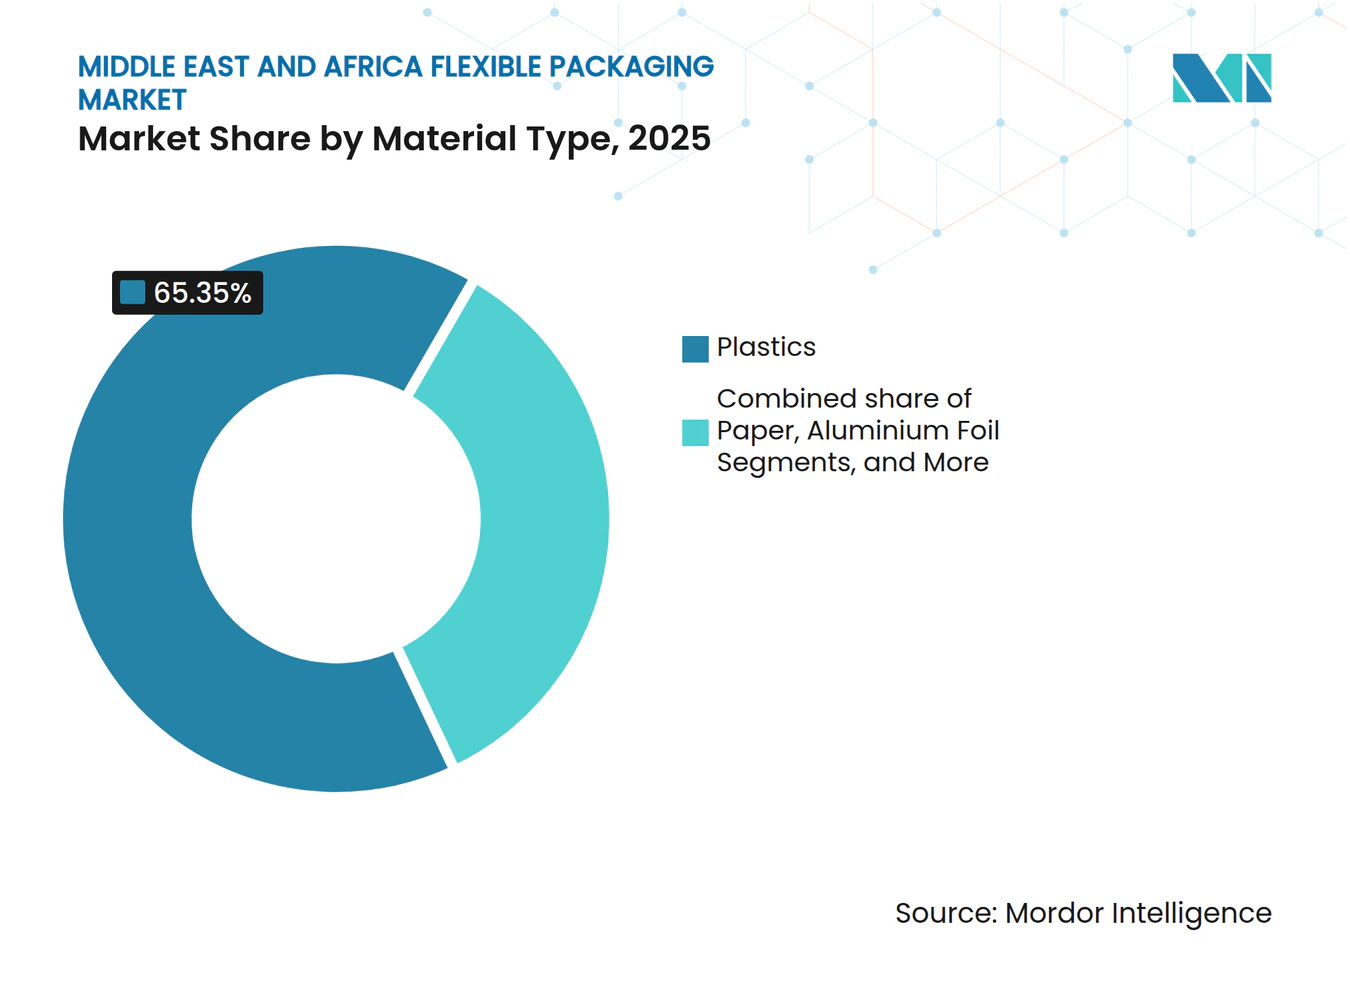
- 素材タイプ別では、プラスチックが2025年の中東・アフリカ地域フレキシブルパッケージング市場シェアの65.35%を占めており、紙ベース形式は2031年にかけて最速の6.12% CAGRを記録しています。
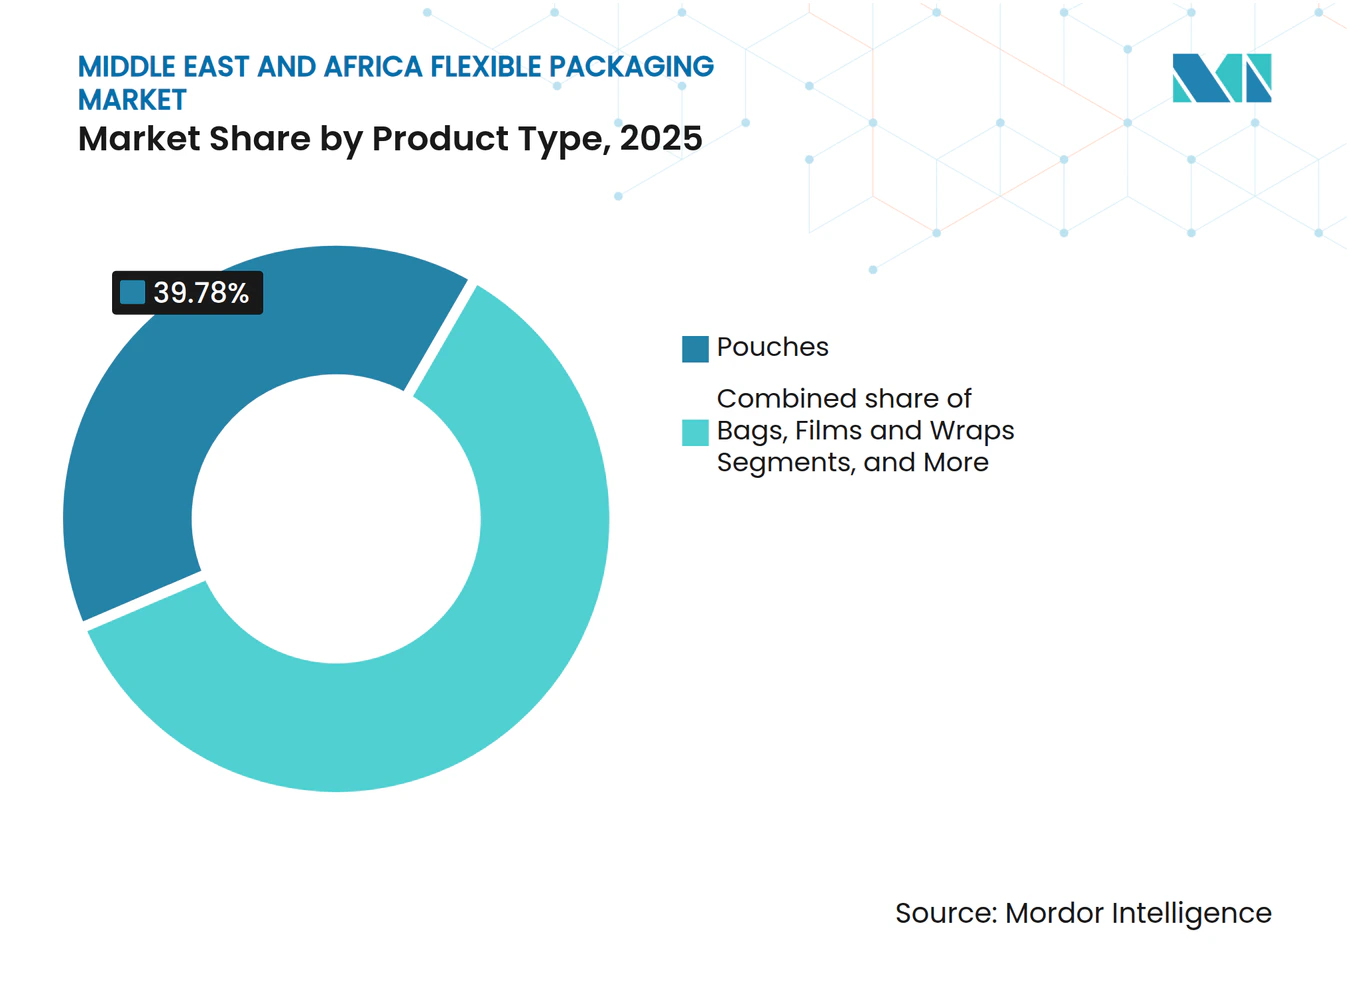
- 製品タイプ別では、パウチが2025年の中東・アフリカ地域フレキシブルパッケージング市場シェアの39.78%を獲得しており、スパウトパウチは2026年~2031年にかけて7.18% CAGRで拡大しています。
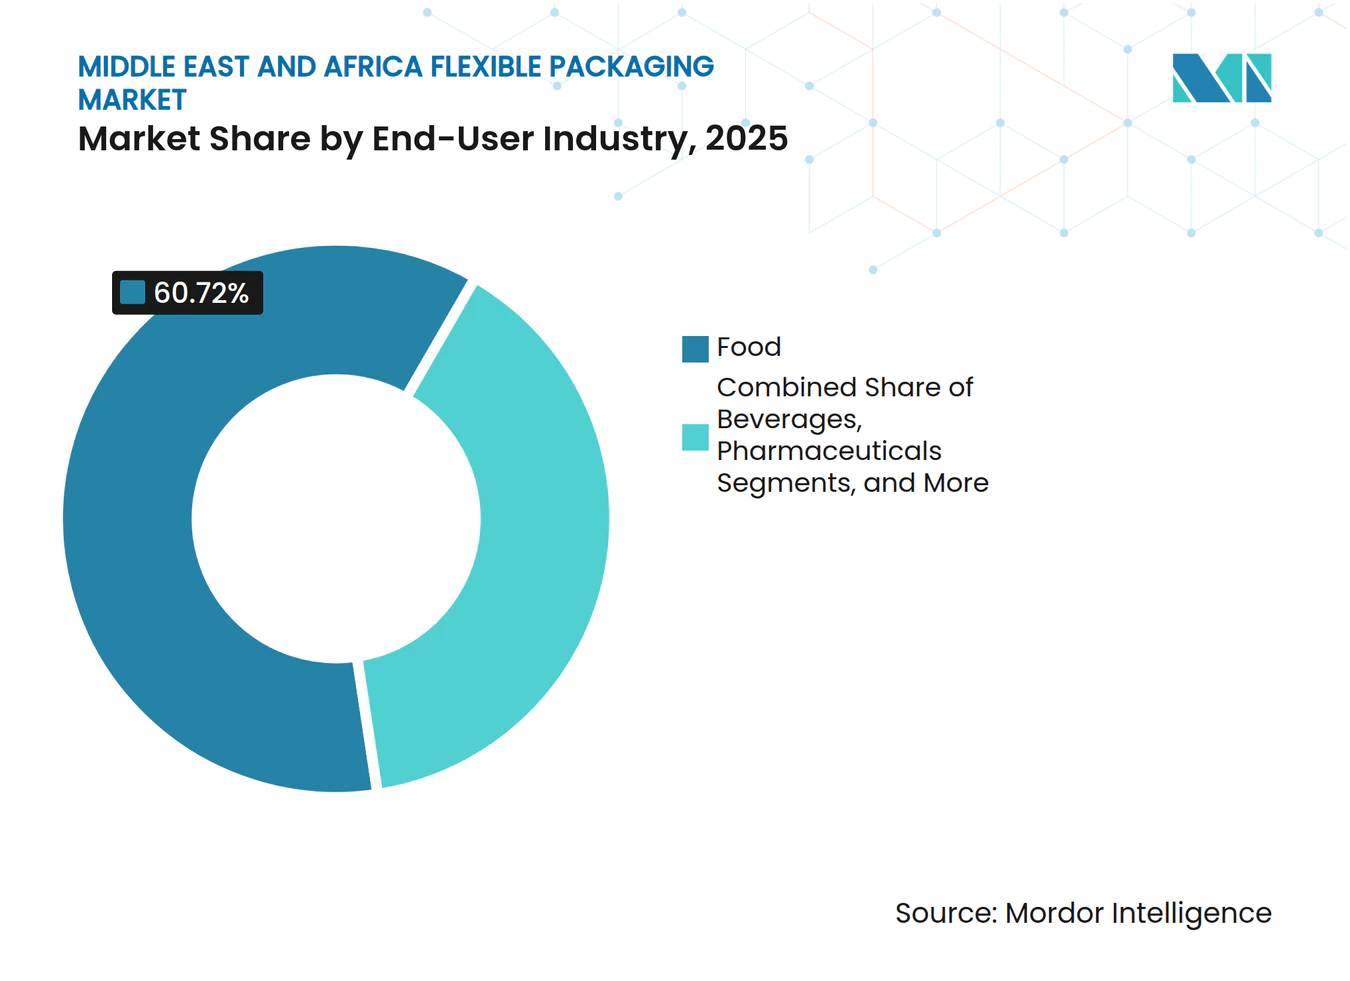
- エンドユーザー産業別では、食品カテゴリーが2025年の中東・アフリカ地域フレキシブルパッケージング市場規模の60.72%を占めており、医薬品は見通し期間中に最高の8.05% CAGRを示しています。
- 地域別では、サウジアラビアが2025年に44.98%の収益シェアを占めており、南アフリカは2031年まで6.63% CAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算 %) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| GCC単位投与量医薬品パッケージング義務 | +0.8% | サウジアラビア、UAE、カタール、クウェート | 中期(2〜4年) |
| eグロサリーブームによるメーラーフィルムの需要拡大 | +0.6% | サウジアラビア、UAE | 短期(2年以内) |
| ハラール加工肉輸出の拡大 | +0.5% | MEAに注力したグローバル市場 | 中期(2〜4年) |
| 大規模フードパーク投資 | +0.7% | エジプト、ナイジェリア、アフリカ | 長期(4年以上) |
| 外出先向け飲料需要の急増 | +0.4% | GCC、都市部アフリカ | 短期(2年以内) |
| FMCG現地化によるコンバート能力の強化 | +0.5% | サウジアラビア、UAE、エジプト、モロッコ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GCC単位投与量医薬品パッケージング義務
UAEの政令法は、アルミ箔ブリスター、スティックパック、サシェにまで及ぶシリアライズされたデュアル言語表示を義務付けています。サウジSASOハラールマークはさらなる認証レイヤーを追加し、高色強度のCI-フレキソ印刷および近赤外線読み取り可能なインクへとコンバーターを誘導しています。地域的に調和されたコードは米国のDSCSA規則を反映しており、温度安定パウチで輸送される生物学的製剤のグローバル整合性を確保しています。こうした条件が中東・アフリカ地域のフレキシブルパッケージング市場における持続的なボリューム増加を支えています。
サウジアラビアとUAEにおけるeグロサリーブームによるメーラーフィルム需要の拡大
グロサリーアプリは2023年にUAEで10億7,000万米ドルの売上を記録しており、フルフィルメントセンターでは現在、混合常温・冷蔵注文向けにアイスジェルポケット付きパッドメーラーが使用されています。[2] リヤドの調査では、断熱ジッパーパウチが腐敗率を7%削減した場合、ハイブリッドストアがダークストアモデルを注文単価でしのぐことが確認されています。この迅速なフルフィルメントモデルは、中東・アフリカ地域のフレキシブルパッケージング市場内の機敏なコンバーターがデジタル印刷ランと後工程カスタマイズを通じて取り込める短サイクル需要変動を増幅させています。
バリアパウチを必要とするハラール加工肉輸出の拡大
エチオピア産冷蔵ヤギ枝肉は現在GCC小売業者向けに週150トンを目標としていますが、賞味期限の制約により旧来型包装の問題が浮き彫りになっています。EVOHを用いた多層パウチはアップグレードされたコールドチェーンコンプライアンスの中核にあり、アフリカのサプライヤーがブラジルの加工業者と競争できるようにしています。同様のダイナミクスは、ドバイのスムージーバー向けフルーツピューレパウチでも展開されており、2026年にかけて5.3% CAGRに支えられたパイナップル濃縮液が箔なし高バリアラミネートを必要としています。こうした流通量が中東・アフリカ地域のフレキシブルパッケージング市場の規模拡大を強化しています。
エジプトとナイジェリアにおける大規模フードパーク投資
エジプトはスエズ運河の穀物サイロに1億5,300万米ドルを配分し、PE内張り織りPPサックおよびFFS(縦型充填シール)フィルムへの発注を生み出しています。ナイジェリアの200億米ドル規模のオギディグベンパークは、エチレンおよびプロピレンの生産能力を生み出し、西アフリカのパウチ・サシェ工場への樹脂輸送コストを12%低減しています。この統合サプライチェーンアーキテクチャが中東・アフリカ地域のフレキシブルパッケージング市場における長期的な競争コスト曲線を確立しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算 %) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 食品グレードリサイクルポリマー原料の不足 | -0.6% | グローバル、アフリカでは特に深刻 | 長期(4年以上) |
| アルミ箔輸入関税 | -0.4% | サブサハラアフリカ | 中期(2〜4年) |
| CI-フレキソ高速印刷の技能格差 | -0.3% | 中東、北アフリカ | 中期(2〜4年) |
| 多層輸出品に対するEUリサイクル規則 | -0.5% | 輸出主導型MEA企業 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
食品グレードリサイクルポリマー原料の不足
世界のプラスチック廃棄物のうちリサイクルフローに入るのはわずか14%であり、EFSA(欧州食品安全機関)グレードのPCR(ポストコンシューマーリサイクル)ペレットはバージン素材比で1トンあたり最大400米ドルのプレミアムで取引され、コンバーターのマージンを圧迫しています。2030年までに70%のリサイクル可能性を要求するEU規則と高まるPCR閾値が多素材ラミネートの輸出ルートを狭めています。エジプトのUFlexのPCR-PETラインは年間3万トンを供給していますが、地域のラミネート需要の5%未満に留まっています。化学的リサイクルが拡大されなければ、中東・アフリカ地域のフレキシブルパッケージング市場の成長は緩やかになる可能性があります。
主要アフリカ諸国におけるアルミ箔輸入関税
トルコ製箔に対する米国のアンチダンピング関税は、地元の圧延ミルを刺激するために5%〜7%のセーフガード関税を検討している東アフリカ諸国連合の動向を反映しています。サシェコーヒーやブリスター薬品向けに、コンバーターは単位コストが3%〜5%上昇するという課題に直面しており、SiOxコートフィルムへの転換を促していますが、これらの代替品は新たな検証サイクルを必要とし、展開を遅らせています。このコスト摩擦が中東・アフリカ地域のフレキシブルパッケージング市場における近期のトン数増加を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
プラスチックがリード、紙は循環性に向けて加速プラスチックは2025年の中東・アフリカ地域のフレキシブルパッケージング市場において65.35%の優位性を維持しており、PEおよびPPはクスクス、米、UHT牛乳などの主食に対してコスト効率の高い水分バリアを提供しています。一方、コートクラフトおよびマシングレーズドペーパーはリテーラーによる単一素材カーブサイドコレクション義務に後押しされ、6.12% CAGRで急増しています。ポリエチレンテレフタレート(PET)ラミネートはレトルトスープパウチ内で成長しており、耐熱性の優位性を示しています。モノマテリアルPE/PEラミネートの中東・アフリカ地域フレキシブルパッケージング市場規模は、タイ層樹脂がEVOHなしで高い酸素バリア閾値を実現できるようになると拡大すると予測されています。
PLAとPBATのブレンドはカタールのテイクアウトバッグに登場し、サトウキビPEは南アフリカのヨーグルトリッドでトライアルが進んでいます。しかし、コストプレミアムとコンポストサイトの不足により市場シェアは低水準に留まっています。多層箔構造はフムスや高酸度ジュースのリッディングに不可欠のままです。同時に、水性コーティングを使用する紙・フィルムハイブリッドが水分バリア目標を達成し、菓子メーカーが25%バージンプラスチック削減目標を達成するのを支援しています。このダイナミックな相互作用を通じて、中東・アフリカ地域のフレキシブルパッケージング市場は経済性、性能、持続可能性のバランスを継続的に調整しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
製品タイプ別:
パウチが多様化するポートフォリオをリードパウチは2025年の出荷量の39.78%を占め、7.18% CAGRで引き続き好調を維持しています。スタンドアップDOYパウチはスナックコーナーを席巻し、クワッドシール仕様はペットフードのプレミアム化を強化しています。サウジハラールスープのレトルトパウチは熱耐性を示す一方、スパウト形式はナイル・デルタの乳飲料ローンチで人気を集めています。飲料、塗料、農業用化学品ラインをサポートするスパウトパウチの中東・アフリカ地域フレキシブルパッケージング市場規模は、充填ラインの柔軟性とともに拡大しています。Mondiのソルベントフリーre/cycleパウチラインはモノマテリアルリサイクル可能性へのシフトを示しています。
フィルム・ラップは、ストレッチフードパレット、シュリンクコレーション、サーモフォーム肉トレーをカバーするB2Bの基幹契約を維持しています。ラベルおよびスリーブは、HP Indigo 6KプレスがファストファッションヨーグルトアソートメントのSKU切り替え時間を短縮するデジタル印刷の普及とともに伸びています。リッディングフォイルはPPベースのイージーピールソリューションへと移行し、ジッパーおよびスライダーコンポーネントが付加的な利便性を生み出しています。こうした各展開が中東・アフリカ地域のフレキシブルパッケージング市場における製品多様化を深化させています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
食品がボリュームを維持、医薬品が成長をリード食品用途は2025年の中東・アフリカ地域フレキシブルパッケージング市場シェアの60.72%を占めており、小麦、豆類、菓子への安定した需要に支えられています。エジプトのジャム加工業者はハラール基準に沿った地域への輸出増加を目指して透明PET-PEパウチを選択しています。医薬品はGCC規制当局がシリアライズドブリスターパックとコールドチェーンサシェを義務付けるなか、8.05% CAGRで加速しています。
飲料パウチはスクールランチの利便性で好調であり、ドバイの化粧品企業はマット仕上げスタンドアップパウチへと方針を転換し、棚上での存在感とリサイクル可能性を両立させています。家庭用洗剤や農業用化学品サシェは安定したボリュームを維持しており、中東・アフリカ地域のフレキシブルパッケージング市場を単一カテゴリーの変動から守る需要の分散を示しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
MEA フレキシブル包装市場
サウジアラビアが2025年の収益の44.98%を占めるのは、新たに導入された10色CIフレキソ印刷機によって強化されたハラール食肉、乳製品、スナック製品ラインによるものです。ジェッダのソーラー発電式充填ホールは、中東・アフリカ フレキシブ包装市場全体に共鳴する環境への取り組みを示しています。プレミアムデザインの試験市場として知られるUAEは、10.7 ビリオン 米ドルのeグロサリー売上高を活用し、メーラーフィルム、ドライアイスパウチ、断熱ライナーの需要を押し上げています。バーレーン、カタール、クウェート、オマーンは、高品質多層フィルムを優遇する厳格な輸入規制により、ニッチながら収益性の高い市場であり続けています。タムキーン支援によるUnited Paper Industriesの拡張は、マイクロ市場における生産能力の向上を裏付けています。
アフリカ フレキシブル包装市場
アフリカは成長の主役を担っています。南アフリカは地域内CAGRで6.63%のトップを記録しており、スナック食品および調理済み食品の普及に牽引され、港湾と内陸部のスーパーマーケットチェーンを結ぶ貿易回廊によって支えられています。エジプトは、スエズ運河の地理的優位性と農地の近代化を組み合わせ、61 ビリオン 米ドルの加工食品輸出マイルストーンに連動したバルクサック、パレットフード、プレメイドパウチへの基盤需要を創出していま。モロッコとチュニジアはEUのリサイクル基準に準拠し、柑橘類輸出包装フローを維持するためにモノマテリアルの紙・PEハイブリッドに向けてラミネーションラインを改修しています。
湾岸・北アフリカ フレキシブル包装市場
ALPLAのサウジアラビア、UAE、エジプトの施設はPETプリフォームのリードタイムを短縮し、モロッコとUAEの再生可能エネルギープロジェクトはブローンフィルム押出加工における炭素集約度を低減しています。中東研究所は、グリーンエネルギーへのコミットメントが2030年までに再生可能エネルギーの電力網比率52%を目標としており、コンバーターのスコープ2排出量を削減するとしています。こうした地域統合により、中東・アフリカ フレキシブル包装市場全体での成長モメンタムが確保されています。
規制環境
中東・アフリカ全域における包装規制は、製品安全性、ラベリング、廃棄段階での責任に関して厳格化が進んでおり、フレキシブルパック構造やアートワークに直接的な影響を及ぼしている。ケニアでは、環境管理調整(プラスチック包装材の管理および規制)規則2024年(2024年法定告示181号、2024年11月4日施行)により、プラスチック包装の製造・輸入・輸出・販売に認可が必要となり、樹脂識別コードや製造者連絡先などのラベリング要素が規定されるとともに、コンプライアンスは承認済みの拡大生産者責任(EPR)計画と結び付けられている。これはケニアの持続可能な廃棄物管理(拡大生産者責任)規則2024年(法定告示176号)と併せて運用されており、プラスチック、アルミニウム、複合材、紙・段ボール、ガラス、カードボードを含む包装材全般に製造者および輸入者の責任を拡大し、コンバーターやブランドオーナーに対するコンプライアンスおよび報告義務を高めている。
GCCでは、適合性および食品接触基準が材料選定や印刷管理を左右している。UAE産業先端技術省(MoIAT)は規制対象製品の適合性評価ルートを運用しており、2024年閣僚決議83号は事前包装製品の量管理を規定し、国家適合性システム内での任意登録経路を設けている。サウジアラビアでは、サウジ食品医薬品庁(SFDA)が食品包装をGSO 839やGSO 1863などのGCC規格に準拠させることを求め、SASOの紙・カードボード技術規則(2021年承認)は重金属を制限しており、食品・医薬品の最終需要者に対応するサプライヤーにおいて、準拠したインク、基材、追跡可能な文書化への移行が一層強化されている。
競合状況
市場集中度
中東・アフリカ地域のフレキシブルパッケージング市場における主要企業
Huhtamaki、Constantia Flexibles、Mondiはレトルタブル高酸素バリアラミネートおよび社内リサイクルループにおける技術的優位性を保持しています。Amcor-Berry統合により240億米ドルの収益を誇る巨大企業が誕生し、計画された6億5,000万米ドルのシナジーが後方統合フィルム・コンバート資産を活用して中東・アフリカ地域のフレキシブルパッケージング市場でのフットプリントを拡大します。Sonocoの39億米ドルのEviosys買収およびOne RockによるConstantiaの買収は、資本効率と研究開発支出の水準をさらに引き上げています。
Napco NationalおよびAalmir Plastic Industries LLCはアラビア語アートワークの流暢さと24時間技術サービスにより地域入札を獲得しています。Arabian Flexible Packagingはリテーラーのスコアカードに合わせてVOC排出量を削減するソルベントフリーラミネーションラインを導入しています。ePac Flexiblesはヨハネスブルグとドバイにデジタル印刷クラスターを拡大し、SMEスパイスブレンダー向けに最低5kgジョブに対して10日間納品を提供しています。
BobstのフィレンツェコンピテンスセンターはCI-フレキソの精密ギア設定に関して毎年200名の中東オペレーターを訓練し、技能格差を解消しています。Hotpackの1億米ドル規模のニュージャージー工場はガルフを拠点とするグローバルな野望を示しており、ALPLAによるエジプト合弁会社の完全取得は飲料クライアントのサービスコスト削減に貢献する樹脂からボトルまでの一貫提供体制を確立しています。競争激化は持続的な設備投資フローを促し、中東・アフリカ地域のフレキシブルパッケージング市場の技術的現代性を維持しています。
中東・アフリカ地域のフレキシブルパッケージング業界リーダー
-
Napco National
-
3P Gulf Group
-
Platinum Packaging Ltd
-
ENPI Group
-
Aalmir Plastic Industries LLC
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ フレキシブル包装市場 このレポートでカバーされる企業
- Huhtamaki Oyj
- Constantia Flexibles
- Napco National
- Mondi Group
- ENPI Group
- 3P Gulf Group
- Platinum Packaging Ltd
- Aalmir Plastic Industries LLC
- Amber Packaging Industries LLC
- Emirates Printing Press LLC
- Gulf East Paper & Plastic Inds. LLC
- Radiant Packaging Industry LLC
- Arabian Flexible Packaging LLC
- Integrated Plastics Packaging LLC
- SwissPac UAE
- Hotpack Packaging Industries LLC
- Falcon Pack
- Amcor plc
- Taghleef Industries
- Sealed Air Middle East
市場機会と将来展望
規制主導の再設計とコンプライアンスサービスは、再生可能な構造、追跡可能なラベリング、EPR対応の文書化を大規模に提供できるコンバーターにとって新たな空白領域を生み出している。ケニアが2024年法定告示176号のもとで包装製造者・輸入者にEPR義務を導入し、2024年法定告示181号のもとでプラスチック包装の管理を強化していることに伴い、樹脂コードラベリング、再生材含有量の主張の管理、監査可能な材料追跡性への需要が高まっており、これらの能力は複数のアフリカ市場において標準化された仕様を提供する組織化されたコンバーターやサプライヤーに有利に働く。
並行して、リードタイムを短縮する生産能力の現地化と技術のアップグレードが、食品・医薬品グレードのフレキシブル包装において機会をもたらしている。2026年6月、Al Bayader Internationalはドバイのナショナル・インダストリーズ・パークに1億8,000万AEDを投じた統合型食品包装ハブを発表し、2028年までに年間30,000トンの生産能力増強を目指すとしており、高ミックスFMCGおよびフードサービス向け形態を支える地域供給ハブへの顧客需要の高まりを示している。モロッコでは、Mediterrania Capital Partnersによる2026年5月のAmcor Flexibles Mohammedia施設の買収が、食品、医薬品、パーソナルケア分野向け資産へのポートフォリオ再編の継続を裏付けており、輸出志向の生産者にとって、GCCの厳格なラベリング要件とEU向けリサイクル可能性の制約の双方を満たす受託加工、特殊バリアフィルム、印刷・ラミネーションのアップグレードの機会を創出している。
最近の産業開発事情 中東・アフリカ フレキシブル包装市場
- 2026年6月:Al Bayader Internationalが、ドバイのナショナル・インダストリーズ・パークにおける新しい統合型食品包装ハブに1億8,000万AEDを投資すると発表した。本プロジェクトは2028年までに年間30,000トンの追加生産能力を目指し、食品およびフードサービス向けに使用される大量生産フレキシブル形態の地域供給を強化する。この動きは、UAE国内におけるブランドオーナーおよび流通業者向けのリードタイム短縮と大規模調達を支えるものである。
- 2025年8月:Napco Nationalが、Ghurair Groupからのアラビアン・フレキシブル・パッケージング(Arabian Flexible Packaging)の買収を完了し、中東におけるフレキシブル包装製造の事業基盤を拡大した。本買収は、UAEのIn-Country Value(ICV)プログラムなどの現地化枠組みへのさらなる参加を支えるとともに、高回転のFMCGおよび産業用フィルム需要に対応するNapcoの能力基盤を拡大するものである。この取引はまた、地域の中小規模のコンバーターに対する競争圧力を高める規模拡大をもたらす可能性がある。
- 2024年9月:Napco National、SABIC、FONTEが、食品包装用途向けの証明付き循環型ポリエチレン製パン袋の開発で協力した。この取り組みは、日常的な主食用途に対する最終用途性能の期待を変えることなく、証明付き循環原料をフレキシブル包装に組み込む実市場での道筋を示した。また、ブランドオーナーの調達においてサステナビリティ要件が拡大するにつれ、追跡可能性と証明対応の水準を高めることとなった。
中東・アフリカ フレキシブル包装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、中東・アフリカのフレキシブル包装市場は、同地域の主要な最終用途において製品の保護・輸送・販売に使用されるフレキシブルパックを対象とし、転換包装需要として測定され、数量ベース(トン)で報告される。
対象除外範囲:硬質包装フォーマット、ならびにフレキシブルパック自体に含まれない包装機械、ラベル、印刷サービスは除外する。
セグメンテーシン概要
- 素材タイプ別
- プラスチック
- ポリエチレン(HDPE、LDPE、LLDPE)
- ポリプロピレン
- ポリエチレンテレフタレート(PET)
- ポリ塩化ビニル(PVC)
- その他(EVOH、PA等)
- 紙
- アルミ箔
- バイオプラスチック/コンポスタブル(PLA、PBS、PHA、PBAT)
- プラスチック
- 製品タイプ別
- パウチ
- スタンドアップパウチ
- レトルトパウチ
- スパウトパウチ
- バッグ
- フィルム・ラップ
- サーモフォーミングフィルム
- ストレッチフィルム
- シュリンクフィルム
- ラミネートフィルム
- クリングフィルム(レストラン、ホテル等のB2Bに限定)
- ラベル・スリーブ
- リッディング・ライナー
- ブリスターパッケージング
- パウチ
- エンドユーザー産業別
- 食品
- 食肉・家禽
- 乳製品
- スナック・菓子
- 果物・野菜
- 飲料
- アルコール飲料
- ノンアルコール飲料
- 医薬品
- 化粧品・パーソナルケア
- 家庭用・工業用品
- タバコ
- ペットフード
- その他(電子機器、化学品、農業製品)
- 食品
- 国別
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- オマーン
- クウェート
- バーレーン
- その他中東地域
- アフリカ
- エジプト
- モロッコ
- アルジェリア
- チュニジア
- 南アフリカ
- その他アフリカ地域
- 中東
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、中東・アフリカ全域における包装需要、材料フロー、および最終用途成長の初期見解を構築するために活用された。貿易方向の確認にはUN Comtrade、消費・所得指標にはWorld BankおよびIMFのマクロシリーズ、製造業およびCPIシリーズには入手可能な国家統計局のデータを参照した。包装およびプラスチックの文脈については、FAOの食料収支スタイルの指標、バリアフィルム性能とリサイクル可能性を扱う査読済み学術誌、ならびに包装廃棄物規制および拡大生産者責任に関する規制当局の公表資料も活用した。
こらに加え、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を精査し、設備増強、閉鎖、および転換トレンドを把握することで、数量カーブの現実性を維持した。高バリア構造およびモノマテリアル設計の採用動向を追跡するために特許データベースも参照した。これらはトン単位での薄肉化(ダウンゲージング)および素材ミックスの変化に影響を与える傾向があるためである。一部においては、企業財務・インテリジェンスおよび船積みレベルの貿易データベースの有料サブスクリプションを活用し、公開情報が乏しい箇所のアウトプットをクロスチェックした。ここに列挙したソースはあくまで例示であり、分析における データ収集、検証、および明確化のために他にも多数の参考資料を参照した。
一次インタビューおよびサーベイ
一次情報は、コンバーター、材料サプライヤー、流通業者、ならびに食品・飲料・パーソナルケア分野の大手最終ユーザーを含むフレキシブル包装バリューチェーン全体にわたる専門家インタビューおよび構造化サーベイを通じて収された。これらの議論は、地域的なミックスシフト(例:フィルム構造およびダウンゲージング)、典型的な転換ロス、および最終用途別の現実的な需要弾力性の確認に役立った。単一国が全体的な傾向から乖離して見えた場合は、関連する前提条件をMEA全体の方向性に合わせて調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:15% |
| 中位層:47% | 部門・ユニットリーダー:26% |
| 中小規模プレイヤー:22% | マネージャー:59% |
市場規模算定と予測
コアモデルは、中東・アフリカ全域における最終用途消費パターンおよび包装製品産出量から包装需要を再構築し、転換係数を用いてフレキシブル包装トン数に換算するトップダウンアプローチを採用している。合計値の妥当性を担保するため、コンバーター設備能力の手がかり、サンプリングされたフィルムおよびラミネートのスループット、ならびに価値シグナルが入手可能な場合の価格対数量のサニティチェックなど、選択的なボトムアップ近似によって結果を裏付けた。
モデルで使用した主要インプットには、包装食品・飲料の産出トレンド、人口および都市化の動向、ポリマーおよび紙の価格方向性(ダウンゲージングおよび代替に影響するため)、パックフォーマットを変化させる近代的小売およびeコマースのシェア、ならびに素材変更を促す包装サステナビリティ規制の進展速度が含まれる。本レポートはトン単位で表示されるため、価値インフレと数量成長の混同を避けることに特段の注意を払い、インフレは主要ドライバーではなく補助的なシグナルとして扱った。小規模市場でギャップが生じた場合は、輸入依存度、現地転換集約度、および同等国の包装集約度などのプロキシ指標を用いて前提条件を補完し、専門家フィードバックで検証した。
予測については、通貨変動が不均一で国別に最終用途成長速度が異なる地域に適したシナリオ分析を採用した。成長パスは、最終用途需要、素材ミックスシフト、ならびにダウンゲージングおよびモノマテリアル構造の採用タイミングに関する一次回答者のコンセンサス見解から構築し、シナリオアウトプットを平均化して最終予カーブを導出した。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的な数量数値が貿易方向の変化、設備能力の発表、および包装消費財の需要トレンドなどの独立したシグナルと整合するよう維持される。外れ値が発生した場合は、ドライバーを再検証し、前提条件を再実行し、明確な市場イベントによって乖離を説明できない場合はソースに再確認を行う。公表前に、インプット、計算、および結論が整合するようアナリストレビューを経る。
レポートは年次で更新され、主要な規制変更、大規模な設備稼働開始、または急激な通貨・原材料の変動など、需要または供給に重大な影響を与えるイベントが発生した場合は中間更新が行われる。納品前に、アナリストが最新の公開情報および市場シグナルが最終アウトプットに反映されていることを確認するための最終チェックを実施する。
Mordor Intelligenceの中東・アフリカ フレキシブル包装市場規模と他の公表推計値との比較
MEAフレキシブル包装の公表市場規模は、測定単位が必ずしも統一されていないこ、および一部の調査が価値インフレと真の包装消費変化を混同していることから、差異が生じる場合がある。また、フレキシブルプラスチックのみを対象とした隣接スコープや、包装トン数に加算されない下流サービスを含む調査との混在によっても差異が生じる。
更新タイミングおよび通貨タイミングの取り扱いが異なる場合、想定平均販売価格の推移と転換係数が乖離し、実際の需要プールが類似していても最終的な市場規模がずれる可能性がある。本レポートでは、更新頻度と価格ロジックを予測期間全体にわたって一貫して維持し、貿易および設備能力シグナルと照合した。このプロセスはMordor Intelligenceが適用したものである。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 657万トン(2025年) | |
| 業界団体A | 7.10 ミリオン 米ドル(2025年) | コンバーターの生産設備能力の名目値を限定的なロス係数で使用することが多く、稼働率が通常を下回る場合や輸出が適切に差し引かれていない場合にトン数を過大評価する可能性がある。 |
| 業界誌B | 610万米ドル(2025年) | 通常、フレキシブルフォーマットのより狭い範囲に焦点を当てており、食品およびパーソナルケアに使用される多層ラミネートを過小評価する可能性があり、貿易シフトとのクロスチェックなしに保守的なミックスおよびダウンゲージング前提を適用することがある。 |
全体として、数値間のばらつきは主に数量の構築方法、確認に使用するシグナル、ならびに稼働率とフォーマットカバレッジの取り扱いの丁寧さに起因する。本アプローチは最終用途需要指標と転換ロジックに対してトレーサブルであるため、最終的な市場規模は一回限りの前提に依存することなく再現・更新が可能である。
レポートで回答された主要設問
中東・アフリカ地域のフレキシブルパッケージング市場の現在の規模はどれくらいですか?
市場は2026年に683万トンで、2031年までに831万トンに達すると予測されており、3.99% CAGRに相当します。
中東・アフリカ地域のフレキシブルパッケージング市場でどの素材タイプが優位に立っていますか?
プラスチックは2025年に65.35%のシェアで引き続き優位であり、紙ベース形式は2031年まで6.12% CAGRで最速の成長を示しています。
なぜ医薬品が最も成長の速いエンドユーザーセグメントなのですか?
GCC規制当局が単位投与量シリアライゼーション、デュアル言語表示、ハラール認証を義務付けており、高バリアブリスターとサシェへの需要を押し上げ、医薬品パッケージングにおいて8.05% CAGRを牽引しています。
ナイジェリアにおける国内樹脂生産能力の増加は地域サプライにどのような影響を与えますか?
ナイジェリアのオギディグベン工業団地が国内産PEおよびPPストリームを導入し、西アフリカのコンバーターの原料輸入依存度と輸送コストを低減します。
EUリサイクル規則は中東・アフリカ地域のフレキシブルパッケージング輸出業者にどのような影響を与えますか?
多層構造の輸出業者は、2030年までに70%リサイクル可能性閾値を満たすためにモノマテリアルおよびリサイクル可能ラミネートへの転換を進めなければならず、そうでなければEU市場アクセスを失うリスクがあります。
AmcorとBerry Globalの統合は地域競争にどのような影響を与えますか?
240億米ドルの収益を持つこの企業は規模と技術リーチを拡大し、地域プレイヤーへの圧力を高める一方、先進的なリサイクルおよびダウンゲージングソリューションを地域にもたらします。