
メキシコフレキシブル包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
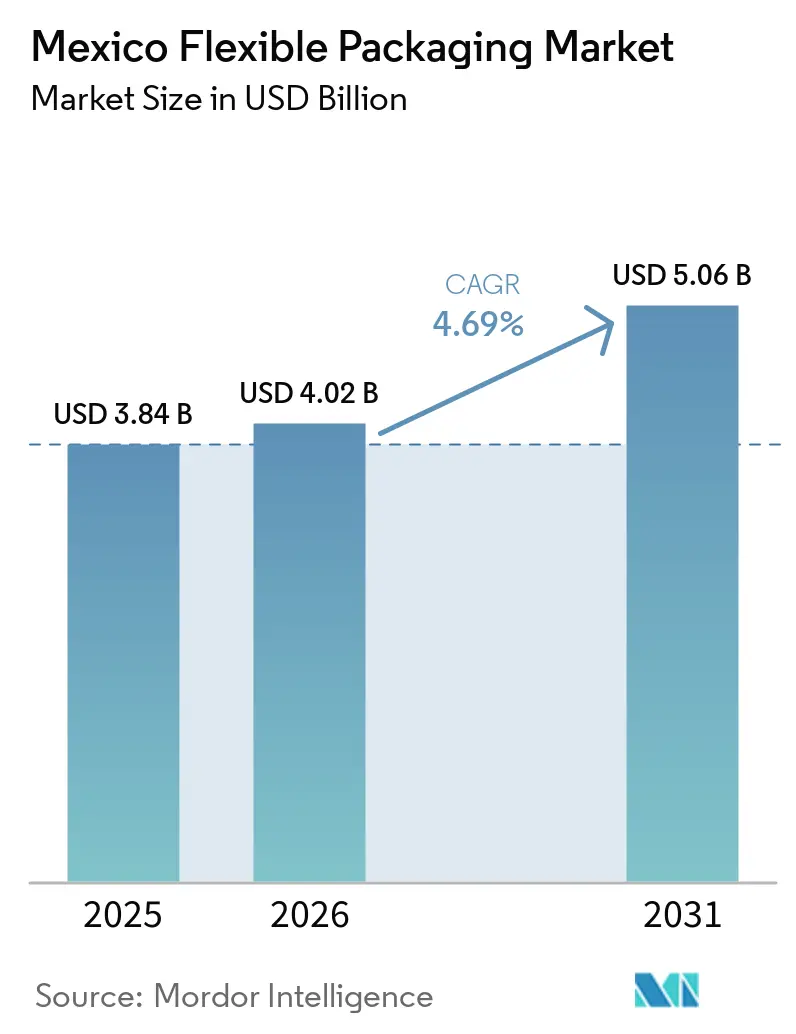
| 基準年の市場規模 (2025) | 3.84 十億米ドル |
| 市場規模 (2026) | 4.02 十億米ドル |
| 市場規模 (2031) | 5.06 十億米ドル |
| 成長率 (2026 - 2031) | 4.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコフレキシブル包装市場分析
メキシコフレキシブル包装市場は、2025年の38億4,000万USDから2026年には40億2,000万USDへと成長し、2026年~2031年の4.69%のCAGRにより2031年までに50億6,000万USDに達すると予測されています。アジアからの日用消費財(FMCG)ラインの大規模なニアショアリング、耐衝撃性フォーマットを必要とするeコマース小包量の増加、主要都市における可処分所得の上昇が、メキシコフレキシブル包装市場を牽引しています。投資家は、北米の統合サプライチェーンへの無税アクセスを確保し、高バリアー共押出、レトルトラミネート、単一素材イノベーションへの資本配分を促進する米国・メキシコ・カナダ協定(USMCA)から追加的な確実性を得ています。国内醸造業者の輸出指向型モデルへの移行も、米国および欧州に輸送されるセルベサを保護する酸素・光バリアーフィルムへの需要を拡大させており、一方でプレミアムペットフード加工業者は、小分けの利便性とブランド視認性を提供するスタンドアップパウチラインを推進しています。特にメキシコシティやその他のティア1自治体における持続可能性に関する規制の強化により、ブランドオーナーが将来の包装課税を抑制しようとする中、ポストコンシューマー樹脂(PCR)の活用とリサイクル可能な紙ベース構造への投資が加速しています。
レポートの主要ポイント
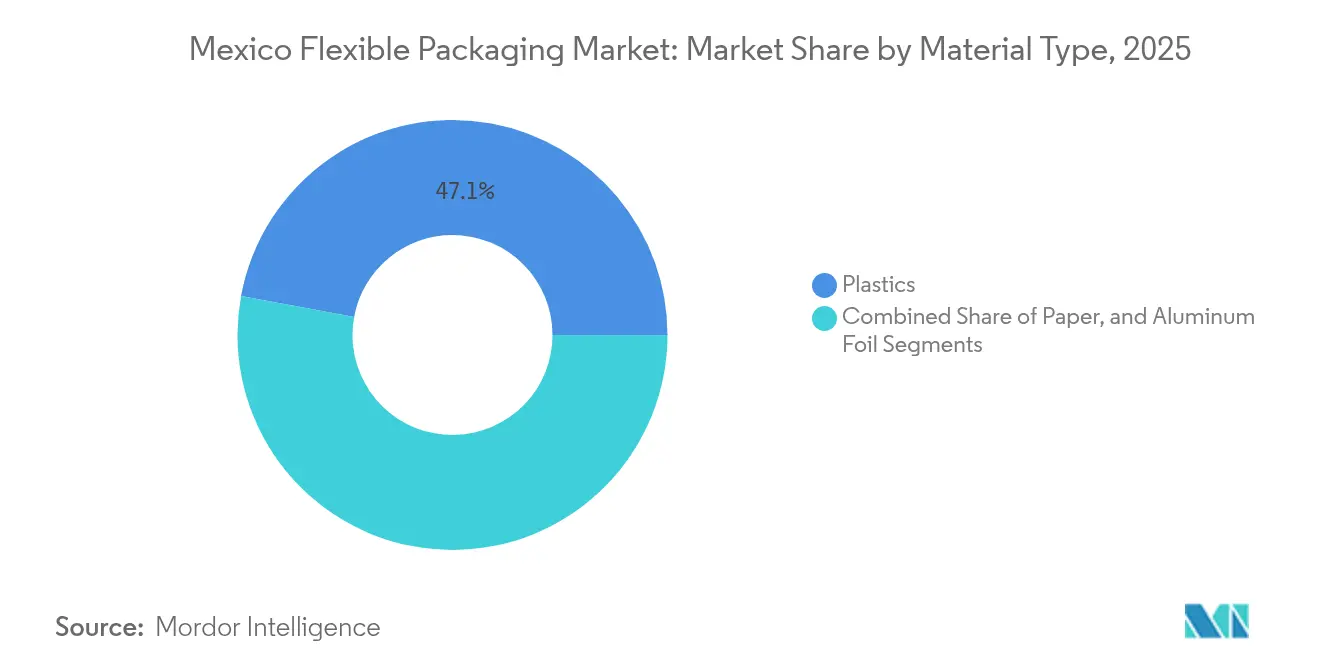
- 素材タイプ別では、プラスチックが2025年のメキシコフレキシブル包装市場シェアの47.10%を占め、紙は2031年までに最速となる5.62%のCAGRを記録する見込みです。
- 製品タイプ別では、パウチが2025年のメキシコフレキシブル包装市場規模の35.10%のシェアを占め、バッグ・サシェは2031年にかけて5.38%のCAGRで拡大すると予測されています。
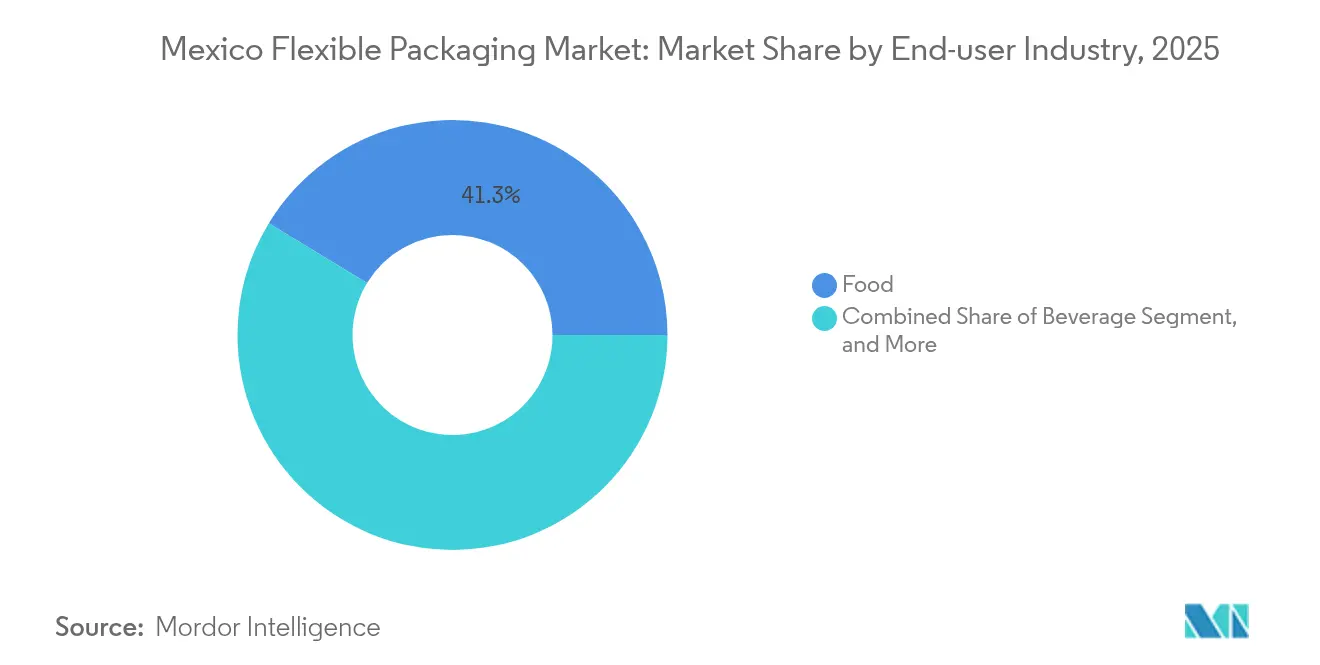
- エンドユーザー産業別では、食品が2025年に41.30%の売上シェアで首位を占め、飲料用途は2031年にかけて5.12%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 2024年にINEGIが記録した国内食品生産量の13%増加に支えられた包装済み利便性食品への需要拡大 | +1.2% | メキシコシティ、グアダラハラ、モンテレイを含む都市部 | 中期(2〜4年) |
| 小包量が年間7億件を超える中でのeコマース対応一次包装の急増 | +0.8% | 全国規模、メキシコシティのラストマイルネットワークでの試験運用 | 短期(2年以内) |
| ADMの3,900万USDの湿式食品工場稼働に伴うスタンドアップパウチ需要を牽引するペットフードのプレミアム化の進展 | +0.6% | ペット飼育率の高い大都市圏 | 中期(2〜4年) |
| USMCA連動の税制優遇措置によるメキシコへのFMCG生産のニアショアリング | +1.1% | 国境州および中央産業回廊 | 長期(4年以上) |
| 大洋横断輸送向け高バリアーレトルトラミネートを必要とするセルベサ輸出 | +0.4% | ヌエボレオン州・ハリスコ州など醸造業が集積する地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
包装済み利便性食品への需要拡大
都市型ライフスタイルは食事の準備時間を短縮させ、即食麺、ソース、一人前乳製品の販売を押し上げており、メキシコフレキシブル包装市場全体でフィルム消費量を直接増加させています。[2] 加工業者は、水分・酸素・芳香バリアーを組み合わせてコールドチェーン追加なしに賞味期限を延長する多層ポリエチレン(PE)/エチレンビニールアルコール(EVOH)/PE構造を指定しています。設備供給業者は、レトルト殺菌に耐える75マイクロメートルの非対称ラミネートに適応したフォームフィルシール(form-fill-seal)ラインの受注が二桁成長していると報告しています。コンバーターがソルベントフリーラミネーションを選好することで、マイグレーションリスクが低減され、ラインスピードが向上し、高スループットのスナック工場における稼働率が改善されています。ブランドオーナーは同時に、カロリー管理ガイドラインを満たし、通勤者の携帯利便性を支援する90グラムの小分けパックを展開しています。
eコマース対応一次包装の急増
オムニチャネル生鮮食品採用とフードデリバリーアプリに後押しされたeコマースの急速な拡大により、サードパーティ宅配業者経由で発送されるフレキシブルパウチの性能基準が厳格化されています。コンバーターは耐穿刺性ナイロン層を組み込み、コンベヤーソーターや都市部のオートバイ配送に耐えられるようガセットシールを強化しています。光学式文字認識対応の印刷面により、精確な荷物追跡が可能となり、紛失小包や顧客クレームが減少しています。メキシコシティの使い捨てプラスチック条例で禁止された混合素材ポリマーラーを、イージーオープンレーザースコアリングを施した単一素材ポリエチレン(PE)メーラーが代替しています。[3] 持続可能性への対応として、リサイクル素材含有率30%という小売業者の調達方針に合致したPCR含有共押出が採用されています。プラットフォームがライフサイクル終了時のラベルが不足する荷物の受け付けを拒否するに伴い、ハウツーリサイクル(How2Recycle)相当のマークを付したパウチへの需要が急激に高まっています。
スタンドアップパウチ需要を牽引するペットフードのプレミアム化の進展
家庭でのペットの人間化が進み、人間用グレードのチキン、グレインフリーレシピ、機能性添加物を含む製品への移行が続いており、それぞれ高い酸素バリアー包装を必要としています。モレロス州のADMの湿式ペットフード工場では、加熱調理サイクル時間を短縮し栄養素の完全性を保持する3層レトータブル構造が調達されています。ブランドマネージャーはテクスチャーを見せる透明窓を採用していますが、肉ブロスに含まれる抗酸化物質は過酸化物抑制のためにEVOH層を依然として必要としています。ピーラブルシール付きの単一素材ポリプロピレン(PP)パウチがプレミアムキャットトリート向けに試験運用されており、棚での安定性を犠牲にすることなくリサイクル可能性を実現しています。高精細グラビア印刷されたクーポン対応QRコードが消費者エンゲージメントを高め、ロイヤリティを醸成しています。ペットショップチェーンは、スタンドアップフォーマットが缶に比べて棚の奥行きを15%削減し、制約のある都市型小売でより幅広いSKU品揃えを可能にすると報告しています。
メキシコへのFMCG生産のニアショアリング
ブランドオーナーが輸送時間の短縮、地政学的リスクの軽減、USMCAの原産地規則への適合を目的としてアジアのサプライヤーを代替した結果、メキシコから調達される米国消費財輸入品の割合は2024年に15.8%まで上昇しました。移転した工場は一般に、バイリンガルのアートワーク、FDA準拠の樹脂申告書、米国のプラノグラムガイドラインに合致したカラー標準を要求し、迅速な段取り替えに対応したデジタル印刷機への発注を刺激しています。連邦政府の「プラン・メキシコ(Plan Mexico)」令は、転換設備への設備投資に対して最大91%の加速償却を認め、新型ソルベントフリーラミネーターの投資回収期間を改善します。ヌエボレオン州のリチウムバレー(Lithium Valley)におけるクラスター開発により、スナック輸出に必要な高バリアーフィルムの供給が加速し、グアダラハラの電子機器組立ゾーンでは静電遮蔽フレキシブルラミネートの消費が増加しています。太平洋横断ルートより5日速い物流の節約は、多国籍包装バイヤーにとっての価値提案を裏付けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 97%の全体回収率にもかかわらず、プラスチック廃棄物のリサイクル率がいまだ24%にとどまる中でのフレキシブルフィルムの限られた自治体回収 | -0.7% | 全国的な不足、人口10万人未満の自治体で最も顕著 | 長期(4年以上) |
| 米国メキシコ湾岸(USGC)の原料に連動した揮発性の高いポリマー樹脂価格と樹脂輸入への25%の米国関税 | -0.9% | 全国的な影響、PE依存のスナックフィルム押出業者で最も高い | 短期(2年以内) |
| 議会で提案されているバージン樹脂包装に1kg当たり1.50メキシコペソ(MXN)を課すサーキュラーエコノミー税 | -0.3% | 全国規模、上院採決待ち | 中期(2〜4年) |
| プレミアム化粧品における詰め替えフォーマットへのブランドオーナーのシフトによる使い捨てサシェ需要の減少 | -0.2% | ブティック小売チャネルを有するティア1都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレキシブルフィルムの限られた自治体回収
メキシコの既存廃棄物回収ネットワークは硬質PETボトルの回収を優先しており、薄膜回収への投資は著しく不足しています。自治体のマテリアルリカバリー施設には、LDPEおよびPPフィルムを分離できる光学式選別機や風力分級デッキが不足していることが多く、コンバーターはPCRを路側収集から調達するのではなく、トリムスクラップをダウンサイクルせざるを得ません。SEDEMAは、メキシコシティのプラスチックリサイクル事業者数が2022年から2024年の間にほぼ3倍になったと報告していますが、多層フィルムを商業規模で処理している業者はまだありません。ブランドは2025年の自主的リサイクル可能性目標の達成に苦慮するリスクがあり、乾燥スナック向けの紙ソリューションの緊急評価を促しています。インフラが整備されない中、州政府は閉ループ投資を支援し得る埋立地税優遇措置の導入を先送りしています。小売業者は店内での回収ボックスを試験運用していますが、専用洗浄ラインを正当化するには回収量が依然として不十分です。
UGSCの原料に連動した揮発性の高いポリマー樹脂価格
2025年初頭、天候関連のクラッカー停止を受けてUGSC(米国メキシコ湾岸)のエチレンおよびプロピレンのスポット価格は前四半期比17%上昇しました。同時に、北米産樹脂輸入への25%の米国関税が輸出連動フィルムグレードにおけるコンバーターのマージンを圧迫しました。財務ヘッジ手段を持たない小規模なフィルム工場は樹脂購入を先送りし、食品加工業者に対して断続的な生産停止とリードタイムの長期化をもたらしています。メキシコペソ(MXN)が2025年中にUSDに対して6%上昇した通貨変動が原材料計画の複雑さを悪化させています。コンパウンダーはコスト転嫁を試みますが、スナックブランドが年次入札を固定するため、樹脂価格上昇を相殺するための業務効率化が余儀なくされています。大手多国籍企業は先物買いプログラムと樹脂サプライヤーとの統合を活用して原材料コストを安定させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
プラスチックが紙採用加速にもかかわらず優位を維持プラスチックは2025年も引き続き優位を維持し、ポリエチレン、ポリプロピレン、特殊EVOHがメキシコフレキシブル包装市場シェアの47.10%を占めました。これは主に、多層構造がスナックおよび乳製品の輸出において他に類を見ない水分・香気バリアーを提供するためです。紙基材は、都市部のプラスチックバッグ禁止に対する小売業者の対応と、クイックサービスチェーンがグリース耐性のあるフッ素フリーラップを試験導入する中で、5.62%のCAGRという最も速いペースで成長しています。紙ベースフォーマットのメキシコフレキシブル包装市場規模は、コンバーターが水性分散液を塗工するカーテンコーティングラインを導入し、紙が剥離なしに冷凍食品の水分に対応できるようになるにつれ、着実に拡大すると見込まれています。アルミニウム箔は医薬品ブリスターオーバーラップやプレミアム菓子製品に依然として不可欠ですが、持続可能性への注目が高まる中で、箔の輝きを模倣しながらリサイクル業者での素材分離を容易にするメタライズド酸化物PETの採用が進んでいます。
単一素材ソリューションへの需要の高まりも樹脂選択に影響を及ぼしており、シール完全性を犠牲にすることなく小売業者のリサイクル可能性目標を達成する高密度ポリエチレン(HDPE)へのシフトをコンバーターに促しています。一方、二軸延伸ポリプロピレン(BOPP)は透明性と光沢性においてしょっぱいスナックのフロントパネルで引き続き優位を占めており、プレミアムトルティーヤチップスブランドの間でスペシャリティマットフィニッシュへの支持が高まっています。紙の台頭は、キャリアバッグや粉袋用途にFSC認証クラフトを供給するベラクルス州・ソノラ州のメキシコの成熟したパルプインフラに支えられています。メキシコフレキシブル包装産業はまた、サトウキビエタノール由来のバイオベースPEを実験的に採用していますが、高い原料プレミアムが化石由来のポリマーと比較した即時スケールアップを制約しています。素材の選択は、小売業者のスコアカードに組み込まれたライフサイクルアセスメント指標にますます左右されるようになり、プラスチックと紙の両基材にわたってサードパーティ認証PCR含有量への需要が高まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
製品タイプ別:
パウチが首位を維持し、バッグ・サシェが加速2025年、パウチはメキシコフレキシブル包装市場の35.10%を確保しました。レーザースコアリングによるイージーオープントップを備えたスタンドアップ構造が、ペットトリート、乳幼児ピューレ、機能性飲料の標準となったためです。ジッパーおよびスライダークロージャーが再封機能を高め、外出先での使用と食品廃棄物の削減を支援しています。フラットボトムパウチはプレミアムコーヒーで存在感を増しており、棚での高い見栄えが高い小売マージンを生み出しています。バッグ・サシェはかつてエントリーレベルのフォーマットとみなされていましたが、国内ブランドを地方のティエンダ(tienda)に届ける小分けパックを通じて5.38%のCAGRを示しています。サシェの普及はまた、シャンプーやスパイスブランドがMXN5の価格帯で提供できるようにすることで、購買力の制約にも対応しています。
シュリンクスリーブとストレッチラベルは特殊だが影響力のある細分市場を形成しています。醸造業者はSKUの急速な多様化に対応しつつサプライチェーンの効率性を維持するためにフルボディスリーブを採用していますが、PETボトルのスリーブ除去が必要なためリサイクル可能性の課題が残ります。液体コンセントレート向けの高バリアーフィルムには、家庭用ディスペンサーに対応したスパウトフィットメントが組み込まれており、新興の詰め替えエコノミーを支援しています。機械設備投資は、薄いゲージでも変形なしに対応するサーボ駆動ウェブテンションコントロールを備えた高速パウチ製造ラインを優先しています。50マイクロメートルの共押出PEフィルムがバブルエンベロープを代替する中で、eコマースメーラーに関連するメキシコフレキシブル包装市場規模が拡大しており、ファッション小売業者のキューブ利用率が改善し輸送コストが削減されています。
エンドユーザー産業別:
食品が首位を占め、飲料が最も高い成長ポテンシャルを提供食品加工業者は2025年に全フレキシブル包装の41.30%を消費しました。これは、冷凍スナックの輸出拡大と、共働き世帯における冷蔵調理済み食品への国内需要の高まりによるものです。21〜40 µm帯のフィルムは、食品・パーソナルケア・家庭用品において最良のコストパフォーマンス比を提供することから、2025年のメキシコ プラスチック包装フィルム市場シェアの43.10%を占めました。高バリア真空フィルムは食肉・水産物の賞味期限を延長し、小売ロスを低減するとともに、環境面での厳しい目が向けられる中でもプラスチックの価値提案を強化しています。乳製品ブランドは、酸素透過性とアルミニウムフリーのリサイクル適性を両立させた5層ヨーグルト蓋を採用しています。飲料用途に特化したメキシコ フレキシブル包装市場規模は、クラフトビール濃縮液ポーチや電解質飲料サシェが国境を越えたeコマースチャネルを通じて効率的に流通することにより、CAGR 5.12%で拡大しています。
米国のアルミ缶関税に圧迫されたビール輸出業者は、米国のマイクロブルワリー向けにバッグインボックス型ビールシロップを開発し、5ガロン用バリアライナーへのニッチな需要を創出しています。医薬品需要は安定しており、医療機器滅菌ポーチにはエチレンオキサイドサイクルに耐えるタイベック・フィルムラミネートが必要とされています。家庭用品・パーソナルケアブランドは、洗剤や液体ハンドソープ向けのフィルムベースの詰め替え袋を採用し、単位コスト削減による消費者ロイヤルティを獲得しています。メキシコ フレキシブル包装産業は、国境州における組立工場のニアショアリングが加速する中、静電気散逸ポーチを通じて電子機器セクターにも供給しており、市場の業種横断的な多様化を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
北部国境州のバハカリフォルニア、ソノラ、ヌエボレオンがメキシコフレキシブル包装市場価値の41.60%を占めており、マキラドーラクラスターが48時間のトラック輸送リードタイムで数百万点のスナック・飲料ユニットを米国のスーパーマーケットに送り出しているためです。メキシコシティとバヒオを中心とする中部高原は38.30%を寄与しており、国内消費の密集とオムニチャネルフルフィルメントセンターの集積を反映しています。海洋間回廊(Interoceanic Corridor)は海岸間物流を40%削減することを目指しており、コンバーターは新興の水産加工ゾーンに対応するためオアハカ州とベラクルス州への将来的な工場立地を検討しています。規制の不均一性が需要パターンを形成しており、メキシコシティの厳格な使い捨て禁止が紙の試験採用を促す一方、チワワ州の許容的な姿勢はコスト志向のLDPEバッグを選好させています。気候の多様性もバリア仕様を規定しており、湿潤な太平洋岸施設では低水蒸気透過率(WVTR)フィルムが求められ、乾燥した北部の輸出業者は長距離輸送向けに酸素バリアーを優先しています。
規制環境
メキシコ市場に流通する軟包装は、安全性、技術仕様、ラベリングを対象とする強制規格であるメキシコ公式規格(NOM)によって規制されており、食品接触材に関する監督はCOFEPRISと連携している。ブランドオーナーおよびコンバーターにとって主要な準拠基盤となるのは、包装済み食品および非アルコール飲料のラベリングに関するNOM-051-SCFI/SSA1-2010であり、これがアートワーク、警告表示、および食品・飲料用途で使用される軟包装フォーマット全体における情報配置を規定している。
2026年、循環経済に関する一般法(Ley General de Economia Circular)が拡大生産者責任を含む循環性に関する連邦レベルの枠組みを導入し、既に差異のある州・自治体規則(例えばメキシコシティのより厳格な使い捨てプラスチック規制)の調和化プロセスを引き起こした。実施規則および関連規格が依然として整備段階にある中、コンバーターおよび輸入業者はパッケージレベルでのNOM準拠を維持しつつ、新たな循環経済要件がリサイクル可能性の表示、トレーサビリティ要件、モノマテリアル設計やPCR配合といった素材選定の判断にどのように影響するかを注視する必要がある。
バリューチェーン分析
メキシコの軟包装バリューチェーンは、樹脂・基材供給(PE、PP、EVOHなどの特殊バリア樹脂、紙、限定的なアルミ箔使用)から始まり、フィルム押出・延伸、接着剤またはコーティングおよびラミネート(無溶剤化が進展)、印刷(フレキソ、グラビア、短ロット向けデジタル印刷の拡大)、パウチ・バッグの加工、そして食品、飲料、パーソナルケア、医薬品、産業用途への流通が続く。下流では、軟包装フィルムの回収ループは依然として不均一である。PET、アルミニウム、ダンボールなどの素材については確立された回収・リサイクル経済性が強いのに対し、多層構造の軟包装ではそれが弱く、高性能軟包装用途向けの使用後原料の量と品質の両方を制約している。
ANIPAC、AMEE、Inboplastといった業界団体は、循環性要件が強化される中でトレーニング、技術的整合、コンプライアンス対応の準備を支援している。コンバーターとブランドオーナーは、小売業者および輸出先の仕様を満たすため、資格認定、試験、認証の面で連携している。2026年1月に施行された循環経済に関する一般法は、バリューチェーンをリサイクル設計、EPR関連の文書化、より明確なトレーサビリティへと移行させ、従来の原材料供給業者やコンバーターに加え、認証リサイクル業者、回収パイロット、廃棄物管理パートナーの役割を高めている。
競合状況
上位5社であるAmcor、Sealed Air、Huhtamaki、Constantia Flexibles、SigmaQがメキシコフレキシブル包装市場売上の約48%を占めており、中堅コンバーターは機動力とローカライズされたサービスで競争しています。AmcorとBerry Globalの合併は6億5,000万USDの相乗効果を目標とし、レトルトパウチと医療用バリアーフィルムの供給能力を高めています。[1]SigmaQは小ロット向けを求めるクラフトビール輸出業者へのサービスにデジタル印刷への投資を行い、グルポ・ゴンディ(Grupo Gondi)は統合製紙工場を活用して紙ベースバリアーバッグへの需要増加を取り込んでいます。技術投資はソルベントフリーラミネーターと段取り廃材を30%削減する9色CIフレキソ印刷機に集中しています。持続可能性による差別化が激化する中、Huhtamamiが2024年に発売した単一素材PPパウチはPCR含有率35%を達成し、メキシコシティのリサイクルラベル基準を満たしています。一方、ニッチ参入企業がブロックチェーン対応のトレーサビリティを実験的に導入し、リサイクル素材含有量の出所を文書化しています。
メキシコフレキシブル包装産業のリーダー企業
-
Amcor PLC
-
Sealed Air Corporation
-
Innovia Films
-
Constantia Flexibles Holding GmbH
-
Uflex Limited
- 注:主要企業の掲載順は順位を示すものではありません。
メキシコ フレキシブル包装市場 このレポートでカバーされる企業
- Amcor plc
- Flexitek de Mexico S.A. de C.V.
- Uflex Limited
- Transcontinental Inc.
- Constantia Flexibles Holding GmbH
- Printpack Holdings, Inc.
- Sealed Air Corporation
- Huhtamaki Oyj
- Winpak Ltd.
- Mondi plc
- Taghleef Industries
- Innovia Films
- Sonoco Products Company
- Coexpan S.A.
- PO Empaques Flexibles S.A. de C.V.
- ABA S.A. de C.V.
- Altopro S.A. de C.V.
- Emsur MacDonell S.A.U.
- Flair Flexible Packaging Corporation
市場機会と将来展望
実行可能な機会として、バリア性能とeコマース向け耐久性の要件を満たしつつスケーラブルでリサイクル可能な軟包装構造が挙げられる。メキシコでは多層フィルムの自治体レベルでの回収体制が限定的であるため、食品、ペットフード、高いバリア性能を要求する輸出向け飲料といった用途において実質的なギャップが生じている。
2026年の循環経済に関する一般法は、EPRと循環設計への移行の基盤となり、ブランドオーナーおよびコンバーターに対し、パッケージの再設計、素材フローの文書化、そしてメキシコシティやUSMCA関連要件下の輸出チャネルなど各管轄区域で説得力のある表示を行うためのリサイクル済みまたはリサイクル可能な代替素材の資格認定を促している。投資および能力構築の機会は、現在の市場動向において既に見られる3つの分野に集中している:(i)北米の包装需要に結び付いた生産能力とローカライズ、SIGがケレタロ工場の拡張を発表し包装製品向けの生産量を拡大する動きに象徴される;(ii)ニアショア化されたFMCG生産、リードタイム短縮、迅速なSKU切り替えを支える自動化とより高度な加工・印刷技術、EXPO PACK Mexico 2026における業界の強い注目に表れている;(iii)循環経済を支えるサービスと素材、PCRの資格認定、モノマテリアルのレトルト可能な構造、ラベリングまたはトレーサビリティのコンプライアンスを含み、これらは軟包装フォーマットにおける性能要件と使用終了時の制約とのギャップを埋める助けとなる。
最近の産業開発事情 メキシコ フレキシブル包装市場
- 2026年6月:SIGは、ケレタロ工場の生産能力を拡大する計画を発表し、2026年に着手する段階的プロジェクトと、より高い生産量への長期的な拡大を予定している。この動きは包装製品フォーマットの現地供給を強化し、メキシコから供給される北米需要への補充スピードを高めている。
- 2025年4月:Amcorは、Berry Globalとの全株式交換による統合を完了し、6億5,000万米ドルのシナジー実現を目指している。この統合により、Amcorは軟包装分野における事業規模を拡大し、メキシコで事業を展開する食品、飲料、ヘルスケア顧客向けの高バリア性・特殊用途への対応力を高めている。
- 2024年6月:Huhtamakiは2024年に発表したモノマテリアルPPパウチ製品プラットフォームを推進し、メキシコシティなどの都市市場でリサイクル性に整合したデザインを重視する顧客向けに位置付けている。この製品転換は、性能要件を維持しつつ素材の簡素化を軸とした競争差別化を強化している。
メキシコ フレキシブル包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、消費者向けおよび産業向けの包装ニーズに対応する完成包装フォーマットとして販売される非剛性素材を使用したフレキシブル包装から、メキシコで生み出される収益として定義されます。フィルム、ラップ、袋、ポーチなどの一般的なフレキシブルフォーマットを対象とし、食品・パーソナルケア・医薬品の包装ニーズに幅広く使用されます。
調査範囲の除外事項:ボトル、瓶、缶などの剛性包装フォーマット、および包装として販売されない非包装用フレキシブル素材は除外します。
セグメンテーション概要
- 素材タイプ別
- プラスチック
- ポリエチレン(PE)
- 二軸延伸ポリプロピレン(BOPP)
- キャストポリプロピレン(CPP)
- ポリ塩化ビニル(PVC)
- エチレンビニールアルコール(EVOH)
- 紙
- アルミニウム箔
- プラスチック
- 製品タイプ別
- パウチ
- バッグ・サシェ
- フィルム・ラップ
- シュリンクスリーブ・ラベル
- その他のフォーマット
- エンドユーザー産業別
- 食品
- 冷凍食品
- 乳製品
- 果物・野菜
- 食肉・家禽・水産物
- ベイクド品・スナック
- 菓子類
- その他の食品
- 飲料
- 医薬品・医療
- 家庭用・パーソナルケア
- 産業・化学
- 食品
データソース、市場規模算定、および検証
デスクサーチ
フレキシブル包装はメキシコにおいて多岐にわたるエンドユースと素材チェーンにまたがるため、モデル構築前に需要基盤と価格動向を把握するためにデスクリサーチを実施しました。メキシコの貿易・税関統計、INEGI産業生産シリーズ、中央銀行のマクロ経済指標、包装・リサイクル規制を論じた環境・廃棄物管理関連の公開資料などを参照しました。
供給・コストシグナルを確認するため、業界団体からの素材・包装に関する最新情報、フレキシブル構造とバリア性能に関する査読済み論文、メキシコで事業を展開する包装・樹脂関連企業の公開企業情報および投資家向けプレゼンテーションも参照しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の船積みレベルのデータを活用し、設備増減や貿易フローのクロスチェックを行いました。これらはあくまで例示であり、データ収集・検証・確認のために他の多数の公開・有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチで明確に把握できなかった事項、特にフォーマット・エンドユース・素材構造にわたるミックスシフトや、メキシコにおける価格転嫁のペースを確認するために実施しました。食品・パーソナルケア・医薬品分野のコンバーター、原材料関係者、流通業者、大口バイヤーと幅広く対話し、回答が国内で大きくばらついた場合には主要な前提条件を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:12% |
| 中位層:47% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:14% | マネージャー:48% |
市場規模算定と予測
規模算定は、メキシコの包装需要指標をフォーマット採用シグナル・エンドユース包装集約度・ポーチ・袋・フレキシブルフィルムへの観察されたシフトを用いてフレキシブル包装シェアに変換するトップダウン構築から始まります。合計値の妥当性を確保するため、サンプリングされたコンバーターの収益レンジ、観察された平均販売価格を乗じた推定数量、高回転フレキシブルフォーマットのチャネルチェックなど、選択的なボトムアップ検証によって結果を裏付けています。
主要なモデル入力には、食品・飲料カテゴリーにおけるフレキシブル包装の浸透率、ポーチおよびサシェの使用動向、価格に影響する樹脂・アルミ箔の価格動向、包装フィルム・ラミネートの貿易フロー変化、包装品の生産量を増加させるニアショアリング連動型製造業の成長が含まれます。予測にあたっては、価格転嫁とミックスに関するシナリオ分析を実施し、サステナビリティ連動型構造変化のタイミングやダウンゲージング・モノマテリアル化の動向に関するインタビューベースの見通しによって補完しています。小規模なインフォーマル活動についてボトムアップの根拠が不十分な場合は、完全な報告カバレッジを前提とせず、需要側の消費シグナルに基づく保守的なスケーリングによってギャップを処理しています。
データ検証と更新サイクル
推定数量・価格・シェアに異常な急変が生じた場合に早期に発見・修正できるよう、複数のステップでアウトプットを検証しています。モデル化された合計値を、包装生産動向・主要レキシブル原材料の貿易収支の変化・素材価格の動向などの独立したシグナルと比較し、差異はサインオフ前に内部レビューで議論されます。
回答者タイプやエンドユースのエクスポージャーによって一次インプットに乖離がある場合は、フォローアップコールを実施し、乖離が説明可能になるまで前提条件を精緻化します。レポートは年次で更新され、メキシコの需要や価格に重大な影響を与える主要イベントが発生した場合には中間更新を行います。納品前に最終更新を完了し、クライアントが最新の入力情報に基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceのメキシコ フレキシブル包装市場規模と他の公表推計値との比較
メキシコ フレキシブル包装の公表市場数値が大きく乖離して見える場合があります。これは、各出版社がフレキシブル包装収益として計上する対象と現在の基準年として扱う年をそれぞれ独自に設定しているためです。また、あるモデルが素材出荷量に重点を置き、別のモデルがエンドユース需要に重点を置く場合にも差異が生じ、ミックスと価格繰り越し方法が変わります。
主な乖離は多層構造・構造特定型包装の取り扱い方法に起因しており、Mordor Intelligenceはメキシコで完成フレキシブルフォーマット(フィルム、ラップ、袋、ポーチ)として販売される場合にのみフレキシブル包装として計上し、隣接する包装バリュープールと重複する可能性のある広義の多層専用の視点との混同を避けています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 4.02 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 4.52 ビリオン 米ドル(2025年) | 異なる基準年とより長い予測期間を使用しており、スコープの説明からフレキシブル構造と素材バケットをより広く含めていることが示唆され、フォーマット主導の計上と比較して開始値が高くなる可能性があります。 |
| 専門包装ポータルB | 10.00 ビリオン 米ドル(2024年) | 多層フレキシブル包装セグメントを追跡しており、これは構造定義が狭いものの、異なる価値境界で測定されることが多く、他の包装バリュープールと重複する可能性があるため、完成フォーマットのフレシブル包装市場合計とは直接比較できません。 |
年度とスコープを揃えると、乖離の大部分は何が含まれているか、価格がどのように繰り越されているか、推計がフォーマット主導か構造主導かによって説明可能になります。需要プールを完成フレキシブルフォーマットに紐付け、供給・貿易シグナルでクロスチェックすることで、推計値は更新時に繰り返し再検証可能な入力情報に対してトレーサブルな状態を維持しています。
レポートで回答される主要な質問
2026年のメキシコフレキシブル包装市場の規模はどれくらいですか?
市場規模は40億2,000万USDであり、2031年までに50億6,000万USDに達する見込みです。
メキシコにおけるフレキシブル包装需要の予測CAGRはどれくらいですか?
2026年から2031年にかけて年間4.69%の成長率が見込まれています。
どの製品フォーマットが販売を主導していますか?
スタンドアップおよびフラットボトムパウチが2025年売上の35.10%を占めており、利便性と視覚的訴求力がその背景にあります。
どの素材が最も急速に成長していますか?
紙ベースのフレキシブル包装は、ブランドがリサイクル可能なソリューションを求める中で5.62%のCAGRで拡大しています。
メキシコのどの地域がフレキシブル包装を最も多く消費していますか?
北部国境州がマキラドーラ工場が米国の小売業者に供給しているため41.60%の金額シェアで首位を占めています。
ニアショアリングは地元コンバーターにどのような影響を与えますか?
USMCA規則に基づくFMCGラインの移転により、メキシコと米国双方の規制に準拠した高バリアーフィルムへの需要が高まり、2031年まで着実な設備増強を支援します。