
メキシコ3PL市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
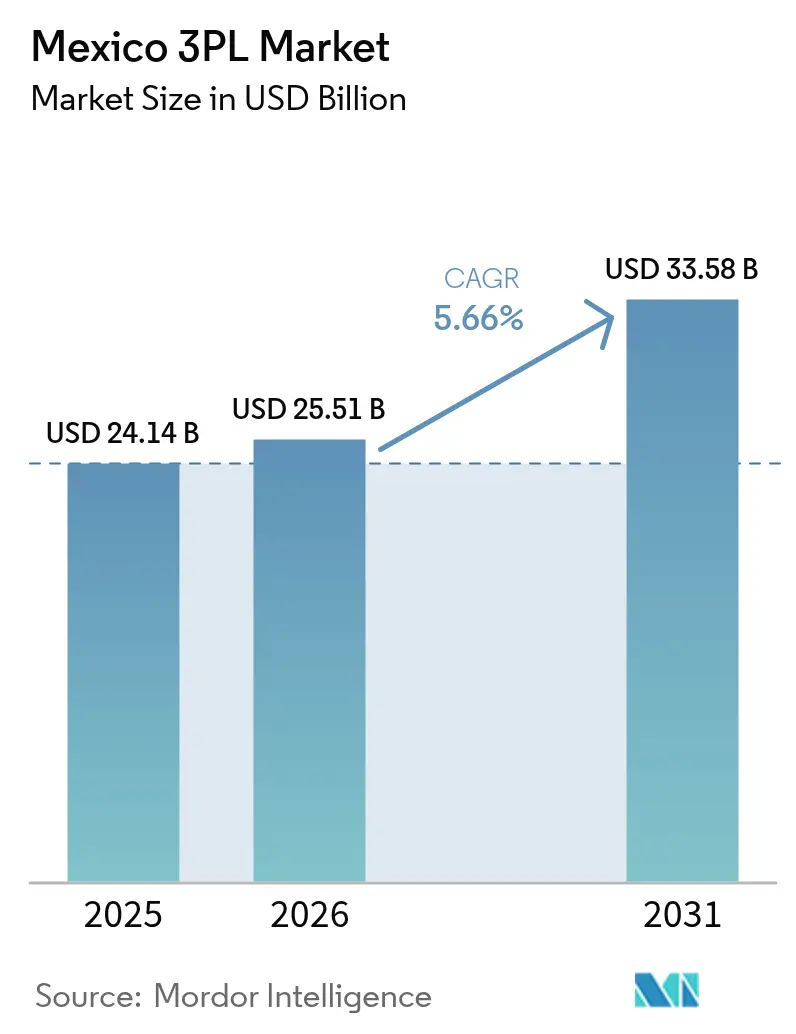
| 基準年の市場規模 (2025) | 24.14 十億米ドル |
| 市場規模 (2026) | 25.51 十億米ドル |
| 市場規模 (2031) | 33.58 十億米ドル |
| Growth Rate (2026 - 2031) | 5.66 % |
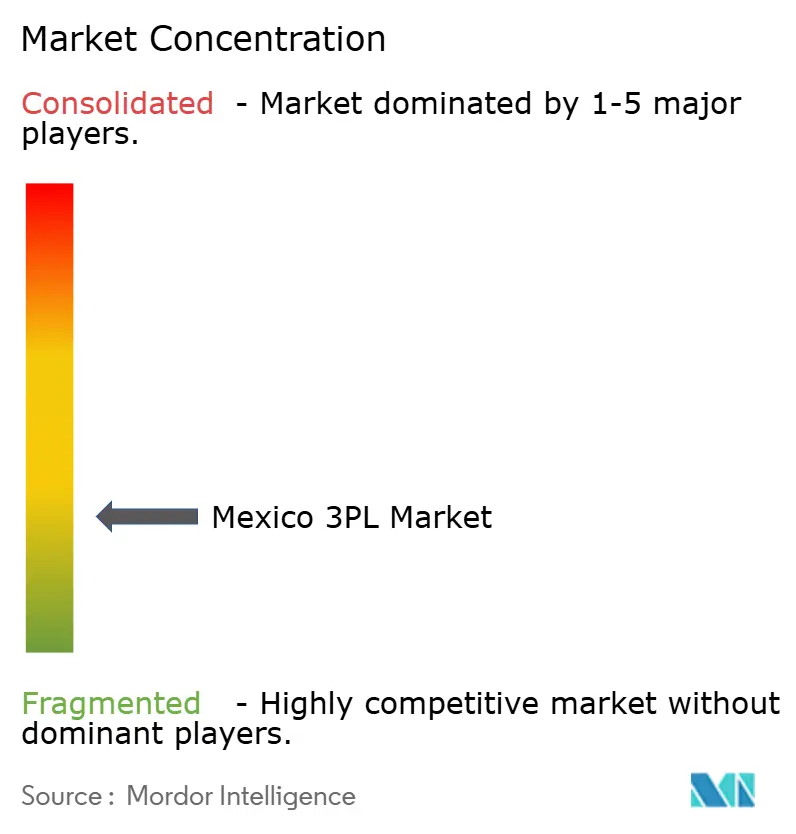
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ3PL市場分析
2026年のメキシコ3PL市場規模は255.1億USDと推定され、2025年の241.4億USDから成長し、2026年から2031年にかけて5.66%のCAGRで拡大し、2031年には335.8億USDに達する見込みです。
市場の着実な成長は、北米において優先されるニアショアリング拠点としてのメキシコの役割、米国との二国間貿易の拡大、そして貨物ネットワークのデジタル化加速を基盤としています。Eコマース小包の拡大、太平洋間回廊(インテロセアニック・コリドー)などのインフラ整備、および自動車・電子機器工場への持続的な外国直接投資流入が勢いを加えています。しかしながら、メキシコ第三者物流市場は、根強いセキュリティリスク、ドライバー勤務時間の制限、および通貨変動に対応するため、固定費を抑制しリスクを分散するテクノロジー重視のアセットライトモデルの採用を余儀なくされています。これらの要因の相互作用により、価格合理性が維持され、業界再編が促進され、先進的な可視化プラットフォームおよび付加価値型倉庫サービスへの移行が進んでいます。
主要レポートのポイント
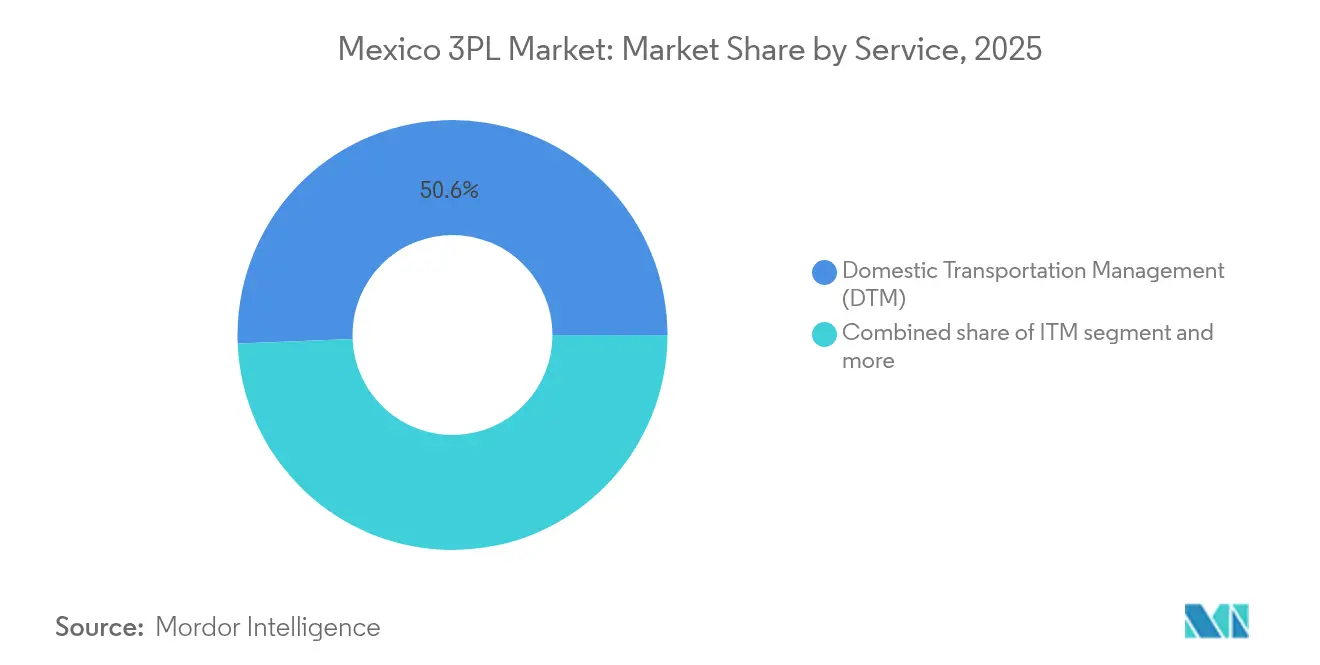
- サービス別では、国内輸送管理が2025年のメキシコ第三者物流市場シェアの50.63%を占めてトップとなり、付加価値型倉庫・配送は2031年までに7.05%のCAGRで成長する見込みです。
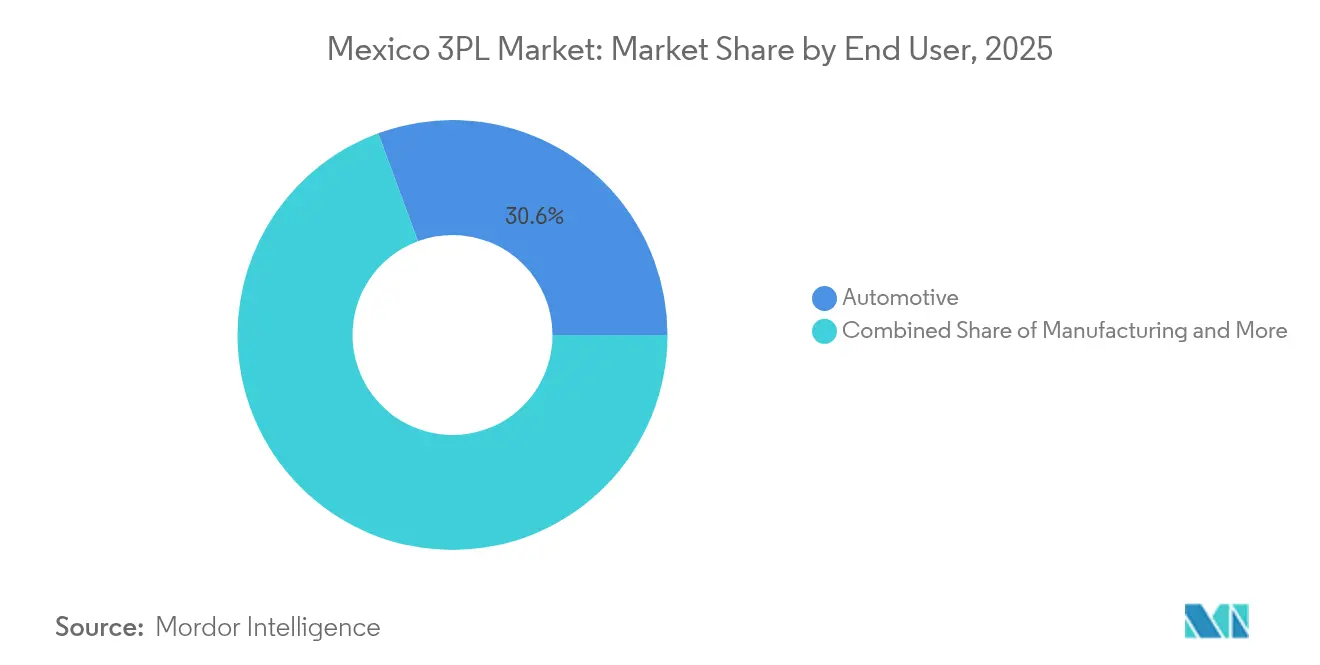
- エンドユーザー別では、自動車が2025年のメキシコ第三者物流市場規模の30.62%を占め、ライフサイエンス・ヘルスケアは2031年までに7.86%のCAGRで成長しています。
- 物流モデル別では、アセットライト型プロバイダーが2025年のメキシコ第三者物流市場規模の41.57%を占め、同モデルは2031年まで6.03%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
メキシコ3PL市場のトレンドとインサイト
ドライバー(推進要因)影響分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 北米サプライチェーンのニアショアリング主導による再編 | +1.8% | 北部国境州およびバヒオ地域 | 中期(2〜4年) |
| Eコマース小包量が即日配送への期待を押し上げる | +1.2% | メキシコシティ、グアダラハラ、モンテレイ | 短期(2年以内) |
| 自動車生産の回復と越境部品フローの拡大 | +1.0% | 北部製造回廊および中央メキシコ | 中期(2〜4年) |
| 外資系製薬企業の投資拡大がGDP連動型コールドチェーン需要を拡大 | +0.8% | メキシコシティ、グアダラハラ、ティファナ | 長期(4年以上) |
| 農産物輸出向けコールドロジスティクスへの政府インセンティブ | +0.6% | シナロア、ソノラ、ミチョアカン | 中期(2〜4年) |
| 税関デジタル化プログラム(Aduanas Digital) | +0.4% | 国境通過地点および主要港湾 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
北米サプライチェーンのニアショアリング主導による再編
外国メーカーはアジアからメキシコへの生産能力移転を継続しており、自動車、電子機器、医薬品工場への計画投資額は460億USDに上ります。米国向けトラック越境件数は2000年以降62.6%増加しており、越境仲介業務とマルチモーダル調整に対する需要が拡大しています。企業がUSMCA(米国・メキシコ・カナダ協定)コンプライアンスを確保しながら調達コストを抑制しようとする中、メキシコ第三者物流市場は生産拠点に近接した付加価値型倉庫を統合したジャストインタイムの同期化フローを調整する上で重要性を増しています。高度な可視化プラットフォームと統合された通関データがコスト削減を可能にし、さらなるアウトソーシングを促進して、この推進要因の中期的な押し上げ効果を持続させています[1]ラウル・ロドリゲス、「2025年メキシコ自動車産業見通し」、メキシコ自動車工業会(AMIA)、amia.com.mx。
Eコマース小包量が即日配送への期待を押し上げる
オンライン小売はメキシコの消費者支出に占めるシェアが拡大しており、MercadoLibre、Temu、Sheinなどのプラットフォームが牽引しています。MercadoLibre単独で25億USDを投資してフルフィルメントセンターを90か所から100か所超に拡充し、主要都市での配送時間を24時間以内に短縮しています。物流プロバイダーはマイクロフルフィルメントハブ、ダークストア、クラウドソーシングによるライダー部隊を導入し、AI主導のルーティングエンジンにより待機時間を削減しています。メキシコ第三者物流市場は、利益率を損なうことなく即日配送能力を統合する必要があり、ラストマイルコスト曲線を低下させる都市型垂直倉庫の重要性をさらに強固なものにしています。
自動車生産の回復と越境部品フローの拡大
自動車メーカーは電動化に数十億ドル規模の投資を計画しており、BMWの8億7000万ユーロのバッテリーキャンパスやテスラが予定する50億USDのギガファクトリーなどが含まれます[2]オリバー・ツィプセ、「BMWグループ、サン・ルイス・ポトシのバッテリー工場に8億7000万ユーロを投資」、BMWグループニュースルーム、bmwgroup.com。部品の流通においては、ラレド-ヌエボ・ラレドのCanadian Pacific Kansas Cityによる1億USD投資の複線橋梁整備がすでに恩恵をもたらし、ティア1部品サプライヤーの鉄道輸送の流動性を高めています。バッテリーおよびパワーエレクトロニクスの専門的な取り扱いにより、温度管理輸送と厳格なADRコンプライアンスを特徴とする新たなコントラクトロジスティクスの入札が生まれています。この高付加価値の貨物プロファイルが収益利回りを押し上げ、メキシコ第三者物流市場における持続的な成長エンジンとしてのセクターの地位を強化しています。
外資系製薬企業の投資拡大がGDP連動型コールドチェーン需要を拡大
DHL Supply Chainによるライフサイエンス施設への2億USD投資は、GDP認定倉庫、2〜8℃輸送、エンドツーエンドのトレーサビリティを必要とする医薬品ニアショアリングの波を象徴するものです。Frialsaのラテンアメリカにおける1億2,570万立方フィートの冷凍スペースは国内設備能力の拡張を示す一方、連邦政府のクリーンエネルギー目標が太陽光発電式冷凍設備の採用をプロバイダーに促しています。多国籍製薬企業との長期契約が予測可能な輸送量を確保し、景気循環的な変動からメキシコ第三者物流市場を下支えしています。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 老朽化した道路・鉄道インフラが国内輸送コストを押し上げている | -1.4% | 南部および地方農村部 | 長期(4年以上) |
| 貨物盗難多発地帯が保険料と迂回路コストを引き上げている | -1.0% | メキシコ州、プエブラ、ミチョアカン | 短期(2年以内) |
| ドライバー勤務時間上限規制(NOM-087-SCT-2-2017)が長距離輸送効率を圧迫 | -0.8% | 全国長距離ルート | 中期(2〜4年) |
| ペソの変動と小口荷物の書類手続きの複雑さ | -0.6% | 越境回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国内輸送コストを押し上げる老朽化した道路・鉄道インフラ
メキシコの貨物輸送の約85%が依然として道路輸送に依存しており、荷送人は2030年までに189億USDの近代化を必要とする老朽化した幹線道路でのボトルネックにさらされています。MXN 1,570億(85.5億USD相当)の鉄道整備計画および8億5,000万USDの太平洋間回廊(インテロセアニック・コリドー)が解消策として期待されているものの、完成時期は2025年以降に延びています。それまでの間、迂回路、車両の消耗、渋滞がメキシコ第三者物流市場全体の契約料金に波及する運営コストの増大をもたらしています。プロバイダーは鉄道輸送を利用可能な範囲で組み合わせることで対応していますが、この制約は長期的に利益率を圧迫する要因として残っています。
保険料と迂回路コストを引き上げる貨物盗難多発地帯
2024年に24,000件以上の貨物強盗が記録され、そのうち83%が暴力を伴うものであり、荷送人は高い保険料を支払い、護衛付き輸送を手配することを余儀なくされています。プエブラおよびメキシコ州付近の中央回廊は発生集中地帯であり、燃料費と労働時間を増加させる大幅な迂回を強いています。国家警備隊の「バラム」プログラムにより幹線道路での強盗が8.8%減少しましたが、特に食品、飲料、民生用電子機器の荷物においてリスクは依然として高い水準にあります。メキシコ第三者物流市場は、この短期的な逆風に対抗するためにテレマティクス、ジオフェンシング、ドライバー研修に多額の投資を行っています[3]ミゲル・シルバ、「国家警備隊『バラム』戦略2024年四半期報告書」、市民安全保障・保護省、gob.mx。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:倉庫業加速のなかで際立つ輸送管理の優位性
国内輸送管理は2025年のメキシコ第三者物流市場規模の50.63%を生み出しました。これはメーカーがバヒオの工場と国境通過地点を結ぶためにトラックに依存していたことによるものです。回廊を中心とした構造は、エンドツーエンドの調整、動的価格設定、ドライバー休憩規制への準拠を必要としています。国際輸送管理は、8,399億USDに上る二国間貿易を背景に、統合された通関仲介、ボンデッドドレージ、および鉄道乗り継ぎを活用してUSMCA貨物フローを効率化しています。これらのサービスを合わせることで、プロバイダーが複数年契約によってヘッジすることの多い予測可能な収益ストリームが確保されます。
付加価値型倉庫・配送は7.05%のCAGRで最も急速に拡大しています。バヒオのウォルマートのAI搭載ハブに代表されるロボティクス対応センターは、基本的な保管からオムニチャネルフルフィルメント、返品処理、キッティングへの転換を示しています。GEODISが導入した自律移動ロボットはピッキング時間を短縮し、フロアスペースを拡大することなくスループットを向上させています。メキシコシティ近郊のスペースが逼迫するなか、垂直倉庫が台頭し、メキシコ第三者物流市場をイノベーションの実験場として強化しています。サン・ルイス・ポトシおよびモンテレイの鉄道連結施設は、組立工場への部品配送を加速するクロスドックゾーンを統合し、サービスの粘着性を高めています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能


エンドユーザー別:ヘルスケアの台頭に挑戦される自動車のリーダーシップ
自動車契約は2025年のメキシコ第三者物流市場シェアの30.62%を供給し、380万台の車両輸出とティア1サプライヤーのジャストインシーケンスのスケジュールによって支えられています。TLE Automotiveによる輸送ユニットの倍増などのフリート拡大は、米国のディーラー向けの堅調な輸送量を裏付けています。製造業、テクノロジー、電子機器は、チワワ州でのFoxconnのAIサーバー拡張に示されるように、ニアショアリングの経済効果と関税節約型の関税構造を組み合わせています。
ライフサイエンス・ヘルスケアは7.86%のCAGRで、今世紀半ばまでに自動車の優位性を侵食するでしょう。DHLによる大陸規模の11億USD規模のアップグレードは、GDP認定ノード、可逆的温度管理レーン、リアルタイムの生物製剤追跡を導入しています。コールドストレージの専門企業は環境規制を遵守しながら±2℃の許容範囲を維持するために太陽光発電アレイを統合し、メキシコ第三者物流産業の付加価値提案を高めています。消費財、FMCG(日用消費財)、食品貿易は安定した軌跡を維持していますが、利益率を圧迫する盗難に起因する保険料の増加に苦慮しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
物流モデル別:アセットライト戦略が市場進化を牽引
アセットライト型事業者は2025年のメキシコ第三者物流市場規模の41.57%を占め、自社トラックではなくパートナーフリートとオーケストレーションソフトウェアを活用することで6.03%のCAGRで拡大しています。C.H. RobinsonのNavisphereなどのプラットフォームは、APIを通じた可視性、例外管理、および自動化された書類処理を提供し、間接費を削減します。盗難リスクが高い環境において、下請け輸送業者に機器リスクを分散させることでエクスポージャーと保険料が低下します。
アセットヘビー型プロバイダーは、専用車両、セキュリティ管理された駐車場、カーキャリアやGDP認定トレーラーなどの特殊機材を必要とするセクターにとって依然として不可欠です。ハイブリッドモデルは選択的な自社保有とブローカレージネットワークを融合させ、厳格なサービスレベル協定を満たしながら輸送能力の変動を最適化します。NOM-087-SCT-2-2017のドライバー勤務時間制限によりフリート稼働率が制約され、アセットヘビー型事業者もデジタル貨物プラットフォームを通じた協働型プーリングへと向かっています。メキシコ第三者物流市場は、物理的な資産とソフトウェアが相乗的に規模を解放するデータ豊富なエコシステムへと収斂しています。
地域分析
北部国境州はテキサスのゲートウェイへの近接性から輸送量を支配しており、ラレド-ヌエボ・ラレドだけで2023年に約300万台の入境トラックを処理し、3,200億USDの貿易に相当します。ヌエボ・レオン、コアウイラ、チワワの工場は部品を北方に送り出し、モンテレイの付加価値型倉庫は48時間以内にジャストインタイムキットをデトロイトに供給しています。メキシコシティ-ケレタロ軸を中心とする中央メキシコは国内配送と輸出ステージングを融合した同国の統合ハブとして機能しており、同地域のマルチモーダル連絡は港湾とマキラドーラ間の24時間未満のトラックリレーを可能にし、メキシコ第三者物流市場を強化しています。
南部回廊は、サリナ・クルスとコアツァコアルコスを結ぶ8億5,000万USDの太平洋間回廊(インテロセアニック・コリドー)を通じて新たな注目を集めており、2033年までに年間140万TEUを目標としています。10か所の計画工業団地と浚渫アップグレードにより、アジア-米国東海岸向けコンテナがパナマ運河から迂回し、第三者物流プロバイダーの新たな貨物センターが創出される可能性があります。しかし、劣悪な道路状況とセキュリティ対応駐車場の不足が時間的制約のある貨物を依然として妨げており、鉄道・港湾工事が2025年に完了するまで成長は緩やかにとどまっています。
マンサニージョおよびラサロ・カルデナスなどの太平洋岸ハブは1,000万TEUへとクレーン能力を拡大し、アジアのサプライヤーとの連携を強化しています。ベラクルスとアルタミラの湾岸ターミナルはエネルギープロジェクトと農産物輸出向けコールドチェーンを支援し、グアナファトとアグアスカリエンテスの新興工業クラスターはバヒオの有料道路を活用して両洋への均衡したアクセスを確保しています。メキシコ第三者物流市場は、したがって、各地域がその産業的特性とインフラ整備状況に合致した輸送レーンに特化する同国の多極的な経済マップを映し出しています。
規制環境
メキシコの3PL事業は、デジタル化された輸送管理と税関コンプライアンスの影響をますます強く受けている。SATのCarta Porte補足資料(バージョン3.1)は道路、鉄道、航空、海上のすべての輸送で義務化されており、監査性と貨物追跡性を高めるより詳細なデータ項目が追加されている。これにより3PL各社は、準拠した電子文書をTMSワークフローとキャリアオンボーディングに組み込む動きを強めている。
国境および港湾の接点では、2025年11月19日に公布された税関法改正が2026年1月1日から施行され、2026年版の対外貿易一般規則(RGCE)も同時に適用される。これらの変更は財政管理を強化し、統合されたブローカレージおよびデータ管理サービスの役割を拡大するものである。運用面では、NOM-087-SCT-2-2017が運転時間および休憩要件を通じて長距離輸送の生産性を引き続き制約しており、また運転・休憩時間のデジタル記録化(デジタルタコグラフの導入)に向けたSICTの2026年の取り組みは、キャリアおよびその3PLコーディネーターに対するコンプライアンス水準を一層高めている。太平洋・大西洋間インターオーシャニック回廊の複合輸送プラットフォームに関するSEMARの機関間調整ガイドライン(コアツァコアルコスやサリーナ・クルスなどの港湾をセキュア・インテリジェント・ポート・プラットフォーム(PIPS)に接続することを含む)は、複合輸送事業者に対するデータ共有の要求をさらに広げている。
バリューチェーン分析
メキシコの3PLバリューチェーンは、荷主による調達、貨物ブローカレージおよびキャリア管理、幹線輸送および国境越え業務(トラックおよび鉄道)、税関ブローカレージおよび文書業務、港湾・ターミナルでの取扱い、倉庫保管および付加価値サービス(キッティング、シーケンシング、返品対応)、主要都市圏における最終区間配送を包含する。市場構成は、単独のフォワーディング業務から、税関、倉庫管理、オムニチャネルフルフィルメントを組み合わせた統合契約へと移行しており、これは時間指定型の国境越え物流と高い可視性を求めるニアショアリングの要件に合致している。
主な制約要因およびコスト要因は、インフラおよび労働力の拠点に集中しており、マンサニージョやラサロ・カルデナスなどの玄関口における混雑・容量圧迫や、国内輸送回廊における道路上のボトルネックが含まれる。市場はまた、プロのトラック運転手が推定56,000人不足しているという課題も抱えており、これがサービスの信頼性に影響を及ぼす可能性がある。同時に、コンプライアンスはよりデジタル化・集中化が進んでおり、2026年の税関改革要件である電子価値証明書(MVE)や、より広範なデジタルツールは、デジタル化が進んでいない事業者にとって運用上の負担を増大させる。これは、文書フローを標準化し、キャリア、ブローカー、政府プラットフォーム間で貨物データを連携できる3PLに有利に働く。
競争環境
競争環境は適度に分散しており、DHL、GEODIS、Kuehne+Nagel、DSVなどのグローバルインテグレーターが、国内専門企業であるTraxiónおよびSolistica と共存しています。かつては規模が優位性をもたらしていましたが、現在は差別化の鍵がテクノロジー、業種別専門知識、セキュリティプロトコルに移っています。Blue YonderのAIエンジンは自動車・製薬アカウントの予測ETAを支え、Solistica のリアルタイム貨物監視指令センターは中央幹線道路に沿った盗難リスクを低減しています。
越境専門知識は引き続き競争の焦点です。C.H. Robinson、Nuvocargo、TrimbleはComplemento Carta Porteの義務化を活用してコンプライアンスサービスと輸送入札を組み合わせています。一方、アセットヘビー型フリートは、減価償却費を増やさずにブローカレージ利益率を取り込むため、アセットライト型の子会社を別途設立することでリスクをヘッジしています。Nuvocargoによる2025年のMerge Transportation買収に代表される継続的な業界再編は、ネットワーク密度とTMS(輸送管理システム)規模を目指す中堅ブローカーの段階的な統合を示しています。
セキュリティ投資はテレマティクス、護衛サービス、貨物保険バッファーを資金調達できるキャッシュリッチなプレーヤーに市場シェアを偏らせています。クレーム比率1%未満を実証できるプロバイダーは、ライフサイエンスおよびハイテク荷送人からプレミアム料金を受けています。2025年から2030年にかけて、メキシコ第三者物流市場は、デジタルプラットフォームが認定輸送業者と需要をマッチングし、スポット利益率を圧縮する一方で全体的なサービス品質を向上させる、より深い戦略的アライアンスへと向かっています。
メキシコ3PL産業のリーダー企業
DHL Supply Chain
Solistica
Traxión
CEVA Logistics
Kuehne + Nagel
- *免責事項:主要選手の並び順不同

市場機会と将来展望
メキシコが2026年に税関および輸送データ要件を強化する中、コンプライアンス主導のデジタル化とコントロールタワーサービスに明確な機会が生まれている。2025年11月19日の税関法改正(2026年1月1日施行)、SATのCarta Porte要件、そして電子価値証明書(MVE)などのデジタル資産への移行は、3PLがブローカレージ、自動化された文書業務、API基盤の可視性を、国境越えおよび国内ネットワーク全体で単一の管理サービスに統合する余地を生み出している。
容量および専門化への投資も、港湾、産業回廊、コールドチェーン全体で3PLに新たな契約機会を開いている。経済省は物流の需給ギャップを25%から30%と指摘しており、企業各社はニアショアリング回廊や港湾混雑緩和に関連した倉庫・デポ容量を拡大している。これには、Maerskによるマンサニージョでの1,500万米ドル規模のデポ開業や、APM Terminalsがラサロ・カルデナス・ターミナルの次期拡張加速に3億5,000万米ドル超を投じる計画が含まれる。温度管理物流の分野では、Frialsaの新しいケレタロ大型センター(4億メキシコペソ)などの新規コールドチェーン投資が、GDP基準に適合した倉庫保管、自動化、トレーサビリティサービスへの需要を強化し、標準的な輸送管理を超えた高収益のコントラクトロジスティクスを後押ししている。
最近の業界動向
- 2026年7月:SeseがInternational向けにモンテレーで新たな物流拠点を開設し、90,000平方メートルの敷地でシーケンシング、キッティング、倉庫保管を展開する。この施設は主要なニアショアリング回廊におけるコントラクトロジスティクス能力を強化し、基本的な輸送を超えた付加価値倉庫サービスの対象範囲を拡大する。
- 2026年5月:Walmart de Mexico y Centroamericaは、メキシコ州テポツォトランのMegapark eコマース配送センターにおいて、拡張版のGTP 2.0ゴーズ・トゥ・パーソン型ロボットシステムを開設した。この自動化のアップグレードはスループットと注文処理効率を高め、3PLパートナーおよび競合する倉庫事業者に対して、オムニチャネルフルフィルメントに向けた高水準のサービス達成を促している。
- 2024年12月:Canadian Pacific Kansas Cityは、ラレド・ヌエボラレド間の鉄道橋において1億米ドル規模の複線化拡張を完了した。国境越え鉄道の流動性を高めることで、本プロジェクトは自動車・製造業の荷主に対してより信頼性の高い複合輸送ルーティングを支え、北米で最も往来の多い貿易回廊における鉄道連携型3PLソリューションの経済性を改善する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、メキシコの3PL市場は、メキシコ国内の荷主向けに物流活動を管理・実行する第三者事業者が得る収益として計上され、輸送管理並びに倉庫保管および配送サービスを含む。
対象範囲の除外事項:荷主が完全に自社運用する社内物流、および3PLソリューションとして販売されていない純粋な宅配便収益は、本市場規模算定から除外される。
セグメンテーション概要
- サービス別
- 国内輸送管理(DTM)
- 道路輸送
- 鉄道輸送
- 航空輸送
- 水上輸送
- 国際輸送管理(ITM)
- 道路輸送
- 鉄道輸送
- 航空輸送
- 水上輸送
- 付加価値型倉庫・配送(VAWD)
- 国内輸送管理(DTM)
- エンドユーザー別
- 自動車
- エネルギー・公益事業
- 製造業
- ライフサイエンス・ヘルスケア
- テクノロジー・電子機器
- Eコマース
- 消費財・FMCG
- 食品・飲料
- その他
- 物流モデル別
- アセットライト(マネジメントベース)
- アセットヘビー(自社フリート・倉庫)
- ハイブリッド
データソース、市場規模算定、および検証
文献調査
文献調査は、モデルを確定する前に、メキシコにおける3PLの需要背景と運用実態を把握するために活用された。産業活動および部門別生産の指標としてINEGI、インフレ、金利、外国為替の背景としてBanco de Mexico、主要回廊別の輸出入活動を示すSATの税関発表など、各種公的統計・発表資料を確認した。
回廊・部門別の物流需要の変化を把握するため、貿易・産業動向に関する経済省、道路および貨物インフラの方向性に関するSCTおよび関連運輸当局、スループットおよび容量に関する港湾・空港当局の発表なども確認した。企業の開示資料、投資家向け説明会資料、業界団体のウェブサイト、信頼性の高い報道機関を用いて、公表されているサービス構成の変化、拠点拡大、アウトソーシングに関する発表事項を相互確認した。特許データベースは、倉庫運営に影響を与える物流自動化のテーマを追跡するために選択的に用いた。参照リストは例示的なものであり、データ収集、検証、確認のために他の公開情報源も使用した。
一次インタビューおよび調査
一次調査では、荷主の物流支出のうち実際に3PLへ外部委託される割合、および輸送管理と倉庫保管・配送との間でその割合がどのように変化するかを検証することに重点を置いた。メキシコの主要な製造業・消費地回廊にわたり、事業者、荷主側の物流責任者、業界アドバイザーへのヒアリングを行い、契約構造、稼働率、ニアショアリングに起因する取扱量の変化に関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:31% | 経営幹部(CXO):17% |
| ミドルティア:47% | 機能部門/事業部門リーダー:34% |
| 中小規模プレイヤー:22% | マネージャー:49% |
市場規模算定と予測
市場規模算定は、メキシコの貨物移動量および貿易関連活動を、インタビューで確認された外部委託率とサービス構成比を用いて、外部委託可能な物流需要プールへと変換するトップダウン方式から出発した。この需要プールを設定した後、サービス水準別の価格設定ロジックを通じて市場価値へ変換し、輸送管理と倉庫保管・配送はそれぞれ収益要因が異なるため別個に扱った。
モデルを実用的に保つため、製造業出荷動向、国境越え貿易量、倉庫スペースの増加および吸収、料率見直しに影響する燃料・人件費の方向性、ニアショアリングおよびeコマースフルフィルメントに関連した在庫配置の変化といった、継続的に追跡可能な少数の指標を用いた。結果は、出荷単位またはパレット単位のサンプル価格、大規模物流施設の容量・稼働率指標、コントラクトロジスティクス浸透度に関するチャネル確認などの選択的なボトムアップ推計によって裏付け、公開データが乏しい部分については総数を調整した。
予測にあたっては、ニアショアリングおよび貿易回廊の成長を軸にシナリオ分析を適用し、その上で外部委託の普及と価格の正常化がどの程度の速度で進むかについての専門家の見解を用いて中心シナリオを形成した。事業者レベルの収益開示が限定的な場合には、回廊および施設の代理指標(クロスドック活動や倉庫面積など)を用いて欠落部分を補い、総数を需要プールに再調整した。
データ検証と更新サイクル
出力結果は、単一のばらつきの大きいデータ系列が最終数値を左右しないよう、複数の確認を通じて検証された。貿易成長、製造業の勢い、施設稼働パターンなどの独立した指標と、推定される3PL収益の強度を比較し、運用環境に対して過度に急激と思われる変動については追跡調査を行った。
最終確定前には、前提条件および算定式について第二の分析担当者によるレビューを実施し、料率、容量、規制の変化が結果に実質的な影響を及ぼす可能性がある場合には回答者に再度連絡を取る。レポートは毎年更新され、重要な事象が発生した場合には中間更新を行い、最終的な納品前の確認を経て、クライアントには最新の見解を提供する。
Mordor Intelligenceによるメキシコ3PL市場規模と他の公表推計値との比較
メキシコの3PL市場について異なる市場規模が公表されるのは通常のことであり、これは各調査が必ずしも同じサービスを対象としているわけではなく、また基準年や通貨換算時点が異なるためである。物流分野では、3PL収益として扱う範囲と一般的な貨物活動との区分がわずかに変わるだけで、総額が数十億ドル単位で変動することがある。
主なずれは通常、対象範囲の境界設定と外部委託の測定方法から生じる。国境越え貿易の勢いと倉庫吸収動向を追跡し、サービス水準別の価格設定を更新した上で、Mordor Intelligenceのインタビューに基づく外部委託率およびサービス構成比を適用することにより、本推計値はメキシコにおける輸送管理並びに倉庫保管・配送に紐づく事業者収益と整合したものとなっている。一部の外部推計は、より古い需要状況から出発しているか、宅配便的な活動を同一の区分に含めているか、あるいは回廊稼働率や契約更新パターンを再検証せずに広範な成長率を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 24.14 B (2025) | |
| 業界誌発行元A | USD 18.70 B (2024) | より古い基準年を用いており、その後のニアショアリングに起因する倉庫保管および国境越え物流の拡大を過小評価する可能性があり、また、メキシコにおける外部委託率の明確な見直しを行わずにサービスラインが統合されている場合がある。 |
| グローバルコンサルタンシーB | USD 20.44 B (2025) | 広範なサービス成長の前提を適用することが多く、輸送管理と倉庫保管の区分が異なるため、総収益を構築する際に用いられる想定価格および稼働率の構成が変化する。 |
3つの数値の差異のほとんどは、時期、対象範囲の選択、そして外部委託の浸透度と価格が年ごとにどのように更新されているかによって説明できる。本調査で用いた手法は、算定過程を明確な需要指標と再現可能な手順に結び付けたまま追跡可能とし、その上で最終確定前に実務的な確認を行って検証している。


レポートで回答される主要な設問
2031年におけるメキシコ第三者物流市場の予測値は?
5.66%のCAGRを反映し、335.8億USDに達すると予測されています。
メキシコの3PL分野で最も急速に成長しているサービスセグメントはどれですか?
付加価値型倉庫・配送がロボティクス対応フルフィルメント需要を背景に7.05%のCAGRで成長しています。
メキシコの3PLセクターにおける自動車のシェアはどの程度ですか?
自動車は2025年のメキシコ第三者物流市場シェアの30.62%を占め、380万台の車両輸出によって支えられています。
アセットライトモデルが普及している理由は何ですか?
資本エクスポージャーを低減してセキュリティリスクを分散させながら、可視性とコンプライアンスのためにテクノロジープラットフォームを活用することができます。
越境貿易における主要な地理的回廊はどこですか?
ラレド-ヌエボ・ラレド通過地点は年間約300万台のトラックと3,200億USDの二国間貿易を処理しています。
貨物盗難は物流コストにどのような影響を与えますか?
高い盗難発生率が保険料を引き上げ、迂回路を強制し、業界全体のCAGRを推定1.0%押し下げています。
最終更新日:


