
Mordor Intelligenceによるマレーシア太陽エネルギー市場分析
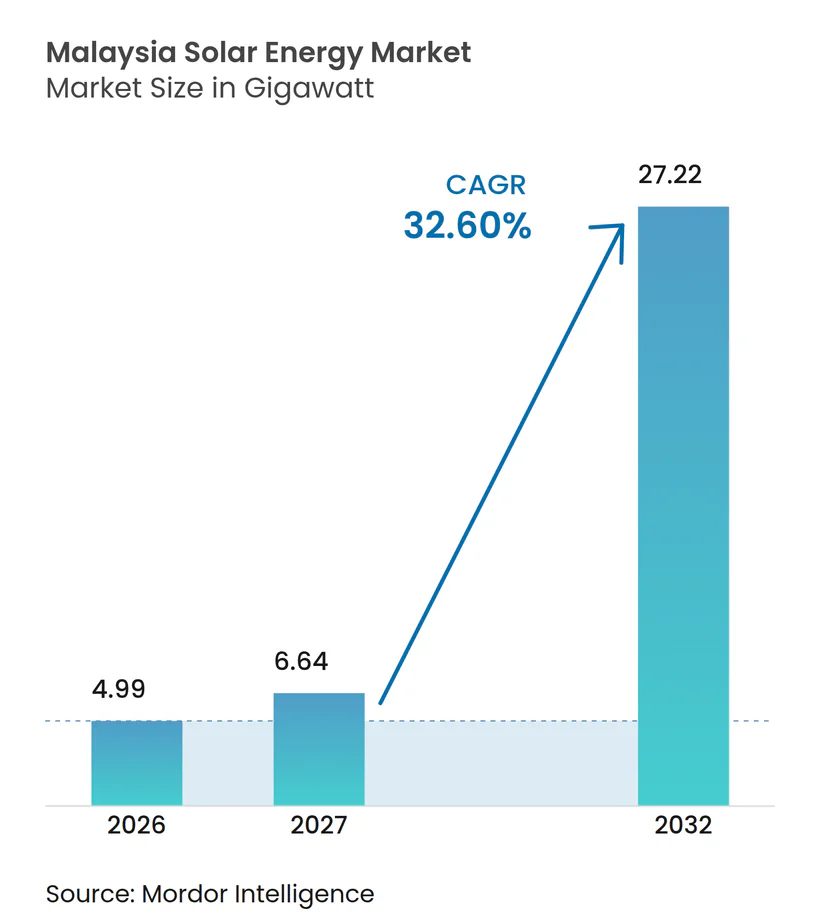
マレーシア太陽エネルギー市場規模は、2026年の4.99ギガワット、2027年の6.64ギガワットから2032年までに27.22ギガワットへと拡大し、2027年から2032年にかけて32.6%のCAGRを記録すると予測されています。
マレーシアのオークションパイプラインおよび企業のコミットメントは、新規発電所および屋根設置型システムにわたる需要を創出しています。ジョホール州のデータセンターにおける電力需要の増大は、太陽光発電事業者が開拓できる大規模な潜在的電力購入者を生み出しています。設備価格のエクスポージャー、系統接続の負担、および資金調達の準備は、需要の確保とは別の商業的課題となっています。サプライヤーは納品前にモジュール価格を確定することで、後の設備価格変動に対するエクスポージャーを低減できます。オークション割当は競争的選定を経て納品に至る一方、屋根設置型の受注は各申請者の系統接続評価および資金調達承認に依存します。
主要レポートのポイント
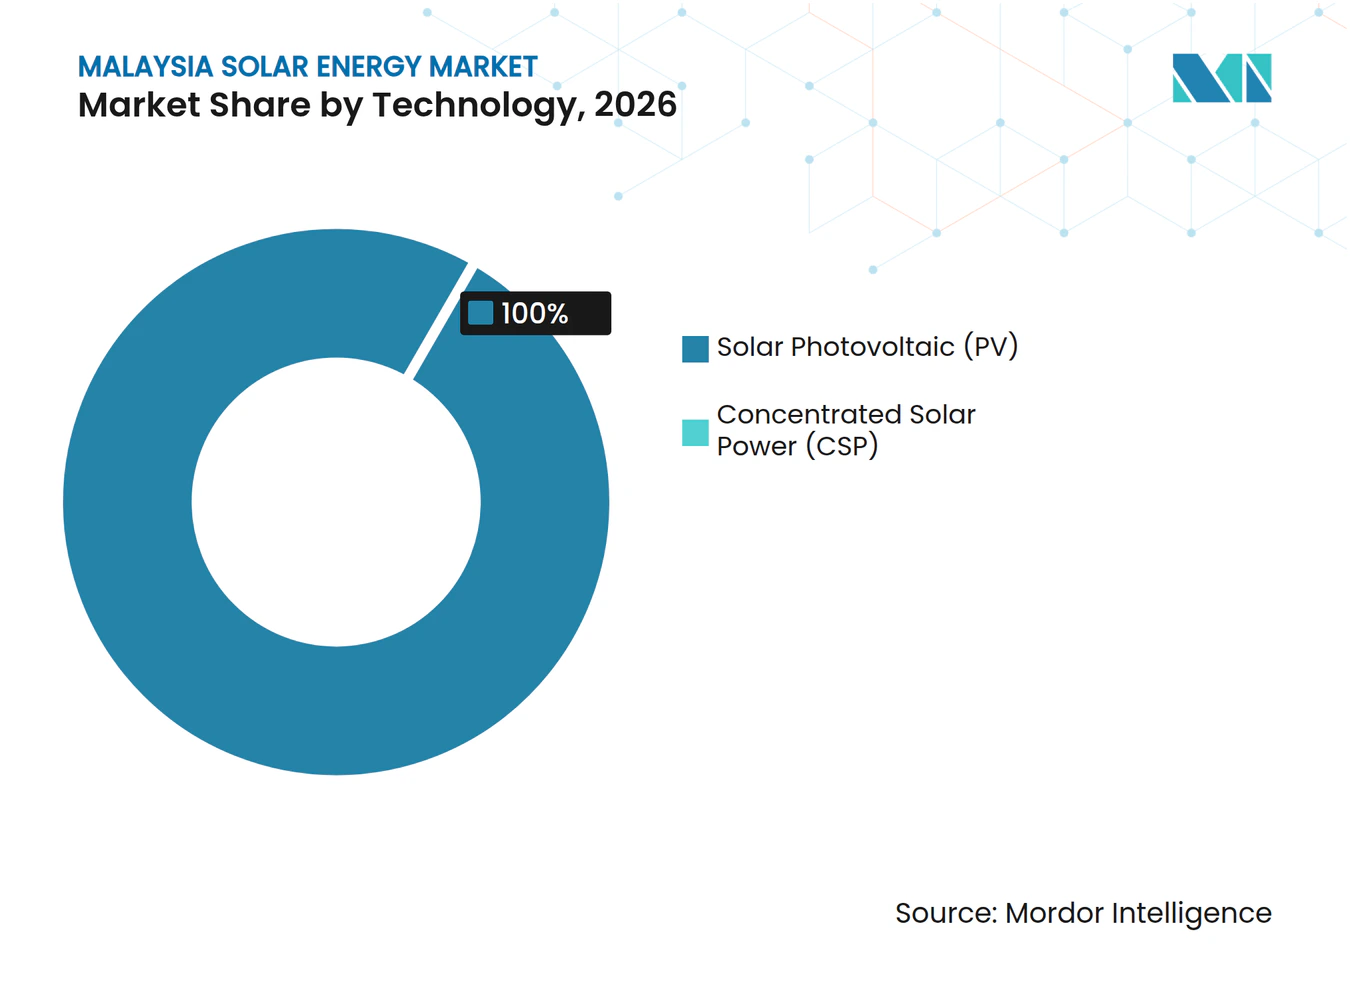
- 技術面では、太陽光発電(PV)がリードしており、2026年のマレーシア太陽エネルギー市場シェアの100%を占め、2027年から2032年にかけて32.6%のCAGRで最も急成長するセグメントです。
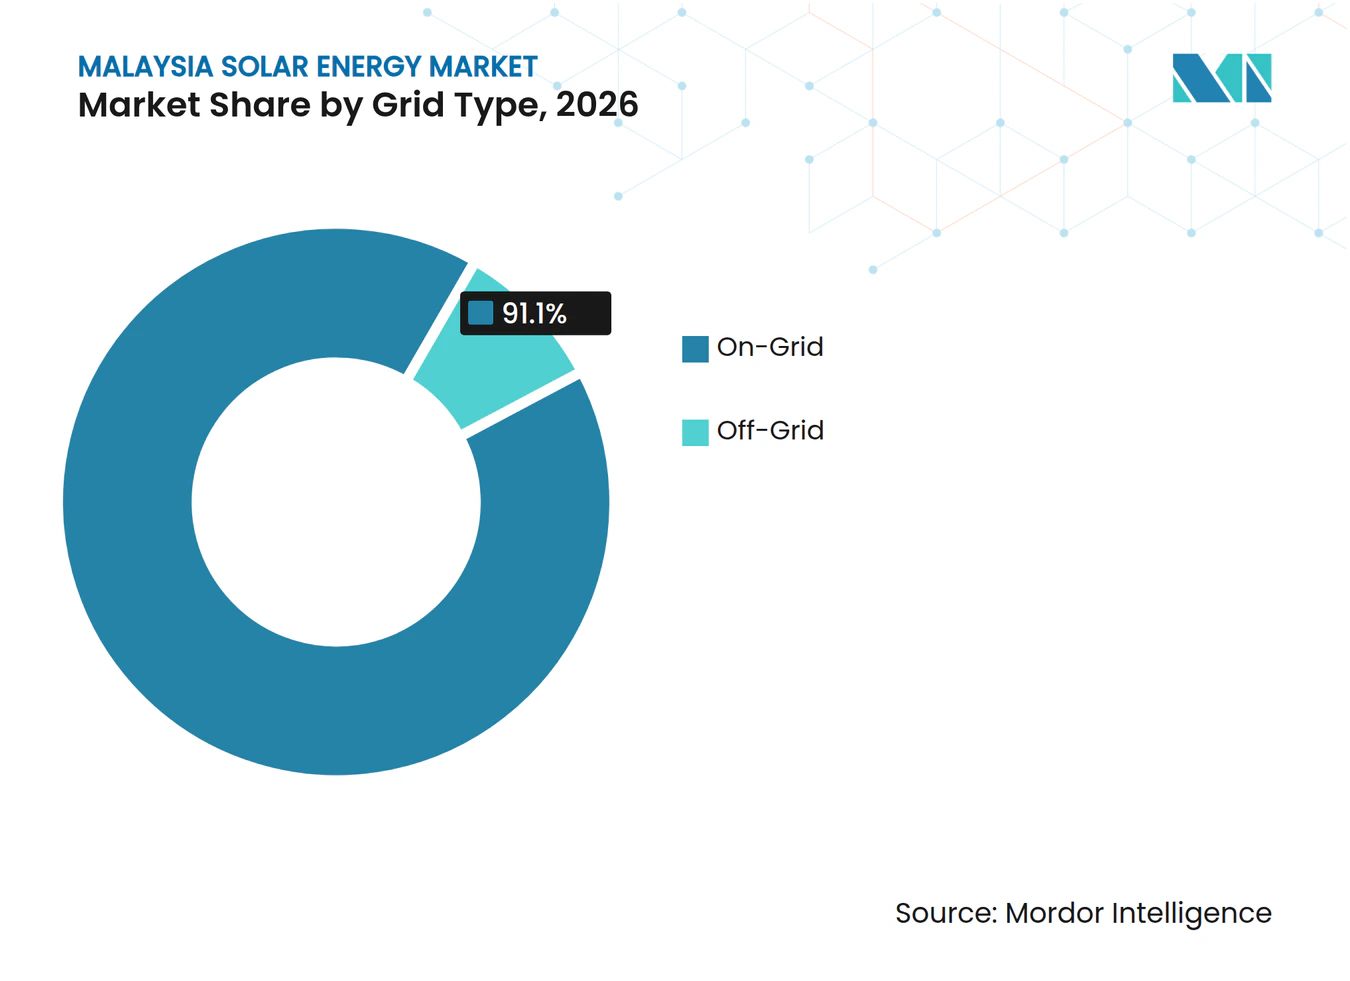
- グリッドタイプ別では、系統連系設備が2026年のマレーシア太陽エネルギー市場規模の91.1%のシェアを占め、独立型太陽光発電は2027年から2032年にかけて37.5%のCAGRで最も急成長すると予測されています。
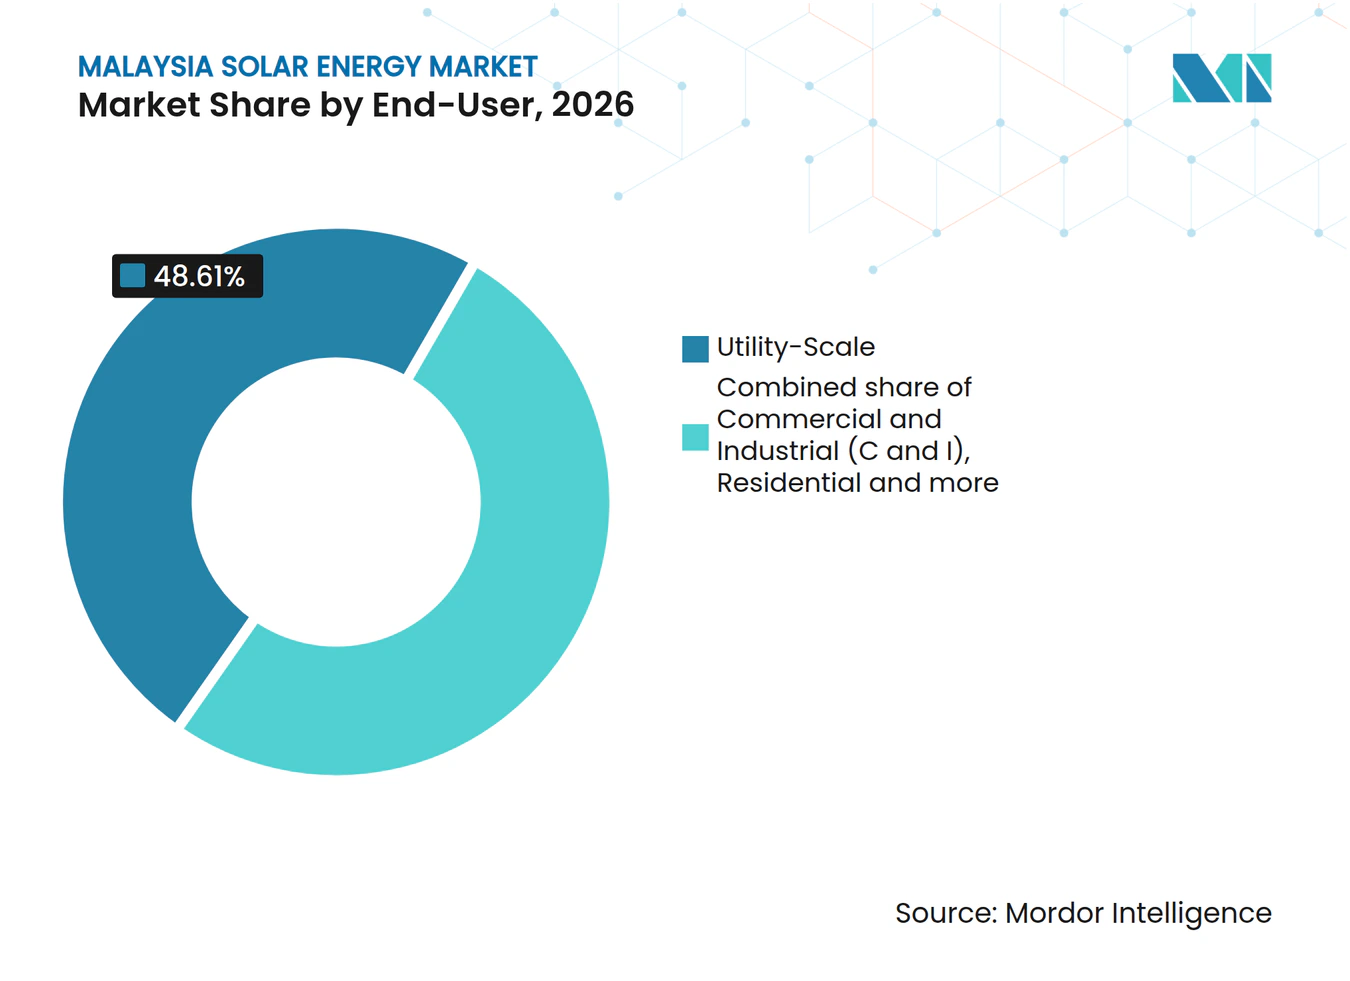
- エンドユーザー別では、ユーティリティスケール施設が2026年の太陽光発電容量の48.61%でリードし、住宅用太陽光発電は2027年から2032年にかけて36.1%のCAGRで最も急成長すると予測されています。
- コンポーネント需要は、パネル、インバーター、架台・追尾システム、バランス・オブ・システム電気設備、および蓄電統合を、それぞれ異なる発電・接続・システム構成の役割を通じて結びつけています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府のLSS入札拡大 | +14% | マレーシア半島全域 | 中期(2〜4年) |
| PVモジュールコストの低下 | +5% | 全国 | 短期(2年以内) |
| 企業PPAおよびRE100需要の増大 | +8% | サイバージャヤ、メルシン、マラッカ、イスカンダル・プテリ、グルン | 中期(2〜4年) |
| データセンター電力需要の急増(ジョホール州およびスランゴール州) | +7% | ジョホール州データセンターキャンパス | 中期(2〜4年) |
| 既存契約下における仮想NEM(NOVA)政策の実施 | +4% | マレーシア半島全域 | 短期(2年以内) |
| 貯水池型浮体式太陽光発電の推進 | +3% | テレンガヌ州ケニル貯水池 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府LSSオークションの拡大
政府調達は、個別の企業購買決定を超えて太陽光発電の受注を持続させることができる明確な開発パイプラインを生み出します。PETRAは2025年9月2日、LSS PETRA 5+の下で合計1,975 MWacに上る13件の大規模太陽光発電プロジェクトを承認しました。同入札には2,000 MWacの割当に対して4,073 MWを提案する37件の申請が寄せられ、利用可能な割当を超える参加があったことを示しています。2026年7月、PETRAはLSS6を発表し、マレーシア半島において2,500 MWの太陽光発電、1,250 MWの蓄電池、およびブミプトラ企業向けの別枠150 MWの太陽光発電割当を設けました。[1] 過剰応募となった入札は、納品段階が始まる前に割当へのアクセスを選択的なものにしています。発表されたペアリングにより、蓄電池の納品がLSS6の提案の一部となり、調達機会が発電のみを超えて拡大しています。
太陽光発電モジュールコストの低下
設備コストの低下は太陽光発電の手頃さを向上させますが、商業的な恩恵はプロジェクトがいつ供給を確保するかによって異なります。IEA PVPSは、マレーシアの太陽光発電価格が2025年の大半を通じて低水準を維持し、年末にかけて緩やかな上昇が見られたと報告しました。低価格の要因として、中国の供給過剰、国内生産の継続、および激しい競争を挙げています。これらの状況はプロジェクトの投資ケースにおける設備面を改善し、供給時点での容量提案をより財務的にアクセスしやすいものにしています。年末の価格上昇により調達タイミングが商業的な変数となるため、需要面での恩恵は低価格期間中に設備を確保できるプロジェクトにとって最も大きくなります。
企業PPAおよびRE100需要の増大
企業の太陽光発電需要は、施設の電力サービスと個別に契約されたエネルギー属性にまたがり、サプライヤーが特定の購入者にサービスを提供するための異なるルートを生み出しています。2025年5月8日、GentariのComplete子会社であるGentari Renewablesは、Telekom Malaysiaと6施設にわたる約4.3 MWpの太陽光発電PPAを締結しました。[2] Gentari Renewablesはシステムの設計、設置、運用を担うことに合意し、購入者に契約された供給体制を提供しています。2025年11月、SM 01 Sdn Bhdはグルンの29.99 MWacプロジェクトのファイナンシャルクローズを達成し、エネルギー属性についてGoogleとのPPAを締結、2027年の稼働を予定しています。企業施設での電力サービスの販売とエネルギー属性の販売は、太陽光発電サプライヤーに異なる納品義務を課します。
データセンター電力需要の急増(ジョホール州およびスランゴール州)
ジョホール州におけるデータセンターの成長は、太陽光発電事業者がサービスを提供しようとする電力需要基盤を拡大しています。Wood Mackenzieは、ジョホール州のデータセンター負荷が2024年から2025年にかけて2倍以上に増加したと報告しました。2026年6月、同社はジョホール州のデータセンター最大需要を約3.8 GWと推定し、これは同州の現在の電力需要の約1.5倍に相当します。開発・所有・運営会社であるYondr Groupは、2025年6月5日、98 MW ITプロジェクトの一環として、ジョホール州のデータセンターにおける最初の25 MWのIT容量をクライアントに引き渡しました。この規模の負荷はジョホール州を太陽光発電事業者が大規模な電力購入者を開拓できる場所にしており、最初の引き渡しはキャンパスが段階的にクライアント利用に入っていることを示しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半島マレーシア系統の系統混雑 | -4% | マレーシア半島全域 | 中期(2〜4年) |
| 屋根設置型中小企業プロジェクトの高い資金調達コスト | -2.5% | 全国 | 中期(2〜4年) |
| 農業との土地利用競合 | -1.5% | ジョホール州指定食料安全保障ゾーン | 長期(4年以上) |
| PVモジュールの輸入供給ボラティリティ | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マレーシア半島系統の系統混雑
発電設備が手頃な価格であっても、接続に追加の系統工事が必要な場合、系統アクセスが太陽光発電投資を制約することがあります。2025年7月、Aurora Energy Researchは、低電圧線が供給するペラ州、ケダ州、テレンガヌ州、パハン州の太陽光発電集中地域において、より大きな混雑とカーテールメントのエクスポージャーを確認しました。2026年1月1日から施行されたマレーシア半島のSolar ATAPの下では、技術評価によりそれらの工事が必要と判断された場合、申請者がすべての電力会社または系統所有者の改修費用を負担します。TNBは2026年4月17日、太陽光発電の増加に伴う余剰電力の蓄積と系統安定性の支援を目的として、100 MW/400 MWhのサントン蓄電池プロジェクトを稼働させました。評価によって特定された系統改修は、屋根設置型プロジェクトの接続前に申請者負担の支出を追加します。
屋根設置型中小企業プロジェクトの高い資金調達コスト
CIMBのSME再生可能エネルギーファイナンシング-iに申請する個人事業主、パートナーシップ、有限責任パートナーシップにとって、屋根設置型太陽光発電の提案には事業財務記録の添付が必要です。CIMBはこれらの申請者に対し、直近3年分の管理会計書類の提出を求めています。また、直近6ヶ月分の銀行明細書、3年分の所得税申告書、および太陽光発電設置の提案書、合意書または契約書の提出も必要です。太陽光発電プロジェクトの合意書だけでは申請が不完全となります。これらの申請者は事業財務履歴も文書化しなければならないためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
PVの拡大は確立された導入基盤の上に構築される太陽光発電(PV)は2026年のマレーシア太陽エネルギー市場規模の100%のシェアを占め、最大かつ最も急成長するセグメントであり、2027年から2032年にかけて32.6%のCAGRを記録します。IEA PVPSは、ケランタン州パシル・マスのDTU 1およびDTU 2浮体式太陽光発電所を通じて、2025年に60 MWのLSS容量が稼働したと報告しました。市場に集光型太陽熱発電容量が存在しないため、サプライヤーの差別化は、購入者に太陽光技術の切り替えを促すのではなく、PV内でのプロジェクト納品に向かいます。完成した浮体式発電所は水上設置の納品実績を提供し、請負業者が同じ発電技術内で競争しながら特定の環境での実行能力を示すことを可能にします。
PVはまた、別々の政府施設にわたって設置工事を分散させるプロジェクトを通じて機関投資家にもリーチします。2025年2月24日までに、公共事業省はマレーシア政府建物における11件の系統連系PV設置プロジェクトのうち5件を完了しました。残りのプロジェクトは建設中または調達前の段階にありました。この段階の混在は、政府建物のポートフォリオが容量を一括で納品するのではなく、調達、建設、引き渡しにわたって需要を分散させる方法を示しています。別々のサイトスケジュールは、機関ポートフォリオの実行を、単一プラントの引き渡しを超えた調整タスクに変えます。


注記: 全個別セグメントのシェアはレポート購入後に入手可能
グリッドタイプ別:
系統統合とリモートサービスが異なる需要を生み出す系統連系設備は2026年のマレーシア太陽エネルギー市場シェアの91.1%を占め、最大のセグメントとなっています。Single BuyerのCorporate Green Power Programme(CGPP)参加者リストには、ケダ州クアラ・ケティルにおけるCenergi Solar Kuala Ketil Sdn Bhdの29.99 MWプロジェクトが132 kVで接続する日付として2026年4月2日が記載されています。この発電容量と特定の系統接続の組み合わせは、太陽光発電プロジェクトが系統供給に参加する物理的なインターフェースを示しています。特定された132 kVインターフェースは、太陽光アレイの供給と並行して、系統接続エンジニアリングを具体的なプロジェクトタスクにしています。
独立型太陽光発電は最も急成長するセグメントであり、2027年から2032年にかけて37.5%のCAGRを記録します。2025年11月、公共事業省は121校プログラムの一環として、サラワク州の農村部15校にハイブリッド太陽光発電システムを完成・引き渡しました。このプログラムは、遠隔地でコストが高く維持が困難なディーゼル発電機の置き換えを目的としていました。これにより、独立型太陽光発電は、電力サービスとシステムの保守性が同じ設置決定の一部を形成する独自の価値提案を持ちます。分散した施設にわたって使用可能な電力体制を提供することは、発電設備の重要な補完としてサイトレベルのサービス能力を重要にします。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
ユーティリティ容量と稼働済み家庭用システムが需要を形成するユーティリティスケール太陽光発電は最大のセグメントであり、2026年の太陽光発電容量の48.61%を占めています。2026年6月3日、TNB Power Generation Sdn BhdとCypark Resources Berhadは、ケニルにおける785 MWpのハイブリッド水力浮体式太陽光発電プロジェクトおよび1,190 MWhの蓄電池システムのEPCC契約を交わしました。この合意は発電と蓄電を同じ納品業務に組み込み、それぞれが別個の容量基盤を保持しています。浮体式アレイの納品と蓄電池パッケージの調整は、設置を超えた商業的範囲を拡大し、一つの契約プロジェクト内でより大きな統合責任を生み出します。
住宅用太陽光発電は最も急成長するセグメントであり、2027年から2032年にかけて36.1%のCAGRを記録します。PETRAは2026年5月22日にSuRIA Homeを開始しました。これは、TNBとの系統連系が正常に完了したマレーシアの個人家庭用低圧Solar ATAP顧客向けのリベートであり、以前の太陽光発電支援またはリベート受給者は除外されます。申請は2026年6月1日から12月31日まで受け付けられ、割当の早期消化、先着順アクセス、および適格個人1人につき1件の申請という条件が付されていました。開始時点でPETRAは45,000〜50,000戸の住宅と約250 MWの累積住宅用屋根設置容量を見込んでいました。適格性を稼働と結びつけることで、この奨励策を追求するサプライヤーにとって家庭用設置の完了が商業的に重要なマイルストーンとなり、顧客の財務的恩恵が実際の納品と結びつきます。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
コンポーネント別(定性分析):
設備の役割は系統およびシステム統合にで及ぶ太陽光モジュール・パネルは、TotalEnergies ENEOSが2025年7月にジョホール・バルのTechnipFMC施設で稼働させた680 kWpの屋根設置型システムの発電アレイを構成しました。このシステムは1,100枚以上のモジュールを使用し、TotalEnergies ENEOSが資金調達と設置を担いました。TechnipFMCは初期投資なしに18年間のPPAの下で電力を購入することに合意し、TotalEnergies ENEOSはシステムの運用・保守を引き受けました。インバーター(ストリング型、セントラル型、マイクロ型)は電力変換を提供し、2026年7月のNOVAガイドラインはマレーシア半島の非家庭用参加者向けにスマートインバーターの電圧・周波数サポートを規定しています。コンポーネントの提案は、設置の接続体制によって形成される電気的機能と発電ハードウェアを組み合わせています。
2026年9月に45 MWp DC容量および29.99 MWac AC出力容量で稼働したTNB Renewablesのクリムファームにおけるマウントおよびトラッキングシステムには、ERS EnergyがEPCC請負業者として、Nextpowerが単軸トラッカープロバイダーとして関与しました。バランス・オブ・システムおよび電気設備には、プラントサイトの開閉装置、変圧器、ケーブルが含まれ、2025年のNEDAフォームはこれらをプラント外の系統接続設備と区別しています。2026年6月のSELCOガイドラインに基づくエネルギー蓄電およびハイブリッド統合は、NEMおよびSolar ATAPの対象外となるマレーシア半島の1 MWacを超える非家庭用自家消費システムに対し、1 MWacあたり1 MWhの少なくとも1時間分の蓄電池を含めることを義務付け、AC結合またはDC結合が認められています。登録された高等教育機関は免除され、蓄電池要件は設置が完了し、フォームGおよびHの要件が満たされ、ライセンス申請がその日付までに提出された場合に限り、2026年6月30日以降に適用されました。これらの違いにより、機械設計、電気接続、蓄電構成は太陽光発電設置における別個の統合決定となります。
地理的分析
マレーシア半島には、セランゴール州と北部諸州によって示される、公共建物および州が促進する太陽光発電チャネルが存在します。2026年6月までに、地方自治体施設を含むセランゴール州の70の政府建物がネット・エネルギー・メタリングプログラムに登録しました。ペナン州は2026年4月3日、Penang Development Corporation子会社のSolar Voltechが主導し、Solarvest が請負業者として参加するByram LSS5ファームの起工式を行い、2027年7月までに29.99 MWpが見込まれています。公共施設の登録は潜在的な設置工事を既存建物に分散させる一方、ペナン州のプロジェクトは州に関連した発電サイトを中心に開発・建設を集中させます。
ジョホール州の開発方向性は、太陽光発電サイトの選択と大規模再生可能エネルギープロジェクトの統合に必要な系統インフラとを結びつけています。ジョホール州の2030年までの再生可能エネルギー開発に関する2025年政策は、特定されたプロジェクト地点での太陽光発電所および浮体式太陽光発電を優先しました。同政策はまた、大規模再生可能エネルギー統合を支援するため、ジョホール州東部に「南部ジョホール再生可能エネルギー回廊」と呼ばれる再生可能エネルギーグリッドを推奨しました。特定された太陽光発電サイトと提案された東部系統を組み合わせることで、発電施設へのコミットメント前に開発者が発電と統合を合わせて評価できるよう、接続計画が立地決定に組み込まれます。
サバ州は、オンサイト自家消費およ独立型PVカテゴリーを含むSELCO-PV SABAH 2.0を通じて異なる消費者ルートを提供しています。プロジェクトプロバイダーは、州固有のプログラムルート内で施設ベースの発電と独立型サービスの両方に対応できます。2026年9月17日、reNIKOLA Holdings子会社のreNIKOLA Gedong Solar(Sarawak)Sdn Bhdは、計画中の250 MWac施設についてSyarikat Sesco Berhadと30年間のPPAを締結しました。Syarikat Sesco BerhadはSarawak Energy Berhadの完全子会社です。サバ州の施設ベースのルートとサラワク州のユーティリティPPAは異なる商業構造を必要とし、一方では個別の消費者へのシステム納品、他方では契約された電力購入者への納品と結びつきます。
規制の枠組みと見通し
選択された管轄区域は、屋根設置型太陽光発電事業者の観点から、マレーシア半島の連邦フレームワークとサバ州の州規則を比較しています。マレーシア半島のSolar ATAP参加者は、開始から最長10年間のプログラム条件の下で運営されます。この比較は、輸出発電の価値と、開発者が太陽光発電の提案に組み込まなければならない適格性、承認、技術的義務を比較検討します。
規制比較表
| 判断要素 | マレーシア | サバ州 |
|---|---|---|
| 主管機関 | マレーシア半島担当エネルギー委員会 | サバ州エネルギー委員会 |
| 主要な規制・方針 | Solar ATAPガイドライン | SELCO-PV SABAH 2.0およびSolar Rakyat Sabahガイドライン |
| 商業的効果 | 適格性および系統容量要件に基づく消費者カテゴリー別余剰輸出クレジット | 系統輸出なしのSELCO自家消費および請負業者管理申請;別途条件付き住宅用輸出クレジット |
| 現在の政策魅力度 | 高 | 中 |
| 政策魅力度の将来方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
マレーシアの「高」評価は、国内エネルギー料金または非家庭用平均SMPに基づく適格なマレーシア半島Solar ATAP輸出クレジットを反映しています。サバ州の「中」評価は、すべての系統連系容量および5 kWpを超える独立型における非輸出型SELCOの経済性と請負業者管理申請を反映しています。Solar Rakyat Sabahは、最初の12契約年間において、運用上の制約または月次・季節的な需要変動により未使用となった住宅用余剰分に対して、最長12ヶ月のロールオーバーを伴う請求書クレジットを認めています。マレーシアの「変化なし」方向性は2026年1月1日から設定されたSolar ATAPの条件に基づき、サバ州の方向性は2024年ガイドラインに代わる2026年3月1日発行のSELCO-PV SABAH 2.0とSolar Rakyatの定められたクレジット期間に基づいており、開発者が提案の基盤とする運用ルートを提供しています。
バリューチェーンの段階
バリューチェーンは、設備製造、プロジェクト統合、運用サポートを、誰が作業を供給し、各段階がどのように収益を得るかという観点から比較しています。MIDAはマレーシアの太陽光発電エコシステムを、上流のセルおよびモジュールと下流の電気部品およびシステムインテグレーターにまたがるものとして説明しています。商業的価値は設備取引から契約されたプロジェクト納品および継続的なサービスへと移行し、各引き渡し時点で異なる能力と義務が生じます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| セルおよびモジュール製造 | LONGi Green Energy Technology Co Ltd.などのセルおよびモジュールメーカー | セルおよびモジュールの販売 | 設置前の価格およびサプライヤー納品エクスポージャー | 価格保護およびサプラヤーパフォーマンス保護措置の活用 |
| プロジェクト統合および稼働 | Solarvest Holdings Berhadなどのターンキーエンジニアリング・調達・建設・試運転(EPCC)請負業者 | EPCCプロジェクトフィー | エンジニアリング、調達、試運転義務の調整 | 設備納品および試運転責任を定められたマイルストーンに割り当て |
| 運用・保守 | Powertrackなどの太陽光発電O&Mプロバイダー | 保守、監視、交換サービスフィー | 分散した太陽光発電資産にわたるフィールドカバレッジの維持 | パフォーマンス監視と地域サービスチームの組み合わせ |
| 情報源: Mordor Intelligence | ||||
Solarvest は2025年下半期に、サプライヤーの不履行に対する返金可能なデポジットと銀行保証によって保護された、固定価格での2 GWのブランケット注文に署名したと述べました。このような保護措置は設備からプロジェクトへの引き渡し時点のエクスポージャーに対処しつつ、製造と統合を別個のサプライヤー価値の源泉として維持します。定期的な保守作業は稼働後も商業的関係を延長し、納品とフィールドサポートを組み合わせるプロバイダーがプロジェクトフィーと並行してサービス収入を追求することを可能にします。
競争環境
市場集中度
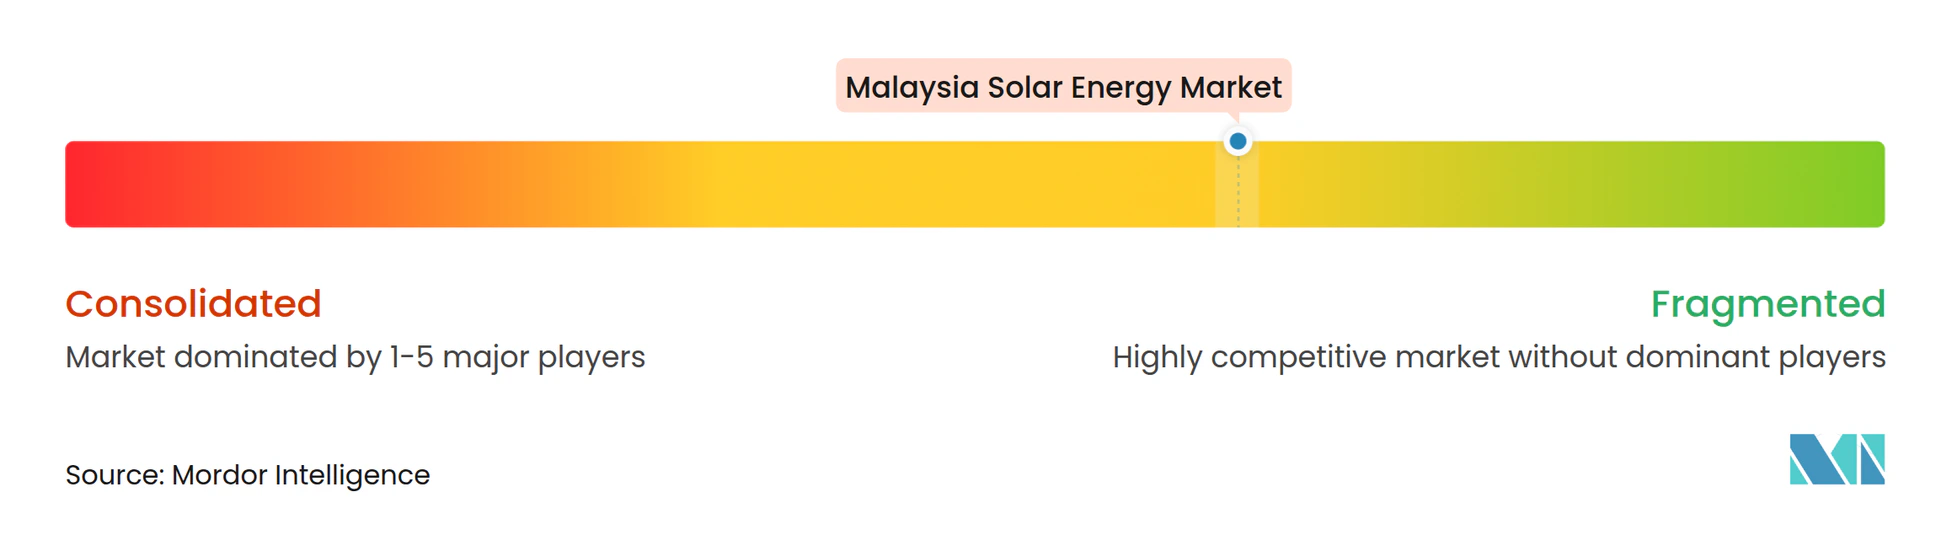
競争フィールドは、メーカー、プロジェクト請負業者、サービスプロバイダーにわたって中程度に分散しており、それぞれの役割が異なる商業的圧力にさらされています。IEA PVPSは、JA Solar Technology Co. Ltd.を、2025年に操業を縮小または製造を停止したマレーシアのPVメーカーグループに含めました。2025年10月、Solarvest Holdings Berhadの60%所有の合弁会社は、サラワク州ムカに100 MWの太陽光発電所を開発するためSarawak Energyと30年間のPPAを締結しました。このコントラストは工場のエクスポージャーと下流のプロジェクト機会を分離し、太陽光発電納品における競争力が製造拠点の維持とは異なる活動に依存する理由を示しています。
対象となるその他の企業には、TNB Engineering Corporation Sdn Bhd、Canadian Solar Inc.、Plus Xnergy Holding Sdn Bhdが含まれます。2025年8月、BM GreenTech Berhadは、間接完全子会社のPlus Xnergy Services Sdn BhdがNEFIN V Power Sdn Bhdとマレーシアにおける29.99 MWacの太陽光発電所開発の契約を締結したと発表しました。2026年7月6日、BM GreenTechは完全子会社のPlus Xnergy HoldingがNEFIN V Powerの100%を取得したと発表しました。取得した会社はCorporate Green Power Programmeの下で29.99 MWacのファームを開発する権利を保有していました。開発ビークルの所有権は、建設工事を超えて計画中のプロジェクト開発へとグループの商業的エクスポージャーを拡大します。
2026年6月、Plus Xnergy Servicesはペラ州の食品製造施設に20 MWhの自家消費型蓄電池エネルギー貯蔵システムを稼働させました。この展開は蓄電池専門サプライヤーのHyperStrongとの協力のもとで開発されました。Plus Xnergy はこれをマレーシアにおける最大規模の単一展開型自家消費蓄電池システムの一つとして発表しました。別途、サバ州の2026年3月のSabah Registered PV Investor規則は、LSS以外の太陽光発電リースおよびPPAプロバイダーに登録を義務付け、非サバ州企業を72 kWacを超える非住宅プロジェクトに限定し、登録期間を通じてサバ州地元スタッフ80%を要求しています。SaRPVI登録は、LSS以外の非サバ州の太陽光発電リースおよびPPA競合他社を72 kWacを超える非住宅プロジェクトに制限し、少なくとも80%の地元スタッフを要求するため、納品実績だけでは参入を確保できません。
マレーシア太陽エネルギー産業リーダー
-
JA Solar Technology Co. Ltd.
-
Solarvest Holdings Berhad
-
TNB Engineering Corporation Sdn Bhd
-
Canadian Solar Inc.
-
Plus Xnergy Holding Sdn Bhd
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア太陽エネルギー市場 このレポートでカバーされる企業
- First Solar Inc.
- Canadian Solar Inc.
- Plus Xnergy Holding Sdn Bhd
- TNB Engineering Corporation Sdn Bhd
- Solarvest Holdings Berhad
- JA Solar Technology Co. Ltd.
- SunPower Corporation
- Hasilwan (M) Sdn Bhd
- TS Solartech Sdn Bhd
- Ditrolic Energy
- Cypark Resources Berhad
- Samaiden Group Berhad
- Gading Kencana Sdn Bhd
- Engie Services Malaysia
- Huawei Technologies Malaysia Sdn Bhd
- JinkoSolar Holding Co Ltd.
- LONGi Green Energy Technology Co Ltd.
- Hanwha Q CELLS
- Sunview Group Berhad
- Risen Energy Co Ltd.
市場参加者にとっての主要機会
この機会は、屋根設置型自家供給、企業調達、コミュニティ供給を、それぞれが購入者の需要を新規太陽光発電プロジェクトに転換する方法によって比較しています。Solar ATAPは2026年1月1日に開始し、適格なマレーシア半島のTNB消費者にSEDA登録PVサービスプロバイダーを通じた申請ルートを提供しています。[3] 商業的な選択は、適用されるプログラム条件の中でどの消費者関係と接続体制に開発者が対応できるかです。
市場機会表
| 機会 | 今が好機な理由 | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 適格ホスト屋根設置型太陽光発電 | Solar ATAPが屋根設置型申請ルートを提供 | 家庭用および非家庭用TNB消費者 | 屋根設置型設計と登録プロバイダー申請サポートを組み合わせる | 技術評価およびSelCoまたはNEMにすでに登録している消費者の除外 | 登録PVサービスプロバイダー |
| 企業オフサイト太陽光発電供給 | PETRAが2025年8月に以前の値に対して最大40%のアクセス料金削減を発表し、企業需要の増大を見込む | マレーシア半島の企業グリーン電力消費者 | 適用されるアクセス料金と購入者コミットメントを中心に太陽光発電供給を構築する | アクセス料金は供給経済の一部として残る | Plus Xnergy Holding Sdn Bhd(BM GreenTech Berhad完全子会社)などの太陽光発電事業者 |
| 近隣コミュニティ屋根設置型供給 | CREAMの申請が2025年6月1日に開始 | マレーシア半島の近隣の登録低圧または中圧消費者 | 地元発電事業者が所有・運営する新規屋根設置型プラントと適切な購入者を集約する | 接続変電所、電力系統調査、NEDA登録、必要な合意を通じて決定される約5キロメートルの範囲 | 地元エネルギー発電事業者およびアグリゲーター |
| 情報源: Mordor Intelligence | |||||
Solar ATAPは、マレーシア半島の適格な家庭用および非家庭用TNB消費者にサービスを提供する登録PVサービスプロバイダーにとって、最も明確な近期の機会を提供しています。その申請ルートは、これらのプロバイダーを関心のある屋根設置型ホストとプログラムの提出・技術評価ステップの間に直接位置づけます。登録プロバイダーは、適格なホストの関心を自身の屋根設置型設備の申請に転換でき、近隣コミュニティ供給に必要な別途の購入者マッチングタスクを回避できます。
最近の産業開発事情 マレーシア太陽エネルギー市場
- 2026年9月:reNIKOLA Holdings子会社のreNIKOLA Gedong Solar(Sarawak)Sdn Bhdは、サラワク州における計画中の250 MWac太陽光発電施設についてSyarikat Sesco Berhadと30年間のPPAを締結しました。Syarikat Sesco BerhadはSarawak Energy Berhadの完全子会社です。
- 2026年9月:TNB Renewablesは、ケダ州クリムにおいてNextpower単軸追尾システムを使用した初の太陽光発電所を稼働させました。ERS EnergyがEPCC請負業者を務め、45 MWp DC容量および29.99 MWac AC出力容量を有します。
- 2026年7月:BM GreenTech Berhadの完全子会社Plus Xnergy Holding Sdn BhdがNEFIN V Power Sdn Bhdを取得しました。取得した会社はCGPPの下で29.99 MWacの太陽光発ファームの開発権を保有していました。
マレーシア太陽エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
マレーシア太陽エネルギー市場は、マレーシアにおける太陽光発電システムの設置済み発電容量を測定します。系統接続およびエンドユーザークラスにわたる稼働中の容量を対象とし、システムコンポーネントはそれが支援する容量内で分類されます。
対象外:太陽熱冷暖房システム、個別販売の太陽光モジュール、インバーター、架台・追尾システム、バランス・オブ・システム設備および蓄電設備、独立型蓄電容量、ならびに太陽光発電システムの運用・保守サービスは除外されます。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- 系統接続タイプ別
- 系統連系
- 系統独立
- エンドユーザー別
- 大規模電力事業用
- 商業・産業用(C&I)
- 住宅用
- コンポーネント別(定性分析)
- 太陽光発電モジュール/パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- バランス・オブ・システムおよび電気設備
- エネルギー蓄電池およびハイブリッド統合
データソース、市場規模算定、および検証
デスクリサーチ
エネルギー委員会の運用再生可能エネルギー容量更新、PETRAのLSSプログラム声明、SEDAマレーシアのSolar ATAPガイダンスなどのソースから公式の導入・政策証拠を収集し、稼働容量、調達タイミング、適格性、接続要件を確立することができます。IEA PVPSの国別更新はプログラムレベルのマレーシアPV設置データを提供し、国際機関AのマレーシアアウトルックはPV導入と系統投資のシナリオコンテキストを提供します。
企業年次報告書、ブルサ・マレーシア提出書類、投資家向け資料、信頼性の高いマレーシアのビジネス・エネルギー専門誌は、相互確認のためのプロジェクト稼働、調達、資金調達、運用動向を明確にするために活用できます。記載されたソースは例示であり網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
構造化インタビューおよびターゲットを絞ったアンケートは、マレーシアのユーティリティプロジェクト開発者、屋根設置型設置業者、設備サプライヤー、企業エネルギー購入者、系統またはプログラム専門家を対象とし、回答者は企業規模および運用・リーダーシップの役割にわたって選定されます。アナリストはこれらの議論を活用して、プロジェクト稼働、入札転換、屋根設置型採用、接続制約、セグメント割り当てに関する二次証拠を検証し、重大な矛盾についてはフォローアップ質問で調査します。直接的な証拠が入手できない場合、モデルはソースに裏付けられた範囲またはシナリオを保持し、公式容量リリース、プロジェクト記録、企業開示と照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | |
| 中位層:50% | 部門・ユニットリーダー:35% | |
| 中小規模:20% | マネージャー:50% |
市場規模算定と予測
プログラムリリースと企業開示が異なるステータス日付を使用する場合があるため、モデルは各容量項目をそのソースが文書化する日付と稼働段階に割り当てます。モデルはマレーシアの太陽光発電設置済み総容量から始まり、公式プログラム合計と稼働済みプロジェクト記録をアンカーとして稼働中容量のトップダウン推計を構築します。主要指標には、稼働に至ったLSS受賞案件、屋根設置型プログラムの登録・完了件数、系統・顧客タイプ別の報告済み設置容量、モジュールコストおよび系統接続条件が含まれます。これらは近期の追加分と開発段階に留まるプロジェクトを区別します。アナリストはプログラム記録、プロジェクト属性、企業開示から技術・グリッドタイプ・エンドユーザーシェアを導出し、選択的なプロジェクトおよびインストーラーの積み上げを全国合計と照合します。シナリオモデルは予想される稼働と屋根設置型採用を2032年まで延長し、入札納品、接続タイミング、分散型システム普及について低速・高速ケースを設け、サンプリングされたプロジェクト容量と稼働証拠がボトムアップチェックを提供し、裏付けが得られるまでギャップは範囲として残されます。マレーシアの産業・プログラム専門家が各ドライバーの貢献とタイミングをレビューし、重大な不一致はソース確認または代替シナリオ仮定を引き起こします。
データ検証と更新サイクル
稼働日が不明確な場合、プロジェクトレベルのチェックは信頼できる稼働日が文書化されるまで追加分を稼働中合計の外に保留します。アナリストは公式容量統計、プログラム受賞、稼働発表、企業提出書類、一次回答を照合し、各数値が設置済み発電容量と一貫した測定日を参照していることを確認します。独立した容量シグナルとセグメント積み上げを全国シリーズと比較し、重複プロジェクト、単位換算、タイミングシフト、異常な前年比変化は承認前に異常レビューを受けます。第二のアナリストがソースの追跡可能性、計算、境界の一貫性、説明をレビューし、第一のアナリストが指摘された差異を解決します。回答者の説明が文書証拠と矛盾する場合、または重要なプロジェクトステータスが変化した場合に再接触が行われます。データセットは年次更新され、重要な政策、入札、系統、またはプロジェクトイベント後にサイクル間で更新され、納品前に新たなレビューが行われます。
Mordor Intelligenceのマレーシア太陽エネルギー市場規模と他の公表推計との比較
公表された推計は、カウントする取引・製品および需要モデル化に使用するインプットが異なる場合があります。マレーシア太陽エネルギー市場はマレーシアにおける太陽光発電システムの設置済み発電容量を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、稼働に至ったLSS受賞案件、屋根設置型プログラムの登録・完了件数、系統・顧客タイプ別の報告済み設置容量、モジュールコストおよび系統接続条件が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.64ギガワット(2027年) | |
| 国際機関A | 17.1 GW(2030年) | 測定年が後になるため追加設置分が含まれており、公表合計はモデル化された1.5-S RE90パスウェイです。 |
| グローバルコンサルタンシーA | 29.7 GW(2035年) | 予測期間がレポートの測定年を超えた追加稼働分を含んでいます。 |
Mordor Intelligenceについては、稼働日が不明確な場合、プロジェクトレベルのチェックは信頼できる稼働日が文書化されるまで追加分を稼働中合計の外に保留します。
レポートで回答する主要設問
マレーシア太陽エネルギー市場の規模と成長見通しは?
市場は2027年の6.64ギガワットから2032年までに27.22ギガワットへと拡大し、2027年から2032年にかけて32.6%のCAGRを記録すると予測されています。
マレーシアにおける太陽エネルギー需要を牽引しているものは何ですか?
政府調達と企業PPAが中心的な牽引力です。PETRAは2026年7月にLSS6を発表し、マレーシア半島においてブミプトラ企業向けの別枠150 MWの太陽光発電割当を含む2,500 MWの太陽光発電と1,250 MWの蓄電池を設けました。
マレーシアでどの太陽光技術が設置容量をリードしていますか?
太陽光発電(PV)は2026年の太陽光発電容量の100%を占め、2027年から2032年にかけて32.6%のCAGRで成長すると予測されています。
マレーシアの太陽光産業で著名な企業はどこですか?
対象企業にはJA Solar Technology Co. Ltd.、Solarvest Holdings Berhad、TNB Engineering Corporation Sdn Bhd、Canadian Solar Inc.、Plus Xnergy Holding Sdn Bhdが含まれます。
マレーシアにおける屋根設置型太陽光発電プロジェクトの納品を遅らせる可能性があるものは何ですか?
Solar ATAPの2026年規則は、技術評価により工事が必要と判断された場合、マレーシア半島の申請者がすべての電力会社または系統所有者の系統改修費用を支払うことを義務付けています。
マレーシア各州で太陽光発電の開発ルートはどのように異なりますか?
セランゴール州では2026年6月までに70の政府建物がネット・エネルギー・メタリングに登録しました。2026年9月、reNIKOLA Gedong Solarはサラワク州における計画中の250 MWac施設についてSyarikat Sesco Berhadと30年間の電力購入契約を締結しました。