
マレーシア データセンター市場規模とシェア
Mordor Intelligenceによるマレーシア データセンター市場分析
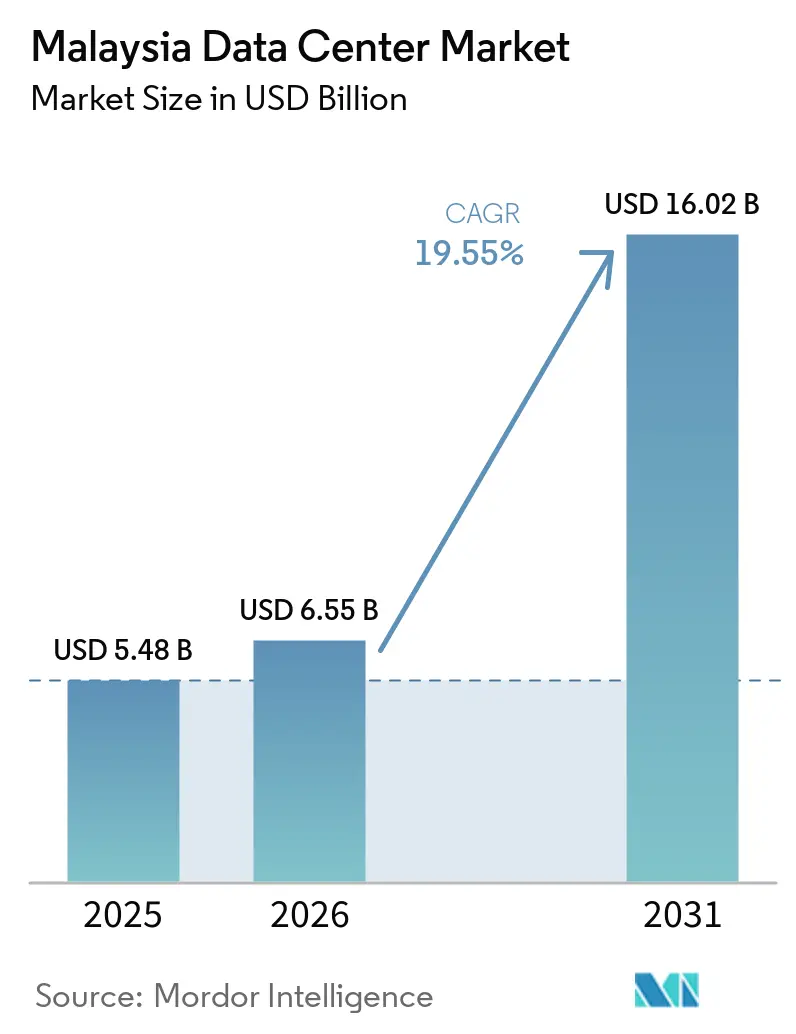
マレーシ データセンター市場規模は、2026年の6.55 ビリオン 米ドル、2027年の7.83 ビリオン 米ドルから2032年には19.32 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 19.8%を記録すると予測されています。
マレーシアのローカルクラウドキャパシティとデジタル決済活動は、規制対象データおよび継続的なトランザクションワークロードに対応する施設への需要を支えています。国際接続性がその価値提案を強化する一方、税制優遇措置はエネルギーおよび水効率の高い設計を投資経済性に関連付けています。オペレーターは、コロケーションキャパシティと再生可能エネルギー調達および水処理の取り決めを組み合わせることで、リソース実行を顧客提案に組み込むことができます。電力コストの変動と承認手続きの順序付けは、確約されたキャパシティの提供を遅らせる可能性があるため、電力と許可を早期に確保できるサプライヤーは、継続的なホスティング収益を獲得するうえで有利な立場にあります。
主要レポートのポイント
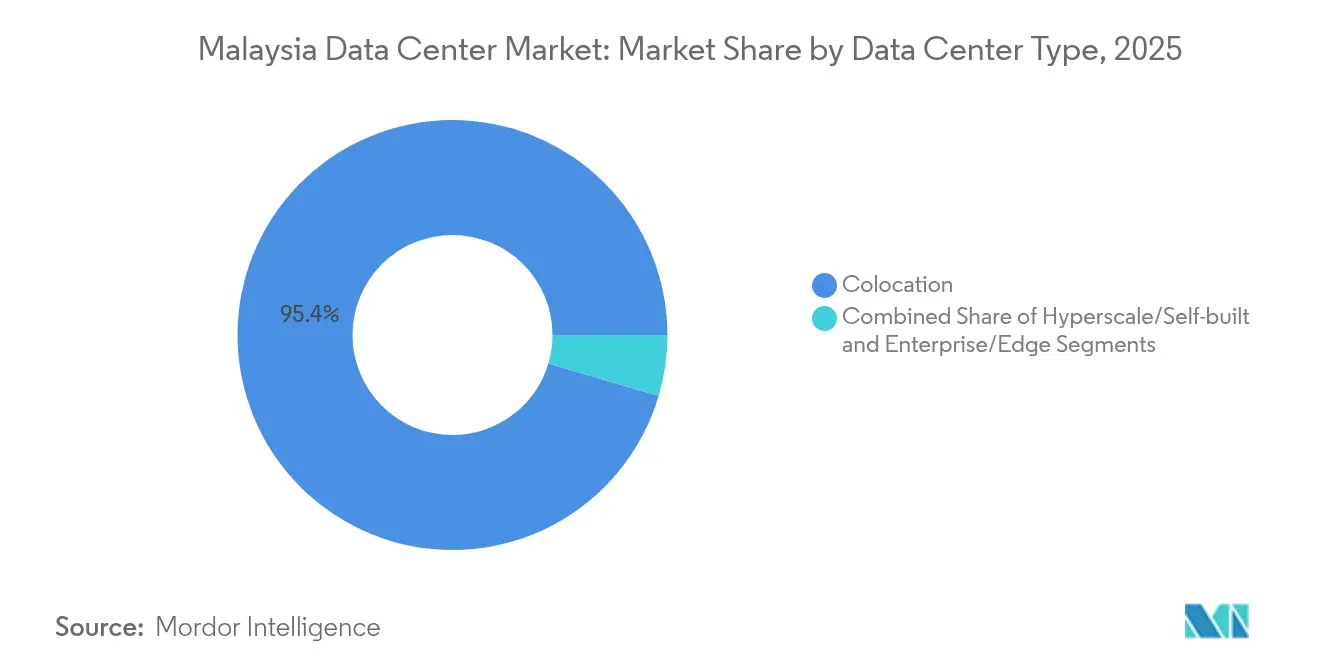
- データセンター規模別では、大型施設が2026年のマレーシア データセンー市場シェアの23.62%をリードし、中型施設は2027年から2032年にかけてCAGR 30.5%で最も速く成長すると予測されています。
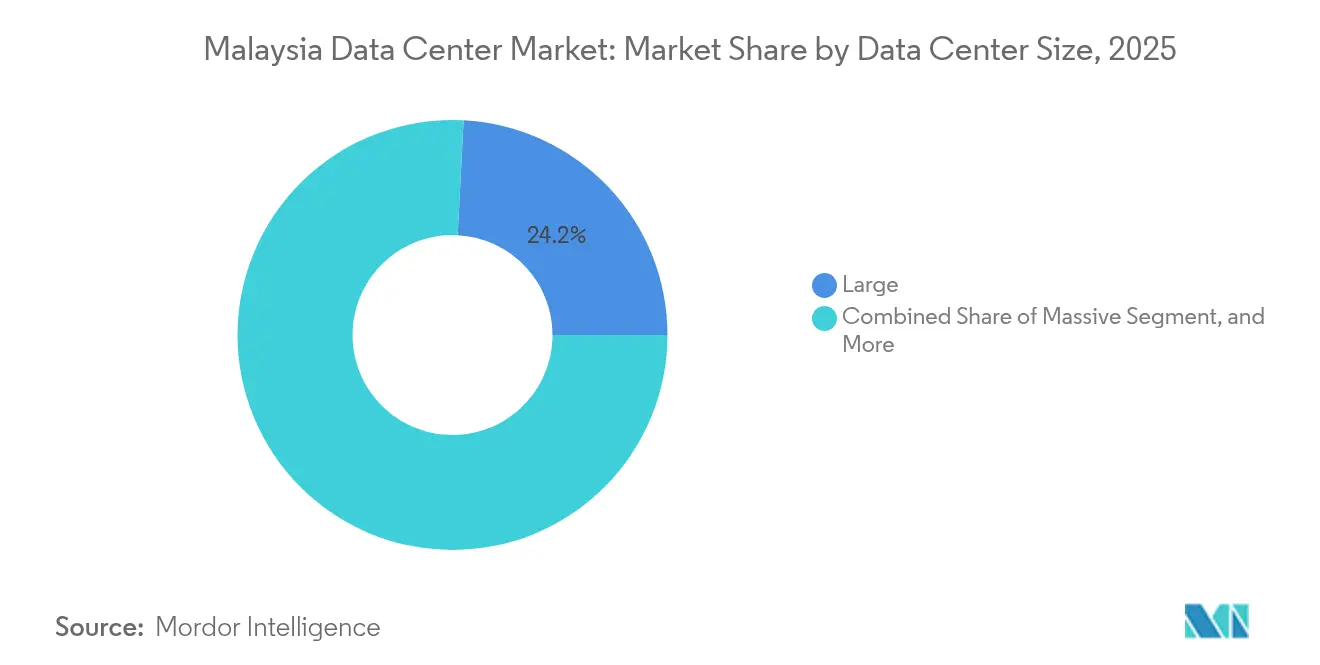
- ティア分類では、ティア3が2026年のマレーシア データセンター市場規模の81.26%のシェアを占め、2027年から2032年にかけてCAGR 34.4%で最も速く成長すると予測されています。
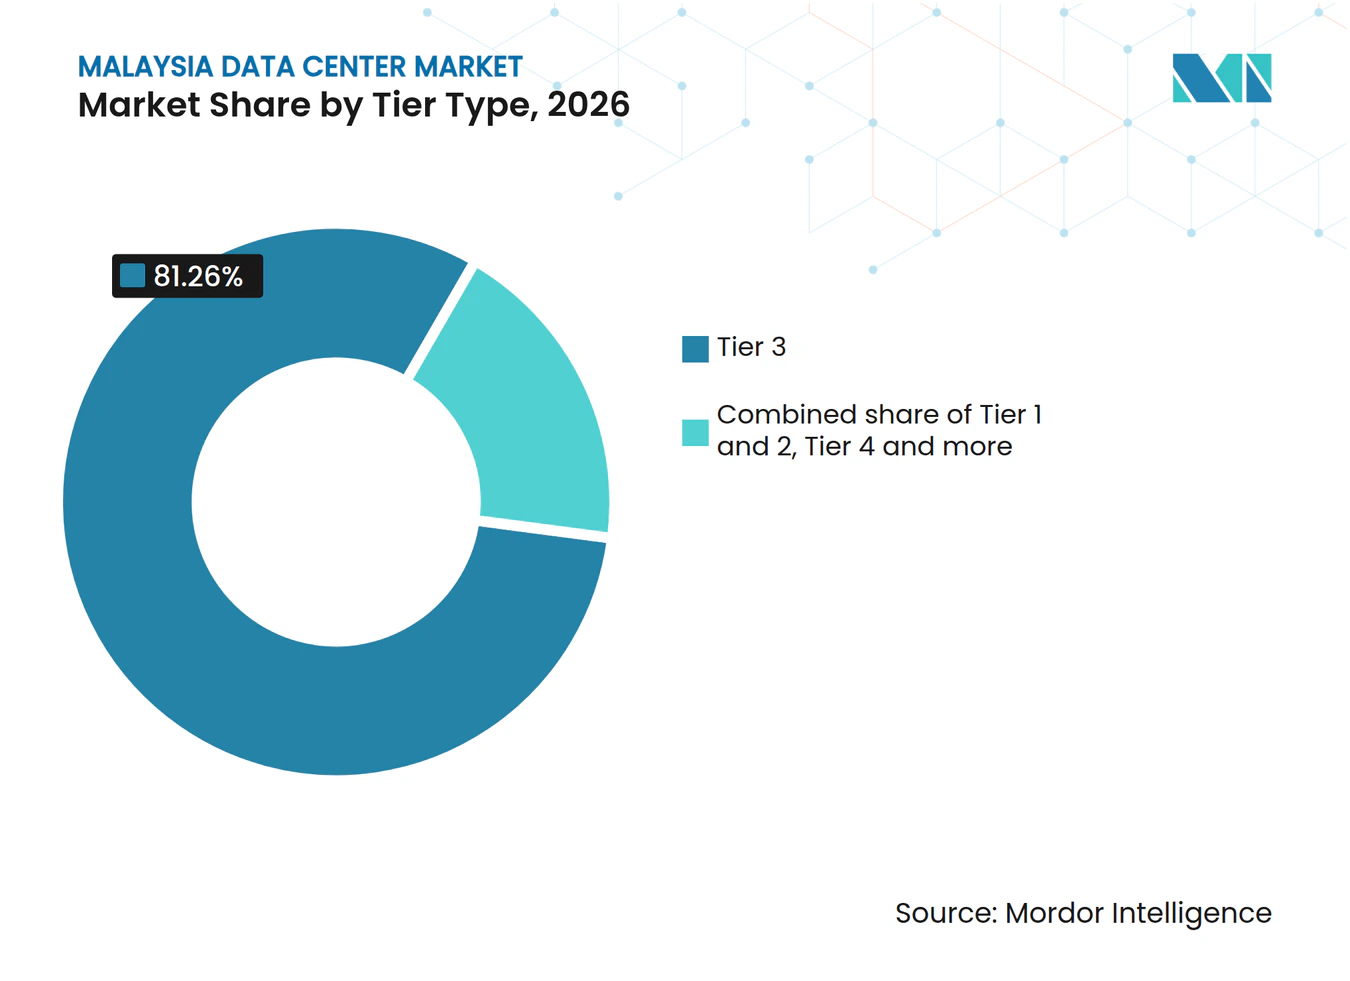
- データセンタータイプ別では、コロケーションが2026年に95.23%のシェアでリードし、ハイパースケール/自社構築施設は2027年から2032年にかけてCAGR 30.7%で最も速く成長すると予測されています。
- エンドユーザー需要はITおよびITESが2026年に31.34%のシェアでリードし、BFSIは2027年から2032年にかけてCAGR 29.7%で最も速く成長すると予測されています。
- ホットスポット別では、ジョホールバルが2026年に53.19%のシェアを占め、サイバージャヤは2027年から2032年にかけてCAGR 29.9%で最も速く成長すると予測されています。
- 地理的には、ジョホールバルが2026年に53.19%のシェアでリードし、サイバージャヤは2027年から2032年にかけてCAGR 29.9%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケールクラウド展開の増加 | +8.2% | クアラルンプール広域圏 | 中期(2〜4年) |
| フィンテックおよびeコマースのデジタル化の急増 | +5.8% | 全国 | 短期(2年以内) |
| 接続性を高める海底ケーブルの急速な陸揚げ | +4.3% | セランゴール州モリブおよびジョホール州セディリ | 中期(2〜4年) |
| グリーンICT投資に対する政府の税制優遇措置 | +3.4% | 全国 | 短期(2年以内) |
| ペナン・ジョホール産業回廊のエッジ需要 | +2.4% | ペナンおよびジョホールの産業クラスター | 長期(4年以上) |
| AIトレーニングクラスターによるキャンパス需要の拡大 | +2.2% | ジョホール州クライ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールクラウド展開の増加
ローカルで用可能なクラウドリージョンは、規制対象ワークロードのサービス拠点に関する障壁を取り除くことができます。マイクロソフトは、マレーシアにおける初のクラウドリージョンであるマレーシア ウエストを2025年5月28日に一般提供開始しました。[1] クアラルンプール広域圏のAI対応ハイパースケールインフラは3つのアベイラビリティゾーンで構成されています。2025年8月、メイバンクはASEANおよびそれ以外の地域をカバーするパートナーシップのもと、一部の戦略的システム、機能、およびデータワークロードにAzureを使用することに合意しました。マレーシア ウエストの国内データレジデンシーは、マレーシアの金融サービス規制および主権要件にとって重要である認識されました。したがって、インフラプロバイダーは、地域のキャパシティと、金融顧客がローカルクラウドサービスを利用可能にするデータレジデンシー機能を結び付けることができます。
フィンテックおよびeコマースのデジタル化の急増
トランザクション処理は、金融サービスおよびeコマース対応企業全体でデジタル化をホスティング需要へとつなげる経路を提供します。銀行および非銀行金融機関を通じた個人および加盟店によるDuitNow QRトランザクションは、2024年の15 ビリオン件から2025年には30 ビリオン件へと倍増しました。eコマーストランザクションを行うマレーシア事業所の収入は、2026年第1四半期に前年比2.8%増加しました。決済量は処理活動を示し、事業所収入は電子取引を行う企業の商業規模を示しています。より明確な機会は、より高いトランザクション数を処理する銀行および非銀行機関向けの決済処理キャパシティであり、そこでのコンピューティング需要は事業所収入の金銭的価値ではなく処理量に連動します。
接続性を高める海底ケーブルの急速な陸揚げ
揚げインフラが複数のネットワークプロバイダーをサポートする場合、国際接続性はマレーシアでのワークロードホスティングの商業的根拠を強化します。2025年9月、TM Globalはセランゴール州モリブに最大3つの海底ケーブルシステムをサポートできるオープンケーブル陸揚げ局を完成させました。オープンな相互接続施設は、接続プロバイダーにトラフィックを交換するための共有ポイントを提供し、国内ホスティング周辺のネットワークオプションを拡大します。TM Globalはまた、ジョホール州セディリでのアジアリンクケーブルの陸揚げを報告しており、サービスは2027年に予定されています。この区別により、完成した陸揚げインフラと使用可能なケーブルサービスは、キャパシティ決定における別々のマイルストーンとなります。新しいケーブルに依存するホスティング提案は、顧客サービスのコミットメントをその後のネットワークマイルストーンに合わせる必要があります。
グリーンICT投資に対する政府の税制優遇措置
税制適格性は、効率的なデータセンター設計にリソース消費削減を超え商業的役割を与えます。マレーシアのデジタルエコシステム加速(DESAC)スキームは、エネルギーおよび水効率機器と再生可能エネルギーを採用する適格オペレーターに税制優遇措置を提供します。マレーシア投資開発庁(MIDA)は2027年12月31日まで申請を受け付け、地域経済との連携および持続可能性基準への準拠を評価します。開発者にとって、その条件付き構造は機器の選択を持続可能性を後付けとして扱うのではなく、投資ケースと結び付けます。また、適格な設計と申請スケジュールをプロジェクトが技術的な構成を確定する前に関連付けます。その結果生じる需要機会は、効率性の主張をスキームの条件から切り離すのではなく、スキームの条件を共に満たす機器とプロジェクト提案を優遇します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電力料金の高い変動性 | -2.7% | マレー半島のデータセンタークラスター | 短期(2年以内) |
| ティア3/ティア4の長い承認サイクル | -1.9% | 全国 | 中期(2〜4年) |
| マレーシアにおける低炭素電力PPAの不足 | -1.2% | マレー半島のデータセンタークラスター | 長期(4年以上) |
| 認定アップタイム資格エンジニアの不足 | -0.7% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力料金の高い変動性
電力価格の変動は、発電コストが毎月変動する可能性がある場合、追加のホスティングキャパシティを正当化するために必要な収益を複雑にします。マレー半島では、自動燃料調整が燃料価格およびその他の発電コストを反映して毎月発電料金を変更します。テナガ・ナショナル・ベルハド(TNB)は、電力消費者が2025年8月から2026年4月までの9か月連続でリベートを受け取り、その後2026年5月から割増料金が適用されたと述べました。この逆転は、有利な調整がオペレーターの将来の電力コストの固定前提として安全に使用できない理由を示しています。固定ホスティング価格を提供する施設は、商業条件が電力料金の変化に対処しない限り、リスクにさらされ続けます。この未解決のリスクは、追加キャパシティをコミットするための収益閾値を引き上げる可能性があります。
ティア3/ティア4の長い承認サイクル
プロジェクト投資承認は、計画されたデータセンターキャパシティがいつ商業的に使用可能になるかを確定しません。マレーシアでは、プロジェクトが連邦承認後に州の計画承認を待つ場合や、計画承認を取得しながらユーティリティ接続が延期される場合があります。これらの別々の意思決定ポイントは、投資許可と作業負荷提供の準備の間のギャップに開発者をさらします。ティア3およびティア4の開発では、このシーケンスが意図された施設仕様とともに納期リスクを生み出します。残りの承認と接続が解決される前に建設費を確約すると、まだホスティング収益を得られないキャパシティに資本が縛られる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
段階的なコミッショニングと電力帯域が施設選択を形成大型施設は2026年のマレーシア データセンター市場規模の23.62%のシェアを占めました。テレコム マレーシアとNxeraの合弁会社であるTM Nxeraは、2026年4月にイスカンダル プトゥリキャンパスの最初の建物の構造フレームワークを完成させ、第1フェーズの運用は2026年下半期を目標としています。キャンパスは最大200 MWまでスケールアップするよう設計されており、機械・電気設備の設置、システム統合、およびコミッショニングが構造マイルストーンに続きます。このシーケンスは、購入者の展開日をキャンパスの200 MW設計上限ではなく、第1フェーズのコミッショニングに結び付けます。
中型施設は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 30.5%と予測されています。PLANマレーシアの2024年計画ガイドラインは、中型施設を5 MVA超から25 MVA以下と定義し、12 MVAのインフィナクシス サイバージャヤを特定しました。このプロジェクトは2025年に完成する予定であり、サイム ダービー プロパティはその後同年の完成を報告しました。このガイドラインは、12 MVAのインフィナクシスプロジェクトをサイバージャヤの商業計画ゾーンに位置付け、商業地域における中型施設の立地経路を示しています。



ティアタイプ別:
AIの活用と障害保護が異なる価値提案を定義ティア3は2026年のマレーシア データセンター市場シェアの81.26%を占め、2027年から2032年にかけてCAGR 34.4%と予測される最も速く成長するセグメントです。2025年、テレコム マレーシアは、アップタイム ティアIIIデータセンターがAIワークロードをサポートし、AIソリューションの開発と展開のためにローカルホストのGPUインフラを提供していると述べました。この運用例は、施設仕様をコンピューティングキャパシティを必要とするアプリケーションに結び付け、実装されたAIエコシステム内でのティアの役割を示しています。同様のワークロードを追求するオペレーターは、テレコム マレーシアが2025年に説明した組み合わせであるティアIIIの耐障害性とローカルホストのGPUインフラを組み合わせることができます。
ティア1および2セグメントは縮小すると予測されています。アップタイム インスティテュートは、ティアIをオフィスITおよびそれ以上のための基本キャパシティとして説明し、ティアIIは冗長な電力および冷却コンポーネントを追加しながらも予期しないシャットダウンへのリスクを残すとしています。ティア4は独立した物理的に隔離された冗長システムを使用するため、機器または配電経路の障害がIT運用に影響を与えません。ただし、冗長コンポーネントまたは経路のメンテナンスシャットダウンは、別の障害が発生した場合に中断リスクを高める可能性があります。ティアIIの予期しないシャットダウンへのリスクは、中断を許容できないワークロードへの適合性を弱め、これは予測される縮小と一致する技術的な理由です。

データセンタータイプ別:
コロケーョンの規模がハイパースケールのフィットアウト要件を満たすコロケーションは最大のセグメントであり、2026年の業界の95.23%を占めました。2026年8月、コロケーションプロバイダーのST テレメディア グローバル データセンターズは、イスカンダル プトゥリのSTT ジョホールにおいて最大166 MWのITロードの計画キャパシティを説明しました。[2] その計画規模は、見込み顧客に大規模なコンピューティング要件を満たすオペレーター主導の経路を提供し、プロバイダーがキャンパス計画を提供可能なキャパシティブロックに変換する責任を負います。したがって、商業的な課題は、顧客のコミットメントを完成したキャパシティブロックと一致させ、開発エンベロープが完全な計画ロードをすぐに利用可能として扱うことなく拡をサポートできるようにすることです。
ハイパースケール/自社構築施設は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 30.7%と予測されています。2025年10月、グーグルの関連会社であるパール コンピューティング マレーシアは、セランゴール州エルミナ ビジネスパークのハイパースケールデータセンターの機械・電気フィットアウト契約をIJM コンストラクションに発注しました。パールは施設を開発者のサイム ダービー プロパティからリースしています。このフィットアウト発注は、ハイパースケール顧客が施設工事を発注しながら別の会社が基礎となる不動産を供給する商業経路を示しています。フィットアウト請負業者の開口部はリース建物内の指定された技術環境であり、それらの工事の完成がハイパースケール顧客の展開の前提条件となります。
エンドユーザー別:
テクノロジーサービスと継続的な決済処理が異なる需要を支えるITおよびITESは最大のセグメントであり、2026年の業界の31.34%を占めました。データ処理およびホスティングを含むマレーシアのコンピュータプログラミング、コンサルタント、情報および関連活動産業は、2025年に17.9%の粗付加価値成長を記録しました。SCICOMは、クアラルンプールおよびサイバージャヤに拠点を置き、テノロジーを活用した顧客および事業運営サービスを提供しています。2025年5月、マイクロソフトは国内データレジデンシーと低レイテンシーを備えたハイパースケールクラウドリージョンであるマレーシア ウエストを使用する顧客としてSCICOMを挙げました。産業の拡大とSCICOMによるマレーシア ウエストの利用は、ITおよびITES活動をローカルクラウド消費に結び付け、この例の施設需要をマイクロソフトのクラウドプラットフォームを通じて導いています。
BFSIは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 29.7%と予測されています。マレーシア国立銀行は2025年10月、国内リアルタイムグロス決済システムの社内強化版であるRENTAS+を開始しました。[3] 最新のクラウドテクノロジーを使用して構築されたこの強化版は、年365日24時間の継続的な銀行間資金移動と決済を可能にします。継続的な決済ワークロードを実行する金融機関にとって、計的なメンテナンスは機器管理タスクと同時に可用性テストとなります。その継続性を維持できない施設は、インフラのメンテナンスと中断のない銀行間決済のどちらかを選択することを余儀なくされます。
ホットスポット別:
建設プログラムと買収がキャパシティオプションを拡大ジョホールバルは最大のセグメントであり、2026年の業界の53.19%を占めました。2026年2月、レイトン アジアはジョホールバルのデータセンターの主要工事契約を受注しました。このプロジェクトは6棟のコロケーション建物にわたって最大57.6 MWの重要なITおよびネットワークキャパシティを提供する計画であり、完成は2028年に予定されています。Open DCのジョホールバル シティセンター JB1は、2025年末時点で最大20 MWの電力キャパシティに対して約1 MWのITロードを有しており、その施設に余裕があることを示しています。したがって、6棟の建設プログラムは、2028年に納期が予定されているより大きな近期のサプライヤー機会です。
サイバージャヤは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 29.9%予測されています。2026年6月、デジタル リアルティは、サイバージャヤに新たに取得した目的建設型KUL11データセンターが15 MWのITキャパシティを有し、AIおよびハイパフォーマンスコンピューティングワークロード向けに設計されていると述べました。この施設はエネルギーおよび水効率の高い設計原則を取り入れています。この買収により、KUL10から約500メートルの場所にキャパシティが追加され、デジタル リアルティの既存のサイバージャヤでのプレゼンスが拡大します。
地理的分析
ジョホールバル データセンター市場
ジョホールバルは2026年のマレーシア データセンター市場規模の53.19%のシェアを占めました。AirTrunkのJHB1は同市のハイパースケールキャンパスです。その総キャパシティは複数の多様な建物にわたって150 MW以上です。オペレーターはJHB1をジョホールバルの国際接続性のために位置付けています。
サイバージャヤ データセンター市場
サイバージャヤは最も速く成長する地域であり、2027年から2032年にかけてCAGR 29.9%と予測されています。2026年2月、AIMSはサイバービュから計画中のAIおよびハイパースケールデータセンター用に約10エーカーを取得しました。キャパシティは最終的なエンジニアリング確認を条件として最大200 MWが計画されており、完成は2027年に予定されています。土地の所有は提案に物理的な基盤を与え、エンジニアリング確認が最終キャパシティを決定し、発表された2027年の完成スケジュールがハイパースケール顧客がいつ利用できるかを定義します。
クアラルンプールはエクイニクスの2025年5月の拡張により450キャビネットを獲得し、ペナンのOpen DC PE2は2025年4月にバヤン レパス テクノロジーパークで低レイテンシー接続とハイパフォーマンスコンピューティングをサポートして運用を開始しました。クランバレーでは、エコワールドの子会社であるクアンタム アルファの2025年2月の合意により、エコ ビジネスパーク V(EBP V)の別の約92.44エーカーの区画にパール コンピューティングの仕様に基づいてシェルおよび関連構造物を建設・リースすることが定められています。イスカンダル プトゥリの計画中のSTT ジョホールキャンパスは、2026年8月にその開発資金として最大1.37 ビリオン 米ドルのグリーンファイナンスを確保しました。ブキット ジャリルのAI対応施設コラボレーションは、マレーシアン リソーシズ コーポレーション ベルハド(MRCB)によって2026年6月に発表されました。購入者は完成したホスティングの追加と建設・資金調達の機会を区別し、発表されたプロジェクトをすぐに利用可能なキャパシティとして扱うコミットメントを避けることができます。
規制の枠組みと見通し
選択された管轄区域の比較は、デジタルエコシステム加速(DESAC)税制優遇措置を求める開発者の観点から、マレーシアの国家的枠組みとジョホールの追加的な州監督をカバーしています。計画ガイダンスは、新規エリアまたは既存建物において1 MVAを超える開発を処理する当局の共通参照を提供します。2027年12月31日までに受け付けられたDESAC申請については、対象組織は設計エネルギー、炭素、および水性能を申告し、実際の水使用効率(WUE)を毎年開示する必要があります。したがって、開発者は国家的なインセンティブ適格性と、提案されたサイトおよび施設が地域審査基準を満たすかどうかの別個の評価を結び付ける必要があります。
規制テーブル
| 決定要因 | マレーシア | ジョホール |
|---|---|---|
| 主要機関 | DESAC申請のためのMIDA;州および地方計画当局 | ジョホール州政府の専用提案審査評議会 |
| 主要な手段または方向性 | 国家計画参照およびDESAC持続可能性条件 | グリーンテクノロジーを使用した水効率の高いティア3およびティア4施設に対する報告された歓迎基準を含む提案審査 |
| 商業的効果 | 対象申請者のインセンティブ適格性および実際のWUE年次開示 | 記載されたティアおよびリソース基準に対してスクリーニングされた提案 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
国家の中程度の評価は、測定可能な設計申告と年次水性能報告を条件とするインセンティブ経路を反映しています。ジョホールの中程度の評価は、評議会の審査とともに、グリーンテクノロジーを使用した水効率の高いティア3およびティア4施設に対する報告された歓迎を反映しています。既存のDESACガイダンスは、2.2 m3/MWh以下の設計WUEを推奨し、設計ベースラインから10年間にわたる実際のWUE年次開示と2.0 m3/MWh以下への取り組みを要求しています。2026年9月、マレーシアの投資貿易産業省(MITI)は、エネルギー委員会と国家水サービス委員会によって開発されているエネルギーおよび水の枠組みを報告し、全国およびジョホールでの強化評価を支持しました。
バリューチェーンの段階
バリューチェーンは、重要インフラ、施設建設、および継続的なホスティングサービスからのサプライヤー収益を比較します。バーティブは2026年7月、アジア全域の顧客にサービスを提供するため、ジョホール州セナイに製造、組立、および立会試験のための施設を開設しました。ガムダ エンジニアリング スンディリアン ベルハドとIJM コンストラクション スンディリアン ベルハドは2025年8月にマレーシアのデータセンター建設契約を受注しました。機器の納品、完成した建設、および使用可能なホスティング環境は異なる商業的コミットメントを表すため、これらの活動は異なる収益機会を生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 重要な電力および熱インフラの供給 | バーティブなどのインフラメーカー | 機器販売 | 意図されたコンピューティングロードのための組立品の検証 | サイト展開前の組立品の立会試験 |
| 施設建設 | ガムダ エンジニアリング スンディリアン ベルハド、IJM コンストラクション スンディリアン ベルハドなどの建設請負業者 | 建設契約収益 | 建物の引き渡しとインフラの準備状況の整合 | 機器の受け入れと建設マイルストーンの調整 |
| コロケーションと相互接続 | エクイニクス、AirTrunk、デジタル リアルティなどのデータセンターオペレーター | ホスティングおよび相互接続サービス料 | 完成したスペースを接続された顧客キャパシティに変換 | 施設の準備とネットワークプロバイダーへのアクセスの組み合わせ |
| 情報源: Mordor Intelligence | ||||
物理的な準備と顧客接続の間の引き渡しは、上流のプロジェクト収益が継続的なオペレーター収入になるかどうかを決定します。エクイニクスのマレーシアサービスはコロケーションと相接続を組み合わせており、デジタル リアルティのサイバージャヤキャンパスはクラウドおよびネットワークサービスプロバイダーへのアクセスを提供しています。オペレーターにとって、完成した建物を受け入れることは商業的タスクの一部しか解決しません。なぜなら、サービス収益を得るには、ホストされたワークロードを使用可能にするインフラと接続も必要だからです。
競合環境
市場集中度
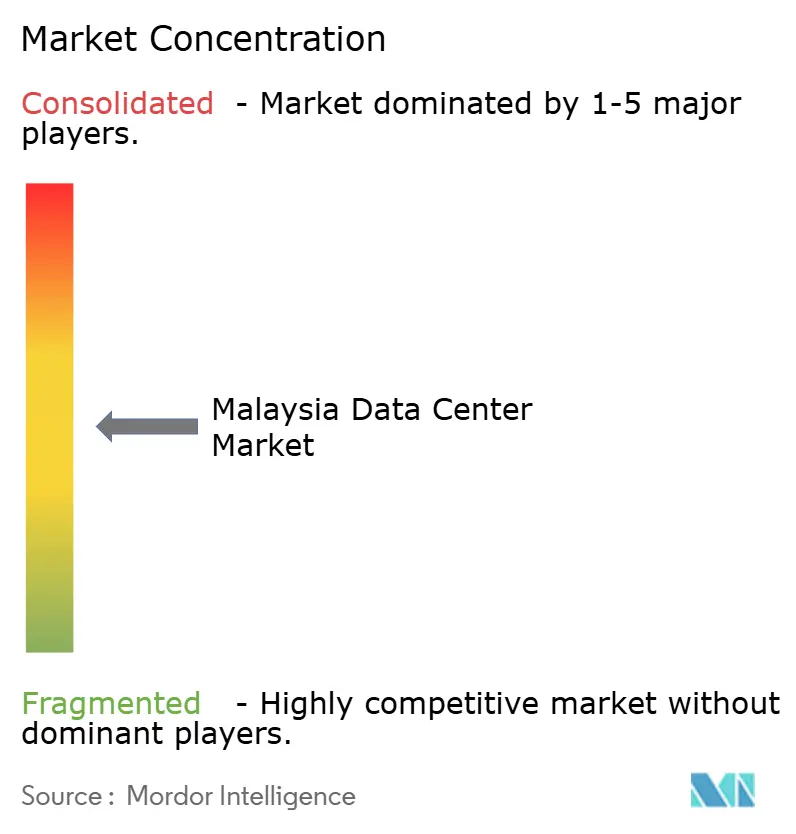
ハイパースケールインフラ建設業者と電気請負業者は異なる競合的役割を占めています。シンガポールに本社を置くハイパースケール建設業者であるBridge Data Centres(WinTriX DC Group)は、2025年3月にマレーシア、タイ、およびアジア太平洋地域全体の開発のための銀行融資を確保しました。2026年10月12日、MN Holdings Bhdは、完全子会社のMN パワー トランスミッションがマレー半島中部のデータセンター開発のために2つの高圧電力施設を建設する契約を受注したと述べました。DayOne Data Centers Limitedは2025年6月11日、ジョホール・シンガポール特別経済区の開発のためのマルチカレンシーファイナンスを完了し、開発者の資コミットメントがインフラスペシャリストによって供給される契約電気工事とどのように異なるかを示しています。
K2 Strategic(Kuok Group)は、K2 ストラテジック インフラストラクチャー マレーシアを通じて、2025年5月にサンウェイ コンストラクションにジョホールデータセンターの最終フェーズ工事を発注し、完成は当初2026年3月を目標としていました。AirTrunk Operating Pty Ltd.は2026年4月30日、イスカンダル プトゥリのJHB3/JHB4計画を発表し、4つのマレーシアキャンパスにわたって700 MW以上に向けて280 MW以上のITロードを追加します。2026年6月4日、DayOneはTNB リニューアブルズおよびTNB パワー ジェネレーションとエネルギー契約を締結し、約1.5 GWpの太陽光キャパシティと2.2 GWhのバッテリーストレージをカバーしました。これらの契約は企業再生可能エネルギー供給スキーム(CRESS)を使用し、再生可能エネルギー開発者からの直接グリーン電力調達を可能にします。AirTrunkの計画されたキャパシティ拡張とDayOneの再生可能エネルギー調達は、建設およびエネルギーの取引相手に異なる納品要求をもたらします。
DayOneのケンパス水処理の取り決めは、ホスティングキャパシティを超えてリソース管理にまで及ぶ競争を示しています。2026年8月、DayOneはジョホール スペシャル ウォーターとの合意のもと、ケンパスデータセンターのためにスンガイ テブラウの原水を取水・処理していました。州営の取引相手が原水を供給し、DayOneが施設のための処理を行います。2026年10月13日、ジョホールのムントゥリ ブサールは、州が水効率とグリーンテクノロジーを優先するティア3およびティア4施設のみを歓迎すると述べました。この声明は、DayOneのケンパス合意に基づく原水処理の責任とは別に、新規提案に対する水効率と施設ティアの優先事項を示しています。
マレーシア データセンター産業のリーダー
-
Bridge Data Centres (WinTriX DC Group)
-
MN Holdings Bhd (in partnership with Shanghai DC-Science Co Ltd.)
-
DayOne Data Centers Limited
-
K2 Strategic (Kuok Group)
-
AirTrunk Operating Pty Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア データセンター市場 このレポートでカバーされる企業
- Bridge Data Centres (WinTriX DC Group)
- MN Holdings Bhd (in partnership with Shanghai DC-Science Co Ltd.)
- DayOne Data Centers Limited
- K2 Strategic (Kuok Group)
- AirTrunk Operating Pty Ltd.
- AIMS Data Centre Sdn. Bhd. (DigitalBridge Group, Inc.)
- Telekom Malaysia Berhad
- NTT DATA, Inc.
- CSF Group
- Alibaba Cloud
- Keppel Data Centres
- Open DC Sdn Bhd
- SAP SE
- Vantage Data Centers
- Telstra Group Limited
最近の産業開発事情 マレーシア データセンター市場
- 2026年8月:ガムダ ベルハドの完全子会社であるガムダ エンジニアリング スンディリアン ベルハドは、ネグリ センビラン州ポート ディクソンに2つのハイパースケールデータセンターを建設する契約を受注しました。
- 2026年8月:ST テレメディア グローバル データセンターズは、ジョホール州ヌサ チェムルラン工業団地のSTT ジョホールキャンパスを開発するために最大1.37 ビリオン 米ドルのグリーンファイナンスを確保しました。
- 2026年6月:デジタル リアルティは、1.5 MWのITキャパシティを持つ稼働中のKUL10施設を中核とするサイバージャヤでのマレーシアプラットフォームの立ち上げを発表しました。
調査範囲と方法論
セグメンテーション概要
| 大型 |
| 超大型 |
| 中型 |
| メガ |
| 小型 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 未利用 | |
| 利用済み | リテールコロケーション | |
| ホールセールコロケーション | ||
| BFSI |
| ITおよびITES |
| eコマース |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| テレコム |
| その他のエンドユーザー |
| クアラルンプール |
| サイバージャヤ |
| ジョホールバル |
| マレーシアその他地域 |
| データセンター規模別 | 大型 | ||
| 超大型 | |||
| 中型 | |||
| メガ | |||
| 小型 | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 未利用 | ||
| 利用済み | リテールコロケーション | ||
| ホールセールコロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| eコマース | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| テレコム | |||
| その他のエンドユーザー | |||
| ホットスポット別 | クアラルンプール | ||
| サイバージャヤ | |||
| ジョホールバル | |||
| マレーシアその他地域 | |||
市場の定義
- ITロードキャパシティ - ITロードキャパシティまたは設置キャパシティとは、設置されたラックに配置されたサーバーおよびネットワーク機器によって消費されるエネルギー量を指します。メガワット(MW)で測定されます。
- 吸収率 - データセンターキャパシティがリースアウトされた範囲を示します。例えば、100 MWのデータセンターが75 MWをリースアウトした場合、吸収率は75%となります。稼働率およびリースアウトキャパシティとも呼ばれます。
- 高床スペース - 床の上に構築された高架スペースです。元の床と高架床の間のこのギャップは、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は、適切な配線および冷却インフラの確保に役立ちます。平方フィート(ft^2)で測定されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられた高床スペースに基づいてセグメント化されています。メガデータセンター:ラック数が9,000以上またはRFS(高床スペース)が225,001平方フィート以上;超大型データセンター:ラック数が3,001〜9,000またはRFSが75,001〜225,000平方フィート;大型データセンター:ラック数が801〜3,000またはRFSが20,001〜75,000平方フィート;中型データセンター:ラック数が201〜800またはRFSが5,00120,000平方フィート;小型データセンター:ラック数が200以下またはRFSが5,000平方フィート以下。
- ティアタイプ - アップタイム インスティテュートによると、データセンターはデータセンターインフラの冗長機器の能力に基づいて4つのティアに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4に分類されます。
- コロケーションタイプ - このセグメントは、リテール、ホールセール、ハイパースケールコロケーションサービスの3つのカテゴリーに分類されます。分類は、潜在的な顧客にリースアウトされるITロードの量に基づいて行われます。リテールコロケーションサービスのリースキャパシティは250 kW未満;ホールセールコロケーションサービスのリースキャパシティは251 kWから4 MW;ハイパースケールコロケーションサービスのリースキャパシティは4 MW超。
- エンドコンシューマー - データセンター市場はB2Bベースで運営されています。BFSI、政府、クラウドオペレーター、メディアおよびエンターテインメント、eコマース、テレコム、製造業が調査対象市場の主要なエンドコンシューマーです。調査範囲には、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービスオペレーターのみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと呼ばれ、データセンターのラックに収容されるサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラックに収容された機器とサーバーが消費する電力量を定義します。キロワット(kW)で測定されます。この要素はデータセンターの設計、冷却および電力計画において重要な役割を果たします。 |
| ITロードキャパシティ | ITロードキャパシティまたは設置キャパシティとは、設置されたラックに配置されたサーバーおよびネットワーク機器によって消費されるエネルギー量を指します。メガワット(MW)で測定されます。 |
| 吸収率 | データセンターキャパシティがどれだけリースアウトされたかを示します。例えば、100 MWのデータセンターが75 MWをリースアウトした場合、吸収率は75%となります。稼働率およびリースアウトキャパシティとも呼ばれます。 |
| 高床スペース | 床の上に構築された高架スペースです。元の床と高架床の間のこのギャップは、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は、適切な配線および冷却インフラの確保に役立ちます。平方フィート/メートルで測定されます。 |
| コンピュータールームエアコンディショナー(CRAC) | データセンターのサーバールーム内の温度、空気循環、および湿度を監視・維持するために使用されるデバイスです。 |
| 通路 | ラックの列の間の開放スペースです。この開放スペースは、サーバールームの最適温度(20〜25℃)を維持するために重要です。サーバールーム内には主にホット通路とコールド通路の2つの通路があります。 |
| コールド通路 | ラックの前面が通路に面している通路です。ここでは、冷却された空気が通路に送り込まれ、ラックの前面から入って温度を維持します。 |
| ホット通路 | ラックの背面が通路に面している通路です。ここでは、ラック内の機器から放散された熱がCRACの排気口に向けられます。 |
| クリティカルロード | データセンター運営にとって稼働時間が重要なサーバーおよびその他のコンピュータ機器が含まれます。 |
| 電力使用効率(PUE) | データセンターの効率を定義する指標です。(データセンター総エネルギー消費量)÷(IT機器総エネルギー消費量)で計算されます。PUEが1.2〜1.5のデータセンターは非常に効率的とみなされ、PUEが2を超えるデータセンターは非常に非効率とみなされます。 |
| 冗長性 | 停電や機器障害の場合にIT機器が影響を受けないよう、追加コンポーネント(UPS、発電機、CRAC)を追加するシステム設計として定義されます。 |
| 無停電電源装置(UPS) | 商用電源と直列に接続され、バッテリーにエネルギーを蓄積するデバイスで、商用電源が遮断された場合でもIT機器への供給が継続されます。UPSは主にIT機器のみをサポートします。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置され、ダウンタイムを回避するための無停電電源を確保します。データセンター施設にはディーゼル発電機があり、通常、障害を防ぐために48時間分のディーゼルが施設に保管されています。 |
| N+1 | 「必要数プラス1」と呼ばれ、障害発生時のダウンタイムを回避するために利用可能な追加機器の設定を示します。データセンターは、4つのコンポーネントごとに1つの追加ユニットがある場合にN+1とみなされます。例えば、データセンターに4つのUPSシステムがある場合、N+1を達成するには追加のUPSシステムが必要です。 |
| 2N | 2つの独立した電力配電システムが展開される完全冗長設計を指します。したがって、一方の配電システムが完全に障害を起こした場合でも、もう一方のシステムがデータセンターに電力を供給し続けます。 |
| インロー冷却 | 列内のラック間に設置された冷却設計システムで、ホット通路から暖かい空気を引き込み、コールド通路に冷たい空気を供給することで温度を維持します。 |
| ティア1 | ティア分類は、データセンター施設がデータセンター運営を維持するための準備状況を決定します。データセンターは、非冗長(N)電力コンポーネント(UPS、発電機)、冷却コンポーネント、および電力配電システム(商用電力グリッドから)を持つ場合にティア1データセンターに分類されます。ティア1データセンターの稼働率は99.67%で、年間ダウンタイムは28.8時間未満です。 |
| ティア2 | データセンターは、冗長な電力および冷却コンポーネント(N+1)と単一の非冗長配電システムを持つ場合にティア2データセンターに分類されます。冗長コンポーネントには、追加の発電機、UPS、チラー、排熱機器、および燃料タンクが含まれます。ティア2データセンターの稼働率は99.74%で、年間ダウンタイムは22時間未満です。 |
| ティア3 | 冗長な電力および冷却コンポーネントと複数の電力配電システムを持つデータセンターはティア3データセンターと呼ばれます。この施設は、計画的(施設メンテナンス)および計画外(停電、冷却障害)の中断に対して耐性があります。ティア3データセンターの稼働率は99.98%で、年間ダウンタイムは1.6時間未満です。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターです。ティア4データセンターは、複数の独立した冗長電力および冷却コンポーネントと複数の電力配電経路を持ちます。すべてのIT機器はデュアル電源を持ち、あらゆる中断に対して耐障害性を持ち、中断のない運営を確保します。ティア4データセンターの稼働率は99.74%で、年間ダウンタイムは26.3分未満です。 |
| 小型データセンター | 床面積が5,000平方フィート以下、または設置可能なラック数が200以下のデータセンターは小型データセンターに分類されます。 |
| 中型データセンター | 床面積が5,001〜20,000平方フィート、または設置可能なラック数が201〜800のデータセンターは中型データセンターに分類されます。 |
| 大型データセンター | 床面積が20,001〜75,000平方フィート、または設置可能なラック数が801〜3,000のデータセンターは大型データセンターに分類されます。 |
| 超大型データセンター | 床面積が75,001〜225,000平方フィート、または設置可能なラック数が3,001〜9,000のデータセンターは超大型データセンターに分類されます。 |
| メガデータセンター | 床面積が225,001平方フィート以上、または設置可能なラック数が9,001以上のデータセンターはメガデータセンターに分類されます。 |
| リテールコロケーション | キャパシティ要件が250 kW以下の顧客を指します。これらのサービスは主に中小企業(SME)に選ばれます。 |
| ホールセールコロケーション | キャパシティ要件が250 kWから4 MWの顧客を指します。これらのサービスは主に中規模から大規模企業に選ばれます。 |
| ハイパースケールコロケーション | キャパシティ要件が4 MW超の顧客を指します。ハイパースケール需要は主に大規模クラウドプレイヤー、IT企業、BFSI、およびOTTプレイヤー(ネットフリックス、フールー、HBO+など)から生じます。 |
| モバイルデータ速度 | ユーザーがスマートフォンで体験するモバイルインターネット速度です。この速度は主にスマートフォンで使用されているキャリアテクノロジーに依存します。市場で利用可能なキャリアテクノロジーは2G、3G、4G、5Gであり、2Gが最も遅く、5Gが最も速いです。 |
| 光ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続でつなぐ、国全体に展開された光ファイバーケーブルのネットワークです。キロメートル(km)で測定されます。 |
| スマートフォン1台あたりのデータトラフィック | スマートフォンユーザーが1か月に消費する平均データ量の指標です。ギガバイト(GB)で測定されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を通じて提供されるインターネット速度です。一般的に、銅線ケーブルと光ファイバーケーブルが住宅用および商業用の両方で使用されます。ここでは、光ファイバーケーブルが銅線ケーブルよりも高速なインターネット速度を提供します。 |
| 海底ケーブル | 2か所以上の陸揚げポイントに敷設された光ファイバーケーブルです。このケーブルを通じて、世界中の国々間の通信とインターネット接続が確立されます。これらのケーブルは1点から別の点へ毎秒100〜200テラビット(Tbps)を伝送できます。 |
| カーボンフットプリント | データセンターの通常運営中に発生する二酸化炭素の量の指標です。石炭、石油・ガスが主要な発電源であるため、この電力の消費は炭素排出に寄与します。データセンターオペレーターは、施設から生じるカーボンフットプリントを削減するために再生可能エネルギー源を取り入れています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、レベルと機能を横断して選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




