
低電圧直流遮断器市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.33 十億米ドル |
| 市場規模 (2031) | 3.02 十億米ドル |
| Growth Rate (2026 - 2031) | 5.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる低電圧直流遮断器市場分析
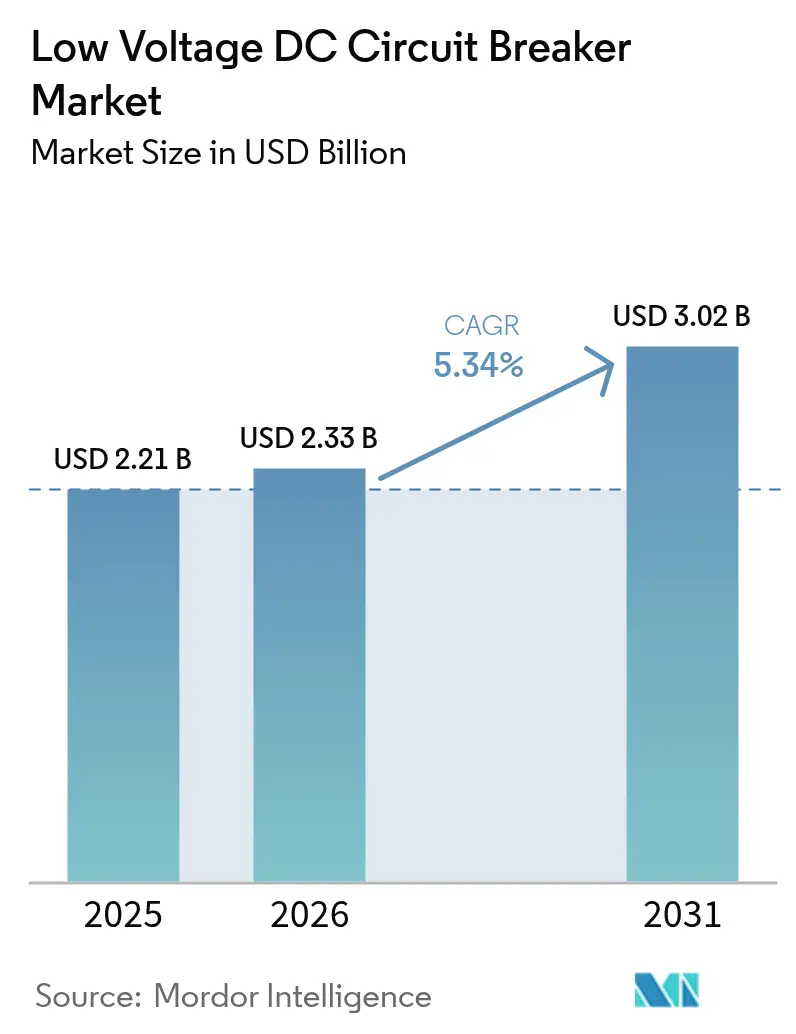
低電圧直流遮断器市場規模は2025年に22億1,000万米ドルと評価され、2026年の23億3,000万米ドルから2031年には30億2,000万米ドルに達し、予測期間(2026年~2031年)においてCAGR 5.34%で成長すると推定されています。
この着実な上昇は、再生可能エネルギー、デジタル資産、および輸送の電動化が高い電力信頼性を求める中、世界規模での交流から直流インフラへの転換を反映しています。機械式セグメントは依然として出荷量を支配していますが、萌芽期にあるソリッドステート技術は、データセンターおよび蓄電池貯蔵の需要を背景に急速に躍進しています。380~750 V直流クラスへの電圧移行が高密度アプリケーションを支え、アジア太平洋地域の産業近代化がその明確なリーダーシップ的地位を維持しています。コストプレミアムと規格の断片化は依然として逆風となっていますが、IEC 62955やUL 489Iといった規制上の義務が、特にEV充電において認証済み製品の普及を加速し続けています。従来の有力企業とアジャイルなソリッドステート専業企業による戦略的動向が、中程度に集約されたサプライヤー構造を再形成しつつあります。
主要レポートのポイント
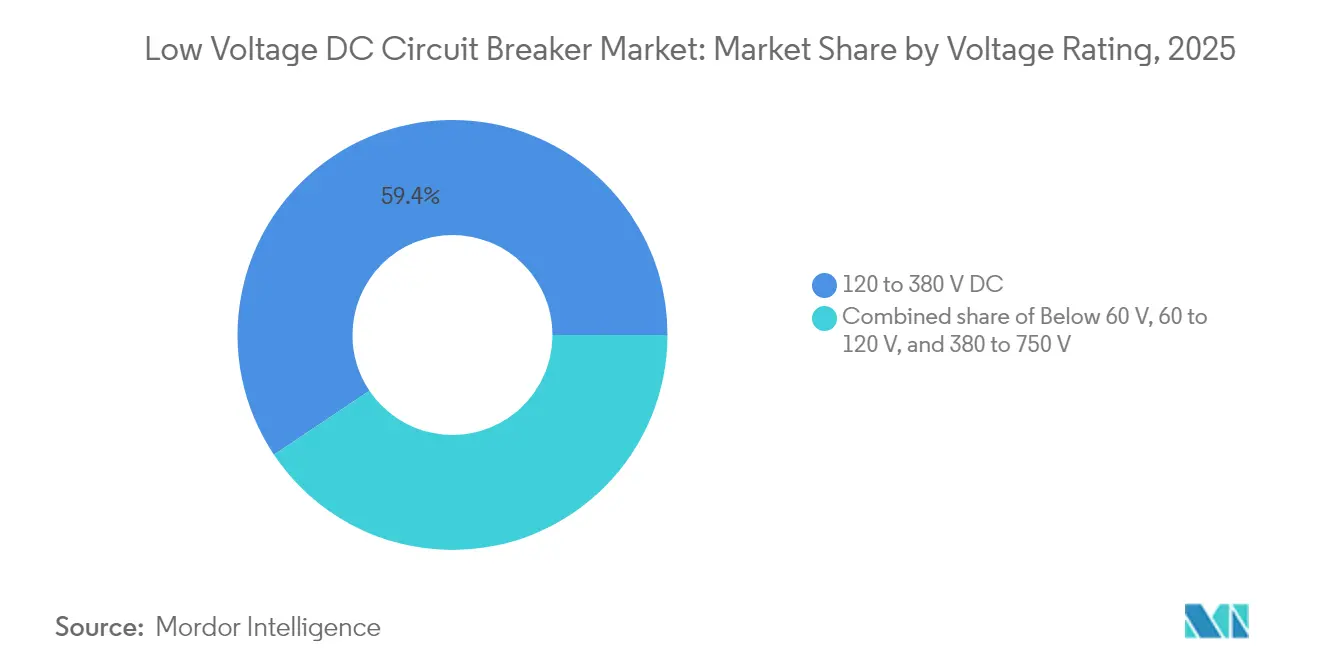
- 電圧定格別では、380~750 Vレンジは2031年までに10.65%のCAGRで拡大する見込みである一方、120~380 Vクラスは2025年の低電圧直流遮断器市場規模の59.40%を占めていました。
- 遮断メカニズム別では、ソリッドステートデバイスは2031年までに年率33.6%で成長すると予測される一方、機械式遮断器は2025年の低電圧直流遮断器市場シェアの92.75%を維持すると予測されています。
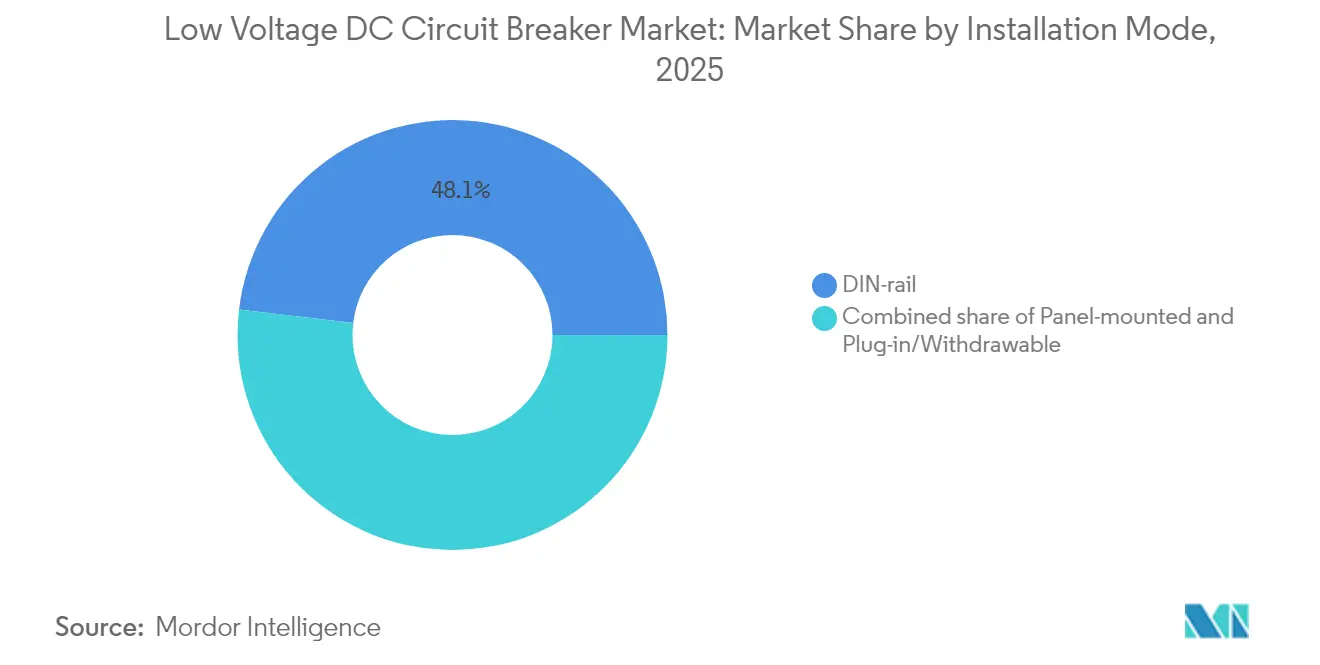
- 設置モード別では、DINレールは2025年の低電圧直流遮断器市場規模の48.10%を占め、6.42%のCAGRで成長すると予測されています。
- タイプ別では、モールドケース遮断器は2025年の低電圧直流遮断器市場規模の44.35%を占め、6.12%のCAGRで成長すると予測されています。
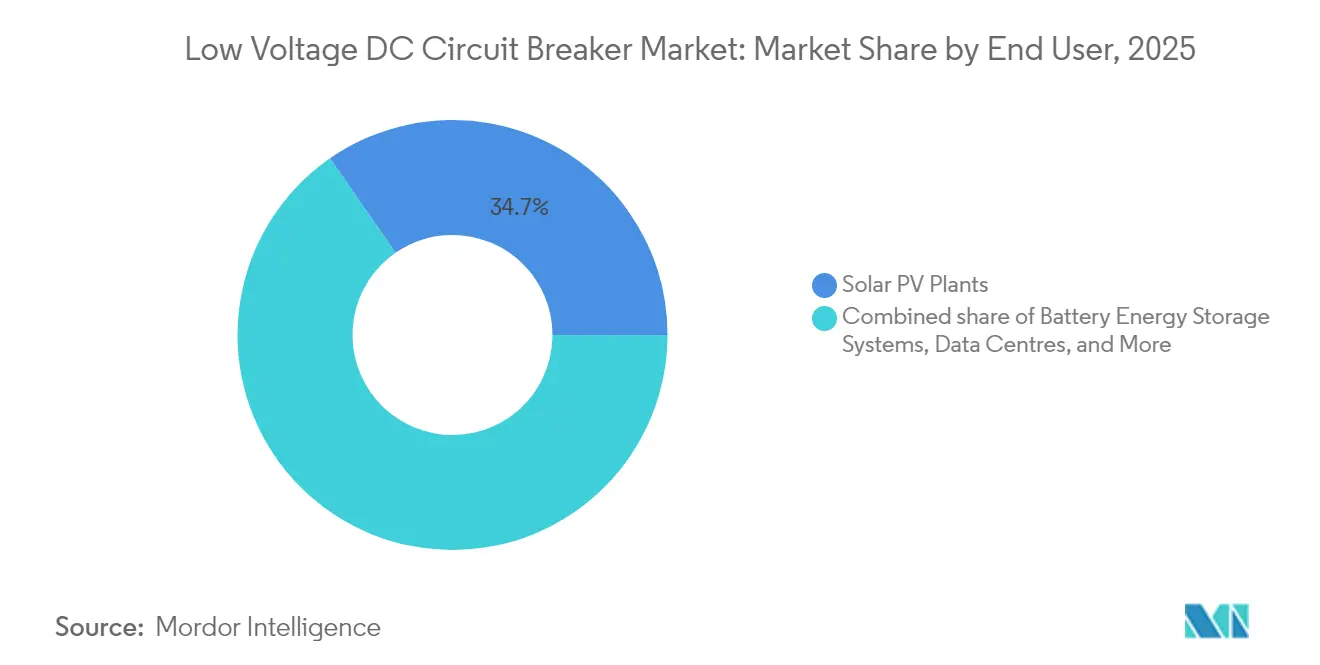
- エンドユーザー別では、蓄電池エネルギー貯蔵システムが2031年までに最速の7.61%のCAGRを記録する見込みである一方、太陽光発電所は2025年の低電圧直流遮断器市場規模の34.65%を占めていました。
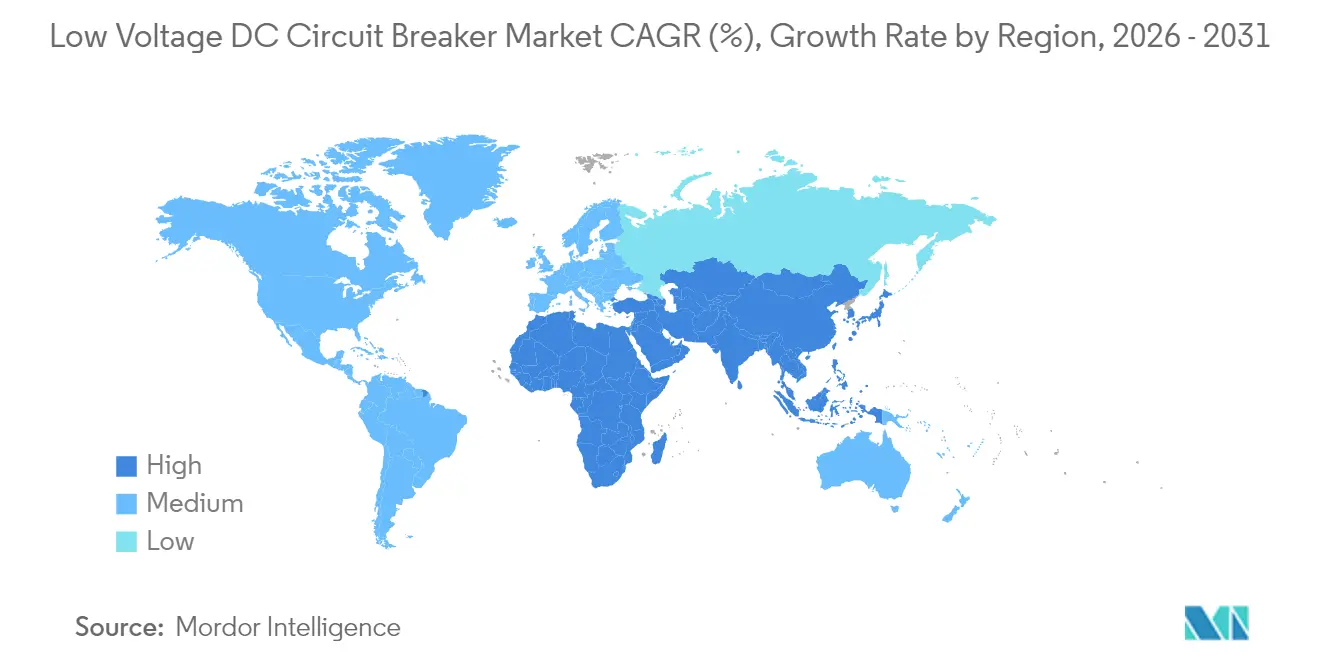
- 地域別では、アジア太平洋地域は2025年の世界売上高の42.15%を占め、2031年までに5.83%のCAGRで最速成長地域であり続けると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRの予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 再生可能エネルギー(太陽光+蓄電池)導入の急増 | +1.80% | 世界規模(アジア太平洋地域および北米に集中) | 中期(2~4年) |
| ハイパースケールデータセンターの拡大 | +1.20% | 北米および欧州連合(アジア太平洋地域に拡大中) | 短期(2年以内) |
| 鉄道・都市鉄道の直流牽引電化 | +0.90% | アジア太平洋地域が中核(欧州および中東・アフリカに波及) | 長期(4年以上) |
| 48 V直流通信および400 V商業用マイクログリッドの急速展開 | +0.70% | 世界規模(北米および欧州連合での早期採用) | 中期(2~4年) |
| IEC 62955 / UL 489I急速充電アーク故障規制義務 | +0.60% | 世界規模(規制準拠市場が主導) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー(太陽光+蓄電池)導入の急増
ユーティリティスケールの太陽光発電サイトは、共設置された蓄電池とのペアリングが増加しており、両サブシステムは直流で稼働しています。直流は交流の自然なゼロクロスがないため、これらの設備には迅速かつ確実にアークを消弧できる専用の遮断ハードウェアが必要です。無限の予測短絡電流を遮断するABBのSACE Infinitusソリッドステート遮断器は、メーカーがこの課題にどのように対処しているかを示す好例です。(1)ABB、「SACE Infinitusソリッドステート遮断器」、abb.comプエルトリコにおけるEatonの5 MW太陽光+1.1 MW蓄電池マイクログリッドは、直流保護が双方向電力フローを守るフィールドレベルの導入事例を示しています。(2)Eaton、「EatonがResilient Power Systemsを買収」、eaton.comしたがって、太陽光発電の増設と蓄電池の義務化が、低電圧直流遮断器市場における出荷量増加を支えています。
ハイパースケールデータセンターの拡大
ハイパースケール事業者は、配電バックボーンを直流にシフトすることで複数の交流から直流への変換をなくしています。ドイツの20 MWのJupiterスーパーコンピューターは、AIおよびHPC(高性能計算)施設の電力集約度の高まりを象徴しています。IEC 62443セキュリティレベル2に認証されたABBのSACE Emax 3は、このようなサイトにサイバーセキュアな電力保護を提供します。モジュール式オンサイト再生可能エネルギーの追加により直流故障管理の複雑さが増し、低電圧直流遮断器市場における高度な遮断器の調達ニーズが拡大しています。
鉄道・都市鉄道の直流牽引電化
都市鉄道および鉄道当局は、回生ブレーキとシンプルなコンバーター設計を目的として直流牽引を好みます。双方向のエネルギー回収には、遅延なく両方向の電流を遮断できる遮断器が必要です。中国およびインドでのプロジェクトが加速する中、これらは運行継続目標を達成するための堅牢な直流保護システムに対する長期的需要を固定化しています。
48 V直流通信および400 V商業用マイクログリッドの急速展開
通信事業者はI²R損失を低減するために48 Vバックアップアーキテクチャへの移行を進めており、商業ビルは太陽光アレイ、定置型蓄電池、およびEV充電器をシームレスに統合するために400 V直流バスを採用しています。ジェノヴァ大学との共通直流バス研究に関するABBのコラボレーションは、このような設備向けのソリッドステート保護を推進しています。これらの変化が低電圧直流遮断器市場の対応可能な出荷量を総体的に拡大させています。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 同等の交流遮断器に対するコストプレミアム | -1.10% | 世界規模(特に価格に敏感な新興市場) | 中期(2~4年) |
| 1 kV未満の直流規格の断片化 | -0.80% | 世界規模(採用状況に地域的差異) | 長期(4年以上) |
| 炭化ケイ素ソリッドステート遮断器の高い部品表コスト | -0.60% | 世界規模(プレミアムアプリケーションに影響) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
同等の交流遮断器に対するコストプレミアム
特殊接点合金、消弧チャンバー、および少量生産により、直流遮断器の部品表コストは交流の同等品と比べて40~60%高くなっています。この価格差は、ライフサイクルコスト削減よりも短期的なリターンに投資が紐付いているコスト敏感なセグメントにおいて、受注の停滞を招いています。
1 kV未満の直流規格の断片化
IEC 60947-2:2024は対応範囲を直流1,500 Vまで拡大していますが、試験、絶縁、および接地に関する地域コードは依然として異なります。多国籍プロジェクトでは重複認証が必要となることが多く、エンジニアリング工数が増加し、調達が遅延します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧定格別:
高電圧がプレミアムアプリケーションを牽引120~380 Vクラスの低電圧直流遮断器市場規模は2025年に59.40%を占め、大部分の通信、データセンター、および軽工業向け負荷を支えています。導体サイズを削減し充電時間を短縮するために、開発者が380~750 V直流バスを採用するにつれ、需要は徐々に上方にシフトしています。この上位電圧グループは10.65%のCAGRで成長すると予測されており、低電圧レンジを大幅に上回っています。より高い電圧は急速充電器やメガワットスケールの蓄電池をサポートし、プレミアム価格のソリッドステートデバイスの収益を押し上げています。
60 V未満の端では、通信バックアップ電源は安定した売上を維持しているものの、増分的な上昇余地は限られています。60~120 Vブラケットの住宅用屋根設置型太陽光発電は緩やかな増加を示していますが、400 Vを超えるメガワット充電アーキテクチャの急増は次の性能の水平線を指し示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


遮断メカニズム別:
ソリッドステート革命の加速機械式モデルは、コストの同等性、販売店での親しみやすさ、および確立された安全認証により、2025年の低電圧直流遮断器市場シェアの92.75%を占めていました。それにもかかわらず、ハイパースケール事業者がアークフリースイッチングと予防保全を優先するにつれ、ソリッドステートサブセットは年率33.6%の成長が見込まれています。直流1,250 Vにて2,500 Aの定格を持つ完全認証済みのABB Infinitusは、損失低減と無制限の短絡電流耐量のベンチマークを設定しています。炭化ケイ素スイッチングと機械的絶縁を組み合わせたハイブリッド版は、重要インフラ事業者にとって実用的な橋渡しを提供します。
ワイドバンドギャップ半導体の価格が下落するまで、機械式ユニットは主流の太陽光アレイおよび産業用パネルの定番であり続けます。しかし、ソフトウェア定義保護への移行により、安全性が重要なエンドマーケット全体でソリッドステートへの道は不可逆となっています。
設置モード別:
DINレールの優位性が標準化を反映DINレール遮断器は2025年の出荷量の48.10%を占め、建設業者がモジュール設計をますます好むにつれ、2031年までに6.42%のCAGRを記録すると予測されています。クイッククリップ設置とコンパクトなフットプリントが設置工数を削減します。Schneider ElectricのDINフレンドリーなMicroLogic Xは、パネル奥行きを拡大することなく高度な計量とトリップのカスタマイズを統合しています。パネルマウントアセンブリはDINの物理的限界を超える電流定格に対応し、引出し式ドロワーはオンライン保守が必要なミッションクリティカルな配電盤に不可欠です。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
タイプ別:
モールドケースの優位性がアプリケーション全体に広がるモールドケースソリューションは2025年の需要の44.35%を占め、6.12%のCAGRへの軌道に乗っています。その汎用性は、中間電流容量とコスト効率が交差する住宅、商業、および軽工業用途を橋渡ししています。EatonのPVGardシリーズは、屋根設置型および地域太陽光スキッドのための単一のモールドフレームで断路と過電流保護を組み合わせています。気中遮断器はユーティリティ地下室での大電流処理を目的として設計されており、小型モデルは住宅および通信シェルターの分岐回路に対応しています。
エンドユーザー別:
蓄電システムが太陽光の成長を上回る蓄電池エネルギー貯蔵は、系統事業者が周波数調整と容量サービス向けに4時間および8時間の蓄電池ブロックを導入するにつれ、2031年までに7.61%のCAGRを記録し、最も急成長する顧客グループになる見込みです。太陽光発電所は依然として需要の最大シェアを牽引しており、低電圧直流遮断器市場規模の34.65%を占めていますが、多くの地域が飽和枠に達しているため、その成長は比較的緩やかです。データセンター、EV急速充電、鉄道牽引、および船舶設置が二次的なユースケースを補完しており、それぞれが双方向および高速遮断に向けた仕様を押し上げています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の低電圧直流回路遮断器市場
アジア太平洋地域は2025年の世界収益の42.15%を占め、中国の太陽光発電製造能力、インドの都市鉄道拡張、および東南アジアの産業電化政策に支えられている。政府のクリーンエネルギー目標と現地化インセンティブにより、地域CAGRは約5.83%が維持されており、アジア太平洋地域は世界のサプライヤーにとって戦略的中核となっている。CHINT Electricsの2024年における8.94 ビリオン 米ドルの売上高は、この地域全体にわたるコンポーネント需要の規模の大きさを示している。
北米の低電圧直流回路遮断器市場
北米は低電圧直流回路遮断器市場において2番目に大きなシェアを保有している。バージニア州からオレゴン州にかけて広がるハイパースケールキャンパスと、インフレ抑制法などの法律が相まって、投資パイプラインを堅調に維持している。ティアIVデータセンターによるソリッドステート設計の早期採用が、地元ベンダーに先行優位をもたらしている。
欧州の低電圧直流回路遮断器市場
第3位に位置する欧州は、厳格な効率化指令と鉄道電化予算によって牽引されている。欧州ハイパフォーマンスコンピューティング共同事業体のメガワット規模のスーパーコンピューターは、高密度直流アーキテクチャに対する欧州大陸の旺盛な需要を象徴している。
中東・アフリカおよび南米の低電圧直流回路遮断器市場
南米、中東、アフリカはいまだ発展途上にあるが、マイクログリッドおよびオフグリッド再生可能エネルギーにおける強力な成長ストーリーを有している。遠隔地の鉱山キャンプや島嶼地域に電力を供給するプロジェクトでは、交流を完全に省略するケースも多く、価格水準の低下とともに直流遮断器サプライヤーにとっての足がかりが形成されつつある。

規制環境
国際規格および国内規格は、低電圧DC遮断器の設計、試験、市場アクセスにおける主要な規制上の基盤となっており、特にDCアーキテクチャがEV充電、蓄電、データセンター電力配電の分野で拡大する中でその重要性が増している。IEC 60947-2:2024(2024年9月18日発行)は、最大1,500V DCまでの遮断器に関するDC固有要件を拡大し、絶縁適合性およびDC絶縁試験に関連する更新を含んでいる。一方、これに整合する欧州採択版のEN IEC 60947-2:2025では、2026年2月28日を国内実施の期限とし、2028年2月29日までに矛盾する規格を廃止するとしている。
北米では、UL 489第14版(2025年3月7日にANSI承認)が、最大1,500V DCまで対応するモールドケース遮断器へ適用範囲を拡大し、エネルギー低減保守設定などの要件を追加しており、2027年3月7日までに完全な報告適合が求められる。家庭用および類似用途については、最大440V DC・125Aの直流遮断器を対象とするIEC 60898-3:2025/A11:2025(2025年3月7日発行)でさらにカバーされており、IEC SRD 63317:2025(2025年10月)は、LVDC産業用途に対するシステムレベルの指針を提供し、発電・蓄電・負荷のベンダー非依存な統合を支援している。
競争環境
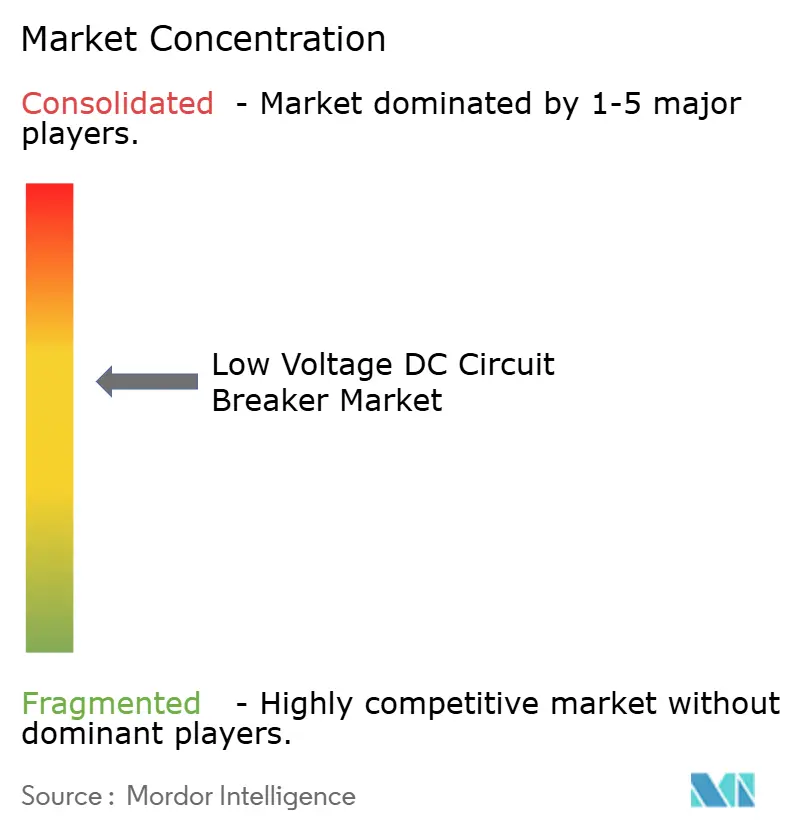
市場構造は中程度に集約されており、ABB、Schneider Electric、Siemens、およびEatonがグローバルチャネルを活用して、既存の交流カタログと並行して直流製品のクロスセルを展開しています。ABBはGamesa Electricのパワーエレクトロニクス事業を買収することで再生可能エネルギーへの事業強化を深め、サービス契約下で40 GWの導入済みベースを追加しました。Schneider Electricはソフトウェア定義保護スイートの洗練を続ける一方、Siemensはサイト導入前に直流故障挙動をシミュレートするデジタルツインを統合しています。
破壊的参入企業は、炭化ケイ素または窒化ガリウムを使用したソリッドステート設計に集中しています。その優位性はナノ秒スイッチング、アークフリー動作、および組み込み診断にありますが、スケールは依然として課題です。既存企業とスタートアップ企業のパートナーシップ(例えばEatonの2025年のResilient Power Systems買収合意)は、バリューチェーンがハイブリッドポートフォリオを軸に収斂しつつある様子を示しています。
長期的な競争優位性は、ハードウェアのみならず、認証の幅広さ、ソフトウェアエコシステム、およびライフサイクルサービスから生まれるでしょう。予測分析、サイバーセキュリティ、およびエネルギー管理APIを組み合わせるベンダーは、中核的な遮断器機能を共有することで競争力を維持しながら、コモディティ化に対するポジションを最も守りやすい立場にあります。
低電圧直流遮断器業界リーダー
ABB Ltd
Larsen & Toubro Limited
Mitsubishi Electric Corporation
Fuji Electric Co Ltd
Siemens AG
- *免責事項:主要選手の並び順不同
低電圧直流回路遮断器市場
- ABB Ltd
- Eaton Corp plc
- Schneider Electric SE
- Siemens AG
- Mitsubishi Electric Corp
- Hitachi Energy Ltd
- Rockwell Automation Inc
- Sensata Technologies PLC
- Fuji Electric Co Ltd
- Hyundai Electric & Energy Systems
- CG Power & Industrial Solutions
- Larsen & Toubro Ltd
- Entec Electric & Electronic
- Legrand SA
- Littelfuse Inc
- Mersen SA
- Blue Sea Systems
- Carling Technologies
- NOARK Electric
- Bentek Corp

市場機会と将来展望
近い将来の主要な空白領域は、データセンター、EV急速充電、蓄電池エネルギー貯蔵で使用される高密度DCバックボーンに対する、より高速でアーク発生のない保護に集中している。故障遮断時に自然な電流ゼロクロスが発生しないため、これらの用途では従来の機械式設計を超える性能が求められる。商業化の兆しは2026年4月に見られ、Siemens Smart Infrastructureが、より広範なDC保護・スイッチングポートフォリオとともに、Infineon製のSiCパワーモジュールを使用したSENTRON 3QD2半導体遮断器を発売し、マイクロ秒単位の短絡遮断とソフトウェア主導の保護動作に対する顧客需要を反映している。
規格が厳格化し、地域間でDC要件が調和するにつれ、コンプライアンス主導の改修・再認証も実行可能な機会となっている。IEC 60947-2:2024と、これに整合するEN IEC 60947-2:2025の採択スケジュール(2026年2月までの国内実施)は、OEM、パネルメーカー、EPCに対して認証済みDC遮断器の指定を促している。一方、UL 489第14版(2025年3月ANSI承認、2027年3月までに適合)は、ベンダーがUL認証ポートフォリオをDC用途向けに更新するための明確な期間を生み出している。IEC SRD 63317:2025などのシステムレベルのLVDC指針は、遮断器を配電盤、ブスバー、デジタル監視と組み合わせた統合提案をさらに支援し、産業用LVDC展開におけるエンジニアリング負荷の削減に寄与している。
Recent Industry Developments in 低電圧直流回路遮断器市場
- 2026年4月:Siemens Smart Infrastructureは、より広範なDC技術ポートフォリオの一環として、SENTRON 3QD2半導体遮断器を発売・展開した。この装置は半導体スイッチングとスマート保護アルゴリズムを適用し、マイクロ秒単位で短絡を遮断することで、データセンター、再生可能エネルギー、その他の高可用性負荷向けにDC保護をアーク発生のないデジタル制御アーキテクチャへと移行させている。
- 2025年7月:Eatonは、固体変圧器技術における能力を拡大するため、Resilient Power Systems Inc.の買収に合意した。この動きは、EV充電およびデータセンターにおける電力変換・保護需要を対象としており、DC配電と高速保護要件の融合が進む中で、統合提案の強化につながっている。
- 2024年12月:ABBは、Gamesa Electricのパワーエレクトロニクス部門の買収を完了し、サービス対象となる大規模な設置ベースを追加した。この買収により、ABBはDC比率の高い再生可能エネルギーおよび蓄電の電力スタック全体における地位を強化し、プロジェクト提供におけるパワーエレクトロニクスと下流の保護コンポーネントとの統合を支援している。


低電圧直流回路遮断器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この方法論において、市場は一般的なDC電力システム全体で、過負荷および短絡を遮断することによりDC回路を保護するために使用される低電圧DC遮断器から得られる収益を対象とする。
適用範囲の除外:中電圧および高電圧DC遮断器、AC専用遮断器、および設置作業、試運転、下流の保守サービスに関する収益は除外する。
セグメンテーション概要
- 電圧定格別
- 60 V未満
- 60~120 V
- 120~380 V
- 380~750 V
- 遮断メカニズム別
- 機械式
- ソリッドステート式
- ハイブリッド式
- 設置モード別
- DINレール
- パネルマウント
- プラグイン/引出し式
- タイプ別
- 気中遮断器
- モールドケース遮断器
- 小型遮断器
- エンドユーザー別
- 蓄電池エネルギー貯蔵システム
- データセンター
- 太陽光発電所
- EV急速充電インフラ
- 鉄道交通および都市鉄道
- 船舶・オフショア
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東およびアフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
まず、公的記録から観察・検証可能な情報を軸に市場を整理し、その後、欠落しているデータポイントに対して構造化された一連の前提を適用する。デスクワークでは、国際エネルギー機関(IEA)の発表、IRENAの再生可能エネルギー容量の更新情報、米国エネルギー情報局(EIA)の統計、Eurostatのエネルギーデータセット、電気機器に関するUN Comtradeの貿易フローなどの公的・公式な情報源を活用し、需要要因と地域別の建設ペースの枠組みを構築する。
供給側の裏付けとして、企業の年次報告書および投資家向け資料、製品カタログおよび認証関連資料、関連する電気安全規格文書を確認し、その後、プロジェクト発表に関する信頼できる経済メディアの報道を調査する。また、企業財務およびニュースを確認するための有料サブスクリプションを利用して事業構成の兆候を確認し、特許データベースを用いてDC保護設計がどこで出願・商用化されているかを追跡する。ここに挙げた情報源は網羅的なものではなく、確認、相互検証、最終的な検証のために追加の公的情報源も使用された。
一次インタビューおよび調査
次に、OEM、ディストリビューター、EPC、および大手最終需要者とのインタビューおよび構造化調査を用いて、規模算定の論理を検証する。これは、公開統計が製品レベルで低電圧DC保護を単独で分離して示すことがほとんどないためである。市場はグローバルであるため、APAC、EMEA、アメリカ地域全体で入力情報を確認し、価格設定、製品構成、導入に関する前提が、太陽光発電、蓄電池、EV充電、産業用DCシステムにおいて購買者が実際に指定する内容を反映するようにした。
現地調査では、参加者に対して、調達時に電圧範囲によって遮断器が指定される頻度についても意見を求め、需要から保護ポイントへの変換を、実際のプロジェクトの見積り方法と整合させる助けとした。
一次調査現地調査回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | CXO:12% | APAC:48% |
| ミドルティア:52% | 機能・部門リーダー:34% | EMEA:33% |
| 中小プレイヤー:15% | マネージャー:54% | アメリカ:19% |
市場規模算定と予測
当社のモデルは、DC容量の追加および設備集約度に基づくトップダウン型の需要プールの構築から始まり、太陽光発電、蓄電池エネルギー貯蔵、EV充電、産業用DC負荷が電圧範囲別の予想保護ポイント数に変換される。この需要プールを構築した後、評定帯別の平均販売価格のサンプル調査、ディストリビューター経路の確認、可視化されたサプライヤー収益シェアの集計といった選択的なボトムアップ検証を用いて結果を裏付け、総計の妥当性を確保する。
モデルで使用される主要な入力情報には、設置済みおよび新規追加された太陽光発電・蓄電容量、EV充電ポイントの導入ペース、設置タイプ別の一般的な遮断器数、電圧定格構成の変化(例:120~380Vおよび380~750V用途)、遮断容量および形状因子別に観察された価格動向が含まれる。変数が直接観察できない場合、一次調査からの保守的な範囲を用いてギャップを処理し、その後、プロジェクト経済性および導入タイミングとの相互検証を経て範囲を狭めていく。
予測にあたっては、プロジェクトパイプラインおよび政策主導の資本支出が年ごとに大きく変動しうるため、主にシナリオ分析を用い、その後、導入曲線と価格設定に関する専門家の合意とシナリオを整合させる。最終的な出力は、地域別の合計を同一基準で比較できるように、モデル対象年の一貫した年間平均レートを用いて米ドルに変換される。
データ検証と更新サイクル
出力結果は、容量追加、設備出荷に関する見解、インタビューによる価格チェックポイントなど、独立した複数の情報源を用いたトライアンギュレーションを通じて検証され、その後、数値が確定される。モデルが急激な変動、異常な地域別分布、または市場動向と一致しない価格変化を示す場合、前提を見直し、情報源に再接触して変化の内容を確認する。
確定前には、ファイルは複数のアナリストによるレビューを経て、数式、単位、換算ロジックが確認され、その後、隣接する保護機器およびDC配電機器の動向との整合性を確認する妥当性レビューが行われる。レポートは年次で更新され、突発的な政策変更、大規模な資本支出の急減、供給の混乱など、重大な事象が発生した場合には臨時の更新が行われ、納品前には最終レビューを実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの低電圧DC遮断器市場規模と他社公表推定値の比較
同じ製品について議論している場合でも、電圧限界、最終用途の分類、現在の推定値として用いる年が常に一致しているわけではないため、発行元によって異なる総計に至ることがある。また、価格が取引に近いチェックポイントではなくリスト価格から想定される場合や、予測経路が全地域にわたって単一の成長曲線を仮定する場合にも差異が生じる。
主な差異は、低電圧DC遮断器が定義された電圧定格帯の範囲内で厳密に集計され、出荷設備の収益のみを対象としているかどうかに起因する。Mordor Intelligenceは、太陽光発電および蓄電からの容量主導の需要指標に規模算定を結び付け、インタビューによって検証された定格構成の変化を用いてASPの進行を調整している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.33 B (2026) | |
| 業界誌A | USD 3.96 B (2025) | 隣接する低電圧保護機器とDC配電コンポーネントを混在させる、より広範な解釈を反映していることが多く、明確な定格帯フィルターを設けずにデータセンターおよびEV充電に対してより積極的な導入曲線を用いている場合がある。 |
| 業界出版社B | USD 1.97 B (2025) | 一般的に、地域構成やプロジェクト主導の需要に関する視認性が限定的な販売報告スナップショットに依拠しており、EPC主導の一括調達を通じて購買が行われるBESSなど急成長中の用途を過小評価する可能性がある。 |
総合すると、この差異は主に、DC保護機器の販売に何を含めるかという範囲の選択、および価格設定と導入の想定を年をまたいでどのように引き継ぐかによって説明される。範囲を観察可能なDC建設指標に結び付け、専門家による繰り返し検証を通じて価格および構成に関する前提を検証することで、最終的な数値は、更新サイクルごとに再現可能な明確な手順にまで追跡可能な状態が保たれる。


レポートで回答される主な質問
低電圧直流遮断器市場の2031年における予測値は?
市場は2031年に30億2,000万米ドルに達し、2026年から2031年にかけてCAGR 5.34%を反映する見込みです。
最も急速に拡大している遮断メカニズムセグメントはどれですか?
ソリッドステート遮断器は、データセンター、蓄電システム、およびEV急速充電器がアークフリーの高速保護を求めるにつれ、2031年まで年率約33.6%で成長する見込みです。
最も高い成長率が期待されるエンドユーザーアプリケーションは何ですか?
蓄電池エネルギー貯蔵システムが、電力会社および商業施設が周波数調整とピークシェービングサービスのための双方向直流保護を必要とするため、予測CAGR 7.61%で先頭に立っています。
アジア太平洋地域が最大かつ最速成長の地域市場である理由は何ですか?
積極的な再生可能エネルギー目標、大規模な鉄道・都市鉄道電化、および中国、インド、東南アジアにおける製造拠点の拡大が、2025年にアジア太平洋地域のシェアを42.15%に押し上げ、地域最高のCAGR 5.83%を維持しています。
新しい規格は製品の普及にどのような影響を与えていますか?
IEC 62955、IEC 60947-2:2024、およびUL 489Iなどの調和された規則がアーク故障および絶縁要件を厳格化し、EV充電、蓄電池、およびマイクログリッドで認証済み直流遮断器を義務付け、未認証デバイスの交換を加速しています。
より広い普及に対する主なコスト障壁は何ですか?
直流遮断器は、低い生産量と特殊な消弧部品のために、同等の交流ユニットに比べて部品表コストが40~60%高く、価格に敏感なプロジェクトへの浸透を制限しています。
最終更新日:



