
ラトビア施設管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
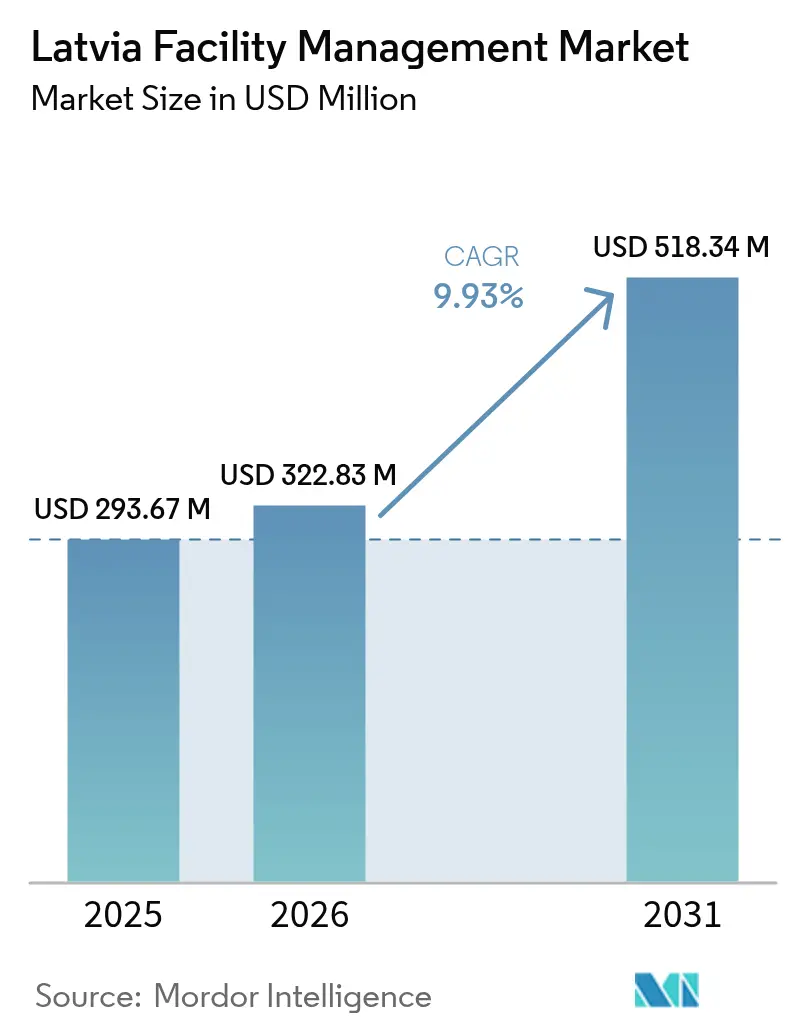
| 基準年の市場規模 (2025) | 293.67 百万米ドル |
| 市場規模 (2026) | 322.83 百万米ドル |
| 市場規模 (2031) | 518.34 百万米ドル |
| Growth Rate (2026 - 2031) | 9.93 % |
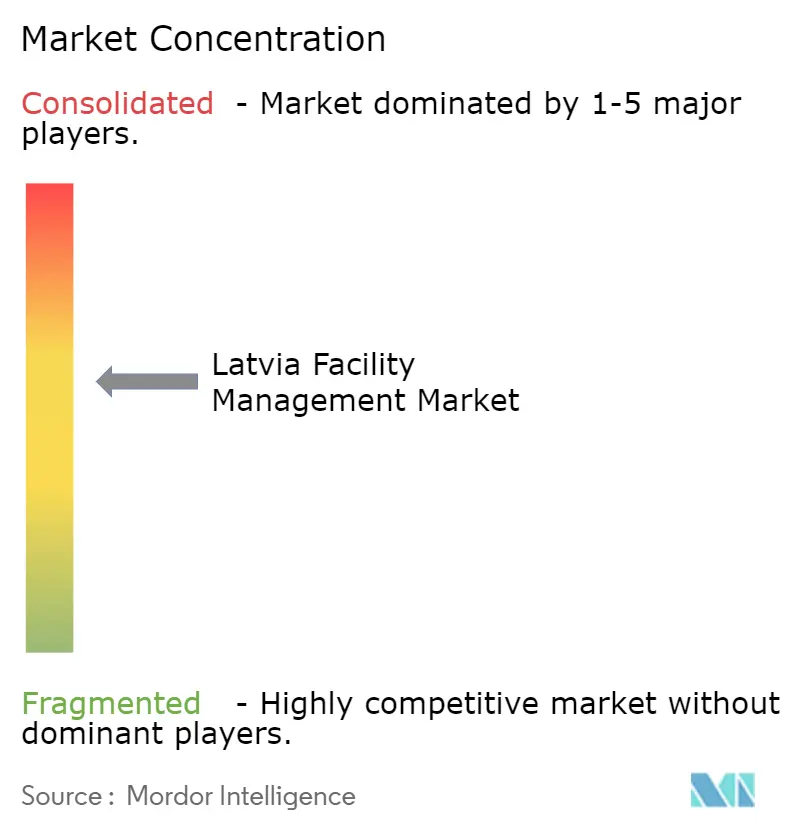
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラトビア施設管理市場分析
ラトビア施設管理市場規模は、2025年のUSD 2億9,367万から2026年にはUSD 3億2,283万へと成長し、2031年にはUSD 5億1,834万に達すると予測されており、2026年〜2031年の年間複合成長率(CAGR)は9.93%です。アウトソーシング導入の継続的拡大、ESG情報開示義務の高まり、そして深刻な労働力不足がサービス提供モデルを再編しており、エネルギー効率化に関する法的義務、スマートビルディングへの投資、大規模な都市再生事業が新たな収益源を生み出しています。GDPの伸びが2%を下回り、インフレ率が約3.4%で推移する中、企業の占有者は固定費を変動型サービス契約へと転換し続けています。[1]ラトビア銀行、「マクロ経済予測 | 2025年6月」、bank.lv 資本集約型のハードサービスが価値創造を主導しているものの、ソフトサービス分野のより速い拡大は、統合的なワークプレイス体験に対するクライアントの需要が高まっていることを示しています。中規模の地域プロバイダーは、デジタルツールと地域に精通したノウハウを組み合わせてシェアを拡大しており、一方でグローバル大手はスケール、分析能力、ESG実績を活かして全国規模の入札を獲得しています。
主要レポートの要点
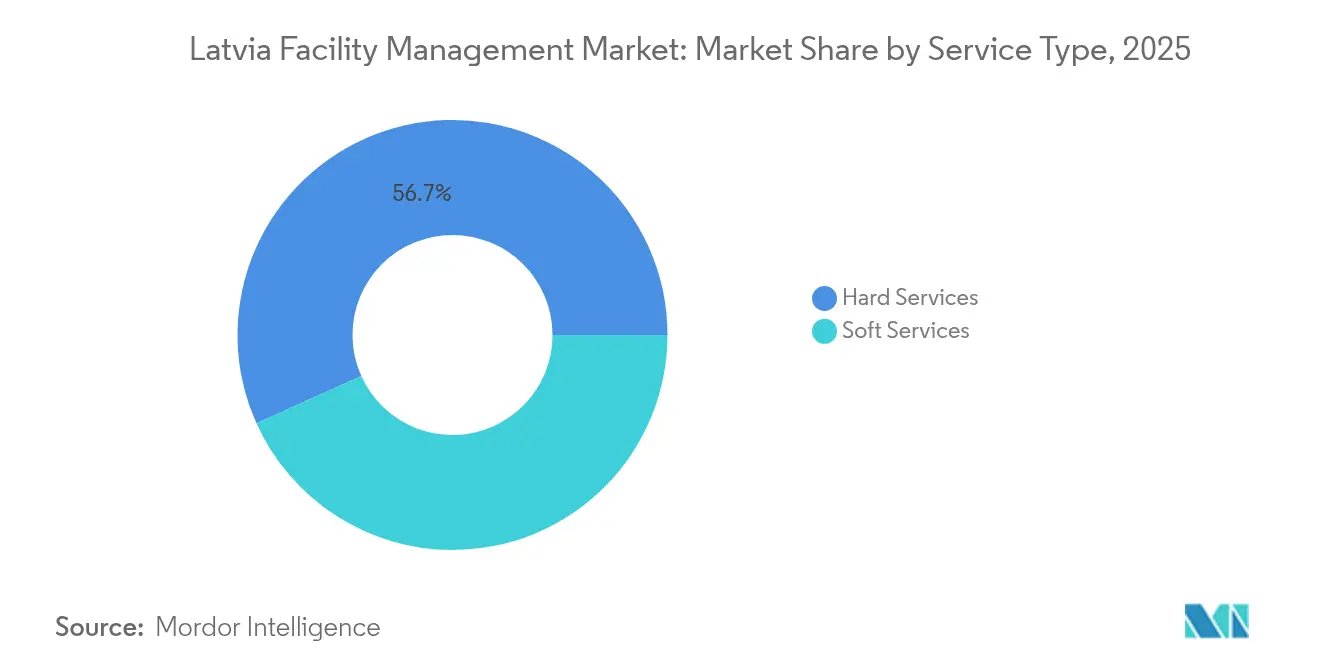
- サービスタイプ別では、ハードサービスが2025年の収益シェアで56.73%をリードし、ソフトサービスは2031年にかけて11.02%のCAGRで加速しています。
- 提供タイプ別では、アウトソーシングモデルが2025年のラトビア施設管理市場規模において63.62%のシェアを保持し、2031年にかけて11.78%のCAGRで拡大しています。
- エンドユーザー産業別では、商業施設が2025年のラトビア施設管理市場シェアの39.63%を占め、機関・公共インフラは2031年にかけて最も高い12.16%のCAGRを示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ラトビア施設管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アウトソーシング施設管理サービス採用の増加 | +2.8% | リガおよびピエリーガ地域に集中する全国規模 | 中期(2〜4年) |
| エネルギー効率と持続可能性への注目の高まり | +2.1% | 商業建築での早期導入を伴う全国規模 | 長期(4年以上) |
| IoTおよびスマートビルディング技術の実装拡大 | +1.9% | 特にリガ大都市圏を中心とする都市部 | 中期(2〜4年) |
| 統合施設管理ソリューションへの需要拡大 | +1.7% | 全国規模の商業・機関セクター | 中期(2〜4年) |
| 大企業にESG対応施設管理プロバイダーの採用を義務付けるCSRD(企業持続可能性報告指令)の展開 | +1.2% | 大企業および公共関心事業体 | 短期(2年以内) |
| ハードサービスとソフトサービスを統合する企業占有者 | +1.0% | 商業オフィスビルおよび産業施設 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アウトソーシング施設管理サービス採用の増加
ラトビア施設管理市場では、組織が労働力不足とコストの変動性に対応するため、外部サービス提供への継続的シフトが市場を支えています。アウトソーシングセグメントの2024年における64.26%のシェアと12.02%の成長見通しは、単一パートナーへの責任集約に対する選好を浮き彫りにしています。2025年に導入された第三国からの採用に関する厳格な規則により、内部の人員調達パイプラインが制約され、全国規模でマルチスキル人材チームを動員できるプロバイダーへの調達が傾いています。Altumなどの公的金融機関は2024年の9ヶ月間でEUR 2,660万(USD 2,899万)の利益を計上し、非中核機能をアウトソーシングする中小企業向けに新たな信用供与を行っています。EUR 30億(USD 32億7,000万)のリガ・ウォーターフロントのような大型プロジェクトは、廃棄物、エネルギー、ライフサイクル資産管理を網羅する包括的施設管理契約の長期的パイプラインを生み出しています。
エネルギー効率と持続可能性への注目の高まり
2024年に導入された必須ESG報告義務により、200社以上のラトビア企業が2026年までに建物レベルの環境指標を開示することが義務付けられ、測定可能なエネルギー成果への需要が高まっています。リガのキープサラ地区でのスマート照明改修工事では電力コストが79%削減され、年間EUR 4,685(USD 5,107)の節約を実現し、センサーベースの制御の費用対効果が実証されました。[2]Tet、「キープサラのスマート照明が自治体の年間4,600ユーロ超の節約を支援」、tet.lv AI駆動のHVAC(暖房・換気・空調)パイロットプログラムは、室内空気質目標を維持しながら12.5%のエネルギー削減を達成しました。[3]MDPI著者、「オフィスビルのエネルギー節約のための在室ベース予測AI駆動換気制御」、mdpi.com 軍の宿舎は270kWh/m²を消費しており、理論的基準値を大幅に上回ることから、77.6〜79.3%の節約を可能にする改修ポテンシャルが示されています。これらのケーススタディは、調達基準を最低コストから最低炭素排出量へとシフトさせ、ラトビア施設管理市場全体での入札評価を変えています。
IoTおよびスマートビルディング技術の実装拡大
センサーネットワーク、BIM(建物情報モデリング)、データ駆動型ワークフローがラトビア施設管理市場におけるサービス範囲を再定義しています。リガ工科大学の太陽光発電・IoT廃棄物プラットフォームは、充填レベルの自動アラートとルート計画を実現し、リアルタイム分析の運用上のメリットを示しています。すでに2万基以上のマイクロ発電機が再生可能エネルギーを電力網に供給しており、需要応答を最適化するビルディング管理ダッシュボードにデータストリームをフィードしています。レゼクネ・オリンピック・センターは、BIM、熱回収、太陽光発電(PV)アレイを組み合わせてライフサイクル維持費の削減を実現しています。Modbusに対応したスマートスイッチに関する国内での特許活動は、新興の国内技術サプライチェーンの存在を示しています。Lindströmは、NortalのIndustry 4.0スイートを導入してプラント生産性を向上させ、テキスタイルサービスラインにわたる予知保全のROIを実証しました。
統合施設管理ソリューションへの需要拡大
ハイブリッドワークプレイスモデルにより、占有者は一つの契約の中に清掃、メンテナンス、ワークプレイス技術を統合することを求めており、統合施設管理の普及が進んでいます。ISS A/Sは2024年にESGをグループレベルの監督機能に引き上げ、持続可能な運営が統合入札の中核要素となったことを示しました。CBREの施設管理収益は、テクノロジー、ヘルスケア、ライフサイエンスのクライアントがポートフォリオ全体のサービス統一を求めたことで、2024年第2四半期に18%増加しました。BREEAM認証を目指して設計されたRIXリガ空港のEUR 7,500万(USD 8,175万)のターミナル改修は、重要インフラ全体でハードサービス、ソフトサービス、炭素会計を統合できるプロバイダーの必要性を示しています。Latvijas Pastはautomated sorting(自動仕分け)にEUR 140万(USD 153万)を投資し、設備稼働率とデータセキュリティに精通した施設管理パートナーを求めています。
制約の影響分析*
| 制約 | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 専門施設サービスにおける熟練労働力不足 | -1.8% | リガおよび工業中心地で深刻な影響を及ぼす全国規模 | 中期(2〜4年) |
| 経済的不確実性とインフレ圧力 | -1.4% | 地域差を伴う全国規模 | 短期(2年以内) |
| エネルギーおよび材料コストのインフレ主導の急騰 | -1.2% | エネルギー集約型施設により大きな影響を与える全国規模 | 短期(2年以内) |
| 第三国国民の雇用に関する2025年の厳格化された規則 | -0.9% | 都市サービスセンターへの集中を伴う全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
専門施設サービスにおける熟練労働力不足
ラトビアの雇用主の10人中7人が資格ある労働者の確保に困難を感じており、85%が有能な人材の採用に苦労しているという状況が、技術的施設管理能力を直接的に制約しています。新たなコンプライアンス検査により安全認定専門家の必要性が高まっている一方、2025年に追加された外国人労働者規制により採用期間とコストが増大しています。EU域外国民への居住許可証は2015年から2024年の間に2倍以上に増加しましたが、より厳格な定員制限により、HVACエンジニアなど施設管理の職種での採用候補者プールが縮小しています。投資家はラトビアの最大のビジネスリスクとして労働力不足を挙げており、FICILセンチメント指数は2023年に2016年以来最低水準の1.9まで低下しました。プロバイダーはルーティン業務の自動化と既存スタッフのスキルアップで対応していますが、賃金上昇がラトビア施設管理市場全体の利益率を圧迫しています。
経済的不確実性とインフレ圧力
GDP成長率が2%を下回り、消費者物価上昇率が約3.4%で推移する中、非重要サービスに対するクライアント予算が圧迫されています。OECDは、賃金主導のインフレとEU資金の吸収の遅れが施設管理需要の基盤となる建設パイプラインを阻害していると警告しています。BluOrなどの銀行は、金融機関に関連した施設管理契約の諸経費を引き上げる制裁対応とサイバーセキュリティの支出増加を指摘しています。高金利が不動産着工を抑制していますが、Citadeleはエネルギー価格の安定を条件とした景況感の緩やかな回復を見込んでいます。これらのマクロ経済的な逆風が、ラトビア施設管理市場の予測成長率を合計で1パーセントポイント以上押し下げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:技術的信頼性がハードサービスの優位性を維持
ハードサービスは、ラトビア施設管理市場の2025年収益の56.73%を占め、資産の健全性とコンプライアンスの戦略的役割を確認しています。既存の建物ストックと厳格な防火規則により、機械・電気・配管の保守に対する需要が高い水準で維持されています。軍の宿舎に関する調査では、実際の消費量が270kWh/m²であるのに対して理論的基準値は186kWh/m²であることが明らかになり、エネルギー指向のハードサービス事業者にとって未活用の改修余地があることを示しています。
しかし、ソフトサービスは11.02%のCAGRで全体の成長を上回っており、衛生基準の向上とフレキシブルなワークプレイスプロトコルに支えられています。キープサラでのスマート照明試験は、デジタルツールが清掃、セキュリティ、ワークスペース分析を一つのデータプールに統合し、サービス品質を向上させる方法を検証しました。Clean Rグルーパの2024年9ヶ月間の収益増加は、ESGダッシュボードがサービスレベル合意書の一部となる中、清掃・廃棄物ストリームのアウトソーシングが増加していることを示しています。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます


提供タイプ別:アウトソーシングはコスト削減から能力強化へ
アウトソーシング型デリバリーモデルは、ラトビア施設管理市場規模の63.62%を占め、11.78%のCAGRで成長が見込まれており、占有者が取引型契約から戦略的パートナーシップへとシフトしていることを反映しています。CBREのバルティクス地域の収益急増は、テクノロジークラスターやライフサイエンスパークを中心とした、バンドルおよび統合施設管理への旺盛な需要を示しています。
自社運営は、RIXリガ空港のEUR 7,500万(USD 8,175万)の旅客ターミナルプロジェクトのような重要インフラにおいて継続的な知識移転とセキュリティ主権が必要な場合に維持されています。パウルス・ストラディンシュ・クリニカル・ユニバーシティ・ホスピタルは2023年にEUR 1億7,930万(USD 1億9,544万)の売上高を計上し、厳格な感染管理プロトコルの下でニッチなタスクをサブコントラクトしながら大規模な内部不動産チームを維持しています。このハイブリッドな採用パターンは、ラトビア施設管理市場においてコアミッションへの集中とリスク管理のバランスを保っています。
エンドユーザー産業別:商業部門の優位性と機関部門の加速
商業資産は、ラトビア経済のサービスセクター志向を背景に、2025年収益の39.63%を占めました。不動産データによると、2025年第1四半期のリガのアパート売上高はEUR 1億500万(USD 1億1,445万)に上り、施設管理の継続的契約に結びつく安定した取引量が示されています。EUR 30億(USD 32億7,000万)のウォーターフロント計画だけで8,000戸の住宅と1,000室のホテルルームが追加される見込みであり、不動産管理とホスピタリティ施設管理の10年規模のパイプラインが確保されています。
政府機関から軍の訓練施設に至る機関・公共インフラサイトは、12.16%のCAGRで最も速い成長が予測されています。GDPの5%まで引き上げられる防衛費は、アイツクラウクレとイェーカブピルスにまたがるセロニア訓練エリアの整備を支援し、セキュリティ、物流、環境監視に関する専門的な施設管理委託を開拓します。教育・ヘルスケア分野の並行的な整備が、ラトビア施設管理市場全体での感染管理、エネルギー改修、アクセシビリティサービスへの需要を拡大しています。
地理分析
施設需要は、企業本社、政府機関、近代的な小売モールが集積するリガ大都市圏およびピエリーガ回廊に強く集中しています。ラトビアの新築建物許可証の約半数がこの地域で発行されており、リガ単独での不動産取引は2025年第1四半期にEUR 1億500万(USD 1億1,445万)に上りました。キープサラの照明プロジェクトなどのスマートシティ実証実験は、首都を全国の調達基準を形成するイノベーションの試験場として位置づけています。
地方都市でも観光、スポーツ、工業地帯を支援するため、高度な施設管理ツールの採用が進んでいます。レゼクネ・オリンピック・センターの受賞歴のある複合施設は、地域当局がBIM対応メンテナンスと再生可能エネルギー統合を重視していることを示しています。セシス郡は、5,137社の登録企業を対象に循環経済ビジネスモデルを推進しており、廃棄物監査と資源効率化サービスへの需要の集積地を生み出しています。
分散型エネルギー生産業者の接続数はすでに2万件を超えており、その多くが都市周辺の工業団地に立地し、インバーター保守、パネル清掃、系統コンプライアンスに対する施設管理サポートを必要としています。この分散化の進展は首都への依存を軽減し、ラトビア施設管理市場の成長ドライバーを多様化させています。
規制環境
ラトビアにおけるファシリティマネジメントは、経済省(Ekonomikas ministrija)が監督する建設・建物運営の枠組みによって形作られており、国家建設管理局(BVKB)が建設工事および建物運営の管理・監督を担っています。建設法(Buvniecibas likums)は建設プロセスおよび建物のライフサイクルに関する要件を定めており、内閣規則第907号(改正版)は住宅建物の調査、技術的維持管理、日常的修繕に関する要件を定め、ハードサービスの範囲に流れ込む文書化と定期点検の慣行を強化しています。
2025年1月1日より、ラトビアの規格LVS 1077:2023が住宅建物管理者にとって義務化され、住宅建物の敷地、構造物、設備、および技術インフラの一貫した目視点検と技術的維持管理の基準が引き上げられました。国内規則と並行して、ISO 41001(ファシリティマネジメント)のような認知された管理システム規格が、国家不動産(VNĪ)を含む公共部門の組織で使用されています。規制の方向性は、建設情報システム(BIS)を通じた許認可・運営プロセスのデジタル化によっても支えられており、BVKBのガイダンスや研修(例えば、統一建物登録プロセスにおける申告に関する2026年4月のウェビナー)も含まれます。
バリューチェーン分析
ラトビアのファシリティマネジメントのバリューチェーンは、サービスレベル要件を定める建物所有者および利用者(商業、機関、住宅組合)から始まり、技術的コンプライアンス、エネルギー性能の追跡、ユーザー体験の成果をますます組み合わせるようになっています。上流の投入要素には、労働力(空調、電気、防火、清掃、警備)、消耗品や部品、OEMチャネルおよび現地システムインテグレーターを通じて供給されるメーター、センサー、コントローラー、BMSソフトウェアなどの建物技術部品が含まれます。
提供段階では、FM事業者と専門下請業者が、保守計画、法定点検、ライフサイクル更新を通じてより高付加価値のハードサービスを実行する一方、ソフトサービスはバンドルまたは統合されたFM契約を通じて提供されます。下流のイネーブラーとしてビルオートメーションとシステム統合が挙げられます。例えば、LAFIによる2026年3月のリガのサテクレス・ビジネスセンターでの案件は、シーメンスのDesigo CCプラットフォームとコントローラーを中心とした、設計、設置、プログラミング、試運転、継続的サービスというフルサイクルの統合を示しており、換気、暖房、冷房、照明(DALI)、資源計測を連携させています。これらのシステムは、クライアント向け報告、エネルギー最適化、コンプライアンスのワークフローに情報を供給し、遠隔監視、校正、サイバーセキュリティ衛生、継続的コミッショニングサービスへの継続的な需要を支えています。
競争環境
国際大手と機動力のある地域専業企業が、適度に集中した競争環境を形成しています。ISS A/Sは2024年に売上高DKK 837億(USD 125億6,000万)を計上し、DKK 25億(USD 3億7,500万)の自社株買いを開始しており、ラトビアの公共部門入札を追求するための財務的余力を示しています。CBREはデータ分析とワークプレイス体験アプリを活用して、成果ベースの価格設定での差別化を図っています。
Clean Rグルーパのような地域チャンピオンは、ラトビアの規制の枠組みの下で清掃、廃棄物、ランドスケープサービスを深く統合し、迅速な契約対応を可能にしています。公共系の新規参入者は、国内の情報開示法に沿ったESG報告ツールを示すことでニッチな案件を獲得しています。
テクノロジーが次の競争のフロンティアを形成しています。LindströmはIoTランドリーワークフローを活用してプラント生産性を向上させており、大学のスピンオフ企業はModbus対応スマートスイッチプラットフォームを商業化して施設管理パッケージへの組み込みを目指しています。したがって、ラトビア施設管理市場は、コンプライアンスにおけるスケール、サービス範囲の広さ、そしてデジタル能力の深さを兼ね備えた事業者に報いる構造となっています。
ラトビア施設管理業界リーダー
Hagberg
Clean House
Elis
Civnity Solutions
City Service
- *免責事項:主要選手の並び順不同

市場機会と将来展望
明確な機会は、エネルギー性能のコンプライアンスと測定可能な建物運営が交わる部分にあり、FM事業者は計測、監視、最適化を一時的なプロジェクトではなく契約された成果としてパッケージ化できます。対象となる証拠には、2026年3月のサテクレス・ビジネスセンターの実装(シーメンスDesigo CC、DALI照明統合、資源計測)のような統合オートメーション展開が含まれ、これは最新のクラスA資産が稼働率とエネルギーKPIに連動したBMS運用、分析、保守への継続的需要を生み出す様子を示しています。より大規模な企業に対するESG報告義務が厳格化する中、監査可能な保守記録と建物レベルの環境指標を持つサービス提供者は、競争入札で優位に立つことができます。
技術主導のFMはまた、BIMベースの資産データを保守実行に結び付けられるベンダーやサービス企業にとっての未開拓領域を生み出し、緊急出動を減らし部品計画を改善する予知保全やデジタルツインのワークフローを支えます。公共および分野横断的な取り組みは、データ中心型サービスのさらなる裏付けを提供しています。ラトビア環境投資基金が関与するMATRYCSプロジェクトは、スマートで省エネルギーな建物向けのモジュール式クラウドベース分析ツールボックスを展開しており、多様な建物データを安全に取り込み、それを運用アクションに変換できるFMパートナーへの需要を支えています。これにより、差別化の焦点はコミッショニングの専門知識、空調、照明、計測スタック間の相互運用性、そして運用管理と持続可能性開示の両方を支えるポートフォリオ全体のダッシュボードを提供する能力へとシフトしています。
最近の業界動向
- 2026年6月:HAGBERGがリエパーヤのブリゼス住宅開発プロジェクトのアパート予約を開始しました。この段階により、プロジェクトは計画段階から商業実行段階へと移行し、引き渡しから安定化まで不動産・ファシリティサービスを必要とする新規供給資産のパイプラインが拡大しています。
- 2026年5月:HAGBERGはリガ中心部(Lacplesa iela 106)で1,200万ユーロのコリビング開発を発表し、第1期は2027年夏の完成を目指しています。コリビング形式は通常、より高頻度のソフトサービスとより厳密な建物運営管理を必要とし、清掃、警備、技術的維持管理にまたがる統合FMパッケージへの需要を生み出します。
- 2026年3月:LAFIは、リガのクラスAオフィス複合施設であるサテクレス・ビジネスセンターにおいて、シーメンスDesigo CCプラットフォームを中心とし、空調、照明(DALI)、資源計測を統合したビル管理システムとオートメーションソリューションの完成を報告しました。このようなフルスタックのコミッショニングはFM提供の基準を引き上げ、資産のライフサイクルを通じて相互接続された建物システムを運用、保守、最適化できる事業者への需要を高めています。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この方法論において、ラトビアのファシリティマネジメント市場は、商業、公共、産業施設全体にわたり、社内または外部委託契約を通じて提供される、ハードサービスおよびソフトサービスを通じた建物・施設の管理・運営から得られる収益として定義されます。
対象範囲外:純粋な建設工事、不動産の売却・賃貸活動、およびファシリティマネジメントサービス契約の一部ではない単独のファシリティソフトウェアライセンスは除外されます。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- MEPおよびHVACサービス
- 消防システムと安全
- その他ハード施設管理サービス
- ソフトサービス
- オフィスサポートとセキュリティ
- 清掃サービス
- ケータリングサービス
- その他ソフト施設管理サービス
- ハードサービス
- 提供タイプ別
- 自社運営
- アウトソーシング
- シングル施設管理
- バンドル施設管理
- 統合施設管理
- エンドユーザー産業別
- 商業(ITおよびテレコム、小売・倉庫)
- ホスピタリティ(ホテル、飲食店、大規模レストラン)
- 機関・公共インフラ(政府、教育、交通)
- ヘルスケア(公的・私的施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他エンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要のコンテキストを設定し、ラトビア特有の建設活動およびサービス支出のシグナルにモデルを固定するために使用されました。ラトビア中央統計局(建設生産高、事業サービス、雇用)、ユーロスタット(建設・商業建物指標)、欧州委員会および関連するEUのエネルギー効率・改修関連の刊行物、そして建物関連のエネルギーシグナルに関する欧州環境庁などの公的情報源を活用しました。
これらに加え、企業の年次報告書や投資家向けプレゼンテーションは、サービス構成と典型的な契約構造を理解するのに役立ち、信頼できる報道機関や業界団体のウェブサイトは、アウトソーシングおよび統合サービスの採用動向を検証するために使用されました。また、財務年度を標準化し、関連事業者の報告されたサービス収益を妥当性確認するために、有料の企業財務・インテリジェンスサブスクリプションも参照しました。このデスクリサーチのソースリストはあくまで例示であり、データ収集、検証、明確化のために他の多くの公的情報源も確認されました。
一次インタビューおよび調査
ラトビアの施設購入者、サービスプロバイダー、技術マネージャー、調達担当者、公共不動産管理者へのインタビューおよび調査により、契約の価格設定および更新方法を検証する。回答者は、アウトソーシング比率、労務圧力、サービス価格、公式分類のギャップを明確にするのに役立ち、これらはラトビアの机上調査結果と比較のうえ、推計を確定する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:26% | 経営幹部(CXO):15% |
| 中堅層:49% | 機能・部門リーダー:30% |
| 小規模プレイヤー:25% | マネージャー:55% |
市場規模算定・予測
市場規模算定は、最終的な合計値がラトビアにとって現実的なものとなるよう、トップダウンおよびボトムアップの両方の検証を用いて構築されました。トップダウン層では、ラトビアの商業・機関建物基盤と活動を、通常ハードおよびソフトのファシリティサービスに流れ込む支出の割合と結び付けて対象市場を再構築し、観察された契約行動に基づいて社内対応とアウトソーシングによる提供に分割しました。
その結果は、清掃、警備、技術的維持管理のサンプル契約金額や、典型的な頻度と労働集約度など、選択的なボトムアップの近似値によって裏付けられ、それらは関連する施設数に基づいてスケール調整されました。モデルで使用された主要な入力要素には、ハードサービスとソフトサービスの構成比、エンドユーザータイプ別のアウトソーシング浸透率、平均契約期間と更新時期、サービス提供のための現地労働コストの変動、そして保守強度に影響を与える建物改修とコンプライアンス改修のペースが含まれます。
予測にあたっては、限られた国のデータ系列に過剰適合することなく、アウトソーシング採用、賃金インフレ、改修主導の保守需要の異なる道筋を反映できるよう、シナリオ分析が使用されました。小規模都市やニッチサービスにおいてボトムアップの証拠が乏しい場合は、インタビューで確認された保守的なサービス強度比率を用いてギャップを処理し、全体の支出範囲と照らし合わせて検証しました。
データ検証・更新サイクル
検証は、サービス構成、アウトソーシング比率、および建設・改修活動、建物サービスにおける雇用動向、事業者の収益開示などの独立したシグナル間の三角測量を通じて行われました。異常値が現れた場合、まず要因が検討され、その後、契約範囲、価格設定、または浸透率に関する前提は、二次チェックと関連するインタビュー対象者への再連絡を経てからのみ調整されました。
承認前に、モデルと出力結果は複数段階のアナリストレビューを経て、単位経済性、施設あたりの想定支出、および前年比の変動が市場参加者の報告内容と一致するようにします。本レポートは毎年更新され、急激な為替変動、建物に影響を与える大規模な規制変更、アウトソーシング行動の明確な変化などの重大な出来事が発生した場合には、暫定的な更新が行われ、その後、納品前に最終的な鮮度確認が行われます。
Mordor Intelligenceによるラトビアのファシリティマネジメント市場規模と他の公表推計との比較
ラトビアのファシリティマネジメントに関する公表市場規模は、トピックの表示が同じように見えても異なる場合があります。これは、各社が必ずしも同じサービス範囲を数えているわけではなく、また同じ価格設定や通貨のタイミングを使用しているわけではないためです。また、ある推計が幅広い事業サービス全体の合計に依存している一方で、別の推計が契約主導のファシリティサービス需要から構築され、その後事業者の収益と照合されている場合にも違いが生じます。
賃金や資材投入がファシリティサービスにおいて急速に変動するため、この差異は多くの場合、前提がどれくらいの頻度で更新されるか、また複数年契約の価格設定がどのように扱われるかによって生じます。本調査では、為替レートは規模算定の対象年に合わせて調整されており、平均販売価格のロジックは、合計値が確定する前に最近の契約に関する議論を通じて再検証されています。この更新主導の規律こそが、2025年の値がソースによって異なる主な理由であり、Mordor Intelligenceが採用しているモデリング上の選択です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 293.67 M (2025) | |
| 地域コンサルティング会社A | USD 509.57 M (2026) | より後の年を使用しており、より広範なファシリティ支援活動や、初期予測年においてASPおよび浸透率を押し上げる可能性のある長期的な前提を含む、より広いサービス範囲を適用しているように見えます。 |
| 業界データセットB | USD 85.00 M (2026) | 統合的なファシリティ支援活動に焦点を当てた、より狭い統計的な業種区分を反映している可能性が高く、これは完全なファシリティマネジメントの定義に含まれる複数のアウトソーシングされたハードおよびソフトサービスの区分を除外する可能性があります。 |
この表は、ある推計がより広い2026年の範囲に基づいており、別の推計が狭い活動分類から構築されているため、時期と範囲がギャップの大部分を説明していることを示しています。サービス範囲をファシリティマネジメント契約に結び付けたまま維持し、その後、想定される支出水準を事業者の実態と照らし合わせて再確認することで、最終的な数値は、更新のたびに再検討・再現できる少数の実用的な変数に対して追跡可能なままとなります。


レポートで回答される主な質問
ラトビア施設管理市場の2031年までの予測CAGRはどのくらいですか?
市場は2026年から2031年にかけて9.93%のCAGRで成長し、USD 3億2,283万からUSD 5億1,834万へと増加する見込みです。
最大の収益シェアを占めるサービスタイプはどれですか?
ハードサービスは、技術的メンテナンスと法規制コンプライアンスの重要性から、2025年の収益の56.73%を占めています。
アウトソーシングモデルはなぜ普及が進んでいるのですか?
アウトソーシングは労働力不足のリスクを軽減し、ESG報告を支援し、単一窓口での責任体制を提供することで、2025年には63.62%のシェアを獲得しています。
最も速い成長を見せているエンドユーザーセグメントはどれですか?
防衛・政府インフラへの支出を背景に、機関・公共インフラ施設は12.16%のCAGRで成長すると予測されています。
ラトビアのESG情報開示法は施設管理需要にどのような影響を与えていますか?
同法は200社以上の企業に対して2026年までに持続可能性指標を公表することを義務付けており、エネルギー効率が高くデータ豊富な施設管理ソリューションの採用を促進しています。
サービス提供を再編しているテクノロジートレンドは何ですか?
IoTセンサー、BIM、AI最適化HVACおよびスマート照明システムが効率を高め、プロバイダー間の競争上の差別化要素を形成しています。
最終更新日:



