
ヨーロッパ鉱山機械市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
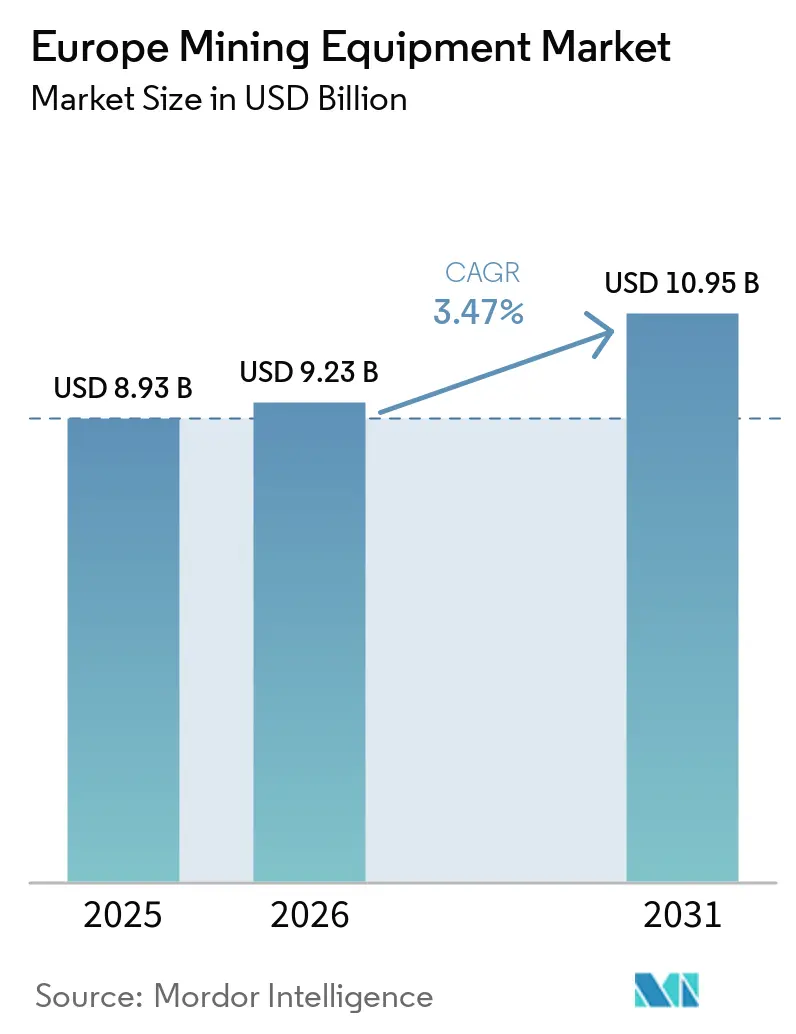
| 市場規模 (2026) | 9.23 十億米ドル |
| 市場規模 (2031) | 10.95 十億米ドル |
| 成長率 (2026 - 2031) | 3.47 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ鉱山機械市場分析
ヨーロッパ採掘機器市場規模は2025年に8.93 ビリオン 米ドルと評価され、2026年には9.23 ビリオン 米ドルと推定され、2026年から2031年にかけてCAGR 3.47%で2031年までに10.95 ビリオン 米ドルに達すると予測されています。EU重要原材料法が採掘業者に対して供給の10%を域内で調達し、現場排出量を削減することを義務付けるなか、需要はバッテリー電気自動車、自律型運搬、およびデジタルツインソフトウェアへとシフトしています。フランス、スペイン、ポーランドの新規銅・リチウム採掘場では、Stage V基準に準拠したローダーおよび運搬トラックの採用加速が最も顕著であり、北欧の操業では熟練労働者不足15%を補うために完全自律化が推進されています。欧州投資銀行による3%未満の融資は、実績あるESG資格を持つ既存企業に有利な競争環境をもたらす一方、許認可の遅延や高額な電力網整備がプロジェクトの立ち上げを遅らせています。サービスとしてのレンタル契約とリアルタイム分析により、機器は資本財からデータプラットフォームへと転換し、パイロットプログラムにおいてOPEXを12%超削減しています。
主要レポートのポイント
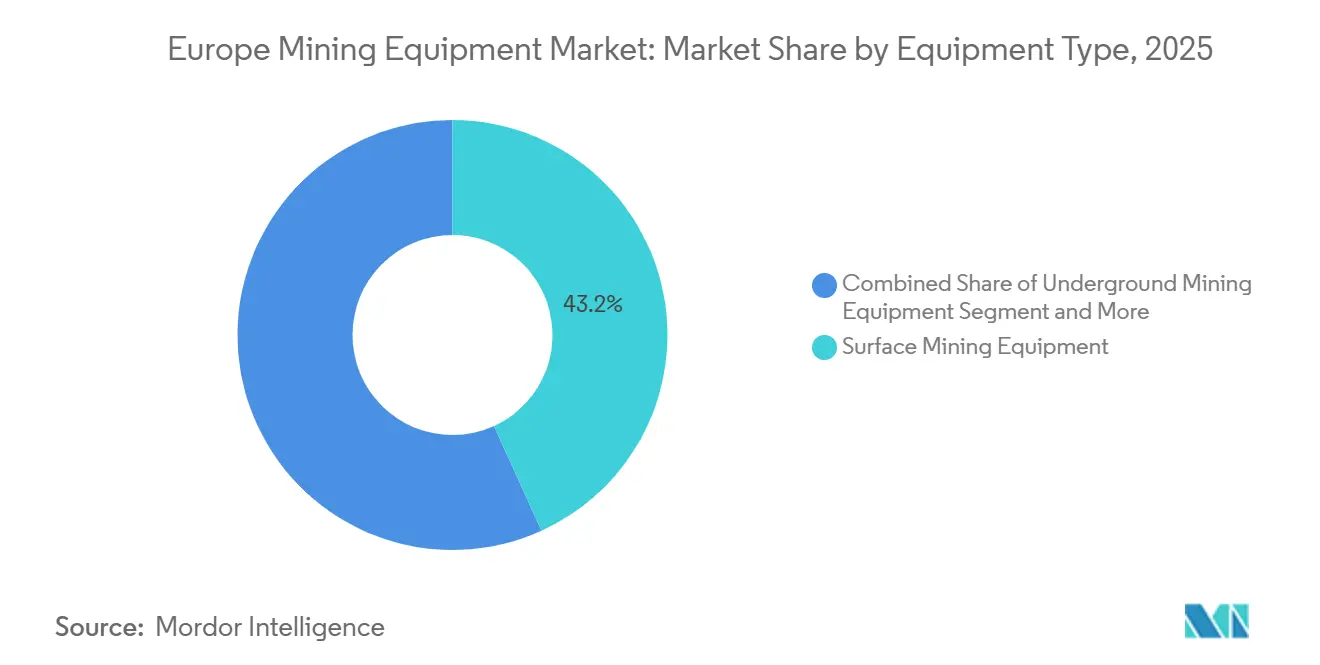
- 機器タイプ別では、露天掘りが2025年のヨーロッパ採掘機器市場シェアの43.18%をリードし、ローダーおよび運搬トラックは2031年にかけて最速の3.49% CAGRを記録しました。
- 自動化レベル別では、手動機器が2025年のヨーロッパ採掘機器市場規模の67.71%を占め、完全自律型プラットフォームは2031年にかけてCAGR 3.53%で進展しています。
- パワートレイン別では、内燃機関ユニットが2025年に65.27%のシェアを維持し、バッテリー電気自動車は2031年にかけてCAGR 3.64%で拡大しています。
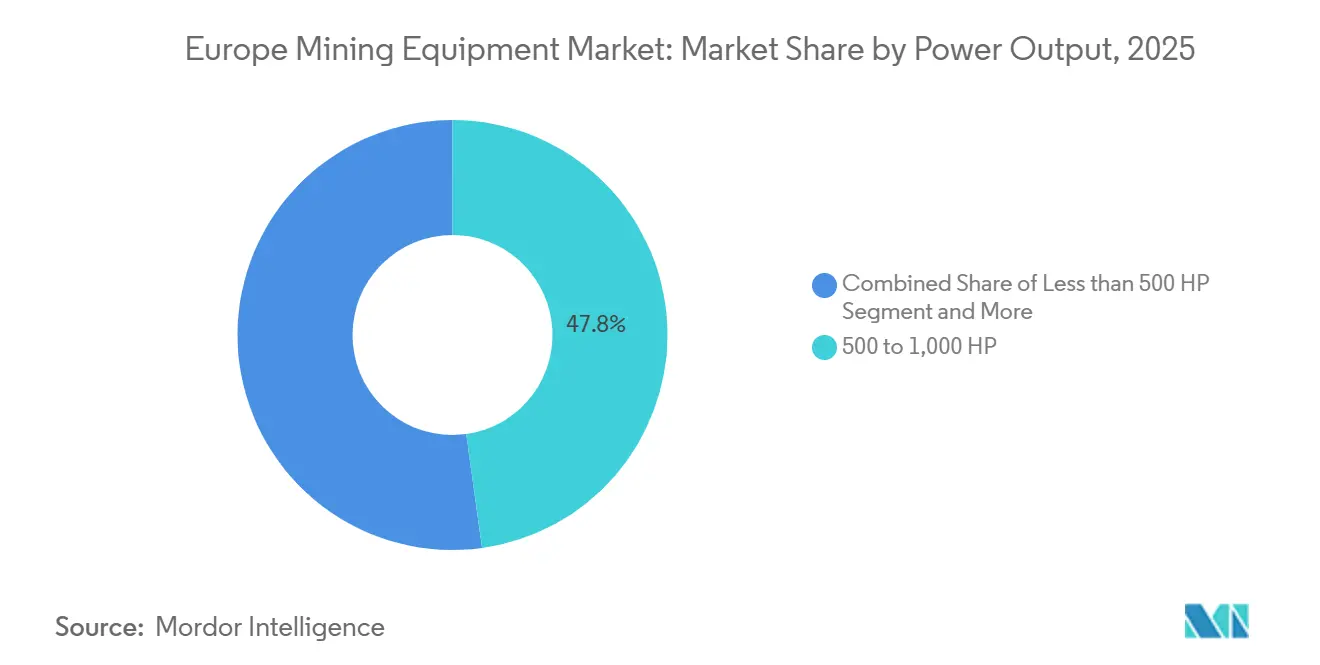
- 出力別では、500~1,000馬力クラスが2025年に47.81%のシェアを獲得し、500馬力未満の機器が最高の3.57% CAGRを達成しました。
- 用途別では、金属採掘が2025年に53.26%の収益シェアを保持し、2031年にかけてCAGR 3.59%で最速成長を維持しています。
- 地域別では、ドイツが2025年に26.17%の収益シェアでリードし、フランスがCAGR 3.62%で最高の国別成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要原材料需要の急増 | +1.2% | フランス、スペイン、ポーランド、フィンラン、スウェーデン | 長期(4年以上) |
| バッテリー電気式およびトロリーアシスト運搬の急速な普及 | +0.9% | 北欧諸国、ドイツ | 中期(2~4年) |
| 自動化による熟練労働者不足の補完 | +0.7% | スウェーデン、フィンランド、ノルウェー | 中期(2~4年) |
| EUグリーンディール補助金およびEIBグリーン資産融資 | +0.5% | 欧州全域 | 短期(2年以内) |
| 鉱山からミルまでのデジタルツインによるOPEX削減(12%超) | +0.4% | スウェーデン、フィンランド、ドイツ、ポーランド | 中期(2~4年) |
| サービスとしてのレンタルモデルによる中小企業の機器アクセス向上 | +0.3% | ノルウェー、ドイツ、オランダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EUバッテリーおよび風力サプライチェーン向け重要原材料需要の急増
2030年までに1 TWh超のギガファクトリー容量が、採掘業者にリチウム、ニッケル、希土類原料の確保を迫り、大容量ローダー、電動運搬トラック、自動化ミルへの発注を押し上げています。ImerysのEMILIリチウムプロジェクト単独で、バッテリー対応機器パッケージに18 ビリオン ユーロ(21.0 ビリオン 米ドル)を割り当てており、スペインの4億1,400万ユーロ(4億8,351万米ドル)の戦略が7つの戦略的鉱床に資金を提供しています。ポーランドの立坑プログラムはドリルジャンボの需要を拡大し、風力タービン磁石サプライヤーは国内希土類採掘への需要を広げています [1]。
バッテリー電気式およびトロリーアシスト運搬の急速な普及
BolidentのAitik鉱山はEpirocのバッテリー電気ローダーとABBのトロリーアシストトラックを運用し、換気コストを削減するとともに下り坂での回生電力を活用しています。資本支出のプレミアムが発生するものの、電力コストがディーゼルエネルギーより安価であるため、長期的にはこれらの投資を相殺します。Rental Group ASはバッテリー電気自動車(BEV)のフリートを運用し、中小企業(SME)がバランスシートに負担をかけることなくゼロエミッション機器の試験運用を行えるよう支援しています。
北欧鉱山における熟練労働力不足を補うための自動化
KomatsuのFrontRunnerフリートは、シフト交代のダウンタイムを排除することで高い稼働率を実現しています。SandvikのAutoMineはタンペレでの試験において、遠隔操作掘削と衝突回避機能をみ合わせ、継続的な操業を支援しています。北欧の鉱山は、単一の制御ハブが複数の自律型トラックを監視できるようにすることでオペレーター不足に対応し、必要な接続投資にもかかわらずソフトウェアライセンスの経済性を実証しています。
EUグリーンディール補助金およびEIBグリーン資産融資
欧州投資銀行によるSandvik向け5億ユーロ(5億8,400万米ドル)およびMETLEN向け9,000万ユーロ(1億501万米ドル)の融資枠は、電動フリートを導入するプロジェクトの加重平均資本コスト(WACC)を低減します。有利な条件での長期融資を提供することで、これらの融資枠はプロジェクト経済性を改善し、採掘および関連産業における電動機器の普及を支援します。InvestEUの保証とResourceEUのリスクプールは、初期段階のプロジェクトに伴う財務リスクを軽減することで探査活動のリスクをさらに低減し、民間セクターの参加と共同融資を促進します。例えば、フランスのImerysへの投資は17.5億ユーロ(20.4億米ドル)の外部資本調達を可能にし、公的支援が戦略的鉱物プロジェクトに向けた大規模な民間投資を動員できることを示しています [2]。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2025年以降のCRMA施行後における環境許可の長期化 | -0.6% | フランス、スペイン、イタリア、ドイツ | 中期(2~4年) |
| 次世代BEVローダーおよびトラックの資本支出プレミアム | -0.5% | 欧州全域 | 短期(2年以内) |
| 遠隔採掘サイトにおける電力網の制約 | -0.4% | スウェーデン北部、フィンランド、スペイン農村部、ポーランド | 短期(2年以内) |
| 投資計画を損なうニッケルおよび銅価格の変動 | -0.3% | グローバルな波及効果 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
2025年以降のCRMA施行後における環境許可の長期化
同法は24か月の承認サイクルを目標としているものの、フランスのEMILIプロジェクトは許可取得に3年を要し、提案された規制上のタイムラインと実際の許認可プロセスとの乖離を浮き彫りにしています。スペインでは、地域の拒否権により承認タイムラインがさらに最大18か月延長される可能性があり、プロジェクト開発者に追加的な不確実性をもたらしています。イタリアの多層的な承認プロセスは、複数の行政機関からの承認を必要とするため、プロジェクトのタイムラインさらに延長します。その結果、34の戦略的プロジェクトのうち最終許可を取得したのはわずか7件にとどまり、下流の投資決定やクラッシャー・運搬トラックを含む必須採掘機器の調達が遅延しています [3]。
次世代BEVローダーおよびトラックの資本支出プレミアム
EpirocのScooptram ST10 Gは、ディーゼル同等機種と比較して大幅に高い初期費用を伴い、コストに敏感な採掘オペレーターの採用を制限する可能性があります。特に欧州投資銀行(EIB)の融資にアクセスできない中小企業(SME)は、レンタルオプションや中古機器が入手可能になるまで購入を先送りにすることが多いです。専用急速充電インフラへの投資の必要性が、初期資本要件と運用上の複雑さをさらに高めています。バッテリー価格は低下しているものの、電動機器と充電インフラの合計コストは、より広範な普及に向けた依然として大きな障壁となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
露天掘りが優位、ローダーが急成長露天掘り機器は、露天掘りの褐炭・銅採掘場が運搬トラックと掘削機に依存するなか、2025年のヨーロッパ採掘機器市場シェアの43.18%を確保しました。ローダーおよび運搬トラックは現在、換気コストを大幅に削減しStage V基準を満たすBEVバリアントに牽引され、CAGR 3.49%を記録しています。地下フリートは北欧の深部銅立坑で成長し、鉱物処理ラインは低品位鉱石の処理に対応するためスケールアップし、大容量クラッシャーへの需要を押し上げています。
ローダーが成長をリードしているのは、関節式フレームが8%勾配でのタイヤコストを削減し、バッテリーパックが地下のディーゼル粒子状物質を排除するためです。整備済み露天掘りユニットの二次市場が更新サイクルを延長する一方、グリーンフィールドのリチウム・タングステンサイトは、スループットを8%向上させ残存価値を高めるデジタルツインとセットになった電動モデルを優先しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
自動化レベル別:
手動が優位、自律化が加速手動機器は依然としてヨーロッパ採掘機器市場規模の67.71%を占めていますが、改訂されたEU機械指令が2025年から衝突回避を義務付けるなか、半自律型機能が必須となりつつあります。完全自律型フリートはAitikでの無人運転による12億トンの運搬実績に裏付けられ、CAGR 3.53%で進展しています。
10年前のローダー1台あたり15万米ドルの後付けコストがアップグレードを妨げ、工場統合型自律化への購入をシフトさせています。20台を監視する制御室が労働コスト削減を拡大し、トラック1台あたり5万米ドルのテレマティクスサブスクリプションがOEMの継続的収益を生み出しながら労働裁定格差を縮小しています。
パワートレインタイプ別:
内燃機関が優位、BEVが成長をリード内燃機関は2025年のヨーロッパ採掘機器市場シェアの65.27%を占めていますが、トロリーラインと300 kWhパックが収束するなか、バッテリー電気自動車はCAGR 3.64%で拡大しています。ハイブリッドは断続的な電力網での操業を橋渡しするものの、積載量のペナルティを受けます。
Stage Vの後処理装置がディーゼルコストを10%増加させ燃費を低下させることで、フリートをBEVへと誘導しており、BEVは半額のエネルギーコストと2倍のメンテナンス間隔により5年以内に総所有コストが均衡します。セルエネルギー密度の向上と2時間未満の充電が複数シフトでの運用を可能にし、内燃機関の置き換えを加速しています。
出力別:
中間レンジが優位、コンパクト機器が台頭500~1,000馬力の機器が2025年収益の47.81%を獲得し、ヨーロッパの露天掘り場に配備された主力トラックとショベルを反映しています。500馬力未満のBEVローダーおよびドリルリグは、狭脈鉱山が機動性とゼロエミッション操業を重視するため、CAGR 3.57%で成長しています。
1,000馬力超の超大型機器はヨーロッパに大規模露天掘り場がないためニッチにとどまる一方、中間レンジモデルはアイドルシャットダウンロジックにより燃費を5%向上させています。270 kWhのScooptram ST10 Gなどのコンパクトローダーは年間262トンのCO₂を削減し、幅4m未満の採掘坑道においてディーゼルとの生産性同等性を実証しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
金属採掘が優位を維持金属採掘は2025年に53.26%のシェアを保持し、バッテリーおよび風力タービン向けの銅、ニッケル、リチウム需要に牽引されてCAGR 3.59%で進展しています。鉱物採掘はGDPとともに緩やかに上昇し、EUが2038年までに褐炭を廃止するなか石炭は縮小しています。
フランスのEMILIとスペインのMasa Valverdeプロジェクトは合計で20億ユーロ(23.4億米ドル)超の電動運搬トラック、クラッシャー、ドリルリグを発注し、ポーランドの税制優遇措置は新規立坑向けに41億ズウォティ(11.1億米ドル)を解放しています。石炭機器の需要は薄れ、Garzweilerのドラグラインが遊休化する一方、ドイツのカリウム採掘業者は7百万トンの生産量を維持するために連続採掘機のアップグレードをけています。
地理的分析
中央・西ヨーロッパ鉱山機械市場
ドイツは2025年のヨーロッパ鉱山機械市場において26.17%のシェアでトップに立ち、褐炭、カリ、骨材を基盤としているが、2038年の石炭廃止により将来の設備投資サイクルが圧縮される。フランスはアルザスにおけるリチウムおよび地熱ブライン採掘への多額の投資に支えられ、3.62%のCAGRで最も速い長を遂げている。国家による株式参加が民間資金調達を解放し、これらの取り組みを加速させた。ポーランドは課税軽減の恩恵を受け、地下インフラ投資に充てる資本が確保されている。これらの投資により、ドリルジャンボおよび換気システムへの需要が高まっている。
南ヨーロッパ鉱山機械市場
スペインの重要原材料計画および探査基金は戦略的プロジェクトを推進しており、同国をブロック内第2位の銅供給源として位置づけている。イタリアでは、地域の研究プログラムにもかかわらず、断片化した許認可プロセスがリチウムおよびレアアース・プロジェクトを引き続き遅延させており、機械の受注を抑制している。オランダは循環経済目標に沿って解体廃棄物をリサイクルするため、モバイルクラッシャーへの支出を増加させている。
より広いヨーロッパ市場
北欧諸国、オーストリア、および小規模市場を含むその他のヨーロッパは、地域平均を追跡している。BolidentのAitik拡張プロジェクトおよびフィンランドのSokliプロジェクトは、自律走行運搬システムおよびドリルリグへの受注を刺激している。スウェーデンのタンペレ近郊の試験鉱山では、連続ストープ操業に向けたSandvik AutoMineの検証が進められており、一方ノルウェーのRental Groupは中小企業(SME)の露天掘り現場にバッテリー電気自動車(BEV)技術を導入し、地域全体での機械稼働率を向上させている。
競争環境
市場集中度
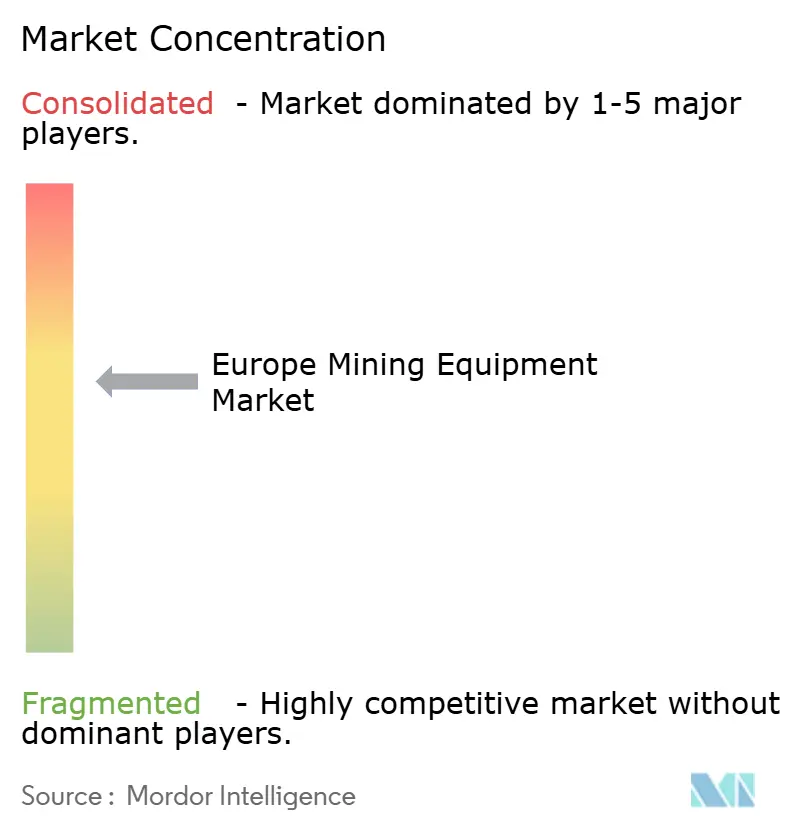
スカンジナビアのOEMであるEpiroc、Sandvik、Atlas Copcoは、ヨーロッパ採掘機器市場において合計で大きなシェアを保持しています。これらの企業は広範なR&D能力と北欧の銅・鉄鉱石大手との近接性を活用しています。CaterpillarとKomatsuはデジタルオファリングの拡大を続けていますが、統合型自律化では後れを取っており、Metsoは広範なフィールドテレメトリーを活用してクラッシャーを強化しています。
Epirocの3D運搬システムは、1人の技術者が大規模なトラックフリートを監視できるようにし、オペレーター不足に対応しながら自律化ライセンスから収益を生み出していす。SandvikのEIBローンは、バッテリーローダーの展開を予定より早く加速させています。熱管理とビジョンアルゴリズムに関する特許出願は、ハードウェアがますますコモディティ化するなかでマージンを保護しています。
Rental Group ASなどのレンタル特化型新興企業や、ImubitなどのAIスペシャリストは、レガシーフリートに分析機能を組み込むことでホワイトスペースの機会を獲得しています。ESGプロファイルが検証された既存企業は融資上の優位性を享受し、小規模サプライヤーが高い借入スプレッドに直面し迅速なR&Dサイクルへの資金調達に苦慮する二層市場を形成しています。
ヨーロッパ鉱山機械産業のリーダー企業
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik Group
-
Epiroc AB
-
Liebherr Group
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ鉱山機械市場 このレポートでカバーされる企業
- Aramine
- Atlas Copco
- Bauer Maschinen
- Bell Equipment
- Caterpillar Inc.
- CNH Industrial
- Epiroc AB
- FLSmidth
- Getman Corporation
- Hitachi Construction Machinery
- Komatsu Europe International
- Liebherr Corporation
- Metso Corporation
- Normet Group
- Sandvik AB
- SMT Scharf
- Takraf GmbH
- Tenova S.p.A.
- Terex Corporation
- Volvo Construction Equipment
最近の産業開発事情 ヨーロッパ鉱山機械市場
- 2026年6月:スウェーデンを拠点とするSandvik ABは、イタリアを拠点とするDiemme Filtrationを買収し、Rock Processing Solutionsビジネスエリア内に新たなFiltration部門を設立しました。
- 2026年5月:スウェーデンを拠点とするEpiroc ABは、デジタル鉱山計画ツールの統合スイートをグローバルに発売しました。MineRPを含む過去のソフトウェア買収を基盤として、このシステムはWork Manager、SimulatOre、Drill Quality Manager、InterOp、OreInventoryの5つの統合コンポーネントを備えていました。これらのツールは、単一のクローズドループエコシステムを通じて混合フリートの採掘場の安全性と診断を支援しました。
- 2026年2月:Sandvik ABは、フィンランドのタンペレにある主要サイトの1,500万ユーロ(約1,770万米ドル)の拡張を発表しました。建設は2026年後半に開始し2028年までに完了する予定で、生産、イノベーション、将来の成長を支援します。ただし、「次世代デジタル採掘ソリューション」への言及は、一般的なR&D、生産、および広範な岩盤掘削、破砕、自動化能力に焦点を当てた表明目的をやや再解釈したものです。
- 2025年4月:Liebherrは、Bauma 2025においてゼロエミッションを目指して設計されたバッテリー電気式自律型T 264採掘トラックと電動R 9400 E採掘掘削機を含む100点以上の展示品で建設・採掘の未来を披露しました。同社は自律型機械とインテリジェントアシストシステムによるデジタル化を強調し、持続可能な操業のためのエミッションフリー採掘機械の開発においてFortescueと協力しました。
- 2025年3月:欧州委員会は重要原材料法に基づき47の戦略的プロジェクトを選定し、13のEU加盟国にわたって総額225億ユーロの投資を必要とする国内原材料能力の強化を図りました。プロジェクトには、EUバッテリー原材料バリューチェーンに不可欠なリチウム、ニッケル、コバルト、マンガン、グラファイトに焦点を当てた25件の採掘、24件の処理、10件のリサイクル、2件の代活動が含まれます。
- 2025年1月:EpirocとABBは、地下トロリー機器での協力に関する覚書を締結し、採掘産業における電動化ソリューションを強化しました。このパートナーシップはスウェーデンの鉱山での過去の成功を基盤とし、生産性向上と脱炭素化目標の達成に焦点を当てており、世界の採掘企業の76%が車両電動化の恩恵を実感しています。
ヨーロッパ鉱山機械市場レポートの範囲
本レポートの対象範囲には、機器タイプ(露天掘り機器、地下採掘機器、鉱物処理機器、ドリルおよびブレーカー、破砕・粉砕・篩分け、ローダーおよび運搬トラック)、自動化レベル(手動機器、半自律型機器、完全自律型機器)、パワートレイン(内燃機関車両、バッテリー電気自動車、ハイブリッド車両)、出力(500馬力未、500~1,000馬力、1,000馬力超)、用途(金属採掘、鉱物採掘、石炭採掘)、国(ドイツ、イタリア、フランス、オランダ、スペイン、ポーランド、その他のヨーロッパ)が含まれます。市場予測は金額(米ドル)および数量(台数)で示されます。
セグメンテーション概要
| 露天掘り機械 |
| 坑内掘り機械 |
| 鉱物処理機械 |
| ドリルおよびブレーカー |
| 破砕・粉砕・篩分け |
| ローダーおよびホールトラック |
| 手動機械 |
| 半自律型機械 |
| 完全自律型機械 |
| 内燃機関車両 |
| バッテリー電気式車両 |
| ハイブリッド車両 |
| 500HP未満 |
| 500~1,000HP |
| 1,000HP超 |
| 金属採掘 |
| 鉱物採掘 |
| 石炭採掘 |
| ドイツ |
| イタリア |
| フランス |
| オランダ |
| スペイン |
| ポーランド |
| その他のヨーロッパ |
| 機械タイプ別 | 露天掘り機械 |
| 坑内掘り機械 | |
| 鉱物処理機械 | |
| ドリルおよびブレーカー | |
| 破砕・粉砕・篩分け | |
| ローダーおよびホールトラック | |
| 自動化レベル別 | 手動機械 |
| 半自律型機械 | |
| 完全自律型機械 | |
| パワートレインタイプ別 | 内燃機関車両 |
| バッテリー電気式車両 | |
| ハイブリッド車両 | |
| 出力別 | 500HP未満 |
| 500~1,000HP | |
| 1,000HP超 | |
| 用途別 | 金属採掘 |
| 鉱物採掘 | |
| 石炭採掘 | |
| 国別 | ドイツ |
| イタリア | |
| フランス | |
| オランダ | |
| スペイン | |
| ポーランド | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2026年のヨーロッパ採掘機器市場の規模はどのくらいですか?
市場は2026年に9.23 ビリオン 米ドルに達し、2031年までに10.95 ビリオン 米ドルに向かう見込みです。
ヨーロッパで最も成長が速い機器カテゴリーはどれですか?
ローダーおよび運搬トラックは、オペレーターが関節式バッテリー電気モデルを採用するなか、CAGR 3.49%で成長をリードしています。
バッテリー電気自動車はヨーロッパの鉱山においてどのような役割を果たしていますか?
BEVは換気コストを最大30%削減し、20~40%の資本支出プレミアムにもかかわらず、エネルギーおよびメンテナンス費用の低減により5年以内にコスト同等性に達します。
許認可の遅延が機器需要の抑制要因となっているのはなぜですか?
重要原材料法の34の戦略的プロジェクトのうち最終承認を得たのはわずか7件であり、多くの採掘業者はライセンスが確保されるまで主要なクラッシャーやトラックの発注を先送りにしています。
機器販売において最も高い成長率を示している国はどこですか?
フランスはEMILIリチウムプロジェクトと支援的な国家融資に牽引され、2031年にかけてCAGR 3.62%で最高の成長率を記録しています。
レンタルモデルは調達戦略をどのように変えていますか?
短期リースは機器の初期資本支出を予測可能な運用費用に転換し、中小企業がバランスシートへの負担なしにゼロエミッションフリートを試験運用できるようにしています。