
日本鉱物処理装置市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
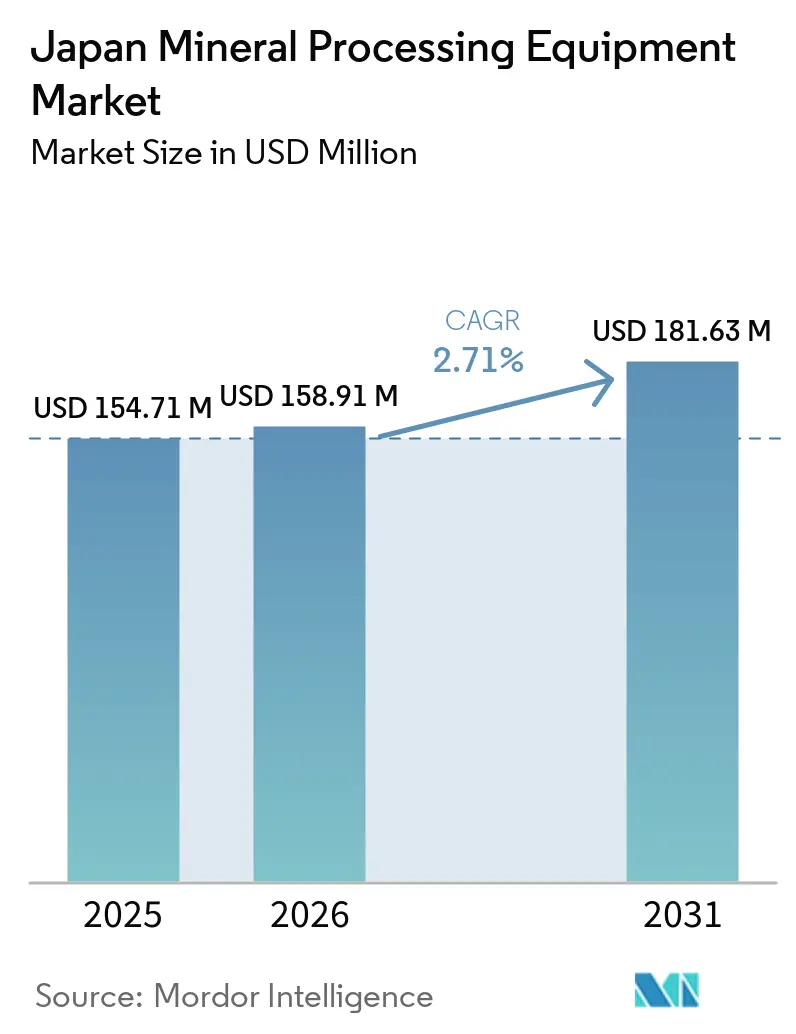
| 市場規模 (2026) | 158.91 百万米ドル |
| 市場規模 (2031) | 181.63 百万米ドル |
| 成長率 (2026 - 2031) | 2.71 % |
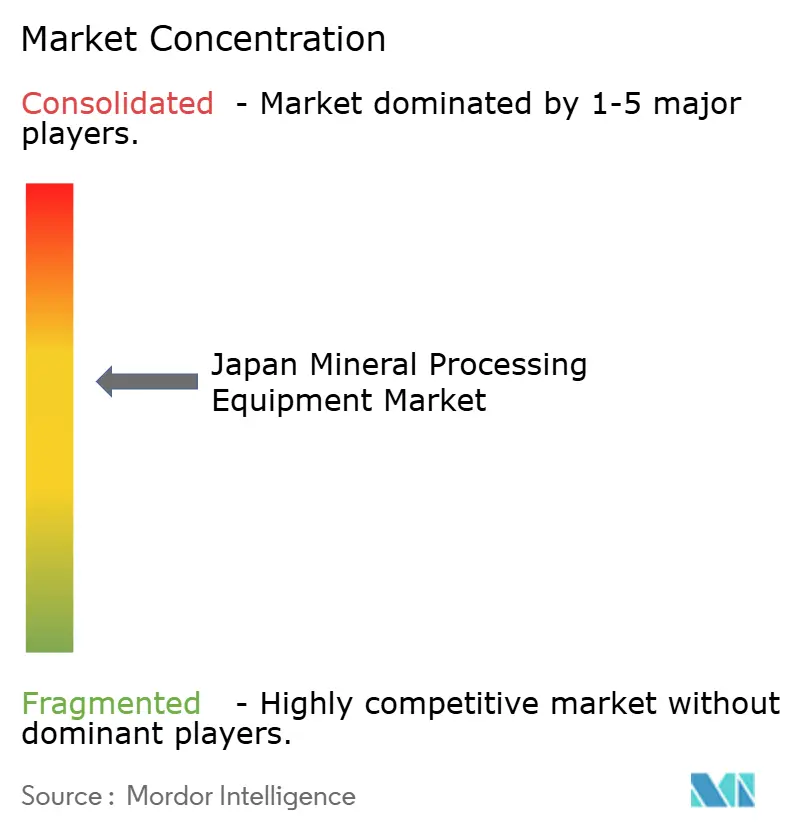
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本鉱物処理装置市場分析
日本の鉱物処理装置市場規模は2025年に1億5,471万米ドルと評価され、2026年には1億5,891万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 2.71%で成長し、2031年までに1億8,163万米ドルに達する見込みです。電池材料への需要の高まり、希土類自給自足に向けた政府の景気刺激策、および1980年代から1990年代に設置されたミルやクラッシャーの更新加速が、全体的な鉱石産出量が横ばいであるにもかかわらず、日本の鉱物処理装置市場を拡大させています。耐震設計義務と高い電力料金が、オペレーターにモジュール式かつエネルギー効率の高い機械を選好させており、GXエミッショントレーディングスキーム(GX-ETS)が可変周波数駆動クラッシャー、竪型ローラーミル、センサーベースのソーターの早期導入を促進しています。南鳥島周辺および沖縄トラフでの深海ノジュール試験が、腐食性の塩水環境向けに設計された装置に対して小規模ながら戦略的な市場機会を生み出しています。一方、完全自動化された運搬システムおよび予知保全プラットフォーが、大規模な保守要員を確保できないものの計画外のダウンタイムを回避しなければならない中堅採掘業者の間で普及しつつあります。
主要レポートのポイント
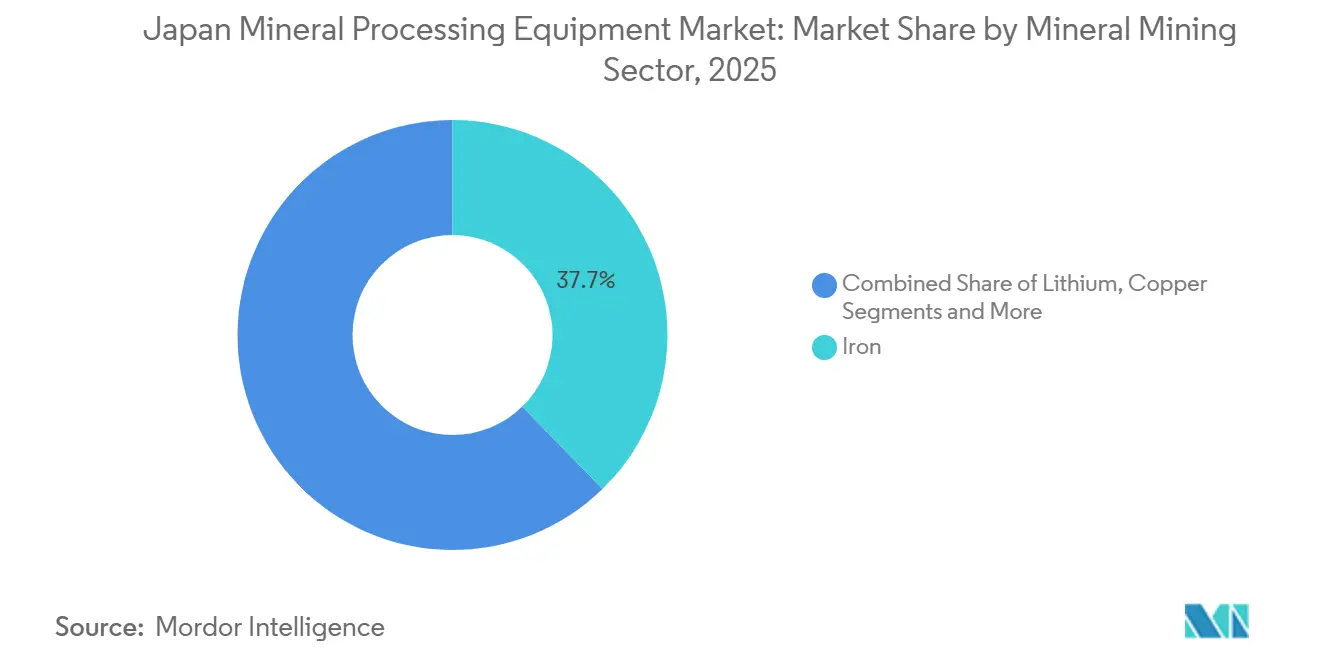
- 鉱物採掘セクター別では、鉄鉱石処理が2025年の日本の鉱物処理装置市場シェアの37.71%を占めてトップとなり、リチウム向け装置は2031年にかけてCAGR 2.73%で拡大すると予測されています。
- 装置タイプ別では、クラッシャーが2025年の収益の26.17%を占め、2026年から2031年にかけてCAGR 2.75%で成長すると予測されています。
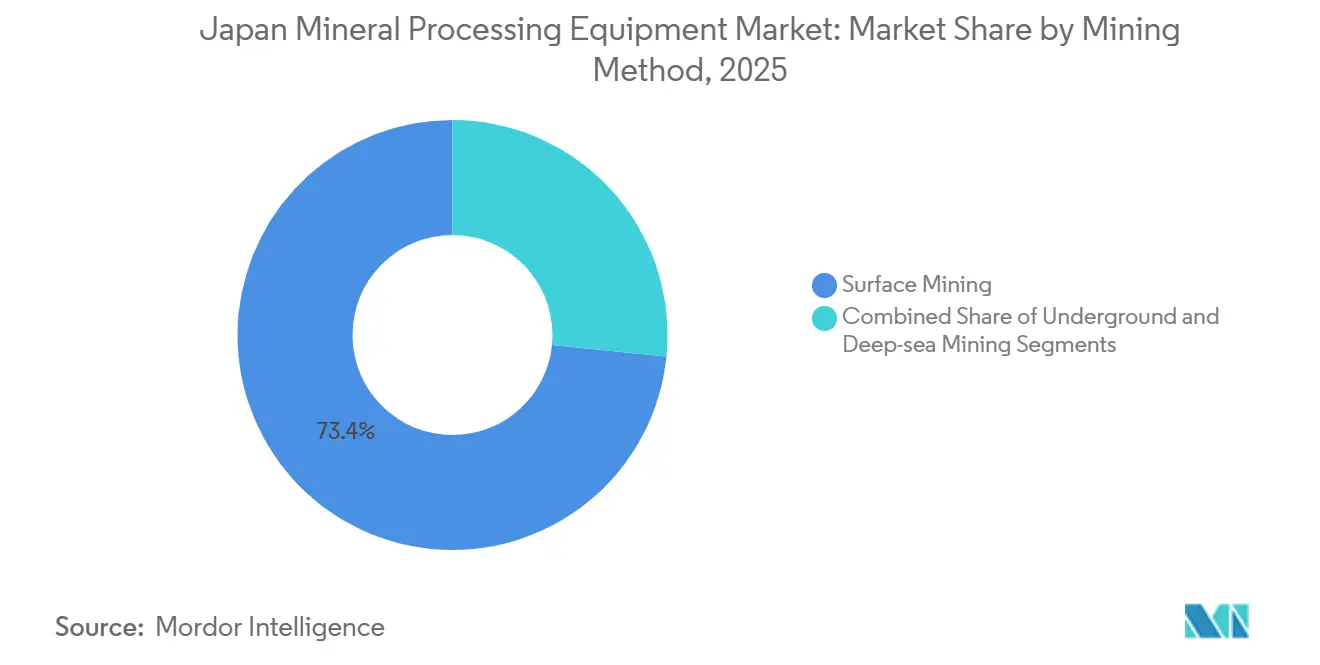
- 採掘方法別では、露天採掘が2025年に73.37%のシェアを維持しましたが、JOGMECが多金属ノジュールのパイロット事業を拡大するにつれ、深海採掘が2031年にかけて最も速いCAGR 2.78%を示しています。
- 自動化レベル別では、半自動化システムが2025年の収益の55.46%を占め、完全自動化装置は2031年にかけてCAGR 2.81%で進展しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本鉱物処理装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内希土類探査の推進 | +0.6% | 南鳥島沖合ゾーンおよび霧島陸上サイトに集中した全国規模 | 中期(2〜4年) |
| 銅・金プロジェクトの復活 | +0.5% | 全国規模、鹿児島(山ヶ野)、北海道、九州地域での早期展開 | 中期(2〜4年) |
| エネルギー効率の高いプラントに対する政府の設備投資および税制優遇措置 | +0.4% | 全国規模、GX-ETS適合施設を優先 | 短期(2年以内) |
| 老朽化したミルおよびクラッシャーの更新サイクルの加速 | +0.4% | 全国規模、沿岸県の鉄鉱石およびボーキサイト処理プラントに集中 | 短期(2年以内) |
| 中堅採掘業者によるデータ駆動型予知保全の採用 | +0.3% | 全国規模、北海道および東北の坑内採掘における早期採用者 | 中期(2〜4年) |
| 沖縄トラフにおける海底多金属団塊試験 | +0.3% | 排他的経済水域沖合、南鳥島および沖縄トラフ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内希土類探査の推進
日本は希土類戦略を南鳥島に位置する深海堆積物に集中させています。近い将来、JOGMECは数年以内の完成を目指し、1日あたり相当量の泥を採取するパイロットプロジェクトを推進するために多額の予算を配分しました。同時に、GXグリーントランスフォーメーション計画が、国際的なエネルギー管理基準を満たすクラッシャーおよびフローテーションセルに対して補助金を提供しています [1]「2025年度予算の詳細」、JOGMEC、jogmec.go.jp 。洋上プロジェクトは土地利用に関する紛争を回避できる一方、コンテナ化された耐腐食性の処理ユニットを必要とします。この特殊なニッチ市場は現在欧州のOEMが主導しており、日本の造船所へのモジュールのライセンス供与を開始しています。民間セクターが国家安全保障目標と連携していることを示す例として、住友金属鉱山は新たな希土類精製能力を含む中期的な利益目標を掲げています。
銅・金プロジェクトの復活
山ヶ野鉱床での高品位インターセプトが、狭い区間にわたる強力な金鉱化を示しており、数十年の休眠を経て銅・金探査が復活しています。近い将来に開業予定の日本製鉄鉱業のアルセロス鉱山は、ヒ素を多く含む硫化鉱石向けに設計されたクラッシャーを使用して年間適度な量を処理し、複雑な鉱化物質の取り扱いを支援します。一方、チリの銅鉱帯でのリモートオペレーションパイロットが自律型フリートのテストベッドとして機能しており、将来的に日本へ技術を還元することで、先進的な鉱山自動化およびリモート資産管理における国内の能力強化につながる可能性があります。
エネルギー効率の高いプラントに対する政府の設備投資および税制優遇措置
産業競争力強化法は、エネルギー使用量を15%削減する鉱物処理業者に対して10年間の税額控除を延長しています。GX-ETSの炭素排出枠は2026年度から年間3%ずつ厳格化され、1990年代製の粉砕機を電力を20〜30%削減する可変周波数駆動モデルへの早期更新を促進しています [2]「GX-ETSフレームワーク」、経済産業省、meti.go.jp 。出光興産のリチウム硫化物プラントは71億円(4,700万米ドル)の補助金を獲得し、電池材料ラインが補助金を積み重ねて投資回収を加速できることを実証しました。
老朽化したミルおよびクラッシャーの更新サイクルの加速
数十年前に稼働を開始した多くのプラントでは、保守コストとGX-ETSペナルティが先送り支出のメリットを上回るようになっています。KomatsuのHM460-6ハウルトラックは燃料効率において大幅な改善を実証しています。一方、近年Metsoは多数のライフサイクルサービス契約を獲得し、設備投資(capex)を運用費(opex)へと転換することで安定した稼働率を確保しています。コンプライアンスを主な動機とするこの更新の波は、能力増強ではなく、日本の停滞した処理量の見通しを浮き彫りにしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉱物処理業者に対する炭素排出上限の強化 | -0.4% | 全国規模、東京・大阪・名古屋の工業地帯でより厳格な規制が適用 | 短期(2年以内) |
| 地域競合国と比較した高い電力料金 | -0.3% | 全国規模、原子力発電能力が限られた九州および四国県で最も深刻 | 短期(2年以内) |
| 熟練した自動化技術者の不足 | -0.2% | 全国規模、高齢化が進む農村採掘地域に集中 | 中期(2〜4年) |
| 重量固定プラントの耐震設計コスト | -0.2% | 全国規模、東北・関東・東海の地震リスクゾーンで最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉱物処理業者に対する炭素排出上限の強化
GX-ETSは直近のベンチマークに基づいて排出枠を設定し、持続的な排出削減を促すために毎年段階的に削減しています。クレジットは当初は適度な水準で価格設定されており、コンプライアンス要件が厳格化し市場参加者がより厳しい排出枠の利用可能性に適応するにつれて、今後数年間で価値が上昇すると予想されています。高容量のボーキサイトラインを電気炉にアップグレードするには、エネルギーインフラ、生産プロセス、および操業慣行への大幅な変更を伴うため、多額の投資が必要です。ただし、炭素価格が初期設備投資を相殺し、低排出生産の長期的な経済性を支えるのに十分な高水準に達した場合にのみ、リターンが実現する可能性があります。
地域同業他社と比較した高い電力料金
日本の産業用電力コストは韓国よりも大幅に高い水準が続くと予想されており、採石場オペレーターへのコスト圧力が強まり、破砕および運搬作業全体でエネルギー効率の重要性が高まっています。エネルギー効率の高いクラッシャーは電力消費の削減と長期的な操業効率の改善に貢献できますが、大幅に高い設備投資を必要とするため、その普及は依然として限定的です。Komatsuのスマートクォーリースイートはよりよいオペレーション監視と最適化を通じて運搬エネルギー効率の改善を目指していますが、多くのオペレーターが技術主導の効率改善よりも短期的なコスト管理を優先し続けているため、日本の採石場での普及は限定的にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鉱物採掘セクター別:リチウムが装置イノベーションを牽引
鉄鉱石処理は2025年の収益の37.71%を生み出し、コンベヤーおよび磁気セパレーターへの短期的な需要を支えています。しかし、リチウム向け装置はCAGR 2.73%で他のすべての鉱物を上回るペースで成長すると予測されており、GX補助金を電池材料プラントへ誘導するこで日本の鉱物処理装置市場を押し上げています。出光興産の1億4,200万米ドルの千葉リチウム硫化物ラインは2027年6月に稼働予定であり、バルク鉄鉱石から高マージンの電池化学品への転換を象徴しています。リチウム向け日本の鉱物処理装置市場規模は、2025年の1,830万米ドルから2031年には2,160万米ドルに達すると予想されています。
JOGMECの南鳥島パイロットが採取した希土類泥は、塩水耐性セパレーターへのR&D支出を誘導しています。銅装置の需要は日本製鉄鉱業の年産1万5,000トンのアルセロスプロジェクトに支えられており、アービング・リソーシズの山ヶ野鉱床での金活動が探査リグを引き寄せています。ボーキサイト、石灰石、シリカは依然として数量の主力ですが、成長は横ばいに直面しています。電池鉱物および重要金属は新規建設仕様に対して不均衡な影響を及ぼし、サプライヤーに耐腐食合金、モジュール式スキッド、高純度浸出回路を優先させることで、日本の鉱物処理装置市場全体を押し上げています。


装置タイプ別:クラッシャーが更新サイクルをリード
クラッシャーは2025年に収益の26.17%を占め、装置グループの中で最も高いCAGR 2.75%で拡大すると予測されており、2031年までに日本の鉱物処理装置市場規模に720万米ドルを追加します。2000年以前に設置された非VFDジョーおよびコーンユニットの更新は、2026年度から始まるGX-ETSコンプライアンスのために必須であり、KomatsuのHM460-6ハウルトラックと組み合わせた新しいモバイルプラントは運搬燃料を20〜30%削減します。
粉砕ミルは2番目に大きいカテゴリーです。Metso-Loescheの竪型ローラー技術は電力を25%削減し、セメントおよび石灰石処理業者にとって脱炭素化のレバーとしてミルを位置づけています。コンベヤー、フィーダー、スクリーン、ドリルを合わせると40%未満のシェアを占めますが、センサーベースの鉱石選別および状態監視を組み込んでいます。EpirocのPit Viper 275 E自律型の受注は、電動化が掘削にも波及していることを示しており、この傾向は次のサイクルで日本の鉱物処理装置産業を再形成する可能性があります。
採掘方法別:深海試験が長期的な見通しを再形成
露天採掘は2025年の収益の73.37%をもたらし、露天掘り石灰石およびシリカ採石場に支えられています。しかし、深海採掘は寄与が最小限であるものの、日本の鉱物処理装置市場において2031年にかけて最も速いCAGR 2.78%で成長すると予測されています。JOGMECの水深1,200メートルの南鳥島パイロットは海底カッター、ライザーパイプ、船上クラッシャーを必要とし、OEMが参入できる新たなカテゴリーを生み出しています。
坑内採掘—菱刈金山および新しいアルセロス銅山—が残りを構成しています。住友重機械工業の自律型坑内LHD試験はサイクルタイムを17%改善しましたが、商業展開は堅牢な無線ネットワークにかかっています。露天採掘は依然として支配的ですが、塩水腐食および船上振動に耐えなければならない将来の深海設計に情報を提供しています。
自動化レベル別:人材不足にもかかわらず完全自動化システムが拡大
半自動化装置は2025年の収益の55.46%を獲得しました。しかし、完全自動化システムはCAGR 2.81%を記録すると見込まれており、日本の鉱物処理装置市場シェアを2025年の28%から2031年には32%へと引き上げます。Hitachi Construction MachineryのConSite Mineは15の坑内サイトに対して72時間の故障予測を提供し、1件あたり最大10万米ドルのダウンタイムコストを削減しました。
手動設備は年産1万トン未満の小規模採石場に残存していますが、労働力不足と高齢化する労働力という課題に直面しています。そのためOEMは、技術者を追加することなく使用範囲を広げるためにAI診断を統合し、日本の鉱物処理装置産業の普及を制約するスキルギャップを埋めています。
地域分析
広大な面積を誇る日本の排他的経済水域は、独自の海洋鉱物景観を形成している。北海道・東北の北部地域では、金鉱山や石灰岩鉱山において自動搬送システムの導入が急速に進んでいる。この転換は主に、当該地域の極端な気象条件によるものであり、24時間体制の遠隔操業から大きな恩恵を受けている。Sumitomo Heavy Industries Ltd.の試験運用が生産性向上を裏付けるなか、これらの都道府県における日本の採掘装置市場は着実な成長が見込まれている。
本州中部では、東京・名古屋・大阪の各回廊に老朽化した鉄鉱石焼結プラントが集積している。これらのプラントは可変周波数ドライブ式クラッシャーへの改修を進めており、その動きは厳格な地域排出規制によって促進されている。この地域への投資は集中的に行われており、最適なリターンを追求すべく関税軽減措置とカーボントレーディングを活用している。一方、深海装置への需要は沖縄および遠隔地の南鳥島環礁に集中しており、支援船は横浜および佐世保の造船所から出航している。
九州・四国が電力コストの高騰に苦しみ、非必須自動化への投資を抑制するなか、九における銅・金の再興は探鉱リグおよびラボスケールの処理設備を鹿児島へと引き寄せており、緩やかな成長の兆しを示している。活動の地理的分布は資源の種類と対応しており、沿岸採石場がトン数で首位を占め、離島の最前線サイトが政策的注目を集め、北部の地下採掘拠点がデジタル化の最前線に立っている。
競合状況
日本の鉱物処理装置市場では、中程度の集中が見られます。KomatsuとHitachi Construction Machineryは、全国規模のサービスデポと耐震認定設計パッケージを活用して、合わせて相当なシェアを占めています。国内オペレーションが部品物流と規制への深い理解から恩恵を受ける一方、Metso、Sandvik、FLSmidth、Weirなどの欧州競合他社は、特にエネルギー効率の高い粉砕および深海ライザーシステムにおいて収益性の高いニッチを切り開いています。特筆すべきは、Metsoの多数のライフサイクル契約戦略が、従来の装置販売を安定したアニュイティ型の収益ストリームへと転換していることです。
KomatsuのReko Diqからの大規模受注は、将来の日本展開に向けた自律型フリートの洗練を可能にします。一方、HitachiのEH4000AC-5ダンプトラックは、オーストラリアの鉄鉱石採掘場で磨かれた回生ブレーキ技術を誇り、現在は国内のシリカ採石場を視野に入れています。さらに、HexagonおよびTrimbleなどのソフトウェア大手がOEMに依存しないフリート管理ソリューションを導入しており、装置サプライヤーの従来のロックインを弱め、日本のOEMにオープンAPIの採用を迫っています。
海底浚渫、リチウムグレードのフローテーション、水素駆動の運搬において多くの機会があります。KomatsuもHitachiも海底カッターを提供していないため、FLSmidthおよびWeirは日本の造船所との提携を積極的に進め、南鳥島デモンストレーションに先立って生産のローカライズを目指しています。更新の波が近づき炭素ペナルティが強化されるにつれ、SandvikおよびEpirocのバッテリー電動ローダーがディーゼルの長年の優位性に挑戦する態勢を整えています。
日本鉱物処理装置産業のリーダー企業
Komatsu Ltd.
Hitachi Construction Machinery Co. Ltd.
Metso
Sandvik AB
FLSmidth
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:海洋研究開発機構(JAMSTEC)は、掘削船「ちきゅう」を使用して南鳥島近海の水深5,700メートルから大量の希土類泥サンプルを採取するという画期的な海底探査プロジェクトを成功裏に実施しました。
- 2025年6月:Japan Gold Corp.は、九州のエビノプロジェクトにおいてバリック・アライアンスのもとで2025年の第2次掘削プログラムを開始し、高品位の菱刈鉱山近傍の隠れた浅熱水性脈系を対象に、合計約1,300メートルの3本の掘削孔を実施しました。


日本鉱物処理装置市場レポートの調査範囲
本レポートの対象範囲には、鉱物採掘セクター(ボーキサイト、鉄、リチウム、銅、希土類金属、その他)、装置タイプ(クラッシャー、粉砕ミル、コンベヤー、ドリルおよびブレーカー、スクリーンおよびセパレーター、フィーダー、その他)、採掘方法(露天採掘、坑内採掘、深海採掘)、自動化レベル(手動、半自動化、完全自動化)が含まれます。市場予測は価値(米ドル)および数量(ユニット)で提供されます。
| ボーキサイト |
| 鉄 |
| リチウム |
| 銅 |
| 希土類金属 |
| その他 |
| クラッシャー |
| 粉砕ミル |
| コンベヤー |
| ドリルおよびブレーカー |
| スクリーンおよびセパレーター |
| フィーダー |
| その他 |
| 露天掘り |
| 地下採掘 |
| 深海採掘 |
| 手動 |
| 半自動化 |
| 完全自動化 |
| 鉱物採掘セクター別 | ボーキサイト |
| 鉄 | |
| リチウム | |
| 銅 | |
| 希土類金属 | |
| その他 | |
| 装置タイプ別 | クラッシャー |
| 粉砕ミル | |
| コンベヤー | |
| ドリルおよびブレーカー | |
| スクリーンおよびセパレーター | |
| フィーダー | |
| その他 | |
| 採掘方法別 | 露天掘り |
| 地下採掘 | |
| 深海採掘 | |
| 自動化レベル別 | 手動 |
| 半自動化 | |
| 完全自動化 |


レポートで回答される主要な質問
日本におけるリチウムプラントに関連した装置需要はどのくらいの速さで成長すると予測されていますか?
リチウム向け装置需要は、千葉およびその他の沿岸県で電池材料の生産能力が拡大するにつれ、2031年にかけてCAGR 2.73%で増加すると予測されています。
どの装置カテゴリーが最も速く更新されていますか?
クラッシャーはCAGR 2.75%でトップであり、2026年度から始まるGX-ETSの効率規制を満たすために旧式のジョーおよびコーンユニットを交換する必要があるためです。
半自動化システムは現在どのくらいのシェアを占めていますか?
半自動化機械は2025年の収益の55.46%を占めましたが、完全自動化のシェアは急速に拡大しています。
深海採掘のパイロット試験はどこで行われていますか?
試験は日本の排他的経済水域内の南鳥島海底および沖縄トラフを中心に行われています。
固定プラントに対する日本の耐震規制はどの程度厳格ですか?
免震、冗長ブレーシング、および地震後72時間の義務的点検により、高リスクゾーンにおけるクラッシャーおよびミルの設置コストが15〜25%増加します。
自動化は日本の市場成長においてどのような役割を果たしていますか?
労働力不足と新たな時間外労働規制がオペレーターを自律運搬とリモート診断に向かわせる中、完全自動化装置はCAGR 14.07%で進展しています。
最終更新日:



