
ジャカルタ データセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2026 - 2032 |
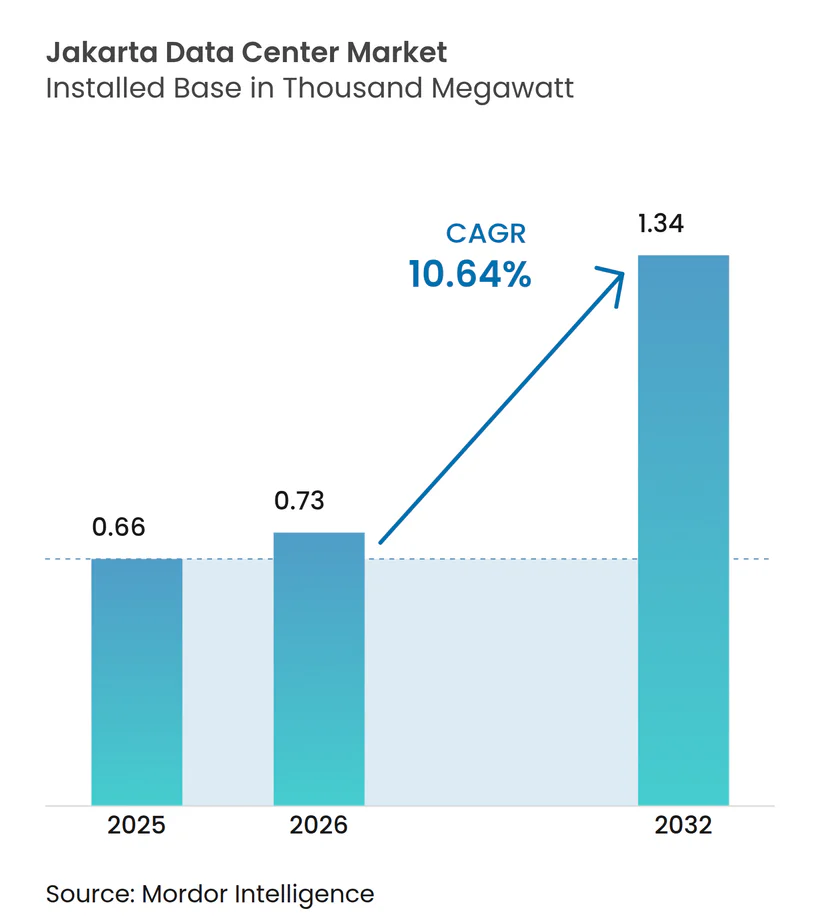
| 基準年の市場規模 (2025) | 0.66 千メガワット |
| 市場取引高 (2026) | 0.73 千メガワット |
| 市場取引高 (2032) | 1.34 千メガワット |
| 成長率 (2026 - 2032) | 10.64 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるジャカルタ データセンター市場分析
ジャカルタ データセンター市場規模は2026年に728.91 MWと推定され、2025年の658.78 MWから成長し、2032年には1,336.09 MWに達する見込みで、2026年〜2032年にかけてCAGR 10.64%で成長しています。この上昇曲線は、ハイパースケールクラウド投資、5Gフットプリントの深化、インドネシアのデータ主権アジェンダに支えられた堅調な市場規模見通しを裏付けています。ハイパースケールテナントによるキャンパス建設の激化、APRICOTの海底ケーブルシステムの到来、および積極的なグリーンエネルギー電力購入契約が需要をさらに加速させています。競争圧力はすでにコロケーション賃料をkVA当たり300〜320米ドルまで押し下げていますが、一人当たりの設置容量が非常に低いことが十分な成長余地を示しているため、事業者は依然として魅力を感じています。急速なeコマースの拡大、金融サービスの厳格なレイテンシ要件、AIワークロードの拡大が相互に作用し、ジャカルタ データセンター市場は持続的な二桁成長に向けて位置づけられています。
主要レポートのポイント
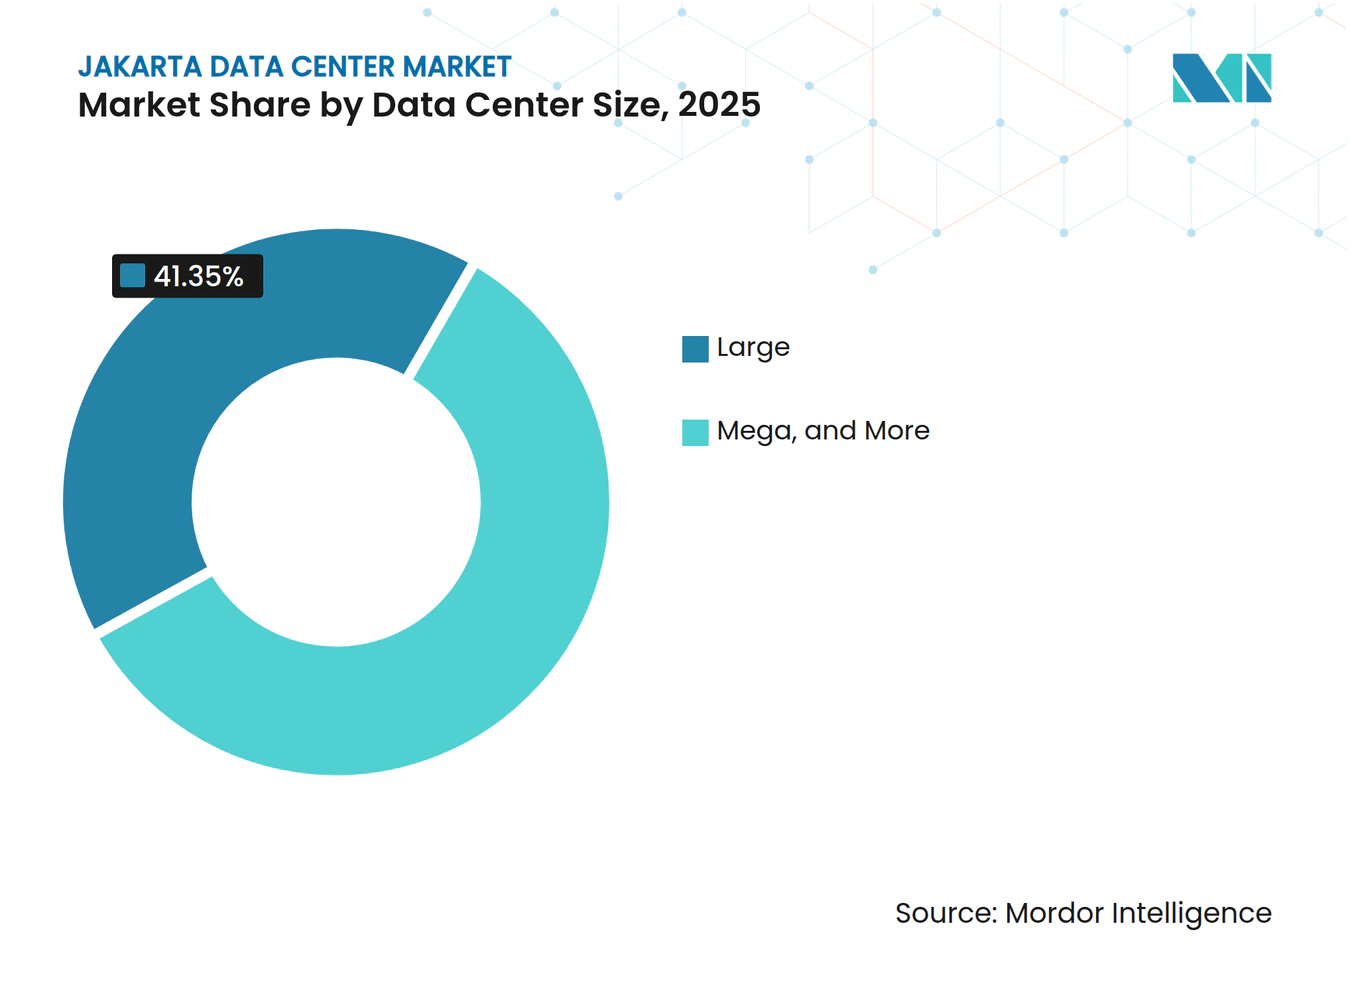
- データセンター規模別では、大規模施設が2025年に41.35%の収益シェアをリードし、メガ施設は2032年にかけてCAGR 20.35%で前進しています。
- ティア標準別では、ティアIIIインフラが2025年のジャカルタ データセンター市場規模の50.25%のシェアを保持し、ティアIVの導入は2032年にかけてCAGR 17.60%で成長しています。
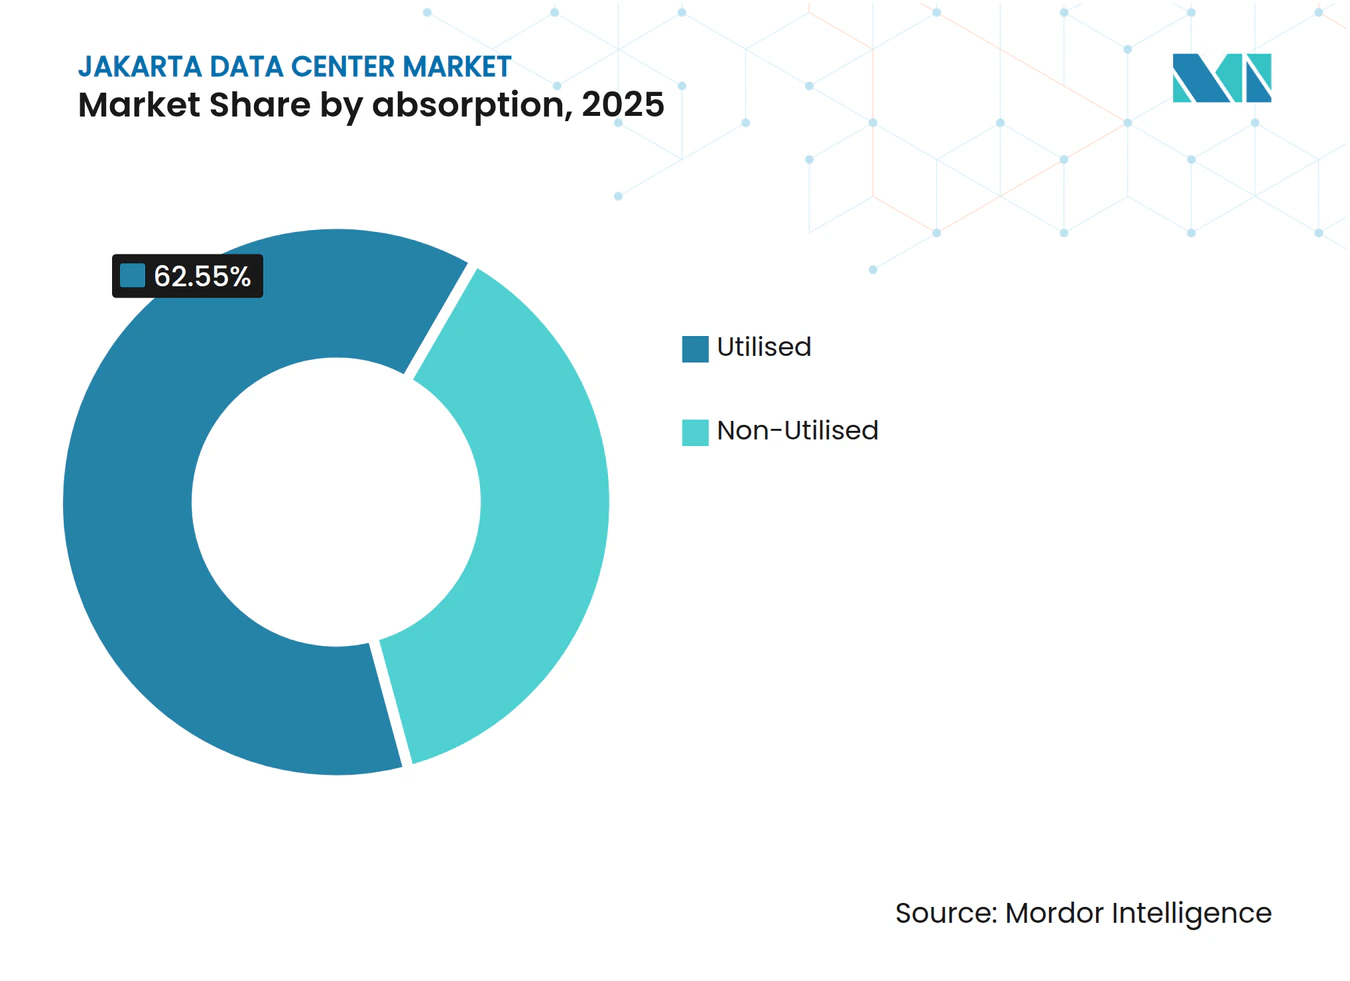
- 吸収率別では、利用済み容量が2025年のジャカルタ データセンター市場シェアの62.55%を占め、ハイパースケールコロケーションは2032年にかけてCAGR 23.85%で拡大しています。
- ホットスポット別では、大ジャカルタが2025年に51.20%のシェアを占め、ブカシ・チカラン回廊は2026年〜2032年にかけてCAGR 12.94%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ジャカルタ データセンター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルデータ消費の爆発的増加と5Gの展開 | +2.80% | 大ジャカルタ、ブカシ・チカラン回廊 | 中期(2〜4年) |
| 低レイテンシホスティングを必要とするeコマースおよびフィンテックの急成長 | +2.10% | 大ジャカルタ、ジャカルタその他地域 | 短期(2年以内) |
| 政府の「インドネシア4.0の実現」とデータ主権の推進 | +1.90% | 全国、大ジャカルタへの集中 | 長期(4年以上) |
| ハイパースケールクラウドプロバイダーの流入によるキャンパス建設の推進 | +3.20% | ブカシ・チカラン回廊、大ジャカルタ | 中期(2〜4年) |
| 新たな海底ケーブル陸揚げの急速な整備 | +1.40% | 大ジャカルタ、ブカシ・チカラン回廊 | 長期(4年以上) |
| ネットゼロ義務を満たすためのグリーンエネルギー電力購入契約による許認可の促進 | +0.80% | 全国、大ジャカルタでの早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルデータ消費の爆発的増加と5Gの展開
インドネシアの5Gカバレッジは2024年に加速し、モバイルデータトラフィック総量が9%増加して1,790万TBに達しました。この急増により、コンテンツおよびアプリケーションプロバイダーはワークロードをエンドユーザーの近くに配置することを余儀なくされ、ジャカルタ データセンター市場全体で低レイテンシエッジノードへの需要が高まっています。[1]. インダストリー4.0プログラムに紐づくIoTデバイスは、2025年までに162兆インドネシアルピアの価値をもたらすと予測されており、集中型データセンターでは効率的に対応できない分散処理容量の必要性を深めています。拡張現実コマースや自律物流などのレイテンシ敏感なサービスが成熟するにつれ、事業者は高密度な都市フットプリント内のマイクロモジュールを優先しています。これらの導入はユーザー体験を向上させ、ネットワークバックホールを削減し、持続的なラック充填率を支えています。このトレンドはまた、高密度5Gエッジ環境に適した液体冷却およびダイレクトトゥチップ技術への資本投下を促進しています。
低レイテンシホスティングを必要とするeコマースおよびフィンテックの急成長
ジャカルタは東南アジア最大のeコマースハブであり続けており、同地域のトランザクション集約型プラットフォームはレジリエントで低レイテンシに最適化されたデータセンターを必要としています。Tokopediaは、AI対応インフラ上にベクター検索を導入した後、検索能力が10倍向上したと報告しており、高性能ホスティングの商業的優位性を示しています。[2]. 金融プレイヤーも追随しており、DOKUのAlibaba Cloud上のディザスタリカバリ構成は、インドネシア銀行規制へのコンプライアンスを確保しながら運用コストを20%削減しました。オンライン決済の速度が上昇する中、往復レイテンシ2ミリ秒未満を提供するコロケーションプロバイダーは、ジャカルタ データセンター市場全体で賃料圧縮が進む中でもプレミアム価格を維持できます。フィンテックワークロードの粘着性は、規制上の精査と相まって、予測可能な稼働率をもたらし、景気循環的な需要変動に対するヘッジとして機能します。
インドネシア4.0の実現とデータ主権の推進
政府による2,700の既存施設の少数の国家データセンターへの統合は、公共部門のITアーキテクチャを刷新しています。チカランの主力PDNキャンパスは、2万5,000のCPUコア、40ペタバイトのストレージ、20 MWの電力を備え、1億6,400万ユーロの国家支援融資に支えられています。[3].個人情報に関する国内データ居住義務は、多国籍企業にストレージのローカライズを強制し、ワークロードをシンガポールからジャカルタ データセンター市場へと移行させています。この規制は、コンプライアンスリスクがホスティングコストを上回るため、価格競争から切り離された固定需要を育成しています。長期的には、国家AI戦略がデータセンターをすべての電子政府サービスに組み込み、民間部門のサイクルに関わらず持続的な稼働率を確保しています。
ハイパースケールクラウドプロバイダーの流入によるキャンパス建設の推進
マイクロソフト、テマセク、ブラックロックは480 MWのプロジェクトMGXハイパースケールキャンパスに300億米ドルを充当しており、ジャカルタが第一級クラウドリージョンへと昇格したことを示しています。Digital RealtyとBersamaのCGK11サイトは新たな標準を示しています:5 MWからスタートし、モジュラーブロックを通じて32 MWへと急速にスケールアップします。ハイパースケーラーは標準化された設計とエンドツーエンドの自動化を求めており、地元の既存事業者は施設をアップグレードするか、規模拡大のためにパートナーシップを組む必要があります。ジャカルタ東部の回廊は大規模な連続した土地区画と150 kVの電力網供給を提供しており、これらの大規模展開に不可欠なデュアルフィードアーキテクチャを支えています。キャンパスが拡大するにつれ、チラーからネットワークファブリックに至るエコシステム参加者は乗数効果を享受し、ジャカルタ データセンター市場の成長の好循環を強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大ジャカルタにおける高い電力料金と電力網の混雑 | -1.80% | 大ジャカルタ、ジャカルタその他地域 | 短期(2年以内) |
| 大規模キャンパスに対する土地不足とゾーニング制限 | -1.20% | 大ジャカルタ、ブカシ・チカランへの中程度の影響 | 中期(2〜4年) |
| 地震・洪水リスクプレミアムによる保険・資金調達コストの上昇 | -0.90% | 大ジャカルタ、ジャカルタその他地域 | 長期(4年以上) |
| 都市部における液体冷却の用水制限 | -0.70% | 大ジャカルタ、ブカシ・チカランでの新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大ジャカルタにおける高い電力料金と電力網の混雑
PLNの2025年料金スケジュールは商業口座向けにkWh当たり996.74〜1,699.53インドネシアルピアの範囲であり、コロケーション価格が下落する時期に運用費を押し上げています。[4] 電力ミックスにおける石炭の67%のシェアは再生可能エネルギー調達を複雑にしており、これはネットゼロ義務を追求するグローバルクラウドクライアントにとって重要な要件です。電力網のボトルネックは通電日程を遅延させ、開発者はより大型のディーゼル予備電源とオンサイトバッテリーシステムを設置することを余儀なくされ、設備投資が5%増加します。クッシュマン・アンド・ウェイクフィールドはジャカルタをアジア太平洋地域で4番目に高いデータセンター建設市場にランク付けしており、電力と労働コストの複合的な圧力の証拠です。これらの逆風は、高圧フィーダーと工業ゾーニングが接続を合理化するブカシ・チカラン回廊へと将来の建設を誘導しています。
土地不足と大規模キャンパスに対するゾーニング制限
都市の高密度化により、次世代キャンパスに必要な4ヘクタール以上の土地のジャカルタにおける供給が逼迫しています。北ジャカルタ湾の埋め立てにより土地価格が都心部の水準に達し、コスト優位性が損なわれています。多くの地区における高さ制限と電力密度制限は、ラック当たり30 kWを超えるAI対応ホールの経済性に課題をもたらし、展開可能なITロードを制限しています。環境許可は現在12〜18ヶ月を要し、プロジェクトの内部収益率に影響を与え、事業者を市東部の事前ゾーニング済み工業団地へと押しやっています。これらのハードルは参入障壁を高め、地元の合弁パートナーと深い許認可経験を持つ既存プレイヤーに有利に働いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:メガ建設が新たな規模の基準を設定
メガ施設はジャカルタ データセンター市場の経済性を書き換えています。大規模サイトが2025年に41.35%の最高シェアを保持している一方で、メガキャンパスはCAGR 20.35%で急速に前進しています。このペースは、連続した20 MWブロック、標準化されたホワイトスペース、MW当たりの運用費を削減する規模の経済に対するクラウドプロバイダーのニーズを反映しています。メガ建設に帰属するジャカルタ データセンター市場規模は、AIワークロードが高密度設計を好むため、2026年〜2032年にかけて2倍以上になる見込みです。
自動化、統合液体冷却、オンサイト変電所建設により、メガサイトはPUE値1.35未満を達成しています。マッシブ施設は、チカランPDNのような国家AIプロジェクトに沿った新興ニッチとして残っていますが、基盤となる技術(イマージョン冷却と100 GbEファブリック)は最初にメガキャンパスに普及するでしょう。中規模および小規模フォーマットは、ユーザークラスターに近い5GおよびIoT展開のための高密度エッジノードを可能にすることで関連性を維持しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ティア標準別:ティアIV認証が加速
ティアIIIは、急激なコストプレミアムなしにほとんどのエンタープライズの稼働時間要件を満たすため、展開電力の50.25%を依然として占めています。しかし、ティアIVとして認定されたジャカルタ データセンター市場規模は、2032年にかけてCAGR 17.60%を記録し、他のどの標準よりも速く拡大すると予測されています。AI推論クラスターとリアルタイムフィンテックワークロードは計画的なダウンタイムを許容できず、建設業者を同時保守可能かつ耐障害性設計へと押し進めています。
デュアルグリッドフィード、2N+1電力アーキテクチャ、ISO 14001水リサイクルシステムは、最上位顧客向けのベースライン要件となっています。アップタイム・インスティテュートの監査は、規制対象セクター、特に銀行との入札ラウンドにおけるコロケーションブランドの競争上の差別化要因を提供しています。ティアI〜II容量は、追加冗長性のメリットよりもコストが優先されるエッジおよびコンテンツデリバリーノードに限定されています。
吸収率別:ハイパースケールコロケーションが利用率を再形成
利用済みホールは2025年のアクティブ電力の62.55%を占め、ジャカルタの主要キャンパス全体での健全な取り込みを反映しています。そのフットプリントの中で、ハイパースケールケージはCAGR 23.85%を牽引しており、クラウドプロバイダーが地域アベイラビリティゾーンを追求する中でリテールコロケーションの成長を上回っています。ハイパースケールテナントが占めるジャカルタ データセンター市場シェアは、マルチMWの事前コミットメントがリーシングパイプラインを支配するにつれ、2030年以前に50%を超えると予想されています。
非利用容量は、事業者がシェルスペースを追加せずに迅速な予約に対応できる戦略的バッファとして残っています。収益を最大化するため、データセンターのランドロードはAIベースの容量計画エンジンを導入し、ホールセールとリテールのコホート間で電力、冷却、スペースの割り当てを再調整しています。エッジ重視の事業者は、多様な収益源を獲得するためにハイパースケール中心のポートフォリオを補完しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
大ジャカルタの既存の接続性と高密度なエンタープライズ基盤により、2025年に51.20%のシェアを獲得しましたが、土地不足と料金プレミアムが新規設備投資をブカシ・チカランへと誘導しています。この回廊のCAGR 12.94%は、150 kVの電力網リンク、工業用水利権、190 TbpsのAPRICOTケーブルの陸揚げ局への近接性に支えられています。
開発者はより低い土地コストを活用して、気流を改善し機器の物流を容易にする水平配置の平屋建てホールを建設しています。一方、ジャカルタその他地域は、中心業務地区からの地理的分離を重視するディザスタリカバリおよび政府部門のノードを受け入れています。この混合フットプリントは、より広いジャカルタ データセンター市場全体のレジリエンスを高めています。
大ジャカルタはインドネシアのデジタル経済の中心地であり続けています。金融機関とクラウドファーストのスタートアップは、メトロコア施設のみが保証できる2ミリ秒未満のレイテンシを必要としており、土地価格が上昇しても粘着性のある需要を可能にしています。EquinixのJK1ダウンタウンサイトは50以上のキャリアとのピアリングを固定し、メトロのレジリエンスを支える高密度相互接続モデルを検証しています。
規制環境
インドネシアは、2022年大統領令第82号を通じてデータセンターを戦略的インフラとして位置付けており、この法令はICTセクターを戦略分野として指定し、データセンターを重要情報インフラ(VII)として分類している。VII事業体に対するサイバーセキュリティガバナンスは国家サイバー・暗号庁(BSSN)が管轄しており、リスクベースの管理体制とインシデント対応準備に関する要件を定めており、これが規制対象および公共セクターのワークロードを扱うジャカルタの施設における設計、監査、運用実務に影響を与えている。
コンプライアンスは、電子システムプロバイダー(PSE)による第三者クラウドサービスの利用方法にも及ぶ。通信デジタル省(Komdigi)規則2025年第5号は、外部クラウドに依存する公共範囲のPSEに対してリスクベースのデータ分類義務を導入し、機密性の高いワークロードをホスティングするプロバイダーに対するデータ取扱いおよび保証に関する要求事項を強化した。供給側では、許認可プロセスは依然として複数機関にわたり、ユーティリティにも関連しており、通常はKomdigi、貿易省、環境林業省、そして電力系統接続を担うPLNが関与するため、これらの機関間の調整に伴うスケジュールリスクが継続している。
バリューチェーン分析
ジャカルタのデータセンターのバリューチェーンは、土地確保と用地整備から始まり、設計・建設(土木工事、電力および冷却システム)へと進み、その後、コミッショニングと運用(施設管理、セキュリティ、保守、アップタイム管理)へと移行する。電力アクセスと通電化が中核的な依存要素であり、PLNが系統接続および容量割り当てにおける中心的な取引相手となっている。持続可能性上の制約もまた、より多くのプロジェクトに対し、顧客契約の中でグリーンエネルギー調達および効率化対策の制度化を促している。
エコシステムレベルでは、インドネシア・データセンター事業者組織(IDPRO)が事業者、サプライヤー、企業ユーザー間の調整を担っている。事業者の規模および資金調達力は、上流の調達および下流の市場展開に一層影響を与えるようになっている。PT DCI Indonesia Tbkは、チビトゥン(H1)、カラワン(H2)、南ジャカルタ(E1)、スラバヤ(E2)の各キャンパスにわたり合計128MWのプラットフォーム容量を有しているとされ、2026年にはBank Central Asiaから拡張投資費用を調達するために17兆ルピアの投資クレジット・ファシリティを確保した。この種のバランスシートへのアクセスは、機器調達、変電所の建設、そしてハイパースケールおよび政府統合需要に対応可能なマルチMW単位の提供能力に影響を及ぼしている。
競争環境
市場集中度
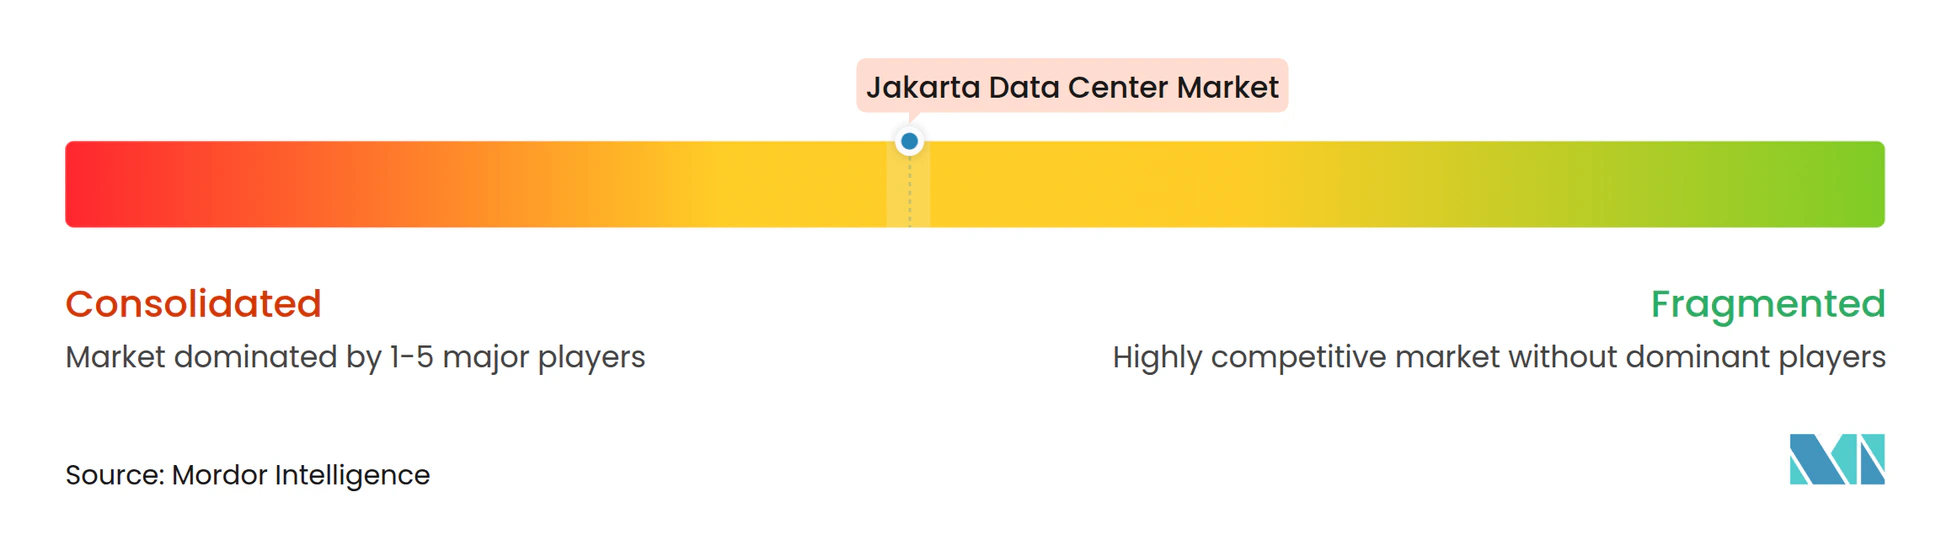
激しい価格競争が新規供給の到来とともに賃料を圧縮しています。多角化されたキャッシュフローを持つコングロマリットは積極的な価格設定が可能であり、2025年初頭には平均コロケーション料金がkVA当たり300〜320米ドルまで低下しています。下落圧力にもかかわらず、需要の成長が供給を上回っているため、ジャカルタ データセンター市場は新規参入者を引き続き登録しています。テルコム・インドネシアは32サイトの国内ネットワークを活用して国家クライアントへのアップセルを行い、Digital RealtyとEquinixはグローバルエコシステムを活用して多国籍企業を誘致しています。
技術的リーダーシップが重要です。NeutraDCの2024年のPLNとの契約は優先的な電力割り当てを確保し、AI対応のポジショニングを強化しています。EdgeConneXはモジュラーブロック設計により200 MW超にスケールアップし、展開時間を9ヶ月に短縮することで市場投入速度の優位性を持っています。小規模な既存事業者はエッジおよびマネージドサービスのニッチへと方向転換するか、設備投資を賄うために外国投資家とパートナーシップを組むことが多いです。
資本集約的なメガプロジェクトが独立系事業者のバランスシートを圧迫する中、M&Aの勢いは継続する見込みです。クロスボーダーファンド、地域通信会社、インフラREITはジャカルタ データセンター市場を戦略的と見なしており、最終的にはより良い価格設定と豊かな接続エコシステムを通じてエンドユーザーに恩恵をもたらす競争的緊張を確保しています。
ジャカルタ データセンター産業のリーダー企業
-
PT DCI Indonesia
-
Telkomsigma
-
NTT Communications Corporation
-
XL Axiata Tbk PT(Princeton Digital Group)
-
GTN Data Center(Edge Connex)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
公共セクターの現代化は、商用事業者向けに明確な調達経路を生み出している。エコシステムベースの国家データセンター(PDN)政策(2024年閣僚決定519号)のもと、政府は政府データの保管・処理を民間セクターのプロバイダーに開放した。これにより、純粋な国有施設を超えて対応可能な需要が拡大し、主権要件およびサイバーセキュリティ管理を満たすことができる、コンプライアンス対応済みのジャカルタ地域における容量の価値が高まっている。
第二の機会は、インドネシアのデジタルインフラの地理的な再バランスから生じており、Komdigiは東部インドネシアへのデータセンター開発拡大に向けたマスタープランを実行している。ジャカルタの事業者およびサプライヤーにとって、これは相互接続、マネージドサービス、そして大ジャカルタ圏およびブカシ・チカラン回廊を二次拠点と結ぶマルチサイトアーキテクチャのための余地を生み出す一方で、レイテンシーに敏感なワークロードは依然として首都圏に集約されている。企業の動きはこの変化がどのように形成されているかを示している:DCI Indonesiaは2026年4月に9MWのE2スラバヤ施設を開所し、設計容量1,000MWを超えるDCI Hyperscale 3 Sky(H3)キャンパスをリアウ諸島ビンタン島で開発中である。これは、ジャカルタ中心のプラットフォームがインドネシア国内の新たな地域へと拡大していることを示しており、これはクラウドオンランプおよび災害復旧に対するジャカルタの需要へと再びフィードバックされる可能性がある。
最近の業界動向
- 2026年7月:LG Sinar Masはジャカルタでデータセンター「SMX01」の躯体工事を完了し、第1フェーズの6MW容量は2026年第4四半期に稼働予定である。この拡張により、AIおよびエッジワークロードを支える短期的なジャカルタの利用可能容量が増加する。本プロジェクトは、市場における拡張可能なコロケーションの急速な需要成長における同社の地位を強化するものである。
- 2026年6月:ST Telemedia Global Data Centres(STT GDC)は、STT Jakarta 2を開所し、STT Jakarta 3の躯体工事を完了、STT Jakarta 5および6の着工を行った。これらのキャンパス拡張は、ジャカルタ首都圏における事業基盤を深化させ、ハイパースケール展開を加速させる。この容量追加は、ハイパースケールおよび企業ユーザーからの拡大する需要を取り込むSTT GDCのペースを強化するものである。
- 2026年5月:Princeton Digital Group(PDG)は、ジャカルタにおける120MWのJC3データセンターキャンパスの開発に向けて8億5,600万米ドルの資金調達を確保した。この資金調達により、高まるハイパースケール需要に対応する大規模な容量拡大が可能となる。この投資は、PDGがプロジェクトの提供を加速させ、ジャカルタ市場の機会を取り込む能力を強化するものである。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、ジャカルタに所在するデータセンターの設置済みおよび予測されるITパワー容量をMW単位で測定するものです。現在稼働中、建設中、または計画中の容量を対象とし、当該都市のコンピューティングおよびストレージワークロードを担う施設に帰属するものを含みます。
対象外の範囲:オフィスや工場内のエッジルーム、通信タワーサイト、データホールのITロードに直接関連しない非データセンター向け電力設備支出は除外します。
セグメンテーション概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- メガ
- マッシブ
- ティア標準別
- ティアIおよびII
- ティアIII
- ティアIV
- 吸収率別
- 非利用
- 利用済み
- コロケーションタイプ別
- ハイパースケール
- リテール
- ホールセール
- エンドユーザー産業別
- BFSI
- クラウドサービスプロバイダー
- eコマース
- 政府
- 製造業
- メディアおよびエンターテインメント
- 通信
- その他のエンドユーザー
- コロケーションタイプ別
- ホットスポット別
- 大ジャカルタ
- ブカシ・チカラン回廊
- ジャカルタその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ジャカルタの供給シグナル、需要指標、および建設計画を形成する政策条件をマッピングすることで、基本モデルの構造を確立しました。インドネシア統計局(BPS)、通信・デジタル省、PLNの電力アップデート、BKPMの投資発表などの公開情報源を参照し、デジタルインフラおよび電力網の整備状況の方向性を把握しました。
容量とタイミングを裏付けるため、規制当局による接続・スペクトムに関する公式通知、データセンターおよび通信インフラを対象とする業界団体ポータル、新規キャンパスおよびコミッショニングマイルストーンに関する信頼性の高い報道なども参照しました。企業レベルの容量、開設時期、または拡張タイミングが不明確な場合は、企業財務・インテリジェンス向けの有料サブスクリプションおよび冷却・電力設計のテーマを追跡する特許データベースを活用して公開情報を補完しました。これらのデスクリサーチ情報源はあくまで例示的なものであり、仮定の収集・相互検証・明確化のために他の公開文書やデータセットも確認しています。
一次インタビューおよびサーベイ
インドネシアのデータセンターオペレーター、インフラサプライヤー、クラウドおよびコロケーションの専門家、ならびにエンタープライズテクノロジーリーダーへのインタビューおよびサーベイにより、二次的な容量数値、稼働率、コミッショニング日程、公開情報の空白、およびジャカルタ推計に使用した仮定を明確化しています。
一次調査フィールドワーク回答者の分布
| 業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:20% |
| 中位層:47% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
中核となる規模算定はトップダウンアプローチを採用しており、施設数、サイトごとの発表MW、コミッショニングタイムライン、およびインタビューで検証された稼働パターンから都市レベルの容量を再構築します。次に、ホットスポットごとのMW追加をサンプリングし、それを標準的なラック密度と予想取込率を用いた想定吸収量に換算することで、想定ペースが現実的な範囲に収まることを確認するボトムアップの選択的チェックを適用します。
モデルに影響を与えたインプットには、新規ホールごとの報告・推定ITロード、コロケーションスペースの事前コミットメントのペース、ティアIIIおよびティアIVの建設選好、標準的な電力密度の変化(AI対応デプロイメント向けの高密度化を含む)、ならびに電力網割り当てタイミングや土地の利用可能性などのローカル制約が含まれます。一部の施設がMWを開示していない場合は、似サイトプロファイル(床面積、ティア、ターゲット顧客)を用いてギャップを補完し、達成可能な設計負荷に関する一次フィードバックを用いて調整しました。予測にあたっては、納期リスク、需要タイミング、価格圧力に関する専門家の見解に基づくシナリオ分析を実施し、想定MW追加がジャカルタのパイプラインの現実性および吸収ペースと一致した時点で最終パスを選定しました。
データ検証と更新サイクル
検証では複数のチェックを実施し、MW合計が実際の市場シグナルと整合した状態を維持します。アウトプットは、コミッショニング発表、主要リース獲得、電力接続の準備状況、および観測された稼働率の変化などの独立した指標と照合されます。大きな乖離が生じた場合は、仮定の再確認とソースへの追加コンタクトを実施します。
承認前には、第二のアナリストによるレビューがホットスポットおよびティアレベルの外れ値を検証し、前年比の変化が既知の建設リードタイムと整合していることを確認します。レポートは年次で更新され、大規模な新規キャンパス、遅延、電力策の変更など重要なイベントが発生した場合には中間更新も実施します。納品直前には最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにします。
Mordor Intelligenceのジャカルタ データセンター市場規模と他の公表推計との比較
ジャカルタのデータセンターに関する公表市場推計は、使用する単位、対象範囲の選択、およびタイミングの仮定が異なることが多いため、必ずしも一致するわけではありません。コロケーションサービスの収益のみを規模算定するソースもあれば、コミッショニング済みの使用可能なITロードではなくパイプライン容量に焦点を当てるソースもあります。
この市場における主要なギャップの要因は、推計がマルチテナントコロケーション需要のみを計上しているか、計画容量と納品済み容量を混在させているか、そして施設発表を実際にエネルギー供給可能なMWに換算する方法にあることが多いです。一部の数値はUSDで表示され賃料・稼働率の仮定に紐付けられている一方、別の数値はMWで表示され納品済みホールと吸収量に紐付けられいます。コロケーション収益のみに焦点を当てる推計もあり、Mordor Intelligenceは同一の需要プールをUSD価値に換算するのではなく、市場をMW単位のITロード容量(稼働中および未稼働容量を含む)に限定しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 658.78 MW(2025年) | |
| 業界誌A | 507.20 ミリオン 米ドル(2025年) | この数値はジャカルタのコロケーション市場価値をUSDで示したものであり、エンタープライズ自社構築容量を除外する可能性があり、MW追加ではなく価格設定・稼働率の仮定によって変動します。 |
| 不動産アドバイザリーB | 0.71 トリリオン 米ドル(2025年) | この数値は建設中および計画中のMWによる総開発パイプラインを反映しており、コミッショニングおよび電力接続のタイミングがフィルタリングされていない場合、近期の納品可能容量を過大評価する可能性があります。 |
この比較から、最大の差異は単位の選択(USD価値対MW)と計画プロジェクトをコミット済み供給として扱うかどうかに起因することが示されています。規模算定をサイトレベの容量追加、稼働率の進行、および納品タイミングの確認に基づいて維持することで、実際のコミッショニングマイルストーンに対して再現・照合しやすい市場ビューを提示することができます。
レポートで回答される主要な質問
ジャカルタのコロケーションスペースにおける容量の成長速度は?
設置済みITロードは2026年の728.91 MWから2032年には1,336.09 MWに増加すると予測されており、CAGR 10.64%を意味します。
どの地区が最も多くのグリーンフィールド建設を引き付けていますか?
ブカシ・チカラン回廊は最も成長の速いホットスポットであり、より安価な土地、電力網の余裕、新たな海底ケーブル陸揚げにより、CAGR 12.94%で拡大する見込みです。
電力のどの程度がすでにテナントにコミットされていますか?
利用済みホールはアクティブ容量の62.55%を占め、ハイパースケールコロケーションが取り込みにおいてCAGR 23.85%を牽引しています。
ティアIV認証が普及している理由は何ですか?
AIワークロードと金融サービスアプリケーションはほぼ継続的な稼働時間を必要とし、ティアIVの展開が2032年にかけてCAGR 17.60%で成長するよう押し進めています。
賃料はどのようなトレンドを示していますか?
激しい競争により、建設コストが上昇する中でも平均コロケーション価格はkVA当たり300〜320米ドルまで低下しており、買い手優位が継続することを示唆しています。
ジャカルタがハイパースケールクラウドプロバイダーにとって魅力的な理由は何ですか?
2億7,500万人の国内市場への近接性、データ主権規制、新たな190 Tbpsの海底ケーブル、市東部の利用可能な工業サイトが組み合わさり、説得力のあるハイパースケールの提案を形成しています。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター電力市場 全地域における電力システムを、構成要素、ティア、施設規模別に区分。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- インドネシアデータセンター電力市場 インドネシアの電源システムを、コンポーネント、施設タイプ、施設規模別に分類。
- インドネシアハイパースケールデータセンター市場 インドネシアのハイパースケール施設を、施設タイプ、コンポーネント、ティア別に分類しています。
- インドネシアデータセンターサーバー市場 インドネシア全域におけるサーバーの需要を、施設規模とティア別に網羅しています。
- フィリピン データセンター建設市場 フィリピンの建設市場を、施設規模とティア別に分類。
- インドネシア データセンター冷却市場 インドネシア全体の冷却需要を、冷却技術、タイプ、エンドユーザー業種の観点でカバー。
- AIデータセンターGPU市場 世界のAIアクセラレータ市場を、導入形態、GPUタイプ、インターコネクト別に分析。
- インドネシア データセンター物理セキュリティ市場 インドネシア全体の物理セキュリティ需要を、ソリューションタイプとサービスタイプの観点でカバー。
- インドネシアデータセンタープロセッサ市場 インドネシアのプロセッサー市場を、プロセッサータイプ、アプリケーション、アーキテクチャ別に分類。
- フィリピンデータセンター電力市場 フィリピンにおける電力システムを、コンポーネント、施設タイプ、施設規模別に分類。