
イタリア使い捨て食器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
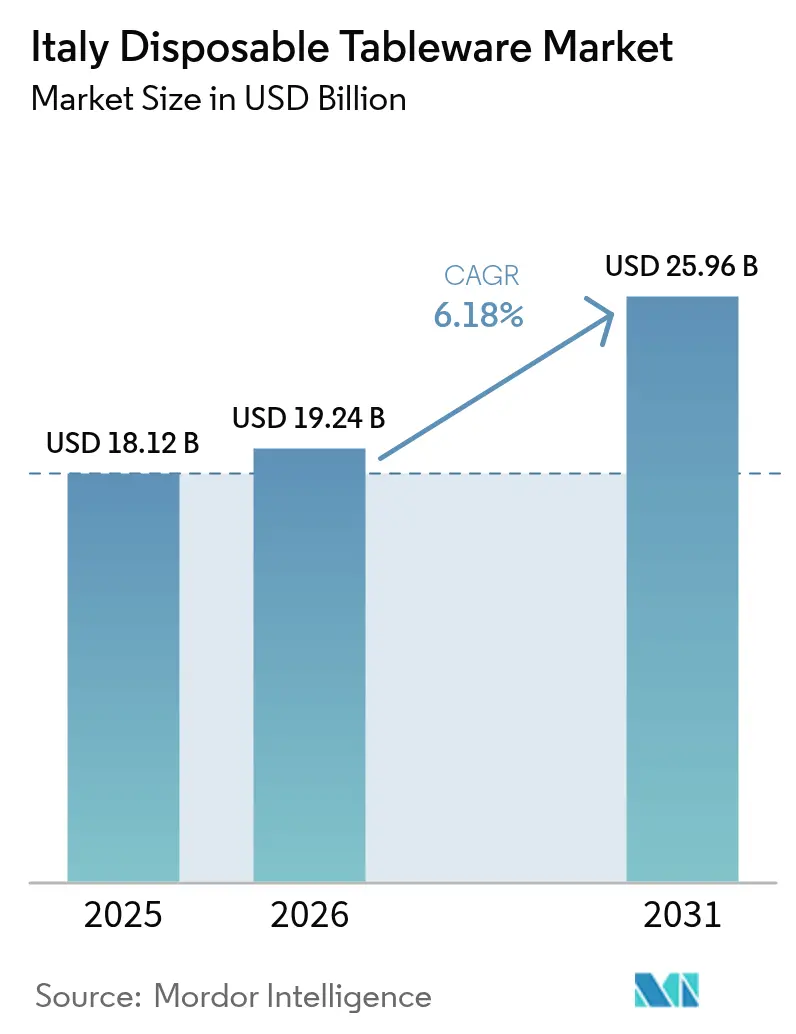
| 基準年の市場規模 (2025) | 18.12 十億米ドル |
| 市場規模 (2026) | 19.24 十億米ドル |
| 市場規模 (2031) | 25.96 十億米ドル |
| Growth Rate (2026 - 2031) | 6.18 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア使い捨て食器市場分析
イタリア使い捨て食器市場規模は2025年にUSD 181億2,000万と評価され、2026年のUSD 192億4,000万から2031年にはUSD 259億6,000万に達すると推定され、予測期間(2026年~2031年)のCAGRは6.18%となっています。イタリアの使い捨て食器市場の成長は、主にEU一回使い切りプラスチック指令やイタリアのEUR 0.45/kg(0.53/kg)MARSIプラスチック税の実施などの規制措置に起因しています [1]欧州委員会、「一回使い切りプラスチック」、commission.europa.eu 。さらに、フードデリバリーサービスおよびアウトドアダイニングの機会の持続的な増加が市場拡大に大きく貢献しています。観光客の流入増加とアグリツーリズム振興への取り組み強化が需要をさらに押し上げています。自動化されたパルプ成形技術への投資も、この成長する需要を満たすうえで重要な役割を果たしています。プレミアム堆肥化可能食器のデザインは、ブランドオーナーによってブランド価値と消費者訴求力を高める戦略的マーケティングツールとして活用されるケースが増えています。さらに、デジタル調達プラットフォームの採用が補充サイクルの短縮と製品品揃えの拡充によりサプライチェーン業務を効率化しています。これらの要因が一体となって、バイオポリマー配合施設への資本投資と地域流通ハブの開発を促進し、市場の成長軌道を強固なものにしています。
レポートの主要ポイント
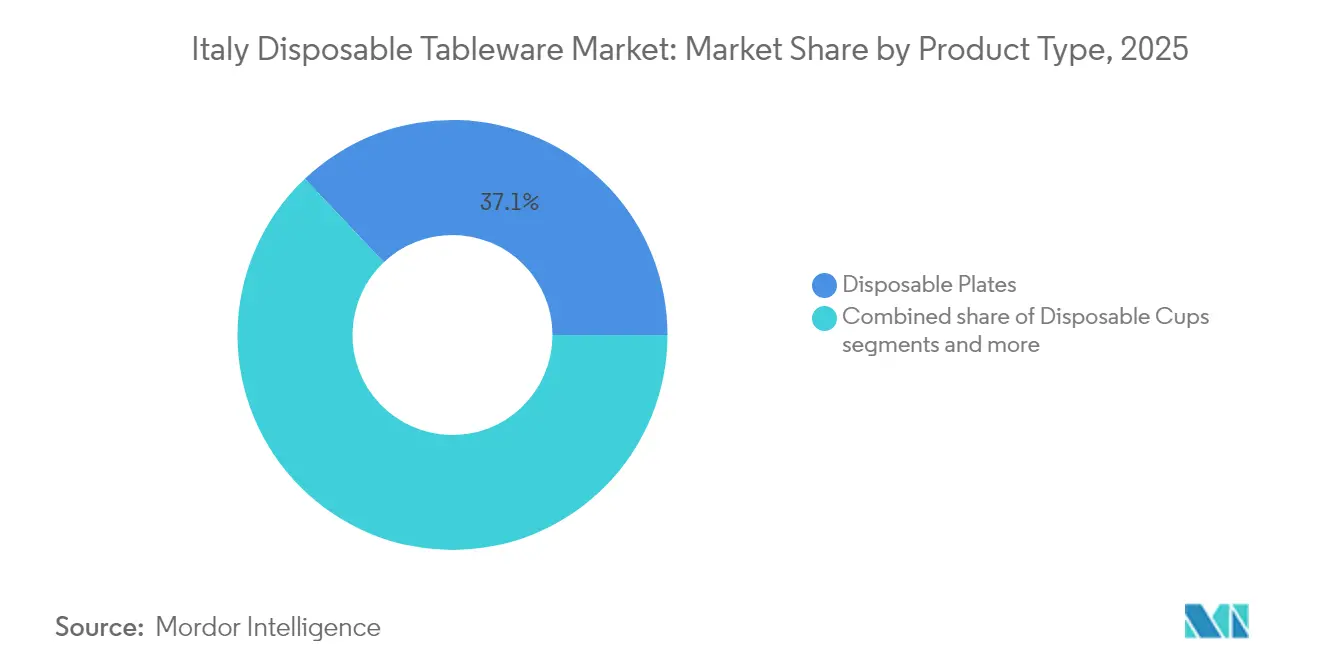
- 製品タイプ別では、使い捨て皿が2025年のイタリア使い捨て食器市場において37.05%のシェアをリードし、使い捨てボウルは2031年にかけてCAGR 8.76%で拡大する見込みです。
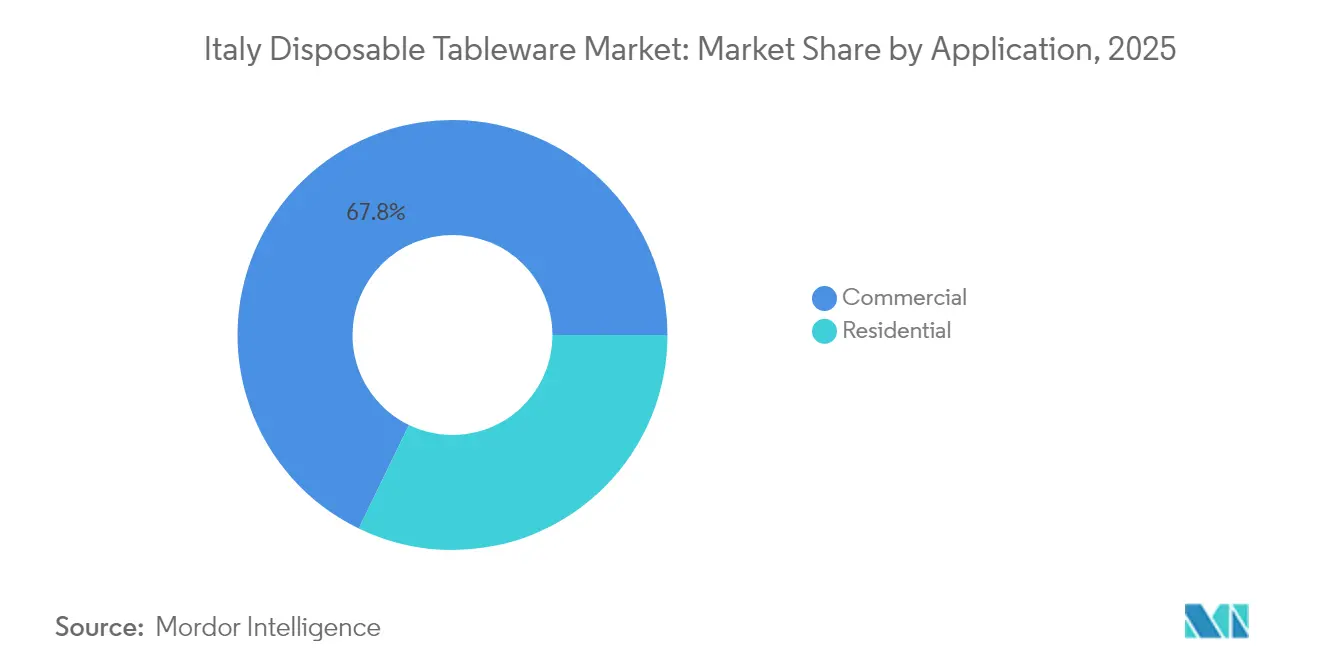
- 用途別では、業務用セグメントが2025年のイタリア使い捨て食器市場シェアの67.82%を占め、オンライン・直販(ダイレクト・トゥ・コンシューマー)は2031年に向けて最速のCAGR 11.65%の見通しを記録しています。
- 流通チャネル別では、ハイパーマーケット・スーパーマーケットが2025年のイタリア使い捨て食器市場規模の47.05%を占め、オンラインチャネルは2031年にかけてCAGR 11.92%で成長する見込みです。
- 地域別では、北西イタリアが2025年のイタリア使い捨て食器市場の38.88%を占め、南部・島嶼部はCAGR 7.95%で2031年に向けて前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
イタリア使い捨て食器市場のトレンドとインサイト
ドライバーのインパクト分析*
| ドライバー | (~)% CAGRへの影響 予測への影響 | 地理的 関連性 | 影響 時間軸 |
|---|---|---|---|
| EUの一回使い切りプラスチック(SUP)指令の施行 | +1.8% | 国内全体、特に北部地域での施行強化 | 中期 (2〜4年) |
| COVID-19後のアウトドアケータリングおよびフードデリバリーの機会の急増 | +1.5% | 国内全体、都市中心部および観光地に集中 | 短期(2年 以内) |
| HoReCaチャネルにおけるエコフレンドリー食器のプレミアム化 | +1.2% | 北西・中部イタリア、南部へ拡大中 | 中期 (2〜4年) |
| 中部・南部イタリアにおけるアグリツーリズムおよびオープンエアイベントの成長 | +0.9% | 中部イタリアおよび南部・島嶼部地域 | 長期(4年 以上) |
| 堆肥化可能SKUにおける小売業者プライベートラベルの拡充 | +0.7% | 国内全体、主要小売チェーンが主導 | 短期(2年 以内) |
| 自動化された熱成形・パルプ成形ラインによる単位コスト低減 | +0.6% | 北部の製造地域、コストメリットは全国規模 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
EU一回使い切りプラスチック指令の施行が素材転換を加速
EUの一回使い切りプラスチック指令のイタリアへの移行により、発泡ポリスチレン製食品容器が禁止され、生産者責任が拡大されたことで、バージンプラスチックは堆肥化可能基材と比較して経済的合理性を失いつつあります。同時にMACIプラスチック税の適用が旧来の樹脂ユーザーのマージンを圧迫し、流通業者や外食チェーンをPLA(ポリ乳酸)、バガス、紙パルプ系製品へとシフトさせています。国内バイオポリマーのリーダーであるNovamont SpAは、2025年にMater-Bi化合物の受注が2桁成長を記録したと報告しており、先行者優位が実証されています。北部の自治体は施行監督がより厳格であり、コンプライアントな在庫に対する地理的な引力が生まれています。曲線の先を行く投資を行う企業は棚スペースを確保し、価格プレミアムを固定化する一方、後発企業はシェアの即時侵食に直面します。
COVID-19後のアウトドアケータリングおよびフードデリバリーの急増が消費パターンを変革
ソーシャルディスタンシングの義務に準拠するために当初導入されたレストランのテラス席、キオスク、デリバリー形態の継続は、規制解除後においても消費者の嗜好に大きな変化が生じていることを示しています。FIPEは、2024年から2025年にかけてテイクアウト業態が顕著に増加したと報告しており、利便性の高い食事オプションへの需要拡大を反映しています。同時に、フードサービスディストリビューターのMARRは、従来の店内飲食(ダインイン)サービスが小幅に減少したにもかかわらず、2024年第3四半期において安定した収益水準を維持しました。業界事業者は、食品輸送の効率性と信頼性を高めるために、保温性リッド、開封防止シール、耐久性ファイバーボウルなどの革新的な包装ソリューションを戦略的に採用して適応しています。さらに、ローマ、フィレンツェ、沿岸リゾートを含む主要観光地では屋外席の許可期間が延長され、使い捨て食器が日常業務に実質的に組み込まれています。この変化により、消費者のトラフィックが屋内飲食店に戻りつつある中でも、イタリア使い捨て食器市場はベースラインとなる量の持続的な増加を達成しています。
HoReCaのプレミアム化がエコフレンドリー食器の採用を促進
ホスピタリティブランドは、サステナビリティへのコミットメントを示すために、ロゴや職人的なテクスチャーを型押しした堆肥化可能な皿を積極的に活用しています。消費者調査によると、イタリア人の4分の3が気候変動を喫緊の課題と捉えており、約半数が環境への影響に基づいて購買選択を行っています。プレミアムエコフレンドリー製品は従来のプラスチックよりもコストが高いにもかかわらず、規制、マーケティング、顧客体験の三点を同時に満足させることから普及が進んでいます。北西イタリアは高い可処分所得と国際的な顧客層を背景にトレンドを牽引していますが、需要は高級アグリツーリズム施設やブティックビーチクラブがゲスト体験の向上を目指す南部へも広がりつつあります。メーカーは陶器に似たバガスデザインやエスプレッソサービスに適したPLA(ポリ乳酸)ラミネート紙カップで対応しています。
中部・南部イタリアにおけるアグリツーリズムの成長がニッチ需要を創出
農村ホスピタリティ施設は、ブドウ畑やオリーブ畑での屋外ダイニングを推進し、ファーム・トゥ・テーブルのポジショニングを補完する食器を好んでいます。国家復興・強靭化計画は体験型観光への資金を誘導し、循環型経済のメッセージに沿った堆肥化可能食器を必要とする新施設を次々と生み出しています。中部イタリアのユネスコ景観地ではプレミアムな美観が求められる一方、南部の事業者は近隣の製紙工場から調達した成形繊維トレーを使用してコストと真正性のバランスを取っています。このチャネルに対応するサプライヤーは、収穫祭やワインイベントの季節的なピークを享受し、都市中心部のフードサービス以外の収益を多様化しています[2]OECD、「プラスチック管理の改善」、oecd.org 。
抑制要因のインパクト分析*
| 抑制要因 | (~)% CAGRへの影響 予測への影響 | 地理的 関連性 | 影響 時間軸 |
|---|---|---|---|
| バイオポリマー原料価格の変動(PLA、バガス) | -1.1% | 国内全体、 全市場セグメントに影響 | 短期(2年 以内) |
| ローマ以南における産業用堆肥化能力の不足 | -0.8% | 中部イタリア および南部・島嶼部地域 | 長期(4年 以上) |
| 消費者による「グリーンウォッシング」認識への反発 | -0.6% | 国内全体、 教育水準の高い都市市場でより顕著 | 中期 (2〜4年) |
| 再利用可能レンタル食器サービスの普及拡大 | -0.4% | 都市中心部、 特にミラノ、ローマ、ナポリ | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオポリマー原料価格の変動が市場拡大を制約
2024年から2025年の予測期間中、トウモロコシ由来PLA(ポリ乳酸)およびサトウキビバガスのコストは、作物サイクルの変動と長引く物流混乱を背景に大幅な変動を示しました。イタリアの大手コンバーターは、こうしたコスト変動を効果的に管理するために、サプライヤーの多様化や在庫の事前購入などのリスク軽減戦略を採用しました。しかし、中小企業はキャッシュフローが限られているため財政的なひっ迫が高まり、市場の変動に対してより脆弱な状況に置かれました。突然の追加料金の賦課がケータラーに影響を与え、計画されたメニュー拡充の遅延を招くこともありました。これに対応して、産業バイヤーは長期価格固定契約をより積極的に求めるようになり、財務リスクを実質的に生産者側に転嫁しています。こうした課題に対処し、サプライチェーンの動態を安定させるため、Novamont SpAはテルニにおけるMater-Bi生産能力の拡張計画を発表しました。この戦略的イニシアチブは、輸送距離の削減と規模の経済の改善を目指し、コストの変動性を緩和し運営効率を高めることを目的としています。
ローマ以南における産業用堆肥化インフラの不足が循環型経済を阻害
北部地域はイタリアの年間390万トンの堆肥化能力の大部分を占める一方、中部・南部の県は長距離輸送ルートや埋め立て代替手段に依存しています[3]イタリア銀行、「地域経済」、bancaditalia.it。市区町村の収集システムは有機廃棄物と残余廃棄物を混合してしまうことが多く、原料の純度を低下させ、施設投資を妨げています。近隣に処理業者がいない状況では、レストランは最終的に一般廃棄物として処理される堆肥化可能製品に対してプレミアムを支払うことをためらいます。政府はPNRR(国家復興・強靭化計画)資金として7つの新施設に充当する予定を示していますが、完成予定日は2028年以降に延びています。能力が均衡するまでの間、イタリア使い捨て食器市場はライフサイクル終末期の主張と現実のギャップを埋め合わせる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:素材革新が機能的な範囲を拡大
使い捨て皿は2025年のイタリア使い捨て食器市場において37.05%のシェアを維持しており、ピザスライス、アンティパスト、ビュッフェサービスにおけるその汎用性を示しています。一方、ボウルはサラダバー、ポケ専門店、スープキオスクがデリバリー中のこぼれを防ぐ深型フォーマットを好むことから、最速のCAGR 8.76%を記録しています。イタリアの使い捨て皿の市場は、成形繊維ツーリングのコスト低下に牽引され、2025年までに安定した成長を遂げると予測されています。この生産コストの低下により市場へのアクセスが向上し、様々なエンドユーザーセグメントにわたって使い捨て皿のより広い普及が促進されると見込まれています。ボウルの需要は、都市部の専門職の間で人気の健康志向のメニューや利便性の高い食事から恩恵を受けています。
メーカーは、形状、熱いスープ用のベントリッド、グレインボウル用のコンパートメントデザイン、そしてグリース耐性を維持しながらPFAS(有機フッ素化合物)を排除するコーティングによって差別化を図っています。カトラリーの成長は、企業食堂で再利用可能カトラリーのレンタルがシェアを拡大しているものの、テイクアウト用のバンドルセットは依然として欠かせないことから、緩やかな水準にとどまっています。コンパートメントトレー、クラムシェル容器、電子レンジ対応容器などの専門品はニッチなケータリングニーズに対応し、増分収益を支えています。ロンバルディアおよびヴェネトに所在する大量生産施設は高度な自動化パルプ成形プレスを活用しており、サイクルタイムを大幅に短縮しています。この運営効率の向上は、持続可能な基材生産のコスト効率を高め、市場における環境に優しい素材への高まる需要に対応しています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます


用途別:デジタルコマースが調達行動を変革
業務用セグメントは2025年のイタリア使い捨て食器市場の67.82%を占め、レストラン、ケータラー、ホテル、機関向けフィーダーが複数のSKUにわたって安定した量を消費しています。チェーン企業はPOS(販売時点情報管理)データと需要計画を統合してパレット単位の補充をスケジューリングし、ハイパーマーケットおよびキャッシュ&キャリーチャネルの効率を高めています。同時に、オンライン・ダイレクト・トゥ・コンシューマー受注はCAGR 11.65%に向けて順調に推移しており、ミールキットサブスクリプション、ゴーストキッチン、食品プラットフォームによる調理済み食品への食器バンドルが成長を牽引しています。オンライン用途のイタリア使い捨て食器市場規模は2030年までに倍増する見込みであり、マイクロ起業家向けに最小注文量を低く設定したポータルがその一助となっています。
住宅用需要は、皿洗いスペースが限られるバルコニーでの季節の祝い事、公園でのピクニック、気軽なコミュニティ活動を背景に底堅さを維持しています。それでも、Eコマースが即日配送を通じて家庭用購入のシェアをますます取り込んでいます。業務用バイヤーは耐久性と使用コストを優先するのに対し、家庭ではデザインと堆肥化可能性の表示が重視されます。EU食品接触規制およびISCC PLUSへの準拠が現在入札チェックリストに掲載されており、トレーサブルな調達が公共入札に参加するための必要条件となっています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
流通チャネル別:オムニチャネル戦略がリーチを再定義
ハイパーマーケット・スーパーマーケットは2025年のイタリア使い捨て食器市場の47.05%を占め、イースター、夏季休暇、12月の祝祭にタイミングを合わせた全国的なフットプリントとプロモーションサイクルを活用しています。その優位性は、スケールによる購買力、プライベートラベルの展開、およびリサイクルマークについて消費者を教育するインストア展示に支えられています。しかし、オンラインマーケットプレイスはCAGR 11.92%で拡大し、飲食店経営者がワンクリックで在庫補充できる体制を整えるにつれ、実店舗からシェアを侵食しています。Eco to Goのようなイーテイルプラットフォームや主要スーパーのウェブショップは現在SKUレベルの環境属性を掲載しており、バイヤーは堆肥化可能性やリサイクル含有率でフィルタリングできます。
コンビニエンスストアは交通ハブの観光客やオフィスワーカーからの衝動買い需要を取り込む一方、卸売流通業者は大型店舗のない小規模都市において重要性を維持しています。メーカーによる直接販売は、カスタム型押しを必要とする大量注文顧客に対して選択的に拡大しています。全チャネルを通じて、2026年以降の包装デジタルパスポートを義務付けるEU規制が、樹脂の原産地、リサイクル可能性、ライフサイクル終末期ガイダンスを記録するトレーサビリティシステムへの投資を加速しています。
地域分析
北西部の県が2025年の価値の約5分の2を生み出しており、これは高い家庭所得、密度の高いレストランネットワーク、成熟した廃棄物管理体制を反映しています。地域機関の報告によれば有機物のダイバージョン率は半数を超えており、認定堆肥化可能な皿が論理的な選択肢となっています。地域のビジネス環境も自動化を後押ししており、ロンバルディアのいくつかの工場では高速パルプ成形ラインを導入し、生産量を向上させ人件費を削減しています。
北東部および中部の地域は、観光と公共部門のケータリングがパンデミック後に安定化するなか、中一桁台の成長を記録しています。ヴェネツィアのクルーズ客とエミリア=ロマーニャの食品加工業者がベースラインの量を維持する一方、ボローニャとフィレンツェの大学キャンパスでは再利用可能品と堆肥化可能品の比較試験が行われており、これが半島全体の調達選択に影響を与えています。
南部・島嶼部は現在の絶対支出では小規模であるものの、沿岸リゾートの新規開業、アグリツーリズムの拡大、空港路線の増加により国内平均を上回るペースで成長しています。物流上のハードルと堆肥化能力の不足がバイオプラスチックの本格的な普及を抑制しているため、水性バリアでコーティングされた繊維ベースの皿が2028年までに新しい処理施設が稼働するまでの暫定的なソリューションとして機能しています。回収インフラへの的を絞った投資が、潜在的な需要を実際の売上に転換するために決定的な鍵を握るでしょう。
規制環境
イタリアでは、使い捨て食器類は主に立法命令196/2021によって規制されており、これはEU使い捨てプラスチック(SUP)指令(指令2019/904)を国内法に転換したものである。この規則には、特定の使い捨てプラスチック製品の制限と、拡大生産者責任義務の拡大が含まれる。同じ枠組みは、生分解性および堆肥化可能な代替品に関するイタリア独自の道筋も定めており、認証要件はUNI EN 13432またはUNI EN 14995に整合している。2024年1月1日以降、堆肥化可能な製品は主要な適用除外を受けるために、再生可能原料を60%以上含む必要がある。
規制の実施は、公共調達や産業転換とも関連している。命令196/2021は、製造業者が生産サイクルを使い捨てプラスチックから再利用可能または代替素材へ転換することを支援するために3,000万ユーロを充当しており、対象SUP品目の消費量を測定可能な形で削減するという2026年目標を設定している。2025年から2026年にかけて予定されている公共調達向け最低環境基準(MEC)の更新は、入札における認証済みでトレーサブルな素材の重要性を高め、公共給食や機関調達における適合性のある堆肥化可能・繊維ベースの食器類の需要を強化する。
バリューチェーン分析
バリューチェーンは原料(紙パルプ、バガス、PLAなどのバイオポリマー、Mater-Biのようなイタリア産コンパウンド)から始まり、加工・成形(熱成形、射出成形、パルプモールド)へと進み、その後装飾・仕上げ(印刷、エンボス加工、バリアコーティング)へと続く。下流では、製品は卸売業者、キャッシュ・アンド・キャリー、近代的小売、そして零細事業者向けのオンライン・直販チャネルへと到達する。規制は上流の意思決定を形作っており、立法命令196/2021は従来型の使い捨てプラスチックからの代替を促進する一方で、2024年1月1日に始まった再生可能原料含有条件のもとで認証済み堆肥化可能素材(UNI EN 13432/UNI EN 14995)を認めている。
コンプライアンスおよび廃棄段階の要件は、拡大生産者責任(EPR)と表示義務を通じて組み込まれている。CONAIは包装材に関する国内EPRを調整しており、登録、包装量の報告、素材別の環境拠出金の支払いを義務付けている。これはSKU単位の採算性に影響を与え、加工業者やブランドオーナーに素材選定と重量の最適化を促す。ProFoodItalia(Unionplast/Federazione Gomma Plastica)やIstituto Italiano Imballaggioなどの業界団体はエコデザインや技術的な指導を提供しているが、特にイタリア中南部の一部地域における堆肥化処理能力の低さなどのインフラ格差が依然として製品構成に影響を与えている。この力学は、地域ごとの品揃えの違いを管理できる流通ネットワークの重要性を高めている。
競争環境
上位5社の合計で2024年収益の半数以上を占めており、中程度に集中した市場構造であることを示しています。既存大手企業は長年にわたる小売との関係、垂直統合された樹脂生産、および専有ツーリングを活用してシェアを守っています。Novamont SpAのテルニでの拡張は、Mater-Bi原料の管理を強化することで上流統合を高め、バイオプラスチック生産にとって不可欠な投入物の安定供給を確保します。同様に、deSterのNupik買収は南欧における製造能力を強化し、地域需要に応えるための堅固なサプライチェーンを確立します。さらに、DOpla SpAのISCC PLUS認証の取得は、調達プロセスにおいてクレイドル・トゥ・ゲートのトレーサビリティを優先する航空会社やクイックサービスチェーンにとっての優先パートナーとしての地位を確立しています。
中堅の地域専門業者はローカルな嗜好を活かし、ウェディングケータラーやフェスティバル主催者向けに小ロット生産と迅速なデザイン変更を提供しています。一部の生産者はヴェネト県の製紙工場から調達した再生パルプを使用し、変動しやすい輸入バイオプラスチックへの依存を低減しています。新興の競合には、スタジアムやコンサート会場に再利用可能な食器を供給するレンタルサービスプラットフォームが含まれており、密集した大都市圏での一回使い切り製品の使用量に上限をもたらす可能性があります。
技術投資が引き続き主要な差別化要因であり続けています。自動化された熱成形機はスクラップ率を最小化し、より広い形状構成の範囲を提供することで運営効率を高めます。同時に、デジタル印刷はパーソナライズされたデザインを通じてブランド差別化を可能にし、別途のラベリングプロセスの必要性をなくしています。再投資を拒む企業はコモディティ化圧力に直面し、食料品グループ向けの受託製造やプライベートラベル供給へのピボットを余儀なくされる可能性があります。
イタリア使い捨て食器業界リーダー
Flo SpA
DOpla SpA
Huhtamaki Oyj
Duni AB
Sabert Corporation
- *免責事項:主要選手の並び順不同


市場機会と将来展望
短期的な機会の一つは、イタリアおよびEUのコンプライアンス基準(UNI EN 13432/UNI EN 14995、加えて再生可能原料含有要件)をクリアし、入札やチェーン購買のために調達チームが求める文書を備えた、認証済み堆肥化可能・繊維ベース製品ポートフォリオの拡大である。2026年4月、イタリアの環境・エネルギー安全保障省は、進行中のEU包装・包装廃棄物規則(PPWR)の議論に関連する規制案の草案を提出した。この提案は、2030年1月1日以降により厳しい制限を受けることになる包装品目について、認証済み堆肥化可能または生分解性の使い捨てプラスチック代替品を認めることを目的としており、使い捨て食器類エコシステム全体における適合素材、試験、トレーサビリティ能力への投資を後押しするものである。
第二の機会は、フードサービスやイベント会場に紐づいたクローズドループ回収・検証モデルであり、堆肥化可能な食器類を有機物回収と組み合わせることで、実際の廃棄物転換成果を改善できる。これは、廃棄段階における信頼性が購買判断を左右する地域で特に重要である。カテゴリーおよび流通チャネルのシグナルは、プレミアムでデザイン性の高い持続可能な食器類の余地も示している。Confcommercio ARTの報告によると、イタリアの食器類セクター(皿、グラス、カトラリー)は2025年に2%成長し、15.2億ユーロに達した。これは、ブランドや小売業者による持続可能性主導の品揃え刷新への継続的な重視と一致しており、認証済みの主張、バリア性能の向上、調達対応済みの文書化を通じてサプライヤーが差別化を図るための、より明確な基盤となっている。
最近の業界動向
- 2026年7月:FLO Groupは、自動販売機向けのR-Hybrid SKYソリューションの展開を発表し、温冷飲料サービス向けの次世代素材・フォーマットに焦点を当てた事業展開を進めている。この発表は、自動販売機やテイクアウトチャネルの顧客が素材、廃棄段階の選択肢、コンプライアンス対応を再評価する中で、イタリアの食器類サプライヤー間で製品開発サイクルが加速していることを浮き彫りにしている。
- 2025年10月:Nextalia SGR S.p.A.は、増資を通じてFLO SpAへの投資を完了し、Simonazzi家が過半数の所有権を維持した。この取引により、持続可能な使い捨て食器類分野における製造、製品開発、商業的リーチの拡大に向けたFLOの財務力が強化された。
- 2025年8月:DOplaは、堆肥化可能かつPFASフリーと位置付けられる新しいセルロースパルプ食器類製品を発表し、天然素材代替品のポートフォリオを拡大した。この発表は、従来型プラスチックへの依存を減らしつつ、高回転のフードサービス用途に求められる機能性能を維持したいHoReCaおよび自動販売機バイヤーの選択肢を広げるものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、市場はイタリアにおいて一回限りの使用を目的として販売される使い捨て食器類の価値を対象としており、家庭およびフードサービスの場で使用されるカップ、皿、ボウル、使い捨てカトラリーなどの製品を含む。
対象範囲からの除外:耐久性・再利用可能な食器類、および長寿命の給食用機器は、本市場規模算定の対象から除外される。
セグメンテーション概要
- 製品タイプ別
- 使い捨てカップ
- 使い捨て皿
- 使い捨てボウル
- 使い捨てカトラリー
- その他製品タイプ
- 用途別
- 住宅用
- 業務用
- 流通チャネル別
- ハイパーマーケット・スーパーマーケット
- コンビニエンスストア
- オンライン
- その他流通チャネル
- 地域別
- 北西イタリア
- 北東イタリア
- 中部イタリア
- 南部・島嶼部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、イタリアにおいて何が使い捨て食器類とみなされるかの基本ルールを設定し、市場モデルに進む前に現実的な需要シグナルを構築するために用いられた。素材や製品構成に影響を与える公共政策やコンプライアンスに関するシグナルを、使い捨てプラスチック規則に関する欧州委員会のページ、包装・プラスチックに関するイタリア政府公報や省庁通知、人口・家計消費・小売動向の解釈に役立つEurostatの統計などの情報源を用いてレビューした。
また、関連するHS分類のUN Comtrade輸出入データ、包装・プラスチック業界団体の刊行物、堆肥化可能素材の性能や廃棄経路に関する査読論文など、業界動向のシグナルを用いて数量と価格動向の妥当性を検証した。その後、企業の年次報告書、投資家向け資料、信頼性の高いビジネスメディアを用いて、生産能力の動き、チャネル戦略、カップ・皿・ボウル・カトラリー間の構成変化を把握した。さらに、企業財務情報やニュース検索のための有料データベース購読、および分類の詳細が必要な場合には出荷レベルの輸出入確認のためにこれらを参照した。これらの情報源は例示的なものであり、データポイントの収集、検証、明確化のために他の公開資料も使用された。
一次インタビューおよび調査
一次調査は、需要のうちどの程度が商業ユーザー(フードサービス、ケータリング、イベント)に紐づき、どの程度が住宅用途によるものかを検証すること、また素材転換がイタリアにおける平均販売価格をどのように変化させているかを検証することに重点を置いた。製造業者、加工業者、流通業者、大口購買者など多様な関係者と対話し、その後フォローアップ確認を行い、チャネルごとのマークアップ、観光シーズンに伴う季節性、従来型プラスチックから紙・堆肥化可能な代替品への代替の進行速度を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:26% | 経営幹部(CXO):16% |
| 中堅層:57% | 機能/部門責任者:31% |
| 小規模プレーヤー:17% | マネージャー:53% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両アプローチを組み合わせて行われた。まず、消費関連指標からイタリアの使い捨て食器類の需要プールを再構築し、その後サプライヤーおよびチャネルレベルの概算と照合した。トップダウン側では、使用強度をフードサービス活動、テイクアウト・デリバリーの普及率、観光・イベントの季節性、家計消費パターンに関連付け、それを製品グループ別の価格帯を用いて価値換算した。
モデルの現実性を保つため、サンプル製造業者・流通業者の積み上げ、ハイパーマーケット対コンビニエンス・オンライン価格のチャネル確認、観測されたパックサイズや標準的なケース数量を用いた数量から金額への換算など、選択的なボトムアップ確認を実施した。モデルで使用された主要な入力要素には、カップ・皿・ボウル・カトラリー間の製品構成、商業用途と住宅用途の分割、価格に影響する素材構成の変化、インフレおよび樹脂・紙コストの転嫁動向、オンライン調達の拡大に伴う流通チャネルシェアの変化が含まれる。
予測は主にシナリオ分析に依拠した。これは、規制のタイムライン、代替率、投入コストの変動が単純なトレンドラインよりも速く変化しうるためである。導入速度、価格推移、チャネル変化に関する前提は専門家のフィードバックを通じて精緻化され、小規模地域やニッチ品目に関するボトムアップの詳細が乏しい場合には、小売網や外食密度に基づく比例配分でギャップを補完し、その後独立したシグナルと照合して合計を再確認した。
データ検証と更新サイクル
最終的な数値が明確な要因にまで遡って追跡できるよう、複数の検証層を通じて成果物を検証した。関連製品カテゴリーの貿易フロー、包装消費パターン、小売・フードサービスチャネル全体で観測される価格動向の方向性などの独立したシグナルとモデル結果を比較し、大きな差異があれば承認前に調査した。
論理的な破綻、外れ値の成長率、一貫性のない構成前提を見つけるために第2の分析者によるレビューを実施し、インタビューでのフィードバックが観測された市場シグナルと矛盾する場合には再接触を行った。レポートは毎年更新され、重大な政策変更や急激な投入コスト変動などの重要事象が発生した場合には中間更新が行われる。納品前には、最新の公開情報や直近の市場シグナルが記述や数値に反映されているかを確認する最終的なデータ確認を実施している。
他の公開推計値と比較したMordor Intelligenceのイタリア使い捨て食器類市場規模
イタリアの使い捨て食器類に関する公表数値は、同じ製品を扱っているように見えても、対象範囲やカウントルールが必ずしも一致していないため、大きく異なって見えることがある。差異は通常、「食器類」として何を含めるか(隣接する包装材との区別)、どの年を基準年とするか、素材が急速に切り替わる中で価格をどのように反映させるかによって生じる。
ベンチマーク表は幅広いばらつきを示しており、Mordor Intelligenceのアプローチでは、より広範な食品包装フォーマットやサービスウェアを取り込んで合計を膨らませることなく、イタリアで販売される使い捨て食器類製品(カップ、皿、ボウル、使い捨てカトラリーなど)に価値を限定している。もう一つの繰り返し見られる要因は、全チャネルにわたって堆肥化可能フォーマットからの積極的な代替と価格上昇の前提を適用しているかどうか、あるいは商業調達価格を小売パックから分離し異なるマークアップを適用しているかどうかである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 18.12 B (2025) | |
| 業界誌A | USD 0.60 B (2025) | 堆肥化可能または生分解性の食器類のみに狭く限定される場合が多く、従来型の紙・プラスチック使い捨て製品の大部分が除外されるため、合計がはるかに小さくなる。 |
| 業界レポートB | USD 1.76 B (2025) | 使い捨て食器類をより広範なフードサービス使い捨て用品バスケットの一部として扱う場合があるが、簡略化された価格帯を適用し、チャネル分離が限定的であるため、プレミアム帯を過小評価したり地域レベルの季節性を見逃したりする可能性がある。 |
これらを総合すると、この表は、単一の需要指標よりも、対象範囲の境界と価格の扱いが差異の大部分を説明していることを示唆している。当社のアプローチでは、製品構成、チャネルシェア、現実的な価格推移といった再現可能な要因に合計値を紐付け、その後貿易およびインタビューに基づくシグナルと照合することで、最終推計値が計画立案に実用的なものとなるようにしている。


レポートで回答されている主要質問
イタリアの使い捨て食器市場は2031年までにどの程度の規模になりますか?
2026年からCAGR 6.18%で拡大し、USD 259億6,000万に達すると予測されています。
イタリアの使い捨て食器分野で最も高い収益を生み出している製品タイプはどれですか?
使い捨て皿が2025年の価値の37.05%のシェアでリードしています。
使い捨て食器販売において最も急成長している地域ブロックはどこですか?
南部・島嶼部は2031年にかけてCAGR 7.95%で成長する予測です。
イタリアのフードサービス事業者の間で堆肥化可能な素材が普及しているのはなぜですか?
EUの一回使い切りプラスチック規制、国内のEUR 0.45/kg MACIプラスチック税、そしてエコフレンドリーな選択を支持する消費者嗜好が堆肥化可能製品を有利にしています。
今後2年間で拡大を鈍化させる可能性のあるサプライサイドのリスクは何ですか?
PLAおよびバガス原料の価格変動がマージンを圧縮し、購買決定を遅らせる可能性があります。
サプライヤー間の競合はどの程度集中していますか?
上位5社が2024年収益の半数をわずかに超える部分を管理しており、中堅の挑戦者が台頭できる余地のある中程度の集中度を示しています。
最終更新日:



