
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
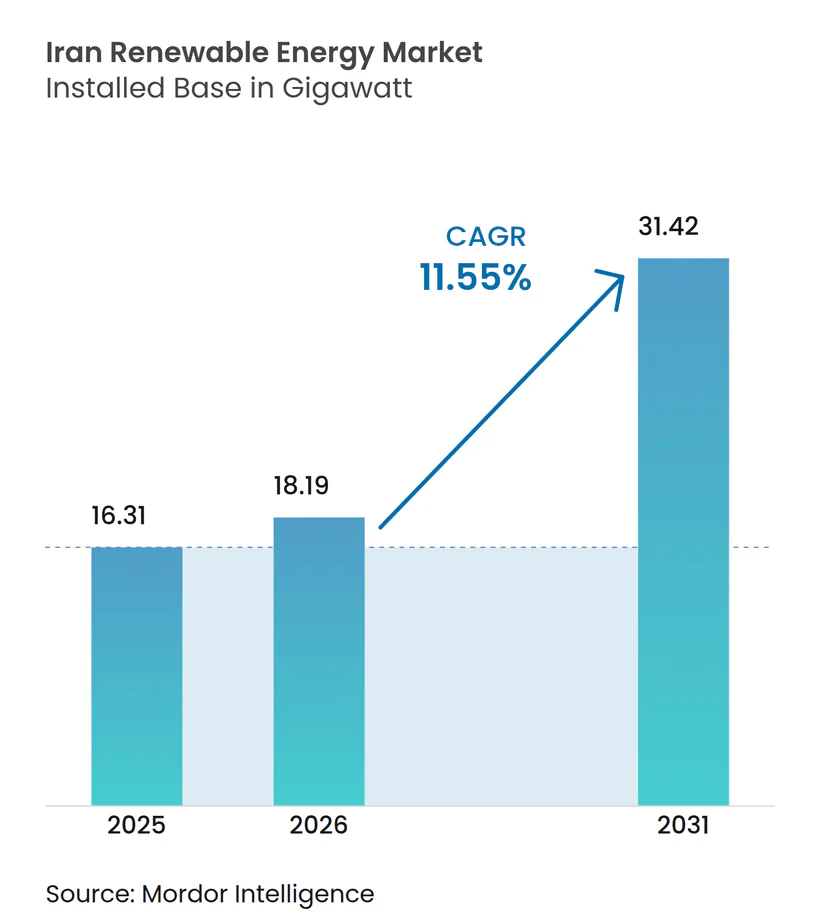
| 基準年の市場規模 (2025) | 16.31 ギガワット |
| 市場取引高 (2026) | 18.19 ギガワット |
| 市場取引高 (2031) | 31.42 ギガワット |
| 成長率 (2026 - 2031) | 11.55 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるイランの再生可能エネルギー市場分析
イランの再生可能エネルギー市場規模は、2025年の16.31ギガワットから2026年には18.19ギガワットに成長し、2026年~2031年の年平均成長率(CAGR)11.55%で2031年までに31.42ギガワットに達する見込みです。
この上昇傾向は、夏季の14,000MW供給不足を解消するための緊急政策推進と、国内資源動員によるサンクションリスクのヘッジを反映しています。水力発電は引き続き中核的資産クラスとして位置づけられていますが、2025年3月に政府が29,000MWの新規太陽光プロジェクトを承認したことは、従来型設備よりも迅速に導入可能な多様化技術への戦略的転換を示しています。許認可手続きの簡素化、民間部門の売電契約へのアクセス拡大、実質デノミネート建て電力取引プラットフォームの導入が相まって、プロジェクト類型全般における資金調達可能性を高めています。通貨の変動性、化石燃料補助金、送電回廊の混雑は引き続きヘッドライン成長を抑制していますが、同時に輸入機器の価格高騰から開発者を保護するローカライゼーションプログラムの触媒ともなっています。並行して、記録を更新する風力発電パフォーマンスや初期段階の地熱探査は、ヘッドラインの拡大の背後に形成されている技術的な深みを示しており、イランの再生可能エネルギー市場を同国のより広範な経済多角化アジェンダの中心的な柱として位置づけています。
主要レポートの要点
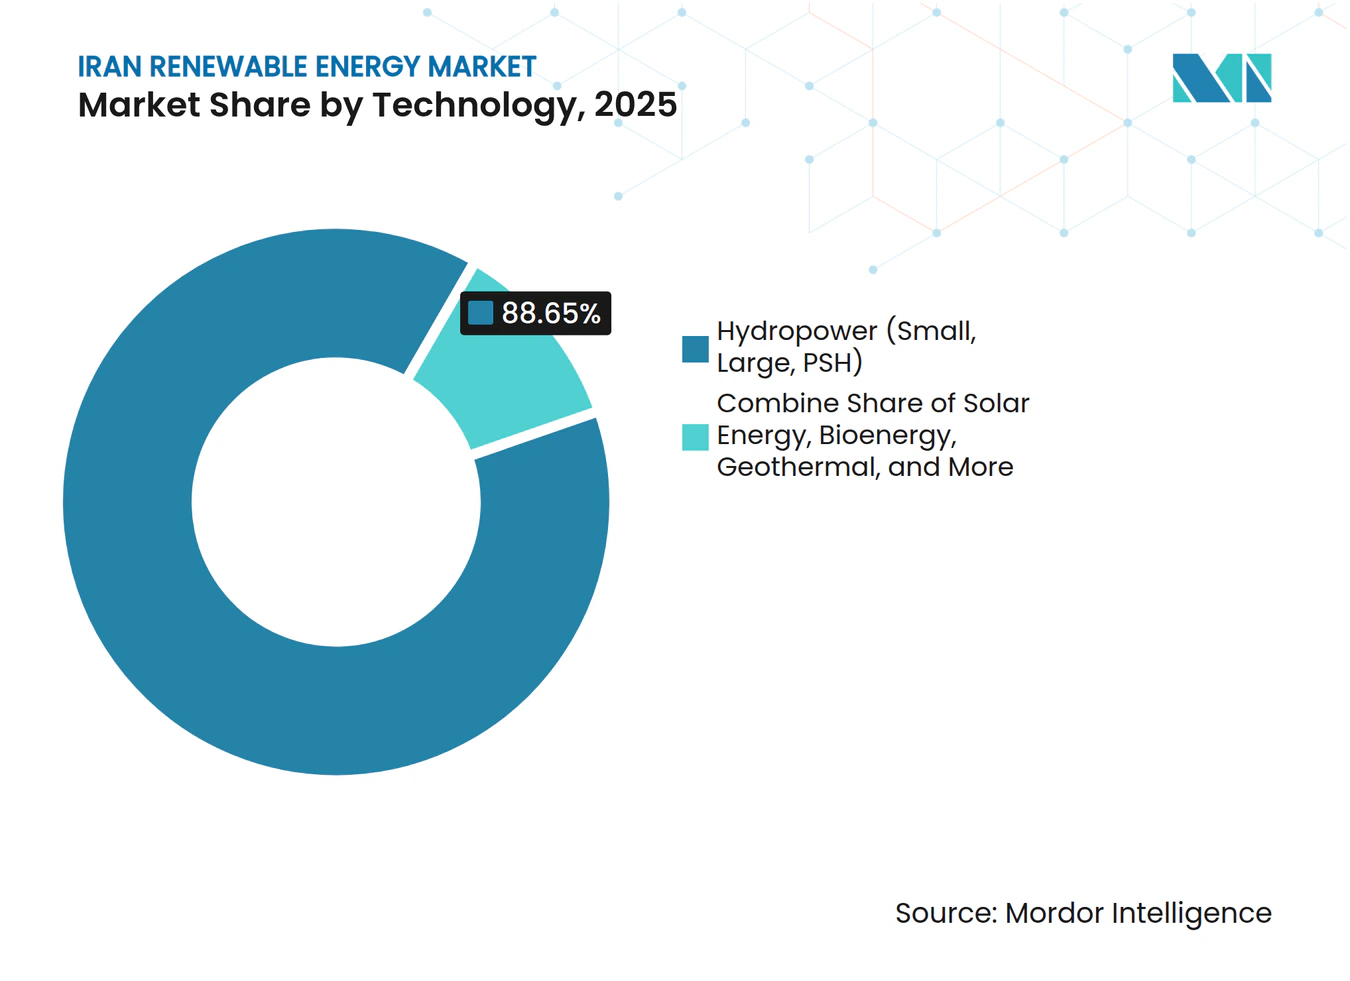
- 技術別では、2025年のイランの再生可能エネルギー市場において水力発電が88.65%のシェアを占め、地熱は2031年までに55.9%のCAGRで成長する見込みです。
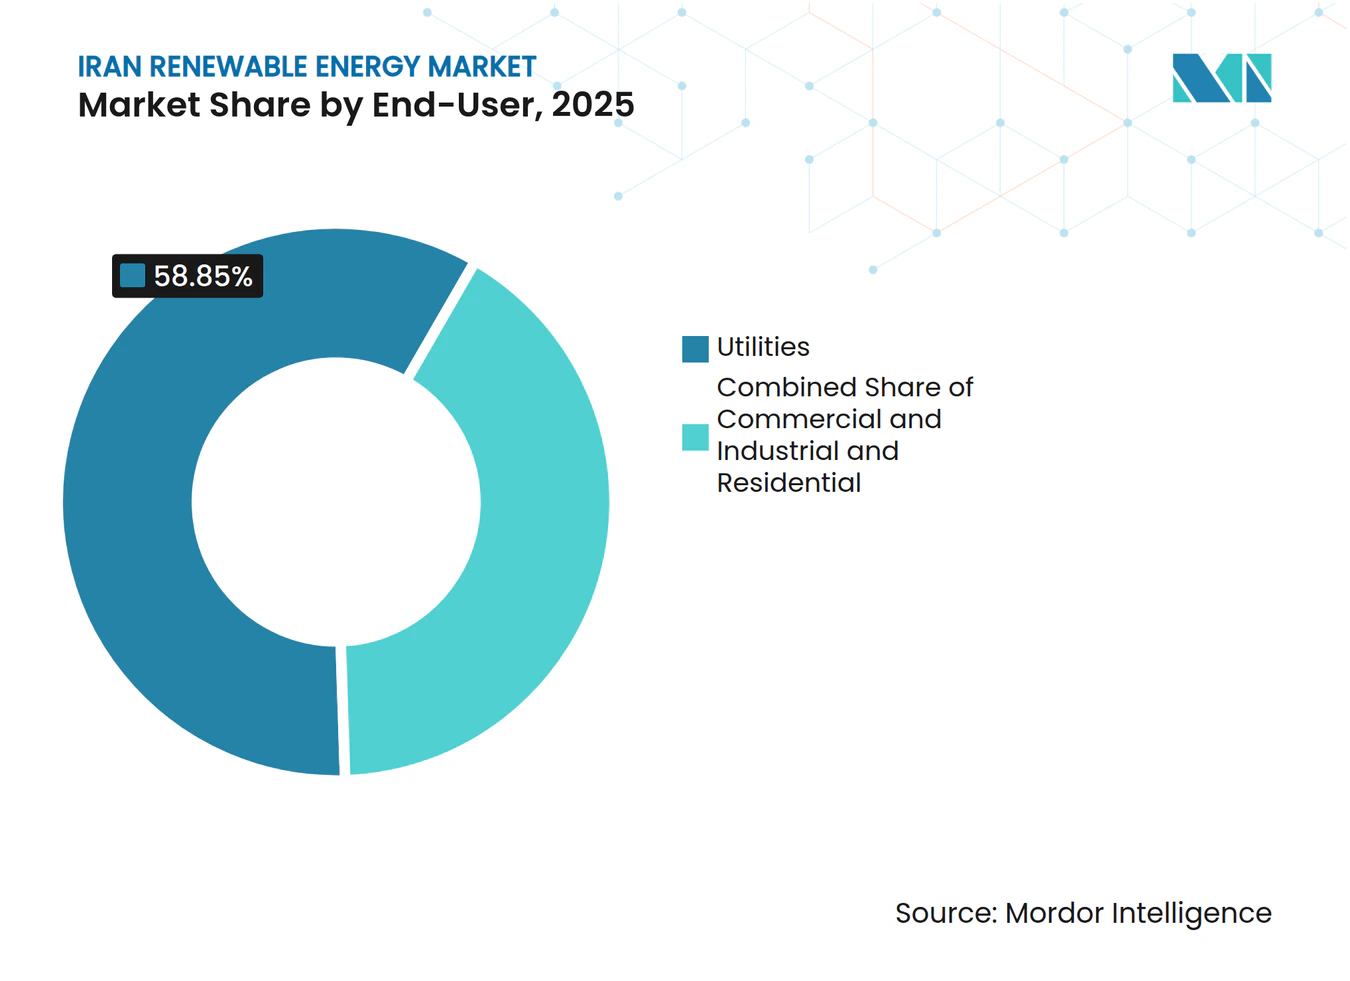
- エンドユーザー別では、2025年のイランの再生可能エネルギー市場シェアにおいて公益事業者が58.85%を占め、商業・工業バイヤーは2031年まで14.85%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
イランの再生可能エネルギー市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 政府による 2025年までの10GW目標 | +3.2% | 国家規模、 テヘラン、イスファハン、ファールスでの初期利益 | 短期 (2年以内) |
| 高い 太陽光・風力資源の利用可能性 | +2.8% | 国家規模、 シースタン・バルーチェスタン州、ヤズド州、ケルマン州に集中 | 長期 (4年以上) |
| 増加する 電力需要と供給不足リスク | +2.4% | 国家規模、 産業センターで深刻 | 中期 (2年~4年) |
| 気候多角化 とパリ協定のコミットメント | +1.3% | 国家規模、 国際的枠組みに整合 | 長期 (4年以上) |
| 制裁下での ローカライゼーション優遇措置 | +1.2% | 国家規模、 テヘラン、イスファハンの製造拠点 | 中期 (2年~4年) |
| 遠隔地コミュニティ向けの オフグリッドソリューション | +0.8% | 農村・遊牧民地域、国境沿い地方 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
政府の10GW目標が規制変革を促進
2025年までの10GWのヘッドライン目標はイランの許認可文化を刷新し、太陽光の承認サイクルを数年から数ヶ月に短縮し、2025年第1四半期だけで29,000MWの太陽光発電(PV)プロジェクトを解放しました。[1] SANTBAは現在、土地利用ライセンスと同時に系統連系保証を発行するワンストップ窓口プラットフォームを運営しており、法的不確実性を大幅に削減し、開発者の取引コストを低減しています。大統領の監督により、この目標は省庁の改変を超えた政治的重みを持ち、再生可能エネルギーを国家エネルギー安全保障の計算に組み込んでいます。この政策的追い風は、送電側の実行リスクを高めており、プロジェクトの急増に対応するために送電のアップグレードが追いつく必要があります。失敗した場合、2027年までに許可されたメガワットの約3分の1が宙に浮く可能性があります。それでも、イランの再生可能エネルギー市場は過去20年間で最も明確な将来の可視性の恩恵を受けており、以前は実現不可能だった長期調達および地場製造投資を誘発しています。
高い太陽光・風力資源の利用可能性がコスト競争力のある発電を可能にする
年間300日を超える晴天日数と、安定した秒速7メートルの風速を記録する風回廊は、ピア市場のほとんどが匹敵できない自然なコスト優位性をもたらしています。国連は同国の開発可能な風力ポテンシャルを約20GWと推定し、バイオマスの機会は約800MWであり、ヘッドラインの太陽光成長を超えた多角化の機会を提供しています。[2] MAPNAのミル・ナデル風力発電所は理論的な上振れを実証し、2024年6月に世界記録となる85.49%の設備利用率を記録しました。これはイランの風力資産がベースロード発電所として機能できることの実際的な証明です。太陽光の均等化発電コスト(LCOE)は、ヤズドおよびケルマンにおいてすでに補助付き化石燃料料金の範囲内にあり、資金調達可能性を妨げてきた歴史的なプレミアムを解消しています。ただし、資源の集中は南北送電のジレンマをもたらしており、風力が豊富なシースタン・バルーチェスタン州はテヘランの負荷センターから遠く離れており、政策立案者は400kVのバックボーン拡張を優先させる圧力を受けています。地熱の見通しはアゼルバイジャン・ガルビー州で浮上しており、探査掘削により120℃以上の貯留層温度が確認されています。これは、2024年テヘラン・タイムズで発表されたSATBAの予備データによると、バイナリーサイクル発電ユニットに十分な温度です。
増加する電力需要がエネルギー安全保障の計算を変える
ピーク負荷は2023年に72,000MWを突破し、7月の熱波時に運営者が14,000MW不足し、都市の大気質を悪化させた緊急マズート燃焼を余儀なくされました。需要は年間約5,000MWのペースで増加しており、複数年の準備期間を必要とする大型火力発電所の建設ペースを上回っています。その結果、政策立案者はイランの再生可能エネルギー市場を環境上の贅沢品ではなく、信頼性を高める手段として位置づけています。水力発電の貯水池不足(平均して貯水量の40%に低下)はさらに緊急性を高めています。12ヶ月から18ヶ月で導入可能なモジュール式太陽光・風力発電所は、現在地域の停電に対する第一の防衛線として機能しており、投資家の利益と送電網安定性の要求を一致させています。
気候多角化が戦略的自律性の機会を生み出す
2030年以前に排出量をピークアウトするというイランのパリ協定の誓約は、炭化水素部門での制裁主導の資本飢餓と重なり、再生可能エネルギーを政策上の選択肢から戦略的必要性へと引き上げています。ビジョン2031は野心を30GWのクリーン発電容量にスケールアップしており、2021年の導入量から13倍の飛躍です。労働省のモデリングによると、太陽光・風力発電の1GWごとに、製造および建設全体で45,000人・年の雇用を支えることができ、脱炭素化と雇用創出を結びつけています。中国との二国間協定は、現行の制裁下で西側サプライヤーが輸出できないポリシリコン、トラッカー、バランス・オブ・プラント(BOP)サービスを供給し、イランの再生可能エネルギー産業が技術リスクをヘッジし、地場製造クラスターを構築できるようにしています。新興の政策草案は、低温地熱かん水を活用した水素ハブを提案しており、国際水素エネルギージャーナルに掲載された研究シナリオの下、2035年までに1キログラムあたり0.59~5.97米ドルのコストウィンドウを目指しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 米国の制裁が 金融・技術の流入を制限 | -2.8% | 国家規模、 国際的パートナーシップで深刻 | 中期 (2年~4年) |
| 補助付き 化石燃料料金が再生可能エネルギーを圧迫 | -1.9% | 国家規模、 工業・住宅部門に集中 | 長期 (4年以上) |
| 通貨の変動性が プロジェクトの設備投資(CAPEX)を膨らませる | -1.4% | 国家規模、 機器輸入依存 | 短期 (2年以内) |
| 資源豊富な州での 送電網の混雑 | -1.2% | 地域規模、 シースタン・バルーチェスタン州、ケルマン州、ヤズド州 | 中期 (2年~4年) |
| 情報源: Mordor Intelligence | |||
補助付き化石燃料料金が再生可能エネルギー経済を歪める
小売電力の平均単価は1kWhあたり0.014米ドルで、ガス火力発電のコスト回収ポイントである0.035米ドルを大きく下回っており、フルタリフの太陽光電力購入契約(PPA)を圧迫しています。財務省のモデルによると、補助金の支出額は2025年の財政収入の約11%に相当すると推定されていますが、35%を超えるインフレと賃金の停滞を考慮すると、段階的な改革は政治的に困難な状況が続いています。産業用電力ユーザーはより深い割引を享受しており、ユーティリティスケールの再生可能エネルギー入札は構造的に不利な立場に置かれています。2025年4月に議会に提出されたエネルギー価格改革草案では、大口ユーザーの料金を2028年までに60%引き上げる段階的な料金体系が提案されており、もし制定されれば、イランの再生可能エネルギー市場においてより迅速な普及を促進する可能性があります。[3]
通貨の変動性がプロジェクトの設備投資(CAPEX)を膨らませる
2024年1月から2025年3月にかけて対米ドルで28%の実質下落があり、世界的なコスト低下にもかかわらず、輸入太陽光発電(PV)モジュールの現地通貨建て価格が34%上昇しました。開発者は現在、外貨調達を前倒しするか、インデックス連動型EPC契約を交渉するかの競争を余儀なくされており、いずれの戦術も運転資本の必要額を膨らませます。SANTBAが再生可能エネルギーの売電料金をハードカレンシー連動リアルで支払う動きは、将来のキャッシュフローを安定させますが、建設中のスポンサーを保護するものではありません。ローカライゼーションは痛みを緩和しますが、すべてのコンポーネントをカバーすることはできず、イランの再生可能エネルギー市場はプロジェクトパイプラインを圧縮する定期的な通貨ショックにさらされたままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:地熱が水力発電主導の市場構造を変える
水力発電は2025年のイランの再生可能エネルギー市場シェアの88.65%を供給しており、半世紀にわたるダム建設を反映しています。しかし、干ばつによる流入量の減少と堆砂が現在、定格出力を12%下回る年間エネルギー出力を削り、信頼性のギャップを露呈しています。対照的に、地熱は2031年まで55.9%のCAGRで成長する見込みであり、120~150℃の勾配を記録したパイロットスリムホール井を持つアゼルバイジャン・ガルビー州の高エンタルピー地熱田を活用しています。2026年に予定される5MWバイナリーサイクル実証ユニットが商業的な採掘下での貯留層の持続可能性をテストし、成功すれば2030年までに250MWの州規模の展開を解放できる可能性があります(SANTBAの実現可能性調査書類による)。太陽光は強力な政策的追い風を享受しており、太陽光発電(PV)のイランの再生可能エネルギー市場規模は2031年までに7.9GWを超えると予測されており、2024年だけで600MWの建設と前例のない29GWの許可パイプラインに支えられています。風力は引き続きパフォーマンスの際立った存在であり、ミル・ナデルの85.49%の設備利用率がタービンエンジニアリングとサイト選定を検証し、陸上フリートを昼間の太陽光サージの分散型補完として位置づけています。バイオエネルギーのニッチな役割は2024年4月に拡大し、テヘラン近郊で10MWの廃棄物発電所が商業運転を開始し、1日400トンの都市廃棄物を埋立地から転換し、循環経済の目標を推進しています。
開発者が水力発電の貯水池に太陽光発電(PV)アレイを共置し、日中の太陽光を使用して夕方のピーキング用に水を節約するため、相補性が生まれています。イラン最大の太陽光コンプレックスであるアフタブ・エ・シャルクは規模の経済を例示しており、Mobarakeh Steel Companyがスポンサーとなる最終600MWの建設は、垂直統合のテンプレートを作り出しながら、専有工業用オフテイカーのベースロード需要を供給します。今後を見据えると、水力ダム上のフローティング太陽光発電(PV)パイロットやコルデスタン州でのPV・地熱ハイブリッド構成は、熱効率を向上させながら資源リスクを多様化し、イランの再生可能エネルギー市場の多技術ポートフォリオへの移行を加速させる可能性があります。


注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
エンドユーザー別:商業・工業バイヤーが分散型発電を加速
公益事業者は2025年のイランの再生可能エネルギー市場規模において58.85%のシェアで依然として支配的であり、これはグリッドスケールプロジェクトの独占的な権限と保証購入協定によるものです。そのパイプラインには、合計13.5GWの600の建設中の再生可能エネルギー発電所が含まれており、設備計画における国営公益事業者の中心的な役割を反映しています。しかし、商業・工業(C&I)調達は最も急速に成長するセグメントであり、企業の炭素目標と停電ヘッジが投資の計算を再構築するにつれて、14.85%のCAGRで拡大しています。アフタブ・エ・シャルクプロジェクトの鉄鋼部門スポンサーシップは、重工業がいかに自家発電を、目的地市場での迫り来る炭素国境調整に際して輸出競争力を維持するための戦略的手段と見なしているかを示しています。小規模な商業・工業バイヤーは、5年間のリース・トゥ・オウン契約でファイナンスされた屋上・カーポート太陽光発電(PV)を活用しており、ピーク日射量ゾーンでは自家消費節約が差し引かれると回収期間が4年以下に圧縮されます。ケルマン州とホルモズガン州のオフグリッド世帯は、コストパリティがディーゼル回避と一致した場合の潜在的な需要を示しています。一方、住宅部門は超低価格の小売料金のために遅れをとっています。
政策転換は商業・工業成長を加速させる可能性があります。SANTBAの2025年2月の政令により、発電事業者と大口消費者の間の直接二国間電力購入契約(PPA)が可能となり、公益事業者の仲介を回避できます。早期採用者には、キルンでの電力供給を安定させるために合計80MWの風力を契約した2つのセメント工場が含まれています。送電網利用手数料が低水準に留まれば、アナリストは2031年までにイランの再生可能エネルギー市場における商業・工業のシェアが24%に上昇し、需要センターの構造的再バランスを示すと予測しています。

注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
地理分析
中部州、イスファハン州、ファールス州、ヤズド州は、2,200kWh/m²を超える日射量と工業用オフテイカーへの近接性により、アクティブな太陽光パイプラインの約36%を占めています。2025年5月、これら3州にまたがる297MWの太陽光プロジェクトが着工し、計画予算機構が承認した複数年の資本エンベロープ(総額960億米ドル)によって保証されました。さらに南のホルモズガン州の沿岸地帯には、同国初のユーティリティスケールの蓄電池連携太陽光発電(PV)ステーションが建設されており、夕方の電力需要の急増を平滑化するように設計された25MWhのリチウム蓄電池と組み合わせた50MWアレイです。
シースタン・バルーチェスタン州は風力において際立っており、モデル化された技術的ポテンシャルは10GWを超えていますが、送電のボトルネックにより稼働中の設備は180MWに留まっています。それでも同地域は、世界最高水準の陸上サイトに匹敵するパフォーマンス記録を考慮すると、イランの再生可能エネルギー市場の議論の中心に位置しています。ケルマン州への400kV二回線の資金調達のための国債割り当ては、資源と送電網の不整合が経済的な足かせであるという認識を示しています。北部のギーラーン州とマーザンダラーン州は水力資産を活用していますが、現在はダム貯水池にフローティング太陽光発電(PV)をパイロット導入し、蒸発損失を抑制しながら、灌漑および飲料水供給のための水位を維持しつつ発電量を追加しています。アゼルバイジャン・ガルビー州は地熱フロンティアとして台頭しており、ホーイ市近郊の30カ所の温泉クラスターは、2026年に予定されている日本・イラン地球物理学的調査によって掘削リスクが低減されれば、同州がベースロード再生可能エネルギー出力を実現する可能性を示しています。
遠隔国境州はオフグリッドモデルを採用しています。2019年以降、28,000の遊牧民世帯が補助付き太陽光発電キットを受け取り、農業省は現在、エネルギーアクセスを食料安全保障の目標と結びつけながら、滴下灌漑ポンプを第2フェーズのロールアウトに統合する計画を立てています。総合的に見ると、これらの地理的に特化したアプローチは、水文学的な変動性と季節的な需要の急増に対してイランの再生可能エネルギー市場全体を強化する資産のパッチワークを織り成しています。
規制環境
イランの再生可能エネルギー市場は主に、エネルギー省傘下の再生可能エネルギー・省エネルギー機構(SATBA)によって管理されており、同機構は許可の発行を行うとともに、保証電力購買契約やエネルギー取引所のグリーン取引ボードなどの調達メカニズムを運営している。2025年の再生可能エネルギー発電所建設の障壁除去に関する施行規則の改正により、エネルギー省がプロジェクト用地を特定し機器基準を定める権限が強化され、技術仕様、環境審査、系統接続準備に関するコンプライアンス要件が厳格化された。
系統統合要件についても、エネルギー省がインバータ方式の再生可能エネルギー発電所を接続するための技術的グリッドコード枠組みを公表したことで(2025年12月時点)、より明確化された。収益面では、2026年3月21日(1405年)付で保証購買料率が更新され、200kWまでの太陽光発電所については58,540リアル/kWh、200kWから1MWについては46,386リアル/kWhとなった。一部の支線発電所の容量上限は200kWから400kWに引き上げられ、中小規模プロジェクトの設計や分散型導入を後押ししている。
競争環境
市場集中度
国内企業が設備容量において支配的であり、MAPNAグループ単独で風力、太陽光、水力全体のコミッショニングおよびEPC契約の約28%を保有しています。同社の垂直統合モデルは、タービン製造、インバーターアセンブリ、運用・保守(O&M)サービスをカバーしており、制裁関連のサプライショックを吸収し、リードを強化するのに役立っています。同社のアフタブ・エ・シャルク太陽光コンプレックスは、現在20MWが系統連系されており、600MWに向けてスケールアップ中で、自社製トラッカーと更新されたSCADAオーバーレイを使用し、エコシステム制御を統合します。SUNIR、タミーン・エネルギー、イラン水・電力資源開発会社がこれに続き、それぞれがニッチ技術または特定の州に焦点を当てて差別化を図っています。
国際的なプレゼンスは低可視性の機器パートナーシップを通じて継続しています。VestasとSiemens Gameseは、直接輸出禁止を回避しながら先進冶金基準を普及させるために、地場の造船所にタワー製造のライセンスを供与しています。TotalEnergiesはハイブリッド太陽光・ガスマイクログリッドに関する知識共有に関する覚書(MOU)を維持していますが、直接の持分はありません。中国の主要モジュールメーカー、JA Solar、LONGi、Trinaは、将来のアルミニウム輸出にインデックス連動した据え置き払い構造でパネルを供給しており、外貨不足を回避するバーター機構です。競争の激化は現在、蓄電統合と予測保守ソフトウェアへとシフトしており、デジタルツインをEPCビッドとバンドルできる企業は、公益事業者のスイッチングコストを高める運用・保守(O&M)年金を獲得します。アナリストは、イランの再生可能エネルギー産業への新規参入者が、MAPNAの規模が参入障壁となるコモディティ発電よりも、付加価値ニッチ(エネルギー管理システム、グリーン水素電解、中速フライホイール)に集中すると予測しています。
イランの再生可能エネルギー産業リーダー
-
Noursun Energy Aria
-
Mapna Group Company
-
Ghadir Investment Company
-
Farab Company
-
Taban Energy
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
政策主導の建設パイプラインは、特に許認可とオフテイクのルールが明確化された分野において、大規模および分散型プロジェクトの両方にわたり短期的な空白領域を生み出している。2026年3月時点で、26州にわたり2,878MWが建設中であり、さらに多くの開発中サイトが存在することは、短期サイクルにおいて相当規模のEPCおよび機器市場が対象となることを示している。
制裁の制約下では、資金調達と現地化が第二の機会層を形成している。イラン国家開発基金は再生可能エネルギーの主要な資金チャネルとして位置づけられており、複数ギガワット規模の太陽光発電建設に関連する承認が言及されている。一方、国内の製造・組立の取り組みは、蓄電池やハイブリッドインバーターパッケージなどの実現技術にも拡大している。この組み合わせは、産業拠点における太陽光+蓄電、更新された接続枠組みの下での系統支援型インバータ方式発電所、そして高資源州と送電・柔軟性投資を組み合わせた地域特化型展開におけるプロジェクト活動を後押ししている。
最近の業界動向
- 2026年6月:SATBAは再生可能エネルギー開発に向けて9億米ドルの資金を確保したと報告し、5億MW太陽光プロジェクトファンドの概要を示した(訳注:原文の数値をそのまま記載)。また、住宅・商業用途向けのハイブリッドインバーターパッケージを認可し、分散型太陽光および太陽光+蓄電構成の展開加速を支援した。
- 2025年12月:MAPNAグループとSATBAは、再生可能エネルギーインフラのニーズに関連するリチウムイオン電池セル製造工場の稼働に関する覚書を締結した。この動きは、インバータ方式の再生可能エネルギーの統合およびピーク需要不足の平滑化における主要な制約要因である蓄電供給の現地化の取り組みを強化するものである。
- 2024年6月:MAPNAはミル・ナデール風力発電所において記録的な風力発電性能を発揮し、当月の容量利用率85.49%を報告した。この結果は、高容量利用率の風力発電回廊への投資根拠を強化し、太陽光中心の建設計画を補完する安定性向上手段としての風力への電力会社の関心を後押しした。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はイランの系統連系済みかつ稼働中の再生可能電力発電設備容量の合計として定義され、ギガワット単位で表示される。対象技術は太陽光、風力、水力、その他の再生可能エネルギーを含む。
対象外の範囲:化石燃料発電、原子力発電、および発表済みであるが未だ設備容量として運転開始されていないパイプライン段階のプロジェクトは除外する。
セグメンテーション概要
- 技術別
- 太陽エネルギー(太陽光発電(PV)および集光型太陽光発電(CSP))
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水式水力発電(PSH))
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 公益事業者
- 商業・工業
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、設備容量モデルの事実的基盤を構築し、プロジェクトのタイミングに関する現実的な制約を設定するために活用された。参照した公的・公式情報源には、国家エネルギー統計および計画文書、系統・システムオペレーターの公表資料、再生可能エネルギー機関の最新情報、ならびに新規建設向け機器の流入状況を示す可能性のある通関・貿易統計が含まれる。
設置ペースおよび運転開始の可視性を相互確認するため、入手可能な企業の年次報告書および投資家向けプレゼンテーション、プロジェクト受注に関する信頼性の高い報道、ならびに市場動向を公表している業界団体のウェブサイトも参照した。一部のケースでは、サブスクリプションデータベースを、構造化された企業財務情報、特許活動のスクリーニング、および設備増設の三角測量を支援する高水準の出荷・入札追跡のみに限定して使用した。これらの情報源は例示的なものであり、データ収集、検証、および明確化のために多数の他の文書も参照されているため、網羅的なものではない。
一次インタビューおよびサーベイ
イランで活動する開発業者、電力会社、機器プロバイダー、エンジニアリング会社、金融機関、およびエネルギー専門家にインタビューおよびサーベイを実施した。回答者は運転開始日、技術ミックス、調達条件、ならびに許可済み・建設中・稼働中のプラントの区別を明確にするのに役立った。その情報は、公的記録のギャップに対処し、現場の証拠が公表データと異なる場合に前提条件を修正するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:20% |
| 中位層:47% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
中核となる規模算定は、トップダウン型の設備容量積み上げから始まり、過去の設備導入実績を再構築した上で、政策の方向性および系統吸収力と整合した年間設備増加量および廃止量を用いて延長される。合計値を現実的に保つため、プロジェクトが受注から運転開始に移行するまでの速度、および計画設備容量のうち後年度にずれ込む典型的な割合についての検証を実施した。
並行して、可視的なプロジェクトパイプラインの積み上げ、技術別の典型的なプロジェクト規模のサンプリング、および機器のリードタイムを年間建ペースの妥当性確認として活用するなど、選択的なボトムアップ推計を合計値の裏付けに使用した。プロジェクトレベルの詳細が不完全な場合は、専門家のフィードバックおよび最近の実行パターンから導出した保守的な運転開始比率を用いてギャップを処理した。
モデルを形成した主要インプットには、再生可能エネルギー技術別の設備容量、平均設備利用率、系統接続および出力抑制シグナル、運転開始リードタイム、ならびに公表された入札および政策目標が示すペーシングが含まれる。予測においては、近期の実行リスクに対してシナリオ分析を活用し、長期的な建設軌跡には平滑化を適用した。前提条件は、遅延、資金調達制約、および機器調達可能性に関する専門家コンセンサスを通じてストレステストを実施した。
データ検証と更新サイクル
検証は、設備容量の推移が単一のデータ系列に依存しないよう、複数の確認作業を通じて実施された。モデルのアウトプットは、公的な設備容量の公表値、可視的な運転開始イベント、技術レベルの建設パターンなどの独立したシグナルと比較され、説明できない差異については見直しおよび修正が行われた。
最終承認前に、単位確認、成長率の妥当性確認、および異常な急増を示す年度の外れ値レビューを含む、アナリストによる段階的なレビューが実施される。重大な差異が発生した場合は、それがデータの問題なのか実際の市場実行の変化なのかを確認するために情報源に再連絡する。レポートは年次で更新され、重要な政策、系統、またはプロジェクト実行の変化が生じた場合には中間更新が行われ、最新の見解が反映されていることを確認するための最終納品前チェックが実施される。
Mordor Intelligenceのイランの再生可能エネルギー市場規模と他の公表推計値との比較
イランの再生可能エネルギーに関する公表市場数値がしばしば一致しないのは、測定単位と集計ロジックが情報源によって大きく異なる可能性があるためである。一部の調査は収益ベースで論じ、他は設備容量ベースで論じており、設備容量においても、パイプラインプロジェクトおよび分散型システムの取り扱いが合計値を変動させる可能性がある。
第の要因は前提条件の更新方法であり、通貨換算のタイミングおよび機器価格の変動が収益ベースの市場価値を急速に変動させる可能性がある。一部の推計は電力発電をより広範なクリーンエネルギーテーマ(省エネや電化など)と混在させており、これにより予測が始まる前から集計対象が変化する。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.31 GW(2025年) | |
| グローバルコンサルタンシーA | 1.80 ビリオン 米ドル(2024年) | 設備容量ではなく収益規模算定を使用しているため、価格設定、通貨換算のタイミング、および市場価値として何を計上するかによって、設備容量ベースの見方と比較して合計値が圧縮または膨張する可能性がある。 |
| 業界パブリッシャーB | 18.19 ビリオン 米ドル(2026年) | 将来年度の設備容量数値を公表しており、計画中の建設を運転開始済みとして含めている可能性があり、予測設備容量が記載された市場年度に繰り上げられる場合がある。 |
この表は、乖離の大部分が価値ベースの報告と設備容量ベースの報告の混在、および記載年度における運転開始の厳密な取り扱い方の違いから生じていることを示している。一部の出版物は、より急速な立ち上がりを示すためにパイプライン設備容量を合計に含めている。Mordor Intelligenceでは、設備容量は稼働済みかつ系統連系済みとなった後にのみ計上されるため、その年度に実際に発電可能な量に数値が紐付けられる。
レポートで回答される主要な質問
イランの再生可能エネルギー市場は現在どの程度の規模ですか?
設備容量は2026年に18.19GWに達し、2031年までに31.42GWに達すると予測されており、年平均成長率(CAGR)は11.55%です。
現在の設備において支配的な技術は何ですか?
水力発電が設備容量の88.65%を提供しており、歴史的なダム投資を反映しています。
最も急速に拡大しているセグメントは何ですか?
地熱がアゼルバイジャン・ガルビー州での掘削開始に伴い、2031年まで55.9%のCAGR予測で成長をリードしています。
制裁は再生可能エネルギープロジェクトにどのような影響を与えていますか?
制裁は資金調達コストを最大300ベーシスポイント(bps)引き上げ、高効率機器へのアクセスを制限し、開発者にサプライチェーンのローカライゼーションを迫っています。
商業・工業バイヤーはなぜ重要ですか?
商業・工業(C&I)オフテイカーは14.85%のCAGRで成長しており、コスト削減と停電リスクのヘッジのためにメーターの背後の太陽光・風力発電を活用しています。
将来の成長を脅かす送電網の課題は何ですか?
風力が豊富な州での送電網の混雑と蓄電導入の遅れは、時機を得たアップグレードがなければ新規設備の最大3分の1を抑制する可能性があります。