
インド超音波装置市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 286.06 百万米ドル |
| 市場規模 (2027) | 301.63 百万米ドル |
| 市場規模 (2032) | 393.10 百万米ドル |
| 成長率 (2027 - 2032) | 5.44 % |
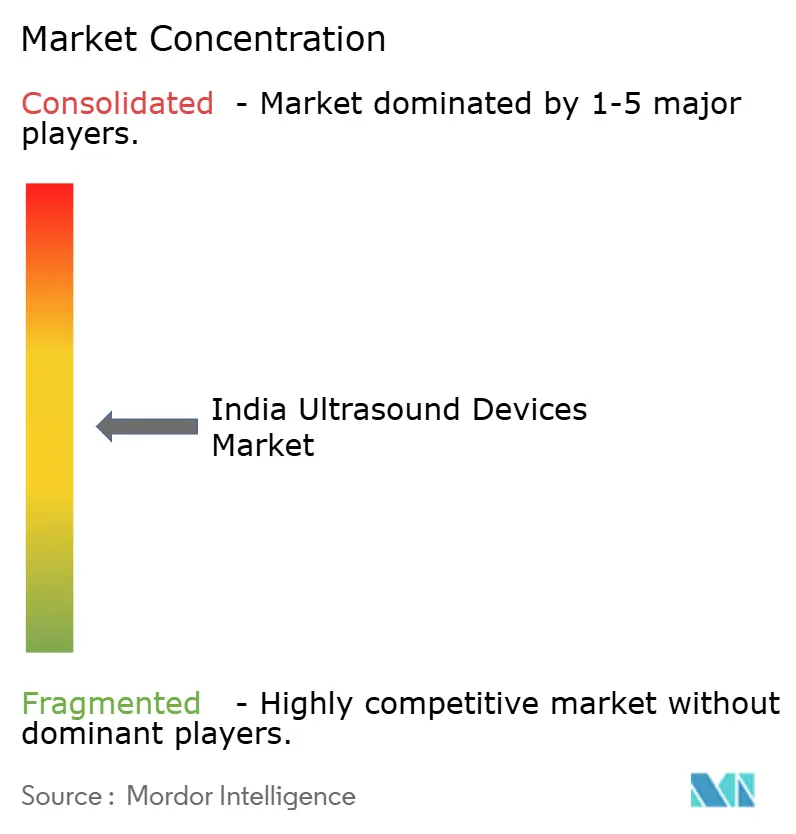
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド超音波装置市場分析
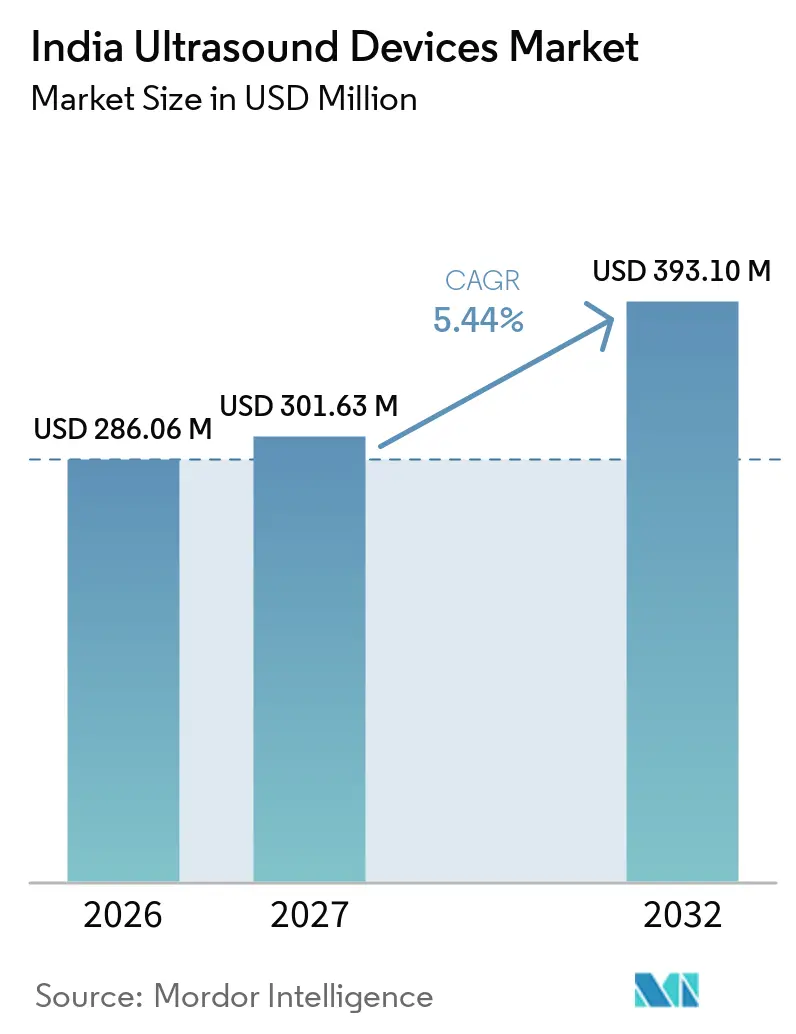
インド超音波診断装置市場規模は2026年に286.06 ミリオン 米ドルと評価され、2027年の301.63 ミリオン 米ドルから2032年には393.10 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.44%です。
慢性疾患スクリーニング義務の拡大、国内生産に対する政府インセンティブ、ポイントオブケアイメージングの急速な普及が相まって、インド超音波装置市場の拡大を持続的に支えています。多国籍ベンダーは多額の資本投資を通じてローカライゼーションを加速させる一方、国内メーカーは生産連動型インセンティブ(PLI)プログラムを活用して能力格差を縮小しています。5G接続とテレヘルスプラットフォームが診断サービスを医療過疎地域へと拡大するにつれ、ポータブルシステムへの需要が高まっていますが、中央医薬品標準管理機構(CDSCO)の厳格なライセンス要件と人材不足が短期的な成長の勢いを抑制しています。全体として、インド超音波装置市場は政策主導のインフラ支出の恩恵を受け続けており、第1層および第2層都市における官民双方の調達を押し上げています。
主要レポートのポイント
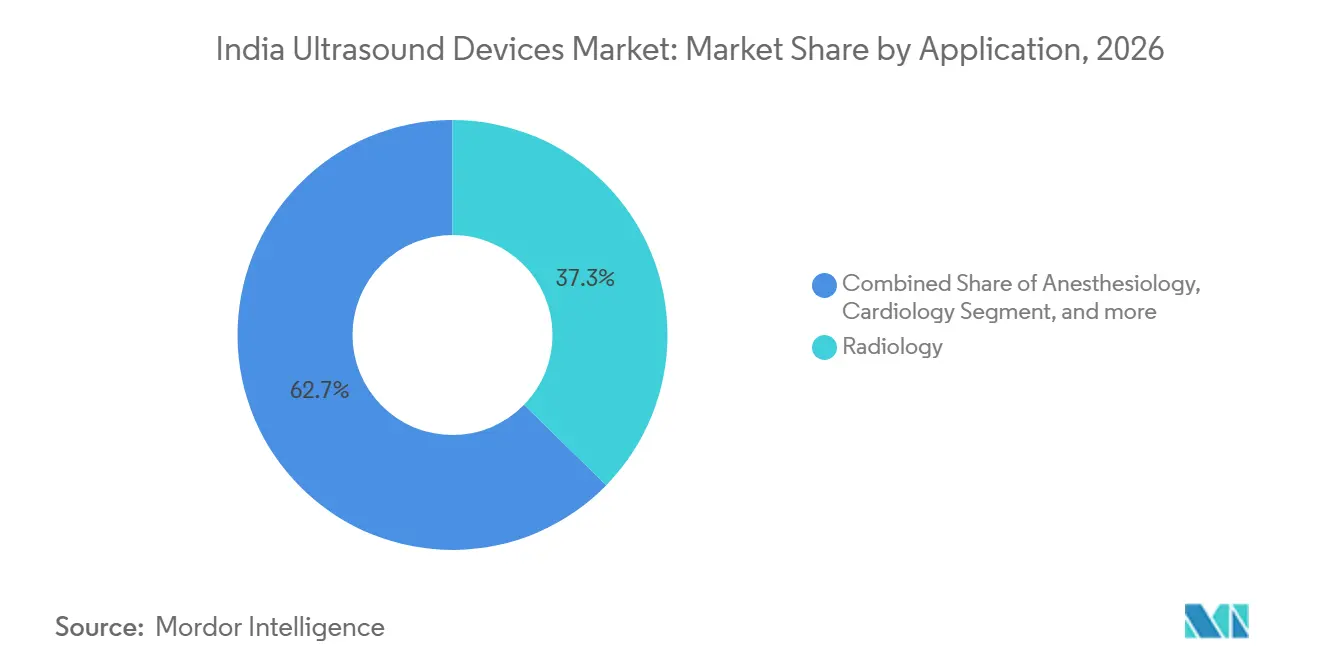
- 用途別では、放射線科が2026年のインド超音波診断装置市場において37.31%のシェアを占めてトップとなり、クリティカルケアは2032年にかけて最も高い5.75%のCAGRを記録しました。
- 技術別では、3D・4Dシステムが2026年のインド超音波診断装置市場規模の43.95%を占め、高密度焦点式超音波(HIFU)は2027年から2032年にかけて6.42%のCAGRで成長すると予測されています。
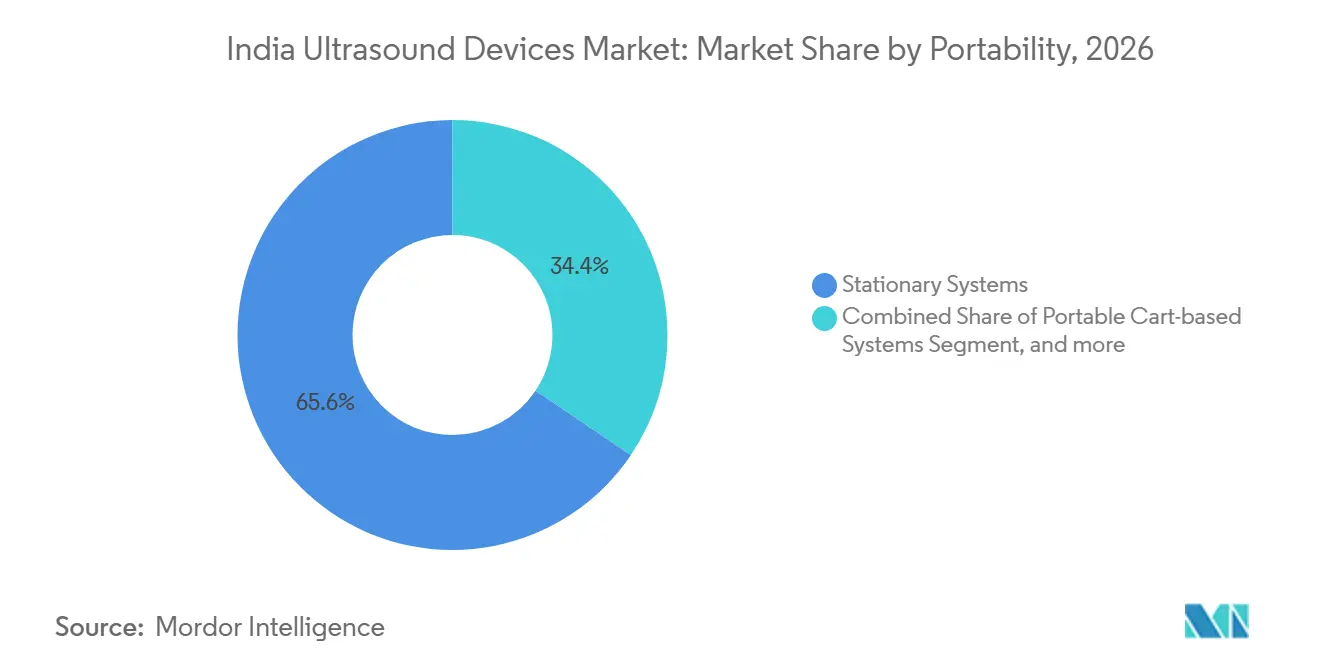
- 携帯性別では、据置型システムが2026年のインド超音波診断装置市場において65.58%のシェアを有し、ハンドヘルド・ポケット型機器は2032年にかけて7.63%のCAGRで拡大しています。
- エンドユーザー別では、病院が2026年のインド超音波診断装置市場において52.34%のシェアを占めましたが、外来手術センターは予測期間(2027年~2032年)中に8.31%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析表*
| ドライバー | (概算)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 慢性疾患の 負担増大 | +1.2% | 全国、 都市部でより高い | 中期 (2〜4年) |
| 早期疾患発見に対する 意識の高まり | +0.9% | 南インドおよび 西インド | 短期(2年 以内) |
| ポータブルおよびポイントオブケア超音波の 普及拡大 | +1.1% | 農村部および 準都市部、北東部重点 | 中期 (2〜4年) |
| 政府の 医療保健施策 | +0.8% | 全国、 医療過疎地域 | 長期(4年 以上) |
| 国内製造および 製品イノベーション | +0.7% | カルナータカ州、 タミル・ナードゥ州、グジャラート州 | 長期(4年 以上) |
| 遠隔医療および 遠隔超音波アクセス | +0.6% | 農村部の 北東インドおよび中央インド | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患の負担増大
2025年にApollo Hospitalsでスクリーニングを受けたインド人成人の4人に1人が高血圧であり、ほぼ同割合が糖尿病であったことが明らかになり、超音波を断続的な診断利用から日常的なコミュニティスクリーニングへと推進するサイレントエピデミックが浮き彫りになっています。[1] NPCDCSクリニックは現在全州で運営されており、一次医療センターの標準化されたプロトコルに超音波を組み込んでいます。[2] アーユシュマン・バーラトの下での予防医療財政支援はさらに構造化された償還を組み込み、AIIMS Delhiの腫瘍科AI(50万枚の画像で訓練)は人工知能が画像解釈を補強し人材不足を緩和する方法を例示しています。これらの複合効果により、都市部のアウトリーチキャンプや農村部のウェルネスセンターに到達するポータブルユニットの持続的な数量成長がもたらされています。
早期疾患発見に対する意識の高まり
eSanjeevaniテレ相談プラットフォームは2021年以降3億4,000万人の患者にサービスを提供し、画像診断の紹介をバーチャル一次医療に統合することで、スキャンをクラウドアーカイブに直接アップロードするシステムへの需要を喚起しています。[3] Aster CMI Hospitalの95%精度の手根管AIは、産科を超えた専門的な超音波の拡大を示しています。ハイデラバードのSMART DROP糖尿病性網膜症プロトコルは、構造化されたスクリーニングが糖尿病クリニック内での機器利用率向上へとつながる方法を証明しています。アーユシュマン・バーラトの償還制度は価格障壁を取り除き、施設がROIを遅らせることなく中価格帯スキャナーを導入できるようにし、インド超音波装置市場を加速させています。
ポータブルおよびポイントオブケア超音波の普及拡大
ケンブリッジ大学の研究は、ポイントオブケア超音波(POCUS)の普及を抑制する文化的・訓練上の障壁を特定しましたが、これらの制約はリモートコーチングとAIガイドワークフローをバンドルするベンダーにとって有望なニッチ市場を浮き彫りにしています。AOCR 2025で発表されたSiemens HealthineersのACUSON Mapleは、バッテリー駆動、5Gアップリンク、AIトリアージを組み合わせ、都市部のICUと農村部の保健キャンプの両方に対応しています。Clarius Mobile Healthのスマートフォン連携ハンドヘルドは、カートスペースや三相電源を持たないクリニックへのイメージングを拡大し、世界中の2,500万人の臨床医へのリーチを広げています。Fujifilm SonoSiteの新しいノイダソフトウェアハブは、現地サポートを強化し、インド固有のファームウェアの反復を加速させています。
政府の医療保健施策
2025年度連邦予算は医療費支出を9.46%増の9兆5,957億8,700万インドルピーに引き上げ、健康・ウェルネスセンター内の診断サービスへの財政支援と地区病院によるシステム購入への補助金を提供しています。4億USDの生産連動型インセンティブ(PLI)プールは、国内付加価値50%の閾値を満たす超音波アセンブリのための設備投資を補填します。ヒマーチャル・プラデーシュ州とタミル・ナードゥ州の医療機器パークは、インド超音波装置市場の需要を満たすベンダーのオーバーヘッドを削減する共用設備を提供しています。2023年国家医療機器政策は2030年までに500億USDの国内生産を目標とし、部品サプライヤーに長期的な確実性をもたらしています。
抑制要因影響分析*
| 抑制要因 | (概算)% CAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格な規制環境 | -0.8% | 全国、輸入品でより高い | 短期(2年以内) |
| 熟練専門家の不足 | -0.6% | 農村部および準都市部 | 長期(4年以上) |
| 先進システムの高コスト | -0.7% | 第2層・第3層都市および農村部 | 中期(2〜4年) |
| 農村部のインフラ格差 | -0.5% | 中央インドおよび北東インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な規制環境
CDSOは2024年4月に安全性を理由として高性能中古品の輸入を停止し、その長期化するMD-15承認プロセスにより複数のOEMがベトナムへの組立移転を余儀なくされ、インドでの製品更新サイクルが遅延しました。国家シングルウィンドウシステムは審査期間の短縮を目指していますが、スタートアップ企業にとってコンプライアンスコストは依然として高水準にあります。2024年のマーケティングコードは積極的なプロモーションをさらに制限していますが、長期的には購買者の信頼向上が期待されます。
熟練専門家の不足
農村部のクラスターでは人口6万5,000人に対して訓練を受けた超音波技師が1人しかおらず、機器が到着しても実際の利用が制限されています。新設医科大学は2028年までに卒業生数を倍増させる予定ですが、短期的な不足は続いています。GE HealthCareとNVIDIAの自律スキャニングプロトタイプはプローブを自動位置決めでき、オペレーター依存を軽減する一方、eSanjeevaniはスキルギャップを部分的に補うリモート相談レイヤーを提供しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
集中治療がポイントオブケア普及を拡大放射線科は、三次病院が集中型画像診断室で包括的な腹部・産科・血管検査を実施したことにより、2026年のインド超音波診断装置市場シェアの37.31%を占めました。クリティカルケアは最も高い5.75%のCAGRを記録し、入院後5分以内のベッドサイドエコーを要求するトラウマプロトコルと、救急部門におけるインド超音波診断装置市場規模の成長に牽引されました。AIによる意思決定支援と連携したポータブルプローブは、ICUラウンドや心停止対応におけるスループットを向上させます。産科・婦人科は、母体死亡率の低減が政策目標であり続けることから二桁台の数量を維持し、筋骨格系イメージングはスポーツ傷害クリニックにおける迅速な腱評価の需要を通じて存在感を高めています。
心臓病学は、駆出率計算を標準化するAI対応スペックルトラッキングによりシェアを拡大し、泌尿器科は低侵襲的結石除去に対する超音波ガイダンスを活用しています。糖尿病性血管障害の増加が血管セグメントの成長を牽引し、ハンドヘルドドップラーの統合がこれを後押ししています。GEのVersana Premierのような統合型マルチアプリケーションコンソールは、小規模病院が単一の購入で7つの専門科をカバーすることを可能にし、設備投資を抑えながら処置メニューを拡充します。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
技術別:
3D・4DがAI搭載アップグレードの中でリードを維持3D・4Dプラットフォームは、産科における絆形成と外科計画の明確性において支持され、2026年のインド超音波診断装置市場の43.95%を占めました。これらのシステムのインド超音波診断装置市場規模は、胎児異常スキャンを90秒未満に短縮するAIプラグインの恩恵を受けています。HIFUは、非侵襲的な肝臓・前立腺治療の償還範囲が拡大し、専門家トレーニングセンターが増加するにつれて6.42%のCAGRを記録しています。従来の2Dスキャナーは予算が依然として限られているプライマリケアセンターで継続使用されており、カラードップラーは心臓病学および末梢動脈検査において進歩しています。GE HealthCareによる51 ミリオン 米ドルのIntelligent Ultrasound買収は、ScanNav AssistをワークフローにもたらしAIファーストの差別化要因を軸とした競争の転換を浮き彫りにしました。
ポータブルな「その他技術」はスマートフォン接続とエッジAI病変検出を組み合わせ、放射線科医が不足している地域へのリーチを拡大しています。GEとNVIDIAの自律航行プロトタイプは、未経験ユーザーが診断グレードの画像を取得できる未来を支え、インド超音波診断装置市場シェアの全体にわたる熟練労働力のボトルネックを緩和します。
携帯性別:
ハンドヘルドの勢いがアクセスギャップを縮小据置型システムは2026年の収益の65.58%を占め、高出力とマルチプローブ切り替えを必要とする高度な検査を支援しました。ハンドヘルド・ポケット型機器のインド超音波診断装置市場規模は年率7.63%で成長しており、地区病院がアウトリーチバンやコミュニティヘルスキャンプに展開しています。カート型システムは手術室や分娩室において汎用性と機動性を両立させています。Clariusのようなハンドヘルドメーカーはスマートフォンの普及を活用し、200グラム未満でありながら5G経由でDICOMをストリーミングできるプローブを販売しており、インド超音波診断装置市場における遠隔監視ワークフローに適しています。
SiemensのACUSON Mapleは、農村部の南アジアにおける断続的な電力に耐えられるよう堅牢なケーシングと長寿命バッテリーを採用しています。規制上の精査は据置型コンソールと同等であり、ベンダーはハードウェアレベルのセーフガードを組み込むことを余儀なくされています。ハンドヘルドに組み込まれたAI診断モジュールは検査の信頼性を高め、トリアージ、産科、筋骨格系クリニックにわたるファーストタッチツールとしての役割を確固たるものにしています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
外来センターが外来診療時代に急成長病院は、最高水準の機関がエラストグラフィおよびコントラスト強調モードを備えたプレミアムスキャナーを購入することにより、2026年のシェアの52.34%を確保しました。外来手術センターは8.31%のCAGRを記録しており、インド超音波診断装置業界内でケアコストを低減する日帰り手術に対する支払者の選好を反映しています。画像診断センターは、保険会社や企業向けに一括検査契約を提供することで存在感を維持しています。遠隔医療ハブ、企業クリニック、コミュニティウェルネスサイトが「その他エンドユーザー」として台頭し、eSanjeevaniの国家プラットフォームに連携したポータブルシステムを吸収しています。
超音波ガイド下生検に対するAyushman Bharatの適用範囲拡大は、小規模外来サイトのスループットを向上させ、紹介漏れを低減します。GEのVoluson Expertの刷新は、高ボリュームの外来産科チェーンにおける産科スループットを加速させ、収益の多様化を支えています。中位コンソールのAI自動計測パッケージは検査のターンアラウンドタイムを短縮し、インド超音波診断装置市場浸透に向けた戦略的価値を付加しています。
地理的分析
南インドは、Trivitronが9つの工場を運営し、SiemensがAOCR 2025ショーケースを開催したカルナータカ州とタミル・ナードゥ州の製造クラスターにより、導入をリードしています。西インドはマハラシュトラ州の広大な病院ネットワークとグジャラート州の電子部品エコシステム(国内トランスデューサーチップ供給を見込む27 ビリオン 米ドルの半導体施設を含む)に後押しされて続いています。北インドは政策的近接性を活かし、AIIMSがインド初の国産MRIを設置し、先進的な超音波AIスイートのパイロットを実施しています。
東インドは西ベンガル州の公衆衛生重視により上昇していますが、インフラは依然として西部の主要都市に遅れをとっています。中央インドのマディヤ・プラデーシュ州とチャッティースガル州は、州の制度が地区病院の整備を財政支援することで着実な成長を記録しています。北東部は価値では最小ですが、超音波を基本診断として位置づけるCMAAYおよびPMJAYのキャッシュレス適用により、全地域を上回る成長を示しています。遠隔医療は専門家不足を補い、イタナガルで撮影されたスキャンが数分以内にデリーの放射線科医に届くことを可能にし、インド超音波診断装置市場全体における公平なアクセスを強化しています。
テランガーナ州の35のNCD(非感染性疾患)クリニックがすでに28,000人の新規糖尿病・高血圧患者を発見したことは、州固有のプログラムがいかに地域のスキャナー需要を急増させるかを示しています。NPCDCSの統一プロトコルは全36州にわたる調達の均質性を確保し、ベンダーの入札を容易にしています。製造の恩恵はサプライチェーンと熟練労働力が充実している南部・西部に集中し、北部・東部は消費に傾いています。こうした地域的非対称性は、インド超音波診断装置市場で競合する企業の在庫計画とチャネル戦略を形成しています。
規制環境
インドにおける超音波診断装置は、1940年薬物・化粧品法および2017年医療機器規則(MDR)の対象となる。中央医薬品標準管理機構(CDSCO)は、すべての機器クラスにわたる輸入、および高リスクのクラスCおよびクラスD機器の製造に関して中央許認可当局として機能する。クラスAおよびクラスB機器の製造は、州許認可当局が監督する。
登録・許認可はMDR 2017の分類プロセスに従うものであり、これは新規および高度化された超音波プラットフォームの市場投入までの時間に影響を与える。この枠組みはまた、多国籍企業と国内メーカーの双方がサプライチェーンおよび市販後コンプライアンス計画を整備する中で、現地化の取り組みと監査対応力の強化を支えている。
競合ランドスケープ
インドの超音波装置市場は中程度の競争状態にあり、複数の主要プレーヤーで構成されています。GE HealthCare、Siemens Healthineers、Philipsがプレミアム層を占め、それぞれオペレーター不足に対抗するAIスイートを統合しています。Wipro GEの8,000億インドルピーの5カ年計画による国内製造・研究開発の拡大は、プレミアムプレーヤーのローカライゼーション競争を裏付けています。Trivitronはアロカ超音波工場のコスト優位性を活用し、中価格帯カートで輸入品に対抗しています。
Fujifilm SonoSiteのノイダハブはインド人の体型に合わせた設定をパーソナライズするAIアルゴリズムを開発し、PLIローカライゼーション閾値を満たすためのプローブ組立も検討しています。ハンドヘルドの挑戦者Clariusはスマートフォン連携プローブを通じて農村部の需要を取り込み、島津製作所の予定されているカルナータカ州工場は医療用イメージングハードウェアへの将来的な多角化を示唆しています。中古品サプライヤーはCDSOの輸入規制後にシェアが縮小しており、インド超音波装置市場内で国内コンテンツ規則を満たす企業への競争上の優位性が傾いています。
インド超音波装置業界リーダー
-
Fujifilm Holdings Corporation
-
GE Healthcare
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Mindray Medical International Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インドの超音波デバイス市場 このレポートでカバーされる企業
- Canon
- SonoScape Medical
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Mindray
- Samsung Medison Co. Ltd.
- Esaote S.p.A.
- Siemens Healthineers
- Trivitron Healthcare
- BPL
- Skanray Technologies Ltd.
- Butterfly Network Inc.
- Clarius Mobile Health
- Vinno Technology (India)
- CHISON Medical Imaging
- Hitachi Healthcare
- Alpinion Medical Systems
- Terason Ultrasound
市場機会と将来展望
インドにおける機会は、国内製造とデジタル対応診断を促進する政策措置と結びついている。4億米ドル規模の生産連動型インセンティブ(PLI)プールは、国内付加価値50%基準を満たす超音波アセンブリの資本支出を相殺し、医薬品医療技術における研究・イノベーション促進(PRIP)プログラムは現地の研究開発と製品開発を支援している。
フィリップスは、2026年4月時点でAI対応医療機器の50%がインドで製造されていると報告し、GEヘルスケアは2024年に製造出力および現地研究開発に向けて800億インドルピーを投じることを表明した。これらの動向は、二次・三次都市における診断サービスの継続的な拡大、およびAI対応ワークフローを備えた携行型・ハンドヘルド超音波装置への一層の重点化と整合し、農村地域におけるアクセスとケア提供の拡大につながっている。
最近の産業開発事情 インドの超音波デバイス市場
- 2026年4月:シーメンスヘルスィニアーズは、カルナータカ州政府と協議を行い、ライフサイエンス、ヘルステック、医療製品分野の卓越拠点の支援について合意し、ベンガルールに新設予定のキャンパスにて研究開発と製造機能を統合する。この取り組みにより、シーメンスヘルスィニアーズのカルナータカ州での事業基盤が拡大し、現地能力構築に向けた官民連携が深化する。この動きは、地域のヘルスケア生態系における現地生産と高度な研究開発の可能性を高める。
- 2026年1月:富士フイルムインディアは、IRIA 2026において拡充された診断ポートフォリオを発表し、予防医療の取り組みを支援する超音波診断装置およびヘルスケアIT ソリューションを含めた。ポートフォリオの拡大により富士フイルムの市場リーチが広がり、政府が重視する予防医療とデジタルヘルス導入の方針とも合致する。この動きにより、インドの医療機関全体でAI対応画像診断技術やIT主導のワークフローへのアクセスが向上する。
- 2025年7月:シーメンスヘルスィニアーズとアポロホスピタルズは、AI駆動型超音波画像診断および肝疾患管理に関する共同研究のため、マスター研究契約の追補契約を正式に締結した。この協業により、大手病院ネットワーク全体でAIベースの画像診断技術とドメイン専門知識の開発が加速する。この提携により、臨床現場における高度な画像診断解析および肝疾患プログラムの展開が強化される。
インドの超音波デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は病院および非病院ケア環境を含むインド国内で販売・設置された超音波画像診断システムから得られる収益を対象としています。規模算定は、インドの医療提供者による超音波システムの購入・更新・アップグレードの実態に即した米ドル建てのデバイス販売額を反映しています。
対象外の範囲:超音波関連サービス、延長保証、単体消耗品は除外しており、医療提供者が得る患者処置収益はカウントしていません。
セグメンテーション概要
- 用途別
- 麻酔科
- 心臓科
- 婦人科/産科
- 筋骨格系
- 放射線科
- 集中治療
- 泌尿器科
- 血管
- その他の用途
- 技術別
- 2D超音波イメージング
- 3D・4D超音波イメージング
- ドップラーイメージング
- 高密度焦点式超音波
- その他の技術
- 携帯性別
- 据置型システム
- ポータブルカート型システム
- ハンドヘルド/ポケット型機器
- エンドユーザー別
- 病院
- 診断イメージングセンター
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北インド
- 南インド
- 西インド
- 東インド
- 中央インド
- 北東インド
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、画像診断・診断機器に関するインド固有の需要シグナルをマッピングし、それをデバイス購買パターンに結びつけることから始まります。公開情報源は、設置済みベースがどの程度の速さで拡大できるか、また利用率がどこで上昇しているかを把握するために活用され、それをユニット需要と価値に変換します。
通常、インド政府の医療統計(NHMおよびMoHFW刊行物を含む)、国民医療勘定シリーズ、貿易・税関統計(DGFTおよび関連政府貿易表など)、CDSCOおよび公共調達ポータルの入札活動、超音波の普及と業務量に関する査読済み臨床文献などの公式・公開情報源を参照します。これらは企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道、および貿易分割の検証に重要な場合に承認済み有料サブスクリプションを通じてアクセスした輸出入貨物データセットで補完されます。このリストは網羅的なものではなく、データ収集、検証、調査の明確化のためにその他の情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、特に交換サイクル、価格動向、どのポータブルシステムが優先されているかについて、公開データで確認した内容を検証するために活用されます。インドの主要地域にわたるメーカー、販売代理店、病院調達チーム、画像診断センター運営者と対話し、そのフィードバックを用いて前提条件を確認し、デスクリサーチでは十分に説明できないギャップを埋めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:12% |
| 中位層:59% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:15% | マネージャー:48% |
市場規模算定・予測
市場規模算定はトップダウンとボトムアップのアプローチを組み合わせて構築されていますが、出発点はインドに適した需要プール再構築です。対処可能な画像診断ニーズから始め、設置済みベースの成長、更新活動、エンドユーザー別の調達強度などの実践的な変換ステップを用いて超音波システム需要に変換します。
モデルを現実に即したものに保つため、年間超音波システム輸入量と国内出荷量、携帯性別(ポータブル対据置型)の平均販売価格帯、交換サイクルの見通し、公立病院における入札主導型購買、心臓病学・産科関連用途へのケースミックスのシフトなど、いくつかのインプットを厳密に追跡し、検証時に更新します。合計値は、チャネル別のサンプルユニット数量、販売代理店の販売実績確認、大規模州のサブセットに対するASP×ユニット構築などの選択的なボトムアップ近似値と相互確認し、過大計上を避けるよう慎重にスケーリングします。
予測はシナリオ分析を用いて実施され、単純な多変量回帰レイヤーで支援されます。病院キャパシティの追加、画像診断センターの拡大、予想されるASPの動向などの需要ドライバーが説明変数として使用されます。ボトムアップのインプットが不完全な場合(例えば、小規模民間クリニックの場合)、インタビューで検証した普及率の前提を用いてギャップを補完し、単一の前提が最終数値を支配しないよう感度範囲を設けています。
データ検証・更新サイクル
最終数値が単一のデータセットに依存しないよう、検証は複数のパスで実施されます。モデルのアウトプットを輸入トレンド、入札頻度、観察された交換サイクルなどの独立したシグナルと比較し、実際の購買行動と一致しない急激な変動を調査します。
承認前に別のアナリストが作業をレビューし、価格、ユニット需要、または政策トリガーが以前のインプットと矛盾して見える場合は情報源に再確認します。レポートは年次で更新され、調達に影響する政策変更や輸入価格の顕著な変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのインド超音波診断装置市場規模と他の公表推計値との比較
インド超音波診断装置の公表推計値は、タイトルが似ていても基礎となる対象範囲と計算ルールが同一でないため、大きく乖離して見えることがあります。差異は通常、数値がデバイスのみかデバイスとサービスの合計か、再生品システムの扱い方、使用する為替レートのタイミングによって生じます。
一部の公表数値は超音波サービス契約とプローブ販売を同一の合計に含めているようであり、据置型とポータブルシステム全体で均一な価格上昇を前提としている場合もあります。Mordor Intelligenceでは、価値はインド国内の超音波システム収益としてカウントされ、ユニット需要とASPのロジックが追跡可能な状態を保つためにサービスおよび消耗品ラインとは別に管理されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 286.06 ミリオン 米ドル(2025年) | |
| 業界団体A | 315.00 ミリオン 米ドル(2025年) | デバイス販売と年間保守契約およびプローブを組み合わせた広義の収益定義を使用しており、大規模なサービス更新がある年には合計が増加します。 |
| 業界誌B | 240.00 ミリオン 米ドル(2024年) | 輸入のみの追跡と単一の平均価格から構築されており、国内出荷を過小評価し、ASPを変化させるポータブルミックスシフトを見逃す可能性があります。 |
総じて、この乖離は需要が突然変動したという不一致よりも、対象範囲と計算方法の選択を反映しています。当社のアプローチは、ユニットの動向、現実的な価格帯、貿易・調達シグナルとの繰り返しの確認に価値を結びつけることで一貫性を保ち、最終合計値の再現と更新を容易にしています。
レポートで回答される主要な質問
2026年のインドにおける超音波装置の売上規模はどのくらいですか?
収益は2026年に286.06 ミリオン 米ドルであり、2032年までに393.10 ミリオン 米ドルへの上昇が予測されています。
最も急速な成長を示している臨床分野はどこですか?
クリティカルケアは救急医療およびICUプロトコルに牽引され、2032年にかけて5.75%のCAGRでトップを記録しています。
ハンドヘルド超音波システムの予想成長率はどのくらいですか?
ハンドヘルド・ポケット型機器は2027年から2032年にかけて7.63%のCAGRで拡大すると予測されています。
政府プログラムは国内生産にどのような影響を与えていますか?
4億USDの生産連動型インセンティブ(PLI)計画は国内販売の最大5%を補填し、多国籍企業とインド企業がインド国内の組立ラインを拡大するよう促しています。
ベンダーが直面する規制上の課題は何ですか?
CDSOの承認期間と高性能中古品輸入禁止により、市場投入までの時間が長期化し、コンプライアンスコストが増大しています。
ポイントオブケア超音波の普及が最も速い地域はどこですか?
北東インドと中央インドの州が、遠隔医療の展開と診断イメージングを償還するキャッシュレスケア制度を対象とした施策により、成長をリードしています。