
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
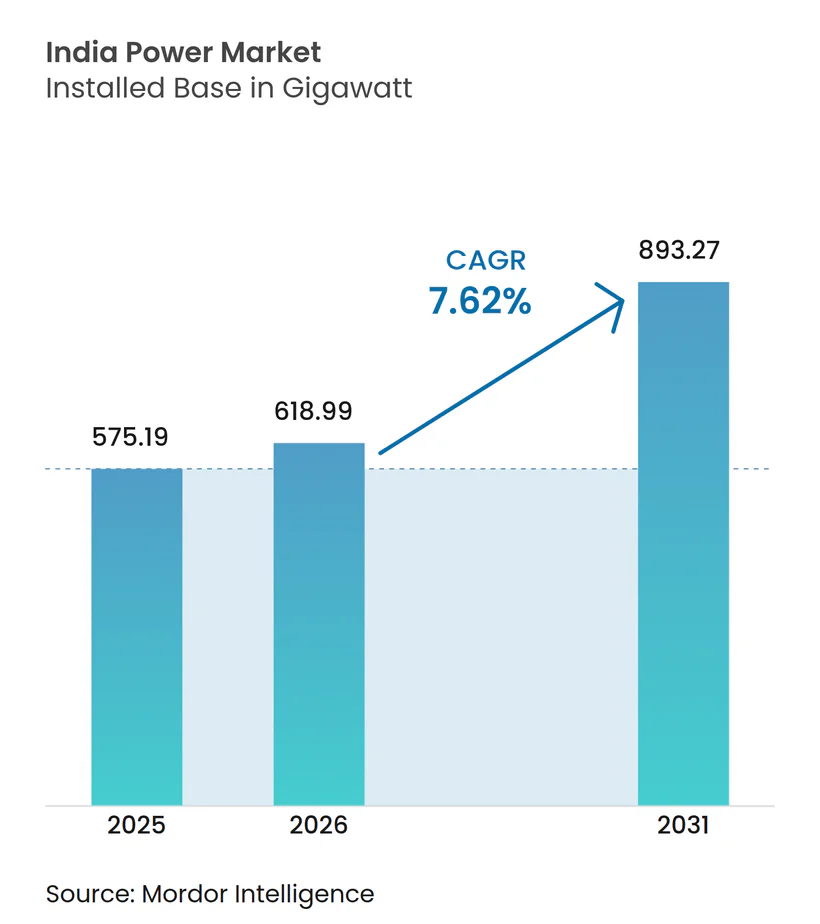
| 基準年の市場規模 (2025) | 575.19 ギガワット |
| 市場取引高 (2026) | 618.99 ギガワット |
| 市場取引高 (2031) | 893.27 ギガワット |
| 成長率 (2026 - 2031) | 7.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドパワー市場分析
インドパワー市場規模は2026年に618.99ギガワットと推計され、2025年の575.19ギガワットから拡大しており、2031年には893.27ギガワットに達する見通しで、2026年から2031年にかけて年平均成長率(CAGR)7.62%で成長する。
産業の復活、急速な都市化、再生可能エネルギーへの積極的な政策転換が発電ミックスを再形成し、インドパワー市場をほとんどの同規模経済国よりも構造的に高い成長軌道に乗せている。火力資産は今日も依然として支配的であるが、太陽光および風力タリフの低下、年率15.2%の原子力建設、バッテリーコストの低下が、多くの設備がライフ中期に達する前から石炭のシェアを侵食しつつある。第2・第3階層都市における冷房需要が電動交通と交差するにつれ、ピーク需要の急増が拡大しており、系統計画者はフレキシブルなガスピーカーと4時間リチウムイオンアレイの両方を承認せざるを得ない状況にある。同時に、配電セクターの財務健全性とリアルタイム需給調整の不備が、未解決のままでは拡大の主要な阻害要因となりうる。
主要レポートの示唆
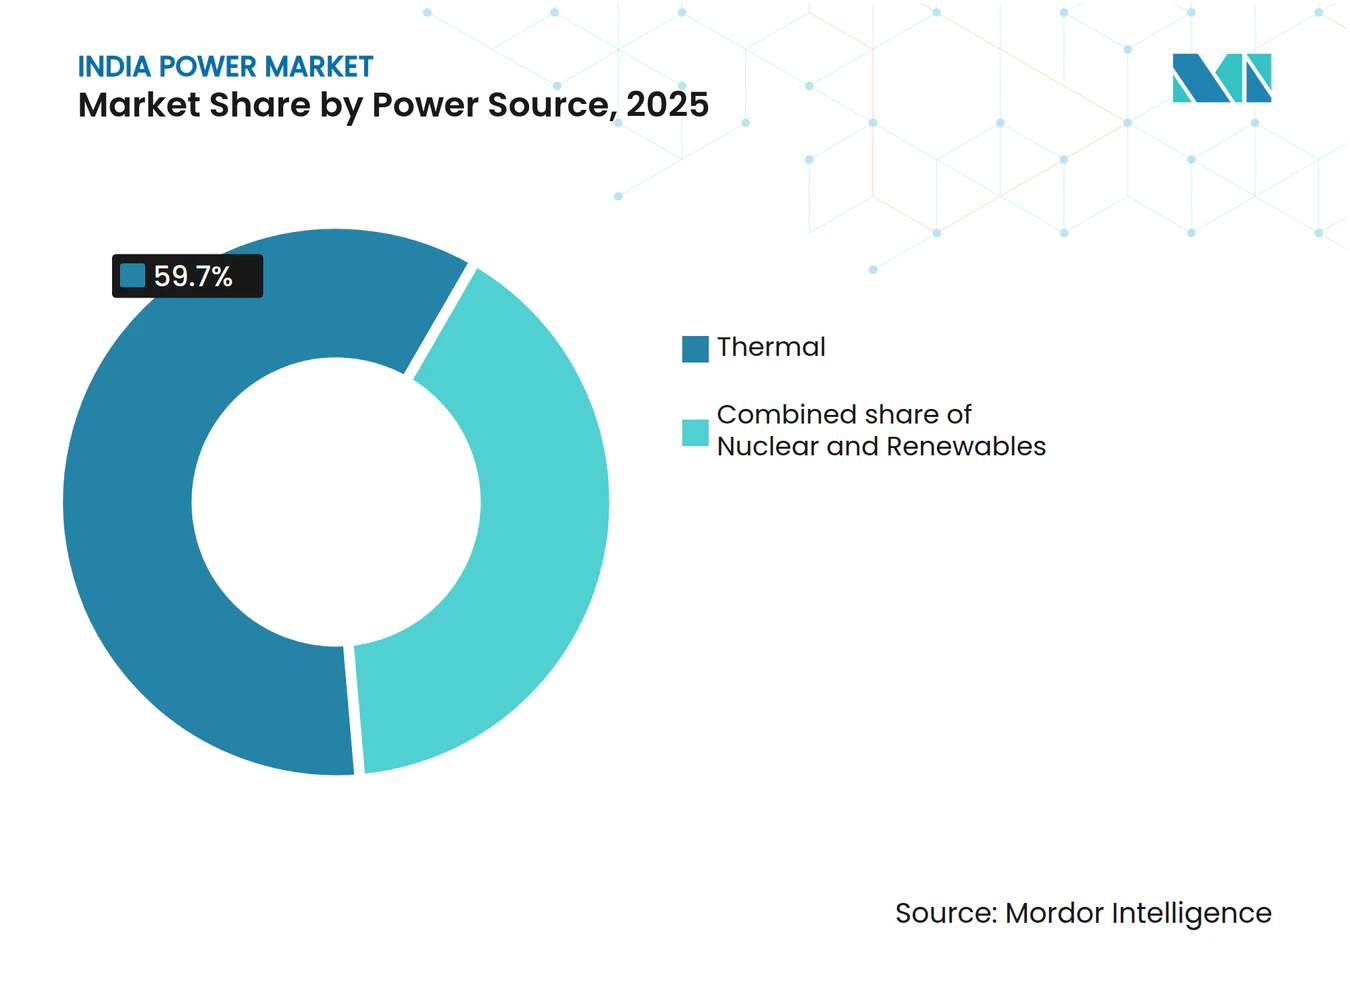
- 電力源別では、火力発電が2025年のインドパワー市場シェアの59.70%を占め、原子力容量は2031年まで年平均成長率(CAGR)14.38%で拡大している。
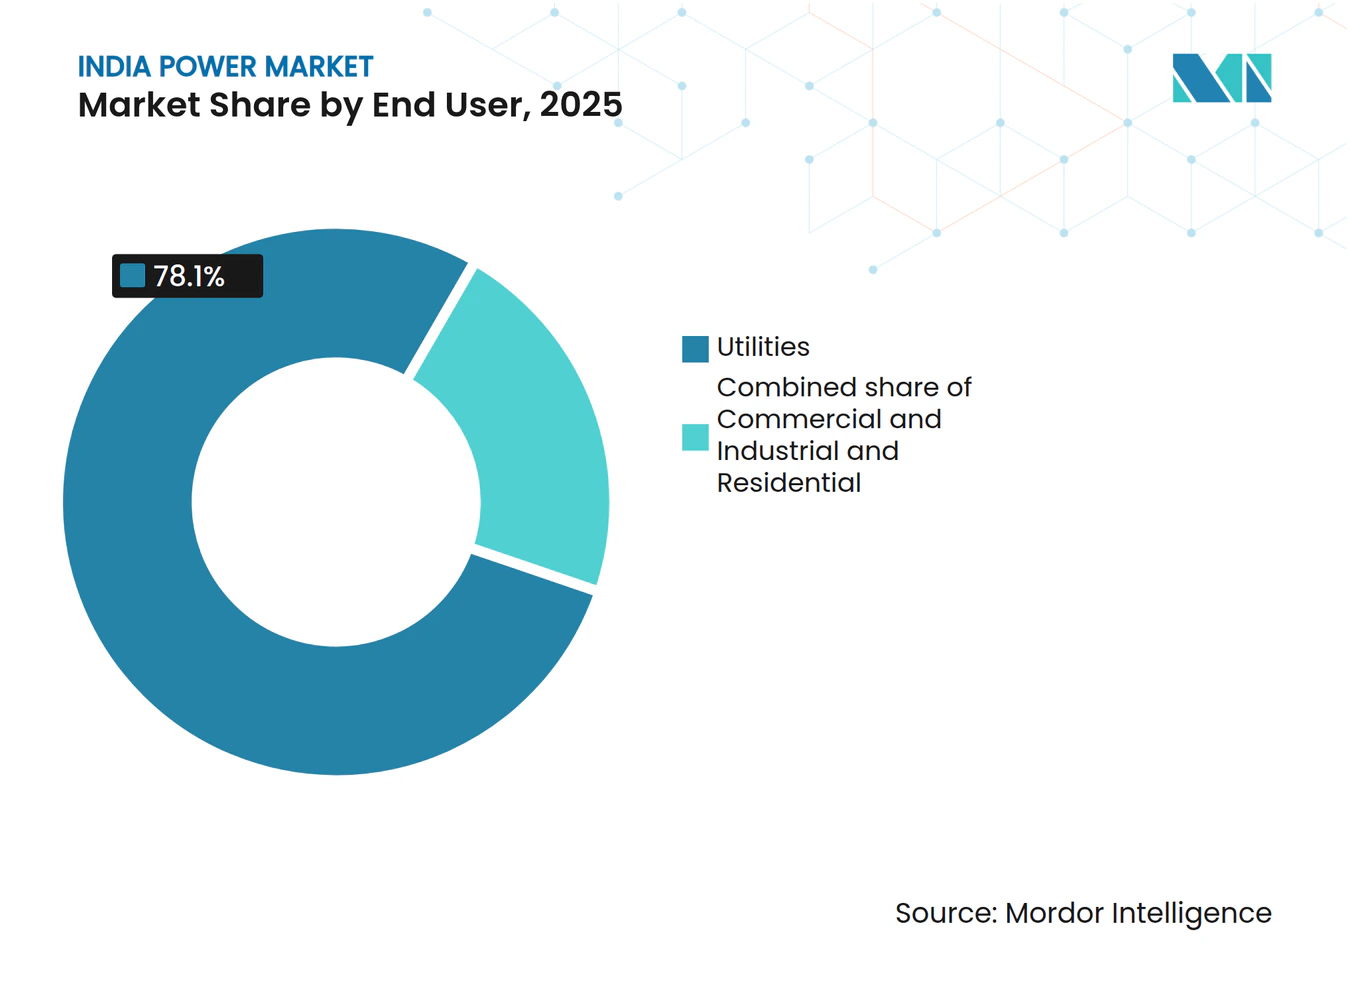
- エンドユーザー別では、電力会社が2025年のインドパワー市場規模の78.10%を占め、商業・産業需要は2031年に向けて年平均成長率(CAGR)11.12%で拡大している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドパワー市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電力需要の増大 | +2.1% | 全国規模、マハラシュトラ州、グジャラート州、タミル・ナードゥ州、ウッタル・プラデーシュ州でピーク強度が高い | 中期(2〜4年) |
| 政府の政策推進・改革 | +1.8% | 全国規模、再生可能エネルギーではラジャスタン州、カルナータカ州、アンドラ・プラデーシュ州で加速的な普及 | 短期(2年以内) |
| 再生可能エネルギー設備容量の急速な拡大 | +2.3% | 全国規模、太陽光・風力ではグジャラート州、ラジャスタン州、タミル・ナードゥ州に集中 | 中期(2〜4年) |
| 輸送・調理の電化 | +1.0% | 全国規模、EV充電では都市部に集中、調理の電化では農村部に重点 | 長期(4年以上) |
| 系統デジタル化・自動化の波 | +1.2% | 全国規模、デリー、マハラシュトラ州、ハリヤーナー州のスマートメーターゾーンで早期導入 | 長期(4年以上) |
| グリーン水素パイロットプログラムによる負荷牽引 | +0.5% | 全国規模、グジャラート州、ラジャスタン州、アンドラ・プラデーシュ州の産業回廊にパイロット集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力需要の増大
製造業の生産高は2024年に回復し、鉄鋼、セメント、化学品が新規炉、窯、クラッカーの再稼働や設備拡張により合計系統引出量を前年比7.2%増加させた。[1] ハイパースケールクラウドプロバイダーは同時に、AIワークロードに対応するためにムンバイ、ハイデラバード、チェンナイにわたる合計1.5GWの自家データセンター設備を発表した。第2・第3階層都市における家庭用冷房需要も上昇しており、平均フィーダー信頼性が稼働率90%を超えた時点でエアコン普及率が低い一桁台のベースラインから2倍に達した。中央電力局は、2027年までに全国ピーク需要が260GWに達し、新たなフレキシブルリソースが積み上がらない限り複数の州で予備力マージンが7%を下回ると予測している。[2] これらのダイナミクスはインドパワー市場を、新規設備承認が純粋なGDPトレンドを上回る量的拡大ストーリーとして位置づけている。
政府の政策推進・改革
生産連動型インセンティブ(PLI)制度は2024年に2,400億インドルピーを支出し、50GWの一体型太陽光製造を支援することで中国からの輸入依存度を2026年までに40%に引き下げる見通しである。PM-KUSUM農業用太陽光プログラムは350万基のポンプへの補助金を拡充し、10GWの昼間発電量を追加することで夕刻ピークのための送電余力を生み出した。[3] 電力(消費者権利)規則2020に基づき義務付けられた時間帯別タリフは、産業オペレーターが非重要負荷を太陽光の昼間余剰時間帯にシフトすることを促し、グジャラート州などの州でダックカーブを平坦化しつつある。実施状況はまだ不均一であり、ウッタル・プラデーシュ州とビハール州はおよそ2年遅れているが、先行導入地域ではすでに日中変動率の5〜10%低減が記録されている。これらのレバーは全体として競争調達を強化し、コスト発見を加速させ、政策支援による移行の場としてのインドパワー市場への信頼を高めている。
再生可能エネルギー設備容量の急速な拡大
太陽光・風力オークションは2024年に28GWを1キロワット時あたり2.50インドルピーで落札し、新規建設石炭比30%安、かつ減価償却済みの亜臨界設備と競合する水準となった。インドで事業展開する多国籍製造業者は6GWの企業間電力購入契約(PPA)を締結し、長期グリーン電力を確保した。これは財務的に経営難の配電会社(DISCOM)を迂回する構造的な転換である。マハラシュトラ州では小売タリフのピークが1キロワット時あたり10インドルピーを上回ったことを受け、ネット計量された商業用屋根への屋根上太陽光が12GWに達した。グジャラート州が50%の設備利用率(オンショア平均の2倍)が可能な浮体式プラットフォーム向けに5GWの海底リースを付与したことで、洋上風力が牽引力を増した。これらの節目はインドパワー市場を、低炭素追加が年間容量の70%を超え、火力の利用率がコスト回収閾値を下回る転換点へと着実に近づけている。
系統デジタル化・自動化の波
エネルギー効率サービス社(Energy Efficiency Services Limited)は2024年12月までに5,000万台のスマートメーターを展開し、電力会社に盗電抑制と動的価格設定のパイロットに向けた詳細データを提供した。気象予報、蓄電ディスパッチ、需要応答シグナルを統合したSCADA(監視制御・データ取得)プラットフォームにより、デリーおよびハリヤーナー州のパイロットで需給調整コストが12%削減された。PowerGridのセンサーネットワークは現在、変圧器の故障を48時間前に予測し、混雑した南北回廊における計画外停電時間を5分の1削減している。しかし、全国カバレッジには9,000億インドルピーの新規資本が必要であり、多国間機関からの優遇融資は検証可能な損失削減マイルストーンにますます紐付けられている。したがって、デジタルアップグレードは長期的にインドパワー市場における信頼性の高い再生可能エネルギー統合の要となり続ける。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| DISCOM(配電会社)の財務健全性問題 | -1.4% | 全国規模、ウッタル・プラデーシュ州、ラジャスタン州、タミル・ナードゥ州、テランガーナー州で深刻 | 短期(2年以内) |
| 土地・環境認可の障壁 | -0.9% | 全国規模、チャッティースガル州、オディシャ州、マハラシュトラ州などの森林密集州で顕著 | 中期(2〜4年) |
| 変動性再生可能エネルギーによる系統安定性の課題 | -0.8% | 全国規模、太陽光普及率の高い南部系統および西部系統で顕著 | 中期(2〜4年) |
| スマートメーター普及に向けた資本不足 | -0.6% | 全国規模、第2・第3階層都市および農村配電網に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DISCOM(配電会社)の財務健全性問題
15の州営電力会社が2024年度に18%超の合計技術的・商業的損失を計上し、発電業者への支払いが平均120日遅延し、インドパワー市場全体の運転資本コストが膨張した。州財務省からの補助金移転が遅れることが多く、企業は国債利回り比200ベーシスポイント高で短期債務を調達して資金ギャップを埋めざるを得ず、変圧器・フィーダー向けの設備投資を圧迫している。UDAY債務スワップは2015年から2019年の間に一時的な救済を提供したが、損失削減目標や政治的に敏感なタリフ合理化の実施を徹底させることができなかった。補助金フローに対する信頼性ある信託勘定(エスクロー)が存在しない限り、民間開発業者は財政規律のより高い州を優先し、地域間の投資格差が深まる。支払い滞留が急激に解消されない限り、インドパワー市場は財務的苦境が運営上の怠慢に連鎖した2012年の系統崩壊事件を繰り返すリスクを抱えている。
変動性再生可能エネルギーによる系統安定性の課題
変動性再生可能エネルギーは2024年の新規設備容量の35%を供給したが、補助的サービスは依然として薄く、急速な出力調整が可能な資産は設備再生可能エネルギーのわずか3%にとどまる。南部系統では49.90〜50.05Hzの周波数逸脱が2024年第1四半期だけで14件の負荷遮断事象を引き起こし、産業需要家が計画外停止に晒された。建設中のバッテリープロジェクトはわずか2.5GWに達するにすぎず、少数のギガワット規模パークに集中しており、地理的に分散した電圧サポートは限定的である。揚水式水力発電は許認可の膠着状態にとどまり、土地・野生生物許可の取得に典型的に7年超を要する。リアルタイム価格がフレキシブル需要に報酬を与え、蓄電の経済性が改善するまで、カーテールメントリスクは持続し、インドパワー市場の完全な脱炭素化ポテンシャルを抑制し続けるだろう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力源別:原子力が急増する中、火力は踊り場に達する
火力資産は2025年の設備容量の59.70%を占め、インドパワー市場のベースロード基盤を固めた。排煙脱硫装置(FGD)改修などのコンプライアンスコストにより8GWの老朽設備が廃止となり、石炭火力発電所が技術的寿命を使い果たす前に踊り場が訪れつつある。一方、クダンクラム5・6号機および10基の国産加圧重水炉(PHWR)に後押しされ、2031年までに年平均14.38%の拡大を見せる原子力は最速成長セグメントとしての地位を固めている。
インドパワー市場におけるベースロード原子力の市場規模は今十年で11GW拡大し、原子力の総設備容量に占める割合が4%に上昇する見込みである。再生可能エネルギーは引き続き最大の絶対的追加量を記録し、太陽光単独で年間15GWが予定されており、グジャラート沖では洋上風力が5GWのパイロットパイプラインとして浮上している。揚水式蓄水力発電は高度な検討段階で約10GWに達しており、非効率なピーキング用ディーゼル設備を代替できる8時間の調整能力を提供する。これらの技術が収束するにつれ、石炭のシェアは絶対的な火力ギガワット数が微増する中でも50%を下回る水準に低下し、インドパワー市場の移行的性格を際立たせている。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:商業・産業需要家がオープンアクセスを加速
電力会社は2025年のインドパワー市場のオフテイクシェアの78.10%を占め、長年にわたるユニバーサルサービス義務を反映している。しかし、年率11.12%で増加している商業・産業需要は、オープンアクセス規制を活用して系統パリティより20%低いタリフで直接再生可能エネルギーを調達している。
オープンアクセス取引におけるインドパワー市場規模は2025年に26.43テラワット時(TWh)を超え、グループ自家用太陽光・風力パークの普及につれ2031年までに3倍になる可能性がある。多国間融資による緑の回廊、すなわち400kVおよび765kVの線路2万回線キロメートルは、ラジャスタン州およびグジャラート州の再生可能エネルギーを西部工業地帯に送電するために不可欠である。ショッピングモール、病院、ITキャンパスの屋根上太陽光はネット計量を活用してピーク料金を削減し、7GWを突破した。年率6.32%で成長する住宅向けオフテイクは規制タリフに縛られているが、時間帯別価格設定のパイロットに反応し始めている。これらの変化はインドパワー市場全体に競争力のダイナミズムをもたらし、収益チャネルを多様化させている。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
地理分析
地域的不均衡がインドパワー市場を特徴付けており、太陽光照射量、風力回廊、産業負荷ポケットが同一地点に存在することはほとんどない。グジャラート州とラジャスタン州は、1日あたり5.5kWh/m²の日照量と用地取得を18ヶ月に短縮する効率的な土地賃貸借制度により、2025年太陽光追加分の40%を占めた。タミル・ナードゥ州は10GWの設備容量で風力をリードし、モンスーンに沿ったパターンとリアルタイム偏差決済を活用してカーテールメント損失を2%未満に抑えている。
マハラシュトラ州とウッタル・プラデーシュ州は2025年に合計1,868テラワット時(TWh)を消費したが、両州ともDISCOMの財務は経営難にあり、未払金は4,000億インドルピーを超え、新規PPAを制約し、スポット市場のボラティリティを高めている。南部系統は需要応答プログラムにより2GWのピーカーを延期し、設備投資を600億インドルピー節約したことで、32%の容量と最高の再生可能エネルギーシェアを誇る。北部回廊はアップグレード中であり、PowerGridはラジャスタン州の砂漠太陽光25GWをデリーの負荷センターに送電するために765kVの線路3,000回線キロメートルを追加している。
カルナータカ州の蓄電義務(250MWを超える新規太陽光・風力パークへの2時間バッテリー追加を義務付け)が1.5GWの受注を喚起し、夕刻の石炭増出力を18%削減した。デリーの500万台スマートメーター展開は配電損失を3パーセントポイント削減し、ピーク時間帯から300MWの住宅負荷をシフトした。ビハール州とジャールカンド州は、AT&C損失が25%超、一人当たり消費量が600kWh未満という状況にとどまり、インドパワー市場内部における二速化の現実を示している。
規制環境
インドの電力セクターは、電力省による中央政策の方向付けと、中央電力規制委員会(CERC)による市場・料金監督、そして州電力規制委員会(SERC)による小売・配電関連事項の管轄という組み合わせによって統治されている。2026年1月、電力省は国家電力政策(NEP)2026の草案を協議のために公表し、長期的な消費目標(2030年までに一人当たり2,000kWh、2047年までに4,000kWh超)を設定し、DISCOMの財務的困難に関連する収益回収の遅れに対応するための自動年次料金改定を重視した。
卸電力市場改革も進展している。2026年4月、CERCは「CERC(電力市場)(第2次改正)規則2026」の草案を公表し、電力市場カップリングの枠組みを確立するとともに、通知から6か月以内に電力市場カップリング手順(PMCP)を策定するよう求めており、電力取引所のさらなる統合と技術主導の価格発見の深化を示している。別途、CERCの2024~2027年再生可能エネルギー料金枠組み(2024年6月通知)は、再生可能エネルギー源の料金決定を引き続き規定し、電力事業者およびオープンアクセス購入者の調達基準や契約構造に影響を与えている。
競争環境
市場集中度
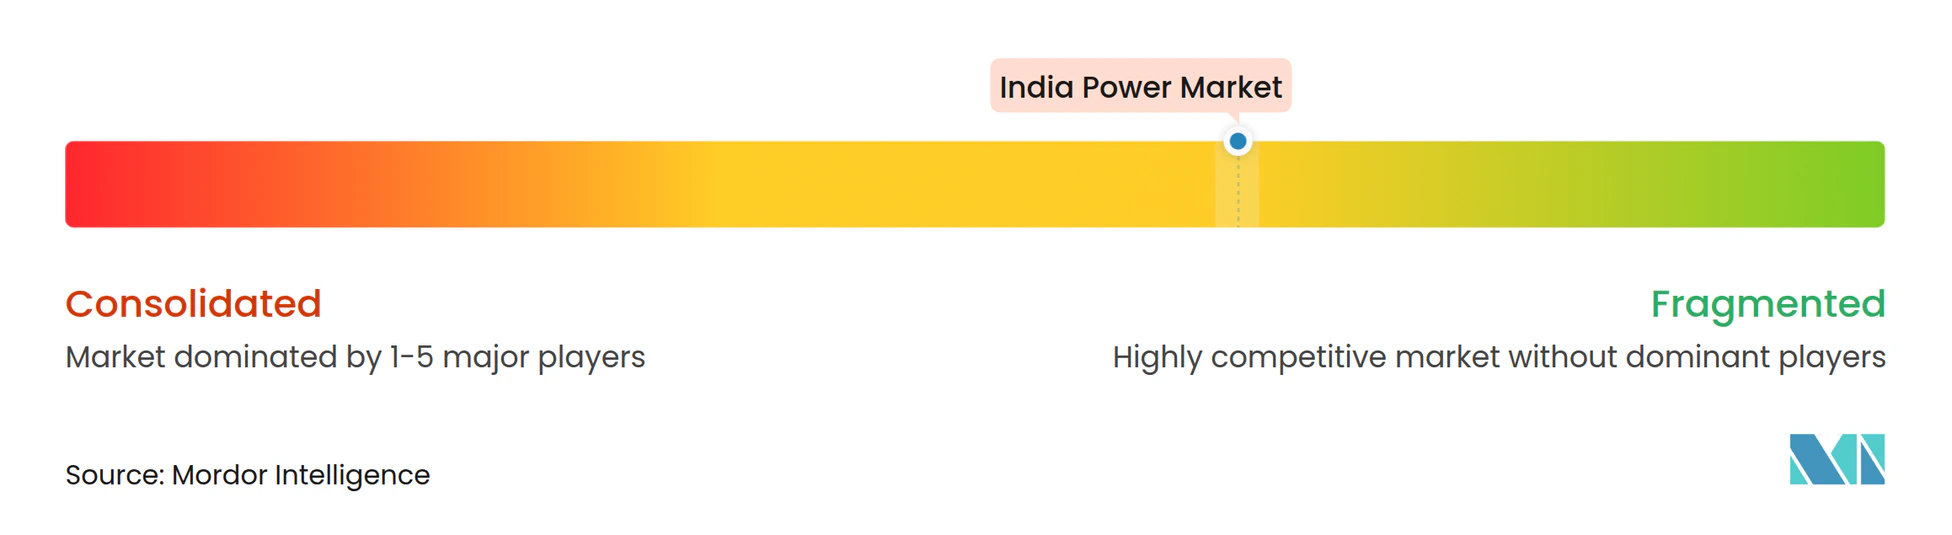
インドパワー市場は中程度の集中度を示している。上位5社の発電事業者、NTPC、Adani Power、Tata Power、JSW Energy、Reliance Powerは2024年の設備容量の約42%を支配し、いずれも15%を超えていない。NTPC Ltd.は4GWの亜臨界石炭設備を廃止する一方、15GWの再生可能エネルギーを入札にかけており、キャッシュフローを維持しながら炭素強度を低減するヘッジ・アンド・グロー戦略を体現している。Adani PowerとTata Powerは自家オフテイクの確保と売掛金リスクの抑制を目的に配電部門への垂直統合を拡大しており、先進国市場の統合型電力会社パターンを模倣しているが、民間独占をめぐる規制当局の精査を招いている。
再生可能エネルギー専業会社であるReNew Power Pvt. Ltd.、Greenko Group、Azure Power Global Ltd.は、モジュール価格の前年比22%下落を活用して、2024年の大半のオークションで火力系の既存事業者を下回る入札を行った。しかし、重い電力購入契約(PPA)エクスポージャーがその運命をDISCOMの財務健全性に結びつけており、系統ストレス時のカーテールメント出力が内部収益率(IRR)の前提を侵食する可能性がある。バッテリー蓄電、グリーン水素、仮想発電所は新たな競争の場を形成している。バッテリー容量は2030年までに15GWに達する可能性があり、国家グリーン水素ミッションの1,970億インドルピー補助金プールは年間500万トンの生産を目指し、NTPC Ltd.とReliance Powerからパイロット投資を引き寄せている。PowerGridのAI活用線路定格に関する特許はデジタル差別化の層を追加し、新たな鉄塔なしでスループットを12%向上させ、資本集約型セクターにおけるデータ分析の戦略的価値を浮き彫りにしている。
外国資本の関心は引き続き旺盛であり、年金基金はPowerGridの5億米ドル規模のグリーンボンドを超過申込し、グローバルバンクはGreenko Groupの1.2GW揚水式蓄水力発電プロジェクトに資金供与した。しかし投資家は堅固な支払い保証とソブリン型の保護を求めており、信頼性の高い市場改革がインドパワー市場の長期的な魅力を支えるということを政策立案者に想起させている。
インドパワー産業リーダー
-
NTPC Ltd.
-
JSW Group
-
Adani Power Ltd.
-
Tata Power Co. Ltd.
-
NHPC Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
システムレベルの容量追加と供給充足性計画は、柔動力電源、送出インフラ、グリッド近代化ソリューションの余地を拡大している。政府データによると、2026年1月時点の総設置発電容量は520.51GWであり、2025-26年度(2026年1月31日まで)には52,537MWの追加があり、そのうち39,657MWが再生可能エネルギー源によるものであった。この状況の中、中央電力庭(CEA)の国家発電充足性計画(2026-27年度~2035-36年度)およびNEP2026協議プロセスは、電力事業者の資源充足性計画のパイプラインを強化しており、実行課題は調整用容量、補助サービス、再生可能エネルギーが豊富な州から需要中心地へ電力を送るための送電インフラ整備にまで及ぶ。
蓄電とサプライチェーンの現地化は、最も実行可能性の高い短期的な取り組み領域と見られる。充足性計画には大規模な揚水式蓄電の目標(2035-36年度までに揚水式蓄電プロジェクト100GW)が含まれており、州レベルでも電池投資が具体化している。例えば、Vikram Solarは2026年7月、ティルネルヴェリのGangaikondan SIPCOTにおける電池エネルギー貯蔵システム(BESS)施設への1,503億7,000万ルピーの投資を発表し、製造主導の蓄電導入経路を支えている。需要側では、オープンアクセスおよび企業による再生可能エネルギー調達の増加が、進行中のスマートメーター導入や消費者規則下の時間帯別料金メカニズムと相まって、アグリゲーター、デジタルグリッドプラットフォーム、柔軟な負荷プログラムの機会を後押ししており、これらはDISCOMの損失削減と支払い規律の改善を助けながら、より高い再生可能エネルギー普及率への対応を可能にしている。
最近の業界動向
- 2026年7月:NTPCは、チャッティースガル州における1,600MW Lara超臨界火力発電プロジェクト第3段階(2×800MW)に2,045億6,700万ルピーの投資を承認した。この決定は、発電構成が転換する中でも大規模なベースロード電源計画を追加するものであり、インド中央部を中心とした中期的な調達、燃料物流、送電計画に影響を与える。
- 2026年5月:JSW EnergyはToshiba Corporationと最終契約を締結し、合弁会社Toshiba JSW Power Systems Limited(TJPS)への出資比率を15億ルピーで増加させた。この契約は、火力発電資産に関する国内での機器・サービス能力を支援し、実行の信頼性を高め、大規模プロジェクトやライフサイクル改修に向けたサプライチェーン管理の強化に寄与する。
- 2025年4月:Hexa Climate SolutionsはFortum Indiaを100%取得し、稼働中の再生可能エネルギー206MWと即着工可能な600MWのパイプラインを追加、さらに将来のプラットフォーム向けに5億米ドルを確保した。この取引は、インドにおける稼働中および近い将来の再生可能エネルギー資産のプラットフォーム規模の所有権を拡大し、プロジェクト取得と着工準備済みポートフォリオに関する競争環境を形成した。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、インド電力市場の規模は、調査期間中にギガワット単位で追跡された、系統連系され供給可能な国内総設置発電容量として定義される。
対象除外範囲:系統に接続されないオフグリッドの自家発電、および定性的な送配電電圧に関する議論のみの内容は、市場規模の合計に含まれない。
セグメンテーション概要
- 電力源別
- 火力(石炭、天然ガス、石油・ディーゼル)
- 原子力
- 再生可能エネルギー(太陽光、風力、水力、地熱、バイオマス・廃棄物、潮力)
- エンドユーザー別
- 電力会社
- 商業・産業
- 住宅
- 送配電(T&D)電圧レベル別(定性分析のみ)
- 高圧送電(230kV超)
- 二次送電(69〜161kV)
- 中圧配電(13.2〜34.5kV)
- 低圧配電(1kV以下)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドの設置容量に関する事実的な基盤を構築し、各情報源間で定義の一貫性を保つために活用された。中央電力局(Central Electricity Authority)の統計、電力省(Ministry of Power)の刊行物、中央電力規制委員会(Central Electricity Regulatory Commission)の命令、および系統運用者の開示資料などの公開データセットを参照し、国際エネルギー機関(International Energy Agency)や世界銀行(World Bank)などの機関が発行する複数年にわたるエネルギーレポートと方向性を照合した。
基礎データの収集後、年次報告書、投資家向けプレゼンテーション、信頼性の高いプレスリリースなどの補足資料を精査し、竣工スケジュール、廃止計画、および政策主導による発電構成の変化を把握した。公開情報が分散している場合には、企業財務情報および調査情報の有料サブスクリプションを活用して所有権の変更や主要プロジェクトのタイムラインを確認し、将来予測の前提に影響を与えうる蓄電・系統設備における技術動向の把握に特許データベースを補助的に使用した。上記のデスクリサーチ情報源は例示であり、データ収集、検証、および明確化のためにその他の公開資料も使用した。
一次インタビューおよびサーベイ
一次調査は、インドにおいて容量が計画発表から竣工に至るまでの速度、および遅延が最も多く発生する箇所を検証することに重点を置き、GW合計値の前提が現実的なものとなるよう努めた。電力会社、プロジェクト開発者、EPC・O&M事業者、系統・市場の専門家、および大口需要家にヒアリングを実施し、デスクリサーチのインプットを検証するため、インドの主要な需要・発電拠点を網羅したバランスの取れたカバレッジを確保した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:13% |
| 中位層:56% | 部門・ユニットリーダー:34% |
| 中小規模事業者:19% | マネージャー:53% |
市場規模算定と予測
規模算定は、公式の容量表、竣工追加分、および廃止データを用いた電源別設置容量のトップダウン再構築から開始し、その系列を調査タイムラインに整合させた。乖離を低減するため、電源別のサンプルプロジェクトパイプライン、公開トラッカーで報告された大規模プラント追加分のロールアップ、および受注から竣工までの典型的な遅延に関するチャネルチェックなど、選択的なボトムアップ検証によって結果を裏付けた。
モデルは、電源別年間容量追加量、火力発電所の廃止・出力低下パターン、再生可能エネルギープロジェクトの竣工ペース、系統連系の準備状況シグナル、および札量と建設タイミングに影響を与える政策目標など、検証・説明可能な実務的インプットに依拠している。遅延や部分竣工によってギャップが生じる可能性があるため、マイルストーンが不確実な場合には保守的なステップダウン係数を適用し、専門家へのヒアリングを通じてこれらの係数を再確認した。予測においては、同一のドライバーセットからベース、加速、および減速の各竣工シナリオをマッピングできるよう、シナリオ分析を採用した。最終的な予測パスは、インタビュー対象者が今後数年間で最も可能性が高いと判断した建設展開に基づいて選定した。
データ検証と更新サイクル
アウトプットは、前年比容量成長率、電源構成の変化、および既知の大規模竣工イベントなどの独立したシグナルと照合し、数値確定前に乖離を調査した。特定の情報源で異常な急増が見られた場合、裏付けとなるドライバーを再検討し、必要に応じて専門家に再連絡して変化が実態を反映したものかタイミングに起因するものかを確認した。
前提が年度・電源間で一貫して適用されており、計算が正であることを確認するため、第二のアナリストによるレビューを実施している。レポートは年次で更新され、主要な政策変更、大規模プラントの廃止、または重大な竣工の想定外の変化など、重要なイベントが発生した場合には中間更新を行う。納品前に最新の公開情報を反映する最終確認を実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのインド電力市場推計と他の公表推計との比較
インド電力市場の公表推計は、タイトルが類似していても必ずしも同一の対象を測定しているわけではないため、大きく乖離して見える場合がある。相違は通常、選択された単位(容量対金額)、基準年、および予測が計画発表済みプロジェクトを確実なものとして扱うか遅延を考慮して調整するかによって生じる。
最大の乖離要因は単位と換算ステップであり、Mordor Intelligenceは市場を設置容量(GW)で維持し、竣工ベースのタイミング検証を適用することで、燃料コストや規制によって変動しうる混合価格や料金前提を用いてセクターをUSD金額に換算することを回避している
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 575.19 GW(2025年) | |
| 業界出版社A | 596.00 ビリオン 米ドル(2025年) | GW単位でも報告しているが、設置容量としてカウントする対象の基準が異なる場合がある。例えば、竣工パイプラインのより早い段階にあるユニットをカウントしたり、稼働タイミングを調整せずに銘板容量合計を使用したりする場合がある。 |
| グローバルアドバイザリーB | 465.95 ビリオン 米ドル(2023年) | 2023年を基準年とし2024〜2028年の成長分を加算したUSD建て報告であるため、通貨タイミング、インフレ処理、および電力価格・料金前提が物理的な容量追加よりも見出し数値に大きく影響する。 |
この比較は、乖離の大部分が単位の選択、基準年の整合、および計画発表から稼働に移行するプロジェクトの竣工タイミングの取り扱いによって説明されることを示している。建設展開を容量系列に基づいて構築し、インタビューを通じていくつかの主要な前提を検証することで、最終アウトプットは年度ごとに再確認可能なインプットに対して追跡可能な状態を維持している。
レポートで回答される主要な質問
2026年におけるインドの設備電力容量はどの程度か?
インドパワー市場規模は2026年に618.99GWの設備容量に達し、2031年に向けて年平均成長率(CAGR)7.62%での成長軌道にある。
最も急速に拡大しているセグメントはどれか?
原子力発電は、新たなクダンクラム原子炉および国産加圧重水炉(PHWR)プロジェクトにより年平均成長率(CAGR)14.38%で拡大している。
商業・産業需要家がオープンアクセスにシフトしている理由は何か?
オープンアクセス規制により、大口需要家は系統レートより約20%低いタリフで再生可能エネルギーの電力購入契約(PPA)を締結でき、コストを削減しつつサステナビリティ目標を達成できる。
設備容量の継続的な成長に対する主なリスクは何か?
州のDISCOM(配電会社)の財務的ストレス—発電業者への未払いが1兆2,000億インドルピーを超える—が、適時の支払いと新規プロジェクト融資を脅かしている。
蓄電はどのように進化しているか?
バッテリー設備は2024年に2.5GWであったが、コストが1キロワット時あたり100米ドルを下回り補助的サービスの収益源が成熟するにつれ、2031年までに14.4GWに拡大する可能性がある。
再生可能エネルギー導入をリードしている地域はどこか?
グジャラート州とラジャスタン州が太陽光追加をリードし、タミル・ナードゥ州は風力容量と系統調整技術革新においてトップに立っている。