
Tamanho e Participação do Mercado de Laminados Decorativos da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.32 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.81 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laminados Decorativos da Índia pela Mordor Intelligence
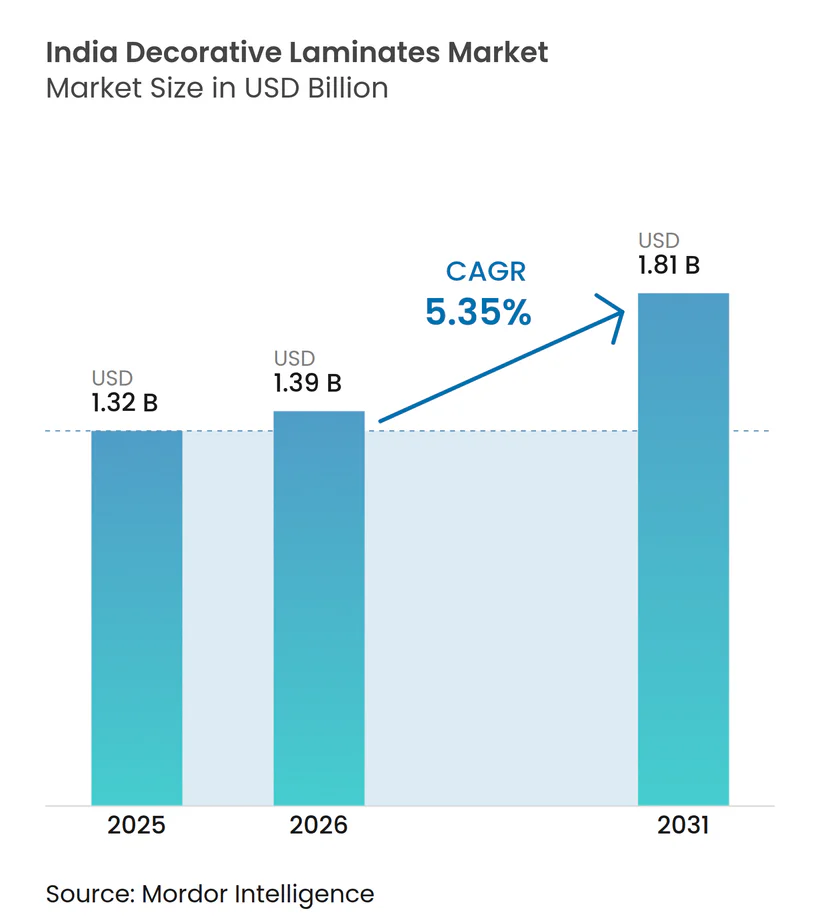
O tamanho do Mercado de Laminados Decorativos da Índia foi avaliado em USD 1,32 bilhão em 2025 e estima-se que cresça de USD 1,39 bilhão em 2026 para atingir USD 1,81 bilhão até 2031, a um CAGR de 5,35% durante o período de previsão (2026-2031). A contínua construção residencial, o crescente avanço dos móveis modulares e as medidas regulatórias em direção a grades com formaldeído ultra-baixo estão impulsionando um crescimento constante de volume, ao mesmo tempo que aumentam a complexidade dos custos de insumos. A placa de partículas e a placa de fibra de média densidade (MDF) permanecem como os principais substratos; no entanto, os fornecedores de adesivos estão capturando valor incremental à medida que os fabricantes reformulam seus produtos para atender aos limites de emissão da IS 12592:2023. A impressão digital está permitindo que produtores de nível médio ofereçam estética premium com tamanhos mínimos de pedido menores, fragmentando assim a liderança em design. Ao mesmo tempo, as fortes oscilações nos preços das resinas fenólicas e melamínicas estão comprimindo as margens e recompensando os players com integração retroativa ou contratos de fornecimento de longo prazo. A pressão competitiva permanece intensa, pois as fábricas não organizadas ainda dominam o volume, embora as adições de capacidade pelos líderes organizados sinalizem uma formalização acelerada.
Principais Conclusões do Relatório
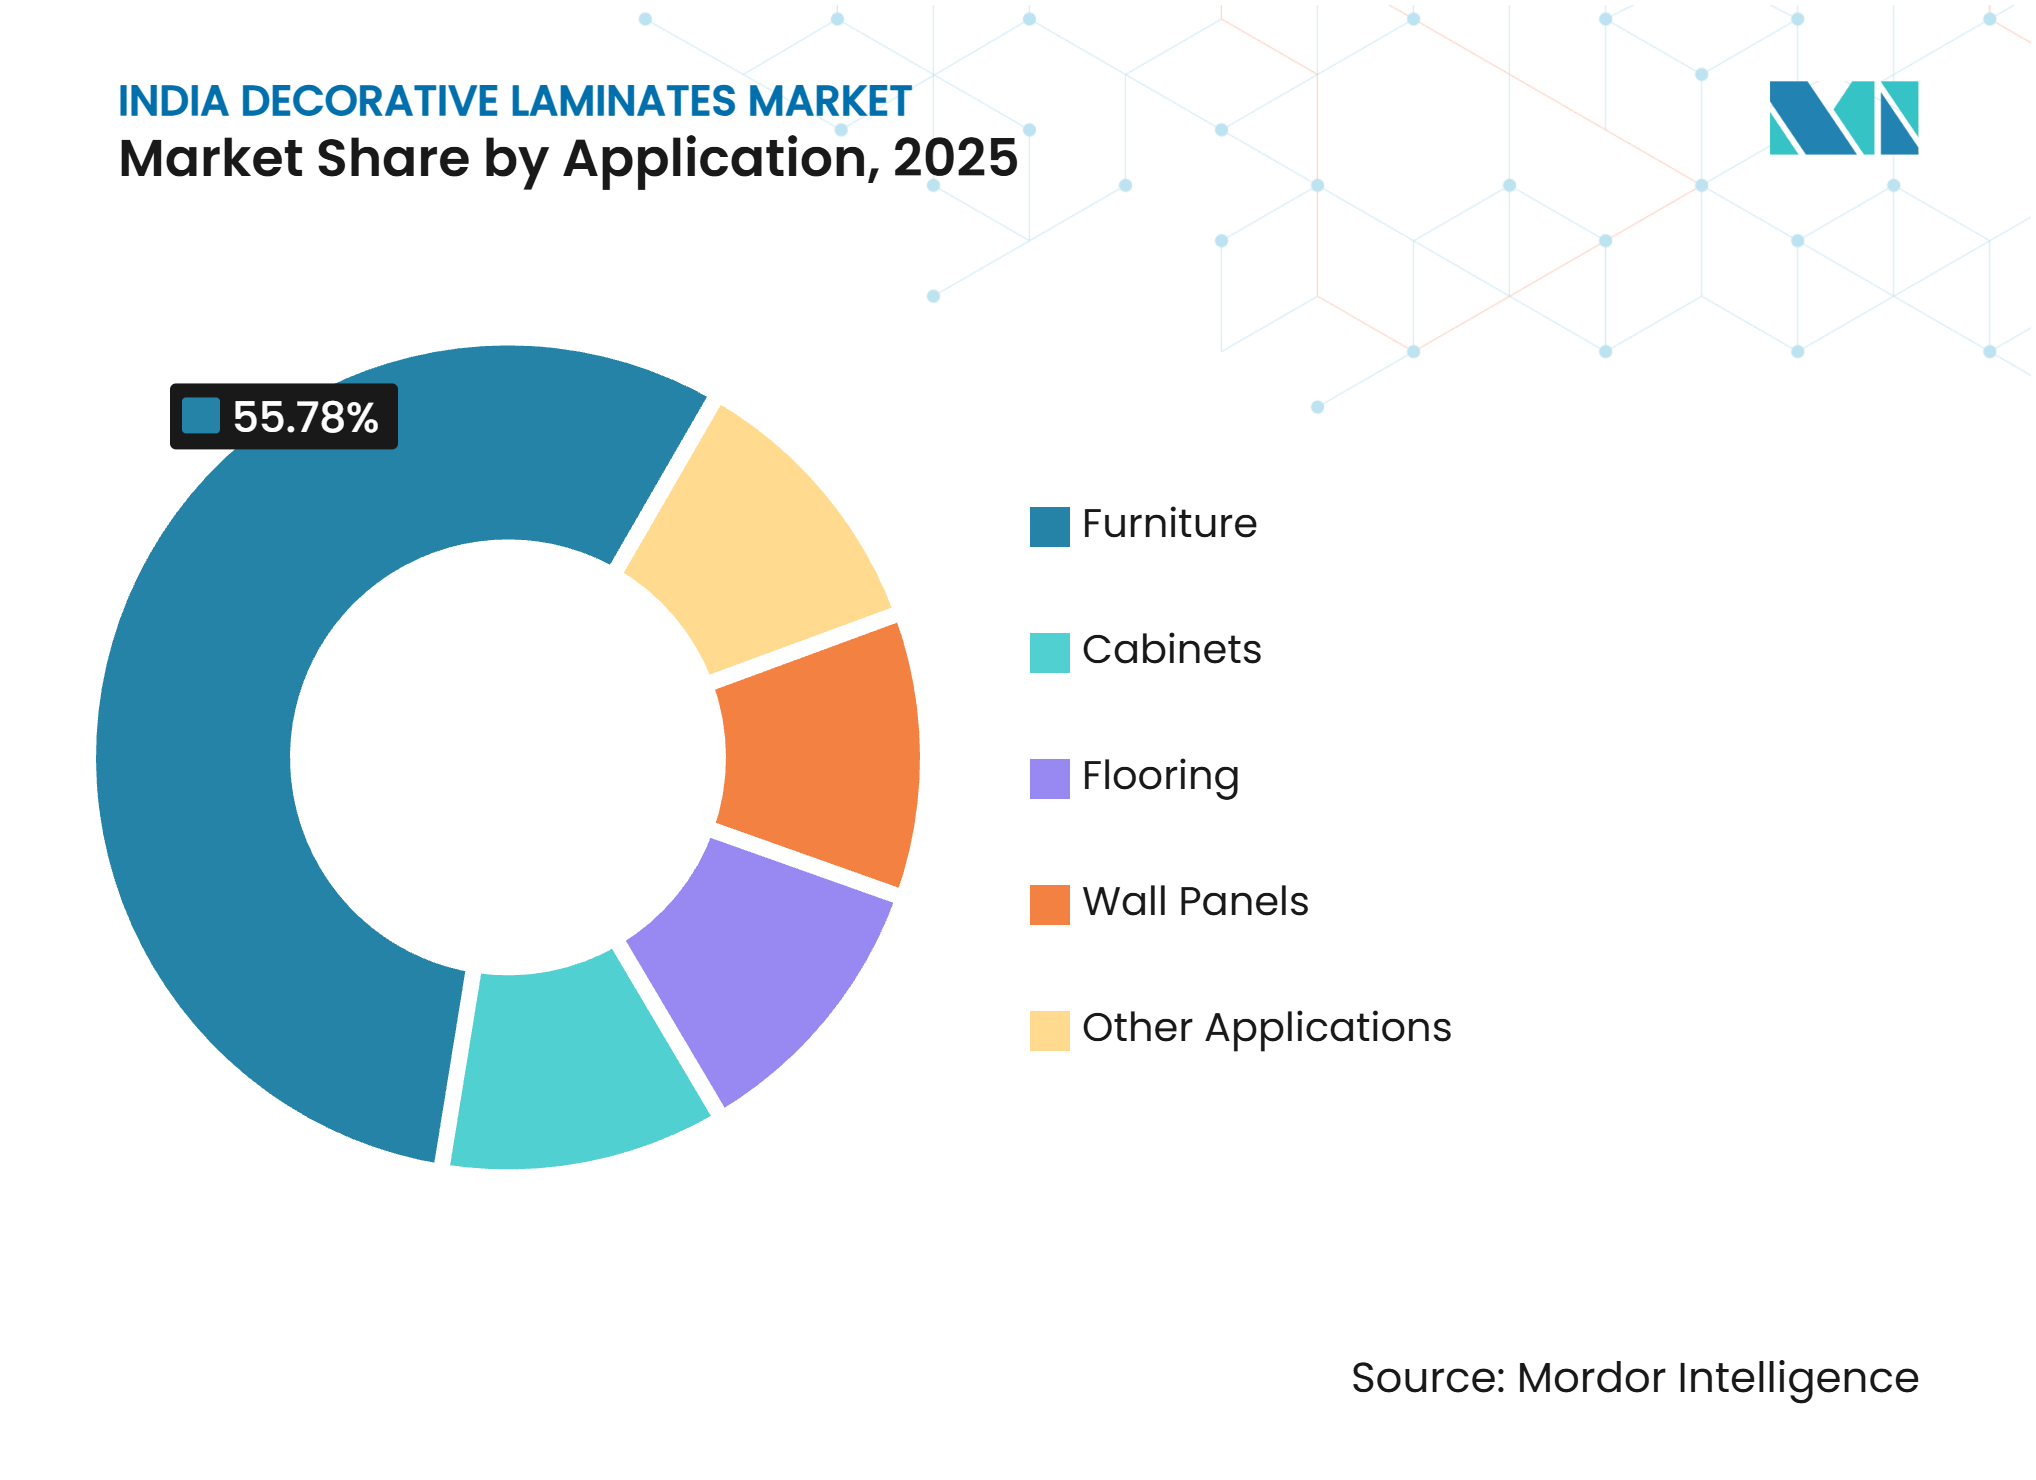
- Por aplicação, Móveis liderou com 55,78% de participação de receita do tamanho do mercado indiano de laminados decorativos em 2025. Espera-se que os painéis de parede registem a maior taxa de crescimento, com um CAGR de 6,26% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão rápida do mercado imobiliário residencial e dos programas de habitação a preços acessíveis | +1.8% | Maharashtra, Gujarat, Karnataka, Tamil Nadu | Médio prazo (2-4 anos) |
| Migração para móveis modulares e canais de varejo organizados | +1.5% | Mumbai, Delhi, Bengaluru, Pune, Ahmedabad | Curto prazo (≤ 2 anos) |
| Tecnologia de impressão digital que viabiliza decorações personalizadas de nível premium em massa | +0.9% | Adoção inicial em Gujarat e Maharashtra | Médio prazo (2-4 anos) |
| Incentivos governamentais para superfícies de baixo teor de COV / grau E0 | +0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Boom de exportações da Índia no âmbito da estratégia de diversificação "China mais um" | +0.6% | Gujarat, Andhra Pradesh, Punjab | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida do Mercado Imobiliário Residencial e dos Programas de Habitação a Preços Acessíveis
A Índia entregou 406.889 novas habitações no exercício fiscal de 2025, representando um aumento de 33% em relação ao ano anterior, enquanto a categoria de luxo registrou crescimento de vendas de 28% a 85% nas principais metrópoles[1]. Essa expansão alimenta a demanda direta por laminados em cozinhas, roupeiros e painéis de parede. Os incorporadores imobiliários preferem placas de partículas e MDF pré-laminados para encurtar os ciclos dos projetos e controlar os orçamentos, garantindo compras de alto volume junto a distribuidores organizados. Programas governamentais como o Pradhan Mantri Awas Yojana potencializam o impulso no segmento abaixo de ₹50 lakhs. À medida que a urbanização eleva a população urbana da Índia a mais de 600 milhões até 2030, os fabricantes que garantirem acordos de fornecimento com empresas de acabamento chave-na-mão estarão posicionados para ganhos sustentados no volume de chapas.
Migração para Móveis Modulares e Canais de Varejo Organizados
As unidades modulares fabricadas em fábrica estão substituindo a marcenaria no local, remodelando a especificação e a distribuição de laminados. Grandes redes, incluindo IKEA, Pepperfry e Godrej Interio, estão expandindo-se para cidades de nível 2, exigindo laminados certificados com qualidade uniforme para a logística de montagem plana. Modelos de expansão de distribuidores, como o "Fix Day Fix Route" da CenturyPly, adicionaram mais de 500 pontos de venda em um único exercício fiscal, consolidando o alcance do canal. Cada cozinha modular urbana consome de 15 a 25 chapas, e a penetração subiu para cerca de 25% das novas habitações nas áreas metropolitanas. As crescentes expectativas em torno de revestimentos antidigitais e texturas sincronizadas de grão de madeira estão levando as fábricas não organizadas a atualizar ou sair do mercado.
Tecnologia de Impressão Digital Viabilizando Decorações Personalizadas de Nível Premium em Massa
Os investimentos em linhas de jato de tinta de passagem única permitem acabamentos fotorrealistas em madeira, pedra e tecido sem a necessidade de cilindros de rotogravura caros, reduzindo os prazos de design de meses para dias. Lançamentos como a coleção Mikado da Greenlam e o Decowood da Merino ressaltam como as tiragens de volume médio agora obtêm preços premium. Desembolsos de capital de INR 50 a 100 crores por impressora limitam a participação a empresas bem capitalizadas, acelerando a consolidação. Os designers de interiores ganham liberdade para encomendar padrões exclusivos em tiragens curtas, expandindo o conjunto endereçável de chapas com preços premium.
Incentivos Governamentais para Superfícies de Baixo Teor de COV / Grau E0
A IS 12592:2023 estabelece um limite E0 de ≤0,5 mg/L de formaldeído, reduzido em relação ao limite E1 de ≤1,5 mg/L, e se articula com as Ordens de Controle de Qualidade previstas para 2024 e 2025[2]. A conformidade eleva os custos de reformulação de adesivos em 8% a 12%, mas permite que os produtores cobrem prêmios de preço de 10% a 15% em projetos certificados pelo IGBC LEED ou GRIHA. Incentivos fiscais no valor de ₹329 crores foram oferecidos à fábrica da Greenlam em Andhra Pradesh, destacando o apoio em nível estadual vinculado a padrões ambientais. Os pioneiros antecipam dominar licitações institucionais e de exportação que exigem certificação de baixo teor de COV.
Análise de Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação da concorrência de placas de PVC e pedra engenheirada | -0.8% | Regiões costeiras e úmidas (Kerala, Goa, Bengala Ocidental) | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços das resinas fenólicas/melamínicas | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Endurecimento das normas de emissão de formaldeído (IS 12592:2023) | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Concorrência de Placas de PVC e Pedra Engenheirada
As placas de cloreto de polivinila (PVC) e os compósitos de madeira-plástico oferecem resistência a cupins e umidade, capturando uma parcela significativa do mercado de cozinhas e banheiros nos estados costeiros. As bancadas de quartzo engenheirado, com preços de INR 565 a 1.400 por pé quadrado, em comparação com laminados a cerca de INR 150, estão atraindo consumidores premium para acabamentos em pedra, especialmente em reformas metropolitanas. Os produtores de laminados estão reagindo com painéis compactos e graus resistentes ao fogo, mas esses nichos exigem educação do cliente e maiores custos de produção.
Volatilidade nos Preços das Resinas Fenólicas/Melamínicas
O fenol foi negociado acima de INR 100 por kg em 2024, em meio a uma escassez de 15.000 toneladas no fornecimento doméstico, resultando em dependência de importações. A melamina experimentou oscilações trimestrais de dois dígitos à medida que a oferta e a demanda globais se deslocaram. Os produtores com linhas de resina própria ou contratos fechados tipicamente obtêm uma vantagem de custo de 5% a 8%, enquanto as empresas menores frequentemente sofrem choques de margem. Os desembolsos imprevisíveis de matérias-primas complicam as estratégias de precificação para o mercado de laminados decorativos da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Móveis Lidera, Painéis de Parede em AltaOs móveis representaram 55,78% do tamanho do mercado indiano de laminados decorativos em 2025, impulsionados pelo boom das cozinhas modulares, que atinge atualmente cerca de um quarto das novas habitações urbanas. A marcenaria pronta para montar depende dos laminados para portas, revestimento de carcaças e tampos finos, mantendo o crescimento de volume sincronizado com as entregas habitacionais. Especialistas em acabamentos organizados especificam classificações de resistência à abrasão e alinhamento de veios sincronizado, promovendo maior diferenciação de design.
Os painéis de parede deverão expandir-se a um CAGR de 6,26%, o mais rápido entre as aplicações, à medida que os interiores de hotelaria e escritórios se orientam para revestimentos decorativos de instalação rápida. A impressão digital de passagem única permite que os designers encomende texturas personalizadas que anteriormente exigiam folheado importado ou painéis de tecido. Os laminados compactos com espessuras autoportantes de 6 a 25 mm estão a penetrar em corredores de grande tráfego e átrios de elevadores, acrescentando atributos de durabilidade que justificam preços mais elevados por folha.



Análise Geográfica
Os estados ocidentais e meridionais representam aproximadamente dois terços da demanda do mercado de laminados decorativos da Índia. Maharashtra lidera o consumo, impulsionada pela dominância de Mumbai nas aprovações de construção residencial e comercial; mais de 30 milhões de pés quadrados de espaço de escritório estão previstos para abrir em seus parques de tecnologia da informação e complexos de uso misto até 2027. As lojas organizadas de laminados concentram-se em Pune e Mumbai, onde os varejistas de cozinhas modulares registram sua maior densidade de vendas.
Gujarat está emergindo como uma potência na produção e exportação. O corredor Morbi-Ahmedabad atraiu investimentos superiores a INR 2,83 lakh crores no exercício fiscal de 2023, enquanto a proximidade com os portos de Kandla e Mundra reduz os custos logísticos de exportação. O complexo de Gandhinagar da Rushil Décor exemplifica essa orientação, tendo fechado contratos no exterior logo após seu comissionamento. Os programas de cidades inteligentes em Ahmedabad e Surat estão estimulando a demanda por superfícies de grau E0 em edifícios municipais e institucionais.
Os polos do sul — Karnataka, Tamil Nadu e Andhra Pradesh — estão emergindo como centros de crescimento de próxima geração. A unidade de Naidupeta da Greenlam será a maior fábrica de laminados de alta pressão do sul da Índia, apoiada por incentivos estaduais que cobrem cerca de 30% do capital de investimento do projeto. O corredor tecnológico de Bengaluru está impulsionando os volumes de acabamento corporativo, enquanto Chennai e Hyderabad adicionam novos inícios de construção habitacional que favorecem as placas pré-laminadas. Os agrupamentos do norte em Punjab e na região de Delhi-RCN continuam a aproveitar as bases de manufatura de longa data; a expansão da CenturyPly em Hoshiarpur fortalece o fornecimento para os mercados do Norte e do Leste.
Análise da cadeia de valor
A cadeia de valor de laminados decorativos na Índia começa com insumos químicos e de papel a montante (resinas fenólicas e melamínicas, revestimentos especiais/papéis decorativos e aditivos) e substratos de painéis de madeira, como aglomerado e MDF. Em seguida, passa pela impregnação, prensagem a quente/laminação, acabamento (textura, revestimento, corte), testes de qualidade e embalagem. A exposição ao custo dos insumos é significativa, já que a volatilidade das resinas fenólicas e melamínicas afeta os produtores de laminados e aumenta a importância da disciplina de aquisição, da capacidade cativa de resina e do fornecimento de longo prazo. A reformulação de adesivos também está aumentando a colaboração técnica entre fornecedores de resinas/adesivos e fabricantes de laminados, à medida que o mercado busca atender requisitos de emissões ultrabaixas.
A manufatura intermediária divide-se entre players organizados, com investimentos em prensas contínuas e impressão digital, e uma grande base não organizada que compete por preço e prazo de entrega. Os líderes organizados vêm utilizando cada vez mais laboratórios internos e sistemas de produtos padronizados para atender móveis modulares e especificações institucionais. A jusante, a distribuição ocorre por meio de showrooms próprios, franquias e revendedores multimarcas até marceneiros, fabricantes e OEMs de móveis modulares, com demanda impulsionada por incorporadoras e empreiteiras de acabamento. As conexões transfronteiriças estão se tornando mais visíveis: a Aica Kogyo concluiu a aquisição de uma participação de 40% na Stylam Industries em 17 de junho de 2026, movimento que pode reforçar a governança e conectar a Stylam a redes globais mais amplas de aquisição e tecnologia, influenciando o fluxo de papéis decorativos premium, resinas e know-how de fabricação para as cadeias de suprimento indianas.
Panorama Competitivo
Concentração do Mercado
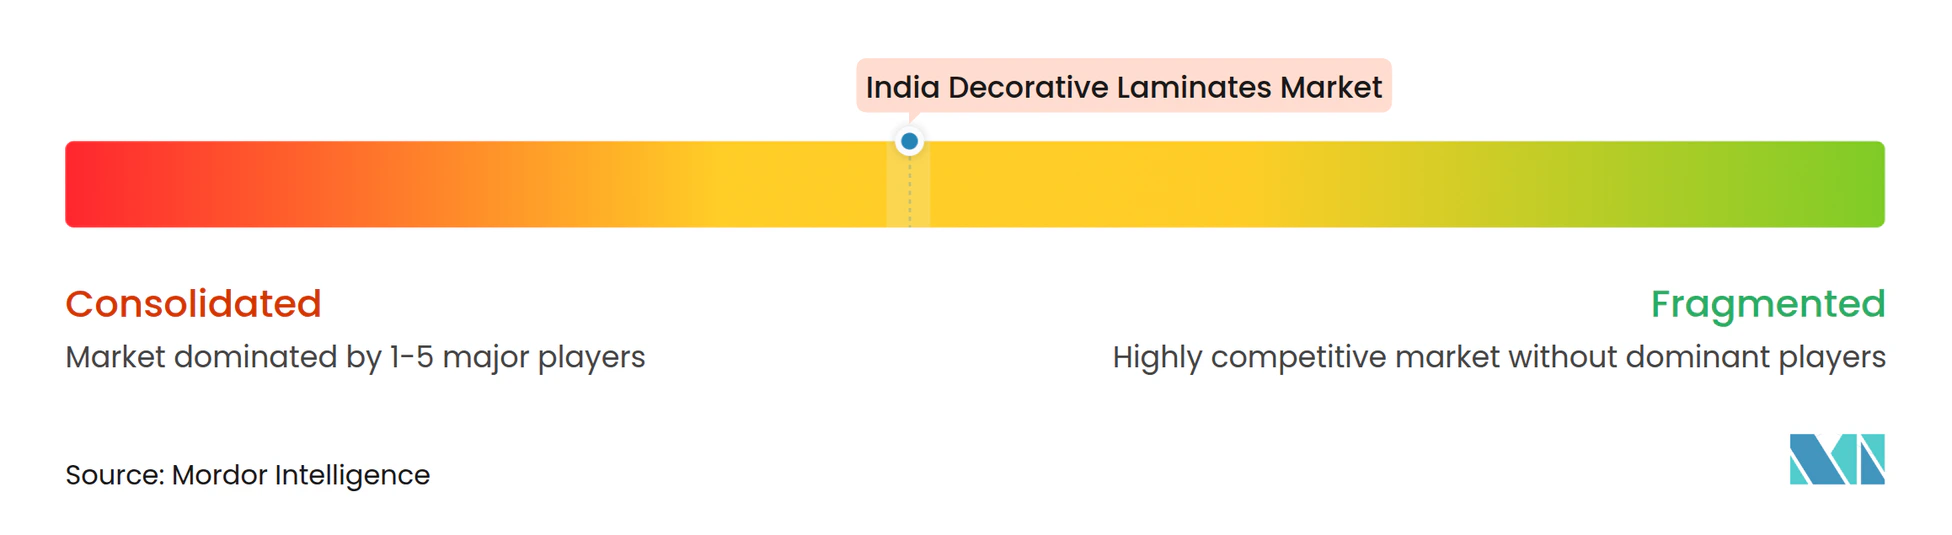
O Mercado Indiano de Laminados Decorativos é moderadamente concentrado. Greenlam, CenturyPly e Merino encabeçam o nível organizado, cada uma investindo em capacidade, impressão digital e conformidade com baixo teor de COV. A tecnologia e a conformidade estão separando os líderes dos retardatários. As linhas de placas de prensagem contínua, as impressoras de jato de tinta de passagem única, as formulações antimicrobianas com íons de prata e os laboratórios de teste internos conferem poder tanto de custo quanto de precificação. A marcha em direção à certificação E0 obrigatória provavelmente acelerará a consolidação, à medida que as fábricas descapitalizadas atualizem a margens comprimidas ou saiam do setor de laminados decorativos indiano.
Líderes do Setor de Laminados Decorativos da Índia
-
Greenlam Industries Limited
-
Aica Laminates India Pvt. Ltd.
-
Merino India
-
CenturyPly
-
Stylam
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Indiano de Laminados Decorativos Empresas cobertas neste relatório
- Advance Decorative Laminates Pvt. Ltd.
- Aica Laminates India Pvt. Ltd.
- Archidply
- Bloom Dekor Ltd.
- CenturyPly
- Faus Group Inc.
- Formica Group
- FunderMax GmbH
- Greenlam Industries Limited
- Kronospan (Kronotex)
- Merino India
- Olympic Decor LLP
- OMNOVA Solutions Inc.
- Stylam
- Wilsonart LLC.
Oportunidades de mercado e perspectivas futuras
Há uma clara lacuna de mercado em laminados certificados de baixa emissão, orientados por especificações, para varejo moderno, projetos institucionais de acabamento e edifícios verdes, onde os compradores exigem cada vez mais desempenho repetível (limites de emissão de formaldeído, resistência à abrasão e durabilidade superficial, e qualidade de lote consistente) em vez de apenas estética. Os fabricantes vêm realocando investimentos em capital e desenvolvimento de produtos para superfícies de maior valor e conformidade regulatória. A Greenlam Industries reportou receitas anuais consolidadas superiores a 3.000 crore de INR no exercício encerrado em 31 de março de 2026, junto com investimentos contínuos em capacidade e capacitação, enquanto o mercado se formaliza à medida que marcas maiores expandem seus canais e impulsionam a padronização em centros de demanda de nível 2 e 3.
Uma segunda oportunidade é a premiumização por meio de ciclos de design mais rápidos e ofertas voltadas à exportação, viabilizadas por impressão digital, formatos de laminado compacto e texturas sincronizadas capazes de competir com decorativos importados, reduzindo restrições de pedido mínimo para designers e OEMs. Instantâneos do setor no 4º trimestre do ano fiscal de 2026 caracterizaram os laminados como o subsegmento de maior margem dentro dos painéis de madeira indianos, sustentando investimento contínuo em bibliotecas de design e tecnologias de revestimento, como antiaderente a impressões digitais e antimicrobiano, além de soluções integradas de substrato mais superfície. Ao mesmo tempo, parcerias e participações acionárias de grupos globais de materiais, como a Aica Kogyo na Stylam, abrem espaço para transferência de tecnologia, fornecimento mais amplo de papéis e resinas especiais, e maior prontidão para exportação dos produtores indianos, por meio de qualidade e documentação mais consistentes.
Desenvolvimentos industriais recentes em Mercado Indiano de Laminados Decorativos
- Junho de 2026: a Aica Kogyo Company, Limited conclui a aquisição de uma participação acionária de 40% na Stylam Industries Limited (fora do mercado) e nomeia novos diretores. A ação integra capacidades globais de materiais à produção da Stylam, sinalizando possíveis implicações na cadeia de suprimentos e na governança.
- Abril de 2026: a Greenlam Industries Limited expandiu sua presença de varejo em Vapi, Índia, com o lançamento de um novo ponto de venda Greenlam Shoppe. A expansão apoia a presença direta ao mercado e a exposição ao consumidor, com impacto potencial na demanda regional e no poder de precificação.
- Abril de 2026: a Merino Industries Ltd. lançou uma nova campanha de marca com o ator Pankaj Kapur para destacar a saúde, a durabilidade e a confiabilidade cotidiana dos produtos Marine Board. A campanha aumenta o reconhecimento do consumidor, com potencial premiumização da linha Marine Board da Merino.
Mercado Indiano de Laminados Decorativos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange folhas de laminado decorativo e produtos de revestimento de superfície relacionados vendidos na Índia para acabamentos interiores em habitações e espaços comerciais, medidos em valor no ponto de venda por fabricantes e distribuidores.
Exclusões do âmbito: Este dimensionamento não contabiliza folheados de madeira natural, materiais de superfície sólida, tintas e papéis de parede, nem móveis e painéis vendidos sem uma camada de revestimento de laminado.
Visão Geral da Segmentação
- Por Matéria-Prima
- Resina Plástica
- Revestimentos
- Adesivos
- Substrato de Madeira
- Por Aplicação
- Móveis
- Armários
- Pisos
- Painéis de Parede
- Outras Aplicações (Tampos de Mesa e Bancadas)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa por mapear o conjunto de procura da Índia utilizando a atividade de construção, indicadores de renovação e o dinamismo na fabricação de móveis, traduzindo depois essa atividade em padrões de utilização de laminados. Foram consultadas fontes públicas como o MOSPI e os dados das Contas Nacionais para sinais de habitação e consumo, estatísticas de comércio do DPIIT e do Ministério do Comércio para tendências de importação e exportação, e atualizações das normas BIS relevantes para materiais de interior. Foram também utilizados artigos e notas técnicas em revistas especializadas que abordam o desempenho dos laminados e as normas de emissões.
Posteriormente, foram analisados documentos de empresas para compreender as adições de capacidade, o mix de produtos e o movimento de preços, utilizando relatórios anuais, apresentações a investidores e cobertura de imprensa credível. Algumas subscrições pagas foram utilizadas de forma limitada para inteligência financeira de empresas, verificações de importação-exportação ao nível de remessas e mapeamento de patentes para identificar onde estão a ser feitos investimentos em design e tecnologia de superfície. Estas fontes documentais são ilustrativas, e muitas outras referências públicas foram utilizadas durante a recolha, clarificação e verificação cruzada de dados.
Entrevistas Primárias e Inquéritos
O trabalho primário centrou-se na validação de como a procura de laminados acompanha os acabamentos residenciais, o crescimento de móveis modulares e os ciclos de remodelação comercial em toda a Índia. Foram realizadas conversas com uma combinação de fabricantes, distribuidores, revendedores, fabricantes de móveis e grandes compradores, e as discussões foram utilizadas para confirmar faixas de preços, margens de canal e como a substituição de produtos ocorre entre aplicações.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | CXOs: 13% |
| Nível médio: 52% | Líderes Funcionais/de Unidade: 41% |
| Players Menores: 14% | Gestores: 46% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, em que os gastos em construção e acabamentos interiores são reconstruídos para a Índia, sendo depois filtrados para um conjunto endereçável de laminados utilizando taxas de penetração por utilizações finais comuns, como móveis, armários e painéis de parede. Para manter os totais práticos, são também corroborados com aproximações seletivas de baixo para cima, como amostras de vendas por canal, consumo indicativo de folhas por tipo de projeto e verificações de sanidade utilizando capacidades reportadas e intervalos de utilização.
Os principais fatores que moldaram o modelo incluem o ritmo de novas conclusões residenciais e a atividade de renovação, a mudança de quota em direção a móveis modulares, o movimento nos custos de matérias-primas para resinas e revestimentos que influenciam os preços, a dependência de importações para determinados insumos e o movimento do mix entre tipos de produtos de maior e menor pressão. Onde os sinais diretos de volume eram escassos, as lacunas foram tratadas utilizando padrões de cobertura de distribuidores e proxies de taxa de construção regional, sendo depois corrigidos após o feedback das entrevistas.
Para a previsão, foi utilizada uma análise de cenários apoiada por suavização de tendências nos principais fatores de procura, ajustando depois o percurso com base nas perspetivas de especialistas sobre ciclos de construção, comportamento de inventário de canal e calendário de repercussão de preços. O resultado é produzido em termos de valor em USD, com pressupostos de conversão de moeda consistentes ao longo da série temporal.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em múltiplas passagens, em que os totais do modelo são comparados com sinais independentes, como o movimento comercial, as adições de capacidade anunciadas e as faixas de preços plausíveis observadas no canal. Se o modelo apresentar saltos acentuados, os dados de entrada são reverificados, os pressupostos são revistos por um segundo analista e são desencadeadas chamadas de acompanhamento com respondentes selecionados para confirmar o que mudou.
O relatório é atualizado anualmente, e as atualizações intercalares são realizadas quando eventos materiais podem alterar a procura ou os preços, como grandes variações nos custos de resinas, alterações de política ou arranques de grande capacidade. Antes da entrega, é realizada uma revisão final para que os números reflitam as informações mais recentes disponíveis e pressupostos consistentes.
Tamanho do Mercado Indiano de Laminados Decorativos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar números publicados diferentes para os laminados decorativos da Índia, porque os autores nem sempre contabilizam o mesmo conjunto de produtos, nível de venda ou janela temporal. Algumas fontes também misturam laminados com categorias mais amplas de painéis de madeira. As diferenças também podem resultar da forma como os preços médios de venda são derivados, se os volumes do canal informal são tratados como totalmente capturados e como a conversão de moeda é aplicada ao longo dos anos.
Alguns textos públicos baseiam-se numa definição mais ampla que combina laminados decorativos com categorias adjacentes de revestimento de superfície ou materiais de interior, o que frequentemente eleva o valor. A Mordor Intelligence contabiliza apenas produtos de laminado decorativo vendidos para aplicações como móveis, armários, pisos e painéis de parede na Índia, e mantém a previsão vinculada a faixas de preços validadas pelo canal e a um ciclo de atualização de 2026 a 2031, em vez de extrapolações de longo horizonte.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,32 mil milhões de USD (2025) | |
| Mídia Especializada A | 1,80 mil milhões de USD (2023) | Utiliza um conjunto de segmentação mais amplo que pode combinar laminados decorativos com categorias adjacentes de revestimento de superfície interior, e a janela temporal começa mais cedo, o que pode inflar os totais quando os ciclos de preços diferem. |
| Fonte Setorial B | 1,05 mil milhões de USD (2024) | Frequentemente reflete uma perspetiva orientada para o mercado organizado ou valores de faturação apenas de fabricantes, podendo subestimar o fluxo não organizado e as margens ao nível dos revendedores que são visíveis nas verificações de canal. |
A dispersão entre os três valores é explicada principalmente pelo âmbito e pelo nível de venda que está a ser precificado, reforçada por diferentes anos de base e calendários de atualização. Ao manter os produtos contabilizados e as utilizações finais consistentes, e ao testar os totais em relação aos preços de canal e aos sinais de procura, a estimativa permanece rastreável a dados de entrada claros e a etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de laminados decorativos da Índia?
O tamanho do mercado de laminados decorativos da Índia está em USD 1,39 bilhão em 2026 e tem previsão de atingir USD 1,81 bilhão até 2031.
Qual é o segmento de aplicação com crescimento mais rápido?
Espera-se que os painéis de parede se expandam a um CAGR de 6,26% entre 2026 e 2031.
Como a IS 12592:2023 afetará os produtores?
O mandato de emissões E0 aumenta os custos de produção em 8 a 12%, mas permite preços premium em projetos com certificação ambiental.
Quais estados concentram as maiores plantas de laminados?
As principais capacidades estão concentradas no corredor de Gandhinagar, em Gujarat, e no polo industrial de Naidupeta, em Andhra Pradesh.
Quais estados abrigam as maiores fábricas de laminados?
As maiores capacidades estão concentradas no corredor de Gandhinagar em Gujarat e no polo de fabricação de Naidupeta em Andhra Pradesh.