
Marktgröße und -anteil für dekorative Schichtstoffe in Indien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
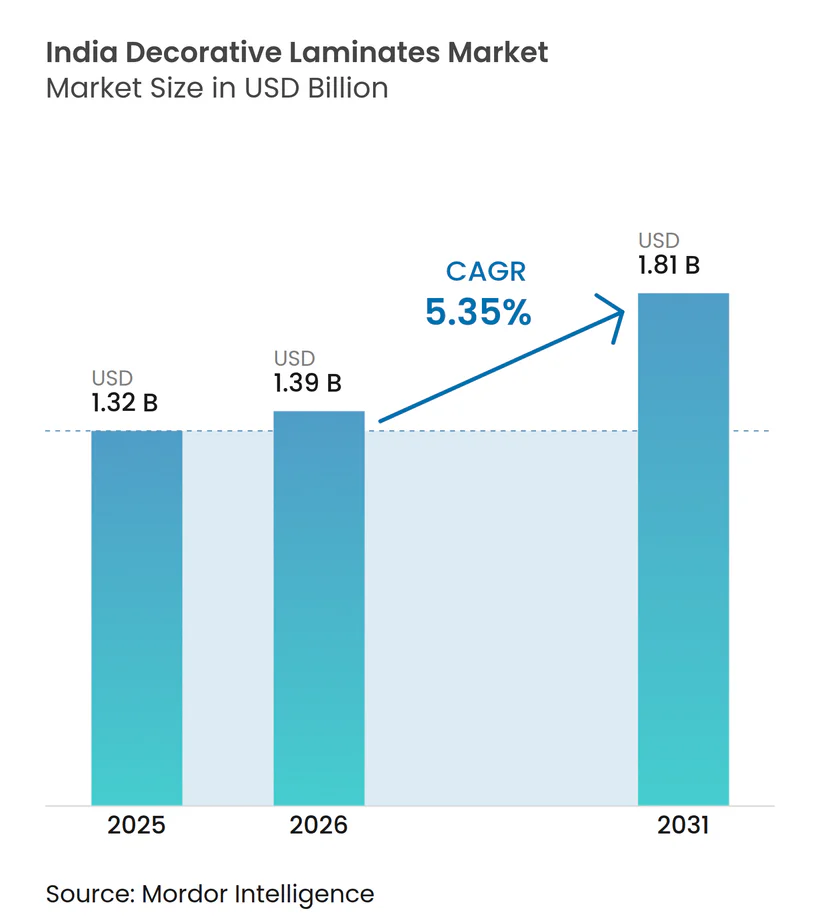
| Marktgröße im Basisjahr (2025) | 1.32 Milliarden US-Dollar |
| Marktgröße (2026) | 1.39 Milliarden US-Dollar |
| Marktgröße (2031) | 1.81 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.35 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für dekorative Schichtstoffe in Indien durch Mordor Intelligence
Die Marktgröße für dekorative Schichtstoffe in Indien wurde im Jahr 2025 auf USD 1,32 Milliarden geschätzt und wird voraussichtlich von USD 1,39 Milliarden im Jahr 2026 auf USD 1,81 Milliarden bis 2031 anwachsen, mit einer CAGR von 5,35 % während des Prognosezeitraums (2026–2031). Der anhaltende Wohnungsbau, die zunehmende Verbreitung von Modularmöbeln und regulatorische Maßnahmen hin zu Qualitätsklassen mit extrem niedrigem Formaldehydgehalt treiben ein stetiges Volumenwachstum an, erhöhen gleichzeitig aber die Komplexität der Inputkosten. Spanplatten und mitteldichte Faserplatten bleiben die zentralen Substrate; Klebstofflieferanten gewinnen jedoch inkrementellen Mehrwert, da Hersteller ihre Formulierungen anpassen, um die Emissionsgrenzwerte gemäß IS 12592:2023 einzuhalten. Digitaldruck ermöglicht es mittelständischen Produzenten, Premium-Ästhetik bei kleineren Mindestbestellmengen anzubieten und damit die Designführerschaft aufzuspalten. Gleichzeitig komprimieren starke Schwankungen bei Phenol- und Melaminharzspreisen die Margen und belohnen Akteure mit Rückwärtsintegration oder langfristigen Lieferverträgen. Der Wettbewerbsdruck bleibt intensiv, da unorganisierte Fabriken nach wie vor das Volumen dominieren, obwohl Kapazitätserweiterungen durch organisierte Marktführer eine beschleunigte Formalisierung signalisieren.
Wichtigste Erkenntnisse des Berichts
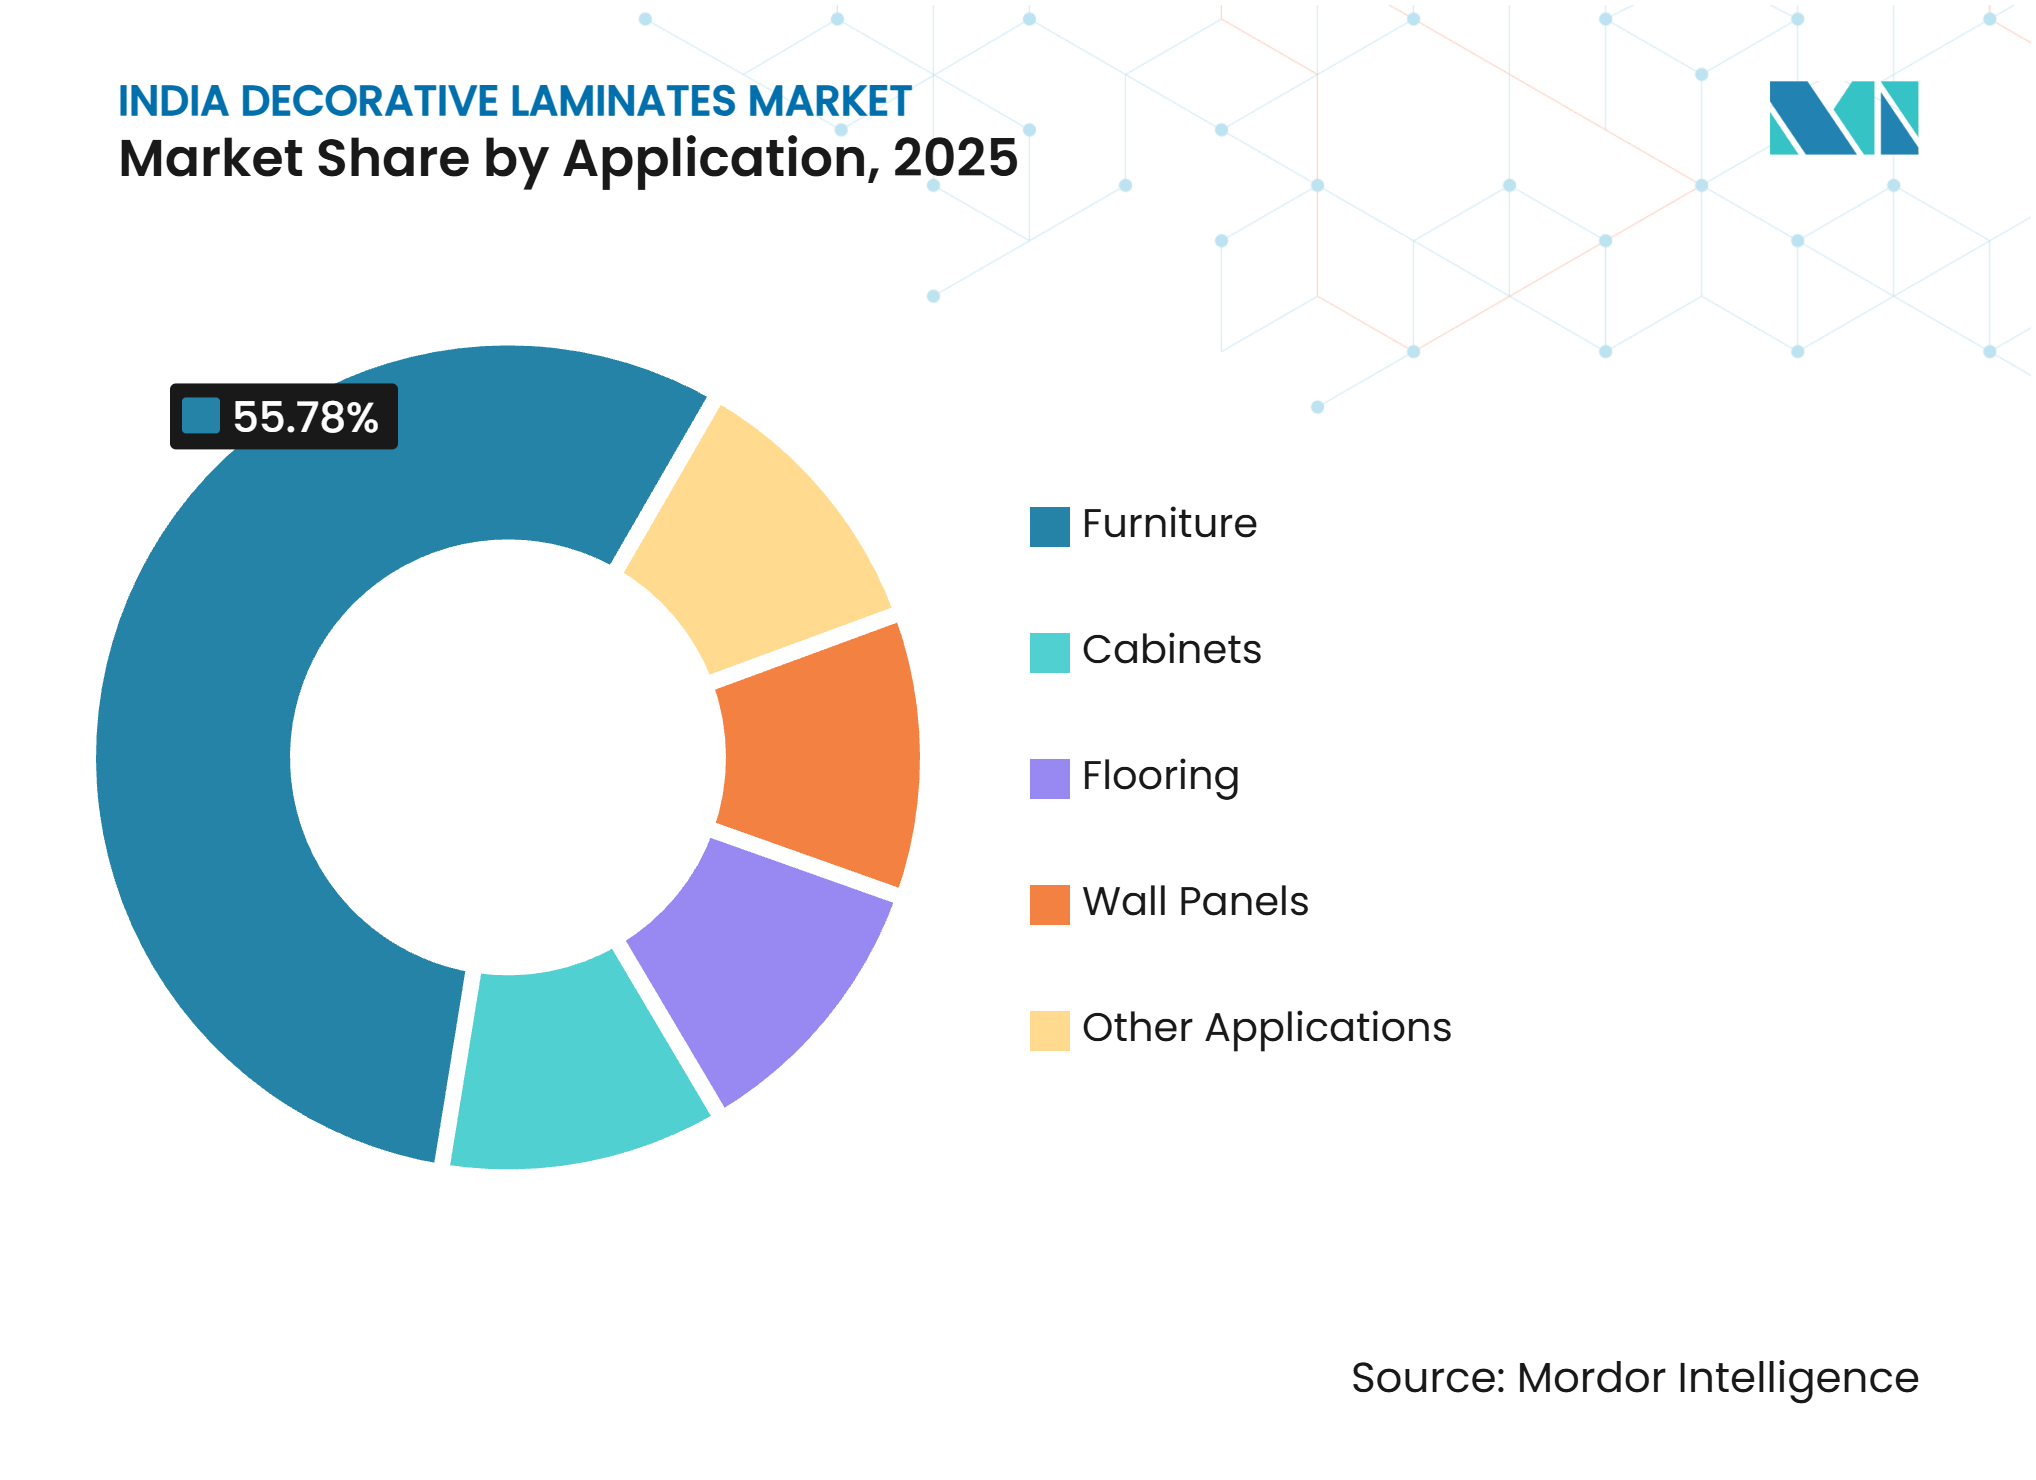
- Nach Anwendung führte Möbel mit einem Umsatzanteil von 55,78 % an der Marktgröße für Dekorative Laminate in Indien im Jahr 2025. Wandverkleidungen werden voraussichtlich die höchste Wachstumsrate mit einem CAGR von 6,26 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Einfluss auf CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Starke Expansion des Wohnimmobiliensektors und staatlicher Programme für erschwinglichen Wohnungsbau | +1.8% | Maharashtra, Gujarat, Karnataka, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Verlagerung zu Modularmöbeln und organisierten Einzelhandelskanälen | +1.5% | Mumbai, Delhi, Bengaluru, Pune, Ahmedabad | Kurzfristig (≤ 2 Jahre) |
| Digitaldruck-Technologie ermöglicht massentaugliche Premium-Individualdekore | +0.9% | Frühe Einführung in Gujarat und Maharashtra | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für VOC-arme / E0-Klasse-Oberflächen | +0.7% | National | Langfristig (≥ 4 Jahre) |
| Exportboom aus Indien im Rahmen der "China-plus-eins"-Beschaffungsstrategie | +0.6% | Gujarat, Andhra Pradesh, Punjab | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Expansion des Wohnimmobiliensektors und staatlicher Programme für erschwinglichen Wohnungsbau
Indien fertigstellte im Haushaltsjahr 2025 insgesamt 406.889 neue Wohneinheiten, was einem Anstieg von 33 % gegenüber dem Vorjahr entspricht, während das Luxussegment in den wichtigsten Ballungsräumen ein Umsatzwachstum von 28–85 % verzeichnete[1]. Diese Bautätigkeit erzeugt direkten Bedarf an Schichtstoffen in Küchen, Kleiderschränken und Wandverkleidungen. Bauträger bevorzugen vorkaschierte Spanplatten und MDF, um Projektlaufzeiten zu verkürzen und Budgets zu kontrollieren, und sichern sich dabei hohe Einkaufsvolumina bei organisierten Distributoren. Staatliche Programme wie die Pradhan Mantri Awas Yojana stärken den Schwung im Segment unter ₹50 Lakh. Da die Urbanisierung Indiens Stadtbevölkerung bis 2030 auf über 600 Millionen anwachsen lässt, sind Hersteller, die Liefervereinbarungen mit schlüsselfertigen Ausbauunternehmen sichern, für anhaltende Blattvolumsgewinne gut aufgestellt.
Verlagerung zu Modularmöbeln und organisierten Einzelhandelskanälen
Werkseitig gefertigte Moduleinheiten ersetzen die Vor-Ort-Schreinerei und gestalten sowohl die Schichtstoffspezifikation als auch den Vertrieb neu. Große Ketten, darunter IKEA, Pepperfry und Godrej Interio, expandieren in Städte der Klasse 2 und fordern zertifizierte Schichtstoffe mit einheitlicher Qualität für Flatpack-Logistik. Händler-Expansionsmodelle wie CenturyPly's „Fix Day Fix Route” haben in einem einzigen Haushaltsjahr mehr als 500 Verkaufsstellen hinzugefügt und damit die Kanalreichweite gefestigt. Jede urbane Modulküche verbraucht 15–25 Platten, und die Penetrationsrate ist auf geschätzte 25 % der Neubauten in Ballungsräumen gestiegen. Steigende Erwartungen hinsichtlich Anti-Fingerabdruck-Beschichtungen und synchronisierten Holzmaserstrukturen zwingen unorganisierte Hersteller dazu, entweder aufzurüsten oder den Markt zu verlassen.
Digitaldruck-Technologie ermöglicht massentaugliche Premium-Individualdekore
Investitionen in Einfachdurchlauf-Tintenstrahlanlagen ermöglichen fotorealistische Holz-, Stein- und Gewebefinishs ohne den Bedarf an teuren Rotationsgravurzylinder, wodurch die Designvorlaufzeiten von Monaten auf Tage reduziert werden. Markteinführungen wie Greenlam's Mikado-Kollektion und Merino's Decowood unterstreichen, wie mittlere Auflagen mittlerweile einen Preisaufschlag erzielen. Kapitalausgaben von INR (50–100) Crore pro Druckmaschine begrenzen die Teilnahme auf kapitalstarke Unternehmen und beschleunigen die Konsolidierung. Innenarchitekten erhalten die Freiheit, kurzauflagige maßgefertigte Muster zu bestellen, was den adressierbaren Markt für Platten mit Premium-Preisgestaltung erweitert.
Staatliche Anreize für VOC-arme / E0-Klasse-Oberflächen
IS 12592:2023 legt eine E0-Obergrenze von ≤0,5 mg/l Formaldehyd fest, gegenüber dem E1-Grenzwert von ≤1,5 mg/l, und greift mit den für 2024 und 2025 geplanten Qualitätskontrollanordnungen ineinander[2]. Die Einhaltung der Vorschriften treibt die Kosten für die Klebstoffreformulierung um 8–12 % in die Höhe, ermöglicht es den Herstellern jedoch, auf IGBC LEED- oder GRIHA-Projekten Preisaufschläge von 10–15 % zu erzielen. Für die Anlage von Greenlam in Andhra Pradesh wurden Steuervergünstigungen im Wert von ₹329 Crore angeboten, was die staatliche Unterstützung im Zusammenhang mit Umweltstandards unterstreicht. Frühe Marktteilnehmer erwarten, institutionelle und Exportausschreibungen zu dominieren, die eine VOC-arme Zertifizierung erfordern.
Analyse der Auswirkungen von Marktbremsern*
| Marktbremser | (~) % Einfluss auf CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Intensiver Wettbewerb durch PVC-Platten und Engineered Stone | -0.8% | Küsten- und feuchte Regionen (Kerala, Goa, Westbengalen) | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Phenol-/Melaminharzspreisen | -0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Formaldehydemissionsnormen (IS 12592:2023) | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch PVC-Platten und Engineered Stone
Polyvinylchlorid-Platten und Holz-Kunststoff-Verbundwerkstoffe bieten Termitenresistenz und Feuchtigkeitsbeständigkeit und gewinnen einen erheblichen Anteil am Küchen- und Badmarkt in Küstenstaaten. Engineered-Quarz-Arbeitsplatten, die zu INR (565–1.400) pro Quadratfuß angeboten werden, gegenüber Schichtstoffen zu etwa INR 150, ziehen Premiumkonsumenten hin zu Steinoberflächen, insbesondere bei Renovierungen in Ballungsräumen. Schichtstoffhersteller begegnen dem mit Kompaktplatten und feuerhemmenden Qualitäten, aber diese Nischen erfordern Kundenschulung und höhere Produktionskosten.
Volatilität bei Phenol-/Melaminharzspreisen
Phenol wurde im Jahr 2024 bei über INR 100 pro kg gehandelt, bedingt durch ein inländisches Angebotsdefizit von 15.000 Tonnen, was zu einer Importabhängigkeit führte. Melamin verzeichnete quartalsweise zweistellige Schwankungen infolge verschobener globaler Angebots- und Nachfragestrukturen. Hersteller mit eigenen Harzproduktionslinien oder gesicherten Verträgen realisieren typischerweise einen Kostenvorteil von 5–8 %, während kleinere Unternehmen häufig unter Margenschocks leiden. Unvorhersehbare Rohmaterialaufwendungen erschweren Preisstrategien für den indischen Markt für dekorative Schichtstoffe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Möbel führend, Wandverkleidungen im AufschwungMöbel machten 55,78 % der Marktgröße für Dekorative Laminate in Indien im Jahr 2025 aus, getragen vom Boom bei Modulküchen, der mittlerweile etwa ein Viertel der neu gebauten Stadtwohnungen erfasst. Montagefertige Schranksysteme sind auf Laminate für Fronten, Korpusverkleidungen und schlanke Arbeitsplatten angewiesen, wodurch das Mengenwachstum mit den Wohnungsfertigstellungen synchronisiert bleibt. Organisierte Ausbauunternehmen schreiben Abriebklassen und synchronisierte Maserungsausrichtung vor, was zu einer stärkeren Designdifferenzierung führt.
Wandverkleidungen werden mit einem CAGR von 6,26 % expandieren – dem schnellsten unter allen Anwendungen –, da Hotellerie und Büroeinrichtungen auf schnell zu installierende Dekorverkleidungen umsteigen. Einseitiger Digitaldruck ermöglicht es Designern, individuelle Texturen zu bestellen, für die früher importiertes Furnier oder Stoffpaneele erforderlich waren. Kompaktlaminate mit selbsttragenden Stärken von 6–25 mm dringen in stark frequentierte Flure und Aufzugsfoyers vor und bieten Haltbarkeitseigenschaften, die höhere Preise pro Platte rechtfertigen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Westliche und südliche Bundesstaaten treiben etwa zwei Drittel der Nachfrage auf dem indischen Markt für dekorative Schichtstoffe an. Maharashtra führt beim Verbrauch, gestützt durch Mumbais Dominanz bei Baugenehmigungen für Wohn- und Gewerbeimmobilien; über 30 Millionen Quadratfuß Bürofläche sollen bis 2027 in IT-Parks und gemischt genutzten Komplexen eröffnet werden. Organisierte Schichtstoff-Ausstellungsräume konzentrieren sich in Pune und Mumbai, wo Modulküchenhändler ihre höchste Vertriebsdichte verzeichnen.
Gujarat entwickelt sich zu einem Kraftzentrum in Produktion und Export. Der Morbi-Ahmedabad-Korridor zog im Haushaltsjahr 2023 Investitionen von über INR 2,83 Lakh Crore an, während die Nähe zu den Häfen Kandla und Mundra die Exportlogistikkosten senkt. Rushil Décor's Komplex in Gandhinagar exemplifiziert diese Ausrichtung und hat kurz nach seiner Inbetriebnahme Auslandsaufträge gebucht. Smart-City-Programme in Ahmedabad und Surat stimulieren die Nachfrage nach E0-Klasse-Oberflächen in kommunalen und institutionellen Gebäuden.
Südliche Zentren – Karnataka, Tamil Nadu und Andhra Pradesh – entwickeln sich zu Wachstumszentren der nächsten Generation. Greenlam's Standort in Naidupeta wird Südindiens größtes Hochdruckschichtstoff-Werk sein, unterstützt durch staatliche Anreize, die etwa 30 % der Projektinvestitionen abdecken. Bengalurus Technologiekorridor treibt die Volumen bei Büroausbauten an, während Chennai und Hyderabad Wohnungsbaustarts verzeichnen, die vorkaschierte Platten bevorzugen. Nördliche Cluster in Punjab und der Delhi-NCR-Region nutzen weiterhin ihre langjährigen Produktionsbasen; CenturyPly's Expansion in Hoshiarpur stärkt die Versorgung der Nord- und Ostmärkte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für dekorative Laminate in Indien beginnt mit vorgelagerten Chemikalien und Papierrohstoffen (Phenol- und Melaminharze, Spezialoverlays/Dekorpapiere und Additive) sowie Holzwerkstoffsubstraten wie Spanplatten und MDF. Anschließend folgen Imprägnierung, Heißpressen/Laminierung, Endbearbeitung (Textur, Beschichtung, Zuschnitt), Qualitätsprüfung und Verpackung. Die Exponierung gegenüber Inputkosten ist erheblich, da die Volatilität von Phenol- und Melaminharzen die Laminathersteller beeinflusst und den Wert von Beschaffungsdisziplin, eigenen Harzkapazitäten und langfristiger Beschaffung erhöht. Die Neuformulierung von Klebstoffen intensiviert zudem die technische Zusammenarbeit zwischen Harz-/Klebstofflieferanten und Laminatherstellern, da der Markt auf Anforderungen mit extrem niedrigen Emissionen abzielt.
Die Fertigung im Midstream-Bereich teilt sich zwischen organisierten Akteuren mit Investitionen in kontinuierliche Pressen und Digitaldruck und einer großen unorganisierten Basis auf, die über Preis und Lieferzeit konkurriert. Organisierte Marktführer nutzen zunehmend eigene Labore und standardisierte Produktsysteme, um modulare Möbel- und institutionelle Spezifikationen zu bedienen. Nachgelagert erfolgt der Vertrieb über firmeneigene Showrooms, Franchise-Outlets und Multi-Marken-Händler an Schreiner, Verarbeiter und OEMs für modulare Möbel, mit Projektnachfrage von Bauträgern und Ausbauunternehmen. Grenzüberschreitende Verbindungen werden zunehmend sichtbar: Aica Kogyo schloss am 17. Juni 2026 die Übernahme eines 40%-Anteils an Stylam Industries ab, ein Schritt, der die Governance straffen und Stylam mit breiteren globalen Beschaffungs- und Technologienetzwerken verbinden kann, was beeinflusst, wie hochwertige Dekorpapiere, Harze und Fertigungs-Know-how in indische Lieferketten einfließen.
Wettbewerbslandschaft
Marktkonzentration
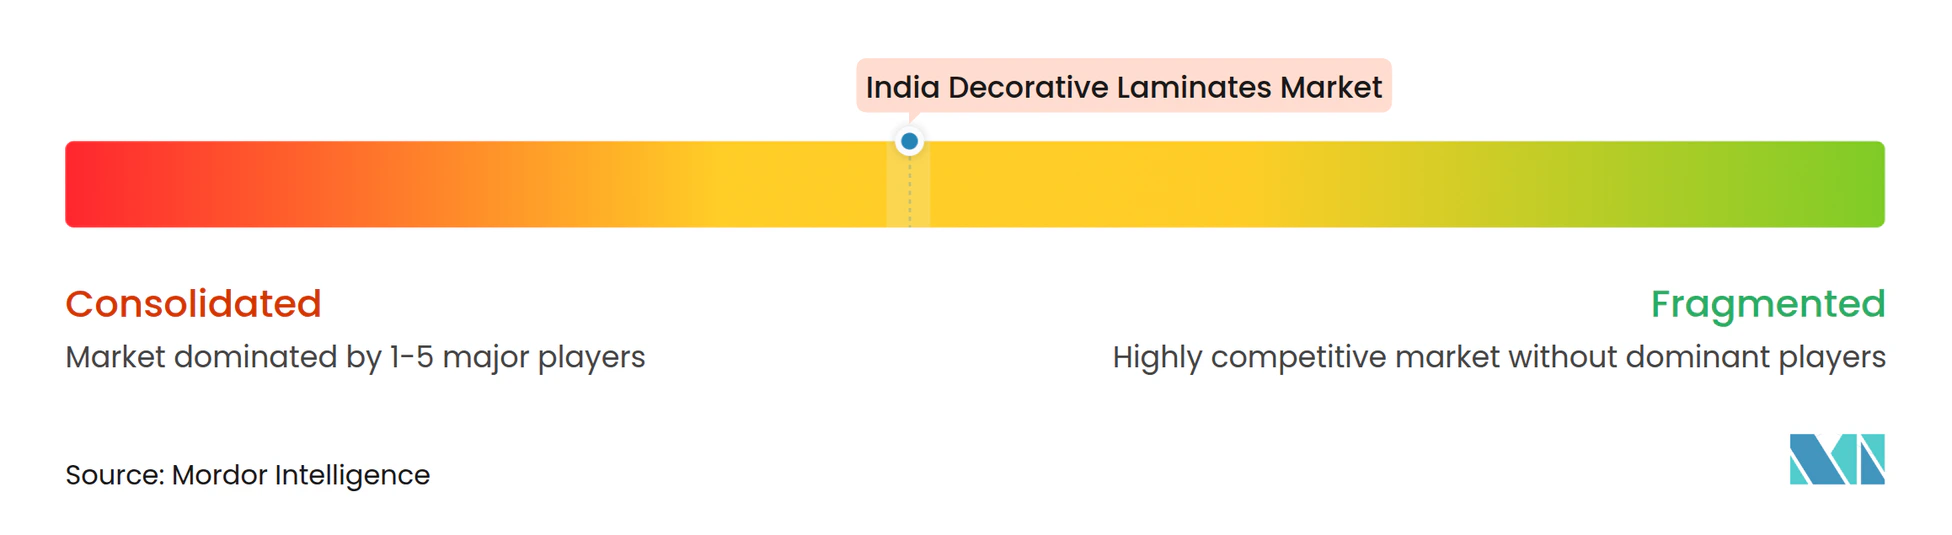
Der indische Markt für dekorative Schichtstoffe ist mäßig konzentriert. Greenlam, CenturyPly und Merino führen den organisierten Sektor an und investieren jeweils in Kapazitäten, Digitaldruck und VOC-arme Konformität. Technologie und Konformität trennen Marktführer von Nachzüglern. Kontinuierliche Platten-Presslinien, Einfachdurchlauf-Tintenstrahldrucker, Silberionen-antimikrobielle Formulierungen und betriebsinterne Prüflabore verleihen sowohl Kosten- als auch Preissetzungsmacht. Der Vorstoß zur obligatorischen E0-Zertifizierung wird die Konsolidierung in der indischen Branche für dekorative Schichtstoffe voraussichtlich beschleunigen, da unterkapitalisierte Hersteller entweder bei gedrückten Margen aufrüsten oder den Markt verlassen.
Marktführer in der indischen Branche für dekorative Schichtstoffe
-
Greenlam Industries Limited
-
Aica Laminates India Pvt. Ltd.
-
Merino India
-
CenturyPly
-
Stylam
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Dekorative Laminate Unternehmen in diesem Bericht
- Advance Decorative Laminates Pvt. Ltd.
- Aica Laminates India Pvt. Ltd.
- Archidply
- Bloom Dekor Ltd.
- CenturyPly
- Faus Group Inc.
- Formica Group
- FunderMax GmbH
- Greenlam Industries Limited
- Kronospan (Kronotex)
- Merino India
- Olympic Decor LLP
- OMNOVA Solutions Inc.
- Stylam
- Wilsonart LLC.
Lesen Sie die Analyse der Indischer Markt für Dekorative Laminate-Unternehmen
Marktchancen und Zukunftsaussichten
Ein klarer Freiraum besteht bei zertifizierten, emissionsarmen, spezifikationsgeführten Laminaten für den modernen Einzelhandel, institutionelle Ausbauprojekte und grüne Bauvorhaben, bei denen Käufer zunehmend reproduzierbare Leistung (Formaldehyd-Emissionsgrenzwerte, Abrasions- und Oberflächenbeständigkeit sowie konsistente Chargenqualität) statt reiner Ästhetik verlangen. Die Hersteller verlagern Investitionen und Produktentwicklung zunehmend hin zu höherwertigen Oberflächen und Compliance. Greenlam Industries meldete für das am 31. März 2026 endende Geschäftsjahr konsolidierte Jahreserlöse von über 3.000 Crore INR, zusammen mit laufenden Investitionen in Kapazität und Fähigkeiten, während sich der Markt formalisiert, da größere Marken ihre Vertriebskanäle ausbauen und die Standardisierung in Nachfragezentren der Stufe 2 und 3 vorantreiben.
Eine zweite Chance liegt in der Premiumisierung durch schnellere Designzyklen und exportorientierte Angebote, ermöglicht durch Digitaldruck, kompakte Laminatformate und synchronisierte Texturen, die mit importierten Dekoren konkurrieren können, während sie die Mindestbestellmengen für Designer und OEMs verringern. Momentaufnahmen der Branche im vierten Quartal des Geschäftsjahres 2026 charakterisierten Laminate als das margenstärkste Teilsegment innerhalb der indischen Holzwerkstoffe, was fortlaufende Investitionen in Designbibliotheken und Beschichtungstechnologien wie Anti-Fingerprint und antimikrobielle Beschichtungen sowie integrierte Substrat-plus-Oberflächen-Lösungen unterstützt. Gleichzeitig schaffen Partnerschaften und Kapitalbeteiligungen globaler Materialkonzerne, wie Aica Kogyo bei Stylam, Raum für Technologietransfer, breitere Beschaffung von Spezialpapieren und Harzen sowie eine gestärkte Exportbereitschaft indischer Hersteller durch konsistentere Qualität und Dokumentation.
Neueste Industrielle Entwicklungen in Indischer Markt für Dekorative Laminate
- Juni 2026: Aica Kogyo Company, Limited schließt die Übernahme eines 40%-Kapitalanteils an Stylam Industries Limited (außerbörslich) ab und ernennt neue Direktoren. Die Maßnahme integriert globale Materialkompetenzen mit der Produktion von Stylam und signalisiert mögliche Auswirkungen auf Lieferkette und Governance.
- April 2026: Greenlam Industries Limited erweiterte seine Einzelhandelspräsenz in Vapi, Indien, mit der Eröffnung eines neuen Greenlam-Shoppe-Einzelhandelsgeschäfts. Die Expansion unterstützt die direkte Marktpräsenz und Verbraucherwahrnehmung, mit möglichen Auswirkungen auf regionale Nachfrage und Preissetzungsmacht.
- April 2026: Merino Industries Ltd. startete eine neue Markenkampagne mit dem Schauspieler Pankaj Kapur, um Gesundheit, Langlebigkeit und alltägliche Zuverlässigkeit der Marine-Board-Produkte hervorzuheben. Die Kampagne erhöht die Verbraucherwahrnehmung, mit möglicher Premiumisierung der Marine-Board-Linie von Merino.
Indischer Markt für Dekorative Laminate Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Dekorative Laminatplatten und verwandte Oberflächenprodukte, die in Indien für die Innenausstattung von Wohn- und Gewerberäumen verkauft werden, gemessen am Wert am Verkaufspunkt durch Hersteller und Händler.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst keine natürlichen Holzfurniere, Massivoberflächen, Farben und Tapeten sowie Möbel und Plattenwerkstoffe, die ohne eine Laminatoberfläche verkauft werden.
Segmentierungsübersicht
- Nach Rohmaterial
- Kunstharz
- Overlays
- Klebstoffe
- Holzsubstrat
- Nach Anwendung
- Möbel
- Schränke
- Bodenbeläge
- Wandverkleidungen
- Sonstige Anwendungen (Tischplatten und Arbeitsflächen)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des indischen Nachfragepools anhand von Bautätigkeit, Renovierungsindikatoren und der Dynamik in der Möbelherstellung, um diese Aktivitäten anschließend in Laminatverbrauchsmuster zu übersetzen. Wir haben öffentliche Quellen wie MOSPI- und Volkswirtschaftliche Gesamtrechnungsdaten für Wohnbau- und Konsumsignale, DPIIT- und Handelsministeriumsstatistiken für Import- und Exporttrends sowie BIS-Normaktualisierungen mit Relevanz für Innenausbaumaterialien herangezogen. Darüber hinaus wurden Fachaufsätze und technische Berichte in Fachzeitschriften verwendet, die Laminatleistung und Emissionsnormen behandeln.
Anschließend wurden Unternehmensdokumente gesichtet, um Kapazitätserweiterungen, Produktmix und Preisentwicklungen zu verstehen, unter Verwendung von Geschäftsberichten, Investorenpräsentationen und seriöser Presseberichterstattung. Einige kostenpflichtige Abonnements wurden in begrenztem Umfang für Unternehmensfinanzinformationen, Import-Export-Prüfungen auf Sendungsebene und Patentlandschaftsanalysen genutzt, um zu erkennen, wo Investitionen in Design und Oberflächentechnologie getätigt werden. Diese Sekundärquellen sind illustrativ, und während der Datenerhebung, Klärung und Querprüfung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, wie die Laminatnachfrage mit Wohnungsausstattungen, dem Wachstum bei Modularmöbeln und gewerblichen Renovierungszyklen in ganz Indien korreliert. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Händlern, Verarbeitern und Großabnehmern; die Gespräche dienten der Bestätigung von Preisspannen, Kanalmargen und der Art und Weise, wie Produktsubstitution über verschiedene Anwendungen hinweg stattfindet.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Ausgaben für Bau und Innenausbau in Indien rekonstruiert und anschließend anhand von Penetrationsraten bei gängigen Endanwendungen wie Möbeln, Schränken und Wandverkleidungen in einen adressierbaren Laminatpool gefiltert werden. Um die Gesamtwerte plausibel zu halten, werden sie auch durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Kanalabsätze, indikative Plattenverbräuche pro Projekttyp sowie Plausibilitätsprüfungen anhand gemeldeter Kapazitäten und Auslastungsbereiche.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, zählen das Tempo neuer Wohnungsfertigstellungen und Renovierungsaktivitäten, die Verschiebung hin zu Modularmöbeln, die Entwicklung der Rohstoffkosten für Harze und Overlays, die die Preisgestaltung beeinflussen, die Importabhängigkeit bei bestimmten Vorleistungen sowie die Verschiebung im Mix zwischen Hochdruck- und Niederdruckprodukten. Wo direkte Mengensignale lückenhaft waren, wurden die Lücken durch Distributionsabdeckungsmuster und regionale Bauratenkennzahlen geschlossen und anschließend nach Interviewrückmeldungen korrigiert.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, gestützt auf Trendglättung der wichtigsten Nachfragetreiber, die dann anhand von Experteneinschätzungen zu Bauzyklen, Kanalbestandsverhalten und Preisüberwälzungszeitpunkten angepasst wurde. Das Ergebnis wird in USD-Wertangaben mit konsistenten Währungsumrechnungsannahmen über die gesamte Zeitreihe hinweg ausgewiesen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen geprüft, bei denen die Modellgesamtwerte mit unabhängigen Signalen wie Handelsbewegungen, angekündigten Kapazitätserweiterungen und plausiblen Preisspannen im Kanal verglichen werden. Wenn das Modell starke Sprünge aufweist, werden die Eingaben erneut geprüft, die Annahmen von einem zweiten Analysten überprüft und Folgegespräche mit ausgewählten Befragten eingeleitet, um zu bestätigen, was sich verändert hat.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verschieben können, wie z. B. erhebliche Harzkostenschwankungen, politische Änderungen oder große Kapazitätsinbetriebnahmen. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Zahlen die neuesten verfügbaren Informationen und konsistente Annahmen widerspiegeln.
Marktgröße für Dekorative Laminate in Indien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche veröffentlichte Zahlen für Dekorative Laminate in Indien zu sehen, da Autoren nicht immer dieselbe Produktgruppe, dieselbe Verkaufsebene oder denselben Zeitraum berücksichtigen. Einige Quellen vermischen Laminate auch mit breiteren Holzplattenkategorien. Unterschiede können auch daher rühren, wie Durchschnittsverkaufspreise abgeleitet werden, ob informelle Kanalvolumina als vollständig erfasst behandelt werden und wie die Währungsumrechnung über die Jahre hinweg angewendet wird.
Einige öffentliche Veröffentlichungen stützen sich auf eine breitere Definition, die Dekorative Laminate mit angrenzenden Oberflächen- oder Innenausbaumaterialkategorien vermischt, was den Wert häufig nach oben treibt. Mordor Intelligence zählt ausschließlich Dekorative Laminatprodukte, die für Anwendungen wie Möbel, Schränke, Bodenbeläge und Wandverkleidungen in Indien verkauft werden, und hält die Prognose an kanalvalidierten Preisspannen und einem Aktualisierungszyklus 2026–2031 fest, anstatt langfristige Extrapolationen vorzunehmen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,32 Milliarden USD (2025) | |
| Handelsmedium A | 1,80 Milliarden USD (2023) | Verwendet eine breitere Segmentierungsbasis, die Dekorative Laminate mit verwandten Innenausbaumaterialkategorien vermischen kann, und der Zeitraum beginnt früher, was die Gesamtwerte aufblähen kann, wenn sich Preiszyklen unterscheiden. |
| Branchenquelle B | 1,05 Milliarden USD (2024) | Spiegelt häufig eine auf den organisierten Markt ausgerichtete Sichtweise oder Herstellerabrechnungswerte wider und kann unorganisierte Warenströme sowie Händleraufschläge, die bei Kanalprüfungen sichtbar sind, unterbewerten. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch den Umfang und die bewertete Verkaufsebene, verstärkt durch unterschiedliche Basisjahre und Aktualisierungszeitpunkte. Durch die Konsistenz der gezählten Produkte und Endanwendungen sowie durch Stresstests der Gesamtwerte anhand von Kanalpreisen und Nachfragesignalen bleibt die Schätzung auf klare Eingaben und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des indischen Marktes für dekorative Schichtstoffe?
Die Marktgröße für dekorative Schichtstoffe in Indien beträgt im Jahr 2026 USD 1,39 Milliarden und wird bis 2031 voraussichtlich USD 1,81 Milliarden erreichen.
Welches Anwendungssegment wächst am schnellsten?
Wandverkleidungen werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 6,26 % expandieren.
Wie wird sich IS 12592:2023 auf die Hersteller auswirken?
Das E0-Emissionsmandat erhöht die Produktionskosten um 8–12 %, ermöglicht jedoch eine Premiumpreisgestaltung bei grün zertifizierten Projekten.
In welchen Bundesstaaten befinden sich die größten Laminatwerke?
Große Kapazitäten konzentrieren sich auf den Gandhinagar-Korridor in Gujarat und den Fertigungsstandort Naidupeta in Andhra Pradesh.
In welchen Bundesstaaten befinden sich die größten Schichtstoffanlagen?
Wesentliche Kapazitäten konzentrieren sich im Gandhinagar-Korridor in Gujarat und im Fertigungszentrum Naidupeta in Andhra Pradesh.