
Tamaño y Participación del Mercado de Laminados Decorativos de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
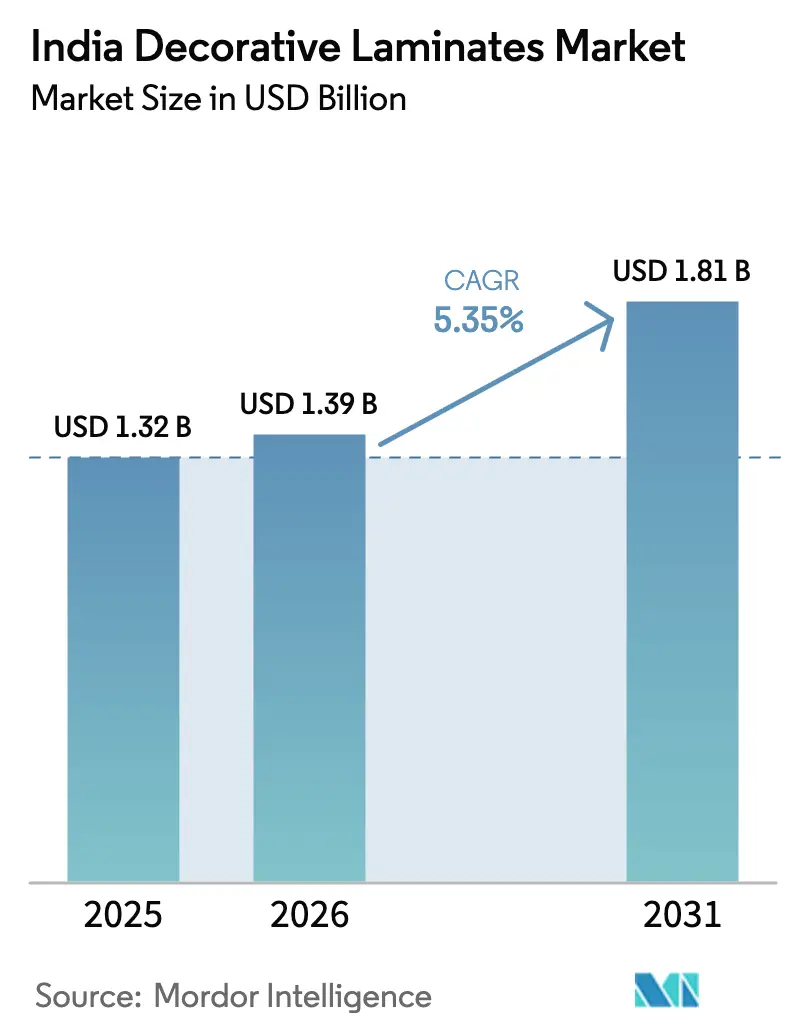
| Tamaño del mercado en el año base (2025) | 1.32 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.81 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.35 % |
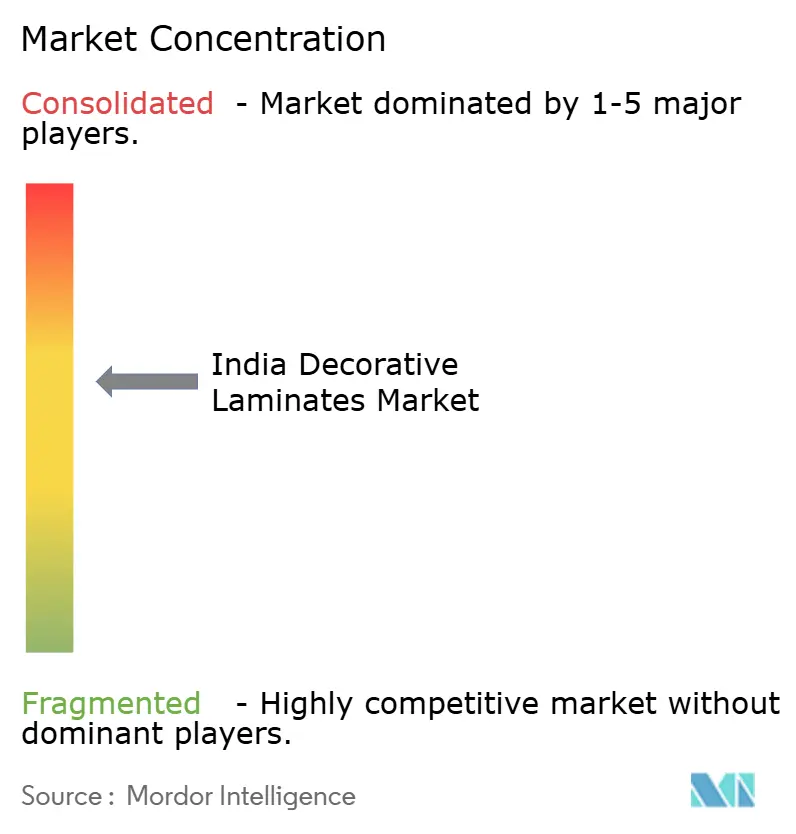
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Laminados Decorativos de India por Mordor Intelligence
El tamaño del Mercado de Laminados Decorativos de India fue valorado en USD 1,32 mil millones en 2025 y se estima que crecerá desde USD 1,39 mil millones en 2026 hasta alcanzar USD 1,81 mil millones en 2031, a una CAGR del 5,35% durante el período de pronóstico (2026-2031). La construcción residencial en curso, la creciente penetración de los muebles modulares y los movimientos regulatorios hacia grados de formaldehído ultrabajos están impulsando un crecimiento sostenido del volumen, al tiempo que incrementan la complejidad de los costos de insumos. El tablero de partículas y el tablero de fibra de densidad media siguen siendo los sustratos principales; sin embargo, los proveedores de adhesivos están captando valor incremental a medida que los fabricantes reformulan sus productos para cumplir con los límites de emisión de la norma IS 12592:2023. La impresión digital está permitiendo a los productores de nivel medio ofrecer estética premium con tamaños de pedido mínimo más reducidos, fragmentando así el liderazgo en diseño. Al mismo tiempo, las marcadas fluctuaciones en los precios de las resinas fenólicas y melamínicas están comprimiendo los márgenes y beneficiando a los actores con integración hacia atrás o contratos de suministro a largo plazo. La presión competitiva sigue siendo intensa, ya que las fábricas no organizadas aún dominan el volumen, aunque las adiciones de capacidad por parte de los líderes organizados señalan una formalización acelerada.
Conclusiones Clave del Informe
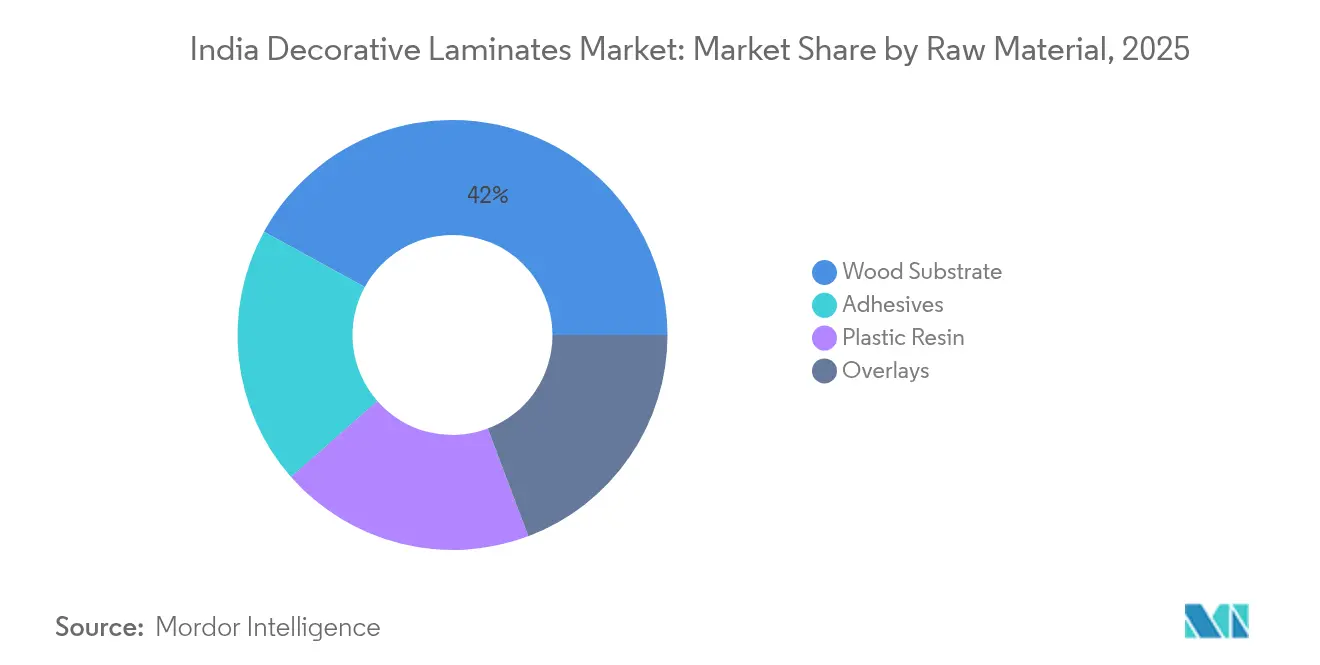
- Por materia prima, el segmento de Sustrato de Madera representó el 42,02% de la participación del mercado de laminados decorativos de India en 2025. Se prevé que los Adhesivos crezcan a la tasa más rápida dentro de las materias primas, con una CAGR del 6,05% hasta 2031.
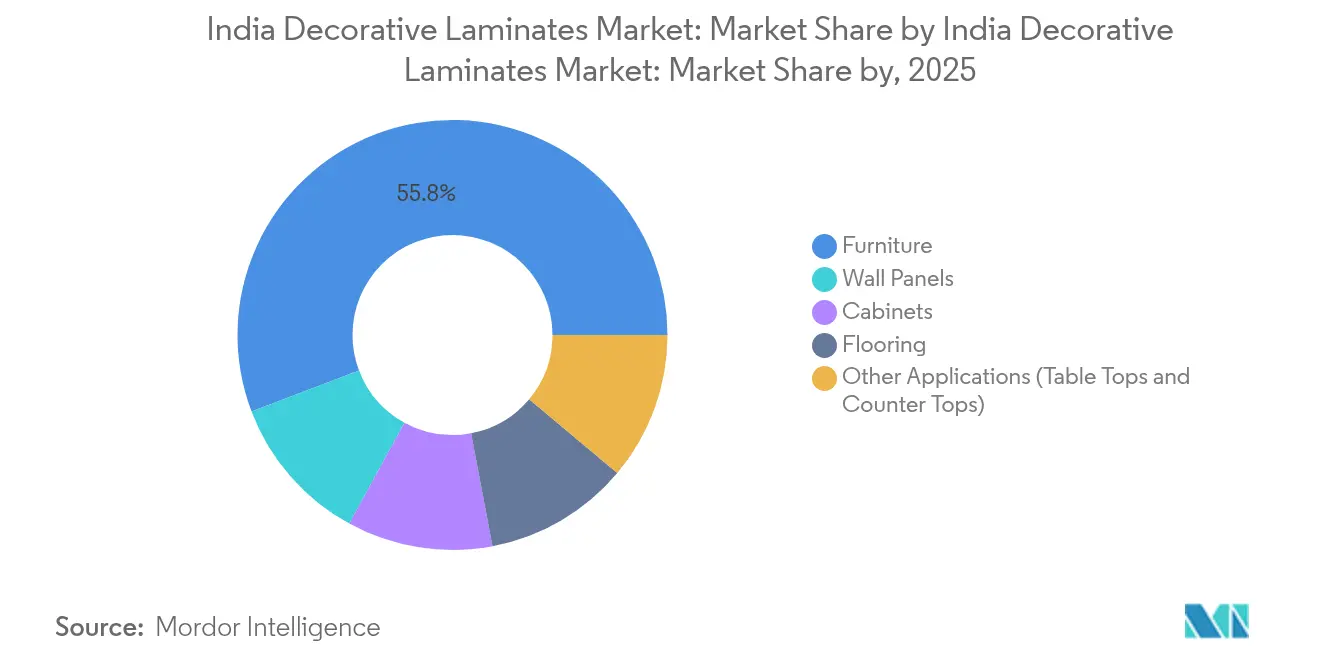
- Por aplicación, los Muebles lideraron con el 55,78% de participación en los ingresos del tamaño del mercado de laminados decorativos de India en 2025. Se espera que los Paneles de Pared registren la tasa de crecimiento más alta, con una CAGR del 6,26% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Laminados Decorativos de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo del Impacto |
|---|---|---|---|
| Rápida expansión de la construcción residencial y los programas de vivienda asequible | +1.8% | Maharashtra, Gujarat, Karnataka, Tamil Nadu | Mediano plazo (2-4 años) |
| Transición hacia muebles modulares y canales de venta minorista organizados | +1.5% | Mumbai, Delhi, Bengaluru, Pune, Ahmedabad | Corto plazo (≤ 2 años) |
| Tecnología de impresión digital que permite decorados personalizados de calidad premium en masa | +0.9% | Adopción temprana en Gujarat y Maharashtra | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para superficies de bajo contenido de COV / grado E0 | +0.7% | Nacional | Largo plazo (≥ 4 años) |
| Auge de las exportaciones de India bajo la estrategia de abastecimiento "China más uno" | +0.6% | Gujarat, Andhra Pradesh, Punjab | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Construcción Residencial y los Programas de Vivienda Asequible
India entregó 406.889 nuevas viviendas en el ejercicio fiscal 2025, lo que representa un incremento del 33% interanual, mientras que la categoría de lujo experimentó un crecimiento de ventas de entre el 28% y el 85% en las principales áreas metropolitanas[1]Fundación India de Promoción de la Marca, "Actualización Anual del Sector Inmobiliario 2025," ibef.org. Esta expansión constructiva genera demanda directa de laminados en cocinas, armarios y paneles de pared. Los promotores inmobiliarios prefieren el tablero de partículas y el MDF prelaminados para acortar los ciclos de proyecto y controlar los presupuestos, asegurando compras de alto volumen a distribuidores organizados. Programas gubernamentales como Pradhan Mantri Awas Yojana impulsan el dinamismo en el segmento por debajo de los ₹50 lakh. A medida que la urbanización eleva la población urbana de India por encima de los 600 millones antes de 2030, los fabricantes que aseguren acuerdos de suministro con empresas de instalación llave en mano estarán posicionados para obtener ganancias sostenidas en el volumen de láminas.
Transición hacia Muebles Modulares y Canales de Venta Minorista Organizados
Las unidades modulares fabricadas en fábrica están reemplazando la carpintería in situ, redefiniendo la especificación y distribución de laminados. Las grandes cadenas, entre ellas IKEA, Pepperfry y Godrej Interio, están expandiéndose hacia ciudades de segundo nivel, exigiendo laminados certificados con calidad uniforme para la logística de paquetes planos. Los modelos de expansión de distribuidores, como el sistema "Fix Day Fix Route" de CenturyPly, han añadido más de 500 puntos de venta en un solo ejercicio fiscal, consolidando el alcance del canal. Cada cocina modular urbana consume entre 15 y 25 láminas, y la penetración ha aumentado a un estimado del 25% de las nuevas viviendas en áreas metropolitanas. Las crecientes expectativas en torno a los recubrimientos antihuellas y las texturas de veta de madera sincronizadas están obligando a los talleres no organizados a mejorar o abandonar el mercado.
Tecnología de Impresión Digital que Permite Decorados Personalizados de Calidad Premium en Masa
Las inversiones en líneas de inyección de tinta de paso único permiten acabados fotorrealistas de madera, piedra y tela sin necesidad de costosos cilindros de rotograbado, reduciendo los tiempos de desarrollo de diseño de meses a días. Lanzamientos como la colección Mikado de Greenlam y Decowood de Merino subrayan cómo las tiradas de volumen medio ahora obtienen una prima. Los desembolsos de capital de entre INR 50 y 100 crore por prensa limitan la participación a empresas bien capitalizadas, acelerando la consolidación. Los diseñadores de interiores ganan libertad para encargar patrones personalizados en tiradas cortas, ampliando el universo addressable para láminas de precio premium.
Incentivos Gubernamentales para Superficies de Bajo Contenido de COV / Grado E0
La norma IS 12592:2023 establece un límite E0 de ≤0,5 mg/L de formaldehído, frente al umbral E1 de ≤1,5 mg/L, y se articula con las Órdenes de Control de Calidad previstas para 2024 y 2025[2]Oficina de Normas de India, "IS 12592:2023 Norma de Emisión de Formaldehído," bis.gov.in. El cumplimiento eleva los costos de reformulación de adhesivos entre un 8% y un 12%, aunque permite a los productores aplicar primas de precio del 10% al 15% en proyectos con certificación IGBC LEED o GRIHA. Se han ofrecido incentivos fiscales por valor de ₹329 crore a la planta de Greenlam en Andhra Pradesh, destacando el apoyo a nivel estatal vinculado a parámetros medioambientales. Los pioneros anticipan dominar las licitaciones institucionales y de exportación que requieren certificación de bajo contenido de COV.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo del Impacto |
|---|---|---|---|
| Competencia creciente de tableros de PVC y piedra técnica | -0.8% | Regiones costeras y húmedas (Kerala, Goa, Bengala Occidental) | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de resinas fenólicas/melamínicas | -0.6% | Nacional | Corto plazo (≤ 2 años) |
| Endurecimiento de las normas de emisión de formaldehído (IS 12592:2023) | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia Creciente de Tableros de PVC y Piedra Técnica
Los tableros de cloruro de polivinilo y los compuestos de madera y plástico ofrecen resistencia a las termitas y la humedad, captando una participación significativa del mercado de cocinas y baños en los estados costeros. Las encimeras de cuarzo técnico, con precios de entre INR 565 y 1.400 por pie cuadrado, frente a los laminados a aproximadamente INR 150, están atrayendo a los consumidores premium hacia los acabados de piedra, especialmente en las renovaciones de áreas metropolitanas. Los productores de laminados están respondiendo con paneles compactos y grados ignífugos, pero estos nichos requieren educación del cliente y mayores costos de producción.
Volatilidad en los Precios de Resinas Fenólicas/Melamínicas
El fenol cotizó por encima de INR 100 por kg en 2024 en medio de un déficit de suministro doméstico de 15.000 toneladas, lo que generó una dependencia de las importaciones. La melamina experimentó oscilaciones trimestrales de dos dígitos a medida que la oferta y la demanda global se desplazaban. Los productores con líneas de resina propias o contratos cerrados generalmente realizan una ventaja de costo del 5% al 8%, mientras que las empresas más pequeñas suelen sufrir impactos en sus márgenes. Los imprevisibles desembolsos en materias primas complican las estrategias de precios en el mercado de laminados decorativos de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima: Dominio del Sustrato en Medio de la Innovación en Adhesivos
El sustrato de madera mantuvo una participación del 42,02% en el mercado de laminados decorativos de India en 2025, respaldado por la ventaja de costo del tablero de partículas y el MDF. Los fabricantes nacionales de tableros pueden entregar a INR 25-35 por pie cuadrado, consolidando su posición en proyectos sensibles al precio. Los adhesivos, aunque representan un volumen de ingresos menor en la actualidad, tienen previsto registrar una CAGR del 6,05%, respaldados por el cambio obligatorio hacia químicas libres de formaldehído. Multinacionales como Henkel y Pidilite han introducido aglutinantes a base de soja y lignina que permiten a los fabricantes alcanzar los umbrales E0 sin comprometer la resistencia del adhesivo.
Las líneas de tablero de partículas de prensa continua, como la que Greenlam está instalando en Andhra Pradesh, producen paneles más densos con tolerancias más ajustadas, ayudando a los laminadores a reducir las pérdidas por lijado y mejorar el rendimiento. En paralelo, los paquetes de aditivos antimicrobianos integrados en capas adhesivas, ejemplificados por ViroKill de CenturyPly, abren ventanas de precio premium en proyectos de atención médica y hostelería. A medida que las auditorías de sostenibilidad se generalizan, los proveedores de tableros y resinas que ofrezcan documentación de cadena de custodia FSC o PEFC desbloquearán el acceso a pedidos de exportación y proyectos de construcción sostenible, elevando el valor estratégico de la integración hacia atrás.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe


Por Aplicación: Los Muebles Lideran, los Paneles de Pared Crecen Aceleradamente
Los muebles representaron el 55,78% del tamaño del mercado de laminados decorativos de India en 2025, impulsados por el auge de las cocinas modulares que ahora alcanza aproximadamente una cuarta parte de las nuevas viviendas urbanas. Los muebles listos para ensamblar dependen de los laminados para puertas, revestimiento de carcasas y encimeras delgadas, manteniendo el crecimiento del volumen sincronizado con las entregas de viviendas. Los especialistas en instalación organizados especifican clasificaciones de resistencia a la abrasión y alineación de veta sincronizada, impulsando una mayor diferenciación del diseño.
Los paneles de pared están proyectados para expandirse a una CAGR del 6,26%, la más rápida entre las aplicaciones, a medida que los interiores de hostelería y oficinas se orientan hacia el revestimiento decorativo de instalación rápida. La impresión digital de paso único permite a los diseñadores encargar texturas personalizadas que anteriormente requerían chapa o paneles de tela importados. Los laminados compactos con espesores autoportantes de 6 a 25 mm están penetrando en pasillos de alto tráfico y vestíbulos de ascensores, añadiendo atributos de durabilidad que justifican precios más altos por lámina.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis Geográfico
Los estados del oeste y del sur impulsan aproximadamente dos tercios de la demanda del mercado de laminados decorativos de India. Maharashtra encabeza el consumo, favorecida por el dominio de Mumbai en las aprobaciones de construcción residencial y comercial; más de 30 millones de pies cuadrados de espacio de oficinas están programados para abrirse en sus parques tecnológicos y complejos de uso mixto antes de 2027. Las salas de exposición de laminados organizadas se concentran en Pune y Mumbai, donde los minoristas de cocinas modulares registran su mayor densidad de ventas.
Gujarat está emergiendo como una potencia en producción y exportaciones. El corredor Morbi-Ahmedabad atrajo inversiones que superaron los INR 2,83 lakh crore en el ejercicio fiscal 2023, mientras que la proximidad a los puertos de Kandla y Mundra reduce los costos logísticos de exportación. El complejo de Rushil Décor en Gandhinagar ejemplifica esta orientación, habiendo concretado contratos internacionales poco después de su puesta en marcha. Los programas de ciudades inteligentes en Ahmedabad y Surat están estimulando la demanda de superficies de grado E0 en edificios municipales e institucionales.
Los centros del sur —Karnataka, Tamil Nadu y Andhra Pradesh— están emergiendo como centros de crecimiento de próxima generación. La planta de Greenlam en Naidupeta será la mayor planta de laminados de alta presión del sur de India, respaldada por incentivos estatales que cubren aproximadamente el 30% del gasto de capital del proyecto. El corredor tecnológico de Bengaluru está impulsando los volúmenes de instalación corporativa, mientras que Chennai e Hyderabad suman inicios de obras de viviendas que favorecen los tableros prelaminados. Los conglomerados del norte en Punjab y la región de Delhi-NCR continúan aprovechando sus históricas bases manufactureras; la expansión de CenturyPly en Hoshiarpur refuerza el suministro hacia los mercados del norte y el este.
Análisis de la cadena de valor
La cadena de valor de los laminados decorativos en India comienza con insumos químicos y de papel río arriba (resinas fenólicas y de melamina, papeles decorativos/overlay especiales y aditivos) y sustratos de panel de madera como el tablero de partículas y el MDF. Luego avanza a través de la impregnación, el prensado en caliente/laminación, el acabado (textura, recubrimiento, corte), las pruebas de calidad y el embalaje. La exposición al costo de los insumos es material, ya que la volatilidad de las resinas fenólicas y de melamina afecta a los productores de laminados y eleva el valor de la disciplina de abastecimiento, la capacidad cautiva de resinas y la contratación a largo plazo. La reformulación de adhesivos también está aumentando la colaboración técnica entre los proveedores de resinas/adhesivos y los fabricantes de laminados, a medida que el mercado se orienta hacia requisitos de emisiones ultrabajas.
La fabricación intermedia se divide entre actores organizados con inversiones en prensa continua e impresión digital y una amplia base no organizada que compite en precio y plazo de entrega. Los líderes organizados utilizan cada vez más laboratorios internos y sistemas de productos estandarizados para atender al mobiliario modular y a las especificaciones institucionales. Río abajo, la distribución se realiza a través de salas de exposición propias de la empresa, puntos de venta franquiciados y distribuidores multimarca hacia carpinteros, fabricantes y OEM de mobiliario modular, con un impulso de proyectos por parte de promotores y contratistas de acondicionamiento. Los vínculos transfronterizos son cada vez más visibles: Aica Kogyo completó la adquisición de una participación del 40% en Stylam Industries el 17 de junio de 2026, un movimiento que puede reforzar la gobernanza y conectar a Stylam con redes globales más amplias de contratación y tecnología, influyendo en cómo fluyen los papeles decorativos premium, las resinas y el saber hacer de fabricación hacia las cadenas de suministro indias.
Panorama Competitivo
El Mercado de Laminados Decorativos de India está moderadamente concentrado. Greenlam, CenturyPly y Merino encabezan el segmento organizado, cada uno invirtiendo en capacidad, impresión digital y cumplimiento de bajo contenido de COV. La tecnología y el cumplimiento normativo están separando a los líderes de los rezagados. Las líneas de tablero de prensa continua, las impresoras de inyección de tinta de paso único, las formulaciones antimicrobianas de ión de plata y los laboratorios de pruebas propios confieren tanto poder de costos como de precios. El avance hacia la certificación E0 obligatoria probablemente acelerará la consolidación, ya que los talleres con escaso capital ya sea mejorarán con márgenes comprimidos o abandonarán la industria de laminados decorativos de India.
Líderes de la Industria de Laminados Decorativos de India
Greenlam Industries Limited
Aica Laminates India Pvt. Ltd.
Merino India
CenturyPly
Stylam
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Existe un claro espacio en blanco en laminados certificados de baja emisión y orientados a especificaciones para el comercio minorista moderno, los acondicionamientos institucionales y los proyectos de construcción ecológica, donde los compradores solicitan cada vez más un rendimiento repetible (límites de emisión de formaldehído, resistencia a la abrasión y durabilidad superficial, y calidad de lote consistente) en lugar de solo estética. Los fabricantes han estado reasignando el capex y el desarrollo de productos hacia superficies de mayor valor y el cumplimiento normativo. Greenlam Industries reportó ingresos anuales consolidados superiores a 3.000 crore de INR para el ejercicio fiscal finalizado el 31 de marzo de 2026, junto con inversiones continuas en capacidad y capacidades, mientras el mercado se formaliza a medida que las marcas más grandes amplían sus canales e impulsan la estandarización hacia los centros de demanda de nivel 2 y nivel 3.
Una segunda oportunidad es la premiumización a través de ciclos de diseño más rápidos y ofertas orientadas a la exportación, posibilitada por la impresión digital, los formatos de laminado compacto y las texturas sincronizadas que pueden competir con los decorados importados, al mismo tiempo que reducen las restricciones de pedido mínimo para diseñadores y OEM. Las instantáneas del sector del cuarto trimestre del año fiscal 2026 caracterizaron a los laminados como el subsegmento de mayor margen dentro de los paneles de madera indios, lo que respalda la inversión continua en bibliotecas de diseño y tecnologías de recubrimiento como antihuellas y antimicrobianas, junto con soluciones integradas de sustrato más superficie. Al mismo tiempo, las asociaciones y la participación accionaria de grupos globales de materiales, como Aica Kogyo en Stylam, generan margen para la transferencia de tecnología, un abastecimiento más amplio de papeles y resinas especiales, y una mayor preparación para la exportación de los productores indios mediante una calidad y documentación más consistentes.
Desarrollos recientes del sector
- Junio de 2026: Aica Kogyo Company, Limited completa la adquisición de una participación del 40% en Stylam Industries Limited (fuera de mercado) y designa nuevos directores. La medida integra las capacidades globales de materiales con la producción de Stylam, lo que señala posibles implicaciones en la cadena de suministro y la gobernanza.
- Abril de 2026: Greenlam Industries Limited amplió su presencia minorista en Vapi, India, con el lanzamiento de un nuevo punto de venta Greenlam Shoppe. La expansión respalda la presencia directa al mercado y la exposición al consumidor, con un impacto potencial en la demanda regional y el poder de fijación de precios.
- Abril de 2026: Merino Industries Ltd. lanzó una nueva campaña de marca con el actor Pankaj Kapur para destacar la salud, la durabilidad y la fiabilidad cotidiana de los productos Marine Board. La campaña incrementa el conocimiento del consumidor, con una posible premiumización de la línea Marine Board de Merino.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca las láminas de laminado decorativo y los productos de superficie relacionados vendidos en India para el acabado de interiores en hogares y espacios comerciales, medidos en valor en el punto de venta por fabricantes y distribuidores.
Exclusiones de alcance: esta estimación no incluye chapas de madera natural, materiales de superficie sólida, pinturas y papeles tapiz, ni muebles y tableros de panel vendidos sin una capa de superficie laminada.
Descripción general de la segmentación
- Por Materia Prima
- Resina Plástica
- Recubrimientos
- Adhesivos
- Sustrato de Madera
- Por Aplicación
- Muebles
- Gabinetes
- Pisos
- Paneles de Pared
- Otras Aplicaciones (Tableros y Encimeras)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el conjunto de demanda de India utilizando la actividad de construcción, los indicadores de renovación y el impulso en la fabricación de muebles, para luego traducir esa actividad en patrones de uso de laminados. Consultamos fuentes públicas como los datos de MOSPI y de Cuentas Nacionales para señales de vivienda y consumo, las estadísticas comerciales del DPIIT y del Ministerio de Comercio para las tendencias de importación y exportación, y las actualizaciones de normas BIS relevantes para materiales de interior. También utilizamos artículos y notas técnicas en revistas que analizan el rendimiento de los laminados y las normas de emisión.
Después de eso, se revisaron documentos de empresas para comprender las adiciones de capacidad, la combinación de productos y la evolución de los precios, utilizando informes anuales, presentaciones para inversores y cobertura de prensa creíble. Se utilizaron algunas suscripciones pagas de forma limitada para inteligencia financiera de empresas, verificaciones de importación-exportación a nivel de envío y mapeo de patentes para ver dónde se están realizando inversiones en tecnología de diseño y superficie. Estas fuentes documentales son ilustrativas, y se utilizaron muchas otras referencias públicas durante la recopilación de datos, la aclaración y la verificación cruzada.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo la demanda de laminados sigue los acondicionamientos residenciales, el crecimiento del mobiliario modular y los ciclos de renovación comercial en toda India. Hablamos con una combinación de fabricantes, distribuidores, comerciantes, fabricantes y grandes compradores, y las conversaciones se utilizaron para confirmar los rangos de precios, los márgenes de canal y cómo ocurre la sustitución de productos entre aplicaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 13% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 14% | Gerentes: 46% |
Dimensionamiento del mercado y pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se reconstruye el gasto en construcción y acabado de interiores para India, y luego se filtra en un conjunto direccionable de laminados utilizando tasas de penetración por usos finales comunes como muebles, gabinetes y paneles de pared. Para mantener los totales prácticos, también los corroboramos con aproximaciones selectivas de abajo hacia arriba, como el examen muestral de ventas por canal, el consumo indicativo de láminas por tipo de proyecto y verificaciones de coherencia utilizando capacidades reportadas y rangos de utilización.
Los insumos clave que dieron forma al modelo incluyen el ritmo de nuevas terminaciones residenciales y la actividad de renovación, el desplazamiento de la participación hacia el mobiliario modular, el movimiento en los costos de materia prima de resinas y overlays que influyen en los precios, la dependencia de importaciones para ciertos insumos, y el movimiento en la combinación entre los tipos de producto de alta presión y baja presión. Cuando las señales de volumen directo eran irregulares, manejamos las brechas utilizando patrones de cobertura de distribuidores y proxies de tasa de construcción regional, y luego los corregimos después de la retroalimentación de las entrevistas.
Para el pronóstico, utilizamos análisis de escenarios respaldado por suavizado de tendencias en los principales impulsores de demanda, y luego ajustamos la trayectoria utilizando opiniones de expertos sobre los ciclos de construcción, el comportamiento del inventario de canal y el momento de traspaso de precios. El resultado se produce en términos de valor en USD con supuestos de conversión de moneda consistentes en toda la serie temporal.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante múltiples pasadas en las que los totales del modelo se comparan con señales independientes, como el movimiento comercial, las adiciones de capacidad anunciadas y los rangos de precios plausibles observados en el canal. Si el modelo muestra saltos abruptos, se vuelven a verificar los insumos, un segundo analista revisa los supuestos, y se activan llamadas de seguimiento con encuestados seleccionados para confirmar qué cambió.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales pueden modificar la demanda o los precios, como grandes variaciones en el costo de las resinas, cambios de política o el inicio de grandes capacidades. Antes de la entrega, realizamos una revisión final para que los números reflejen la información más reciente disponible y supuestos consistentes.
Tamaño del mercado indio de laminados decorativos de Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal ver diferentes cifras publicadas para los laminados decorativos en India, porque los autores no siempre cuentan el mismo conjunto de productos, nivel de venta o ventana temporal. Algunas fuentes también mezclan los laminados con categorías más amplias de paneles de madera. Las diferencias también pueden provenir de cómo se derivan los precios de venta promedio, si los volúmenes del canal informal se consideran totalmente capturados, y cómo se aplica la conversión de moneda a lo largo de los años.
Algunos artículos públicos se basan en una definición más amplia que combina los laminados decorativos con otras categorías de materiales de superficie o de interior adyacentes, lo que a menudo eleva el valor. Mordor Intelligence solo contabiliza los productos de laminado decorativo vendidos para aplicaciones como muebles, gabinetes, pisos y paneles de pared en India, y mantiene el pronóstico vinculado a rangos de precios validados por canal y a un ciclo de actualización 2026-2031, en lugar de extrapolaciones de largo horizonte.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,32 mil millones de USD (2025) | |
| Medio Comercial A | 1,80 mil millones de USD (2023) | Utiliza un conjunto de segmentación más amplio que puede combinar los laminados decorativos con categorías relacionadas de superficies de interior, y la ventana temporal comienza antes, lo que puede inflar los totales cuando los ciclos de precios difieren. |
| Fuente del Sector B | 1,05 mil millones de USD (2024) | A menudo refleja una perspectiva inclinada hacia el mercado organizado o valores de facturación solo de fabricantes, y puede subestimar el flujo no organizado y los márgenes a nivel de distribuidor que son visibles en las verificaciones de canal. |
La dispersión entre las tres cifras se explica principalmente por el alcance y el nivel de venta que se está fijando en precio, y se refuerza además por diferentes años base y momentos de actualización. Al mantener consistentes los productos y usos finales contabilizados, y al someter a prueba de esfuerzo los totales frente a las señales de precios y demanda de canal, la estimación se mantiene trazable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de laminados decorativos de India?
El tamaño del mercado de laminados decorativos de India asciende a USD 1,39 mil millones en 2026 y se prevé que alcance USD 1,81 mil millones en 2031.
¿Qué segmento de materia prima domina las ventas?
Los sustratos de madera, principalmente el tablero de partículas y el MDF, captaron el 42,02% de la participación del mercado de laminados decorativos de India en 2025.
¿Qué segmento de aplicación está creciendo más rápidamente?
Se proyecta que los paneles de pared se expandan a una CAGR del 6,26% entre 2026 y 2031.
¿Cómo afectará la norma IS 12592:2023 a los productores?
El mandato de emisiones E0 incrementa los costos de producción entre un 8% y un 12%, pero permite precios premium en proyectos con certificación de construcción sostenible.
¿Qué estados albergan las mayores plantas de laminados?
Las principales capacidades se concentran en el corredor de Gandhinagar, Gujarat, y en el centro manufacturero de Naidupeta, Andhra Pradesh.
Última actualización de la página el:



