
インドの都市ガス配給(CGD)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 11.33 十億米ドル |
| 市場規模 (2026) | 12.79 十億米ドル |
| 市場規模 (2031) | 23.38 十億米ドル |
| Growth Rate (2026 - 2031) | 12.84 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの都市ガス配給(CGD)市場分析
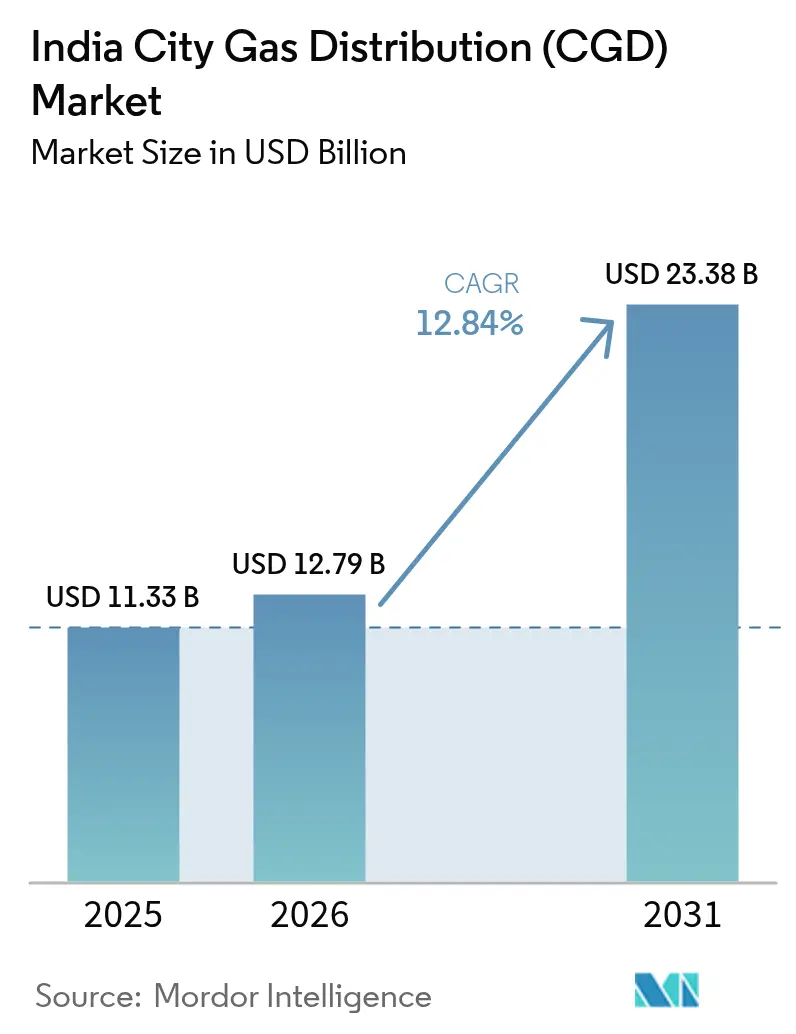
インドの都市ガス配給(CGD)市場規模は2026年に127億9,000万USDと推定され、2025年の113億3,000万USDから成長し、2031年には233億8,000万USDに達する見込みで、2026年から2031年にかけて年平均成長率12.84%で成長しています。
インドの都市ガス配給インフラは、国家の広範なエネルギー転換戦略の一環として大幅な拡大を遂げています。2023年3月時点で、同国のCGDネットワークは5,665か所のCNGステーションを擁し、1,100万件以上の家庭用接続を提供しており、インフラ開発の著しい進展を示しています。インドをガスベース経済に転換するという政府の野心的なビジョンは、2030年までにエネルギーミックスにおける天然ガスの割合を6%から15%に引き上げることを目指しており、CGDインフラ開発における前例のない成長を牽引しています。石油・天然ガス規制委員会(PNGRB)は、27の州および連邦直轄地にわたる295の地理的区域を認可しており、国土面積の約88%、人口の98%をカバーしています。
産業部門はCGDネットワークを通じた天然ガス消費を引き続き主導しており、最新データによると産業ユーザーは約12.1 MMSCMDを消費しているのに対し、住宅部門は2.5 MMSCMD、商業部門は0.67 MMSCMDとなっています。この消費パターンは、特に鉄鋼製造、繊維、食品加工などの分野において、産業プロセスにおけるよりクリーンな燃料代替としての都市天然ガスの採用が拡大していることを反映しています。産業排出量の削減と持続可能な製造慣行の促進に向けた政府の取り組みが、この産業消費パターンを推進する重要な要因となっています。
地域の都市ガス配給インフラにおける重要な発展が市場の様相を塗り替えています。2023年6月、Megha City Gas Distribution Private Limitedはテランガーナ州ランガレッディ地区のキーサラに100番目のCNGステーションを開設するというマイルストーンを達成し、2024年までに全国で400か所のCNGステーションと20万件のPNG接続への拡大を計画しています。また、2023年3月にはタミル・ナードゥ州政府がTIDCOをCGDプロジェクトの加速に向けた包括的な政策を策定するためのノーダル機関として任命し、全38地区にわたって22万8,000件の家庭用接続と2,785か所のCNG充填ステーションの提供を目指しています。
インドの都市ガス配給ネットワークは、戦略的なインフラ開発イニシアチブによって支援されています。政府は2030年までに全国のCNG充填ネットワークを17,700か所に拡大し、都市部と農村部の両方をカバーする計画です。この拡大は、ガスパイプラインインフラの整備によって補完されており、インドは現在21,715 kmの稼働中の天然ガスパイプライン、14,240 kmの建設中のパイプライン、および34,135 kmの認可済みパイプラインを有しています。この包括的なインフラ開発アプローチは、持続可能な市場成長と様々なセクターにわたるインドにおける天然ガス配給へのアクセス向上のための強固な基盤を構築しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドの都市ガス配給(CGD)市場のトレンドとインサイト
CNG車両に対する需要の増大
インドにおけるCNG車両の採用拡大は、特に商業輸送部門において、都市ガス配給市場の重要な牽引力となっています。2022年時点で、CNG専用車両の販売台数は296,997台に達し、ガソリン・CNG兼用車両の販売台数は405,913台となっており、それぞれ全自動車販売台数の1.37%および1.88%を占めています。三輪車輸送セグメントがCNG専用車両市場を主導し、販売台数の最大シェアを占めており、次いで小型貨物車が続いており、商業部門における強い採用を示しています。このトレンドは、CNGの優れた燃費効率、クリーンな燃焼特性による低いメンテナンスコスト、および衝突時の安全性向上によって支えられており、収益性の最大化を目指す商業フリートオペレーターにとって特に魅力的なものとなっています。
各種インセンティブや政策を通じたCNG車両の政府による積極的な推進が、市場成長をさらに加速させています。例えば、2022年5月には西ベンガル州政府が2024年3月まで、CNG車両購入に対する登録料および追加税の免除を発表し、潜在的な購入者にとって財政的な魅力を高めました。インフラ整備はこの需要の高まりに対応しており、2022年8月時点で全国に4,898か所のCNGステーションが設置されており、2030年までに都市部と農村部の両方をカバーする17,700か所へのネットワーク拡大という野心的な計画があります。この拡大は、CNG車両が環境への影響を軽減するのに役立つことから特に重要であり、業界の推計によれば、CNGの販売ごとに1日あたり約2,250キロリットルのガソリンが代替されています。経済的メリット、政府支援、環境上の優位性の組み合わせにより、CNG車両はインドの輸送部門における実行可能な代替手段として位置づけられ、CGDセクターの持続的な成長を牽引しています。
さらに、インドのCNG市場規模は、インドのCNGガス企業がインフラと技術への投資を継続するにつれて大幅に成長することが見込まれています。この成長は、CNG車両に対する需要の高まりに応えるために不可欠なガス配給ネットワークの拡大によってさらに支えられています。
セグメント分析
インドの都市ガス配給市場におけるCNGセグメント
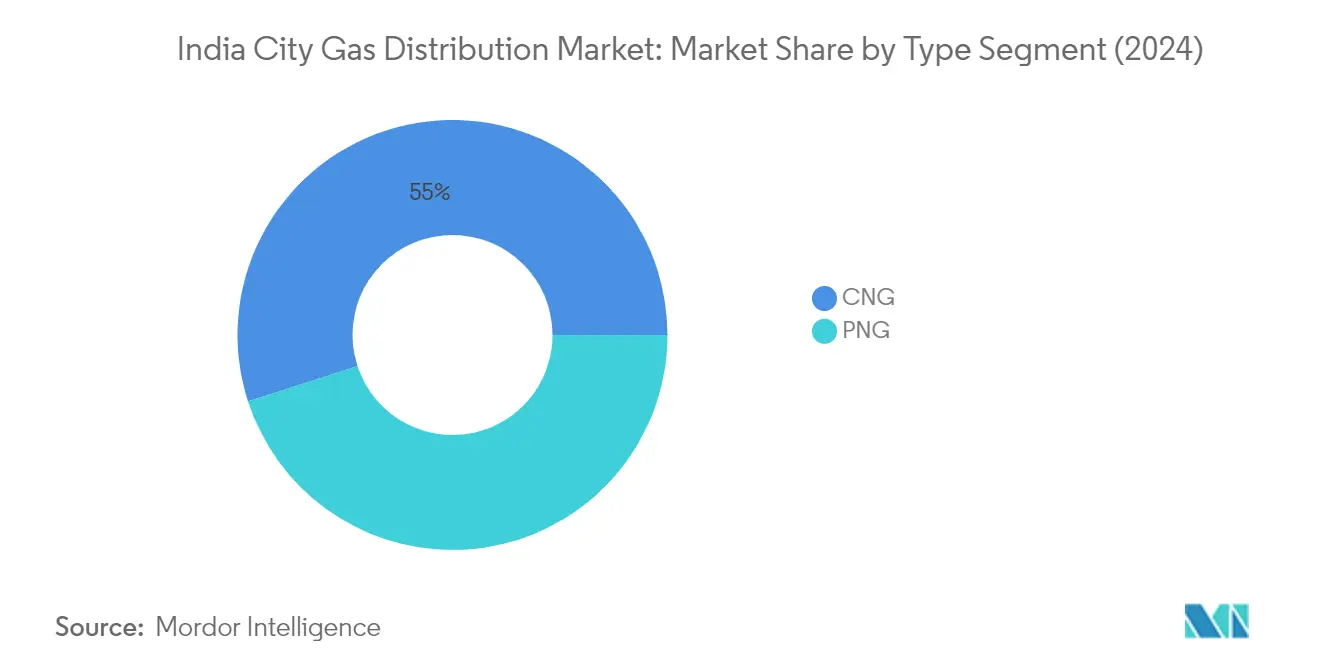
圧縮天然ガス(CNG)はインドの都市ガス配給市場において支配的なセグメントとして台頭しており、2025年の総市場シェアの約54.38%を占めています。このセグメントの優位性は主に、特に商業輸送部門における全国的なCNG車両の採用拡大によって牽引されており、精製石油製品の価格上昇がCNG車両への切り替えを促進しています。2023年3月時点で、インドはグジャラート州を先頭に、次いでウッタル・プラデーシュ州が続く形で、5,665か所のCNGステーションの強固なネットワークを構築しています。新型内燃機関(ICE)車両に対するより厳格な排出基準の政府義務付けと、2023年4月に経済問題閣僚委員会が承認した新たな国内天然ガス価格計画(全国でCNGコストを約10%削減)が、このセグメントの市場ポジションをさらに強化しています。インドのCNG企業はこの転換において中心的な役割を果たし、セグメントの成長に貢献しています。
インドの都市ガス配給市場におけるPNGセグメント
パイプライン天然ガス(PNG)はインドの都市ガス配給市場において最も急成長しているセグメントを代表しており、2025年から2031年にかけて年率約14.46%で拡大すると予測されています。この顕著な成長軌跡は、石油・天然ガス規制委員会(PNGRB)の下での各種入札ラウンドを通じたPNGインフラの積極的な拡大という政府の方針によって支えられています。第11回および第11A回入札ラウンドで割り当てられた工事の完了により、国土面積の約88%、人口の98%をカバーする295の地理的区域にわたってPNG接続が大幅に強化されることが期待されています。このセグメントの成長は、PNGが従来の燃料に対するよりクリーンな代替手段として機能する産業需要の増大と、LPGと比較したコスト効率性および環境上のメリットによって牽引される家庭用接続の増加によってさらに促進されています。インドのPNG企業はこの拡大を推進する上で重要な役割を果たし、よりクリーンなエネルギーへの広範なアクセスを確保しています。
セグメント分析:エンドユーザー
インドの都市ガス配給市場における自動車セグメント
自動車セグメントはインドの都市ガス配給ネットワークを主導しており、2024年の総市場シェアの約54%を占めています。この重要な市場ポジションは主に、特に主要都市圏における全国的なCNG車両の採用拡大によって牽引されています。このセグメントの優位性は、首都圏(NCR)などの地域でのCNG運行タクシーの義務付けを含む、代替燃料源としてのCNGを推進する各種政府イニシアチブによってさらに強化されています。自動車セクターの成長は、2023年3月時点でインド全国に5,665か所以上に達したCNG充填ステーションのネットワーク拡大によっても支えられています。マルチやヒュンダイなどの主要自動車メーカーはCNG車両ラインナップの拡充によってこの成長に積極的に貢献しており、予測によれば2030年までにCNG車両がインドの総車両販売台数の最大50%を占める可能性があるとされています。
インドの都市ガス配給市場における産業セグメント
産業セグメントはCGD市場において2番目に大きなシェアを占めており、様々な製造部門にわたって大きな拡大の可能性を有しています。このセグメントは主に、鉄鋼製造、茶の加工、レンガ製造などの産業における加熱目的での天然ガス利用を中心としています。このセグメントの成長は、緊急信用枠保証制度(ECLGS)などの政府イニシアチブや各種財政支援プログラムに支えられた中小規模産業の増加によって牽引されています。産業セクターの拡大は、よりクリーンな燃料代替への政府の推進と産業操業に対するより厳格な排出規制の実施によっても促進されています。ガス配給企業はよりクリーンなエネルギー源への移行を促進する上で重要な役割を果たしています。
エンドユーザーセグメンテーションにおける残余セグメント
住宅セグメントと商業セグメントは、市場シェアは小さいながらも、CGD市場全体のエコシステムにおいて重要な役割を果たしています。住宅セグメントは、従来のLPGシステムと比較して途切れないガス供給や低いメンテナンスコストなどの利点を提供するPNG接続の家庭への拡大を通じて着実な成長を遂げています。主にホテル、レストラン、その他の事業施設で構成される商業セグメントは、そのコスト効率性と環境上のメリットからPNG接続の採用が増加しています。両セグメントは、CGDネットワークの拡大と都市部および準都市部全体でのPNGアクセシビリティ向上に向けた政府の継続的なイニシアチブから恩恵を受けています。
規制環境
インドの都市ガス配給(CGD)セクターは、2006年PNGRB法に基づき石油天然ガス規制委員会(PNGRB)によって規制されている。PNGRBの監督範囲は、CGDネットワークの認可、技術・安全コンプライアンス、および料金決定に及ぶ。PNGRB CGD認可規則(2008年、2025年4月改正を含む改正版)のもとでは、各地理的エリア(GA)の授与は、規制当局が監視するパイプライン、CNGステーション、PNG接続の整備義務を伴う、確約された作業プログラムおよびタイムラインに結び付けられている。
政策および運用ルールは、ネットワーク展開を支援し商業条件を標準化するために引き続き進化している。2026年3月、インド政府は天然ガス・石油製品配給命令2026(S.O. 1536(E))を発行し、ラストマイルのパイプラインおよび関連施設の開発をより迅速に実現するための許認可の簡素化を目指した。経済規制については、PNGRBはパイプライン輸送に統一料金制度を用いており、2026年2月に統一関税(UFT)命令を発行し、主要パイプラインシステム(GAILやGSPLを含む)の料金経路と比率を調整し、CGD事業に供給する相互接続ネットワーク全体でより一貫した輸送課金を支援した。
バリューチェーン分析
CGDのバリューチェーンは、上流および中流のガス供給・アクセスから始まり、パイプライン輸送(幹線および地域パイプライン)を経て都市ガバナンスステーションに至る。そこから、ガスは市内の鋼管/MDPEパイプラインネットワークを通じて配給され、CNG充填インフラへと転換される。CNGやPNG(家庭用)などの優先セグメントについては、行政価格メカニズム(APM)の配分枠組みを通じて調達が支援される一方、その他の需要は国内供給とLNG輸入ベースの調達の組み合わせによって満たされる。これにより、価格および供給可能性の管理はCGD事業体にとって中核的な運用課題となっている。
下流の実行は、ラストマイルのネットワーク構築と顧客獲得に重点が置かれる。National PNG Drive 2.0(2026年6月まで延長)のような政府プログラムや、Indraprastha Gas Limitedがデリー国立首都圏で2026年に日次PNG開通ペースを加速させた事例のような事業者主導の推進策は、設置能力、転換作業の受注、顧客オンボーディングが価値実現をどのように形成するかを示している。ネットワーク拡張は、通行権、道路掘削許可、PNGRBの技術・安全基準への準拠にも依存する。同時に、サプライチェーンの統合も広がりを見せており、GAILのCBG-CGD同期化スキームは圧縮バイオガスのCGDネットワークへの注入を可能にし、従来の天然ガスと並行する供給ルートを追加している。
競合環境
インドの都市ガス配給市場のトップ企業
インドの都市ガス配給企業市場は、Indraprastha Gas Limited、GAIL Gas Limited、Mahanagar Gas Ltd、Adani Total Gas Ltdなどの確立されたプレーヤーによって主導されています。インドのこれらのトップガス配給企業は、新たな地域と顧客基盤を獲得するための戦略的買収と合弁事業を通じて地理的プレゼンスの拡大に注力しています。製品イノベーションは主に、高度なCNG・PNGインフラの開発と顧客サービス向上のためのデジタルソリューションの実装を中心としています。ハブ・アンド・スポーク配給モデル、極低温シリンダーを含む革新的なガス供給方法、複合ディスペンシングユニットを通じて運営上の機動性が発揮されています。企業はまた、ガスメーターやコンプレッサーなどの関連機器の製造ユニットを設立することで後方統合にも投資しています。市場では、様々な地理的区域にわたる都市ガス配給ネットワークの開発に向けた官民間の協力が増加しています。
官民連携が市場成長を牽引
インドの都市ガス配給市場は、合弁事業を通じた政府系企業の強い存在感を持ちながら、公共部門の事業体と民間プレーヤーが混在しています。市場構造は、認可された事業体が特定の地理的区域において独占的な運営権を持つ地域独占によって特徴づけられています。多くの主要プレーヤーは国有企業と民間企業の合弁事業であり、公共部門の信頼性と民間部門の効率性を組み合わせています。市場では、Mahanagar Gas LimitedによるUnison Enviroの買収やAssam Gas CompanyとOil India Limitedの合弁事業などの最近の動きに示されるように、戦略的パートナーシップと買収を通じた統合が進んでいます。
競合環境は、PNGRBの入札ラウンドを通じた新規プレーヤーの参入によって進化していますが、確立されたプレーヤーは広範なインフラと経験によって優位性を維持しています。市場参加者は、特に新たな地理的区域において、リソース、専門知識、インフラを共有するための戦略的アライアンスをますます形成しています。業界では、CGD企業がガス調達からエンドユーザー配給まで価値連鎖全体にわたって拡大する垂直統合のトレンドが見られます。企業はまた、競争優位性を維持するために圧縮バイオガス生産や電気モビリティなどの隣接セクターへの多角化も進めています。
イノベーションと持続可能性が将来の成功を牽引
インドの都市ガス配給市場における成功は、技術革新、運営効率、環境持続可能性にますます依存しています。企業は競争優位性を維持するために、スマートインフラの開発、顧客サービスのためのデジタルソリューションの実装、配給ネットワークの最適化に注力する必要があります。市場参加者はまた、政府のクリーンエネルギー目標に沿うために再生可能ガスソリューションと環境に優しい技術への投資も必要です。自動車メーカー、産業顧客、住宅開発業者との強固な関係構築が市場シェアの維持においてますます重要になっています。企業はガス価格の変動とサプライチェーンの混乱に対処するための強固なリスク管理戦略を策定する必要があります。
新規参入者は、未開拓市場に注力し、特定の地域ニーズに対応する革新的なビジネスモデルを開発することで地位を確立できます。成功要因には、効率的な調達戦略の確立、強固な地域パートナーシップの構築、顧客サービスインフラへの投資が含まれます。企業はまた、特に安全基準と価格メカニズムに関する潜在的な規制変更にも備える必要があります。電気自動車の台頭による自動車セクターにおける顧客嗜好の変化への適応能力が重要となります。将来の成功は、価値連鎖全体にわたるステークホルダーとの強固な関係を維持しながら、拡大と運営効率のバランスを取る企業の能力にかかっています。CGDビジネスは、企業がこれらの進化する市場ダイナミクスに適応するにつれて成長が見込まれます。
インドの都市ガス配給(CGD)業界リーダー
Indraprastha Gas Limited
Mahanagar Gas Ltd
GAIL Gas Limited
Gujarat Gas Ltd.
IndianOil-Adani Gas Pvt. Ltd.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
主要な機会は、持続的な接続推進とラストマイル配送の迅速化を通じてPNG普及を拡大することである。政府の追跡データによれば、2026年1月31日時点でPNG家庭用接続は1.62クロールに達しており、2032年までに国全体で12.6クロールの接続を目指すという公表目標に対して進捗している。報告された日次設置件数が9,000件を超える動きは、請負業者および事業者の転換作業拡大能力を支えている。これにより、転換能力の改善、設置ワークフローの標準化、家庭・小規模商業レベルでの開通までの時間短縮の余地が生まれる。下流の器具および安全性に関するPNGRBの取り組み、たとえば2024年6月に開催されたPNGコンロおよび改造LPGコンロに関する円卓会議は、バーナー仕様に関するOEM間の整合と、より安全な改造経路を支援するものであり、これは転換の受容性向上と運用上のインシデント削減につながり得る。
供給・インフラ面では、大規模な指定資本支出プログラムと回廊主導のパイプライン整備が、CGD成長のための拡大プラットフォームを提供する。BPCLが発表した2500億インドルピー規模の計画(2026年1月、CGD構築向け)は、都市ネットワークへの継続的な投資を示しており、一方GAILがサムルッディ・マハマルグ・ユーティリティ回廊沿いに完成させた694kmのムンバイ・ナグプール天然ガスパイプラインは、土地制約の少ない新規パイプライン敷設のための実行可能なモデルを提供している。このアプローチは、新たな都市ガバナンス供給とネットワーク密度向上を支援できる。関連する機会として、GAILの同期化スキームのようなCBG注入プログラムを通じたCGDシステム内でのガス多様化があり、生産者エコシステムと注入インフラが整っている地域では、CGD事業体が地域の再生可能ガス供給選択肢を追加できるようになる。
最近の業界動向
- 2026年6月:THINK Gasは、カーンチープラムおよびチェンガルパット地理的エリア全体で500km以上の鋼管・MDPEパイプラインネットワークの完成を報告した。この達成は、認可エリア内でのPNG顧客およびCNGステーション追加に向けたラストマイルの準備を強化し、競争入札時代の拡大における差別化要因としての実行スピードを浮き立たせている。
- 2026年3月:インド政府は天然ガス・石油製品配給(パイプラインおよび他施設の敷設、建設、運用、拡張による)命令2026(S.O. 1536(E))を発行した。この命令は許認可の簡素化とガスインフラのより迅速な整備の促進に重点を置き、都市部および住宅集積地全体でのCGDパイプラインおよび関連施設の展開の迅速化を支援している。
- 2024年6月:PNGRBは、CGD事業体、学術機関、コンロメーカーを交え、PNGコンロおよび改造LPGコンロに関する状況を評価するための関係者円卓会議を開催した。議論は器具の標準化と効率改善を支援し、これにより家庭における転換の摩擦を軽減し、拡大するPNGネットワーク全体での安全性とコンプライアンスを強化できる。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、インドにおける都市ガス配給(CGD)活動から得られる収益として定義され、天然ガスが地域ネットワークを通じてパイプライン天然ガス(PNG)および圧縮天然ガス(CNG)として最終消費者に供給される。
範囲の除外事項:上流天然ガス生産、長距離輸送、およびLNGターミナル運営は、最終消費者向けの地域CGD供給の一部として課金されない限り、本市場規模算定から除外される。
セグメンテーション概要
- タイプ
- パイプライン天然ガス(PNG)接続
- 圧縮天然ガス(CNG)接続
- エンドユーザー
- 自動車
- 住宅
- 商業
- 産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ガス需要、インフラ展開、規制方向性に関する基本的な事実基盤を構築するために用いられ、それにより需要プールおよび収益境界の設定方法を導いた。ネットワーク拡張と政策目標を追跡するため、PNGRBの通知やCGD認可の更新、石油計画分析セル(PPAC)の統計、石油天然ガス省の発表などの公開情報源を活用した。
消費動向および価格変動への感応度を検証するため、企業の年次報告書や投資家向け説明資料、監査済み財務諸表、料金変更およびCGD資本支出計画に関する信頼性の高い業界報道も参照した。特定の確認については、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の出荷レベルデータベースを用いて、配送ガス経済性に影響を与えるサプライチェーンの一部を検証した。これらのデスクリサーチ源は例示にすぎず、その他の公開資料もデータ収集、相互確認、および未解決の問題の明確化に用いられた。
一次インタビューおよび調査
一次調査は、PNG・CNGにわたるCGD収益の認識方法、接続追加が課金量にどのように反映されるか、ガス調達ミックスおよび規制価格に応じてマージンがどのように変化するかを検証することに重点を置いた。インタビューおよび調査は、事業者、EPCおよび機器エコシステムの参加者、住宅・商業・産業・モビリティ需要にわたる情報を持つ購買者を対象とし、一州に偏らないよう、インド全体で洞察を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:37% | CXO:13% |
| ミドルティア:48% | 機能/事業部門リーダー:30% |
| 小規模プレーヤー:15% | マネージャー:57% |
市場規模算定と予測
本規模算定モデルは、トップダウンの需要再構築から始まり、規制対象範囲および展開ペースがPNGおよびCNGの対象需要量に変換され、その後、観察された価格設定およびマージン構造を用いて収益化される。総計を現実的に保つため、サンプル抽出した事業者の収益構築、ステーションおよび接続密度チェック、ミックス調整済みの想定量×平均実現価格計算といった選択的なボトムアップチェックによって結果を裏付けた。
モデルで使用される主要な入力には、追加されたPNG家庭接続数、CNGステーション数およびスループット動向、認可地理的エリアの対象範囲、ガス調達ミックス(国内ガス対RLNG)、および顧客区分別の一般的な配送価格動向が含まれる。新規認可エリアについてデータが乏しい場合は、浸透率および利用率カーブを適用し、その後、立ち上げ時期および制約に関するインタビューでの意見を用いて調整した。
予測については、展開速度、ガス価格環境、政策執行の違いを反映するためにシナリオ分析を用い、最終的な予測経路は最も一貫性のある事業者および規制当局の指標と整合するように保たれた。前提条件は変数レベルで文書化されており、新たな開示情報を用いてモデルを再現し更新できるようになっている。
データ検証と更新サイクル
結果は、規制当局の認可、事業者の開示、観察可能なネットワーク構築指標など、複数の独立した指標間の相互確認によって検証され、その後、承認前に差異が検討される。結果が想定範囲外に振れた場合は、要因を再検討し、その変化が構造的なものか一時的なものかを確認するために回答者に再連絡する。
本レポートは年次で更新され、主要な政策措置、大規模な地理的エリアの授与、あるいは急激な原料ガス価格変動といった重大な事象が発生した場合には、随時の更新が行われる。提出前には、最新の公開情報が数値および解説に反映されるよう、最終的なアナリストによる確認が行われる。
他の公表推定値と比較したMordor Intelligenceのインド都市ガス配給市場規模
インドの都市ガス配給に関する公表市場規模は、トピック名が同じように見えても、しばしば一致しない。これは、集計される収益プールおよび年次表記が異なる場合があるためである。また、ある推定値が公表目標に基づいて構築される一方、別の推定値が実現量および課金済み接続に基づいている場合にも差異が生じる。
PNGRBの認可更新、報告されたPNG接続追加、およびCNGステーション展開は、Mordor Intelligenceの推定値を、同一年に配給収益として現れない可能性のある広範なバリューチェーン支出ではなく、課金済みのCGD活動に結び付けておくための検証材料である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.79 B (2026) | |
| 業界出版社A | USD 12.45 B (2025) | この数値は2025年について記載されており、より広範なCGDバリューチェーンの視点を描いているように見受けられ、配給収益に隣接するサービス・ソリューションを混合している可能性がある。また、基準年の違いにより総計が変動することもある。 |
| 業界出版社B | USD 10.87 B (2024) | この推定値は2024年を基準とし、より長い期間の履歴ウィンドウを使用しており、新たに対象となったエリア全体に浸透率とスループットの拡大を均一に適用する場合、事業者の立ち上げの実情に応じた調整を行う場合と比較して、モデルの前提がより保守的になる可能性がある。 |
総じて、この差異は主に年次の選択と、実現したPNGおよびCNG配送を取り巻く収益境界の設定の厳密さによって説明される。入力を展開および消費の指標に遡って追跡可能にし、事業者側の検証で裏付けることにより、当社の推定値は新たな規制および企業の開示情報が出た際に、再現および更新がより容易な状態を保っている。


レポートで回答される主要な質問
インドの都市ガス配給市場の規模はどのくらいですか?
インドの都市ガス配給市場規模は2026年に127億9,000万USDに達し、年平均成長率12.84%で成長して2031年までに233億8,000万USDに達する見込みです。
インドの都市ガス配給市場の現在の規模はどのくらいですか?
2026年、インドの都市ガス配給市場規模は127億9,000万USDに達する見込みです。
インドの都市ガス配給市場の主要プレーヤーは誰ですか?
Indraprastha Gas Limited、Mahanagar Gas Ltd、GAIL Gas Limited、Gujarat Gas Ltd.、IndianOil-Adani Gas Pvt. Ltd.がインドの都市ガス配給市場で事業を展開する主要企業です。
このインドの都市ガス配給市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年、インドの都市ガス配給市場規模は113億3,000万USDと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年、2025年のインドの都市ガス配給市場の過去の市場規模をカバーしています。また、本レポートは2026年、2027年、2028年、2029年、2030年、2031年のインドの都市ガス配給市場規模を予測しています。
最終更新日:


