
インドのベビーケア製品市場規模とシェア
Mordor Intelligenceによるインドのベビーケア製品市場分析
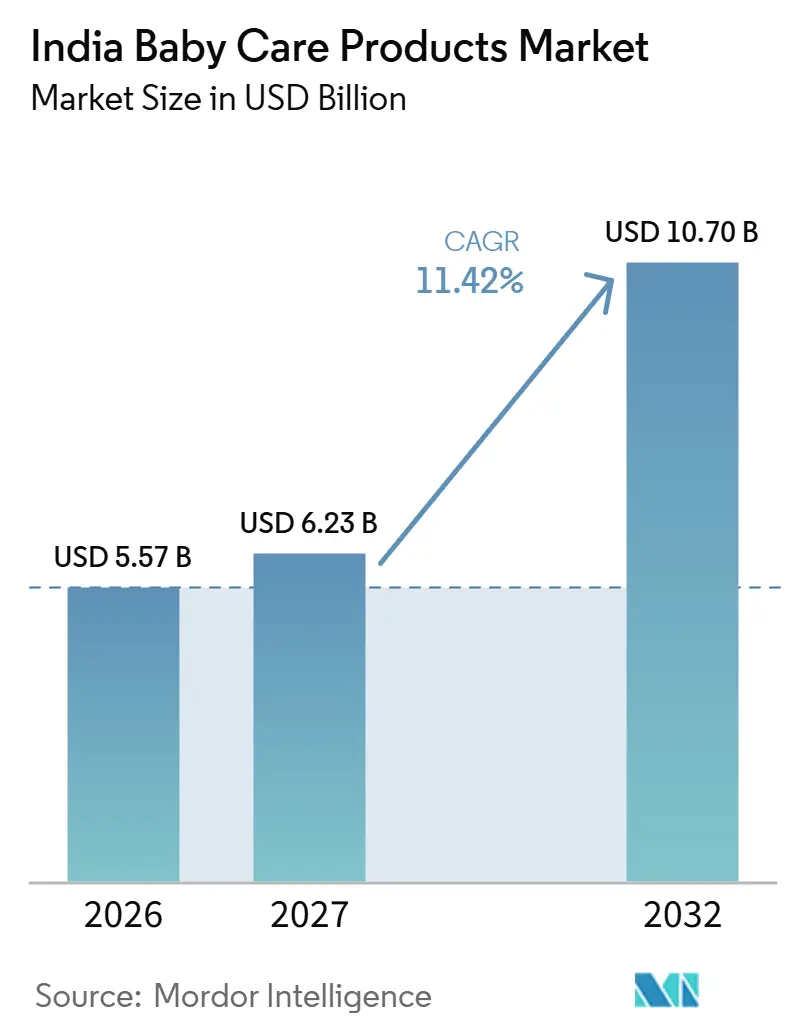
インドのベビーケア製品市場規模は、2026年の5.57 ビリオン 米ドルから2027年には6.23 ビリオン 米ドルに増加し、2032年までに10.7 ビリオン 米ドルに達すると予想され、2027年から2032年にかけて11.42%のCAGRで成長します。
インドでは、介護者への教育と保湿スキンケアの臨床的な活用が、専用ケア製品を選ぶ理由を広げる可能性があります。ナチュラルなポジショニングは、成分の明確な説明がケアの約束に具体的な根拠を与えるとき、介護者の信頼を強化することができます。競合他社の対応は、処方変更とより幅広い小売アクセスの組み合わせにより、製品差別化とリーチを相互補完的にしています。サプライヤーは信頼されたケアの提案をチャネル横断で拡大できますが、おむつの強制認証と新規成分配合の化粧品許可が、その拡大の条件として製品固有のコンプライアンスを必要とします。
主要レポートのポイント
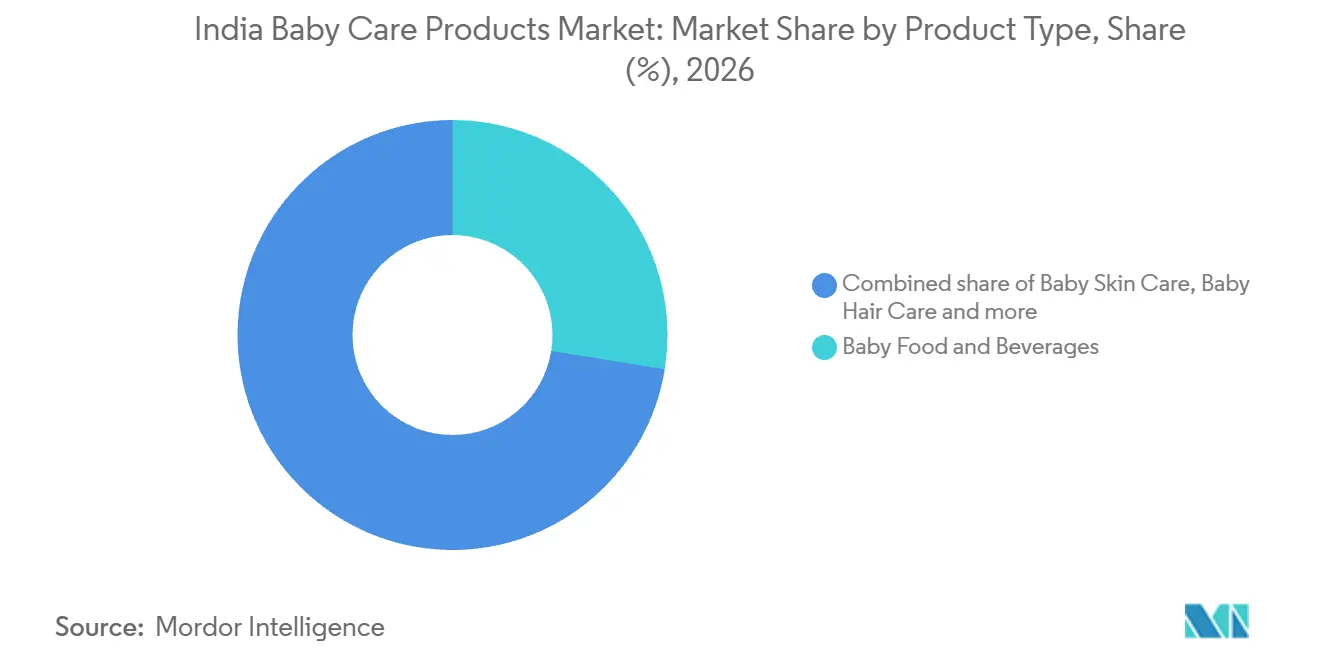
- 製品タイプ別では、ベビーフードおよび飲料が2026年のインドのベビーケア製品市場シェアの27.55%を占め、ベビースキンケアは2027年から2032年にかけて12.29%のCAGRで最も急速に成長するセグメントです。
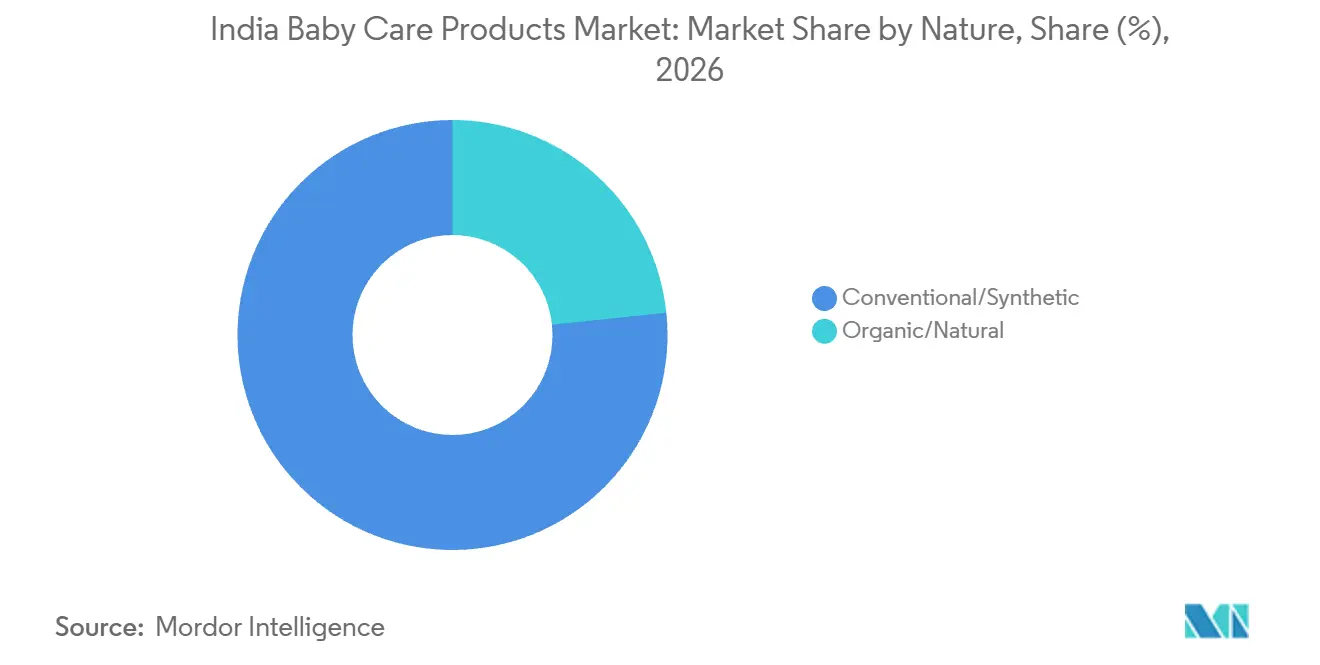
- 性質別では、従来型/合成製品が2026年のインドのベビーケア製品市場規模の76.65%を占め、オーガニック/ナチュラル製品は2027年から2032年にかけて13.55%のCAGRで最も急速に成長すると予測されています。
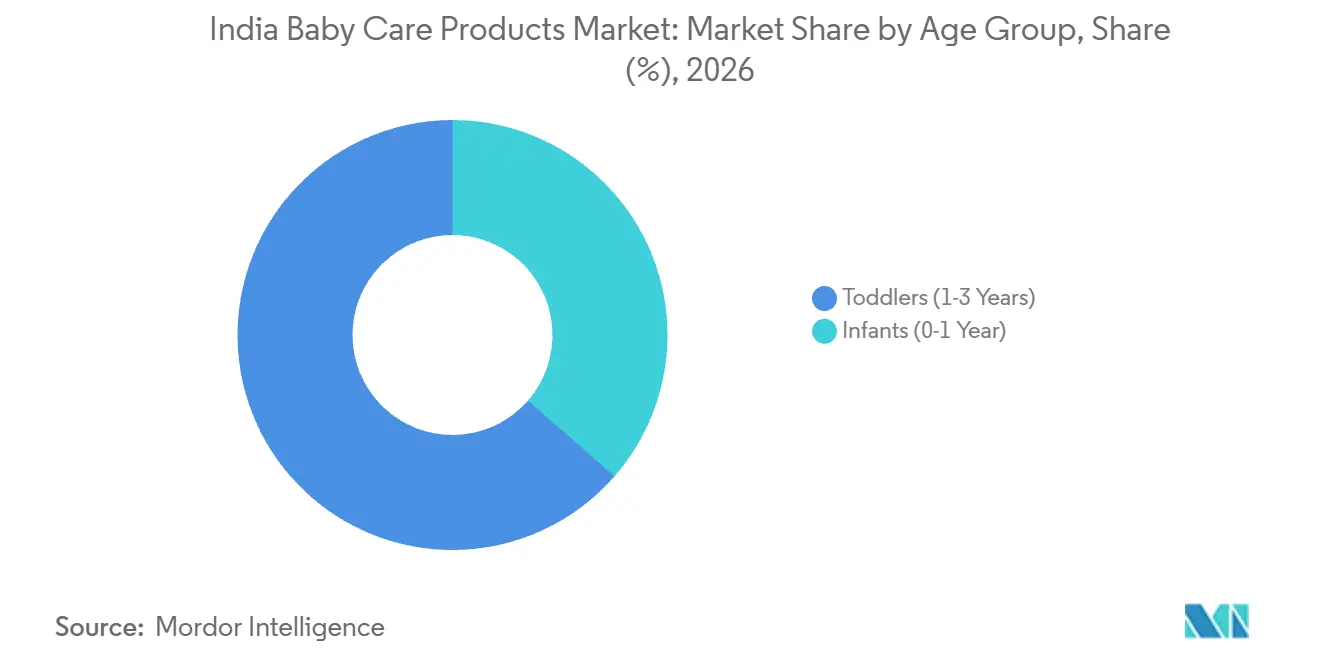
- 1歳から3歳の幼児が年齢層カテゴリをリードし、2026年の小売価格の63.6%を占め、0から1歳の乳児は2027年から2032年にかけて12.35%のCAGRで最も急速に成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年の小売価格の36.19%を占め、オンライン小売店は2027年から2032年にかけて12.25%のCAGRで最も急速に成長するセグメントと予測されています。
- 地域別では、ティア2およびティア3の都市が最も急速に成長するベビーケア市場です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乳幼児の健康と衛生に関する意識の高まり | +3.8% | ヒマーチャル・プラデーシュ州の新生児ケア施設 | 中期(2〜4年) |
| オーガニックおよび化学物質を含まない製品へのシフト | +3.3% | 全国 | 中期(2〜4年) |
| 製品の安全性と認証に関する意識の向上 | +2.9% | 全国 | 短期(2年以内) |
| ベビーケア品における技術的進歩 | +2.5% | 全国 | 長期(4年以上) |
| 製品提供におけるイノベーション | +1.8% | 全国 | 短期(2年以内) |
| 国際的なプレミアムブランドの入手可能性の向上 | +1.4% | デリーNCRの小売商圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
乳幼児の健康と衛生に対する意識の高まり
介護者への教育は、日常的なケアの決定の背景をより理解しやすくすることで、目的に沿った新生児ケア製品への需要を支援できます。国民健康使節団(National Health Mission)は、2022年12月から2025年3月の期間に評価されたヒマーチャル・プラデーシュ州の5施設の特別新生児ケアユニットにおける介護者の新生児ケア知識が37%向上したと報告しました。[1] 同州のケアコンパニオンプログラムは、同期間に10,846回のセッションを通じて186,878人の受益者および介護者を訓練しました。学習とプログラムのリーチは需要メカニズムの異なる部分に対処し、ケアの知識とそれを実践できる人口を結びつけています。商業的な関連性は、介護者が教えられた新生児ケアのタスクに合致する製品にあります。
オーガニックおよび化学物質不使用製品へのシフト
介護者が天然処方を穏やかさと関連付けるとき、成分の由来がベビーケアの選択に影響を与えることがあります。25人のインド人母親を対象とした定性的研究の参加者の1人は、天然成分が穏やかで安全であると信頼できるため、天然成分を好むと述べました。その母親たちは、インタビューの6ヶ月以内に天然ベビーケアブランドを使用したことがある、主な購買意思決定者としてスクリーニングされていました。この嗜好は、ケア製品の背後にある成分の選択を説明する理由をサプライヤーに与え、天然という主張がその背後にある成分を示すようになります。特定の成分の約束への信頼は、天然ケアの中で継続的な選択をサポートし、処方の信頼性に直接的な商業的役割を与えます。
製品の安全性と認証に関する意識の向上
製品固有の認証は、安全性をベビーケアの提案の検証可能な部分にし、介護者に成分の約束を超えたスクリーニングツールを提供します。インドの医療用テキスタイル(品質管理)命令2024は、使い捨てベビーおむつがIS 17509:2021を満たし、BISライセンスの下でBIS標準マークを表示することを要求しています。繊維省の命令は、インド標準局(BIS)および繊維委員会を認証・執行機関として指名しています。インドの消費者問題省は、BIS認証とISIマーキングを含む製品の品質と安全性をカバーする全国的なジャーゴ・グラーハク・ジャーゴキャンペーンを実施しています。これらのチェックをおむつに適用する介護者にとって、容易に確認可能なコンプライアンスは購入時にコンプライアント・ブランドを有利にすることがあります。
ベビーケア製品における技術的進歩
おむつ素材の再設計は、使い慣れたベビーケアの形式を維持しながら、資源利用に関する製品選択肢を生み出すことができます。2025年4月、スワラ・ベビー・プロダクツ・リミテッド(旧スワラ・ベビー・プロダクツ・プライベート・リミテッド)は、ベビー・ハグ・プロに使用されたおむつ技術をインドに導入しました。同社は、この設計により木材パルプの使用量が100%から約7%に削減されたと述べました。同社はこの技術をインド初のものとして提示し、素材の再設計に具体的な競合上の主張を与えました。おむつメーカーにとって、素材の選択は製品のケア機能と並んで購買の論拠となります。
制約要因の影響分析*
| 制約要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い価格感度と偽造品の増殖 | -1.9% | タミル・ナードゥ州ティルヴァッルール地区 | 短期(2年以内) |
| ベビー化粧品に対する複雑な複数機関による規制承認 | -1.3% | 全国 | 中期(2〜4年) |
| 化学物質残留に関連する潜在的な健康上の懸念 | -0.6% | 全国 | 長期(4年以上) |
| 半都市部/農村部での限られた認知度 | -0.5% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い価格感度と偽造品の増殖
販売適格性はベビーケア製品へのアクセスの前提条件を設定します。なぜなら、必要な認証マークのないおむつは保管または販売のために提供できないからです。BISは2025年3月19日に、タミル・ナードゥ州ティルヴァッルール地区のフリップカート・インドの倉庫で、必要なBIS標準マークのない各42個入りのベビーおむつパッケージ286個を押収しました。適用規は、有効なBISライセンスの下で標準マークなしの保管、販売または販売の申し出を禁止しています。おむつサプライヤーにとって、この制限は小売の申し出だけでなく、流通のために保管されている在庫にも及びます。したがって、サプライヤーは流通全体を通じてライセンスされたマーク付きのおむつ在庫を維持するコンプライアンスの負担を負います。
ベビー化粧品に対する複雑な複数機関による規制承認
新規成分を含むベビー化粧品は、処方の選択を商業的に重要なものにする段階的な参入障壁に直面します。新規化粧品には、世界中で未使用または国内外の文献で化粧品使用として認識されていない新規成分が含まれます。申請者は安全性と有効性のデータを添付して事前の中央許可を求める必要があり、許可は当局が安全性と有効性について満足するかどうかによります。国内製造の場合、その許可は州許可当局への後続の申請に伴う必要があります。[2] したがって、成分の選択は、開発者が製造認可を求める前にこの追加的な許可ステップを完了する必要があるかどうかを決定します。そのルートを早期に解決することが上市準備の一部となります。なぜなら、製品のケアの提案は、段階的な申請によって必要とされる作業を排除できないからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
授乳規模と定義されたスキンケアの用途ベビーフードおよび飲料は2026年のインドのベビーケア製品市場規模の27.55%を占めました。最大のセグメントは乳児および幼児の段階にわたる授乳に対応し、サプライヤーに介護者の授乳の決定を中心に組織された製品の提案を与えます。ベビーフードおよび飲料の範囲では、形式と意図された使用が申し出をより具体的にし、製品が定義された授乳タスクの一部として理解されるようにします。競争の商業単位は、サプライヤーがより広いベビーケアの範囲を販売する場合でも、年齢特有の授乳の提案となります。
ベビースキンケアはも急速に成長するセグメントであり、2027年から2032年にかけて12.29%のCAGRで拡大すると予測されています。インド小児科学会の新生児学部門の専門家パネルの推奨には、新生児集中治療後の赤ちゃんが在宅移行に適応した後の保湿剤の使用が含まれます。インドのアトピー性皮膚炎に関するスキンアレルギー研究学会とエクゼマ研究学会のガイドラインは、その状態の患者に対する定期的な保湿剤の使用を推奨しており、定期的な使用に対する強力で高い確実性の支持があります。これらの推奨は、商業的に馴染みのある製品形式を特定のケア設定に結びつけ、意図された使用を一般的な穏やかさの約束よりも具体的にします。スキンケアサプライヤーにとって、在宅移行ケアは保湿剤のガイダンスを求め、アトピー性皮膚炎ケアは定期的な保湿剤の使用をサポートする指示を求めます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
従来型の幅広さとナチュラルブランドの発展従来型/合成製品は2026年のインドのビーケア製品市場シェアの76.65%を占めました。2026年7月、スワラ・ベビー・プロダクツ・リミテッドは、インドで年間約26.6億個(2.66 ビリオン個)のベビーおむつを生産する能力に加え、大人用おむつまたは生理用パンツ、生理用ナプキン、パンティライナーの生産能力も報告しました。その規模の能力は、大量生産された使い捨てベビー製品の背後にある産業基盤を示しています。その供給基盤は、小売支出の最大部分における従来型使い捨て形式のポジションを支えています。
オーガニック/ナチュラル製品は最も急速に成長するセグメントであり、2027年から2032年にかけて13.55%のCAGRと予測されています。ITC リミテッドはマザースパーシュをパーソナルケア、健康と衛生、専門家ケアをカバーするプレミアムアーユルヴェーダおよびナチュラルベビーケアブランドと説明しています。ITCは2025年から2026年度にビジネスが成長を記録したと報告し、これをブランド認知度の向上と採用に起因するとしました。異なるケアニーズにわたって認識可能なナチュラルブランドアイデンティティを維持することで、プライヤーは製品ラインを広げながら、ラインを結びつける処方の約束を保持できます。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
年齢層別:
幼児ケアの幅広さと乳児授乳の決定1歳から3歳の幼児が最大のセグメントであり、2026年の小売価格の63.6%を占めました。2026年7月、インドの女性・子ども発展省はポシャン2.0が1歳から3歳の通常の子どもに補完栄養として400キロカロリーと15から20グラムのタンパク質を提供すると述べました。この年齢特有の規定は、商業的な幼児食品も対応する持続的な幼児授乳要件を示しており、サプライヤーに食品形式とケアの提案の定義に対する明確な基盤を与え、その意図された使用が介護者に明確です。幼児の年齢ウィンドウ全体にわたる継続性は、ラインに独自の競争的役割を与え、子どもの成長に合わせて授乳目的を幅広いケアの申し出に結びつけます。
0歳から1歳の乳児は最も急速に成長するセグメントであり、2027年から2032年にかけて12.35%のCAGRで拡大すると予測されています。2025年1月から3月にかけて、チェンナイのスリー・バラジ医科大学・病院で、0から6ヶ月の乳児を持つ383人の初産の母親を対象とした目的的調査が実施されました。そのサンプルでは、31.3%の母親が人工授乳を報告しました。年齢に限定された授乳ニーズは、専門の粉ミルクサプライヤーに乳児ケアバスケット内での正確な役割を与え、他のケアタスクとともに集中した申し出をサポートします。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
スーパーマーケットの規模とカテゴリー特有のオンラインリーチスーパーマーケットおよびハイパーマーケットは最大のセグメントであり、2026年の小売価格の36.19%を占めました。これらの商業的な提案は、授乳、衛生、パーソナルケア製品を一つのショッピング環境にまとめ、より幅広い乳児または幼児ケアバスケットを組み立てやすくすることができます。サプライヤーにとって、チャネルの価値は製品が隣接するカテゴリーや形式が対応するケアタスクの中にいかに明確に位置するかによります。例えば、授乳の専門家は、独自のトイレタリーやスキンケアの範囲を構築することなく、小売業者のアソートメントを通じて総合的なベビーケア購入に参加できます。
オンライン小売店は最も急速に成長するセグメントであり、2027年から2032年にかけて12.25%のCAGRと予測されています。CITTAは2026年10月に、会社全体の30:70の比率と比べて、現在のベビーケア販売のオンライン対オフラインの比率が80:20であると報告しました。マザースパーシュは2026年10月に、売上の約85%がオンラインで15%がオフラインであり、電子商取引、クイックコマース、薬局、小売チャネルを通じて製品が入手可能であると報告しました。CITTA内でのコントラストは、チャネル投資をカテゴリーレベルの決にし、ベビーケアサプライヤーはより幅広いオフラインプレゼンスを維持しながら、ケアラインを中心にデジタルルートを設計できます。
地理的分析
ティア2およびティア3都市のベビーケア製品市場
ティア2およびティア3の都市は、ベビーケア製品にとって最も急速に成長する地域を形成しています。2025年2月までに、ベビー&マム・リテールはブリンキットとゼプトで立ち上げ、インドールでの製品提供とベビーケア、スキンケア、衛生にわたる会社のラインが展開されました。この拡大ルートはクイックコマースプラットフォームを使用しており、店舗ベースの流通と並んで小規模都市の成長にデジタルアクセスを関連付けます。複数カテゴリーのサプライヤーにとって、ベビーケアは隣接するパーソナルケア製品とそのルートを共有でき、各ケアタスクに個別の小売形式を必要とせずにリーチを拡大できます。
農村部、部族地域、遠隔地のコミュニティは異なる情報経路を持ち、乳幼児スキンケアの選択の説明においてコミュニティの医療が関連するようになります。アンガンワーディセンターはこれらのコミュニティにおける主要な医療提供源であり、そのワーカーは新生児および乳児スキンケアのガイダンスの重要な、時には唯一の情報源です。その役割は、製品でご家庭に届けることとケアの推奨を介護者が理解できるようにすることの間に区別を生み出し、サプライヤーのメッセージの有用性に影響を与えることがあります。コミュニティのガイダンスは、農村向けスキンケアサプライヤーの製品使用情報を補完し、利用可能な製品を定義されたケアタスクに結びつけながら製品選択における役割を維持する介護者を支援できます。
国内の高温多湿の地域では、状態特有のスキンケアへのアプローチが製品ガイダンスをより有用にすることができます。2025年のインドのアトピー性皮膚炎コンセンサスでは、一部のパネルメンバーが、ヤシ油は国内の高温多湿の地域でニキビの誘発因子になる可能性があると警告しました。油分を含む提案は、成分のアイデンティティが変わらない場合でも、場所によって異なる使用ガイダンスを必要とする可能性があります。サプライヤーは、高温多湿な地域でアトピー性皮膚炎を管理する介護者にサービスを提供する際に、意図された患者と使用条件に固有のガイダンスを提供できます。ローカルな説明が製品の提案の一部となり、処方の選択を定義されたケアの状況に結びつけ、それが日常的な購入となる前に行います。
規制の枠組みと見通し
この比較は、ベビー化粧品のコンプライアント・サプライヤーの観点から、選択された管轄区域であるインドおよびマハラシュトラ州を対象としています。国家的な枠組みは、化粧品の輸入登録を中央許可当局に、国内製造の許可と検査を州当局に割り当てています。この分割は、製品のコンプライアンスと選択された供給ルートを別々の商業的決定にします。なぜなら、輸入業者と国内製造業者は異なるライセンスプロセスに関与するからです。
規制表
| 決定要因 | インド | マハラシュトラ州 |
|---|---|---|
| 主要当局 | インド医薬品管理総局(中央許可当局として機能) | マハラシュトラ州食品医薬品行政局 |
| 主要な法令または指示 | 化粧品規則2020、輸入登録および適用製品標準 | 国家的な枠組みの下での粧品製造のライセンスと検査 |
| 商業的な影響 | 輸入前の登録および適用される品質・安全基準の遵守 | 製造認可と州の執行リスク |
| 現在のポリシーの魅力 | 中程度 | 中程度 |
| ポリシーの魅力の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの中程度の評価は、継続的な登録および製品コンプライアンス義務とともに定義された参入ルートを反映しています。マハラシュトラ州の中程度の評価はライセンスに基づく執行を反映しており、その州のFDAが2026年6月18日に、ベビーローションや洗浄剤を含む押収された製品があったシグマ・ライフスタイル・プライベート・リミテッドの無許可のビワンディ工場を封鎖した例が示されています。2025年7月29日に発効した化粧品改正は、バッチおよび原材料の記録をバッチ有効期限後3年間または6ヶ月間のいずれか遅い方まで保持することを要求しました。両管轄区域での変化なしの方向性は、確立された参入および運営義務の継続性を反映しており、それらの記録保管規定はすでに施行されています。
バリューチェーンの段階
この比較は、カテゴリー特有の包装および製造活動を流通と消費者小売に追います。フータマキ・インドの2025年の包装ポートフォリオにはドライベビーフードが含まれ、クラリオンはインドでベビーシャンプー、バスフォーム、石鹸、オイル、クリーム、ローションを製造しています。スワラ・ベビー・プロダクツ・リミテッドは顧客および同社のカドルズブランド向けにベビーおむつを製造しており、2026年3月31日時点でブレインビーズ・ソリューションズの子会社でした。これらの能力は、専業化と統合を別々のサプライヤー価値の源泉にし、製品固有の生産作業をご家庭へのアクセスと結びつけます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンスへの対応 |
|---|---|---|---|---|
| アプリケーション特有の包装の供給 | フータマキ・インド・リミテッドなどのドライベビーフード包装サプライヤー | 包装の販売 | 包装を意図されたドライフード用途に合わせること | 特定の製品用途に向けた包装の認定 |
| ベビーケア製造 | クラリオン・コスメティクスなどのベビーパーソナルケア製業者、スワラ・ベビー・プロダクツ・リミテッドなどのベビーおむつ製造業者 | 製造製品の販売 | 処方およびおむつ生産要件の管理 | 製品形式別の生産プロセスの認定 |
| 流通取引 | ブレインビーズ・ソリューションズ・リミテッドなどのマルチチャネル取引業者 | 製品流通の販売 | デジタル、モダントレード、総合取引のラインの調整 | チャネルパートナー間で共通の製品およびラインの情報を使用 |
| 消費者小売 | ファーストクライ(ブレインビーズ・ソリューションズ)などのデジタルおよびモダンストア小売業者 | 消費者製品の販売 | フランチャイズおよび直営店全体での一貫した実行 | 共有された製品プレゼンテーションとスタッフトレーニング標準の適用 |
| 情報源: Mordor Intelligence | ||||
ブレインビーズ・ソリューションズは、2026年3月31日時点でインドに1,189店舗のモダンストアを報告し、フランチャイズ所有・フランチャイズ運営および会社所有・会社運営の形式をカバーしています。生産者兼小売業者グループはおむつ生産の管理と消費者アクセスを結びつけることができ、ドライフード包装とパーソナルケ処方は異なる技術的能力を含みます。したがって、統合はおむつの供給と小売アクセスを1つのグループ内に集中させることができる一方、カテゴリーの専業化は個別のアップストリームサプライヤーのための余地を保持します。
競争環境
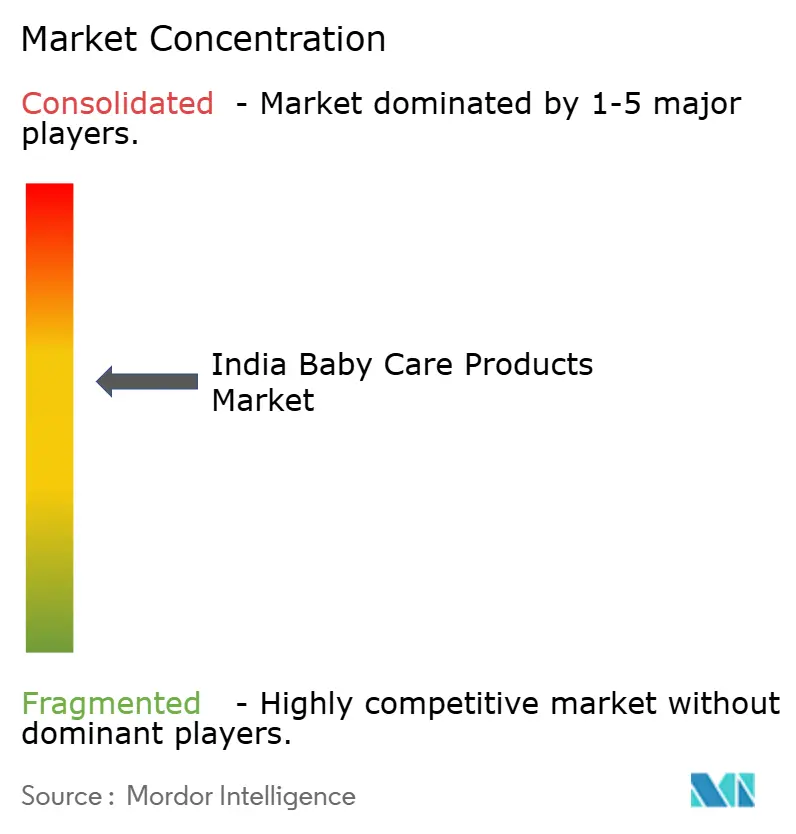
競争は多国籍グループを中心に中程度に集中しており、Nestlé SA、Kenvue Inc.、The Procter & Gamble Company、Unilever PLC、Danone SAが主要参加者に含まれます。ネスレ・インドは子ども栄養で競争し、ケンビュー・インドはジョンソンズ・ベビー製品を販売しています。P&Gインドのベビーケア事業にはパンパースおむつが含まれ、ダノン・インドは乳幼児栄養を供給しています。2025年9月22日付けで、ケンビュー・インドとP&Gインドはそれぞれジョンソンズ・ベビー製品とおむつの税減税の消費者還元を発表し、おむつの物品・サービス税率が12%から5%に低下しました。カテゴリー全体の税制優遇はブランド固有の優位性を提供しないため、これらの還元はジョンソンズ・ベビーとパンパースが製品固有のケア機能による差別化を必要としたままにしています。
2025年3月、ヒンドゥスタンユニリーバー・リミテッドはベビーケアを含むビジネスを持つアップライジング・サイエンスの90.5%の買収提案についてインド競争委員会の承認を得ました。ユニリーバーPLCを親会社として2025年から2026年度の取締役報告書で特定したヒンドゥスタン・ユニリーバー・リミテッドは、2025年4月21日に買収を完了しました。その子会社は2025年から2026年度に報告されたように、ミニマリストのアクティブ成分主導のスキンケアおよびヘアケア製品を製造、流通、販売しています。ベビーケアの挑戦者にとって、この取引は独立した生産者が多国籍ポートフォリオに取り込まれる方法を示しており、乳幼児特有のケアによる差別化を独立した所有権よりも持続的なものにしています。
2025年、ダノン・インドは乳幼児向けにアイアンバイオティクスを導入し、これは優れた鉄吸収を提供するよう設計されたと述べました。ダノンはアイアンバイオティクスで強化されたデックソラック・レンジを、医療専門家、親、政府チャネルと関わるイニシアティブに結びつけました。このアプローチは、その意図された機能が方と並んで考慮される乳児栄養についての議論への製品のルートを与えます。インドの乳幼児栄養規制は、対象となる乳幼児食品が母乳代用品法の広告、マーケティング、プロモーション規定とともに、組成、表示、汚染物質の規則を満たすことを要求しています。これらの要件の中で、防衛可能な栄養の提案と許可された専門家との関与は、確立されたベビーケア製品の税主導の再価格設定を超えて対象となる授乳ラインを差別化できます。
インドのベビーケア製品産業リーダー
-
Nestlé SA
-
Kenvue Inc.
-
The Procter & Gamble Company
-
Unilever PLC
-
Danone SA
- 注:主要企業の掲載順は順位を示すものではありません。
インドのベビーケア製品市場 このレポートでカバーされる企業
- Kenvue Inc.
- The Procter & Gamble Company
- Nestlé SA
- Unilever PLC
- Kimberly-Clark Corp.
- Danone SA
- Unicharm Corporation
- Himalaya Wellness Company
- Honasa Consumer Limited (Mamaearth)
- Dabur India Ltd
- Patanjali Ayurved Ltd
- Reckitt Benckiser Group plc
- ITC Limited (Mother Sparsh Baby Care Pvt Ltd)
- Emami Ltd
- Navashya Consumer Products Private Limited (SuperBottoms)
- Mee Mee (Me N Moms)
- Artsana SpA (Chicco)
- Sebapharma GmbH & Co. KG
- FirstCry (Brainbees Solutions)
- R for Rabbit Baby Products Pvt Ltd
市場参加者にとっての主要機会
この機会は、乳幼児栄養処方の準備、ベビーケアの補充、推薦に支えられた製品販売を比較します。2026年10月16日、インド食品安全基準局(FSSAI)は、生後6ヶ月までの乳児向け製品にショ糖とフルクトースを添加しないことを提案する草案を公表しました。[3] ガゼッ版が入手可能になった日から60日以内にステークホルダーのコメントが募集されました。提案された年齢制限は、生後間もない乳児にサービスを提供するサプライヤーに対して定義された処方の決定を生み出す一方、コンサルテーションの結果はオープンのままです。
市場機会表
| 機会 | なぜ今なのか | 購入者/リードセグメント | 推奨されるプレイ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 乳幼児栄養処方の準備 | 生後6ヶ月までの製品に対する添加ショ糖およびフルクトースに関する草案規制 | 生後6ヶ月までの乳児向け栄養製品を購入する介護者 | 提案に沿った年齢特有の処方を準備する | 最終的な政策の結果と処方の検証 | ネスレNANなどの乳幼児用ミルクサプライヤー |
| より短い配送ルートによるベビーケアの補充 | ファーストクライQwikの幅広いアソートメントの展開と2026年8月の拡大計画 | ベビースキンケアおよびトイレタリーを購入する都市部の介護者 | サポートされた配送の商圏に集中したケアのアソートメントを設置する | カバレッジは商圏特有のままである | 参加ベビーケアブランドおよびファーストクライ(ブレインビーズ・ソリューションズ) |
| 推薦に支えられたベビーパーソナルケアライン | CITTAはベビーケアの収益を親の口コミと、一部の地域では医師の処方に起因するとしている | ベビーパーソナルケア製品を選ぶ介護者 | 親と地域の医療従事者に明確な製品使用情報を提供する | 地域の推薦ネットワークへの依存 | CITTAなどのベビーケアブランド |
| 情報源: Mordor Intelligence | |||||
ファーストクライQwikは2026年3月から6月にかけてより幅広いベビー&キッズのアソートメント全体で125,000件の配送を報告し、2026年6月30日に終わる四半期までにインドの12都市に拡大していました。流通能力は集中したベビーケアラインをカバーされた商圏に運ぶことができますが、より限定的な製品の決定は提案されている乳幼児栄養組成の制限に関するものです。その草案規制が拘束力を持つようになった場合、早期の処方準備は後の再設計作業を減らすことができます。
最近の産業開発事情 インドのベビーケア製品市場
- 2026年10月:FSSAIは10月16日に、生後6ヶ月までの乳児向け製品にショ糖とフルクトースを添加しないことを提案する草案を公表しまし。
- 2026年9月:エマミ・リミテッドは9月8日にボロプラス・フロムマーを発表し、ベビーケアラインはインド全土の主要な電子商取引プラットフォームで複数のパックサイズとフォーマットで入手可能になると述べました。
- 2026年8月:チッコはラジョーリ・ガーデン(ニューデリー)に店舗をオープンし、デリーNCRのネットワークを6店舗(デリー内3店舗を含む)にしました。
インドのベビーケア製品市場 レポートの範囲と調査方法論
市場の定義と範囲
インドのベビーケア製品市場は、乳幼児のケアと授乳のために購入された製品に対するインドでの年間小売支出を測定します。ベビースキンケア、ヘアケア、トイレタリー、食品および飲料の消費者販売を、製品の性質、子どもの年齢層、流通チャネルで分類して計上します。
スコープの除外:乳母車、チャイルドシート、家具を含むベビー耐久財、非製品サービス、ベビー衣類およびおもちゃは除外されます。
セグメンテーションの概要
- 製品タイプ別
- ベビースキンケア
- ベビーヘアケア
- ベビートイレタリー
- バス・フレグランス
- おむつ・ウェットティッシュ
- ベビーフード・飲料
- 性質別
- オーガニック/ナチュラル
- 従来型/合成
- 年齢層別
- 乳児(0〜1歳)
- 幼児(1〜3歳)
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 薬局/ドラッグストア
- オンライン小売店
- その他の流通チャネル
データソース、市場規模測定、および検証
デスクリサーチ
インド特有の需要と製品のコンテキストは、報道情報局が公表した国家家族健康調査の結、ナチュラルベビーケアに対するインド人母親の期待を調査した査読済みのフロンティアーズ研究、インド食品安全基準局の乳幼児栄養規制、インド標準局の使い捨てベビーおむつのリストなど、公共および公式の情報源を通じて検証できます。これらの情報源は、子どもの年齢のコンテキスト、消費者の優先事項、製品要件、および含まれる製品カテゴリーを形成する規制条件の評価に役立ちます。
会社の年次報告書、取引所への提出書類、投資家向けプレゼンテーション、公式製品情報、業界発表、信頼できるインドのビジネスプレスは、ブランドポートフォリオ、立ち上げ、価格と製品ミックス、流通活動のクロスチェックに役立ちます。これらの情報源は網羅的ではなく、さらなる情報源が収集、検証、明確化に情報を提供します。
一次インタビューと調査
ベビーケアブランドとカテゴリーリーダー、小売業者、製品・規制の専門家、育児の専門家とのインドを拠点とするインタビューは、カテゴリーの境界、購入者のニーズ、価格、チャネルのリーチ、製品ミックスに関する二次的な拠をテストできます。アナリストはフォローアップの質問を使用して矛盾または欠落した入力を明確にし、その結果得られた説明を見積もりで使用する前に公開提出書類、製品情報、市場指標と比較できます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営責任者クラス:15% | |
| 中位層:45% | 部門/ユニットリーダー:40% | |
| 中小プレーヤー:25% | マネージャー:45% |
市場規模測定と予測
トップダウン推定は、インドの含まれる製品ファミリーの総消費者小売支出から始まり、カテゴリー販売証拠、ブランドポートフォリオ、小売プレゼンス、および開示されたチャネル活動を使用して、その価値を製品タイプ、性質、子どもの年齢、流通チャネルにわたって割り当てます。出生コホートと各年齢帯の子どもの数は対象顧客ベースを通知します。世帯収入と消費証拠は購買力を通知します。小売価格と製品ミックスの変化は購買を価値に変換し、乳幼児栄養規則と製品の立ち上げは食品とパーソナルケア販売の構成を通知します。組織化さたオンライン小売のリーチはチャネルシェアを通知します。シナリオ分析は、子どものコホート、支出、価格とミックス、製品の入手可能性、チャネル拡大に関する代替的な仮定とともに、これらの動因を予測期間に運びます。報告された測定値は小売価値であり、個別のボリュームシリーズを意味するものではありません。
選択的なボトムアップチェックは、観察された小売価格にサンプリングされた製品量を掛けるか、開示されたブランドおよびチャネルの販売を使用して、カテゴリー推定が妥当かどうかをテストできます。セグメントシェアは、定義された製品ファミリー、製品の性質、子どもの年齢グループ、チャネルの相対的な販売と入手可能性の証拠によって支えられ、カテゴリー合計はインド市場合計に調整されます。サンプリングされた価格またはボリュームの証拠が欠落している場合、アナリストは隣接する年、比較可能な製品、開示されたサプライヤーまたは小売業者の情報から三角測量し、代理の根拠を記録できます。カテゴリーの証拠が異なる方向を向いている場合、インドを拠点する一次専門家は、既知の製品、価格、チャネルの条件に対して変数の仮定を確認できます。
データ検証と更新サイクル
アナリストは市場推定を消費者・子ども人口データ、製品・規制の動向、会社の開示、小売チャネルの証拠からの独立したシグナルと比較し、情報源または期間の間の大きな差異を調査します。第2回のレビューは境界の一貫性、単位、セグメントの合計、情報源の日付、予測のロジックを確認します。定義が矛盾している場合、重要なインプットがサポートされていない場合、または新しい製品またはチャネルの変更が推定を変える可能性がある場合、アナリストは異常を解決するか、関連する情報源の回答者に再連絡します。データは毎年更新され、重要なイベントが発生した場合はサイクル間でレビューされ、新鮮な配信前パスで再確認されます。
Mordor Intelligenceのインドのベビーケア製品市場規模と他の公表推定値との比較
公表された推定値は、計上する取引と製品および需要モデルに使用するインプットが異なる場合があります。インドのベビーケア製品市場、乳幼児のケアと授乳のために購入された製品に対するインドでの年間小売支出を測定します。
主なギャップの要因には、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。カテゴリーの証拠が異なる方向を向いている場合、インドを拠点とする一次専門家は、既知の製品、価格、チャネルの条件に対して変数の仮定を確認できます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.23 ビリオン 米ドル(2027年) | |
| グローバル市場調査会社A | 4.82 ビリオン 米ドル(2025年) | 2025年の基準では、この推定値は2年後の本レポートの2027年の値6.23 ビリオン 米ドルを22.6%下回っています。記載されている将来の成長は遅く、これは後の年次推定値が低くなることを示しており、記載されているボトルとおむつかぶれ用軟膏は本レポートのコア製品ファミリーを超えた製品の説明を広げています。 |
| グローバル市場調査会社B | 4.85 ビリオン 米ドル(2025年) | 2025年の基準では、この推定値は2年後の本レポートの2027年の値6.23 ビリオン 米ドルを22.2%下回っています。記載されている将来の成長は遅く、これは後の年次推定値が低くなることを示しています。 |
Mordor Intelligenceのアナリストは市場推定を消費者・子ども人口データ、製品・規制の動向、会社の開示、小売チャネルの証拠からの独立したシグナルと比較し、情報源または期間の間の大きな差異を調査します。
レポートで回答される主要な質問
インドのベビーケア製品市場規模は2027年にどのくらいで、のくらいの速さで成長しますか?
規模は2027年に6.23 ビリオン 米ドルであり、2027年から2032年にかけて11.42%のCAGRで2032年までに10.7 ビリオン 米ドルに達すると予測されています。
インドでベビーケア製品の需要を支えるものは何ですか?
介護者への教育が需要を支えることができます。国民健康使節団は、2022年12月から2025年3月にかけてヒマーチャル・プラデーシュ州の5施設の特別新生児ケアユニットの介護者の知識が37%向上したと報告しました。
どの製品カテゴリーがベビーケア支出をリードしていますか?
ベビーフードおよび飲料が2026年に27.55%の最大シェアを占めました。ベビースキンケアは2027年から2032年にかけて12.29%のCAGRで最も急速に成長すると予測されています。
ベビーケア業界の主要参加者はどの企業ですか?
主要参加者にはNestlé SA、Kenvue Inc.、The Procter & Gamble Company、Unilever PLC、Danone SAが含まれます。
ベビーケアの販売を制約する可能性があるものは何ですか?
新規成分を含む新規化粧品について、インドは製造ライセンスの前に事前の中央許可を要求しています。こは、業界が2027年から2032年にかけて11.42%のCAGRで成長すると予測される中、準備作業を追加する可能性があります。
インド国内でベビーケアの成長はどこが最も強いですか?
インドでは、ティア2およびティア3の都市が最も急速に成長する地域です。農村部、部族地域、遠隔地のコミュニティはアンガンワーディ・ワーカーを通じた独自のケア情報ルートを持っています。