
乳幼児口腔ケア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
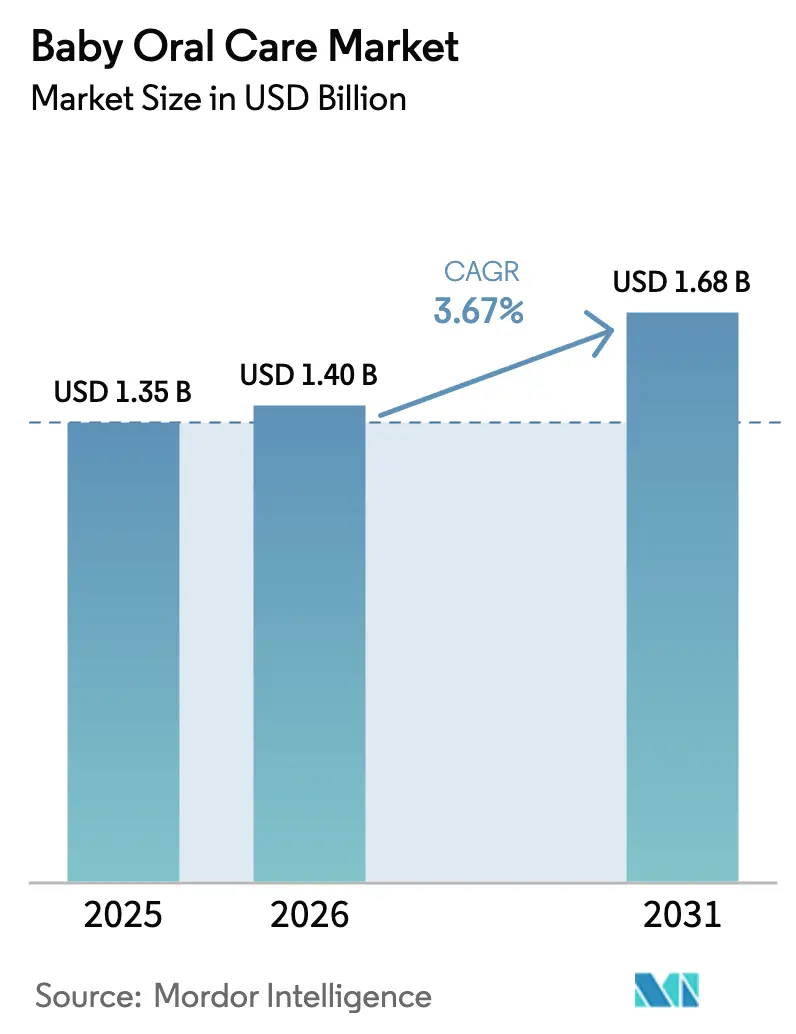
| 市場規模 (2026) | 1.4 十億米ドル |
| 市場規模 (2031) | 1.68 十億米ドル |
| 成長率 (2026 - 2031) | 3.67 % |
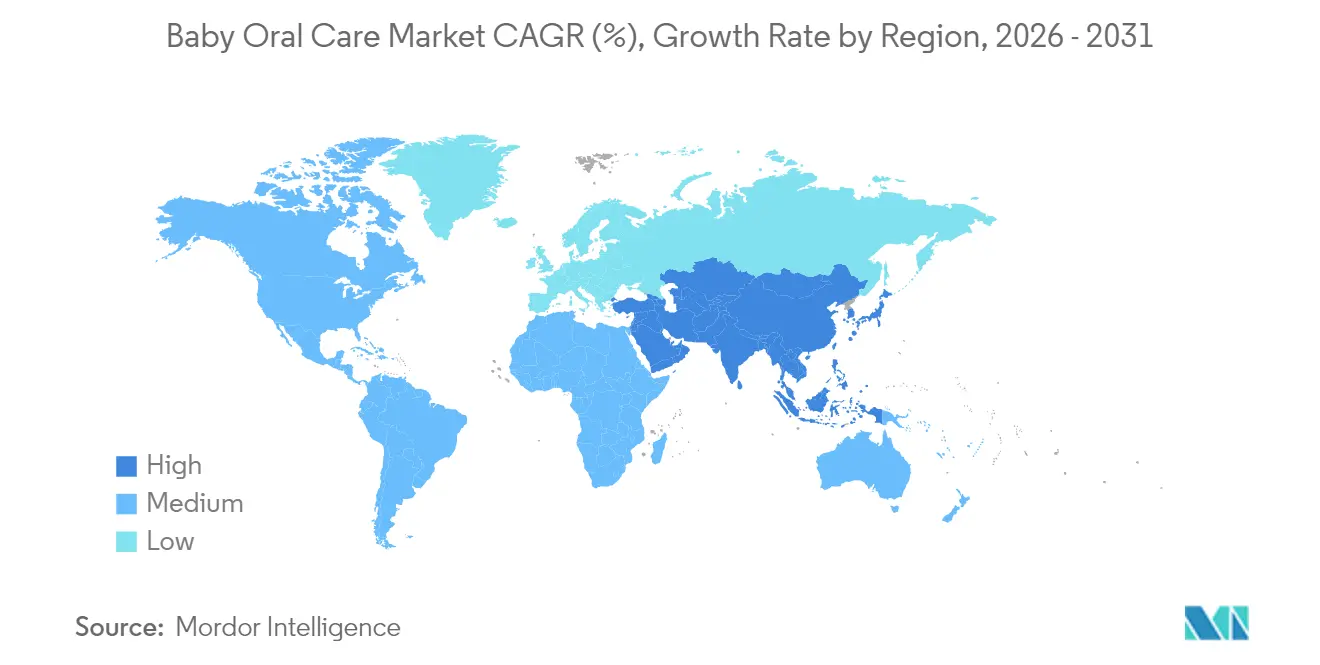
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
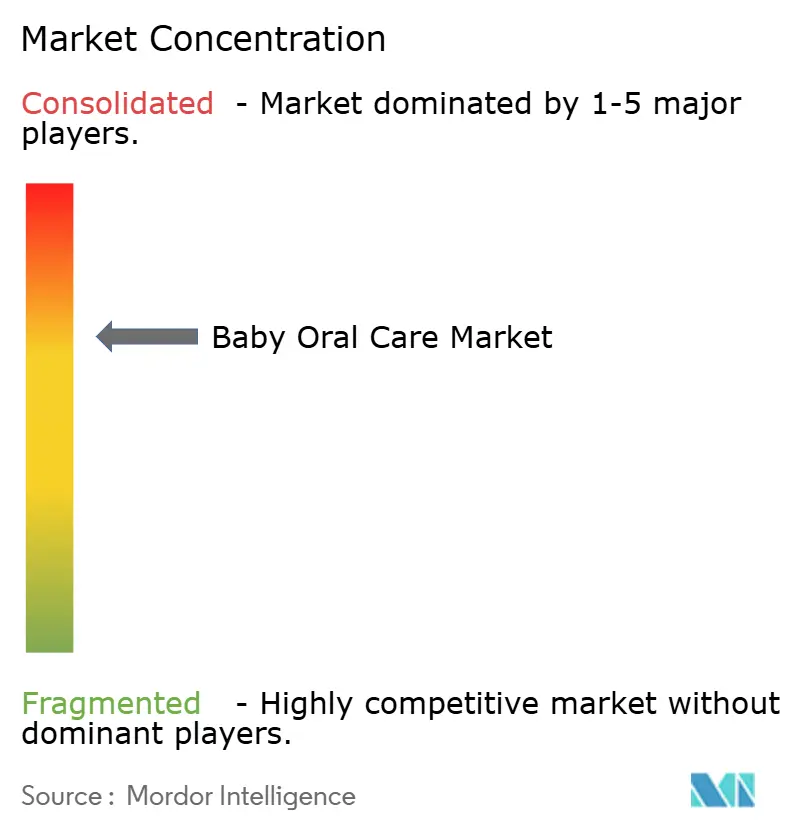
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳幼児口腔ケア市場分析
乳幼児口腔ケア市場は、2025年の13億5,000万USDから2026年には14億USDへと成長し、2026年〜2031年にかけてCAGR3.67%で2031年までに16億8,000万USDに達すると予測されています。疾病管理予防センター(Centers for Disease Control and Prevention)が2024年に報告した、2〜5歳の米国の子どもの11%が乳歯に未治療の虫歯を抱えているというデータが示すとおり、保護者は乳幼児期う蝕(早期小児う蝕)の予防に向けて早期から行動するようになっています [1]。政府が資金提供するフッ化物ワニスプログラム、ソーシャルメディアにおける小児歯科医の指導の広範な普及、そしてEコマースチャネルの拡大が、乳幼児向けの専用歯ブラシ、歯磨き粉、ウェットワイプへの需要を後押ししています。素材の革新もまた成長の触媒となっています。現在最大のシェアを持つのはBPAフリープラスチックですが、ミレニアル世代およびZ世代の保護者が持続可能な製品を好む傾向を背景に、生分解性バイオプラスチックは二桁成長の軌道に乗っています。地域別では、アジア太平洋地域がこのカテゴリーの中心を占める一方、中東地域は高い出生率、プレミアム小売の拡大、可処分所得の上昇を背景に、最も急速な売上増加を記録しています。
主要レポートのポイント
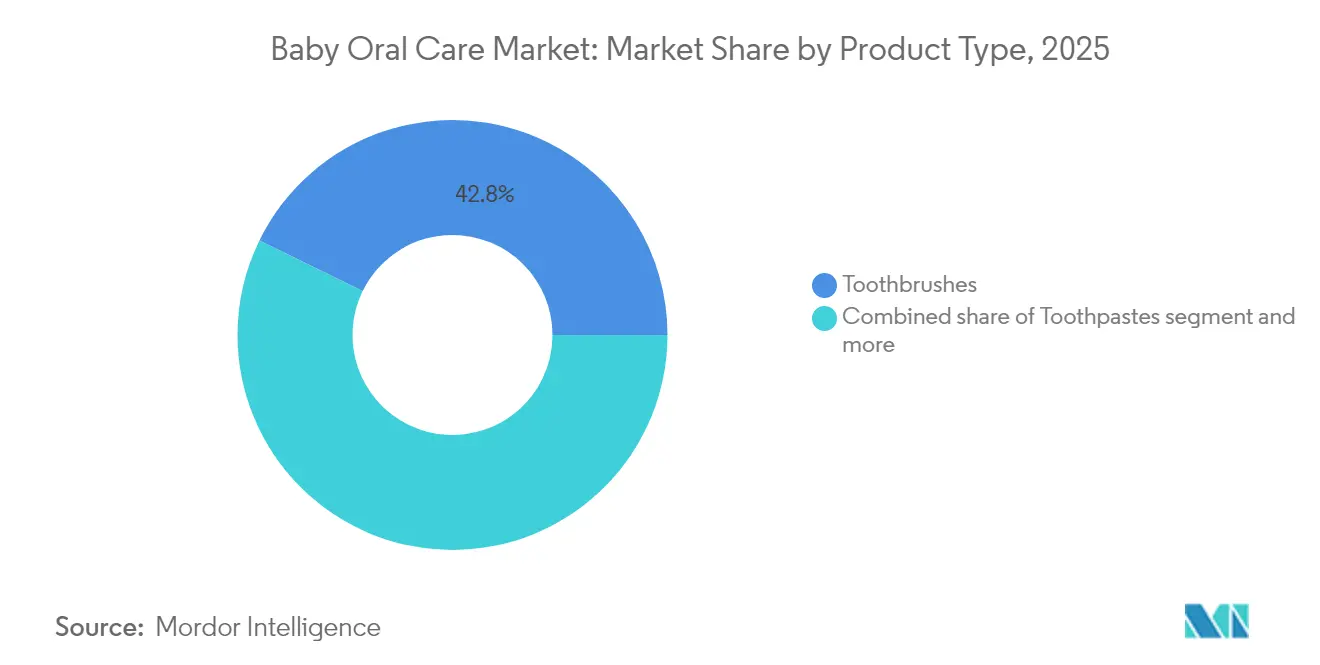
- 製品タイプ別では、歯ブラシが2025年の乳幼児口腔ケア市場シェアの42.75%を占めてトップとなり、シリコーン製フィンガーブラシは2031年にかけてCAGR10.67%で成長する見込みです。
- 年齢層別では、1〜2歳が2025年に34.35%のシェアで最大となり、0〜6ヶ月のコホートは2026年〜2031年にかけてCAGR9.56%で拡大する見通しです。
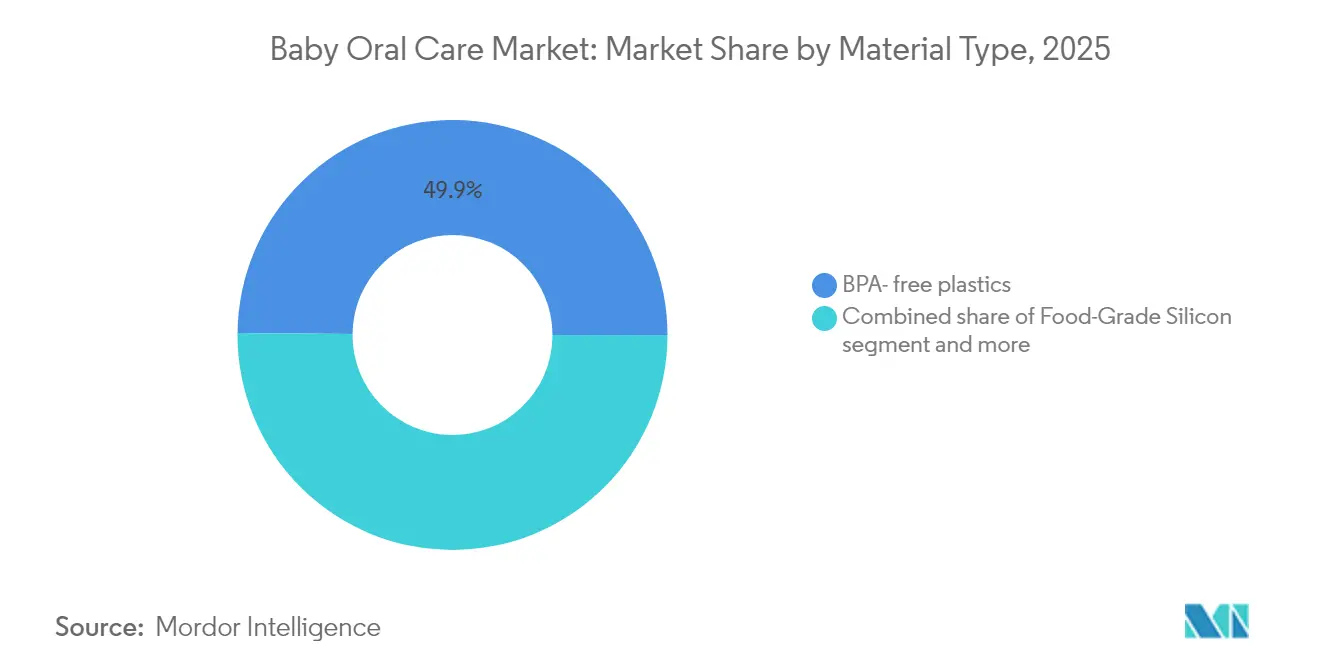
- 素材別では、BPAフリープラスチックが2025年に49.85%のシェアを保持していますが、生分解性バイオプラスチックは2031年にかけてCAGR12.25%で進展すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に38.10%のシェアを占め、オンライン小売はCAGR13.11%で上昇する見込みです。
- 地域別では、アジア太平洋地域が2025年のシェアの40.05%を占め、中東・アフリカ地域は2026年〜2031年の間にCAGR9.37%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 乳幼児期う蝕の増加が予防的口腔ケア製品の購入を促進 | +1.0% | 中東およびアジア太平洋地域でより高い影響を持つグローバル | 中期(2〜4年) |
| 途上国における出生率の上昇 | +0.8% | アジア太平洋地域、中東・アフリカ、南米 | 長期(4年以上) |
| 保護者による歯肉マッサージ用シリコーン製フィンガーブラシへの優先 | +0.7% | 北米、欧州、およびアジア太平洋地域の都市部 | 短期(2年以内) |
| 革新的かつ天然由来製品の発売 | +0.6% | 北米および欧州でより高い採用率を持つグローバル | 中期(2〜4年) |
| 政府のフッ化物ワニスプログラムによる乳幼児用歯磨き粉の普及促進 | +0.5% | 北米および欧州 | 中期(2〜4年) |
| ソーシャルメディアインフルエンサーマーケティングに統合された小児歯科医の推奨 | +0.4% | ソーシャルメディア普及率の高い地域でより高い影響を持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
乳幼児期う蝕の増加が予防的口腔ケア製品の購入を促進
乳幼児期う蝕の有病率は世界中で上昇しています。この憂慮すべき状況は、保護者が子どもの発達のより早い段階で予防的口腔ケア製品に投資するよう促しており、米国小児歯科学会(American Academy of Pediatric Dentistry)の2024年ポリシー更新では、生後12ヶ月までに歯科ホームを確立することが強調されています [2]。虫歯治療の経済的負担は、幼い子どもの場合に全身麻酔下での高額な処置を必要とすることが多く、特に小児歯科治療へのアクセスが限られた地域において、予防製品の強力な価値提案を生み出しています。メーカーはこれに対応し、適切なフッ化物濃度を持つ年齢別製剤を開発し、正しい使用方法を案内する教育的要素を包装に組み込むことで、購買決定を任意から必須へと転換させています。米国国立歯科・頭蓋顔面研究所(National Institute of Dental and Craniofacial Research)の2024年研究では、虫歯が米国の子どもの約46%に影響を与えていることが強調されており、予防的介入の緊急性が示されています。
保護者による歯肉マッサージ用シリコーン製フィンガーブラシへの優先
シリコーン製フィンガーブラシは、特に0〜6ヶ月の年齢層の乳幼児において急速に普及しており、口腔清潔と歯生えの痛みの緩和という二重の目的を果たしています。このカテゴリーにおける素材の革新は加速しており、SmilyMiaのようなメーカーが食品グレードシリコーンを使用した、BPAフリー、フタル酸フリー、ラテックスフリーのバリアントを開発し、化学物質への暴露に関する保護者の懸念に対応しています。小児歯科医は早期口腔衛生ルーティンへのこれらの製品の使用をますます推奨するようになっており、ソフトシリコーン製フィンガーブラシを開発した小児歯科医のアシュリー・ラーマン(Ashley Lerman)博士は、乳幼児期から良い習慣を確立することで将来の歯科的問題を予防するこれらの製品の役割を強調しています。これらのブラシの人間工学的なデザインはまた、清掃プロセス中により高いコントロールと快適さを提供するため、介護者のコンプライアンスを高め、テクスチャー加工された表面は効果的なプラーク除去および歯肉刺激を提供します。
政府のフッ化物ワニスプログラムによる乳幼児用歯磨き粉の普及促進
政府が後援するフッ化物ワニスプログラムは、虫歯予防および早期歯科ケアにおけるフッ化物の役割への認識を高めています。米国歯科医師会(American Dental Association)の健康政策研究所(Health Policy Institute)によると、2024年時点で0〜18歳の子どもの53%が民間の歯科給付を受けており、38%がメディケイド(Medicaid)またはCHIPによる補償を受けています。これにより家庭でのフッ化物製品への需要が高まっています。ただし、2025年5月にFDAが子ども向けの経口フッ化物サプリメントの撤回を計画していることで、代替品への嗜好が変わる可能性があります。メーカーは2024年のフッ化物投与量研究で安全な選択肢として特定されたハイドロキシアパタイトベースの歯磨き粉などの革新で対応しています。2024年10月に更新されたマサチューセッツ州妊娠・乳幼児期口腔健康実践ガイドライン(Massachusetts Oral Health Practice Guidelines for Pregnancy and Early Childhood)は、医療提供者と保護者の間の効果的な口腔衛生ルーティンの確立における連携ケアの重要性をさらに強調しています。
途上国における出生率の上昇
途上国では、人口の持続的な増加が乳幼児口腔ケア製品の市場を拡大しており、サハラ以南のアフリカ、アジア太平洋地域、ラテンアメリカなどの地域では出生率が高い水準にあります。インドやナイジェリアのような、中間所得層が拡大し出生率が高い国々は、重要な機会を提供しています。世界保健機関(World Health Organization)の取り組みは、乳幼児口腔ケアへの認識を高め、市場の成長と教育を牽引しています。現代的な小売インフラの整備が製品へのアクセスとブランド認知度を向上させており、政府の保健プログラムが母子保健を支援しています。しかし、これらの促進要因の十分な影響は、経済成長と医療優先事項の転換に依存しているため、実現には時間を要します。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| フッ化物毒性に関する保護者の誤解による歯磨き粉普及の妨げ | -0.6% | 反フッ化物運動が活発な地域でより高い影響を持つグローバル | 中期(2〜4年) |
| ハイパーマーケットにおけるプライベートブランドからの激しい価格競争 | -0.4% | 欧州および北米 | 短期(2年以内) |
| 甘味料および香料に関する規制審査による認可の遅れ | -0.3% | 北米および欧州 | 中期(2〜4年) |
| 標準化されたガイドラインの欠如 | -0.3% | 新興市場でより高い影響を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フッ化物毒性に関する保護者の誤解による歯磨き粉普及の妨げ
フッ化物の安全性に関する保護者の誤解が、乳幼児向けフッ化物含有歯磨き粉の普及を妨げています。2025年のColgate-Palmoliveに対する訴訟などの継続中の法的課題がこの問題を浮き彫りにしています。同訴訟は、Colgate-Palmoliveが子ども用歯磨き粉におけるフッ化物の安全性について消費者を誤解させていると主張しています。混乱をさらに深めているのは、FDAが2025年5月に子ども向けの経口フッ化物製品の撤回を決定したことです。これに対応して、メーカーはフッ化物フリーの代替品を作成し、より明確な投与指示を提供しています。しかし、特に反フッ化物感情が強い地域では、消費者への教育は依然として困難な課題です。業界がオープンなコミュニケーションと製品の革新を通じて消費者の信頼回復に努め、規制当局が子どもにとって安全なフッ化物ガイドラインの明確化を目指す中、これらの課題は中期的な影響を及ぼすと見られています。
ハイパーマーケットにおけるプライベートブランドからの激しい価格競争
ハイパーマーケットのプライベートブランドは、規模の経済と直接的な消費者関係を活用することで、乳幼児口腔ケア市場における価格圧力を高めています。このトレンドは欧州および北米で顕著であり、小売業者は口腔ケア製品を含むプライベートブランドのポートフォリオを拡大しています。特に中間市場セグメントのブランドメーカーはマージンの圧縮に直面しており、革新に投資するか市場シェアを失うリスクを負うかの選択を迫られています。価格感応度は、差別化が難しい基本的な歯ブラシや歯磨き粉において最も高くなっています。プレミアムブランドは、高価格を正当化するために臨床的な検証、年齢別機能、および持続可能な素材を強調していますが、成功の度合いは地域によって異なります。ブランドメーカーは戦略を適応させ、プライベートブランドの成長に対抗してマージンを維持するために直接消費者向けチャネルの開拓を進めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
シリコーン製フィンガーブラシが乳幼児口腔ケアを再定義歯ブラシセグメントは2025年に42.75%の支配的な市場シェアを占め、乳幼児口腔ケアルーティンの基本的なツールとしての地位を反映しています。このカテゴリーの中で、シリコーン製フィンガーブラシは最も急速に成長するサブセグメントとして台頭しており、2026年〜2031年にかけてCAGR10.67%が見込まれています。これは、乳幼児に対して口腔清潔と歯生えの痛みの緩和の両方を提供するその汎用性によるものです。電動トレーニングブラシは2〜3歳の年齢層において支持を集めており、音楽タイマーやキャラクターデザインなどの機能が幼児のコンプライアンスを高めています。
歯磨き粉セグメントでは、フッ化物摂取に関する保護者の懸念に対応する形で、特に0〜6ヶ月の年齢層向けにフッ化物フリー製剤へのシフトが見られます。オーラルワイプおよびガムマッサージャーは小規模ながらも成長中のセグメントを構成しており、外出時の使用や従来のブラッシングルーティンの補完製品として特に人気があります。製品全体の状況は、特定の発達段階と口腔健康ニーズに合わせたより専門化されたソリューションへと進化しており、複数の懸念を同時に解決する多機能デザインへの関心が高まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
年齢層別:
早期介入が0〜6ヶ月の成長を牽引1〜2歳の年齢層は2025年に34.35%で最大の市場シェアを保持しており、ほとんどの乳歯が萌出し、体系的な口腔衛生ルーティンが確立される重要な時期を代表しています。しかし、0〜6ヶ月のセグメントは2026年〜2031年にかけてCAGR9.56%で最も急速な成長を経験しており、口腔健康における早期介入へのパラダイムシフトを反映しています。このトレンドは米国小児歯科学会(American Academy of Pediatric Dentistry)の2024年ポリシー更新によって支持されており、生後12ヶ月までに歯科ホームを確立し、最初の歯が萌出した時点から口腔衛生の実践を開始することが強調されています。この最も年齢の低いセグメント向けの製品は、穏やかな清潔と歯肉ケアに焦点を当てており、シリコーン製フィンガーブラシとオーラルワイプがカテゴリーを主導しています。
6〜12ヶ月のセグメントは、乳歯の萌出に伴って歯肉ケアから歯ブラシへの移行期を意味し、柔らかい毛と人間工学的なハンドルを特徴とする製品が主流です。2〜3歳の年齢層では、遊び心あるデザイン、タイマー、インタラクティブな機能に支えられた自立したブラッシング習慣の確立が焦点となっています。2024年10月に更新されたマサチューセッツ州口腔健康実践ガイドライン(Massachusetts Oral Health Practice Guidelines)は、年齢に適した口腔ケア製品の必要性を強調しています。年齢ベースのセグメンテーションは、最初の3年間における口腔健康ニーズの急速な変化を反映しており、各段階に専用の製品が求められています。
素材タイプ別:
生分解性バイオプラスチックが持続可能性シフトをリードBPAフリープラスチックは2025年に49.85%のシェアで乳幼児口腔ケア市場を支配しており、乳幼児の口に入る製品における化学物質暴露への消費者懸念に対する業界の対応を反映しています。しかし、生分解性バイオプラスチックは2026年〜2031年にかけてCAGR12.25%という最も急速に成長する素材カテゴリーとして台頭しており、ミレニアル世代およびZ世代の保護者の環境意識の高まりによって牽引されています。このシフトは素材科学の革新によって支えられており、Biobrusのような企業が木材チップとひまし油ベースのナイロン毛を使用した、94%生分解可能な子ども用歯ブラシを開発しています。
食品グレードシリコーンは、その柔軟性、耐久性、低アレルギー性から高く評価されており、特に0〜6ヶ月の年齢層向け製品において重要な役割を果たしています。素材の安全性に対する保護者の懸念を和らげるため、メーカーはマーケティングでFDA認可やBPAフリーなどの認証を前面に押し出しています。セクターは素材革新の急増を目撃しており、環境に優しいだけでなく高いパフォーマンスを約束する新たな生分解性素材の探求に注力しています。さらに、安全で持続可能な乳幼児製品への需要の高まりが、メーカーを先端の研究開発への投資へと駆り立てています。このトレンドは、環境に配慮した非毒性素材に対する消費者の嗜好の高まりと一致しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンライン小売が従来の販売モデルを破壊スーパーマーケットおよびハイパーマーケットは2025年に38.10%で最大の市場シェアを維持しており、保護者にとってのワンストップショッピングの利便性と、幅広い乳幼児口腔ケア製品を展示できる能力によって恩恵を受けています。しかし、オンライン小売は2026年〜2031年にかけてCAGR13.11%という爆発的な成長を経験しており、保護者が乳幼児口腔ケア製品を発見し購入する方法を根本的に再構築しています。Eコマースプラットフォームはコンテンツマーケティングと教育的リソースを活用して購買決定を導き、物理的な小売では見られることが多い情報格差を解消しています。
薬局およびドラッグストアは、医療環境への信頼から恩恵を受け、特にプレミアムおよび医療的に位置付けられた製品において重要なチャネルを形成しています。専門乳幼児専門店はキュレーションされた品揃えと個別アドバイスを提供していますが、市場シェアは地域によって大きく異なります。直接消費者向けモデルおよびサブスクリプションサービスを含む「その他」カテゴリーは、利便性とパーソナライゼーションを提供することで支持を集めています。流通チャネルの進化は、メーカーに課題と機会の両方をもたらし、ますます断片化するタッチポイント全体での視認性と購買決定への影響力を維持するために、より洗練されたオムニチャネル戦略が求められています。
地域分析
アジア太平洋地域のベビーオーラルケア市場
2025年、アジア太平洋地域はベビーオーラルケア市場において40.05%のシェアを占め、市場を牽引している。この優位性は、同地域の膨大な人口、可処分所得の増加、および乳幼児の口腔衛生に対する意識の高まりによって支えられている。アジア太平洋地域の中でも、インドは都市化の進展と近代的な小売業態の急速な台頭に後押しされ、急成長市場として際立っている。一方、日本は人口規模こそ小さいものの、ベビーオーラルケアにおける一人当たり支出が高く、識別眼の高い市場を形成しており、製品革新と品質へのこだわりを示している。さらに、同地域は母子保健を推進する政府政策による恩恵も受けており、市場成長の基盤が整っている。
中東・アフリカのベビーオーラルケア市場
中東・アフリカ地域は急速な成長軌道にあり、2026年から2031年にかけてCAGR 9.37%が予測されている。この急成長は、高い出生率、健康意識の高まり、および小売業の急速な近代化に起因している。サウジアラビアとアラブ首長国連邦が市場をリードしており、同地域の富裕層かつステータス志向の消費者に支えられ、プレミアム国際ブランドが好調に推移している。Tamer Groupに最近買収されたMumzworldなどのeコマースプラットフォームと連携した専門ベビー用品小売業者の台頭が、製品へのアクセシビリティと消費者の認知向上に貢献している。若年層人口の多さと予防医療へのシフトを背景に、同地域では革新的なベビーオーラルケアソリューションへ持続的な需要が見られる。
南北アメリカおよびヨーロッパのベビーオーラルケア市場
北米は成熟市場でありながら、イノベーションの中心地となっている。米国が最大のシェアを占めており、強固な医療体制と予防的歯科ケアへの強い関心がその背景にある。同市場は特定の年齢層や口腔衛生ニーズに対応した製品ラインナップにより、顕著なセグメント化が進んでいる。ヨーロッパも同様の傾向を示しており、英国、ドイツ、フランスが市場をリードしている。ただし、ヨーロッパの市場動向は、特に化学成分や持続可能性に関する厳格な規制の影響を強く受けており、それが製品開発とマーケティングの方向性を形成している。南米ではブラジルが先頭を走っており、大規模な人口と拡大する中間層がその原動力となっている。しかし、同地域は経済変動と歯科ケアへのアクセスの不均一さという課題を抱えている。それでも、子どもの健康を促進する政府の取り組みが市場成長の機会を提供している。
規制環境
ベビーオーラルケア製品は、化粧品、OTC医薬品規則、および子供の安全要件が交差する領域に位置しており、規制上の分類は製品の訴求内容(例:虫歯予防)と成分プロファイルによって決まります。米国では、治療効果を訴求するオーラルケア製品は一般にFDAのOTC医薬品モノグラフの枠組みに該当し、表示や内容量表示はFair Packaging and Labeling Act (FPLA)などの要件によって規定されており、ほとんどの場合、市販前承認よりも表示の裏付けや明確な使用方法の記載にコンプライアンス上の焦点が置かれています。
欧州では、Regulation (EC) 1223/2009およびCosmetic Products Notification Portal (CPNP)のプロセスに加え、EU Scientific Committee on Consumer Safety (SCCS)などの機関による成分の安全性見解によってコンプライアンスが形成されています。SCCSの見解は、小児向け製品の実務的な処方上の制約に反映されることがあり(例:幼児用歯磨き粉における可溶性亜鉛塩の上限に関するSCCSの指針)、香料成分(リモネンなど)に対するアレルゲン表示要件は、乳幼児およびよちよち歩き期向け製品のフレーバーおよび感覚系選択に影響を与えています。
競争環境
乳幼児口腔ケア市場は中程度の統合を示しており、確立されたグローバル企業と専門ブランドが市場シェアを争っています。Colgate-Palmolive Company、Kenvue Inc.、Procter & Gamble Companyなどの企業は、広範な研究能力、強固な流通ネットワーク、および製品開発への多大な投資によって市場でのポジションを維持しています。これらの企業は確立されたブランド認知度、規模の経済、および先進的な製造技術への投資能力から恩恵を受けています。しかし、乳幼児ケア製品に特化した新興スタートアップからの競争の高まりに直面しています。
市場は二つの明確な戦略的アプローチを示しています。グローバル企業は買収、製品ラインの拡張、および地理的市場浸透を通じて事業を拡大する一方、専門ブランドは素材の革新、ターゲットを絞った製品開発、および天然で安全な成分を優先するミレニアル世代の保護者をターゲットにしたデジタルマーケティングキャンペーンを通じて市場でのプレゼンスを確立しています。市場機会は三つの主要分野に存在します。生分解性素材、スマートコネクテッドデバイス、および0〜6ヶ月の乳幼児向け製品です。生分解性素材セグメントは、高まる環境への懸念に対応するエコフレンドリーな口腔ケア製品の開発に注力しています。スマートコネクテッドデバイスは、保護者向けの口腔衛生習慣の改善と監視機能を向上させる技術を組み込んでいます。
Brush-Baby Ltd.やJack N' Jill Kidsのような企業は、集中した製品の革新、ブランドの信頼性、および異なる年齢層向けの専門的な口腔ケアソリューションの開発を通じて市場シェアを獲得しています。Colgate-Palmoliveの持続可能性への取り組みが示すように、競争上の優位性のために技術の採用が不可欠になっています。同社は2024年までに歯磨き粉製品の60%をリサイクル可能なチューブに転換し、2025年までに100%に拡大することを計画しており、業界全体の持続可能なパッケージングソリューションと環境に配慮した製造慣行へのシフトを反映しています。
乳幼児口腔ケア業界リーダー
-
Colgate-Palmolive Company
-
Kenvue Inc.
-
The Procter & Gamble Company
-
GlaxoSmithKline PLC
-
Pigeon Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ベビーオーラルケア市場 このレポートでカバーされる企業
- Colgate-Palmolive Company
- Kenvue Inc.
- The Procter & Gamble Company
- GlaxoSmithKline PLC
- Pigeon Corporation
- Sunstar Suisse SA
- Unilever PLC
- Amway Corporation
- Lion Corporation
- Brush-Baby Ltd.
- Dr. Brown's (Handi-Craft Company)
- Fridababy (Frida)
- MAM Babyartikel GmbH
- Nuby (Luv n Care Ltd.)
- Jack N Jill Kids Pty Ltd.
- Summer Infant Inc.
- Orchid Lifesciences
- Natureovedic Consumers Pvt Ltd.
- Artsana Group
- Jishan Herbal
市場機会と将来展望
プログラム主導の口腔衛生教育とアクセス施策は、特に施設チャネルを通じて、乳幼児期のオーラルケアにおける使用機会と試用の拡大への明確な道筋を生み出しています。Colgate-Palmoliveは、1991年以来、Bright Smiles, Bright Futuresプログラムが約20億人の子供と家族に届いたと報告しており、最近の政府関連の監督下での歯磨き施策は、学校や地域プログラムが、歯ブラシと年齢適合型歯磨き粉の複数年にわたる供給構造を通じて、認知から反復使用へと移行できることを裏付けています。
製品およびチャネルにおける未開拓領域は、乳児期最初のルーティン(生後0~6か月)と、サステナビリティ主導の素材・パッケージングにおいて残されており、化学物質への曝露や廃棄物に関する保護者の懸念が購入基準を直接形成しています。市場には、フッ素に関する誤解に対処しつつ、フッ素フリーやヒドロキシアパタイト訴求型製品といった代替品を後押しする、規制当局に沿ったより明確な表示と保護者向けの説明が求められる余地もあります。市場参入経路の面では、オンライン小売とサブスクリプションの仕組みにより、バンドル販売(例:オーラルケアと小児用ビタミン・スキンケアの組み合わせ)を通じてバスケットサイズを拡大し、補充頻度を改善することが可能であり、これは歯磨き粉やウェットティッシュなどの消耗品において特に重要です。
最近の産業開発事情 ベビーオーラルケア市場
- 2026年5月:Colgate-PalmoliveとTeamSmileのパートナーシップにおける節目:20年間の協力関係、米国内65,000人以上の子供たちに2,400万米ドル相当の無償歯科ケアと口腔衛生教育を提供。この取り組みは乳幼児向けオーラルケアプログラムへのアクセスを拡大し、ベビーケア領域におけるブランドの信頼を高めています。官民連携プログラムを通じて消費者の信頼を強化し、流通チャネルを拡大します。
- 2026年2月:Colgate-Palmolive (India) Limitedは、Haryana州政府と提携し、570万人の学童を対象にBright Smiles, Bright Futuresを実施しました。このプログラムは、大規模な地域市場において小児の口腔衛生に対する認知と製品利用を拡大します。地域浸透を高め、政府主導の健康施策における優先パートナーとしてのColgateの地位を確立します。
- 2025年9月:Colgateは英国政府と提携し、5年間の監督下歯磨きプログラムを通じて数百万点の子供用オーラルケア製品を寄付しました。この政策連携型プログラムは、小児の衛生習慣の定着を促進します。この取り組みは主要市場におけるブランドの存在感を拡大し、学校や公共の場での長期的な製品利用を支えます。
ベビーオーラルケア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、対象地域においてオフラインおよびオンライン小売を通じて販売される、年齢に適した歯ブラシ、歯磨き粉、および関連する清掃補助具を含む、乳幼児およびよちよち歩き期の子供の口腔衛生を清掃・保護するための製品の価値として定義されます。
対象範囲の除外事項:本推計は、歯科クリニックのサービス収益、および乳幼児・よちよち歩き期の子供向けに処方または販売されていない一般家庭向けオーラルケア製品を除外しています。
セグメンテーション概要
- 製品タイプ別
- 歯ブラシ
- シリコーン製フィンガーブラシ
- 電動トレーニングブラシ
- 歯磨き粉
- フッ化物含有歯磨き粉(≤1,000 ppm F)
- フッ化物フリー歯磨き粉
- オーラルワイプ&ガムマッサージャー
- 歯ブラシ
- 年齢層別
- 0〜6ヶ月
- 6〜12ヶ月
- 1〜2歳
- 2〜3歳
- 素材タイプ別
- BPAフリープラスチック
- 食品グレードシリコーン
- 生分解性バイオプラスチック
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 薬局&ドラッグストア
- 乳幼児専門店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋地域その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、製品の全体像を把握し、多くの家庭で使用開始が早まっている理由を説明する需要シグナルを理解するために用いられました。Centers for Disease Control and Prevention、World Health Organization、および各国の歯科医師会など出典からの公衆衛生・オーラルケア関連の指針や有病率指標を確認し、幼児期のう蝕(虫歯)に対する認知および予防的習慣に関する前提の裏付けとしました。
また、United Nations Comtradeデータベースや米国Consumer Product Safety Commissionといった貿易・税関関連の刊行物や消費者安全性の参考資料を調査し、ベビー用品の輸入動向と製品コンプライアンスへの期待を把握しました。これに加えて、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道内容を参照し、企業財務や業界インテリジェンス、特許検索、必要に応じて出荷レベルの貿易データに用いる有料サブスクリプションと照合しました。ここに挙げた出典は例示的なものであり、データポイントの収集、前提の検証、未解決の疑問点の明確化のために、追加の公開情報および有料情報も確認しています。
一次インタビューおよび調査
一次調査は、チャネル収益において実際にベビーオーラルケアとして計上されているものは何か、また近代的小売業態、薬局、eコマースにおいて価格設定とパックサイズがどのように変動するかを検証することに重点を置きました。主要地域の製品マネージャー、流通・カテゴリーリーダー、および運営担当マネージャーなど幅広い関係者に話を聞き、プライベートブランドの存在感、プロモーションの深さ、子供が成長してキッズ向け製品に切り替わる行動についてモデルを補正できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | CXO:12% | アジア太平洋地域:41% |
| ミッド層:56% | 機能/事業部門リーダー:32% | 欧州・中東・アフリカ:36% |
| 中小規模企業:15% | マネージャー:56% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、主要国で観測される年齢連動の使用前提、チャネルミックス、および価格帯を用いて、オーラルケア消費を乳幼児およびよちよち歩き期関連製品に絞り込むトップダウン方式から始まります。実用的な結果を維持するため、出生コホート動向、初期の歯磨き習慣の浸透率、歯ブラシおよびフィンガーブラシの一般的な交換サイクル、ベビー用歯磨き粉の平均パックサイズ、チャネル別の小売価格帯といった、再現性のある限られた入力項目を使用しました。
これらの合計値は、サプライヤーおよび販売代理店の収益サンプリング、ベビー向けSKUがキッズ向けSKUに対してどのように陳列されているかのチャネル確認、データがより明確な代表的な市場での数量×平均販売価格の算出を含む、選択的なボトムアップ検証によって裏付けられました。データに欠落があった場合は、出生率および小売構造が類似する代替市場を用いて対処し、その後、購入可能性および入手可能性に関するインタビューでのフィードバックに基づく調整を行いました。
予測にあたっては、シナリオ分析を用い、その後、歴史的な変動を最も一貫して説明する変数、主に出生動向、インフレによる価格上昇、eコマースシェアの変化、予防的オーラルケアにおける認知主導の普及に基づく軽量な多変量回帰分析で裏付けを行いました。最終予測は、実務者が現実的な変化と説明した購入頻度や高価格帯へのシフト行動と前提が一致した場合にのみ採用されました。
データ検証と更新サイクル
単一の情報源によるバイアスが最終的な数値を左右しないよう、複数の視点を通じて成果物を確認しています。主要小売業者におけるカテゴリー成長(データが入手可能な場合)、関連製品の貿易フローの方向性、および子供1人当たりの支出範囲の推定値といった独立したシグナルとモデルの合計値を比較し、承認前に異常値を確認しています。
ある国で異常な急増が見られる場合、その要因を価格、数量、またはチャネルミックスにまで遡って追跡し、必要に応じて専門家へのフォローアップ確認を通じて関連する前提を再確認します。レポートは年次で更新され、大規模な規制変更、急激なインフレ変動、目に見えるチャネルの混乱といった重大な事象が発生した場合には、中間更新が行われます。納品前には、アナリストがモデルと最新の公開データを改めて確認し、クライアントに最新の見解を提供します。
Mordor Intelligenceのベビーオーラルケア市場規模と他の公表推計値との比較
公表されている市場規模の数値が大きく異なって見えることがあるのは、製品の境界が必ずしも一貫していないことや、価格設定とチャネル対象範囲の扱いが調査によって異なることが原因です。また、ベビー関連カテゴリーはインフレやプロモーションサイクルの影響を受けやすいため、数量の変動が緩やかであっても報告値が変動しやすいことから、タイミングも重要な要素となります。
カテゴリーレベルの価格設定とパックサイズ構成を継続的に追跡し、更新のたびに境界ルールを再確認することで、Mordor Intelligenceは、ベビーオーラルケアの合計値を、より広範なキッズ向けオーラルケアへの波及ではなく、ベビー専用SKUに紐づけて維持しています。これは、一部の推計値が高くなる一般的な要因です。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.40 B (2026) | |
| 業界誌A | USD 1.37 B (2024) | より早い基準年を採用しており、報告された小売価値のスナップショットに依拠しているようで、オンラインバンドルや新しいベビー向けバリエーションが一貫して捕捉されていない場合、カテゴリーを過小評価する可能性があります。 |
| 地域コンサルタントB | USD 2.11 B (2024) | 隣接するキッズ向けオーラルケア製品や、より広い年齢区分を含んでいる可能性が高く、より高い成長経路が想定されているため、価格上昇が製品全体に広く適用された場合、起点となる数値が押し上げられる可能性があります。 |
表内のばらつきは、主にベビー専用SKUの定義の厳密さ、どのチャネルが完全に計上されているか、また基準年が最近の価格やミックスの変化に合わせて更新されているかどうかに起因します。対象範囲のルールと入力チェックが明確であれば、得られる数値は出生コホート、使用頻度、現実的な価格帯にまで遡って追跡しやすくなり、計画立案における推計値の再現性が高まります。
レポートで回答される主要な質問
乳幼児口腔ケア市場の現在の規模はどのくらいですか?
市場は2026年に14億USDと評価されており、2031年までに16億8,000万USDに達すると予測されています。
どの製品カテゴリーが売上をリードしていますか?
歯ブラシが売上の42.75%を占めており、シリコーン製フィンガーブラシはCAGR10.67%という最も急速な成長が見込まれています。
なぜ生分解性素材が支持を集めているのですか?
ミレニアル世代およびZ世代の保護者がエコフレンドリーな選択を好む傾向があり、生分解性バイオプラスチックは2031年にかけてCAGR12.25%に向かっています。
どの地域が最も急速に成長していますか?
中東・アフリカ地域は、高い出生率、プレミアム小売の成長、および高まる健康意識を背景に、CAGR9.37%で拡大することが期待されています。