
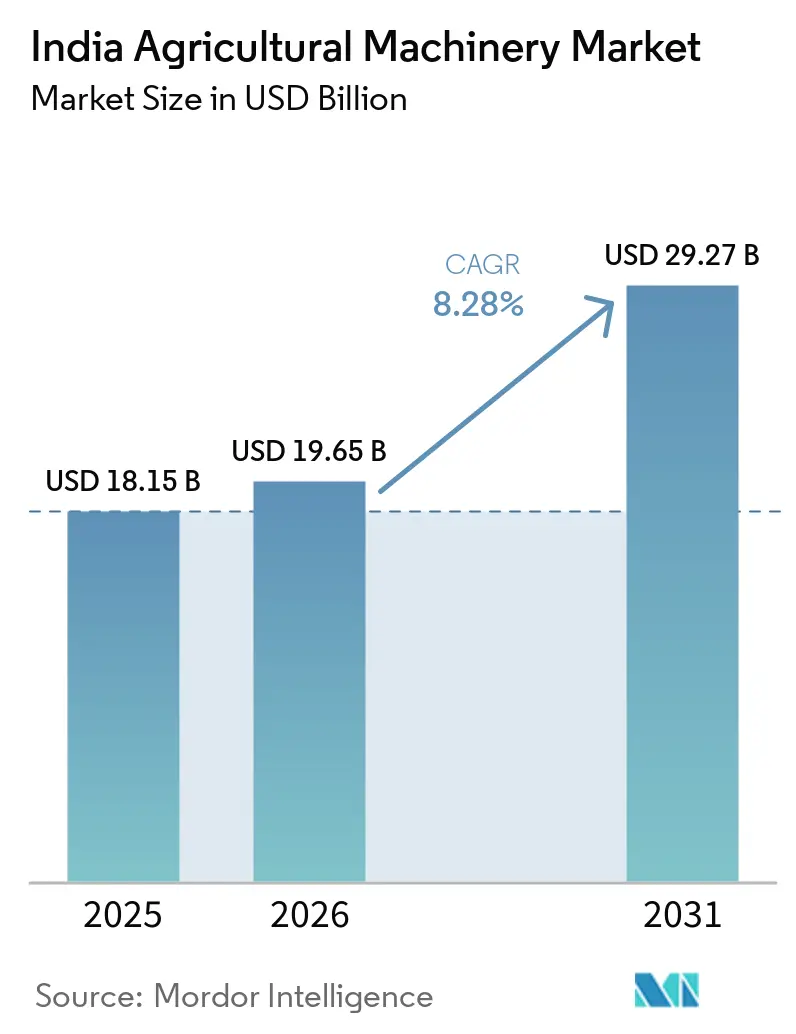
Mordor Intelligenceによるインド農業機械市場分析
インド農業機械市場規模は、2026年の19.65 ビリオン 米ドルから2027年には21.28 ビリオン 米ドルに増加し、2032年までに31.07 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 7.86%で成長します。
インドの農業州における労働力不足と公的機械支援は、機械化農作業の必要性を高めています。高い取得コストと分散した農地は個人所有を制限しているため、トラクター需要は複数の農場にわたって機器使用を分散できる購入者にも依しています。サプライヤーは、作業負荷、融資チャネル、設置・現場サポートに適した機械を通じて、これらの異なる購入者層に対応できます。商業的機会は製造能力にとどまらず、融資適格性と承認済み機器の納品能力が、見込み購入をどれだけ収益に転換できるかを左右します。
主要レポートのポイント
- タイプ別では、トラクターが2026年のインド農業機械市場シェアの39.94%をリードし、灌漑機械は2027年~2032年にかけてCAGR 9.71%で成長すると予測されています。
- エンドユーザー農場規模別では、5ヘクタール未満の小規模農地が2026年のインド農業機械市場規模の51.01%のシェアを占め、20ヘクタール超の大規模農場は2027年~2032年にかけてCAGR 10.86%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機械化導入を後押しする政府施策 | +3.5% | 全国 | 短期(2年以内) |
| 都市部への継続的な人口移動による農村部の労働力不足 | +2.5% | グジャラート州、ビハール州、アッサム州、マニプール州、トリプラ州 | 中期(2〜4年) |
| 農業生産者組合(FPO)と契約農業の集約 | +2% | 全国 | 中期(2〜4年) |
| デジタル信用プラットフォームによる融資促進 | +1.5% | 全国 | 短期(2年以内) |
| 電動機器インセンティブによる普及促進 | +0.6% | 全国 | 長期(4年以上) |
| 気候保険による機械化農業の促進 | +0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機械化導入を後押しする政府施策
農業機械化サブミッション(SMAM)のもとで個人農業機械所有の恩恵を受けた受益者数は、2020〜21年度の207,000人から2024〜25年度には232,000人に増加しました。2014〜15年度から2025〜26年度にかけて、SMAMはインド全土の個人農家に216万台の農業機械の配布を支援しました。同プログラムはまた、同期間に25,608か所の農業機械バンクの設立も支援しました。[1] 2020〜21年度から2024〜25年度にかけての個人所有受益者数の増加は、プログラムがより多くの個人購入者に届き、それぞれが機械購入に向けた支援を受けていることを示しています。機械バンク事業のみに焦点を当てた販売戦略では、拡大する個人所有受益者層を取り逃すことになります。
都市部への継続的な人口移動による農村部の労働力不足
農業労働力への不安定なアクセスは、農場が他の方法では完了できない作業を代替する機械の必要性を高めます。ISECの2026年1〜3月期農業指標集計報告によると、グジャラート州、ビハール州、その他7州で労働力の不足が報告されました。[2] 各州は農村から都市への人口移動を不足の原因のつとして挙げています。影響を受けた農業者にとって、機械は作業を行うのに十分な労働者が確保できない場合に農作業能力を補うことができます。報告された不足がグジャラート州のみならずアッサム州、マニプール州、トリプラ州にも及んでいることから、省力化機器の必要性は複数の州にわたっています。
農業生産者組合(FPO)と契約農業の集約
組織化された生産者グループは、加盟農場全体の機械需要を一つの事業主体を通じて対応することを可能にします。農業生産者組合(FPO)は、各加盟者が機器を取得することなく、機械の共同利用を組織化できます。FPOはインドの農業機械ポータルを通じてカスタム雇用センターの設立を申請でき、政府担当者からの事業承認が必要です。NABARDの支援ポートフォリオには6,288の登録FPOが含まれており、2026年7月31日時点でそのうち5,119が市場連携済みでした。したがって、政府承認のステップが、適格な生産者グループと承認済み機器事業との間を隔てています。
デジタル信用プラットフォームによる融資促進
デジタル農業機械融資は、専用トラクターを維持するのに十分な稼働率を持つ農業サービス事業者による購入を支援できます。インディアン・バンクは、農業カスタム雇用サービスに使用するトラクター購入向けのデジタルローン手続きを提供しています。適格要件として、年間少なくとも1,000時間の生産的な農業カスタム雇用稼働時間と、730以上のCIBILスコアが必要です。申請者は最低純資産要件も満たす必要があり、トラクターまたは農業機械は第一申請者名義で登録されなければなりません。これらの条件は、申請チャネルを制限のない農家借入ではなく、明確な機器所有事業と結びつけています。適格な事業者にとって、このローンは複数の農場顧客にサービスを提供するトラクターの資金調達に活用でき、借入義務を機器所有者に集中させます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い機器コストと限られた信用アクセス | -1.4% | 全国 | 短期(2年以内) |
| 分散した農地による規模効率の制限 | -0.9% | 全国 | 長期(4年以上) |
| 州によって異なる排出規制 | -0.3% | 全国 | 中期(2〜4) |
| 熟練したテレマティクス技術者の不足 | -0.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い機器コストと限られた信用アクセス
高い機械取得コストは、機械化農作業の恩恵が購入に結びつく前に所有経路を制限します。ICAR-NIAPは2025年1月、トラクター、収穫機、その他の近代的農具の初期コストが小規模・限界農家にとって潜在的に過大な負担となりうると指摘しました。[3] 同分析はまた、カスタム雇用事業者が燃料・整備費を賄う必要があるため、サービス信用を延長する資金が不足していることも明らかにしました。したがって、雇用は農家の支払額の規模を変えるものの、現金の利用可能性と機械アクセスのタイミングのミスマッチを必ずしも解消するわけではありません。限界農家にとって、機器購入とサービス利用料の両方が利用可能な資金を超える場合、農作業のための現金確保が残された障壁となります。
分散した農地による規模効率の制限
分散した農地は、個人所有機械のコストを支えるのに十分な農作業量を制限します。インドの経済調査2025〜26年版は、分散した農地と増大する労働力不足を機械化普及の障害として指摘しました。労働力不足は機械化の必要性を高める一方、限られた作業面積では機械の購入コストを分散させるのに十分な農作業量が確保できない場合があります。同調査は、アクセスと稼働率を改善するために農業生産者組合、農業信用協同組合、自助グループを通じた集団所有の強化を求めました。稼働率が向上するまでは、小さな作業面積が個人購入者にとって単位農作業あたりの購入コストを高いままに保ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
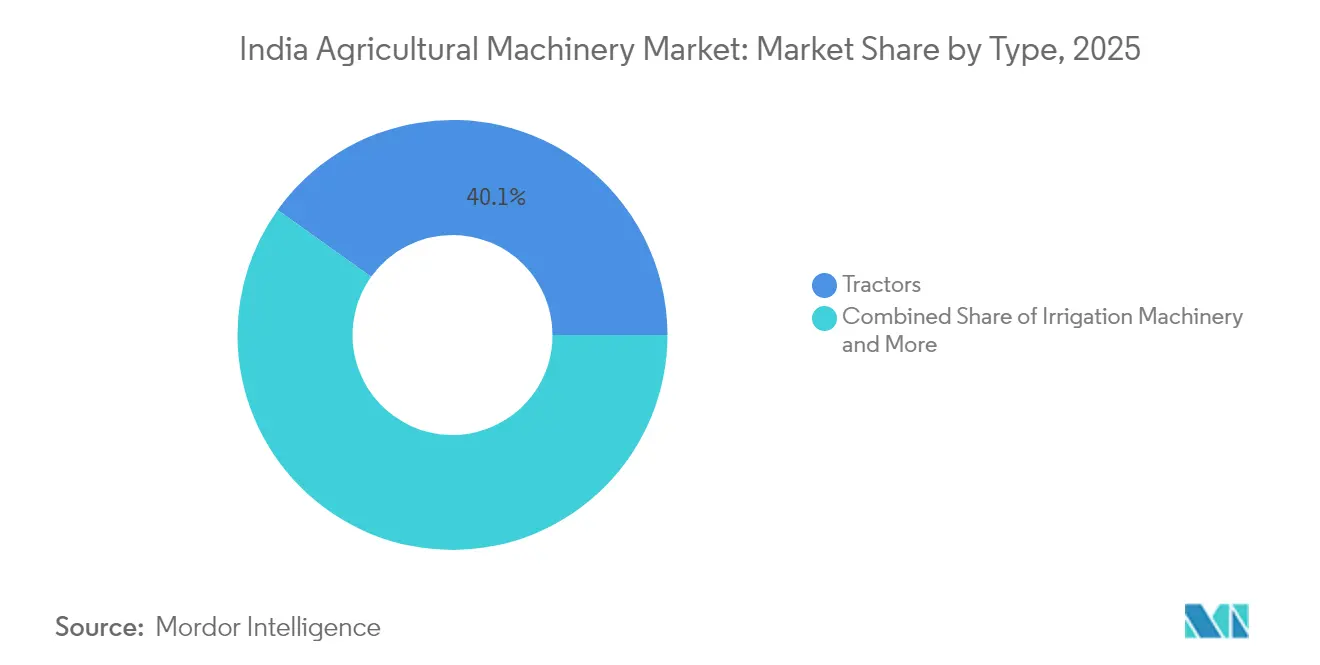
トラクターの規模と灌漑の普及が需要を形成トラクターは2026年のインド農業機械市場規模の39.94%のシェアを占めました。インドのトラクター産業は2025〜26年度に1,160,231台を販売し、2024〜25年度比で23.5%増加しました。Mahindra & Mahindraは、2025〜26年度の良好な需要環境をモンスーン、貯水池水位、農業交易条件、最低支持価格、GST合理化と関連付けました。これらの要因はトラクター購入を農業経済全体の利用可能資源と結びつけており、支出を機械仕様以外の条件に対して敏感にしています。同年、Mahindra & Mahindraは国内トラクターシェアで過去最高の43.6%を記録し、2025〜26年度の販売量回復はMahindraおよびSwarajブランドの国内シェア記録と同時に達成されました。
灌漑機械は最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 9.71%が予測されています。「一滴でより多くの収穫(Per Drop More Crop)」プログラムは、2026年7月までに累計1,150万ヘクタール超をマイクロ灌漑下に置きました。2026年9月17日、Jain Irrigation Systems Ltd.はマハラシュトラ州電力配電会社(MSEDCL)の認定を取得し、マハラシュトラ州全域に5,000台のオフグリッド太陽光水ポンプを供給・設置することになりました。完了は60日以内に予定されています。広範なシステム普及と明確な設置プログラムの組み合わせは、サプライヤーに灌漑カバレッジとポンプ機器の両面で機会をもたらします。この契約の60日スケジュールはJainの設置処理能力に納品実績を結びつけており、ポンプの製造だけでは義務を果たすことができません。


注記: 全セグメントのシェアはレポート購入後に入手可能
エンドユーザー農場規模別:
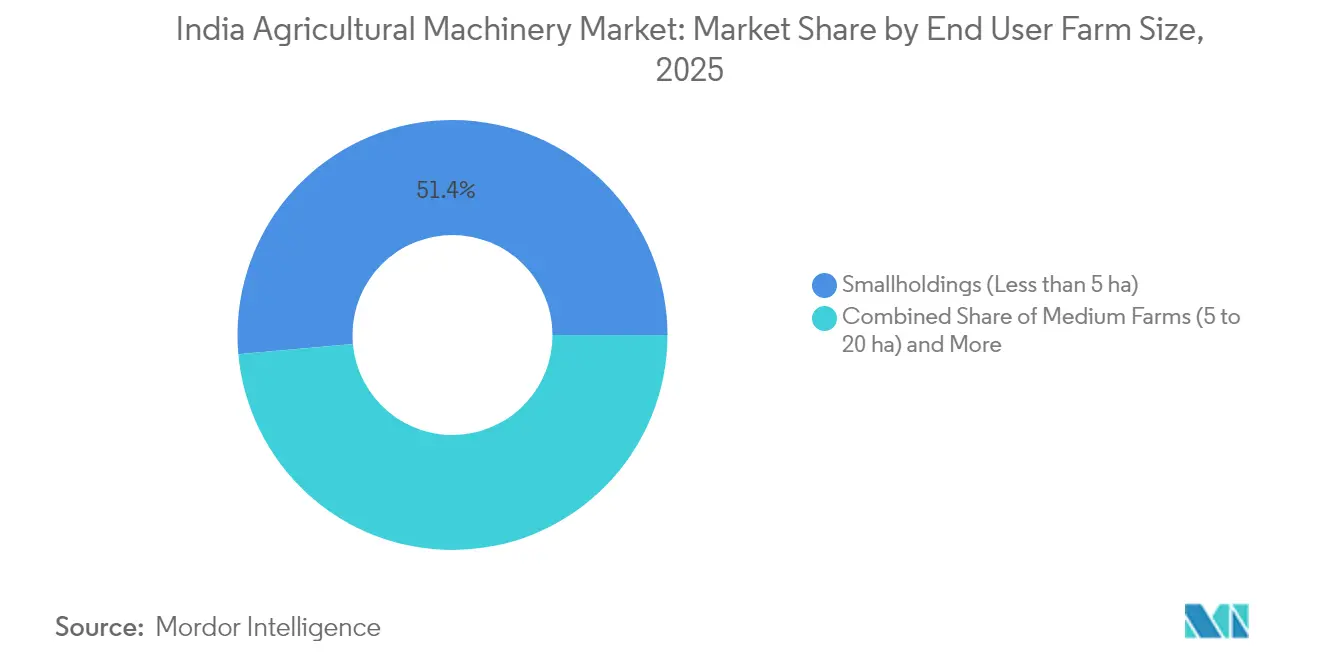
サービスアクセスと自動化が異なる購入者層を形成5ヘクタール未満の小規模農地は2026年のインド農業機械市場シェアの51.01%を占めました。この最大セグメントにおいて、CNHはインドのサトウキビ収穫を機械を所有またはリースし、わずか1〜2ヘクタールの小規模農場に作業料金を請求する起業家によって行われていると説明しています。この仕組みは機器の意思決定を農業サービス起業家に委ね、小規模農場を機械化収穫の利用者として位置づけます。そのような農場全体の作業を集約することで、設備能力の決定をそれらの農場の合算収穫作業量に基づいて行うことができます。このサトウキビ収穫の仕組みにおいて、機械メーカーは複数の農場にわたって作業する機器所有請負業者を通じて小規模農場にサービスを提供できます。
20ヘクタール超の大規模農場は最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 10.86%が予測されています。農業者のBir Virk氏は2025年6月、ハリヤーナー州ジャマルプールで80ヘクタール超を管理していました。2026年2月10日、同氏はカルナール近郊でトラクターを自動モードで操作してジャガイモを収穫しました。2025年6月の記録では、スウェーデンから輸入したAIシステムを使用して3台のトラクターを無人で操作していたことも記されています。したがって、制御システムのサプライヤーは統合的な導入を通じて一つの農場で複数のトラクターに対応できます。

注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
北部の機械支援はパンジャーブ州の残渣管理機械配布とハリヤーナー州の農家支援窓口を包含しており、ハリヤーナー州は2026年2月16日を申請締め切りとして設定しました。パンジャーブ州は2018〜19年度から2026年2月10日までに、個人農家およびカスタム雇用センターに160,296台の作物残渣管理機械を配布しました。ハリヤーナー州の2025〜26年度機械通知は、指定カースト、小規模・限界農家、女性農家に50%の支援を提供し、その他の農家には40%または規定の上限額のいずれか低い方を提供しました。サプライヤーは、農家と雇用センターを支援するパンジャーブ州の制度と、優遇カテゴリー外の農家が未補助の購入負担をより多く負うハリヤーナー州のカテゴリー別支援を区別する必要があります。
グジャラート州の承認済み申請は納品上の制約を露呈し、マハラシュトラ州の資金承認は機械購入に向けた以前のステップに対処しました。2026年8月29日、グジャラート州は機械化スキームの申請が承認された適格農家に対し、指定購入期限を15日延長しました。この延長は、多数の申請が同時に承認された際にメーカーが設定された期限内に機器を納品できなかったことを受け、農家および選出代表者からの要請に応じたものです。2026年8月、マハラシュトラ州は農業コミッショナーに対し、一般、指定カースト、指定部族カテゴリーにわたる2026〜27年度PM-RKVY農業機械化サブミッションの第2回分割払いを配布する権限を付与しました。サプライヤーにとって、グジャラート州の事例は購入者承認後でも納品能力が販売を制約しうることを示しています。
オディシャ州は、トラクター以外にも相当な需要を持つ機械支援チャネルの東部の事例を提供しています。2024〜25年度、同州は農業機具購入プログラムを通じて74,605人の農家に79,100台の農業機械を供給しました。その内訳には11,755台の動力耕耘機と7,827台のトラクターが含まれており、この特定プログラムの機器構成では動力耕耘機がトラクターを上回りました。同プログラムはまた7,169台のロータベーターと309台の収穫機を供給し、複数の製品カテゴリーにわたる機械需要を生み出しました。トラクターのみを対象とした販売戦略では、このプログラムの機器需要の一部に対応できず、動力耕耘機・農具サプライヤーに農家需要への独自の経路をもたらします。
規制の枠組みと見通し
この選定された管轄区域の比較は、農業機械メーカーの視点から国内製造関税とパンジャーブ州の補助金連動アクセスを評価しています。インドの2026年自動車規則改正は、2026年10月1日から56kW以上130kW未満の農業用トラクター、動力耕耘機、コンバインハーベスターにTREM Stage Vを適用します。19kW以上56kW未満の区分については、2032年4月1日からの適用が予定されています。したがって、商業的比較は機器のコンプライアンスと補助付き農家購入への適格性を区別します。
規制テーブル
| 判断要素 | インド | パンジャーブ州 |
|---|---|---|
| 主管機関 | 道路交通・高速道路省 | 農業・農家福祉局 |
| 主要な規制手段または方向性 | 中央自動車規則、規則115A、および2026年改正 | 2026〜27年度作物残渣管理ガイドラインの州実施とメーカー認定 |
| 商業的影響 | トラクター、動力耕耘機、コンバインハーベスターに対する力帯別製造義務 | 個人所有の残渣管理機械に対する農家への50%支援(サプライヤーの試験、保証、サービス条件付き) |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来的方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
メーカーの視点から見ると、インドの「中程度」評価は出力帯別コンプライアンス義務と影響製品の準備に向けた公表スケジュールのバランスを反映しています。「変化なし」の見通しは、低出力プラットフォームに対する公表されたリードタイムが、製品更新を準備するメーカーにとってのコンプライアンス義務の予定増加を相殺するという判断に基づいています。パンジャーブ州の「中程度」評価は、認定サプライヤーに対する有効な試験報告書、保証、機械品質、アフターサービス条件に対する農家の補助付き購入のバランスを反映しています。「変化なし」の見通しは、購入者支援とサービスベースのサプライヤーアクセスを組み合わせた現行プログラムに基づいており、適切なサポートを伴う適格機械の納品に商業的重点を置き続けることを示しています。
バリューチェーの段階
バリューチェーンは、製造、ディーラー流通、現場試運転を収益の異なる源泉として比較しています。TAFEはディーラー流通を通じてトラクターブランドを支援し、Jain Irrigation Systems Ltd.はマイクロ灌漑システムの試運転、農家研修、アフターサービスを提供しています。これらの役割は機器生産と地域アクセスおよび使用可能な現場能力を結びつけています。マイクロ灌漑の統合においては、Jainの試運転と支援を組み合わせた役割がシステムのハードウェア納品を超えてサプライヤーとの関係を拡張します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 農業機械製造 | Mahindra & Mahindra LtdやVST Tillers Tractors Ltd.などの農業機械メーカー | 機器販売 | 製品の多様性と生産規模のバランス | 共通プラットフォームと異なる機器構成の活用 |
| ディーラー流通 | Tractors and Farm Equipment Limited (TAFE)やVST Tillers Tractors Ltd.などのディーラーチャネルを調整するメーカー | 機器の再販および流通収入 | 多数のディーラー関係の調整 | ィーラーグループへの共通技術・納品サポートの提供 |
| システム試運転とアフターサービス | Jain Irrigation Systems Ltd.などの灌漑システムインテグレーター | 試運転・サポートを含む統合システム販売 | サイト固有の設計を正確な現場運用に転換すること | 設置と農家研修・サービスフォローアップの組み合わせ |
| 情報源: Mordor Intelligence | ||||
Jainのシステム設計は現場試運転前に土壌、水、作物、地形、農業気候条件を考慮します。このサイト固有の作業は、標準化されたハードウェアの供給を超えた商業的役割を統合能力に与えます。TAFEの1,600以上のディーラーネットワークは広範な流通を支援しますが、販売店数だけではJainのマイクロ灌漑提供に必要なサイト固有の設計と試運転の代替にはなりません。
競合環境
市場集中度
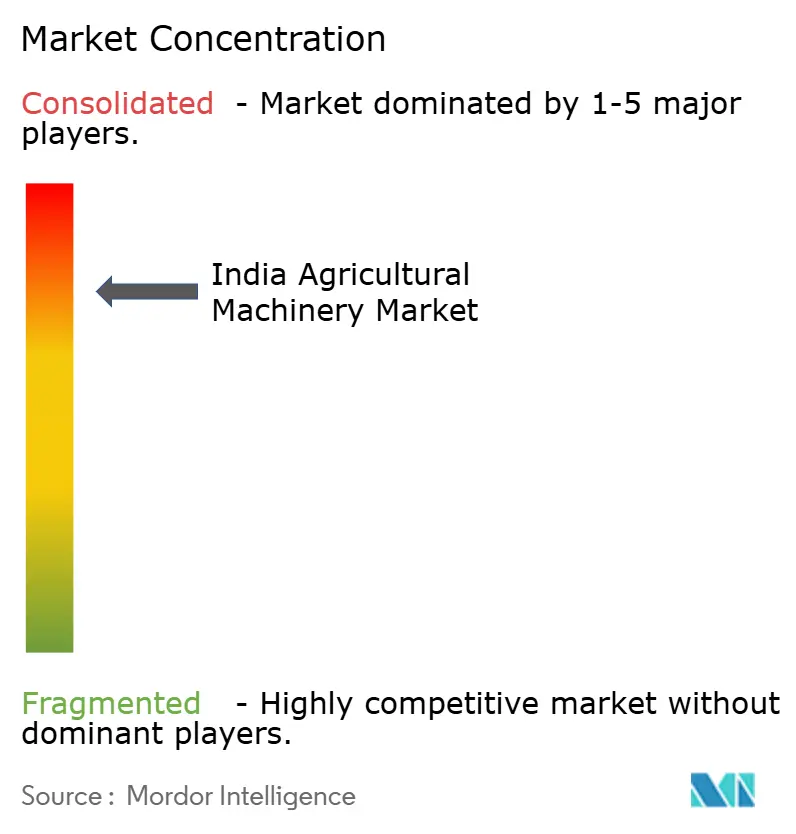
トラクター主導の市場は組織的・非組織的販売チャネルを組み合わせており、主要サプライヤーにはDeere & Company、CNH Industrial N.V.、International Tractors Limited (Sonalika)、Mahindra & Mahindra Ltd、Tractors and Farm Equipment Limited (TAFE)が含まれます。ジョン・ディア・インディアの2025年パワー&テクノロジー6.0ローンチには130力の5130Mトラクターが含まれていました。Sonalikaは2026年8月に12,581台という過去最高の月間総販売台数を記録し、業界全体の成長率の1.9倍の成長を達成しました。2025年9月12日までに、CNHはマハラシュトラ州ラトゥールのDeshmukh(Manjra)グループに117台のCase IHサトウキビハーベスターと234台のNew Hollandトラクターを納品しました。これらの結果は、主要サプライヤーが馬力レンジ、月間販売量、トラクターとハーベスターの複合供給で競争していることを示しています。
製品の差別化は、より大きな馬力カテゴリーへの移行を必要とせずにオペレーターの体験を変えることができます。Mahindraグループ会社のGromax Agri Equipmentは2025〜26年度に、馬力カテゴリーと2WD・4WD両構成にわたる8台のトラクターを発売しました。Mahindraの年次報告書は、これらにインド初の50馬力未満の工場装備キャビントラクターが含まれており、快適性と全天候使用を目的として設計されていると説明しています。購入者は適切な出力クラスを維持しながらキャビン保護を求めることができ、オペレーター環境が低出力トラクター内での差別化の源泉となっています。
確立されたブランドの管理は、機械能力とは独立して競争の方向性を形成します。2025年7月、TAFEとAGCO Corporationは、AGCOのTAFE株式買い戻しに関するインド政府およびその他の手続きを条件として、インド、ネパール、ブータンにおけるマッセイ・ファーガソン商標の独占所有権についてTAFEと合意しました。TAFEはこれらの地域でマッセイ・ファーガソン商標を独占的に所有することになりました。インドのTREM Stage V排出規制は、2026年10月1日から56kW以上130kW未満のトラクターに適用され、19kW以上56kW未満の区分には2032年4月1日から適用されます。したがって、ブランド所有権だけでは影響を受けるトラクターを販売するサプライヤーの能力は決まらず、適用されるエンジン排出要件を満たすことも必要です。
インド農業機械産業のリーダー企業
-
Deere & Company
-
CNH Industrial N.V.
-
International Tractors Limited (Sonalika)
-
Mahindra & Mahindra Ltd
-
Tractors and Farm Equipment Limited (TAFE)
- 注:主要企業の掲載順は順位を示すものではありません。
インド農業機械市場 このレポートでカバーされる企業
- Mahindra & Mahindra Ltd
- Tractors and Farm Equipment Limited (TAFE)
- Deere & Company
- CNH Industrial N.V.
- International Tractors Limited (Sonalika)
- Escorts Kubota Limited
- VST Tillers Tractors Ltd.
- AGCO Corporation
- CLAAS KGaA mbH
- Yanmar Holdings Co., Ltd.
- SDF S.p.A.
- Tirth Agro Technology Private Limited
- Kirloskar Group
- Jain Irrigation Systems Ltd.
市場参加者にとっての主要機会
以下の機会は、機械支援を個人農家および共同機器事業による購入に転換する方法を比較しています。西ベンガル州ノース24パルガナス地区は、2026〜27年度農業機械化スキームのもと、2026年10月6日から11月4日まで申請を受け付けました。全国的に、SMAMは機械コストの40〜50%をカバーするため、支援後も購入者が相当額を自己負担する必要があります。この地区の窓口は、サプライヤーに個人および集団の機器提案を展開するための具体的な場所と期間を提供します。
市場機会テーブル
| 機会 | 今が好機な理由 | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 小型農業機具 | 地区の公開窓口内での小型農具への一回限りの支援経路 | 小規模・限界農家 | 特定の農作業に対応したコンパクトな農具パッケージの提供 | 支援対象外の購入コスト部分の資金調達 | 小型農具メーカーと地域販売業者 |
| 起業家所有の雇用フリート | 信用連動型カスタム雇用センター申請経路 | ノース24パルガナスの農村起業家 | 信頼性の高い有償サービス作業量を中心とした機械提案の構築 | 器稼働率が不足した場合の返済能力 | 農業機械サプライヤーと農業サービス事業者 |
| 共同機械バンク | 農業機械バンクおよびハブ支援経路 | 機械バンク事業スポンサー | 調整されたグループ作業量を中心とした補完的機械の組み合わせ | 競合するユーザー間での機械稼働時間の配分 | 農具サプライヤーと共同機器事業者 |
| 情報源: Mordor Intelligence | |||||
最も明確な近期の機会は、ノース24パルガナスの小規模・限界農家向けの明確な小型農具パッケージです。個人購入は所有権と意図された農業用途を同一の購入者に帰属させ、販売前に共同フリートの配分を解決する必要性を低減します。補助付き購入を一つの農業経営に対応させることで、地域販売業者はより少ない相互依存ユーザーでシンプルな提案を行えます。
最近の産業開発事情 インド農業機械市場
- 2026年9月:9月17日、Jain Irrigation Systems Ltd.はマハラシュトラ州電力配電会社(MSEDCL)の認定を取得し、マハラシュトラ州全域に5,000台のオフグリッド太陽光水ポンプを供給・設置することになりました。完了は60日以内に予定されていました。
- 2026年8月:Escorts Kubota Limitedは、Kubota Corporationのインド子会社として、インド市場向けトラクターおよびその他製品の生産能力拡大を目的とした計画中のウッタル・プラデーシュ州工場の敷地準備を8月19日に開始しました。
インド農業機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド農業機械市場は、インドにおける農業活動に使用するために販売された農業機械・機器への年間支出を測定します。農場規模全体および組織的・非組織的チャネルにわたる販売を対象としています。
対象外:林業機械、農業以外で使用される建設機器、汎用産業工具、および別途販売される機械部品・修理・保守サービスは除外されます。
セグメンテーションの概要
- タイプ別
- トラクター
- 50馬力未満
- 50〜75馬力
- 76〜100馬力
- 101〜150馬力
- 150馬力超
- 農業機器
- プラウ
- ハロー
- ロータベーターおよびカルチベーター
- 播種・施肥ドリル
- その他農業機器(ポストホールディガー、動力除草機など)
- 灌漑機械
- スプリンクラー灌漑
- 点滴灌漑
- その他灌漑機械(センターピボットシステム、マイクロスプリンクラーなど)
- 収穫機械
- コンバインハーベスター
- 飼料収穫機
- その他収穫機械(サトウキビハーベスター、ジャガイモハーベスターなど)
- 干し草・飼料機械
- モーアーおよびコンディショナー
- ベーラー
- その他干し草・飼料機械(テダー、レーキなど)
- トラクター
- エンドユーザー農場規模別
- 小規模農地(5ヘクタール未満)
- 中規模農場(5〜20ヘクタール)
- 大規模農場(20ヘクタール超)
データソース、市場規模算定、および検証
デスクリサーチ
市場規模算定に関連する政策的背景と事業環境については、農業・農家福祉省によるSMAM支援に関する報道情報局の発表、ICAFの査読済み農業機械化レビューおよび機械研究プログラム、トラクターメーカー協会の集計販売デー、NABARDの農業生産者組合に関する報告書などのソースを使用しています。これらのソースは、インドにおける公的支援、作物・農作業にわたる機械需要、トラクター販売量のシグナル、グループ購買または共同サービス構造の追跡に役立ちます。
企業の年次報告書と投資家向け資料は、開示された機器販売、製品構成、チャネル変化を明確にするのに役立ち、政府統計、貿易記録、信頼性の高いビジネス報道は生産、価格、需要条件のクロスチェックを提供します。これらのソースは網羅的ではなく例示的なものであり、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューと調査
インタビューと構造化調査は、インドの農業機械メーカー、ディーラー、農具・灌漑サプライヤー、カスタム雇用事業者、農家組織、および企業規模・役職レベルにわたる購入者を対象とします。回答者は、取引金額、製品・農場規模別シェア、チャネルカバレッジ、予測促進要因に関する二次的証拠の検証を支援します。アナリストは矛盾する回答を調査し、ギャップには最も近い追跡可能公開代理指標を使用し、役割および独立した販売シグナルにわたって調査結果を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):20% | |
| 中位層:46% | 部門・事業部門リーダー:35% | |
| 中小規模プレーヤー:20% | マネージャー:45% |
市場規模算定と予測
モデルは農業用途向けの完成機械・機器取引に対するインドの年間支出のトップダウン推計から始まり、選定された合計値をサプライヤーの積み上げ、ディーラーおよびカスタム雇用チャネルのチェック、サンプリングされた販売価格×販売台数で検証します。トラクター卸売販売、SMAM支援および機械バンク活動、作物・農作業構成、農場規模分布、機器価格は、購買規模、支援アクセス、製品構成、取引あたりの価値の指標を提供します。これらの指標にわたる証拠がタイプ別・農場規模別シェアを示します。多変量回帰は年間市場価値とセグメント需要をこれらの指標に関連付けることができ、補助金支援、季節条件、融資の変化に対するシナリオ分析をいます。選択的なボトムアップチェックは、サンプリングされた販売価格に販売台数を乗じて、セグメント価値がトップダウン推計が示す製品構成と整合しているかを検証します。公開シリーズまたは選択的チャネルチェックにギャップがある場合、アナリストは独立した指標を比較し、レビューのために有界代理範囲を使用します。一方、インドの一次回答者は、測定された証拠を置き換えることなく変数レベルの予測の妥当性と方向性を確認します。
データ検証と更新サイクル
アナリストは報告された販売・価格を独立したトラクター、スキーム、生産、チャネル指標と三角測量し、承認前に外れ値、不整合な単位、前期からの重大な乖離を調査します。定義が矛盾する場合、主要な入力が変化する場合、または予測促進要因が調整できない場合、解決策を文書化し、関連するソースまたは回答者タイプに再連絡します。証拠は年次更新され、重大な政策・気象・市場イベント後にサイクル間でレビューされ、新たな納品前パスで再確認されます。
Mordor Intelligenceのインド農業機械市場規模と他の公表推計との比較
公表推計は、計上する取引・製品および需要モデリングに使用する入力において異なる場合があります。インド農業機械市場は、インドにおける農業活動に使用するために販売された農業機械・機器への年間支出を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。トラクター卸売販売、SMAM支援および機械バンク活動、作物・農作業構成、農場規模分布、機器価格は、購買規模、支援アクセス、製品構成、取引あたりの価値の指標を提供します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21.28 ビリオン 米ドル(2027年) | |
| グローバルコンサルタントA | 18.15 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値21.28 ビリオン 米ドルを2年後の時点で14.7%下回っています。公表された2025年推計は本レポートの2027年測定年より前であり、公表された2026〜2031年成長見通しは市場拡大の早期段階に位置しています。 |
| グローバルコンサルタントB | 16.37 ビリオン ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値21.28 ビリオン 米ドルを2年後の時点で23.1%下回っています。2025年の収益観測は本レポートの2027年測定より前であり、公表された2026〜2033年成長見通しはより後の拡大期間を示しています。 |
Mordor Intelligenceのアナリストは報告された販売・価格を独立したトラクター、スキーム、生産、チャネル指標と三角測量し、承認前に外れ値、不整合な単位、前期からの重大な乖離を調査します。
レポートで回答される主要な質問
インド農業機械市場の規模と成長見通しはどのようなものですか?
市場規模は2027年の21.28 ビリオン 米ドルから2032年までに31.07 ビリオン 米ドルに拡大し、2027年〜2032年にかけてCAGR 7.86%で成長すると予測されています。
インドにおける農業機械需要を牽引しているものは何ですか?
機械化支援と労働力不足が機器使用を促進しています。SMAMは2014〜15年度から2025〜26年度にかけて個人農家への216万台の機械配布を支援しました。
インドで支出をリードしている農業機械タイプはどれですか?
トラクターが2026年に39.94%の最大シェアを占めました。灌漑機械は2027年〜2032にかけてCAGR 9.71%で成長すると予測されています。
インドの主要な農業機械サプライヤーはどの企業ですか?
主要サプライヤーにはDeere & Company、CNH Industrial N.V.、International Tractors Limited (Sonalika)、Mahindra & Mahindra Ltd、Tractors and Farm Equipment Limited (TAFE)が含まれます。
農業機器購入の見通しを制限しているものは何ですか?
ICAR-NIAPは2025年1月、インドの小規模・限界農家にとっての高い機器コストと、限界農家に対するサービス信用の制約を指摘しました。
インドにおける州の機械支援プログラムは機器チャネルについて何を示していますか?
プログラムの記録によると、パンジャーブ州は2018〜19年度から2026年2月10日までに農家と雇用センターに160,296台の作物残渣管理機械を配布しました。別途、オディシャ州の2024〜25年度農業機具プログラムは11,755台の動力耕耘機と7,827台のトラクターを供給しました。