
抗体薬物複合体受託製造市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
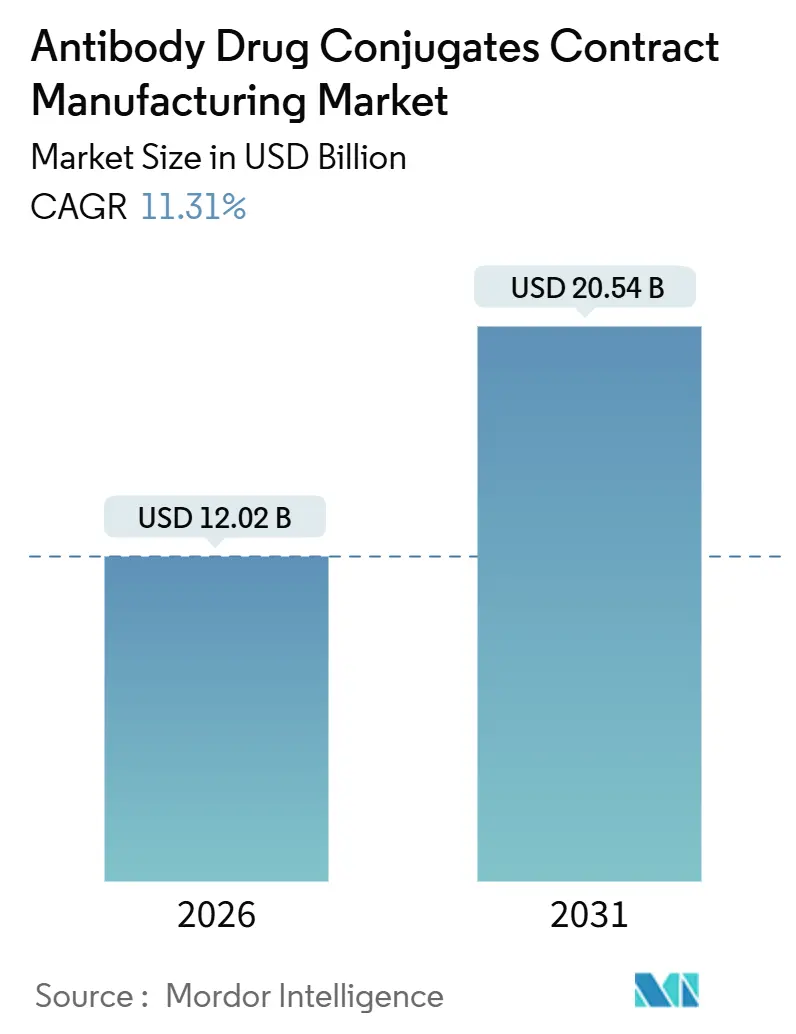
| 市場規模 (2026) | 12.02 十億米ドル |
| 市場規模 (2031) | 20.54 十億米ドル |
| 成長率 (2026 - 2031) | 11.31 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる抗体薬物複合体受託製造市場分析
抗体薬物複合体受託製造市場規模は2026年にUSD 120億2,000万と推定され、予測期間(2026年~2031年)にCAGR 11.31%で成長し、2031年までにUSD 205億4,000万に達する見込みです。
高薬理活性スイートにおける能力増強、自社製造施設建設に伴う資本負担、および次世代抱合体の臨床パイプラインの拡大が、スポンサー企業を外部パートナーへと誘導しています。OEB 4-5封じ込めに対するプレミアム価格設定、ICH Q13のもとでの規制の収束、そしてスピードと品質の両立の必要性が、専門的CDMOの価値提案を強化しています。イノベーターによる統合・再編 ─ PfizerによるSeagen買収およびAbbVieによるImmunoGen買収に象徴されます ─ は、買収企業が既存プラントを整理合理化する中でも、受託生産量を拡大させています。Lonza、Samsung Biologics、およびWuXi Biologicsによる投資は、柔軟な臨床・商業規模能力に対する未充足需要が予測期間を通じて継続するという確信を示しています。
主要レポートのポイント
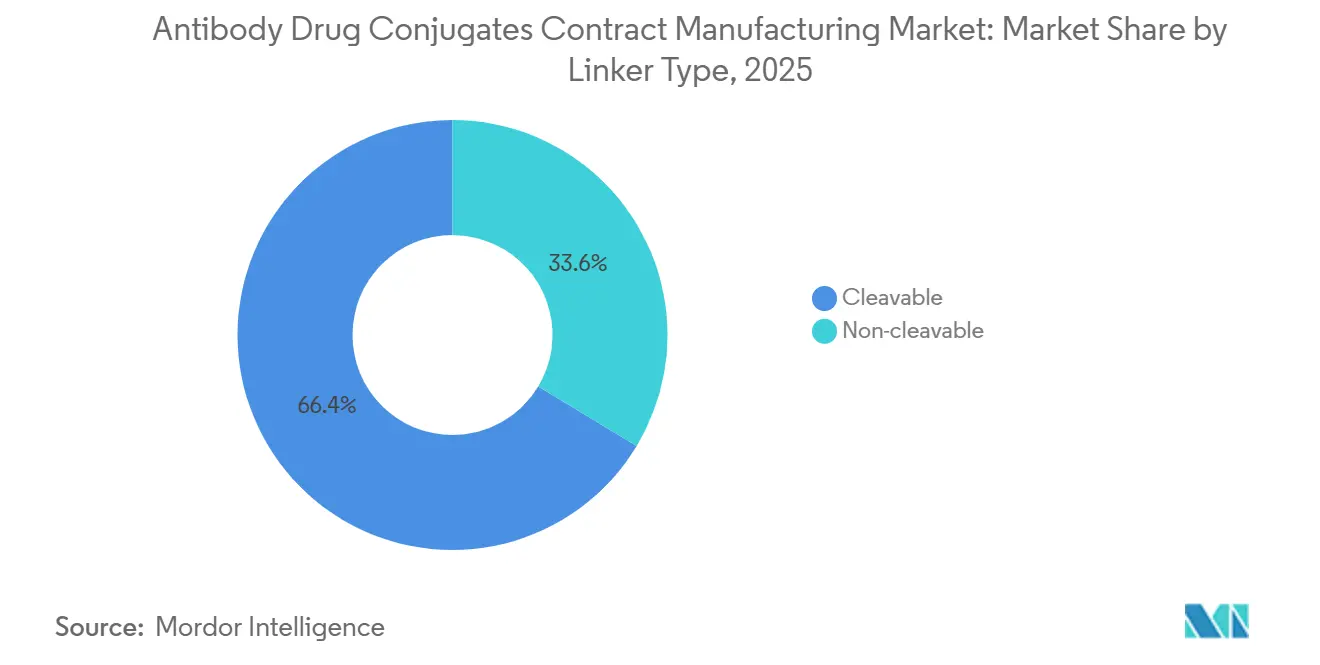
- リンカータイプ別では、切断可能型化学が2025年の抗体薬物複合体受託製造市場シェアの66.37%を占め、切断不可能型フォーマットは2031年までに15.25%のCAGRで成長すると予測されています。
- 治療領域別では、固形腫瘍が2025年に57.94%の収益シェアでリードしており、自己免疫疾患および感染症プログラムは2031年までに14.45%のCAGRで拡大すると予測されています。
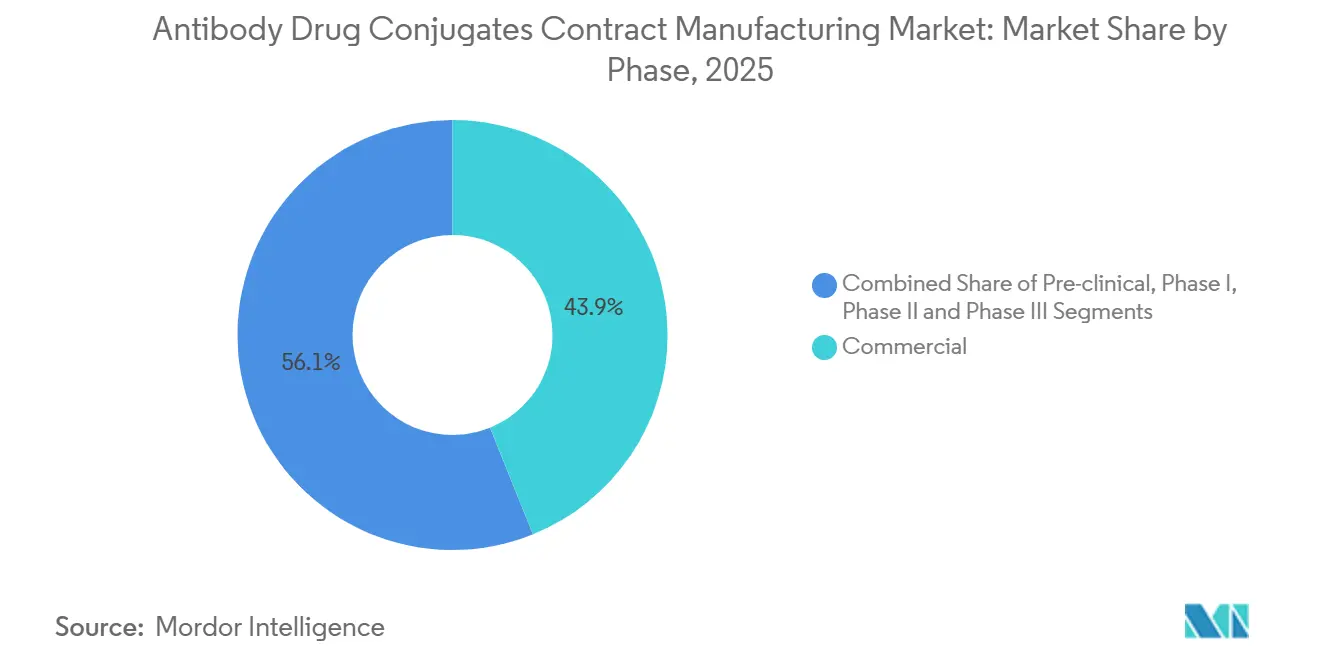
- フェーズ別では、商業製造が2025年の抗体薬物複合体受託製造市場規模の43.89%を占め、2031年までに13.68%のCAGRで進展しています。
- サービスタイプ別では、cGMP抱合および薬物リンカー製造が2025年の収益の39.73%を生み出し、充填・仕上げサービスは2031年までに14.83%のCAGRで加速する見込みです。
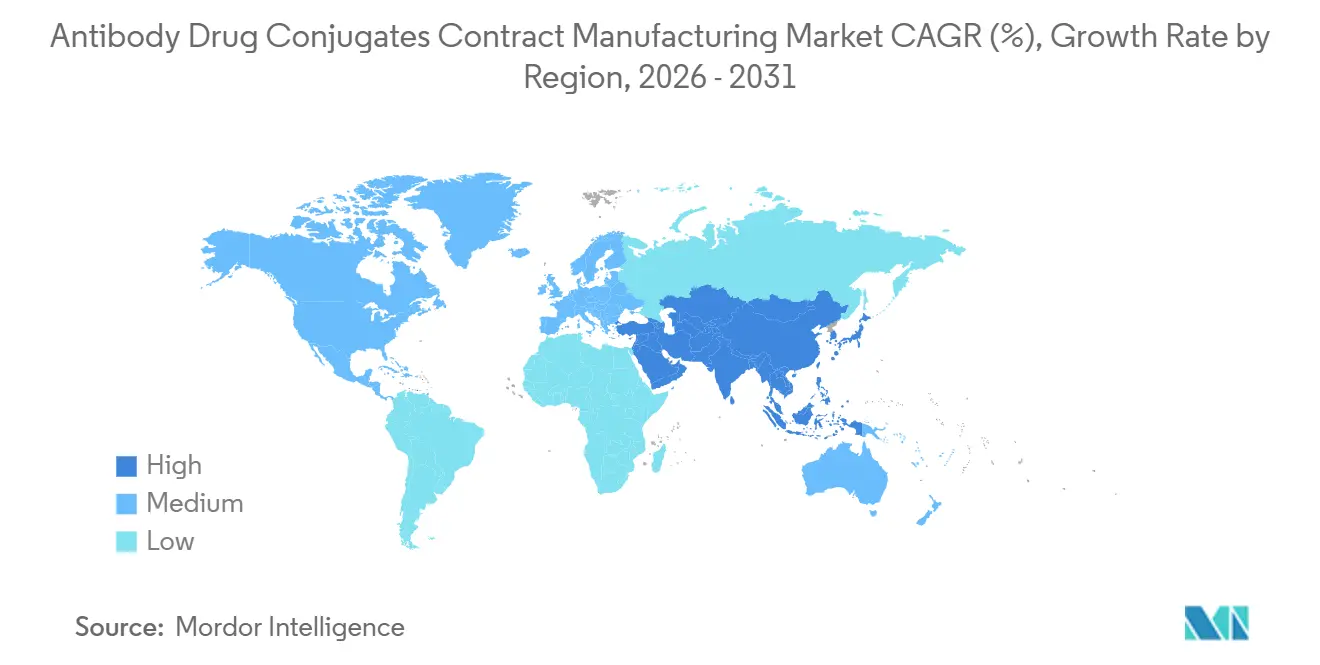
- 地域別では、北米が2025年に44.68%のシェアを維持していますが、アジア太平洋地域は大規模なグリーンフィールド建設を背景に14.04%のCAGRで成長する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 腫瘍学発症率の急増と 対象患者プールの拡大 | 2.3% | 世界規模、北米および欧州に最も集中 | 中期(2~4年) |
| 大手製薬企業による バイオロジクス製造の受託化へのシフト | 2.8% | 世界規模、北米および欧州主導、APACへ拡大 | 短期(2年以内) |
| 腫瘍学を超えたADC臨床パイプラインの 拡大 | 1.9% | 北米および欧州が先行採用、APACが追随 | 長期(4年以上) |
| HPAPI施設における能力制約が プレミアム価格を誘発 | 1.7% | 世界規模、北米および欧州で深刻 | 短期(2年以内) |
| 部位特異的抱合および連続フロー技術の出現が より迅速な技術移転を可能に | 1.5% | 北米および欧州がリード、 APACへの技術移転 | 中期(2~4年) |
| 規制の収束(ICH Q13、 Annex 1改訂)によるマルチサイト出荷試験の簡素化 | 1.1% | 世界規模、北米・欧州・APACの 規制経路を調和 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
腫瘍学発症率の急増と対象患者プールの拡大
世界のがん患者数は2024年に2,000万人に達し、世界保健機関(WHO)は2050年までに3,500万人に増加すると予測しており、より安全な標的療法への需要が持続しています。[1]エンハーツの2024年におけるHER2低発現乳がんへの承認は、バイオマーカー主導の適応拡大を実証し、年間120万人の適格患者を新たに加えました。[2]CDMOは50~200 kgのバッチに対応したマルチプロダクト抱合スイートを設置することで対応し、後期臨床段階と商業生産初期の需要を橋渡ししました。その代表例として、Lonzaがフィスプで2028年稼働予定の1,200 L反応槽を2基設置したことが挙げられます。
大手製薬企業によるバイオロジクス製造の受託化へのシフト
BCGのレビューによると、2024年には開発企業の70〜80%が自社抱合能力を持ち合わせていませんでした。PfizerはエバレットでのUSD 3億5,000万の建設計画を中断し、代わりにSamsung BiologicsとUSD 12億4,000万の契約を締結し、社内プラントを開発業務に集中させながら外部スケールを優先しました。AstraZenecaのシンガポール施設は2029年稼働予定で、初期フェーズの業務のみを担当し、商業供給はCDMOに委ねる方針です。
腫瘍学を超えたADC臨床パイプラインの拡大
開発企業は2024年に18件のフェーズI/II自己免疫試験を開始し、選択的B細胞除去に細胞毒性ペイロードを応用しました。GileadのSutroとのUSD 9億ドルの契約は、卵巣がんおよびクローン病における葉酸受容体アルファを1つのINDのもとで追求するものであり、プラットフォームの柔軟性を示しています。CDMOは、標準的な細胞毒性パネルを超えた免疫調節効果を特性解析するため、分析サービスの拡充を進めています。
HPAPI施設における能力制約によるプレミアム価格の誘発
OEB 4-5スイートを運営するCDMOは25社未満です。2024年10月のSamsungのUSD 12億4,000万の受注は、モノクローナル抗体の価格に対してキログラム当たり40%のプレミアムが含まれていました。MilliporeSigmaはセントルイスで能力を3倍に拡大したにもかかわらず、2026〜2027年のスロットは3ヵ月以内に完売しました。供給不足により、スポンサーはサイクルタイムを1週間短縮できる連続プロセスへの移行を検討していますが、規制面での受容はまだ発展途上にあります。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 細胞毒性ペイロードの供給ボトルネック および危険物物流 | -1.4% | 世界規模、北米および欧州では規制上の精査により深刻 | 短期(2年以内) |
| マルチモーダル分析出荷要件に起因する 高い製造原価(COGS) | -1.2% | 世界規模、北米および欧州でより大きな影響 | 中期(2~4年) |
| HPAPIの溶媒および廃棄物焼却に関する 厳格な環境規制 | -0.9% | 欧州および北米、APACでも顕在化 | 中期(2~4年) |
| 第一世代ADCの特許崖による 既存製造ラインの稼働率抑制 | -0.7% | 北米および欧州、APACへの影響は限定的 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
細胞毒性ペイロードの供給ボトルネックと危険物物流
GMP準拠のオーリスタチンおよびメイタンシノイドを製造するサプライヤーは10社未満であり、2024年には18ヵ月のリードタイムが生じていました。特定のペイロードをカテゴリー1A発がん性物質として再分類するIATAの新規則により、航空輸送コストが最大70%上昇しました。第一三共の上海ペイロード工場は2030年稼働予定であり、供給不足を緩和するための垂直統合の取り組みを反映しています。
マルチモーダル分析出荷要件に起因する高い製造原価(COGS)
ADCロットには15〜20の直交アッセイが必要であり、分析コストはバッチあたり50,000〜80,000 ミリオン 米ドルに達する。[3] Thermo Fisherの自動化プラットフォームは手作業時間を40%削減するが、それでも72時間の機器使用を要する。規制当局は連続プロセスに関してICH Q6Bに基づく限定的な適用免除を認めているが、より広範な受け入れは保留中である。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
リンカータイプ別:
切断不可能型の勢いが従来のリーダーを上回る切断可能型リンカーは2025年の抗体薬物複合体受託製造市場シェアの66.37%を占めていましたが、切断不可能型システムは2031年まで年率15.25%で成長し、市場全体を上回ると予測されています。切断不可能型構造物に紐付く抗体薬物複合体受託製造市場規模は、したがってこの期間中に切断可能型の収益よりも速いペースで拡大します。開発企業はより良好な全身安定性を有する切断不可能型設計を好み、ペイロードはリソソーム分解後にのみ放出されます。エンハーツの2024年の売上高USD 31億は、膜透過性毒素を用いたハイブリッドアプローチが、第一世代の切断不可能型で見られた低いバイスタンダー効果を補えることを証明しました。
CDMOは、切断可能型と切断不可能型の化学を長時間の切り替えなしに変更できる柔軟な抱合スキッドに投資しています。LonzaのXpressCysシステムにより、スポンサーは単一プラットフォームで初期探索からGMPまで移行でき、臨床入りまでの時間を短縮できます。切断可能型リンカーは細胞内での迅速な放出が望まれる血液系がんに引き続き不可欠ですが、固形腫瘍プログラムでは薬物活性を局所化するために酸不安定性およびプロテアーゼ感受性設計への需要が高まっています。


治療領域別:
自己免疫疾患の急増が勢力図を塗り替える固形腫瘍は2025年の収益の57.94%を生み出しましたが、自己免疫疾患および感染症プロジェクトは2031年までに14.45%のCAGRを記録すると予測されています。自己免疫適応症に紐付く抗体薬物複合体受託製造市場規模は、したがって腫瘍学単独の成長よりも速いペースで拡大しています。スポンサーは2024年に18件の初期フェーズ自己免疫試験を開始し、選択的B細胞除去が断続的投与で持続的寛解をもたらせるという仮説を検証しています。HER2低発現、TROP2、およびネクチン-4標的に牽引された固形腫瘍の需要は依然として堅調ですが、市場計画担当者は現在、非腫瘍学分野を最大の増分成長ドライバーと見なしています。
自己免疫疾患への対応は、高薬理活性腫瘍学ペイロードとの交差汚染を避けるための隔離製造を必要とし、契約価格に15〜20%を上乗せします。非腫瘍学顧客にクリーンルームを専用化できるCDMOはプレミアムマージンを獲得できます。感染症ADCはまだ黎明期ですが、早期のベンチャー投資は将来の多角化を示唆しています。
フェーズ別:
商業契約が収益構成を支配商業プログラムは2025年の収益の43.89%を占め、13.68%のCAGRで拡大し、2031年を通じて抗体薬物複合体受託製造市場規模への最大の貢献者としての地位を確固たるものにする。商業用IgG分子は2024年の収益の69.27%を維持し、抗体受託製造市場の規模基盤が実績あるフォーマットに根ざし続けることを確保している。スポンサーは、Samsungの記録的な受注に見られるように、固定価格での5年間の供給契約を締結するケースが増えており、インフレリスクを製造業者に転嫁している。後期バリデーションランは20〜30%の価格上乗せを引き付け、CDMOが希少なHPAPI設備を商業化間近の資産に割り当てる動機となっている。初期フェーズの業務はより変動が大きく価格感応度が高く、中国のサプライヤーは欧米の競合他社より最大40%低い価格を提示している。
CDMOはこの価格圧力に対抗するため、開発、コンジュゲーション、充填・仕上げを単一契約にまとめ、技術移転の摩擦を低減している。Lonzaのポーツマスーヴィスーシュタインネットワークはこの統合モデルの典型例であり、競争圧力に直面するスポンサーにスケジュールの確実性を保証している。


サービスタイプ別:
充填・仕上げの複雑性が最速の成長を促進充填・仕上げサービスは2031年まで年率14.83%で成長し、2025年の収益の39.73%を占めた抱合および薬物リンカー製造を凌駕します。FDA組み合わせ製品ドラフトガイダンスによって実現されたプレフィルドシリンジおよびオートインジェクターフォーマットは、バイアルを超えた観察可能市場を拡大します。充填・仕上げに関連する抗体薬物複合体受託製造市場規模は、したがって封じ込めおよび無菌性要件が付加価値をもたらすにつれて急激に上昇しています。
抱合は依然として中核サービスです。しかし、連続フローおよび部位特異的技術の台頭により、価値は純粋な能力から差別化されたプロセスノウハウへとシフトしています。従来の確率論的手法と高度な部位特異的プラットフォームの両方を提供するCDMOは、より幅広いクライアント層にサービスを提供できます。
地域分析
北米抗体薬物複合体受託製造市場
北米は2025年の収益の44.68%を占め、密集したイノベーター基盤と、ミズーリ州、ノースカロライナ州、マサチューセッツ州における継続的なブラウンフィールド拡張によって牽引されている。同地域の規制環境はファスト・トゥ・トライアルの目標を支援しており、平均プロジェクトのタイムラインをヨーロッパよりも短く保っている。北米が保有する抗体薬物複合体受託製造市場シェアは、アジア太平洋地域の生産能力が稼働するにつれてわずかに低下するが、堅調な基礎需要を背景に絶対収益は増加するだろう。
アジア太平洋抗体薬物複合体受託製造市場
アジア太平洋地域は地域別で最速となる14.04%のCAGRを記録する見込みである。Samsung Biologicsの256 kL第5プラントとAGC Biologicsの横浜施設を合わせると、2026年までに350 kLの生産能力が追加され、これはグローバル供給量の15%に相当する。低い人件費と政府による支援的なインセンティブが競争力のある価格設定を下支えし、コストを重視するスポンサーからの後期段階プログラムを引き付けている。
欧州抗体薬物複合体受託製造市場
欧州は2025年収益の28%を獲得し、ドイツ、スイス、英国が主導した。改訂された附属書1の規則はクリーンルームの設備投資を削減することで営業利益率を改善したが、ブレグジット後の申請規則の相違が複雑さを増している。小規模な欧州経済圏は、高い人件費と手厚さに欠けるR&D税額控除により遅れをとっている。
規制環境
ADCは抗体が生物製剤としての要件に基づいて取り扱われる一方、薬物リンカー成分とペイロードが低分子医薬品的な管理を受ける可能性があるため、ハイブリッドな規制の視点の下に置かれている。これにより、CDMOにとって二系統のCMC文書化と査察対応要件が生じる。米国では、FDAが2024年3月に「抗体薬物複合体に関する臨床薬理学的考察」ガイダンスを発行し、バイオアナリティカル手法、暴露-反応、薬物相互作用に関する考慮事項の期待値を正式化した。これらは出荷判定戦略および同等性パッケージにフィードバックされる。
アウトソース製造に関して、規制当局はDAR(薬物対抗体比)、薬物負荷分布、純度、リンカー関連不純物といったADC特有のCQAの管理を重視している。CDMOはまた、mAb、薬物リンカー、コンジュゲーション工程にわたるプロセスバリデーションの証拠を提供することが期待されている。各地域で用いられる基本的なICHの要件、例えば原薬開発に関するICH Q11や安定性に関するICH Q5Cは、グローバル申請を支援するCDMOにとって分析上の負担と安定性戦略の複雑さを増大させ、複数拠点の供給網全体で強固な品質システムとデータインテグリティの必要性を強めている。
バリューチェーン分析
ADC受託製造のバリューチェーンは、mAb原薬生産と高薬理活性ペイロード・リンカー合成、OEB 4-5の封じ込め下でのバイオコンジュゲーション、無菌充填・仕上げおよび包装を結びつけている。これに続いて、適用可能な場合はコールドチェーン流通と危険物物流が行われる。ボトルネックは、特殊なHPAPI取り扱い工程、限られたペイロード前駆体の供給、ADC対応の充填・仕上げ能力の不足に集中しており、DARなどのコンジュゲート特有のCQAを直交的な分析手法で管理する必要性からさらに摩擦が生じている。
CDMOは、工程間の受け渡しを減らし、技術移転を効率化し、重要工程全体で単一の品質システムを維持するために、上流のバイオ医薬品製造、コンジュゲーション、製剤製造業務を束ねる傾向を強めている。ニッチな専門企業は依然として独自のリンカー・ペイロード化学を支えている。最近の能力投資は、このチェーンがいかに資本集約的であるかを裏付けている。MilliporeSigma(Merck KGaA)は、セントルイスでのADC製造能力を3倍にするための7,600万米ドルの拡張を発表した(2024年10月)。また、Cohance Lifesciencesは、ニュージャージー州プリンストンのNJ Bio拠点における1,000万米ドルのcGMPバイオコンジュゲーションスイート拡張を発表した(2025年8月)。これらの動きは、国内拠点および封じ込め主導型インフラの継続的な構築を示している。
競合環境
市場集中度
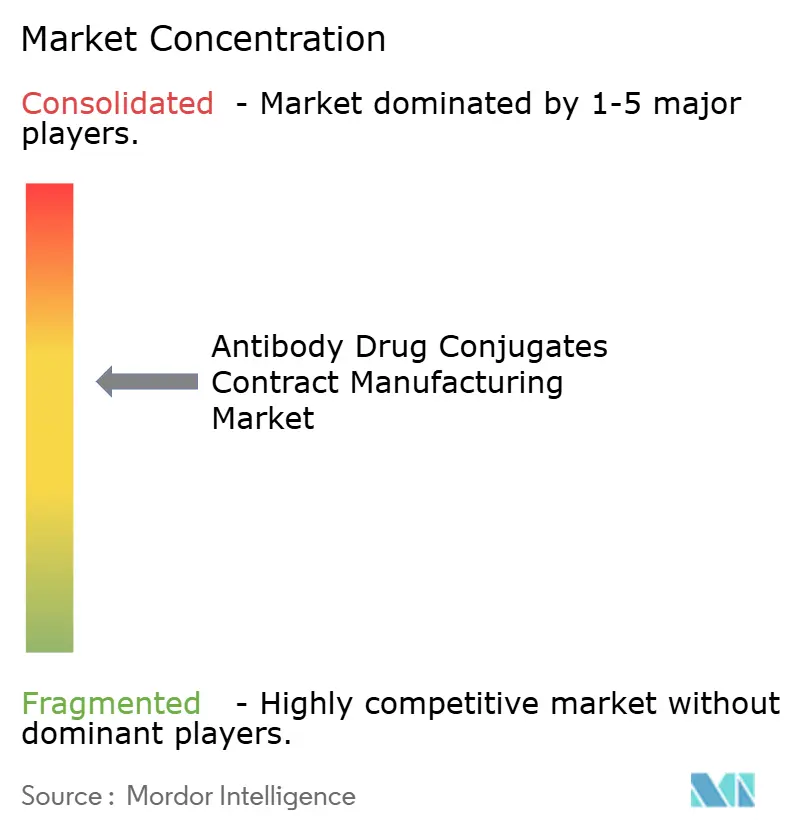
上位5社のCDMOが2025年の収益の大部分を占め、適度な集中度を示しています。単一プレーヤーが12%を超えるシェアを持たず、資本参入障壁が存在する一方で世界的な能力の拡大も進んでいることを反映しています。Samsung Biologicsは、ワンストップソリューションに対する購入者の需要を示す、USD 12億4,000万の一括契約で新たなベンチマークを打ち立てました。
技術リーダーシップがますます決定的な要因となっています。LonzaのXpressCys、CatalentのSMARTag、およびThermo Fisherの連続フローサービスは規模を超えた差別化を提供します。小規模企業は競争力を高めるためにコンソーシアムを形成しています。Cerbios-PharmaはCARBOGEN AMCISと2024年に提携し、共同入札モデルのもとで抱合と分析を組み合わせました。新興の中国および印度のCDMOは価格面で優位性を持ちますが、商業フェーズ契約を獲得するためには複数地域での規制実績を確立する必要があります。
抗体薬物複合体受託製造業界のリーダー企業
-
Lonza Group
-
Samsung Biologics
-
Piramal Pharma Solutions
-
Catalent Inc.
-
WuXi Biologics
- 注:主要企業の掲載順は順位を示すものではありません。
抗体薬物複合体受託製造市場 このレポートでカバーされる企業
- Abzena
- AGC Biologics
- Ajinomoto Bio-Pharma Services
- Axplora (Novasep)
- Bora Biologics
- Cambrex Corp.
- CARBOGEN AMCIS
- Catalent
- Cerbios-Pharma
- Emergent Bio Solutions
- FUJIFILM
- Lonza Group
- Merck KGaA (MilliporeSigma)
- Oncotec Pharma Produktion
- Piramal Group
- Recipharm
- Samsung Group
- Sterling Pharma Solutions
- Thermo Fisher Scientific
- Wuxi Biologics
市場機会と将来展望
ペイロード・リンカー製造、cGMPコンジュゲーション、封じ込め対応の充填・仕上げを結びつける統合的でエンドツーエンドの提供において、依然として空白地帯が続いている。多くの開発企業は社内にコンジュゲーション能力を持たず、複数ベンダー間の調整リスクを管理する必要があるためである。能力投資は需要の方向性を裏付けている。MilliporeSigma(Merck KGaA)はセントルイスでのADC能力を3倍にするために7,600万米ドルを投じ(2024年10月)、Cohance Lifesciencesはプリンストンのニュージャージー州NJ Bioにおいて1,000万米ドルを投じてcGMPバイオコンジュゲーションスイートを追加し(2025年8月)、Piramal Pharma Solutionsはミシガン州リバービュー拠点に専用のペイロード・リンカースイートを発表した(2026年5月)。これらの投資は、垂直統合された能力への選好を浮き彫りにしている。
技術主導の差別化は、CDMOにとってもう一つのレバーであり、特に部位特異的コンジュゲーションと工程内モニタリングを工業化してDAR管理を厳格化し、バッチ変動を低減できる企業にとって有効である。Fujifilmは2026年3月、VALANX Biotechへの投資により、自社のCDMOインフラ内に部位特異的ADCコンジュゲーション向けのGolden Site Technologyを統合し、戦略的注力の証を追加した。Axploraもまた、ルマンにおいて商業規模の凍結乾燥を統合しており、3,000万ユーロのプログラムの一部として(2026年4月に報告)、ADC製剤の安定性と封じ込めの要件に対応し、より複雑な剤形の実現を可能にしている。
最近の産業開発事情 抗体薬物複合体受託製造市場
- 2026年7月:Lonzaは、スイス・ヴィスプ拠点におけるペイロード・リンカー製造能力の拡張を発表し、増強された能力は2028年に稼働開始予定である。この動きは、特殊なHPAPIインフラと厳格な不純物管理がスループットを制約しうる、ADC供給チェーンの制約された部分におけるLonzaの地位を強化する。
- 2026年5月:Piramal Pharma Solutionsは、ミシガン州リバービュー拠点に新しいペイロード・リンカー開発・製造スイートを発表した。北米の主要スポンサーに近い場所でペイロード・リンカー能力を拡張することで、Piramalは化学開発、封じ込め業務、下流のコンジュゲーションプログラムとの間のより緊密な連携を支援する。
- 2024年10月:MilliporeSigma(Merck KGaA)は、ミズーリ州セントルイス拠点のADC製造能力を3倍にするために7,600万米ドルの投資を発表した。この拡張は、高薬理活性およびバイオコンジュゲーションサービスにおける能力制約を対象とし、後期臨床および商業規模のアウトソーシング需要の両方に対する対応力を改善する。
抗体薬物複合体受託製造市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は臨床および商業供給向けの抗体薬物複合体(ADC)の開発、製造、コンジュゲーション、試験、仕上げに使用されるアウトソーシングサービスを対象とし、受託製造業者が請求するサービス収益として計上される。
対象外:バイオファーマサイト内で完全に行われる自社ADC製造、およびADC以外のバイオロジクスのアウトソーシングは含まれない。
セグメンテーション概要
- リンカータイプ別
- 切断可能型
- 酸不安定性
- プロテアーゼ切断型
- ジスルフィド切断型
- 切断不可能型
- 切断可能型
- 治療領域別
- 血液系がん
- 多発性骨髄腫
- リンパ腫
- 固形腫瘍
- 乳がん
- 肺がん
- 胃がん・消化管がん
- その他の適応症(自己免疫疾患、感染症)
- 血液系がん
- フェーズ別
- 前臨床
- フェーズI
- フェーズII
- フェーズIII
- 商業
- サービスタイプ別
- プロセス・細胞株開発
- 分析・バイオアッセイ・品質管理
- cGMP抱合および薬物リンカー製造
- 充填・仕上げおよびパッケージング
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、ADCアウトソーシングに関連する需要と設備能力シグナルの初期分析を構築するために使用された。FDAデータベース(承認および査察)、フェーズ別ADCパイプライン活動に関するNIH ClinicalTrials.gov、がん負担の背景に関する世界保健機関、および地域別の治療アクセスと診断パターンを把握するためのOECD保健指標などの公開情報源を活用した。
また、設備能力の追加、新スイート、およびアウトソーシング量に影響を与える可能性のある発表済みパートナーシップを把握するため、企業の年次報告書、投資家向け資料、プレス報道も精査した。貿易とフローについては、関連する公開税関・貿易統計を使用し、タイムライン、通貨、および企業行動の一貫性を保つため、企業財務情報とニュースに関する有料サブスクリプションで補完した。これらのデスクリサーチソースは網羅的なものではなく、データ収集、クロスチェック、および未解決の疑問点の明確化のために他の多くの公開情報源も使用した。
一次インタビューおよびサーベイ
一次調査は、ADC業務のうち実際にアウトソーシングされている割合、格の見積もり方法(開発ランと定常的な商業供給の比較)、および新規設備能力がどの程度の速さで吸収されているかを検証することに重点を置いた。APAC、EMEA、およびアメリカ大陸にわたるコンジュゲーション、分析・品質管理、充填・仕上げフローを管理する受託製造業者、製薬・バイオテクノロジーのアウトソーシングチーム、および技術リーダーと対話し、地域ごとに前提条件を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:15% | APAC:41% |
| 中位層:49% | 機能・ユニットリーダー:30% | EMEA:36% |
| 中小規模プレイヤー:15% | マネージャー:55% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、ADCの臨床および商業活動をフェーズ構成、典型的なバッチ頻度、およびサービスバンドル使用状況(プロセス開発、分析・品質管理、cGMPコンジュゲーション、充填・仕上げ)を通じてアウトソーシングサービス価値に換算するトップダウンの需要プール視点から開始する。根拠を確保するため、フェーズ別のサンプルプログラム量に観察された価格帯を乗じた選択的なボトムアップ検証、および開示がより明確な限定的なサービスラインのサプライヤー側集計を用いて合計値を裏付ける。
モデルで使用する主要インプットには、ADC試験数とフェーズ進行、商業ローンチとラベル拡大、血液がんと固形腫瘍間の構成変化、プログラムあたり年間の典型的な製造ラン数、および設備能力の逼迫度変化に伴うコンジュゲーションおよび分析・品質管理業務の見積価格動向が含まれる。直接開示が限られている場合、ギャップはインタビュー中に合意した範囲で処理され、設備能力追加と稼働率の方向性に対する整合性チェックを用いて絞り込まれる。
予測については、パイプラインの転換と商業スケールアップのタイミングが急速に変化する可能性があるため、変数ごとの専門家コンセンサスに支えられたシナリオ分析に依拠する。したがって予測は、単一の成長率を延長するだけでなく、予想される承認、設備能力増強スケジュール、およびサービス構成の変化に応じて年ごとに調整される。
データ検証と更新サイクル
アウトプットは、ADCパイプライン量の変化、可視的な設備能力発表、および逼迫または余裕を示すリードタイムの変化といった独立したシグナルと照合される。値に異常が見られる場合は、単位の前提条件を再確認し、通貨換算のタイミングを調整し、差異が重大なまま残る場合は情報源に再確認する。
承認前に、モデルは前提条件、計算、および感度分析が再実行され、合計値が再現可能であることを確認する多段階のアナリストレビューを経る。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施される。
Mordor Intelligenceの抗体薬物複合体受託製造市場推計と他の公表推計との比較
ADC受託製造の公表市場規模は、著者によってサービスの境界の引き方が異なり、通貨、インフレ、価格推移のタイミングも異なるため、大きく異なる場合がある。同じ最終年が引用されている場合でも、基礎となるサービス構成や臨床業務と商業業務の加重方法によって、価値が大きく変動する可能性がある。
本調査では、基準年に近い時点で価格帯と為替タイミングを更新し、フェーズ活動とサービスバンドル使用状況に対してプログラムあたりの暗示的支出を再検証することで、合計値の安定性を維持している。これにより、価格を平滑化したり更新を遅らせたりする保守的な推計よりもMordor Intelligenceが高い値を報告する理由が説明できる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.02 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 1.79 ビリオン 米ドル(2024年) | この数値は、バリューチェーンのコンポーネントのサブセットと初期段階の業務を重視する傾向がある、より狭い受託ADC視点として提示されており、商業供給向けのcGMPコンジュゲーションと充填・仕上げを含む完全なサービスバンドルを過小評価する可能性がある。 |
| 業界プレスリリースB | 3.80 ビリオン 米ドル(2024年) | この推計は異なる基準年を使用しているとみられ、臨床ニーズと商業ニーズにわたってサービスカテゴリーを不均等に混在させている可能性があり、平均販売価格の更新、通貨タイング、および複数サービスプログラムを単一の収益プールに統合する方法についての透明性が限られている。 |
3つの数値にわたるばらつきは、主に対象範囲の広さと、価格および通貨の前提条件がどの程度迅速に更新されるかによって生じている。サービスバンドルが明確に定義され、フェーズ活動と設備能力の実態に照らして検証された場合、結果として得られる市場価値は追跡しやすく、年ごとに再現しやすくなる。
レポートで回答される主要な質問
抗体薬物複合体受託製造市場は2026年に何ドルの規模に達し、どの程度の成長率ですか?
市場は2026年にUSD 120億2,000万に達し、2031年までにCAGR 11.31%でUSD 205億4,000万に成長すると予測されています。
受託ADC製造において最も速く拡大しているリンカータイプはどれですか?
切断不可能型リンカーは2026年から2031年にかけて15.25%のCAGRを記録し、切断可能型フォーマットを上回ると予測されています。
スポンサーが自社プラントを建設する代わりに商業規模のADC製造を外部委託する理由は何ですか?
OEB 4-5スイートの建設にはUSD 8,000万〜1億2,000万のコストがかかり、最長30ヵ月を要しますが、CDMOはすでに長期供給契約のもとでアクセス可能な検証済みの能力を運営しています。
2031年までに最も多くの新規ADC能力を追加する地域はどこですか?
アジア太平洋地域はUSD 35億のグリーンフィールドプロジェクトの発表総額でリードし、地域CAGR 14.04%を牽引しています。
ADC受託製造のプレミアム価格を牽引しているものは何ですか?
希少なHPAPI封じ込めスイート、複雑な分析出荷要件、および持続的な腫瘍学需要により、CDMOはADC契約をモノクローナル抗体業務より30〜40%高く価格設定できます。