
香港ハイパースケールデータセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 2.5 十億米ドル |
| 市場規模 (2031) | 6.33 十億米ドル |
| 成長率 (2026 - 2031) | 20.35 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる香港ハイパースケールデータセンター市場分析
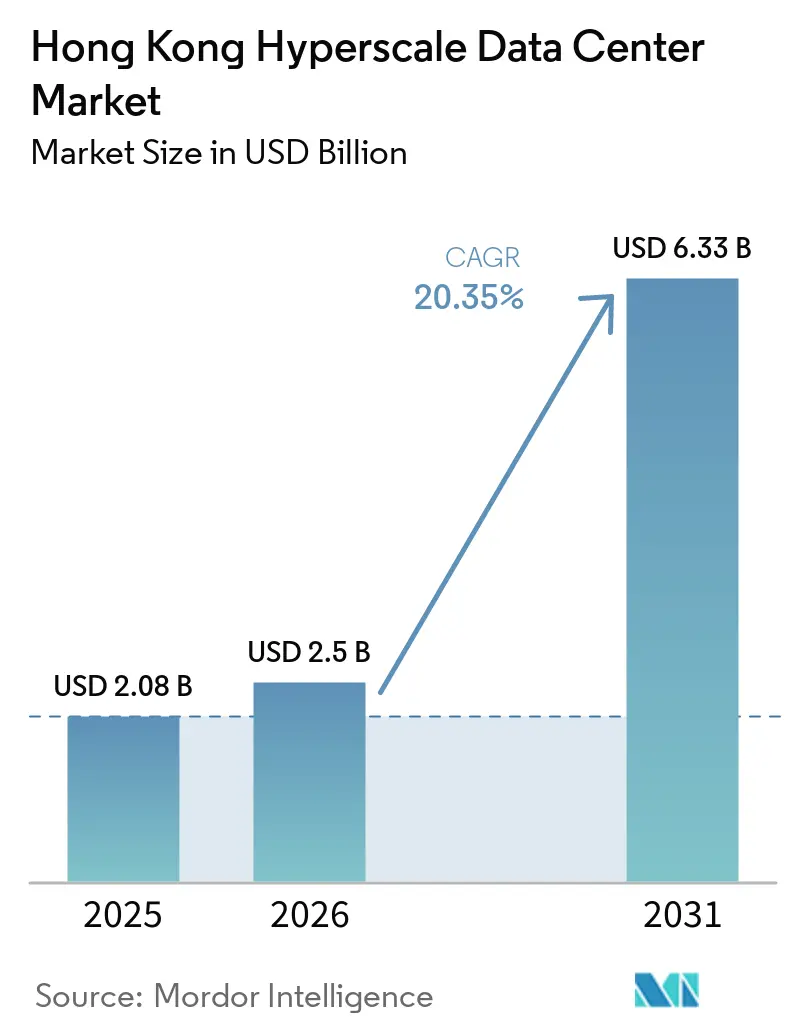
香港ハイパースケールデータセンター市場規模は、2025年の20.8億米ドルから2026年には25億米ドルへと拡大し、2031年までに63.3億米ドルに達する見込みで、2026年から2031年にかけてCAGR 20.35%で成長します。生産量の観点では、市場は2025年に0.73千メガワットと評価され、2026年の1.21千メガワットから2031年には1.37千メガワットへと、予測期間(2026年~2031年)においてCAGR 2.31%で成長する見込みです。
液体冷却および液浸冷却の急速な普及、70 kWを超えるGPUラック密度の上昇、そして北部都会区における寛大な土地付与政策が、投資優先事項を再編しつつある。60 MWを超える大規模施設はハイパースケーラーの予算を引き付けており、一方でサブミリ秒接続を必要とするクロスボーダーのfintechワークロードが、ランディングステーション近傍における施設クラスタリングを加速させている。香港ハイパースケールデータセンター市場はまた、HK Electricによる初の150 MW グリーン水素電力購入契約(PPA)からも恩恵を受けており、これにより長期電力契約におけるカーボン・インテンシティのリスクプレミアムが低減されている。
主要レポートのポイント
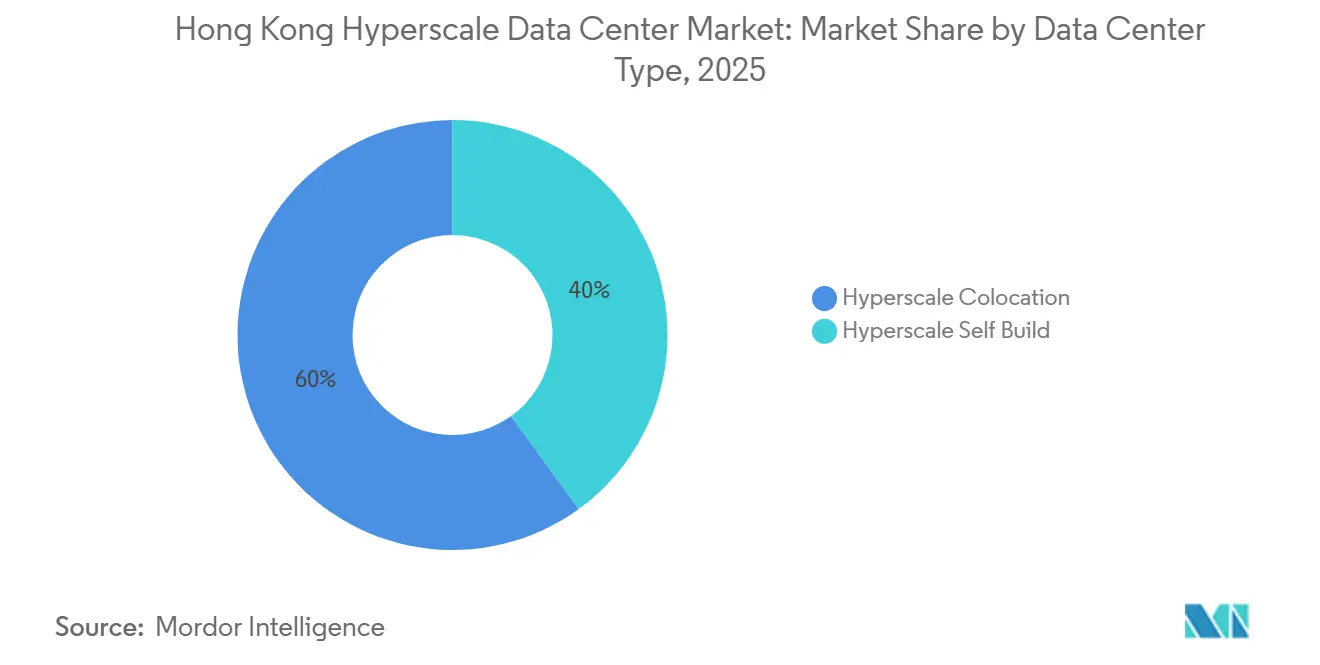
- データセンタータイプ別では、コロケーションが2025年の香港ハイパースケールデータセンター市場シェアの60%をリードし、一方でハイパースケーラーの自社建設は2031年に向けてCAGR 22.5%で進展しています。
- コンポーネント別では、ITインフラが2025年の香港ハイパースケールデータセンター市場規模の56%のシェアを占め、浸漬冷却は2031年までにCAGR 22.7%で拡大する見込みです。
- ティア標準別では、ティアIII施設が2025年に75%のシェアを保持し、ティアIVはCAGR 21.8%で最も急成長しているカテゴリーです。
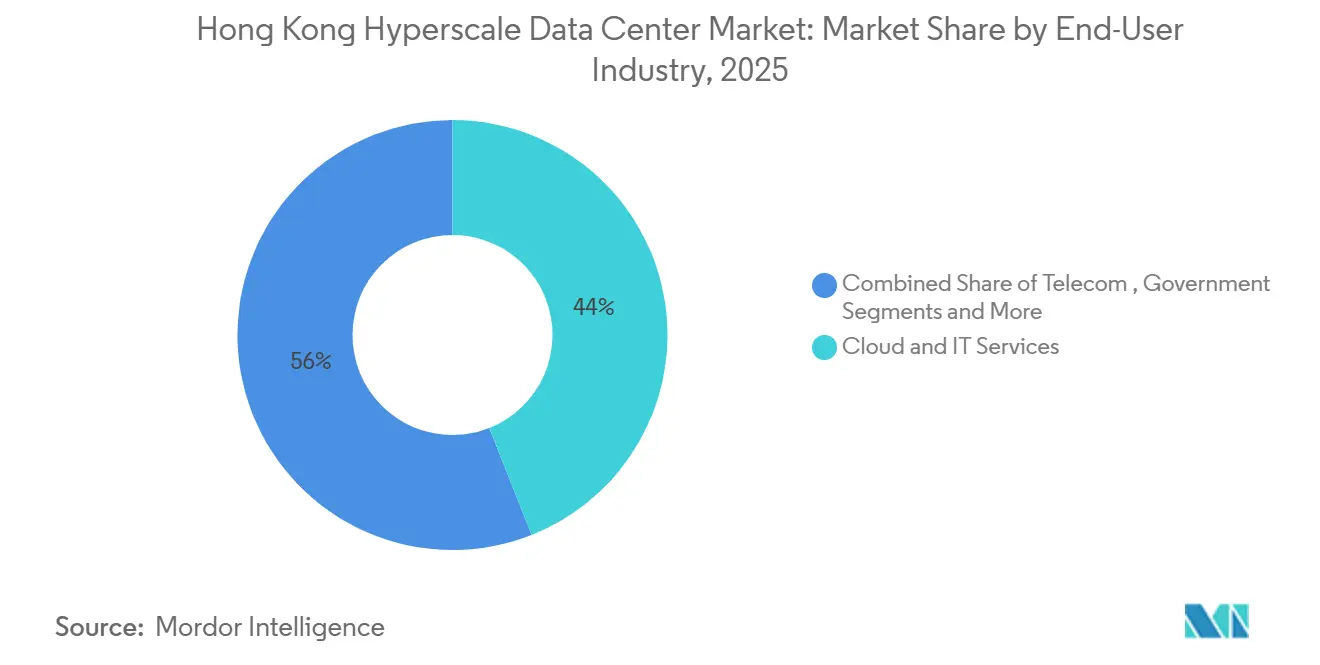
- エンドユーザー産業別では、クラウドおよびITサービスが2025年に44%のシェアを獲得しており、AI/MLクラウドプラットフォームはCAGR 22.6%で成長する見込みです。
- データセンターサイズ別では、大規模施設(25 MW以下)が2025年に50%のシェアを占め、メガ施設(60 MW超)はCAGR 21%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
香港ハイパースケールデータセンター市場のトレンドとインサイト
促進要因影響分析表*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 70kW超のAI・機械学習GPUラック密度が新規建設需要を加速 | +4.2% | 香港コア、広域湾区へのスピルオーバー | 中期(2〜4年) |
| 中国・広域湾区「北部都会区」データセンター向け土地供与インセンティブ | +3.8% | 香港、深セン国境地域 | 長期(4年以上) |
| 超低遅延コロケーションを必要とするRMB建て越境フィンテックプラットフォーム | +3.1% | 香港金融地区、将軍澳 | 短期(2年以内) |
| データセンター向けHK電力初の150MWグリーン水素PPA | +2.4% | 香港島、九龍 | 長期(4年以上) |
| キャリアニュートラルハブを促進する港湾前海底ケーブル陸揚げ拡張 | +2.8% | 香港コア、沿岸地域 | 中期(2〜4年) |
| モジュール型液体冷却スイートによる高層工業ビルのレトロフィット | +2.1% | 葵涌、粉嶺工業地帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI・機械学習GPUラック密度がインフラ変革を加速
GPU集約型AIトレーニングにより、従来の空冷ホールは非経済的となり、香港のオペレータはラックあたり70〜100 kWを快適に処理できるダイレクト・トゥ・チップおよび浸漬冷却へと移行しています。Global Switchのダイレクト液冷レトロフィットは冷却エネルギー使用量を95%削減し、記録的な1.02 PUEを達成することで、香港ハイパースケールデータセンター市場を熱革新の地域テストベッドとして位置づけました。[1] 液冷に対応したオペレーターはプレミアムなAIフットプリントを迅速に収益化できる一方、レトロフィット予算を持たないサイトはストランデッドアセットのリスクにさらされます。Supermicroは現、ラックスケールの液冷対応エンクロージャー内で四半期あたり10万台超のGPUを出荷しており、液冷をベースラインRFPの一部としています。高密度ラックの広範な普及は、総ホワイトスペース成長が緩やかになる中でも、平方フィートあたりの収益を押し上げています。
RMB建て越境フィンテックプラットフォームが超低遅延要件を牽引
RMB建てフィンテックフローはリアルタイム決済の時間軸を標準化し、データセンターのサイト選定において珠江デルタ東部の取引所へのファイバー距離を優先することを余儀なくさせています。HSBCのPayMeはクラウドネイティブ再構築後に6時間から6秒の分析ウィンドウへとスケールアップし、海底ケーブルゲートウェイへの近接性のために将軍澳のハイパースケールコロケーションに対する需要を強化しました。中国工商銀行アジアも同様に、遅延最適化されたインターコネクトに依存する24時間365日のビデオ対応資産運用プラットフォームにアップグレードしました。中国電信アメリカ(China Telecom Americas)は現在、コロケーションスペースと1ミリ秒未満の専用越境回線をバンドルで提供しており、新規キャパシティを港湾前のキャリアニュートラルハブに傾けています。越境ウェルスマネジメント・コネクトスキームはこれらの遅延要件をさらに強化し、特定のコリドーにおけるコロケーション需要を定着させています。
中国・広域湾区北部都会区の土地供与インセンティブが開発パターンを再形成
政策の整合性が構造的なコスト優位性となっています。河套(ホトウ)協力地区は約4km²をテクノロジーインフラに充て、150を超える研究開発プロジェクトを誘致し、隣接する香港ハイパースケールデータセンター市場オペレーターからコンピュートブロックを事前申し込みしています。香港は同じコリドー内の研究クラスターに200億香港ドルを拠出し、データセンター開発者が割引土地プレミアムを交渉できるようにしています。将軍澳の75ヘクタールInnoPark(イノパーク)は専用の電力および光ファイバーバックボーンを提供し、ティアIVプロジェクトの建設期間を短縮しています。[3] 洪水橋(ハンスイキウ)の10ヘクタールのITパーセルはキャパシティをさらに分散させ、単一地区の輻輳を緩和しながらリスクを分散させています。これらのインセンティブを総合すると、開発サイクルが短縮され、長期的な供給が超大型キャンパスに有利な方向へと傾いています。
HK電力のグリーン水素PPAが持続可能な電力ソリューションを先導
脱炭素化の義務が、表面的な賃料よりもハイパースケーラーのサイト承認に影響を与えるようになっています。HK電力の150MWグリーン水素PPAは排出ゼロのベースロード電力を提供し、新規施設に対する長期的なカーボンプライシングリスクを抑制します。CLPの2030年までに炭素集約度を0.26kg CO₂e/kWhに削減する目標は、香港ハイパースケールデータセンター市場全体の効率基準を引き締めています。[2] ECLのオフグリッド水素発電プロトタイプは、PUE1.1および75kWラックが商業的に実現可能であることを証明し、九龍のブラウンフィールド再開発向けの将来の水素マイクログリッドを実証しました。日立エネルギーのHyFlexジェネレーターロードマップは、香港の改正予定の大気質条例(Air Quality Ordinance)の改定要件を満たすディーゼルフリーのバックアップを提供します。したがって、早期採用者はコンプライアンス上の先行優位性を得るとともに、グリーンファイナンスの割引を解放できます。
制約要因影響分析表*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2021年以降の不動産コストの35%インフレ | -2.8% | 香港コア、工業地域 | 短期(2年以内) |
| 132kV電力フィーダースロットの不足―CLPおよびHK電力での3年待ち | -3.2% | 香港島、九龍、新界 | 中期(2〜4年) |
| 蒸発式冷却塔への2026年水使用課徴金案 | -1.4% | 香港コア施設 | 短期(2年以内) |
| 外国ライセンスを遅らせる国家安全保障データ主権審査 | -2.1% | 香港金融地区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力インフラのボトルネックが開発上の制約を生む
2024年にはデータセンター申請者への新規132kVフィードが3件しか割り当てられず、両主要電力会社における系統接続待ち期間が3年に延びています。CLPは2028年までに529億香港ドルのネットワーク増強を計画していますが、大部分の設備投資は追加メガワットよりも信頼性の向上に充てられており、開発者はフィーダー解放スケジュールに合わせた10MW以下のブロックに建設を段階化せざるを得なくなっています。啓徳(カイタック)の地域冷却プラントは共有冷水ループがピーク電力消費を20%削減できることを示していますが、類似のプロジェクトはハイパースケーラーの時間軸内では達成されにくい多機関の調整を必要とします。その結果、香港ハイパースケールデータセンター市場のオペレーターは、大規模フィーダーが到着するまで既存の11kVスパーに乗るモジュラーエッジポッドをますます採用しています。遅延はファイナンスコストを押し上げ、ターンキーの電力予備を要求するAIテナントへのSLA(サービスレベル契約)履行を脅かします。
データ主権規制がライセンスの不確実性を生む
2026年に施行される香港初のサイバーセキュリティ法令は、重要インフラのオペレーターに対して所定の時間内に規制当局へのログレベルの可視性を付与することを義務付けます。AmazonおよびGoogleは、独自のAIモデルを露出させる可能性のある広範なアクセス条項に懸念を示し、慎重なライセンス申請ペースを余儀なくされています。床面積は依然として2025年までに34%増の1,400万平方フィートに達すると予測されているものの、外国ハイパースケーラーの承認サイクルは以前の6ヶ月から9ヶ月に延長されています。香港・北京間の越境データフローに関する覚書はフレームワークを提供しているものの、オペレーターは新規自社構築にコミットする前に暗号化キーエスクローに関する詳細なプロトコルを待っています。その結果、一部の新規参入者はシンガポールまたはジョホール(マレーシア)のオプションでヘッジし、香港ハイパースケールデータセンター市場における短期的なキャパシティ取込みを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築の勢いがコロケーション優位に挑戦
香港ハイパースケールデータセンター市場規模のうちコロケーションに帰属する部分は2025年に12.5億米ドルに達し、総収益の60%に相当します。一方、ハイパースケーラーの自社建設は6.5億米ドルを記録し、2031年に向けてCAGR 22.5%のペースで進んでいます。コロケーションの規模は、平方フィートあたり3,000〜4,000米ドルという不動産価格に起因しており、企業やミッドマーケットのクラウドノードにとって共有キャンパスが財務的に合理的な選択となっています。SUNeVisionはMega-Plusパークを47万平方フィートに拡張し、コスト予測可能なリースモデルを好む長期AIテナントを獲得しました。それにもかかわらず、Amazonの1,000億米ドルにのぼるグローバル自社建設プログラムは、特殊な冷却と再生可能エネルギーPPAがAIロードマップを支えるフルタック制御への転換を示しています。電力密度エンジニアリングとソブリンクラウドコンプライアンスに優れたオペレーターは、両面での確実性を求めるハイパースケーラーからウォレットシェアを獲得できる立場にあります。
第二世代の自社建設ブループリントには、水素対応発電機、100%液冷ホワイトスペース、ソフトウェア定義電力がますます盛り込まれ、導入期間を20ヶ月未満に短縮しています。コロケーションの既存事業者は、アンカーテナントを維持するために「ビルド・トゥ・スーツ」ホールとインラック液冷アドオンを提供することで対応しています。不動産インフレが続く場合、パワードシェルリースとテナント固有のフィットアウトを組み合わせたハイブリッドモデルが、香港ハイパースケールデータセンター市場内の競争環境を再均衡させる可能性があります。
コンポーネント別:浸漬型冷却が従来のインフラ階層を破壊
ITハードウェアは依然として2025年の支出の56%を占めており、サーバー、フラッシュストレージ、400Gスイッチングファブリックの重要性を反映しています。しかし浸漬冷却は市場最速のCAGR 22.7%を記録しており、かつてCRACユニットや高床式プレナムに流れていた設備投資を取り込んでいます。二相タンクは冷却エネルギーを87%削減し、床面積の30%を解放することで、オペレーターがMVAあたりの収益密度を高めることを可能にします。電気インフラ(PDU、UPS、バスウェイ)も同様に進化が求められており、DeltaによるリキッドトゥエアCDUは115 kWラックをサポートし、BMSプラットフォームと直接統合して熱的逸脱を未然に防ぎます。サーバーからスイッチ、タンクまでの統合エコシステムを提供するサプライヤーは、香港ハイパースケールデータセンター産業内でスタンドアロンのコンポーネントベンダーに対して戦略的優位性を獲得します。
一般建設請負業者は、1,500 kg/m²の耐荷重床と短縮されたプレナムを備えたシェルを再設計し、必要な天井高低減することで、葵涌の工業用ストック全体でより多くの垂直コンバージョンを可能にしています。香港ハイパースケールデータセンター市場における機械冷却の市場規模が縮小するにつれ、請負業者は誘電体流体に対応したスケールドプレファブリケーションおよび消火システムへとシフトしています。
ティア標準別:ティアIVの加速がAI稼働要件を反映
ティアIIIは引き続き75%のシェアで優位を維持していますが、金融取引やAIモデルのトレーニングがダウンタイムのあらゆる分を損失と見なすため、ティアIVは21.8%で複利成長しています。EquinixのHK6における1億2,400万米ドルのプロジェクトは、液体冷却を伴うティアIVトポロジーを組み込み、年間26.3分のダウンタイム許容値を実現しており、これは主要な定量的取引部門が今や要求する機能です。N+2冗長性に資金を投じられないオペレーターは、ラック賃料が20〜30%高くなっても、プレミアムテナントがティアIVの競合他社に移行するリスクに直面します。コスト重視のSaaSやコンテンツ配信ワークロードにとってはティアIIIが引き続き十分であり、香港ハイパースケールデータセンター市場内でデュアルティアのエコシステムが存続することを確実にしています。
規制当局は、来たるバーゼルIIIおよびサイバーレジリエンスに関する追補が金融機関にコアバンキングワークロードのためのティアIVを義務付ける可能性を示唆しており、このシナリオでは2030年までにティアIVの香港ハイパースケールデータセンター市場シェアが35%超に上昇する可能性があります。
エンドユーザー産業別:AI・機械学習プラットフォームが需要パターンを再形成
クラウドおよびITサービスは2025年に収益シェアの44%を保持していますが、銀行、通信事業者、メディア企業がモデルトレーニングタスクをオフロードするにつれ、AI/MLクラウドプラットフォームは年率22.6%で成長しています。HSBCのGoogle Cloudリスクグリッドは40のグローバルサイトに拡大し、10倍高速なコンピュートを実現することで、香港における追加的なGPUクラスター発注を促進しています。通信事業者は既存のダークファイバーリングに400Gファブリック拡張を重ね、ハイパースケールホール内にPoP(接続ポイント)を配置することで、ストリーミングやゲームローンチによるトラフィックスパイクを収益化しています。デジタルIDやスマートシティダッシュボードなどの政府デジタル変革プロジェクトは、データ主権およびサイバーセキュリティ規則を満たす認定済み香港ハイパースケールデータセンター市場キャパシティへと、レガシーオンプレミスワークロードを移行させています。
一方、香港のアドバンスト・マニュファクチャリング・センターにおけるマニュファクチャリング4.0パイロットは、デジタルツイン分析のためにテレメトリーを将軍澳のGPUファームにバックホールするエッジAIゲートウェイに依存しています。このロングテールの多様性は、AIの主要プレイヤーが成長テンポを設定する中でも、オペレーター全体の稼働率を安定させています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
データセンターサイズ別:超大型施設が大規模施設の優位に挑戦
香港の高密度不動産網のため、大規模サイトは依然として50%の稼働率を占めています。しかし、60MW超の超大型施設は米国および中国本土のハイパースケーラーとの複数年のテイク・オア・ペイ契約に支えられ、21%のCAGRで急成長しています。現在建設中のSUNeVisionの6階建て64MVAブロックは、香港ハイパースケールデータセンター市場における超大型トレンドを体現しています。資金の流れがこの論点を裏付けています:Vantage Data Centersは将軍澳および粉嶺(ファンリン)向けに指定された68MW×2棟の建設を含む地域フットプリントの拡大のために追加130億米ドルを確保しています。
大型サイトはキャピタルディシプリンと遅延目標のバランスを取るクラウド企業にとっての中間ステップとして機能していますが、電力フィーダー待ちが解消されると共食いに直面する可能性があります。小規模エッジ施設は都市型遅延ニッチを活用していますが、混合用途不動産収益と組み合わせない限り、上昇する土地課徴金がその経済性を圧迫します。
地理分析
CLPが地区のデータセンタークラスター専用に400MVA超を供給する専用変電所を稼働させた後、将軍澳(ツェンクワンオ)は新規キャパシティ増加を支配しています。この地区はSUNeVisionのMega-Plusキャンパス、GDSが新たに事前コミットした40MWホール、EquinixのHK6を擁しており、これらを総合すると2028年までに供給が予定されている香港ハイパースケールデータセンター市場規模の半超を担っています。アジア太平洋ゲートウェイ(APG)およびPLCNケーブルシステムへの直接ファイバースパーが国際往復時間を短縮し、リアルタイムAI推論ワークロードの自然なハブとしてこの地域を位置づけています。
葵涌(クワイチョン)および荃湾(ツェンワン)は、テレコムおよびコンピュート施設への用途変更プレミアムを免除する政府の工業ビル活性化政策の恩恵を受けています。Vantageの18MWクワイチョンサイトは2025年にグリーンフィールドの半分の期間となる11ヶ月のレトロフィット後に稼働を開始し、既存の11kVフィーダーで99.999%のユーティリティ信頼性を享受しています。これらの地区は、ティアIV冗長性よりも迅速な入居を重視するエンタープライズテナントを対象としており、ハイパースケーラーが超大型キャンパスに向かう中でもコロケーションの入居率を維持しています。
北部都会区のサブ地区である粉嶺および上水(シェンスイ)は、土地プレミアムが平均20%低いコスト効率の高い区画として台頭しています。河套(ホトウ)サイエンスパークのテナントは、深センサプライチェーンテレメトリを統合した越境分析エンジンをサポートするために2027年に予定された液体対応キャパシティ12MWを事前リースしています。鉄道延伸直結と通関迅速化レーンに関する政府計画はさらなる専属需要を解放し得る一方、電力網のアップグレードが依然として律速条件となっています。2031年までに、北部都会区の施設は設置済み香港ハイパースケールデータセンター市場ロードのほぼ15%を占めると予測されており、以前は東部沿岸に集中していた地理的リスクプロファイルを多様化させています。
競争環境
市場の断片化は続いており、上位5社のオペレーターが設置済みITロードの約28%を管理し、中程度の競争圧力をもたらしています。SUNeVisionはブラウンフィールド転換と地元の許認可熟練度を活用してエンタープライズコロケーションを獲得し、EquinixとDigital Realtyはグローバルインターコネクションファブリックを活用してマルチクラウドルーティングニーズに応えています。液体冷却の知的財産ポートフォリオは急速に戦略的差別化要因となっており、Global Switchの浸漬型冷却展開はテナントの電力料金をダブルディジットで削減し、100kWラックの保証を求めるGPUファームの展開を引き寄せています。
資本市場は規模のプレーに有利です:Vantageの92億米ドルの株式注入とDigital Edgeの16億米ドルの調達は、小規模な競合他社では対応できないマルチサイト土地バンキングを可能にしています。逆に、LiquidStackや日立エネルギーなどのニッチイノベーターは、独自の冷却システムおよび水素発電機ソリューションをOEMまたは合弁事業ルートで収益化し、超大型キャンパスの建設仕様に自社を組み込んでいます。規制への対応力が地元既存プレーヤーを差別化しており、2026年のサイバーセキュリティ監査に備えたプレーヤーはコンプライアンスを競争上の壕として市場展開し、データ主権調査を懸念するフィンテッククライアントを安心させるためにローカルSOCの専門知識を活用しています。
買収に関する憶測は、電力権益がすでにユーティリティ待ちを通過したレトロフィット準備済みの工業タワーや一部シェル資産に集中しています。北部都会区のグリーンフィールド区画が臨界質量に達すれば統合が加速し、ポートフォリオプレーヤーは建設コストを裁定取引し、混合ビンテージ資産全体でPUEを最適化し、香港ハイパースケールデータセンター市場全体でBMS分析レイヤーをクロスセルできるようになるでしょう。
香港ハイパースケールデータセンター産業リーダー
-
SUNeVision Ltd(iAdvantage)
-
Equinix Inc.
-
Digital Realty Trust Inc
-
China Mobile International
-
Amazon Web Services
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年1月:Vantage Data Centersは、DigitalBridgeおよびSilver Lakeが主導する92億米ドルの株式投資を完了しました。
- 2025年1月:Digital Edgeは、プラットフォーム拡張の資金調達のために16億米ドル超の新規株式および負債資本を調達しました。
- 2025年3月:GDS Holdingsは2024年第4四半期の売上高26億9,070万人民元(3億6,860万米ドル)および契約済み面積62万9,997m²を報告しました。
- 2024年8月:EquinixはAIワークロードを対象とした液体冷却キャビネットを備えるHK6施設への1億2,400万米ドルの投資を発表しました。
研究方法のフレームワークとレポートの範囲
市場定義と主要カバレッジ
本調査では、香港ハイパースケールデータセンター市場を、単一テナントまたはクラウドプラットフォームに対して自社構築またはホールセールコロケーション契約を通じて、少なくとも4 MWの連続ITロードを提供する目的構築型または改修型施設から生み出される年間収益として定義しています。これには、コンピュート、ストレージ、ネットワークインフラストラクチャ料金、電力、冷却、クロスコネクト料金、および管理施設サービスが含まれます。
スコープ除外:4 MW未満のエッジマイクロサイト、企業オンプレミスルーム、およびハイパースケール密度閾値を満たさないキャリアホテルは除外されます。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット
- 切替スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設
- コアおよびシェル開発
- 設置および試運転
- 設計エンジニアリング
- 防火・セキュリティおよびDCIM・BMS
- DCIM・BMSソリューション
- ITインフラ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびITサービス
- テレコム
- 銀行・金融サービスおよびフィンテック
- メディアおよびエンターテインメント
- 政府および公共セクター
- 電子商取引および小売
- その他エンドユーザー
- データセンターサイズ別
- 大規模(25MW以下)
- 大型(25MW超60MW以下)
- 超大型(60MW超)
詳細な調査方法論とデータ検証
一次調査
香港、深圳、シンガポール、およびシドニーにわたるデータセンター開発者、クラウドプラットフォームキャパシティプランナー、施設エンジニアリングコンサルタント、および調達リードにインタビューを実施しました。リース条件、GPUラック密度、および土地プレミアムのハードルに関する彼らの知見は、デスクソースでは十分に説明できなかったデータギャップを埋め、エスカレーションカーブを較正するために活用されました。
デスクリサーチ
Mordorのアナリストは、香港統計局、OfCAスペクトルおよび海底ケーブル申請、CLPおよびHK電力の電力フィーダー承認、ならびに香港金融管理局のフィンテック登録簿などの第一級公的ソースからの実際のデータセットを起点としました。香港インターネットエクスチェンジ、アップタイムインスティテュートのケースライブラリ、およびイマージョン冷却経済学に関するIEEE Xplore論文などの業界団体は、エンジニアリングのベースラインを提供しました。企業の10-K、REITプレゼンテーション、およびプレスリリースからは、ラック数、プレリース、および開示済みメガワットパイプラインが収集されましたサブスクリプションデータベースであるD&B HooversおよびDow Jones Factiva は、オペレーターの財務分割および取引追跡を支援しました。このリストは例示的なものであり、多数の追加的な二次参考資料がデスクワークに活用されています。
市場規模推計と予測
基準年の値は、政府の電力消費記録および受発信トラフィック集計からハイパースケール収益を再構築するトップダウン方式の「設置済みITロード × ブレンドASP」構造で構築され、その後、発表済みメガワット追加のオペレーターロールアップを通じて整合性が確認されます。平均ラック密度(kW)、新規ケーブル着陸スロット、ブラウンフィールド土地プレミアム、再生可能エネルギーPPA採用率、およびGPUクラスターシェアなどの主要変数は、過去系列および2026年〜2031年の予測の両方に反映されています。ARIMAエラー修正を伴う多変量回帰がこれらのドライバーの影響を捉え、ボトムアップのリースサンプルがロックイン前に外れ値を調整します。
データ検証と更新サイクル
アウトプットは三層の分散チェック、上級者によるピアレュー、および異常値の再確認を経ます。モデルは年次で更新され、公共料金、ゾーニング規則、または25 MW以上のプロジェクト発表が前提条件を大幅に変化させた場合には中間更新が行われます。最終的なアナリストによる確認はクライアントへの納品直前に実施されます。
MordorによるHong KongハイパースケールデータセンターベースラインがよりHighな信頼性をもたらす理由
公表されている推計値はしばしば乖離しますが、これは各社がワークロード閾値、価格バスケット、および更新頻度において異なる基準を採用しているためです。
本分野における主要なギャップ要因には、自社構築型ハイパースケールホールが計上されているかどうか、GPUラックプレミアムがどのように積み上げられているか、使用される通貨換算月、およびブラウンフィールドサイトがどの程度迅速に供給に組み込まれるかが含まれます。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 2.08 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 2.50 ビリオン 米ドル(2025年) | 地域コンサルタントA | 電力ススルー料金を除外し、固定18 kW密度を使用 |
| 3.20 ビリオン 米ドル(2024年) | グローバルコンサルタントB | 投資支出と営業収益を混在させ、一部のTier IIサイトを含む |
| 13.99 ビリオン 米ドル(2025年) | 業界誌C | すべてのデータセンタータイプを集計し、広範なAPAC価格プロキシを採用 |
この比較は、スコープ、密度の前提条件、および収益認識の違いを取り除いた場合、電力メーターデータに対するMordorの厳格なボトムアップクロスチェックが、測定可能な変数に遡ることができ、繰り返し使用可能な、バランスのとれた透明性の高いベースラインを意思決定者に提供することを示しています。
レポートで回答される主な質問
香港ハイパースケールデータセンター市場の現在の規模は?
市場は2025年に20.8億米ドルと評価されており2031年までに63.3億米ドルへと成長する見込みです。
香港ハイパースケールデータセンター市場を牽引するセグメントはどれですか?
ハイパースケールコロケーションは、迅速なターンキー展開ニーズにより、2025年に市場シェアの60%をリードしています。
香港が中国本土のクラウドプロバイダーにとって魅力的な理由は何ですか?
「中国中立」の規制環境により、プロバイダーは低遅延ルートで単一のPoP(接続ポイント)から国内外双方の顧客にサービスを提供できます。
オペレーターが直面する主な成長制約は何ですか?
年間150MWの電力割当上限が新規ホールの通電を遅らせ、企業に段階的な展開と電力効率化アップグレードを迫っています。
データセンターオペレーターはどのようにサステナビリティ目標に取り組んでいますか?
CLP電力のグリーン料金プログラムを通じて再生可能エネルギー証書を購入し、液体冷却を展開してPUEを削減し、バックアップ発電機向けにHVO(水素化植物油)を試験的に導入しています。
香港のどの地理的ゾーンでデータセンター開発が最も活発ですか?
将軍澳が引き続き最大のハブであり、荃湾・葵涌が最も急速なパイプライン成長を示しています。北部都会区は将来の拡張を目指す新興クラスターです。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター電力市場 世界の電源システム需要(コンポーネント、ティア、施設規模別)
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- ベトナム データセンター電力市場 ベトナムの電力システムを、コンポーネント、施設タイプ、施設規模別に分類しています。
- 香港 データセンター冷却市場 香港の冷却設備を、施設タイプ、ティア、冷却技術別に分類。
- タイ データセンター電力市場 タイの電力システム市場(コンポーネント、施設タイプ、施設規模別)
- 香港データセンター電力市場 香港の電力システムを、コンポーネント、施設タイプ、施設規模別に分類。
- インドネシア データセンター建設市場 インドネシアの建設市場を、ティア、施設タイプ、インフラ別に分類。