
高反応性ポリイソブチレン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.40 十億米ドル |
| 市場規模 (2031) | 3.33 十億米ドル |
| 成長率 (2026 - 2031) | 6.75 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高反応性ポリイソブチレン市場分析
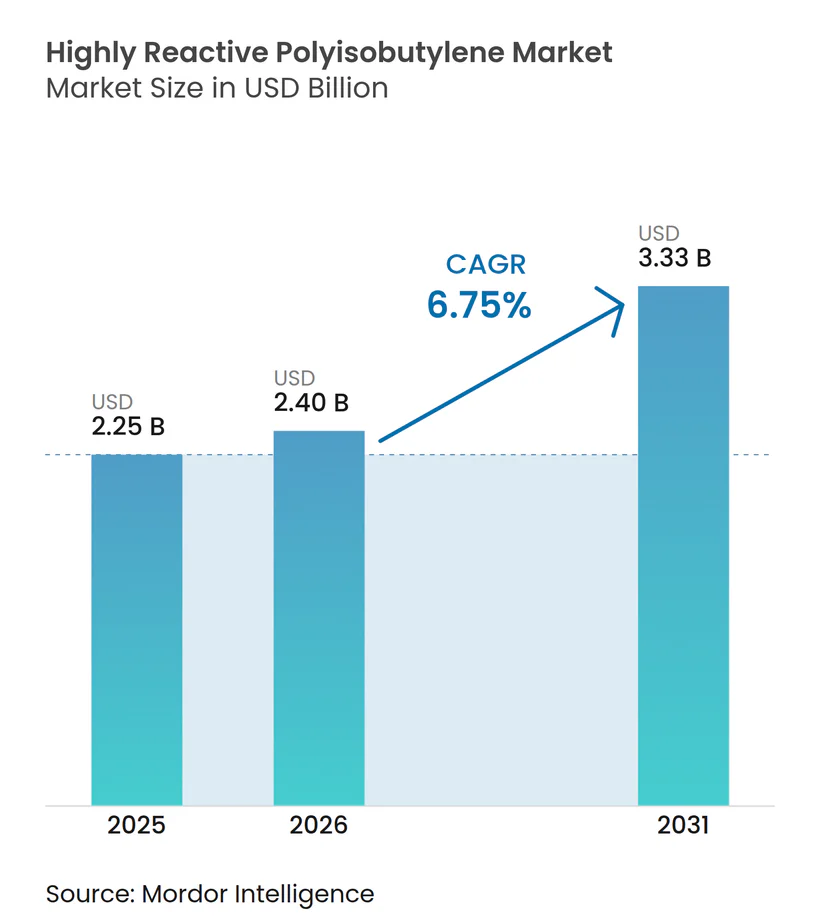
高反応性ポリイソブチレン市場規模は、2025年に22億5,000万米ドル、2026年に24億米ドルと予測され、2026年から2031年にかけてCAGR 6.75%で成長し、2031年までに33億3,000万米ドルに達する見込みです。市場参加者は、従来の汎用ブチルゴム用途から、潤滑剤分散剤、燃料洗浄剤、データセンター向けシーリングコンパウンドなどの特殊用途へと移行しており、これらはビニリデン反応性の制御から恩恵を受けています。この転換は4つの主要要因によって推進されています。すなわち、ポリイソブチレン(PIB)リッチなバッテリーガスケットの使用が増加している電気自動車(EV)の成長、灰分フリーの洗浄剤化学を要求するユーロ7および中国VIなどの厳格な排出規制、PIBの誘電強度を優先するハイパースケールデータセンターの拡大、そして統合生産者が高マージンのニッチ市場を活用できるイソブチレン原料の供給制約です。競争力学は依然として中程度ですが、中国および韓国における設備増強により、地域的な自給自足が進んでいます。同時に、北米および欧州のフォーミュレーターは、中分子量グレードに関する複数年契約を確保しています。
レポートの主要ポイント
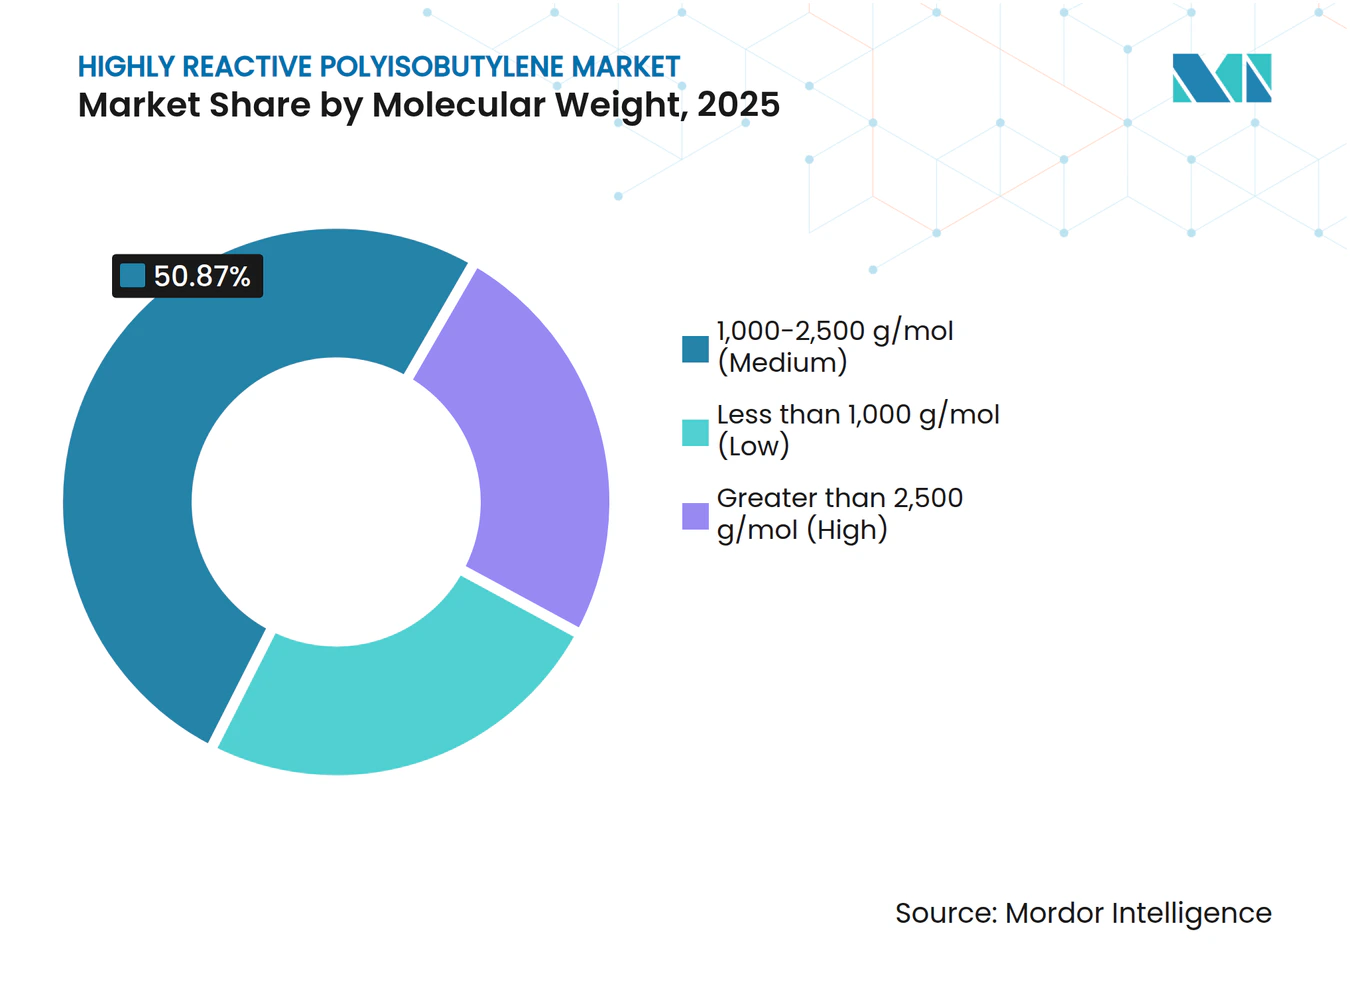
- 分子量別では、1,000~2,500 g/mol(中分子量)が2025年の高反応性ポリイソブチレン市場シェアの50.87%を占め、2,500 g/mol超(高分子量)は2031年にかけてCAGR 6.63%で拡大する見込みです。
- 用途別では、接着剤が2025年の高反応性ポリイソブチレン市場規模の37.02%を占め、燃料洗浄剤は2031年にかけてCAGR 6.89%で成長すると予測されています。
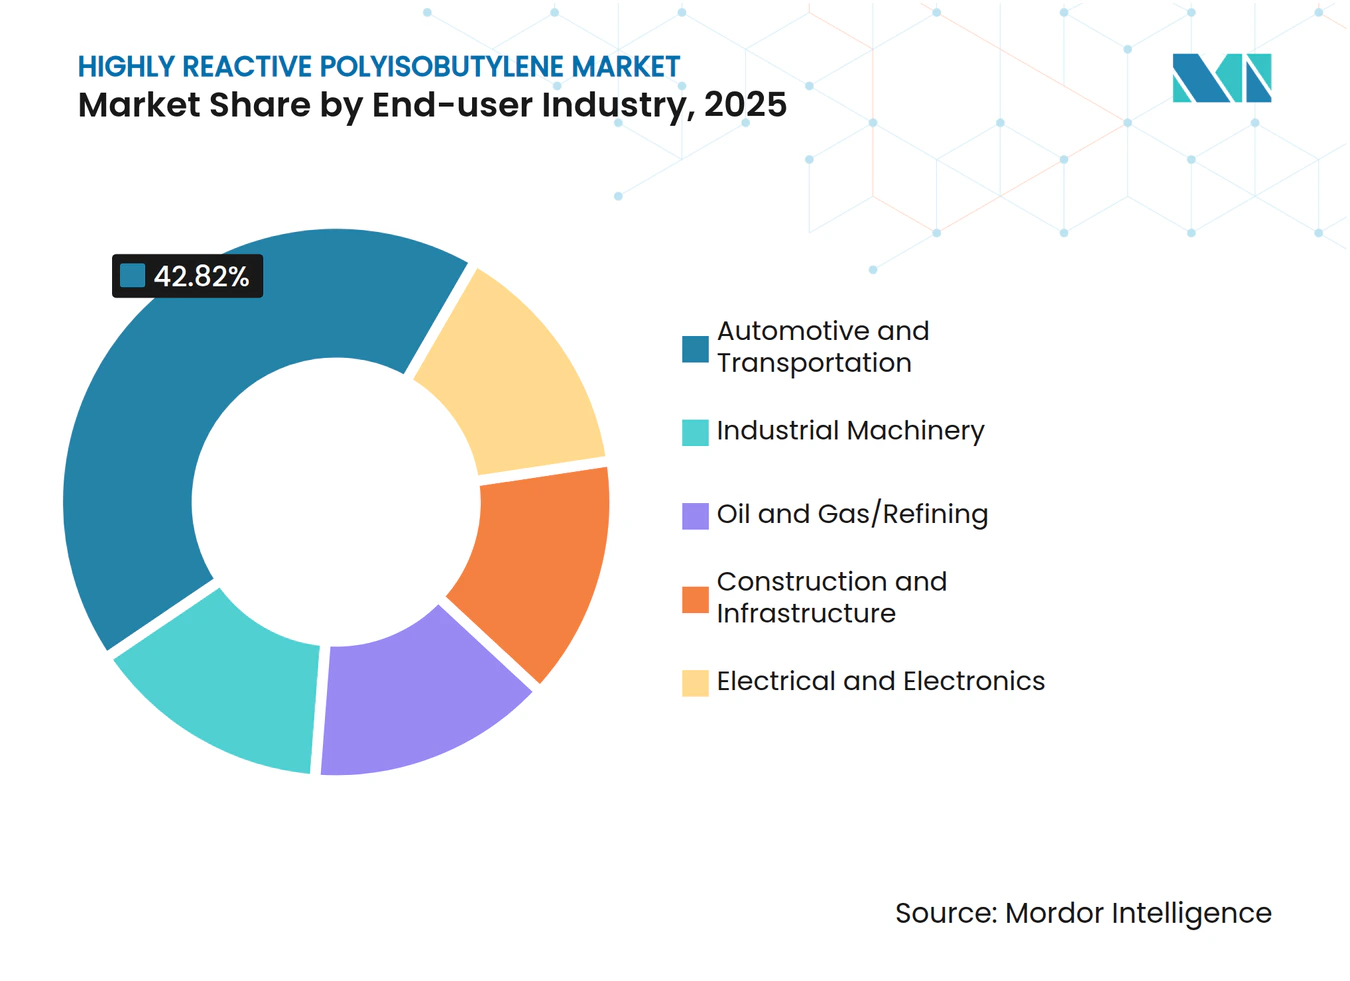
- 最終用途産業別では、自動車・輸送が2025年に42.82%の収益シェアを保持し、電気・電子は2031年にかけて最速のCAGR 7.07%を記録すると予想されています。
- 地域別では、アジア太平洋が2024年の高反応性ポリイソブチレン市場シェアの47.03%を占め、予測期間中にCAGR 7.32%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 燃料・潤滑剤添加剤への需要増加 | +1.8% | アジア太平洋および北米に集中したグローバル | 中期(2~4年) |
| EV組立における接着剤・シーラント消費の急増 | +1.5% | アジア太平洋が中心、欧州および北米への波及 | 短期(2年以内) |
| アジア太平洋における設備増強の加速 | +1.2% | 中国、韓国、ASEAN;EUおよび中東・アフリカへの輸出フロー | 中期(2~4年) |
| 低SAPS・ユーロ7適合エンジンオイルに向けた規制の推進 | +1.0% | 欧州、北米、中国 | 中期(2~4年) |
| 固体電池バインダーとしてのHR-PIBの新たな役割 | +0.6% | 日本、韓国、米国(研究開発拠点);アジア太平洋での早期商業化 | 長期(4年以上) |
| バイオベースイソブチレン原料の商業化 | +0.4% | 欧州(フランス、ドイツ)、北米、パイロットプロジェクト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
燃料・潤滑剤添加剤への需要増加
密度汎関数理論とエンジン試験を組み合わせた2025年の査読済み研究によると、窒素含有量3.5~4.0%のポリイソブテニルコハク酸イミド(PIBSI)分散剤は、金属系洗浄剤と比較して低速プレイグニッションを98%抑制し、ターボチャージャーデポジットを90%低減しました。Mack T-11試験では、分散剤のアミン中心がすすに結合し、疎水性PIBテールが凝集を防止することで、粘度上昇を20%未満に抑えました。中国とインドは、硫酸灰分を0.5%、リンを0.08%に制限する上限を設けることでこのトレンドを後押しし、ジアルキルジチオリン酸亜鉛の使用を事実上排除しました。
EV組立における接着剤・シーラント消費の急増
電気自動車のバッテリーパックは、水分の侵入を防ぎ熱暴走ガスを封じ込めるために、1ユニットあたり8~12 mのPIBベースのブチルコードと200~400 gのホットメルトシーラントを使用しています。HenkelのLOCTITE RB EV 9740コードおよびH.B. FullerのEV SEAL 500グレードは、ヘリウム透過率が10⁻¹⁰ cm³·cm/cm²·s·Pa未満で、150°Cまでの温度に耐えられ、1,000時間のサイクル試験においてアクリル系製品を上回っています[1]。世界のEV組立台数が2030年までに2,000万台を超えると予測される中、これは最大20,000 t/yの追加PIB需要に相当します。
アジア太平洋における設備増強の加速
麗水にあるDaelimのHR-PIB複合施設は、185,000 t/yの生産能力を誇り、世界最大の単一サイトとなっています。2025年、BASFはルートヴィヒスハーフェンの生産量を10,000 t/y増加させ、欧州におけるデータセンターシーラントへの需要増加に対応しました。2024年から2025年にかけて、中国の3社が合計約30,000 t/yの高反応性設備を追加し、インドおよびベトナムの潤滑剤ブレンダー向けのコスト競争力のあるPIBSA中間体を供給することを目指しています。
固体電池バインダーとしてのHR-PIBの新たな役割
オークリッジ国立研究所の研究により、分子量1,270 kg/molのPIBバインダーがNMC811正極の容量を44%向上させ、90サイクルにわたって90%の容量維持率を確保することが明らかになりました。この性能は、体積変動時にひび割れが生じやすいPVDFを上回るものです[2]。日本および韓国の電池メーカーは、硫化物電解質システムにおけるPIBバインダーの試験を行っており、2029年以降の商業化が見込まれています。固体電池がEV市場の15%のシェアを獲得した場合、PIBの需要は8,000 t/yに達する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| イソブチレン価格の変動 | -0.9% | グローバル、非統合生産者(北米、欧州、中国)において深刻 | 短期(2年以内) |
| 厳格なVOCおよびカーボンフットプリント規制 | -0.7% | 北米(SCAQMD、CARB)、欧州(REACH、各国VOC規制) | 中期(2~4年) |
| 建設分野におけるシリコーンフリーシーラントへの需要増加 | -0.3% | 欧州、北米、グリーンビルディングセグメント | 中期(2~4年) |
| 超低温BF₃重合ラインへの高い設備投資 | -0.5% | グローバル、新規設備参入の障壁 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
イソブチレン価格の変動
2025年第4四半期、イソブチレン価格は中国で平均1トンあたり1,038米ドル、米国では精製所の稼働率の差異により平均1トンあたり1,187米ドルとなりました。Exxon Mobil CorporationおよびINEOS AGは、自社の流動接触分解(FCC)ストリームを活用して利益率を維持した一方、商業用イソブチレンの購入に依存する非統合ポリイソブチレン(PIB)生産者は、マージン圧迫により新規プラント投資を縮小しました。
厳格なVOCおよびカーボンフットプリント規制
南海岸大気質管理地区(SCAQMD)規則1168は、シーラントのVOC含有量を50~250グラム毎リットル(g/L)に制限しています。さらに、欧州連合(EU)の化学物質の登録・評価・認可・制限(REACH)附属書XVIIは、トルエンやキシレンなどの高芳香族溶剤を段階的に廃止しています。100%固形分PIBシステムへの移行は、原材料コストを最大25%増加させ、コスト重視のDIY市場における採用率に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
分子量別:
中分子量グレードが二重用途の汎用性を支える中分子量グレードは2025年の収益の50.87%を占め、反応性ポリイソブチレン市場における主要な貢献者として確立されています。感圧接着剤およびポリイソブチレンコハク酸無水物(PIBSA)分散剤への用途により、包装および潤滑剤セクターからの安定した需要が確保されています。高分子量グレード(2,500 g/molを超えるもの)は、100°Cで300,000センチストークス(cSt)を超える粘度を必要とするバッテリーバインダーおよびケーブル充填コンパウンドへの採用が進み、CAGR 6.63%を記録しました。
東南アジアのケーブルメーカーは、石油ゼリーからPIBリッチな充填ペーストへの移行において、20キロボルト毎ミリメートル(kV/mm)を超える誘電強度を重要な要素として挙げており、安定した需要見通しを示しています。一方、1,000 g/mol未満の低分子量PIBは、オクタン価スプレッドが拡大した際にイソブチレンがガソリンブレンドに転用される精製所アルキレート経済の影響により、この特殊ポリマーの供給が制限されるため、成長が鈍化しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
燃料洗浄剤が排出規制により接着剤を上回る成長接着剤は2025年に37.02%という大きな収益シェアを保持した一方、より厳格なインジェクターデポジット規制により、燃料洗浄剤はCAGR 6.89%で最も急成長するサブセグメントとして位置づけられています。ティア3ガソリンにおける処理率は300~500 ppmに増加しており、ガソリン量が安定する中でもPIB需要を押し上げています。ユーロ7の灰分上限を満たすPIBSAパッケージに不可欠な中分子量PIBは、潤滑剤分散剤が吸収する28%の容量シェアを支えています。シーラントテープおよびケーブルコンパウンドは合計で消費量の約20%を占め、インフラ投資に連動した成長から恩恵を受けています。
最終用途産業別:
電気・電子がデータセンター絶縁材で急成長自動車・輸送セクターは2025年の売上の42.82%のシェアを保持した一方、電気・電子産業は他のセグメントを上回り、2031年にかけてCAGR 7.07%で成長すると予測されています。データセンター開発者は、蒸気を効果的に管理しながら防火性を確保するPIBベースの透湿膜をますます好むようになっています。ハイパースケールキャンパスの拡大に伴い、2028年までに追加で3,000~5,000 t/yのPIB需要が見込まれています。産業機械および石油・ガス精製セクターは、世界の購買担当者景気指数(PMI)トレンドおよび設備投資(CAPEX)サイクルに沿って、安定した12~15%のシェアを維持しています。約10%のシェアを保持する建設業界は、シリコーンフリー設計基準による課題に直面しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
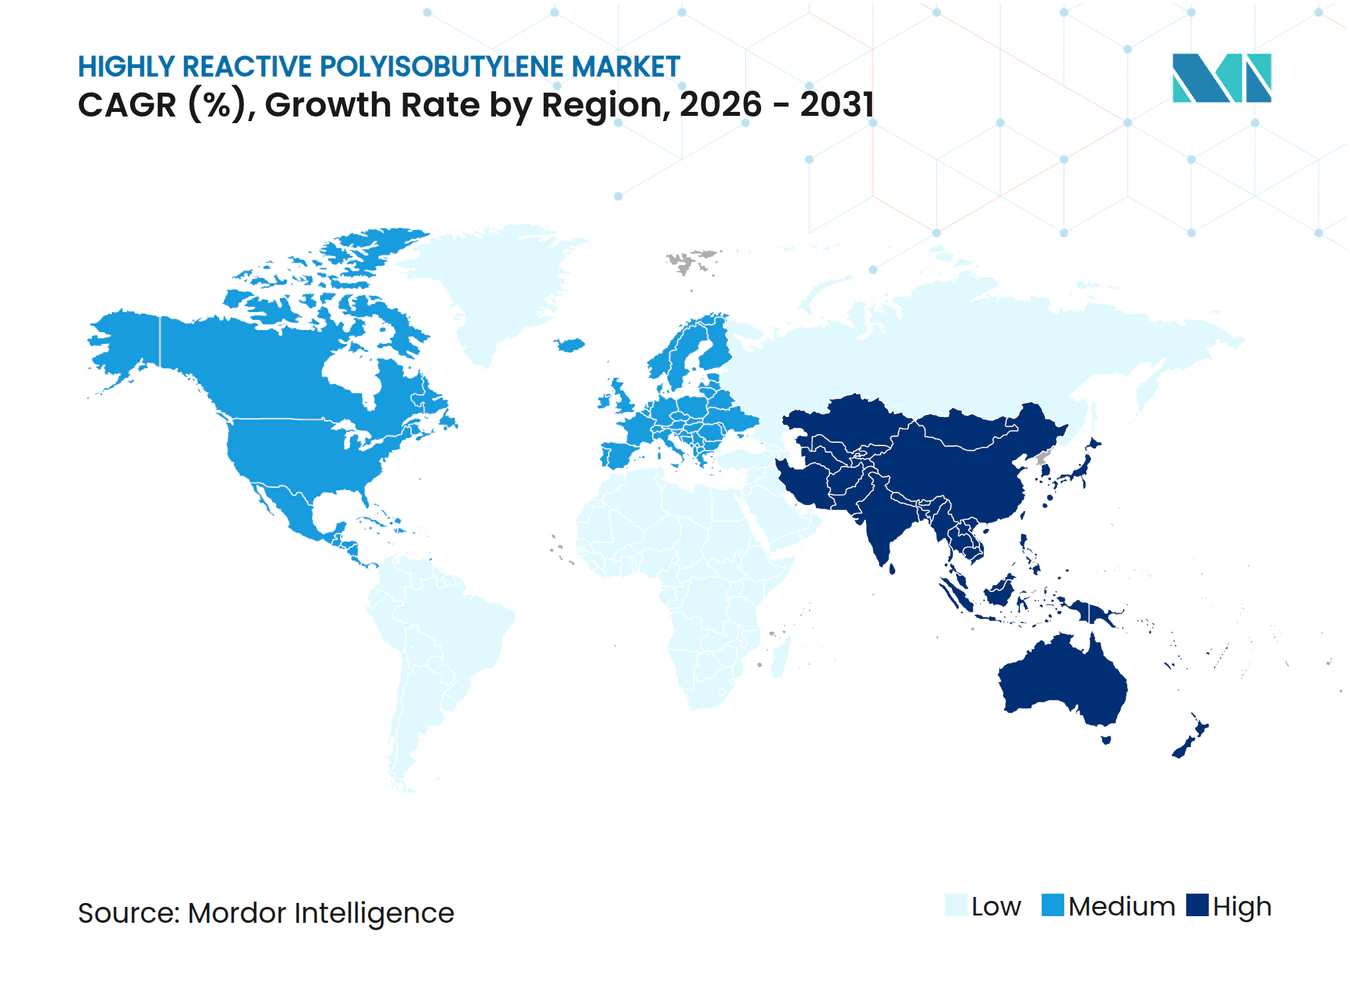
アジア太平洋地域 高反応性ポリイソブチレン市場
アジア太平洋地域は2025年の収益の47.03%を占め、7.32%の年平均成長率(CAGR)で成長しています。この成長は、合成潤滑油における自給自足に向けた中国の取り組みと、韓国の大林(Daelim)麗水サイトで達成されたコスト効率によって支えられています。2031年までに、高反応性ポリイソブチレン市場における同地域のシェアは50%を超えると予測されています。この増加は、中国VI-B排出基準への準拠を目的として、地域のブレンダーが乗用車用オイルにおけるポリイソブチレンスクシンイミド(PIBSI)の配合率を引き上げていることによって推進されいます。
北米 高反応性ポリイソブチレン市場
北米は、統合されたバリューチェーンに支えられ、世界の消費量の相当な割合を占めました。TPC Group、ExxonMobil、INEOSなどの企業は、流動接触分解(FCC)由来のイソブチレンを、自社のポリイソブチレン(PIB)、ポリイソブチレンコハク酸無水物(PIBSA)、および洗浄剤製造施設に供給しています。2024年、TPC Groupはジイソブチレンの生産能力を27%拡大し、キガリ改正に準拠した低地球温暖化係数(GWP)冷媒用潤滑油を供給できる体制を整えました。
EMEA・南米 高反応性ポリイソブチレン市場
欧州は主要な業界プレーヤーを通じて貢献しました。BASFのルートヴィヒスハーフェンおよびアントワープの施設は、ユーロ7試験車両向けの低硫酸化灰分・リン・硫黄(低SAPS)エンジンオイルパッケージに使用される中分子量グレードに注力しています。厳格な揮発性有機化合物(VOC)規制により建築用シーラントの需要量は減少しましたが、ネットゼロ建築における透湿膜への需要が特殊ポリイソブチレン(PIB)の消費を下支えしています。南米および中・アフリカは合計で5%未満を占めるにとどまっていますが、2027年に操業開始予定のサウジアラビアの110 ビリオン 米ドル規模のアミラル石油化学コンプレックスがイソブチレン抽出と特殊ポリマー生産を統合することで、成長が見込まれます。
競合情勢
市場集中度
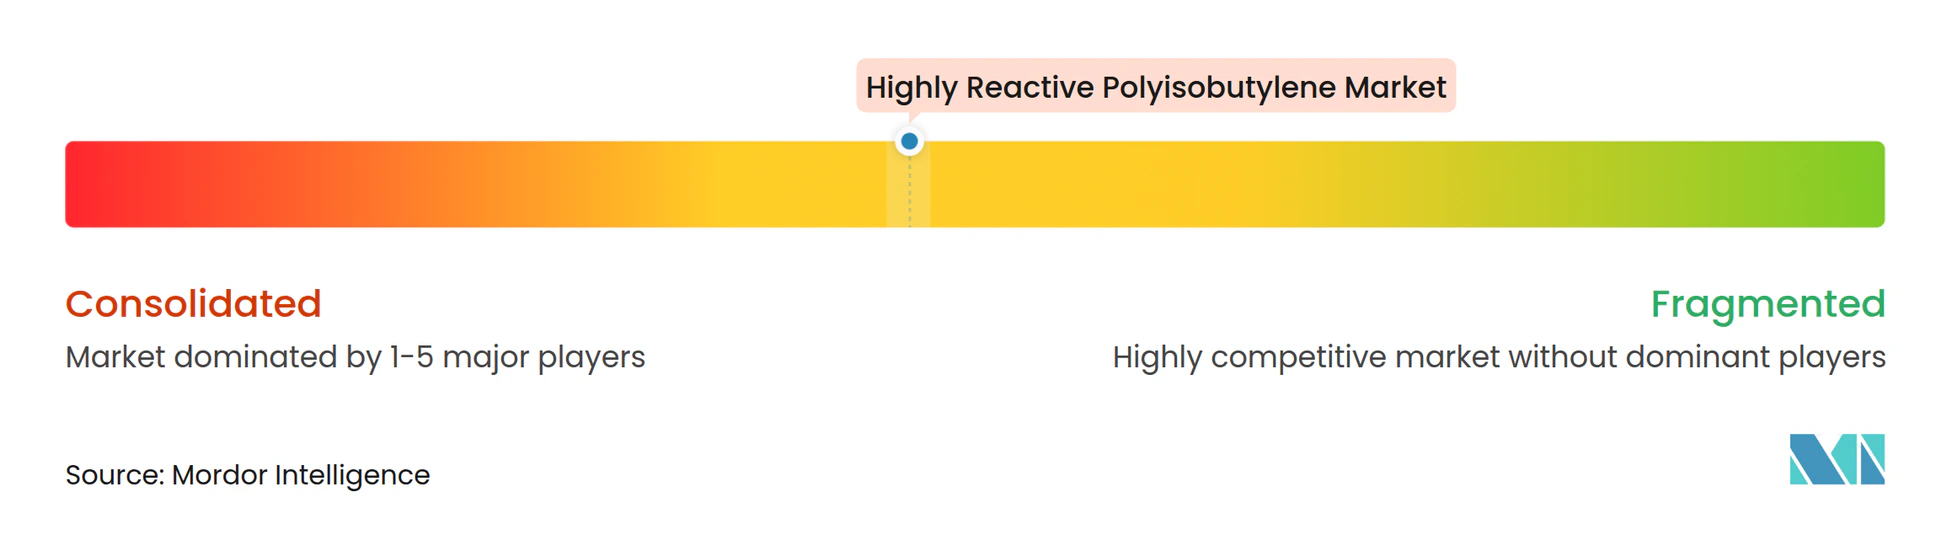
高反応性ポリイソブチレン市場は中程度に集中しています。上位5社はBASF、INEOS AG、TPC Group、Daelim Co., Ltd.、Lubrizolです。Daelimは最大の単一サイト生産能力を有し、BASFは複数大陸にわたる戦略的プレゼンスにより物流リスクを低減しています。これらの企業は、自社の流動接触分解(FCC)イソブチレンを活用することで原料変動を管理しています。このアプローチによるコスト削減は、BASFの低揮発性ケーブルコンパウンドに関する研究やExxonMobilの性能向上のための洗浄剤モデリングの進展など、研究開発(R&D)への取り組みに充てられています。
Shandong Orient Hongye、KZJ New Materials、RB Products、Janexなど、米国および中国の特殊フォーミュレーターは特定のニッチ市場を確立しています。彼らの焦点は、カスタマイズされた分子量カットとより短いリードタイムにあります。知的財産は重要な競争要因です。Chevron Oroniteの特許取得済みポストトリートメントポリイソブチレンコハク酸イミド(PIBSI)技術は、すす増粘による粘度上昇を20%未満に制限し、標準的な分散剤を上回る性能を発揮します。Lubrizolは、2025年にアミン中心ジオメトリーのためのデジタルツインモデリングと機械学習技術を導入し、サイクルを合理化して製品差別化を向上させることで、添加剤設計を強化する計画です。欧州市場を対象とするサプライヤーは、揮発性有機化合物(VOC)規制によって制限されたプレミアム市場へのアクセスのために、化学物質の登録・評価・認可・制限(REACH)登録、ISO 9001認証、および南海岸大気質管理地区(SCAQMD)規則1168への準拠を取得することで資格を強化しています。
高反応性ポリイソブチレン産業リーダー
-
TPC Group
-
BASF
-
Lubrizol
-
INEOS AG
-
Daelim Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
高反応性ポリイソブチレン市場 このレポートでカバーされる企業
- BASF
- Braskem
- Chemex Chemicals
- Chevron Oronite Company LLC
- China Petroleum & Chemical Corporation
- Daelim Co., Ltd.
- ExxonMobil Chemical
- INEOS AG
- Infineum International Limited
- Janex S.A.
- Kothari Petrochemicals Limited
- KZJ New Materials Group Co., Ltd.
- Lubrizol
- LyondellBasell Industries Holdings B.V.
- RB Products, Inc.
- Shandong Orient Hongye Chemical Co., Ltd.
- TPC Group
最近の産業開発事情 高反応性ポリイソブチレン市場
- 2025年4月:Lubrizolは、ポリイソブチレンコハク酸イミド(PIBSI)のすす分散メカニズムを解明するマルチスケールモデリング研究を発表し、ユーロ7適合添加剤の開発におけるその役割を強調しました。この研究は、すすレベルの効果的な管理における添加剤性能の向上に不可欠な高反応性ポリイソブチレンとこれらのメカニズムを結びつけています。
- 2024年10月:TPC Groupは、キガリ段階的廃止に基づく低地球温暖化係数(GWP)冷媒潤滑剤への需要増加に対応するため、テキサス州のジイソブチレン(DIB)生産能力を27%拡大しました。この拡張により、これらの冷媒潤滑剤の製造における主要成分である高反応性ポリイソブチレン(HR-PIB)の供給が強化されると期待されています。
世界の高反応性ポリイソブチレン市場レポートの調査範囲
高反応性ポリイソブチレンは、末端二重結合(エキソオレフィン末端基)を80%以上含む特殊ポリマーであり、内部二重結合を持つ従来のポリイソブチレン(PIB)とは異なります。この構造により反応性が高まり、ポリイソブチレンコハク酸無水物(PIBSA)などの燃料・潤滑剤添加剤やシーラントの効率的な製造が可能となります。
高反応性ポリイソブチレン市場は、分子量、用途、最終用途産業、および地域別にセグメント化されています。分子量別では、1,000 g/mol未満(低分子量)、1,000~2,500 g/mol(中分子量)、2,500 g/mol超(高分子量)にセグメント化されています。用途別では、接着剤、潤滑剤分散剤、燃料洗浄剤、シーラントテープ、ケーブルコンパウンド、その他にセグメント化されています。最終用途産業別では、自動車・輸送、産業機械、石油・ガス/精製、建設・インフラ、電気・電子にセグメント化されています。本レポートは、主要地域の17カ国における高反応性ポリイソブチレンの市場規模と予測も対象としています。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 1,000 g/mol未満(低分子量) |
| 1,000~2,500 g/mol(中分子量) |
| 2,500 g/mol超(高分子量) |
| 接着剤 |
| 潤滑剤分散剤 |
| 燃料洗浄剤 |
| シーラントテープ |
| ケーブルコンパウンドおよびその他 |
| 自動車・輸送 |
| 産業機械 |
| 石油・ガス/精製 |
| 建設・インフラ |
| 電気・電子 |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 分子量別 | 1,000 g/mol未満(低分子量) | |
| 1,000~2,500 g/mol(中分子量) | ||
| 2,500 g/mol超(高分子量) | ||
| 用途別 | 接着剤 | |
| 潤滑剤分散剤 | ||
| 燃料洗浄剤 | ||
| シーラントテープ | ||
| ケーブルコンパウンドおよびその他 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 産業機械 | ||
| 石油・ガス/精製 | ||
| 建設・インフラ | ||
| 電気・電子 | ||
| 地域別 | アジア太平洋 | 中国 |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までに高反応性ポリイソブチレン市場はどのくらいの規模になりますか?
高反応性ポリイソブチレン市場規模は、2025年に22億5,000万米ドル、2026年に24億米ドルと予測され、2026年から2031年にかけてCAGR 6.75%で成長し、2031年までに33億3,000万米ドルに達する見込みです。
高反応性ポリイソブチレン需要において最も急成長している地域はどこですか?
アジア太平洋は、中国および韓国の新規設備と潤滑剤におけるPIBSI処理率の向上に牽引され、2031年にかけてCAGR 7.32%で成長しています。
最も急速に拡大している用途セグメントはどれですか?
燃料洗浄剤は、ユーロ7および中国VIの規制がインジェクターデポジット制限を強化する中、2031年にかけてCAGR 6.89%を記録すると予測されています。
中分子量グレードがなぜこれほど支配的なのですか?
1,000~2,500 g/molのグレードは、PIBSA分散剤と感圧接着剤の両方に対応し、2025年の収益の50%以上を占めています。