
高性能繊維市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
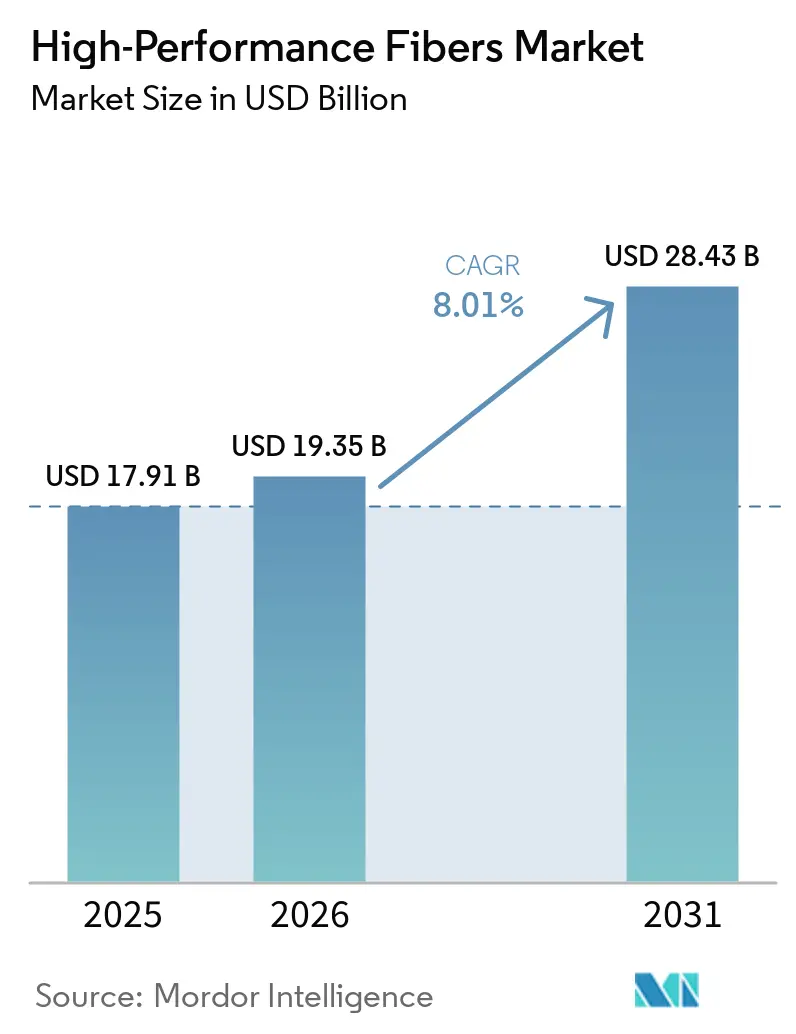
| 市場規模 (2026) | 19.35 十億米ドル |
| 市場規模 (2031) | 28.43 十億米ドル |
| Growth Rate (2026 - 2031) | 8.01 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高性能繊維市場分析
高性能繊維市場規模は2025年に179億1,000万米ドルと評価され、2026年の193億5,000万米ドルから2031年には284億3,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは8.01%です。炭素繊維、アラミド繊維、ガラス繊維、特殊繊維が航空宇宙分野のニッチな用途から再生可能エネルギー機器、ゼロエミッション車両、データ集約型通信ネットワークにおける主流の役割へと移行するにつれ、普及が加速しています。現在100mを超える商業用風力タービンブレード、タイプIV水素圧力容器、5G光ファイバーケーブルはいずれも、優れた比強度と熱安定性を持つ材料を必要としています。中国における積極的な生産能力増強が平均販売価格を圧迫していますが、販売量の増加と新たな用途が引き続き収益を押し上げています。政策立案者の脱炭素化義務と、北米および欧州におけるサプライチェーンの地域化イニシアチブが、長期的な成長をさらに支えています。
主要レポートのポイント
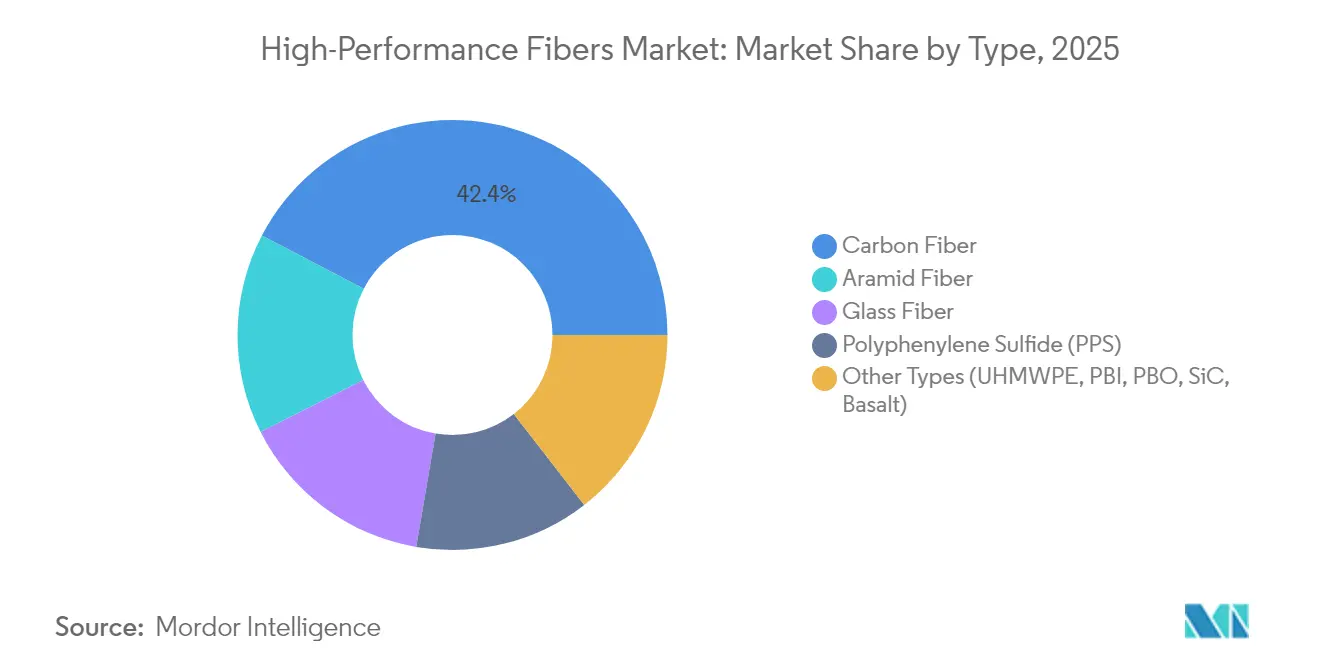
- タイプ別では、炭素繊維が2025年に42.35%の収益シェアでトップとなり、そのセグメントは2031年にかけてCAGR 8.88%で拡大しています。
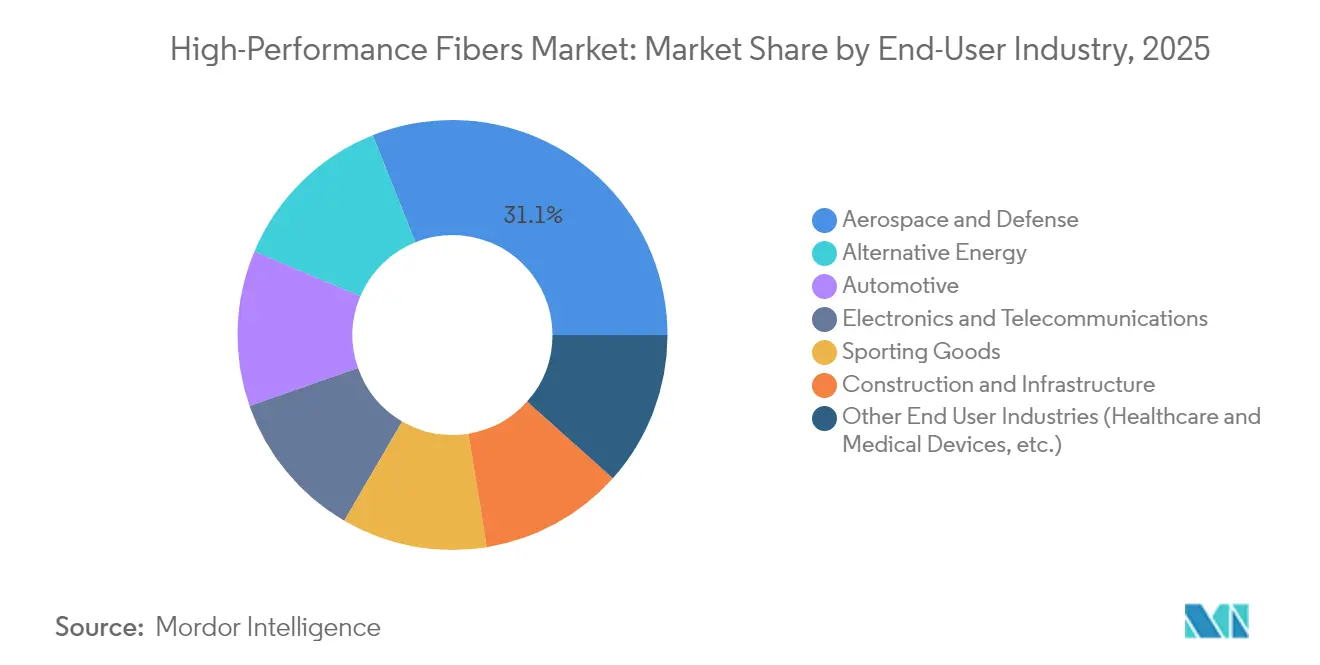
- 最終用途産業別では、航空宇宙・防衛が2025年に高性能繊維市場シェアの31.05%を占め、代替エネルギーは2031年にかけてCAGR 8.61%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年に高性能繊維市場規模の40.10%を占め、2031年にかけてCAGR 8.44%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル高性能繊維市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 軽量洋上風力ブレードへの需要急増 | +1.8% | グローバル、 欧州およびアジア太平洋に集中 | 中期 (2〜4年) |
| 航空宇宙・防衛産業からの高い需要 | +1.5% | 北米 および欧州、アジア太平洋へ拡大 | 長期 (4年以上) |
| タイプIV水素圧力容器の商業展開 | +1.2% | グローバル、 日本および欧州での早期採用 | 中期 (2〜4年) |
| 5G光ファイバーケーブルのアラミドヤーンへのシフト | +0.9% | グローバル、 北米およびアジア太平洋が主導 | 短期 (2年以内) |
| スポーツ用品および保護製品への高い需要 | +0.7% | グローバル、 北米および欧州に集中 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
軽量洋上風力ブレードへの需要急増
100mを超えるタービンブレードは以前のモデルよりもはるかに多くの炭素繊維を消費するようになっており、自動化繊維配置技術が生産コストを低下させ、一部のメーカーにとって風力が航空宇宙を抜いて単一最大の量的出口となることを可能にしています。炭素繊維とガラス繊維を組み合わせたハイブリッド材料は、剛性、耐食性、落雷保護のバランスを取るために採用されています。自社繊維ラインを持つ中国および欧州のブレードメーカーは、北海および東シナ海での急速な生産能力増強において、コスト上の優位性を得ています。
航空宇宙・防衛産業からの高い需要
戦闘機部隊の近代化、無人航空システム、宇宙打ち上げ機は、超高弾性率炭素繊維およびセラミック繊維への防衛予算の投資を維持しています。民間航空の回復により、複合材料を多用するワイドボディ機プラットフォームへの受注が再開される一方、「より電動化された」航空機アーキテクチャは、炭素繊維とアラミド繊維のハイブリッド積層を好む電磁シールド要件をもたらしています。
タイプIV水素圧力容器の商業展開
水素経済の台頭により、構造的完全性を複合材オーバーラップのみに依存するタイプIV圧力容器への前例のない需要が生まれており、自動車用途が商業展開をリードしています。HondaのCR-V e:FCEVおよび類似の燃料電池車は、炭素繊維オーバーラップタンクのみに水素を貯蔵しており、タイプIII容器と比較して車両あたりの繊維使用量が3倍になっています。欧州のトラックおよび鉄道事業者は長距離ルート向けに700barタンクを試験運用しており、1,600barを超える破裂強度を保証できるトウプレグラインへの需要を喚起しています。
5G光ファイバーケーブルのアラミドヤーンへのシフト
鋼鉄製強度部材を誘電体アラミドに置き換えた事業者はケーブル重量を70%削減し、架空設置を容易にし、密集した都市部のダクトにおける曲げ性能を向上させています。1平方キロメートルあたり数千の短距離リンクを必要とするスモールセルアーキテクチャは、日本、米国、中国で生産される特殊アラミドヤーンの量的需要を倍増させています。[1]Teijin Aramidプレスオフィス、「5Gケーブル用アラミドヤーン」、Teijin Aramid、teijinaramid.com
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ポリアクリロニトリル(PAN)前駆体サプライチェーンの不安定性 | -1.1% | グローバル、 アジア太平洋への影響が集中 | 短期 (2年以内) |
| 多材料複合材のリサイクルインフラの不足 | -0.8% | グローバル、 北米および欧州で深刻 | 長期 (4年以上) |
| 中国の過剰生産能力による価格圧縮 | -0.9% | グローバル;アジア太平洋および輸出志向ハブで最も強い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリアクリロニトリル(PAN)前駆体サプライチェーンの不安定性
2024年のポリアクリロニトリル価格の30〜40%の変動は、後方統合を持たない独立系スピナーの利益率を圧迫しました。前駆体生産能力を管理するTorayおよび中国国内大手は価格急騰から自社を守った一方、複数の西側メーカーは原料調達の見通しが安定するまで拡張計画を延期しました。米国でのバイオベースアクリロニトリルのパイロットプロジェクトは原料の多様化につながる可能性がありますが、商業生産は数年先の見通しです。
多材料複合材のリサイクルインフラの不足
熱分解プラントは炭素繊維を元の引張強度の70〜80%でしか回収できず、非構造パネルへの再利用に限定されています。金属や熱可塑性プラスチックとの複雑なハイブリッド積層材は分離コストを引き上げ、大規模施設への投資を遅らせています。欧州連合の拡大生産者責任規則はリサイクル設計ガイドラインを加速させる可能性がありますが、現在の経済性はブレードスクラップの埋め立てを優先しており、これは企業の持続可能性の誓約と相反しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:炭素繊維が用途全体のイノベーションを牽引
炭素繊維は2025年のハイパフォーマンスファイバー市場シェアの42.35%を占め、自動車の軽量化義務および再生可能エネルギーインフラの展開を背景に、2031年まで8.88%のCAGRで成長すると予測されている。中福神鷹などのアジア系メーカーは、コスト重視の産業セグメントへの参入を目的として、江蘇省における年産3万トン規模の設備に8億6,600万米ドルの新規投資を行っている。アラミドは弾道防護および通信分野での優位性を維持しており、Teijinがオランダに設置した産業規模のリサイクル工場では、アラミド糸を新たな繊維として再処理し、ライフサイクル排出量の削減を実現している。ガラス繊維は建設および標準的な自動車パネル向けの低コスト主力素材であり続ける一方、ポリフェニレンスルフィド(PPS)は電気自動車のバッテリーパックが熱的・化学的耐性を必要とすることから、二桁成長を享受している。UHMWPEおよびセラミック繊維は、それぞれ極低温貯蔵および極超音速プラットフォーム向けの高温繊維用途においてニッチな役割を担っている。
産業グレード炭素繊維全体にわたる急速なコスト低下が、調達戦略を再編しつつある。自動車メーカーは供給確保のために複数年契約を締結しており、風力発電OEMは数量コミットメントと引き換えに価格上限を設定するトーリング契約を交渉している。材料配合業者は、高スループットのブレード生産目標を達成するために、炭素トウと低粘度エポキシ樹脂を組み合わせている。同時に、ハイパフォーマンスファイバー市場では、PAN依存の緩和と環境性能の向上を目的としたリグニン由来炭素への投資が拡大している。まだ商業化前の段階ではあるが、パイロットラインではスポーツ用品ラミネートに適した35Msi以上の弾性率を持つ繊維が製造されており、今後10年の後半に既存のサプライチェーンを変革する可能性を示している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


最終用途産業別:代替エネルギーが航空宇宙の優位性に挑戦
航空宇宙・防衛は2025年に高性能繊維市場規模の31.05%を維持しており、新規参入者を制限する高い認証ハードルを反映しています。エアバスとボーイングは複合材胴体の採用をナローボディ後継機に拡大しており、現行プログラムの1機あたり35トンから次世代設計では50トンへと繊維使用量を増加させています。米国、フランス、日本の防衛省は、ステルスドローンおよび極超音速ミサイルに記録的な予算を配分しており、それぞれが2,000℃を超える飛行条件に耐えられるセラミックおよびカーボン・カーボン複合材に依存しています。
代替エネルギーセグメントは最も急速に成長しており、洋上風力および グリーン水素プロジェクトの拡大に伴い、2031年にかけてCAGR 8.61%で拡大しています。ブレードOEMは浮体式プラットフォーム向けに25MWタービンを設計しており、それぞれ350〜500トンの炭素繊維とガラス繊維を必要としています。同時に、電解槽および水素タンクメーカーは耐食性と軽量化のために金属よりも炭素繊維を好んでいます。電気自動車のバッテリーエンクロージャー、プレッシャープレートスプリング、構造部材がさらに用途を広げ、熱硬化性および熱可塑性マトリックス全体に需要を分散させています。スポーツ用品、インフラ、医療セクターは安定したベースロード消費を提供していますが、市場の成熟と規制上の制約により、中一桁台の緩やかな成長に直面しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
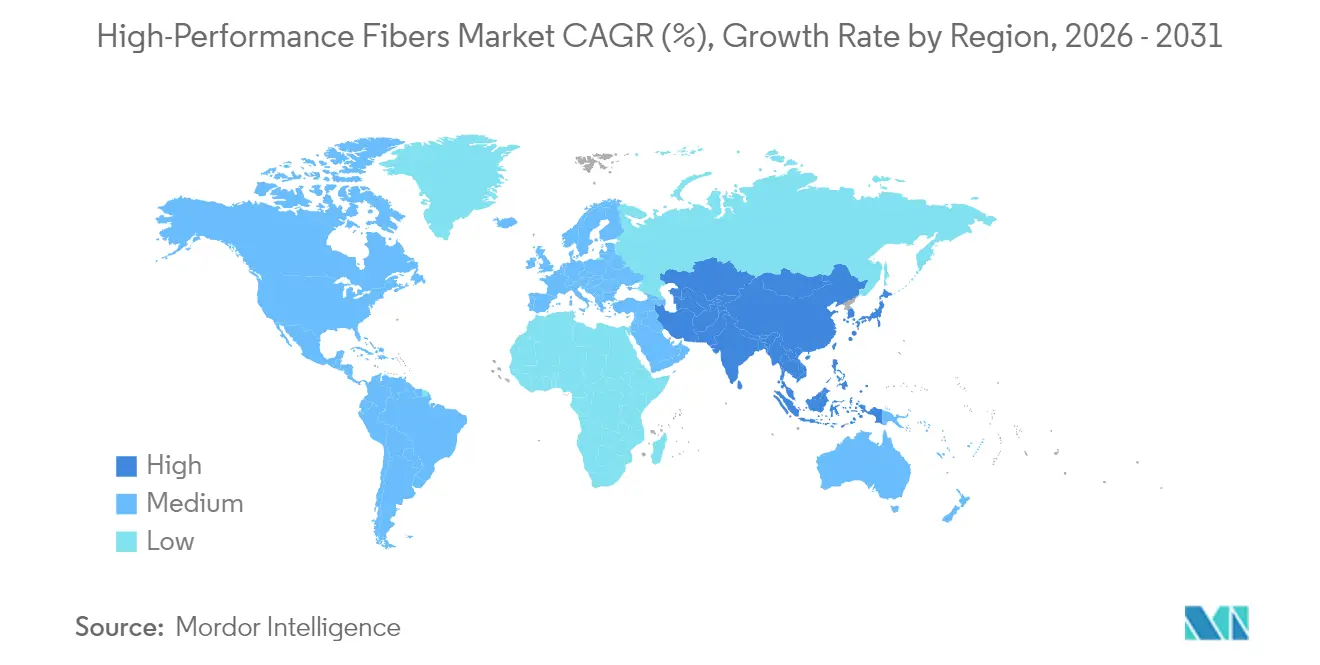
アジア太平洋は2025年に高性能繊維市場シェアの40.10%を占め、中国の再生可能エネルギー展開と積極的な車両電動化タイムラインに牽引されています。北京の五カ年計画は年間100GW以上の洋上風力増設を支援し、大径ブレードにおける繊維使用量を倍増させています。国内メーカーはT1000クラス炭素繊維における西側の独占を打破し、国内OEMが先進戦闘機の防衛・航空宇宙仕様を満たすことを可能にしています。日本のTorayとTeijinはプレミアムニッチを引き続き支配し、韓国はPPSとガラス繊維をバッテリーハウジングおよび電子基板に投入しています。
インフレ削減法およびバイ・アメリカン政策に支えられた北米は、国内炭素繊維生産を優先しています。ワシントン州、アラバマ州、ケベック州の新ラインは2027年までに年産1万5,000トン以上を追加し、アジア系前駆体への依存を軽減し、戦闘機プログラムおよび宇宙打ち上げ機の国家安全保障目標に沿うものとなっています。メキシコの成長する電気自動車組立能力は、アラミドおよびガラス繊維の輸入を国境南部に引き寄せており、地域コンバーターが最終組立ハブの近くに共同立地することを促しています。
欧州の市場進化は持続可能性と循環経済の原則を重視しており、従来の材料よりもバイオベースおよびリサイクル可能な繊維ソリューションをますます優遇する規制枠組みが整備されています。同地域の風力エネルギーセクターは炭素繊維需要を大きく牽引し、自動車用途は排出削減目標を支える軽量化ソリューションに焦点を当てています。ドイツの自動車メーカーは再溶融を容易にする熱可塑性炭素アーキテクチャを検証し、北欧のエネルギー開発業者は洋上プロトタイプでバイオベースエポキシマトリックスをテストしています。地域の成長はアジアのペースに遅れをとっていますが、厳格な品質・環境基準により平均販売価格は高水準を維持しています。
南米および中東における新興需要は、インフラおよび再生可能エネルギーのメガプロジェクトに結びついた機会主義的なものにとどまっており、通貨の不安定性と人材不足によって抑制されています。

バリューチェーン分析
高性能繊維のバリューチェーンは、上流の石油化学製品および特殊化学品の投入原料(特にPAN系炭素繊維プリカーサー用のアクリロニトリルや、ゲル紡糸・繊維仕上げに使用される溶剤・添加剤)から始まり、プリカーサー生産、繊維紡糸(炭素繊維、アラミド繊維、ガラス繊維、PPS、UHMWPE、および特殊グレード)を経て、下流の糸、織物、不織布、UDテープ、プリプレグへの転換へと進みます。最終的な変換は、航空宇宙・防衛、風力タービンブレード、水素タイプIV圧力容器、電子・通信ケーブル、建設補強材、防護製品向けの複合部品・部材加工業者で行われます。
主要なボトルネックは依然として、(i)エネルギー集約的なプリカーサーの安定化・炭化工程にあり、これが炭素繊維の生産量を制約し、原料価格変動への曝露を高めていること、(ii)航空宇宙分野における長期にわたる認定・認証サイクルにあり、これがサプライヤー切り替えを遅らせ、認定グレードに生産能力を固定化させていることです。バリューチェーンは、垂直統合(プリカーサーからプリプレグまでを管理するTier-1企業)や、素材からプリプレグへの接点における認定主導のプルスルーによってますます形作られており、NCAMPなどのプログラムが材料データセットの標準化を支援し、認証済み複合材システムの採用期間を短縮しています。
競合環境
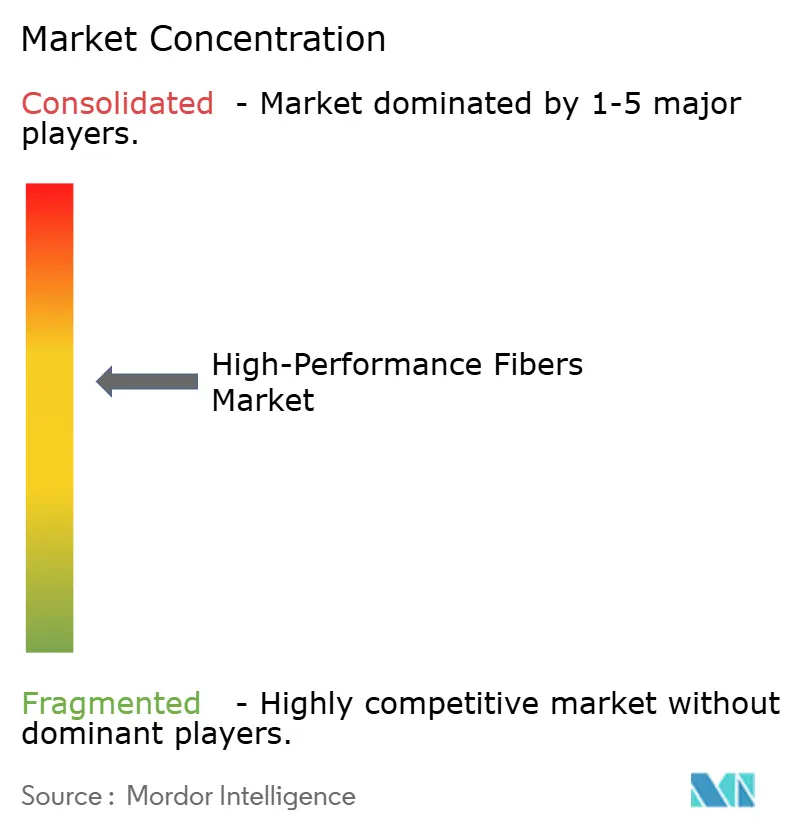
約20のグローバルプレーヤーが設置済み紡糸・変換能力の70%を支配しており、高性能繊維市場は中程度に集中したプロファイルを持っています。Toray Industries Inc.、三菱ケミカルグループ、Teijin Ltd.などのティア1の既存企業は、完全統合されたPANまたはPPTA前駆体サプライチェーンからプリプレグロールまでを活用し、中堅競合他社に対してコストと品質の優位性を確保しています。競争上の差別化はますます持続可能性指標を中心に展開されています。Teijin Ltd.のクローズドループアラミドリサイクルは繊維引張強度の85%以上を回収し、性能を犠牲にすることなく新しい通信ケーブルへの統合を可能にしています。欧州メーカーはバイオベースエポキシルートを試験し、北米のスタートアップはリグニン・炭素ブレンドを探求しています。
高性能繊維産業リーダー
Toray Industries Inc.
Teijin Ltd.
三菱ケミカルグループ
Owens Corning
DuPont
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ホワイトスペースは、エンドユーザーがコモディティ繊維ではなく、認証済みで用途に即応した材料を必要とする分野、特に航空宇宙・防衛用プリプレグや熱可塑性複合材、さらには鋼製強力線材を誘電性アラミド糸に置き換える通信ケーブル分野で拡大しています。NCAMP主導の認定活動はまた、新しい樹脂システムや繊維強化プリプレグの実用的な商業化経路を生み出し、複数拠点のサプライチェーン全体で一貫した仕様と文書を提供できるサプライヤーを後押ししています。
供給面では、新規の生産能力と技術力の追加が、コスト競争力のある工業用途の量産に加え、地域特化型・特殊グレードの成長余地を生み出しています。2026年6月、Toray Advanced Materials Koreaは亀尾(Gumi)における第2メタアラミド繊維ラインの拡張を完了し、総生産能力を年間5,400トンに引き上げました。2026年3月、China Jushiは淮安(Huaian)において電子グレードガラス繊維工場の稼働を開始し、繊維生産能力は年間100,000トン、電子用クロスは年間3.9億メートルとなり、電子・通信分野における高性能補強材需要に対応しています。プロセス革新も、製造拠点とエネルギー効率の機会を示しており、FH Aachenによるプラズマベースのポリアクリロニトリル(PAN)安定化に関する研究は、安定化工程のエネルギー消費を削減し、設備長の要件を減らすもので、サプライチェーンの現地化や炭素繊維プリカーサー・繊維の低炭素生産を目指す地域にとってのてことなります。
最近の業界動向
- 2026年5月:Toray Advanced Compositesは、低融点PAEK熱可塑性複合材システムであるToray Cetex TC1225のNCAMP認定範囲を拡大し、T700一方向テーププリプレグを追加しました。この拡充された認定セットは、航空宇宙・防衛プログラムにおける材料選定と認証ワークフローの迅速化を支援し、認定済み高性能繊維複合材システムのプルスルーを強化します。
- 2026年3月:Teijin Carbonは、ペレット化グレードやリサイクル炭素繊維/ポリカーボネート(rCF/PC)不織布を含む、拡張版Tenax Next炭素繊維製品ラインを発表しました。このラインナップは工業加工ルートと循環型材料要件を対象としており、従来の熱硬化性複合材フォーマットを超えた下流変換の選択肢を広げています。
- 2024年8月:Teijin Limited傘下のRenegade Materials Corp.は、石英織物上のエポキシ熱硬化性プリプレグについてNCAMP認証を取得し、この材料カテゴリーにおける初の事例とされています。この認証は、高性能用途で使用される認定済み補強材・樹脂の組み合わせの選択肢を拡大し、標準化された認定データを必要とするプログラムでの採用を後押しします。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
ハイパフォーマンスファイバー市場は、高強度・高剛性・耐熱性または耐薬品性を持つよう設計された繊維に対する需要および収益として定義され、最終ユーザーにわたる先進複合材料、防護材料、および特殊テキスタイルに使用されるものを対象とする。
対象除外範囲:完成した最終製品(例:完成した防護具や成形複合部品)は除外し、繊維および繊維ベースの中間材料の価値に焦点を当てる。
セグメンテーション概要
- タイプ別
- 炭素繊維
- 複合材料
- 炭素繊維強化ポリマー(CFRP)
- 強化炭素炭素(RCC)
- テキスタイル
- マイクロ電極
- 触媒
- 複合材料
- アラミド繊維
- メタアラミド
- パラアラミド
- ガラス繊維
- ポリフェニレンスルフィド(PPS)
- その他のタイプ(超高分子量ポリエチレン(UHMWPE)、ポリベンズイミダゾール(PBI)、ポリ(p-フェニレン-2,6-ベンゾビスオキサゾール)(PBO)、炭化ケイ素(SiC)、玄武岩)
- 炭素繊維
- 最終用途産業別
- 航空宇宙・防衛
- 自動車
- スポーツ用品
- 代替エネルギー
- 電子・通信
- 建設・インフラ
- その他の最終用途産業(ヘルスケア・医療機器など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を構築し、ハイパフォーマンスファイバーの収益として計上すべき対象のルールを設定することから始まった。生産量、貿易フロー、および最終用途活動のトレンドを基礎付けるために、USGS材料統計、米国国際貿易委員会の貿易データセット、国連コムトレード、OECDの産業指標、および世界銀行のマクロシリーズなどの公開情報源を活用した。
次に、企業の年次報告書、投資家向けプレゼンテーション、およびプレスリリースを精査し、設備能力の変化、製品ミックスの変動、および地域別エクスポージャーを追跡した。これらの情報源は、出荷量およびチャネル動向に対して成長率を妥当性確認するために使用された。
また、企業財務情報およびインテリジェンスに関する有料データベース、特許データベース、ならびに輸出入の出荷レベルデータベースを活用し、設備拡張のタイミングおよび出荷の方向性を相互確認した。これらの情報源は例示的なものであり、データ収集、検証、および明確化を支援するために他の公開情報も参照した。
一次インタビューおよびサーベイ
一次調査は、実際に購入されているもの、グレード別の価格変動、および実際のプロジェクトにおける繊維ファミリー間の代替がどこで起きているかを検証するために活用された。原材料サプライヤー、繊維メーカー、コンパウンダー、コンバーター、ディストリビューター、および川下ユーザーを含む多様な関係者と対話し、主要消費地域全体から意見を収集することで、仮定が特定の地域に偏らないようにした。
一次調査フィールドワク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:13% | アジア太平洋:47% |
| 中位層:51% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:14% | マネージャー:56% | 南北アメリカ:24% |
市場規模算定と予測
規模算定はまずトップダウンアプローチで構築され、最終用途の需要プールを代理指標から再構築し、使用強度と価格レンジを用いて繊維の価値に換算した。同一の繊維が複合材料、防護テキスタイル、および産業用補強材に流れ込む可能性があるため、需要ドライバーを個別に処理し、最終的に統合した。
モデルを実用的に保つため、航空宇宙・防衛の製造レート、自動車の軽量化活動、風力発電の設置量、産業用フィルタリングおよび断熱活動、ならびに技術繊維および関連中間材料の輸出入パターンなど、追跡・説明可能な入力値を選択した。価格仮定は典型的なグレードミックスおよびエネルギー・原料コストの予想変動を基に設定し、平均販売単価の成長を過大評価しないようインタビューのフィードバックで再確認した。
結果は、サプライヤーの収益開示、地域別チャネルチェック、および公開データが許す範囲でのサンプル数量×平均販売単価の計算を含む選択的なボトムアップ推計によって裏付けられた。カバレッジのギャップが存在する箇所では保守的なレンジを使用し、コールバックを通じて絞り込んだ。予測においては、設備増強、最終市場サイクル、および価格正常化などの主要変数を中心にシナリオ分析を実施し、実務家のコンセンサスの方向性と一致した後にのみ最終見通しを確定した。
データ検証と更新サイクル
検証は、貿易の方向性、設備増強の発表、および川下プログラムの進捗などの独立したシグナルとモデルを照合することで実施された。乖離が現実的に大きすぎると判断された場合は、最終合計が単一の仮定に過度に依存しないよう、根本的なドライバーを特定して再検証した。
承認前に、論理チェックから始まり、前年比変動チェック、そして地域および用途にわたる最終的な整合性レビューという段階的なレビューが実施される。本調査は年次で更新され、大規模な設備働、大幅な価格ショック、または需要の混乱などの重要なイベントが発生した場合には中間更新が行われる。その後、クライアントが最新の更新された見解を受け取れるよう、納品前の新たなレビューが完了される。
Mordor Intelligenceのハイパフォーマンスファイバー市場規模と他の公表推計との比較
ハイパフォーマンスファイバーの公表市場規模は、同一のトピックをカバーしているように見えても、計上ルールが必ずしも同一ではないため、差異が生じることがある。差異は通常、繊維収益と完成複合部品のどちらを含めるか、起点として使用する年度、およびグレード間で価格をどのように繰り越すかに起因する。
本調査における主な差異の要因は、対象範囲とタイミングである。数値は繊維および中間材料の収益と定義された基準年に基づいており、成長を適用する前に設備能力および貿易シグナルと照合される。このモデリング手法はMordor Intelligenceが採用している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 190億3,500万米ドル(2026年) | |
| 産業出版社A | 179億米ドル(2024年) | より早い基準年と長い予測期間を使用しており、より広範な技術繊維収益を隣接する先進材料と混合している可能性があり、これにより起点の値と暗示される価格推移が変動する場合がある。 |
| グローバル出版社B | 174億6,000万米ドル(2024年) | 性能閾値の定義を適用し、独自のタイプおよび用途の対象範囲を持つ米ドル百万単位で報告しており、特定の繊維ファミリーを含めたり除外したりすることで、通貨タイミングの仮定が変わる場合がある。 |
3つの数値にわたる乖離は、主に基準年の選択と、繊維収益として計上されるものと近接する材料または川下製品として計上されるものの違いによって説明される。入力値を最終用途活動、貿易、および設備能力シグナルに追跡可能な状態に保つことで、各ステップを説明でき、市場環境が変化した際に推計をクリーンに更新できる。


レポートで回答される主要な質問
高性能繊維市場の現在の規模はどのくらいですか?
高性能繊維市場規模は2026年に193億5,000万米ドルと評価されており、CAGR 8.01%で成長し、2031年までに284億3,000万米ドルに達すると予測されています。
最大のシェアを持つ繊維タイプはどれですか?
炭素繊維は2025年に高性能繊維市場シェアの42.35%でトップとなっており、風力タービンブレードおよび水素貯蔵システムにおける用途拡大に支えられています。
最も急速に拡大している最終用途産業はどれですか?
代替エネルギーは最も急速に成長している最終用途セグメントであり、風力およびグリーン水素プロジェクトがグローバルに拡大するにつれ、CAGR 8.61%で拡大しています。
アジア太平洋が支配的な地域市場である理由は何ですか?
アジア太平洋は統合されたサプライチェーン、中国の再生可能エネルギー建設、および日本の先端材料の専門知識により、グローバル収益の40.10%を占めています。
メーカーが直面する最大のサプライチェーン課題は何ですか?
ポリアクリロニトリル前駆体供給の不安定性と限られたリサイクルインフラが主なボトルネックであり、合わせて予測CAGRを約2%押し下げています。
最終更新日:



