
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
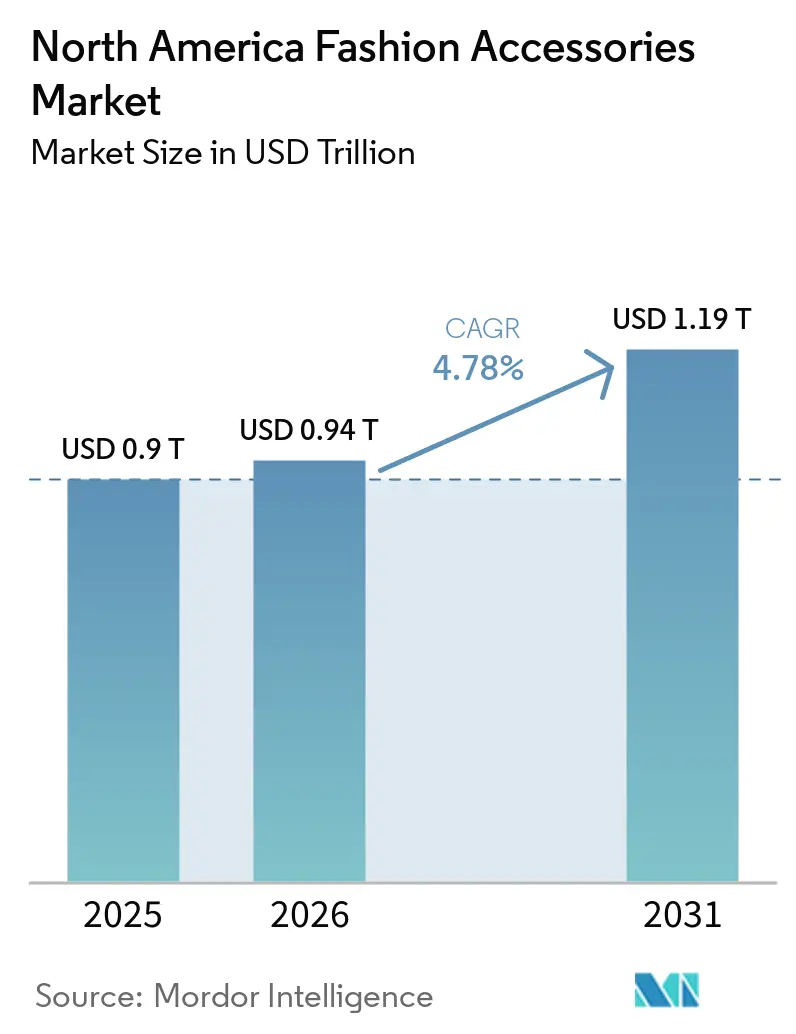
| 基準年の市場規模 (2025) | 0.9 兆米ドル |
| 市場規模 (2026) | 0.94 兆米ドル |
| 市場規模 (2031) | 1.19 兆米ドル |
| 成長率 (2026 - 2031) | 4.78 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ファッションアクセサリー市場分析
2026年における北米ファッションアクセサリー市場規模は9,400億米ドルと推定され、2025年の9,000億米ドルから成長しており、2031年には1兆1,900億米ドルに達する見込みで、2026年から2031年にかけてCAGR 4.78%で成長します。現在の拡大は、デジタルファースト型小売フォーマット、高まるエコ意識、機能性とプレステージを融合させたブランドを優遇するソーシャルメディア主導のトレンドサイクルによって牽引されています。消費者は裁量的支出を抑制しているものの、ステータスを伝えたり実質的な利便性を加えるアクセサリーに対しては依然として上位製品を選好しており、市場がマクロの変動を吸収する能力を示しています。ベルト、スカーフ、帽子などのアパレルアドオンはワードローブの定番として定着している一方、ウォッチは高級時計術とスマートウェアラブルの融合によって復権を享受しています。さらに、メキシコの都市部中産階級が地域の成長モメンタムを高めており、米国は引き続き販売量とブランドイノベーションの中核を担っています。オムニチャネル体験とトレーサブルなサプライチェーンへの安定的な転換が、北米ファッションアクセサリー市場全体の競争戦略を継続的に再形成しています。
主要レポートのポイント
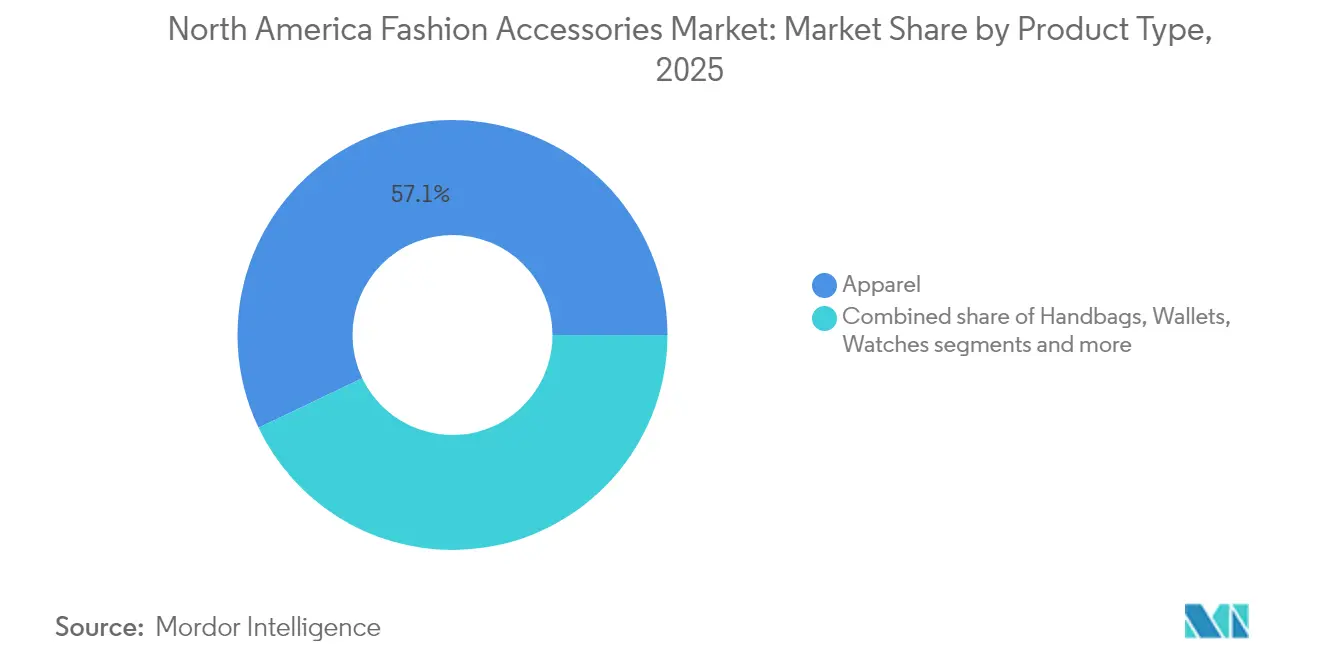
- 製品カテゴリー別では、アパレルアクセサリーが2025年に57.10%の収益シェアでトップとなり、ウォッチは2031年にかけてCAGR 5.05%で拡大する見込みです。
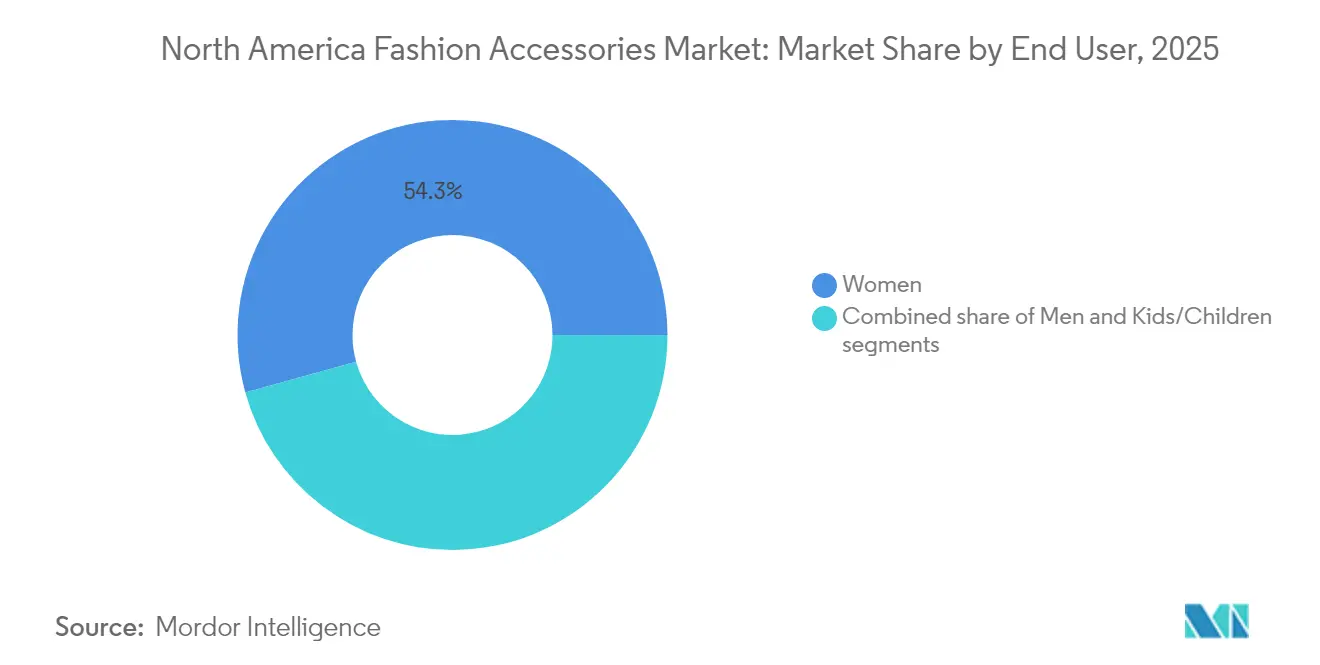
- エンドユーザー別では、女性が2025年の北米ファッションアクセサリー市場シェアの54.30%を占め、子供セグメントが最も速い5.31%のCAGRを記録しています。
- カテゴリー別では、マス層が2025年の北米ファッションアクセサリー市場規模の65.00%のシェアを獲得し、プレミアム層は2031年にかけて年率5.73%で成長する予測です。
- 流通チャネル別では、オフライン小売が2025年に68.10%のシェアを支配し、オンライン販売はCAGR 6.02%で増加しており、顧客獲得コストの経済性を再編する見込みです。
- 地域別では、米国が2025年収益の81.10%を占め、メキシコは2031年にかけてCAGR 6.32%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 消費者のラグジュアリー志向及びステータスシンボルへの傾向 | +1.2% | 米国およびカナダ、メキシコ都市部への波及あり | 中期(2〜4年) |
| デザインおよび原材料における技術的進歩 | +0.8% | 北米、地域テクノロジーハブでの早期採用 | 長期(4年以上) |
| ソーシャルメディアおよびセレブリティエンドースメントの影響 | +1.1% | 北米中心部、特にZ世代およびミレニアル世代の人口統計層 | 短期(2年以内) |
| サステナビリティおよびエコ意識の高い消費者需要 | +0.7% | 米国およびカナダが主体、メキシコでも台頭しつつある | 中期(2〜4年) |
| フィットネス意識の高い消費者によるスポーツウェアへの高まる需要 | +0.9% | 北米、米国での最も強い成長 | 短期(2年以内) |
| 季節的な需要急増とギフト文化の影響 | +0.6% | 北米、第4四半期ホリデーシーズン中にピークの影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
消費者のラグジュアリー志向及びステータスシンボルへの傾向
同地域における高級ファッションアクセサリーへの消費者需要は引き続き堅調に推移している。この傾向は、可処分所得の増加、都市化の進展、および高級ライフスタイルを促進するソーシャルメディアプラットフォームの影響力拡大によって牽引されている。米国国勢調査局によると、米国における世帯収入の中央値は2023年に約80,610米ドルに達しており、高級品に対する堅固な消費者基盤を示している [1]。さらに、ブランド品や高級品を好む傾向が強いミレニアル世代およびZ世代の人口増加が、この傾向に大きく寄与している。このような人口動態の変化は、高級ポジショニングを維持しながら多様な消費者アイデンティティと真摯に向き合うブランドに対して機会をもたらしている。超富裕層と中間所得層の消費者との間の二極化が市場のセグメント化を促進しており、超高純資産個人がプレミアムセグメントを安定させる一方、マスマーケットの消費者は価値志向の高級品代替品を求めている。
デザインおよび原材料における技術的進歩
ファッションアクセサリーのイノベーションはスマート機能とサステナブル素材にますます注力しており、伝統的な職人技と現代技術を融合させた新製品カテゴリーの登場につながっています。注目すべき進歩としては、フォトクロミックファイバーディスプレイの導入が挙げられ、テキスタイルにおけるインタラクティブでカスタマイズ可能な光効果を可能にし、ウェアラブルテクノロジーにおける大きな飛躍を示しています。単なる美観を超えて、素材のイノベーションはサステナビリティの課題に正面から取り組んでいます。ブランドは現在、ラボ培養レザーの代替品やリサイクル貴金属の活用に移行しており、環境責任に対する消費者の要求に応えています。さらに、デザインプロセスへの人工知能の導入がマスカスタマイゼーションへの道を開いています。この転換により、ブランドはコスト効率を損なうことなく、より大規模でパーソナライズされたアクセサリーを提供できるようになります。こうした技術的進歩は、早期採用者に競争優位性をもたらすだけでなく、機能性と環境スチュワードシップを重視する消費者の期待を再形成します。
ソーシャルメディアおよびセレブリティエンドースメントの影響
ソーシャルメディアプラットフォームとセレブリティエンドースメントが市場を大きく牽引しています。ソーシャルメディアの普及拡大により、消費者がファッショントレンドを発見・体験する方法が変革されました。インスタグラム、TikTok、ピンタレストなどのプラットフォームは、ブランドが製品を紹介するための主要チャネルとなり、インフルエンサーやセレブリティを活用してリーチを拡大しています。StatCounterによると、フェイスブックは2025年5月にソーシャルメディアの利用シェアで57.91%を占めて首位となり、ピンタレストが16.54%、インスタグラムが8.35%を獲得しており、ターゲット型マーケティングキャンペーンに利用可能な広大なオーディエンスを示しています[2]。セレブリティエンドースメントはさらにブランドの認知度と信頼性を高め、消費者の購買決定に影響を与えています。ソーシャルメディアの影響力とセレブリティエンドースメントの組み合わせは、消費者の嗜好を形成し続け、北米ファッションアクセサリー市場における重要なドライバーとなっています。
サステナビリティおよびエコ意識の高い消費者需要
サステナビリティへの高まる重視が、北米ファッションアクセサリー市場を大きく牽引しています。同地域の消費者はエコフレンドリーでサステナブルな製品をますます優先しており、購買行動の変化を反映しています。このトレンドは、環境問題に対する意識の高まり、ファストファッションの悪影響、カーボンフットプリント削減の欲求によって促進されています。ファッションアクセサリーメーカーは、リサイクル素材や生分解性素材の使用、生産廃棄物の削減、原材料の倫理的調達確保を含むサステナブルな慣行の採用によって対応しています。さらに、企業は品質やデザインを損なわないサステナブルな代替品を生み出すための革新的技術への投資を行っています。ブランドは、サステナビリティへの取り組みに関する透明なコミュニケーションを含むエコ意識型マーケティング戦略を活用して、環境意識の高い消費者のこの成長セグメントに訴求しています。セカンドハンドやアップサイクルされたファッションアクセサリーの台頭もまた注目すべきトレンドであり、消費者は自分の価値観に合った製品をますます求めています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 偽造品の増殖 | -0.9% | 北米、米国国境地域に最大の影響 | 短期(2年以内) |
| サプライチェーンの混乱 | -0.7% | 北米、特にメキシコ・米国間の貿易回廊の脆弱性 | 中期(2〜4年) |
| 原材料価格の変動 | -0.5% | 北米、調達パターンに基づく地域変動あり | 短期(2年以内) |
| 貿易障壁と関税の上昇 | -0.8% | 主に米国、カナダとメキシコへの波及効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
偽造品の増殖
偽造品の蔓延は、北米ファッションアクセサリー市場に対する重大な脅威となっている。低価格で販売されることが多い偽造品は、正規ブランドの収益を損ない、消費者の信頼を失墜させる。こうした偽造品はブランドの評判に影響を与えるだけでなく、メーカーやファッション小売業者に財務的損失をもたらす。オンラインプラットフォームや規制のない市場を通じた偽造ファッションアクセサリーの入手可能性は、問題をさらに深刻化させている。また、偽造品を購入した消費者が品質や安全性に関する懸念に直面する可能性があり、ファッションアクセサリー市場全体の認知を損なうおそれがある。デザインやブランディングを高精度で複製する偽造業者の手口が巧妙化しており、企業がこの問題に効果的に対処することを困難にしている。その結果、ブランドは高度なラベリング技術や法的措置などの偽造対策に多額の投資を余儀なくされており、運営コストの増大につながっている。
貿易障壁と関税の上昇
貿易障壁と関税の上昇は、北米ファッションアクセサリー市場における主要な課題です。特に中国などの国からの輸入品に対する高関税は、原材料や完成品をより高価にしました。これによりサプライチェーンが混乱し、企業は追加コストを負担するか、消費者向け価格を引き上げるかを迫られています。例えば、米国通商代表部(USTR)は、米国が現在、工業製品に対して貿易加重平均輸入関税率2.0%を適用しており、今後引き上げられる可能性があると報告しています[3]。米国・メキシコ・カナダ協定(USMCA)も新たな貿易ルールを導入しました。これらのルールは地域貿易の促進を目的としていますが、企業にとってコンプライアンスをより複雑にしています。ファッションアクセサリー市場における中小企業は特に影響を受けており、これらの課題に対処するためのリソースが不足していることが多いです。さらに、カナダは貿易摩擦を受けて米国製品への報復関税を課しており、国境を越えた貿易をさらに困難にしています。これらの貿易政策は利益を圧迫し、市場の成長を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アパレルの優位性とウォッチのイノベーションの台頭アパレルアドオンが2025年の収益において主導的地位を占め、実質的な57.10%を占めています。これは、多様な気候条件や文化的背景にわたる汎用性によって促進された、日常着における広範な普及を示しています。スカーフ、ベルト、帽子、手袋などのアイテムを含むこれらのアドオンは、消費者のワードローブに不可欠な構成要素となっています。機能性とスタイルをシームレスに融合させる能力が、コーディネートをより引き立てたい消費者にとっての好ましい選択肢となっています。加えて、ソーシャルメディアとファッションインフルエンサーの影響力の高まりが、消費者がトレンドスタイルを模倣し、ルックをパーソナライズしようとする傾向と相まって、これらのアクセサリーへの需要をさらに高めています。
ウォッチは市場内のより小さなセグメントを代表するものの、注目すべき成長を遂げています。2031年にかけてCAGR 5.05%と予測されるこのカテゴリーは、伝統的なタイムピースとスマートウォッチの両方への消費者関心の高まりによって勢いを増しています。伝統的なウォッチはタイムレスなファッションステートメントとして魅力を保ち続けており、スマートウォッチはフィットネストラッキング、健康モニタリング、コネクティビティなどの機能によるイノベーションを推進しています。ウェアラブルテクノロジーの採用拡大と多機能アクセサリーへの嗜好の高まりが、この成長を後押ししています。さらに、プレミアムおよびラグジュアリーウォッチセグメントも安定した需要を示しており、ブランド意識の高い消費者とウォッチをステータスシンボルとして捉える認識によって支えられています。これらの要因が相まって、北米ファッションアクセサリー市場におけるウォッチの役割拡大に貢献しています。



カテゴリー別:
プレミアムの成長がマスマーケットを上回るマスマーケットのファッションアクセサリーが2025年の収益において主導的地位を占め、実質的な65.00%を占めています。これは、多様な気候条件や文化的背景にわたる手頃な価格、アクセスしやすさ、汎用性によって促進された日常着における広範な普及を示しています。スカーフ、ベルト、帽子、コスチュームジュエリーなどのマスマーケットアクセサリーは、スタイリッシュながらも予算にやさしい選択肢を求める幅広い消費者層に対応しています。ファストファッションの台頭とEコマースプラットフォームの影響力の高まりが、消費者が利便性とバリエーションをますます優先する傾向と相まって、これらの製品への需要をさらに促進しています。さらに、マスマーケットアクセサリーにおけるサステナブルかつエコフレンドリーな素材の導入が浸透しつつあり、環境意識の高い購買者の嗜好に合致し、このセグメントの訴求力を高めています。
プレミアムファッションアクセサリーは小さいセグメントを代表するものの、品質、独自性、ブランド価値との関連性により、年率CAGR 5.73%で注目すべき成長を遂げています。ラグジュアリーハンドバッグ、高級ウォッチ、ファインジュエリーなどのアイテムは、それらをステータスシンボルや長期投資として捉える消費者から強く求められています。プレミアムセグメントは、富裕層の消費者と成功の証としてラグジュアリーアイテムを所有しようとするアスピレーショナルな購買のトレンドによって牽引されています。さらに、職人技、革新的なデザイン、プレミアム素材の使用への注力の高まりがこれらの製品の訴求力を高めています。デジタルプラットフォームにおけるプレミアムブランドのプレゼンス拡大とターゲット型マーケティング戦略も、市場におけるプレミアムアクセサリーの役割拡大に貢献しています。
エンドユーザー別:
女性がリードし、子供が加速女性向けアクセサリーが2025年の収益において主導的地位を占め、実質的な54.30%を占めています。北米では、可処分所得水準の向上、カスタマイゼーション要件、個人表現の選好を背景に、女性向けファッションアクセサリーへの消費者需要が拡大し続けています。ハンドバッグ・パースセグメントが最も高い成長率を示しており、ジュエリーが収益リーダーシップを維持し、プレミアム及び必需品アクセサリー双方への消費者投資の継続を示しています。デジタル小売チャネルとソーシャルメディアマーケティング、特にインスタグラムとTikTokプラットフォームを通じて、市場トレンドが加速し、ベルトバッグ、ステートメントジュエリー、デコラティブヘッドバンド、ヘアアクセサリーを含む多機能製品への需要が増大しています。例えば、Pop & Sukiのミレニアルピンクのカメラバッグはこの市場変革を示し、北米の女性消費者の嗜好に応えるカスタマイズ可能な製品を提供しています。
子供向けファッションアクセサリーセグメントはCAGR 5.31%を示しており、美的訴求と実用的利便性を兼ね備えた製品への消費者需要の増加によるものです。帽子、手袋、バックパック、ヘアアクセサリーなどのアイテムは、大人のファッションを映した親子コーディネートのトレンドの高まりによって安定した需要を示しています。映画、アニメ、人気フランチャイズにインスパイアされたキャラクターテーマアクセサリーの人気上昇もこのセグメントの成長を促進しています。さらに、子供製品における安全性と快適性への重視から、低アレルゲン性で耐久性のある素材を使用したアクセサリーの導入が進んでいます。

流通チャネル別:
デジタルトランスフォーメーションの加速オフラインストアは引き続き市場を支配しており、2025年の収益の68.10%のシェアを占めています。これらのストアは、ハンドバッグ、ウォッチ、ジュエリーなどのアクセサリーを購入前に実際に試着・体験することを重視する消費者にとって、依然として好まれる買い物チャネルです。百貨店、専門店、ブランド直営店を含む実店舗は、パーソナライズされた顧客サービスと即時の商品提供能力から恩恵を受けています。加えて、モールやショッピング地区などの集客力の高いエリアへのオフラインストアの戦略的配置が、アクセスしやすさと視認性を高めています。季節のプロモーション、店内イベント、限定コレクションがさらに集客に貢献し、ファッションアクセサリー市場における売上推進におけるオフラインストアの役割を強固にしています。
一方、オンラインストアは急速な成長を示しており、CAGR 6.02%で成長する見込みです。自宅からの買い物の利便性と豊富な商品ラインナップの入手可能性が相まって、Eコマースプラットフォームは消費者の間でますます人気を高めています。オンラインストアは競争力のある価格設定、頻繁な割引、製品の容易な比較を提供しており、価格に敏感な購買者に訴求しています。バーチャル試着のための拡張現実(AR)やパーソナライズされたレコメンデーションのための人工知能(AI)などの高度技術の統合が、オンラインショッピング体験をさらに向上させています。さらに、消費者がソーシャルメディアプラットフォームを通じて直接購買するソーシャルコマースの台頭が、オンライン販売の成長を促進しています。スマートフォンの普及拡大とインターネット接続の改善により、オンラインストアは市場の将来を形成する上で重要な役割を果たすことが期待されています。
地域分析
米国ファッションアクセサリー市場
2025年、米国は北米ファッションアクセサリー市場において81.10%という支配的なシェアを占めている。この優位性は、同国の堅固な消費者購買力、グローバルなファッショントレンドへの文化的影響力、そして多様な消費者ニーズに対応する高度な小売インフラによって支えられている。例えば、テクロジーに精通した消費者の間でのスマートウォッチやフィットネストラッカーの人気は、テクノロジーとファッションアクセサリーの融合を示している。さらに、Tiffany & Co.やCoachといった伝統的なラグジュアリーブランドは引き続き好調であり、これらのアクセサリーを単なるファッションアイテムではなく投資対象として捉える富裕層に支持されている。
カナダファッションアクセサリー市場
カナダは安定した第二の市場として際立っており、明確な季節的購買パターンと越境ショッピングへの嗜好が特徴的で、独自の競争力学をもたらしている。例えば、カナダの消費者は寒冷な季節にスカーフや手袋などの冬用アクセサリーを購入することが多く、米国との越境ショッピングが購買決定に影響を与えている。カナダの消費者はサステナブルで倫理的に調達されたアクセサリーをますます好む傾向にある。このトレンドは、環境への責任と社会的インパクトを優先するブランド、例えばビーガン素材とエコフレンドリーな製品で知られるカナダブランドのMatt & Natにとって絶好の機会をもたらている。しかし、市場は模倣品取り締まりに関連する課題に直面している。
メキシコファッションアクセサリー市場
メキシコは急成長を遂げており、2031年までに6.32%のCAGRが予測される最も成長の速い市場としての地位を誇っている。この成長は、拡大する中間層、可処分所得の増加、そして都市部居住者のファッション意識の高まりによって促進されている。例えば、地元ブランドやZaraやH&Mといった国際的なプレーヤーによる手頃な価格でスタイリッシュなアクセサリーの人気の高まりは、都市部におけるファッション志向の製品への需要の増大を反映している。さらに、ソーシャルメディアおよびeコマースプラットフォームの影響がメキシコの消費者行動を大きく形成しており、若年層がトレンディで手頃な価格のアクセサリーへの需要を牽引している。
規制環境
北米では、ファッション雑貨ブランドおよび販売業者は、米国消費者製品安全委員会(CPSC)と米国連邦取引委員会(FTC)が主導する消費者製品安全および表示規制の下で事業を行っている。FTCは、ケアラベリングルール(16 CFR Part 423)や繊維製品識別法(TFPIA)といった繊維・アパレル関連の表示要件を執行しており、これらはマス層からプレミアム層に至るまで、企業が繊維含有量、原産国、およびケア表示に関する主張をどのように立証するかに影響を与えている。
文書化および持続可能性関連の開示に関するコンプライアンス要件は厳格化が進んでいる。2026年7月8日より、輸入業者はAutomated Commercial Environment(ACE)を通じて消費者製品の適合証明書をCPSCに電子的に提出することが義務付けられ、USMCAの下での国境を越えた流通における試験記録およびサプライヤー証明の基準が高まる。並行して、原産地表示広告(Made in USAの主張に対するFTCの取締強化)への監視強化や、カリフォルニア州・ニューヨーク州などにおけるPFAS規制、および同州で事業を行う大企業を対象とするカリフォルニア州SB253気候報告要件といった、州レベルの環境・材料規制からの圧力も高まっている。
バリューチェーン分析
北米のファッション雑貨バリューチェーンは、原材料の投入(皮革、繊維、金属、プラスチック、ガラス)、部品加工・仕上げ、製造・組立、品質・試験、ブランディング・マーチャンダイジング、そして百貨店、専門店、ブランド直営店、マーケットプレイス、DTC電子商取引を通じた多チャネル流通に及ぶ。コンプライアンスとトレーサビリティはチェーン全体にわたり、特にジュエリーやアクセサリーの分野では、販売業者が製造業者でない場合でもCPSCの安全性要件が適用されるため、ブランド所有者や輸入業者は第三者試験、サプライヤー証明、製品文書の管理を進める必要に迫られている。
上流の調達および中流の加工は、サプライヤー選定とコスト構造を左右する検証枠組みやデューデリジェンス制度の影響を強く受けつつある。Tapestryは、Leather Working GroupやTextile Exchangeといった取り組みに紐づく複数年にわたるサプライヤー関係および第三者検証を重視しており、皮革や繊維に関する認証済み材料・工程の主張への移行を反映している。時計やジュエリー関連のアクセサリーでは、鉱物・金属調達のデューデリジェンスが依然として重要なバリューチェーン管理の要点となっている。Fossil Groupの開示情報も、原産地主張(例:Made in USA)の立証が、非公式なサプライヤーの保証ではなく検証可能な製造記録に基づいていることを示している。
競争環境
市場集中度
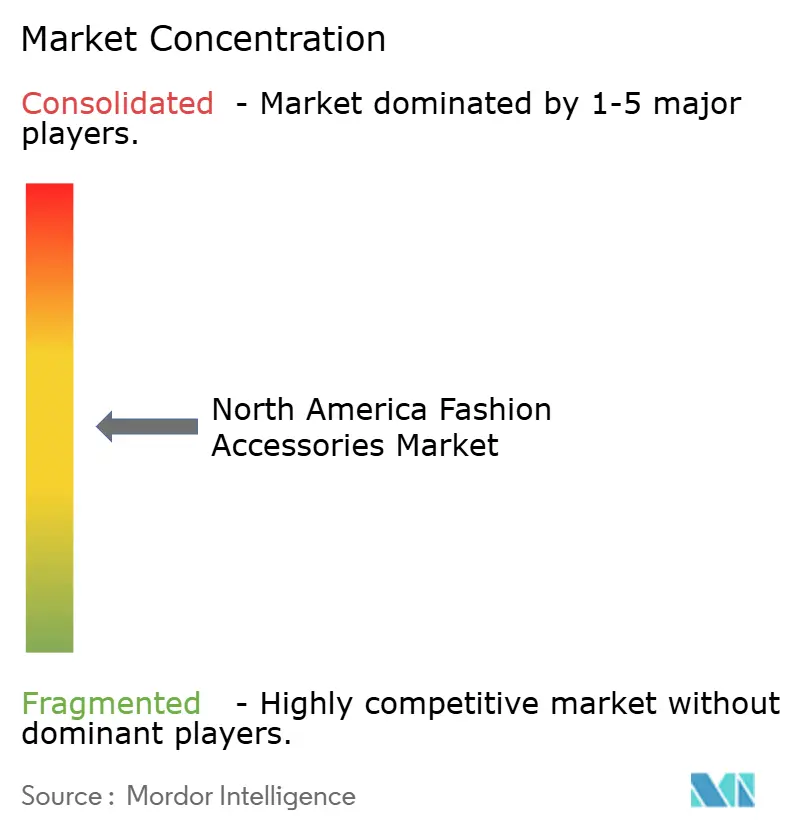
北米ファッションアクセサリー市場は、業界参加者間で中程度の断片化を示しています。このスコアは、LVMHやKeringなどの確立されたラグジュアリーコングロマリットが、MejuriやMVMTなどの新興ダイレクト・トゥ・コンシューマーブランド、および地域の嗜好に対応した地域スペシャリストと共存する競争環境を示しています。主要プレーヤーはバーティカル・インテグレーション(垂直統合)にますます注力し、サプライチェーンの掌握強化と顧客体験の向上を目指しています。例えば、ラグジュアリーブランドは原材料サプライヤーを買収し、品質管理と市場投入までの時間短縮を確保するために自社製造への投資を行っています。
一方、チャレンジャーブランドは独自のニッチ分野を開拓し、ターゲットを絞ったポジショニングと特定の消費者セグメントに深く共鳴する真正なブランドストーリーを通じて市場シェアを獲得しています。例えば、AllbirdsやRothy'sなどのブランドは、サステナビリティとエコフレンドリーな慣行を強調することで、環境意識の高い消費者にアピールし注目を集めています。これらの企業は独自の価値提案を活用して混雑した市場での差別化を図り、多くの場合ソーシャルメディアとインフルエンサーマーケティングを使用してリーチを拡大しています。
テクノロジーはこの分野における重要な差別化要因であり、企業は先端を維持するための革新的ソリューションへの投資を集中させています。人工知能はパーソナライズされたレコメンデーションに活用され、ブランドが消費者の嗜好と行動に基づいてカスタマイズされた製品提案を提供できるようにしています。Warby Parkerなどのブランドが提供するバーチャル試着などの拡張現実ツールは、顧客が購入前に製品を視覚化できるようにすることでオンラインショッピング体験を向上させています。さらに、ブロックチェーン技術がサプライチェーンの透明性向上のために採用されており、真正性とサステナビリティに対する消費者の高まる需要に対応しています。
北米ファッションアクセサリー産業のリーダー企業
-
Tapestry, Inc.
-
LVMH Moët Hennessy Louis Vuitton SE
-
Fossil Group, Inc
-
Kering S.A.
-
Nike Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米ファッションアクセサリー市場 このレポートでカバーされる企業
- Adidas AG
- Kering S.A.
- Tapestry Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Fossil Group Inc.
- Prada SpA
- Nike Inc.
- Guess Inc.
- Chanel Limited
- Tory Burch LLC
- Under Armour Inc.
- PVH Corp.
- Skechers USA Inc.
- Steve Madden Ltd.
- Capri Holdings Limited (Michael Kors)
- Lululemon Athletica Inc.
- Vera Bradley Inc.
- VF Corp. (Vans)
- Columbia Sportswear Co.
- Canada Goose Holdings Inc.
- Aldo Group Inc.
- Warby Parker Inc.
市場機会と将来展望
規制主導のサーキュラリティおよびトレーサビリティ制度は、アクセサリーのSKU全体でコンプライアンスを運用可能にできるサービス提供者やブランドにとって新たな余地を生み出している。カリフォルニア州SB707(2024年責任ある繊維回収法)は、一定の販売基準を超える生産者に対し、2026年7月1日までに生産者責任機構(PRO)への参加を義務付け、回収、分別、再利用、リサイクルに関するパートナーシップ、および生産者責任報告に製品を紐づけられるデータシステムへの需要を高めている。これは、再販、修理、回収連動型の品揃えを通じた差別化を支えるとともに、逆物流と製品認証の管理性を向上させる。
デザインから店頭までのサイクルを短縮し、監査対応力を高めるデジタルツールも、オンライン浸透率の上昇と文書化負担の増大に伴い、実践的なてことなりつつある。TapestryとLVMHは、素材循環性および炭素削減に関連する複数年の計画と目標(LVMH LIFE 360を含む)を正式化し、皮革・繊維・金属分野におけるトレーサブルな原材料およびサプライヤー連携への投資の勢いを強めている。原産地表示やマーケティング主張への監視強化、そして2026年7月からACEを通じたCPSCの適合証明書の電子提出義務化を踏まえ、製品コンプライアンスデータとサプライヤー検証をオムニチャネル運営に組み込むブランドは、表示、安全性試験、および立証上の不備による再作業リスクを抑えつつ、より速く反復改善を進めることができる。
最近の産業開発事情 北米ファッションアクセサリー市場
- 2026年6月:Fossil Group, Inc.は、2026年6月26日の市場終値時点でラッセル2000指数に組み入れられることを発表した。この組み入れは、指数関連のファンドフローを支え、時計および皮革製品の中核セグメントにおける認知度を高める。この動きは、これらの中核カテゴリーにおけるブランド信頼性と流動性を強化する。
- 2026年5月:Tapestry, Inc.は、そのAIプラットフォームMiraに関する米国特許を取得した。この特許は、企業の意思決定を支えるAI対応のデータ統合を可能にする。これにより、製品およびポートフォリオに関する意思決定のデジタル基盤と機動性が強化される。
- 2026年4月:LVMH Moet Hennessy Louis Vuitton SEは、ファッション・アクセサリー部門において2026年第1四半期も有機的成長を継続した(プレスリリース)。ラグジュアリーファッションアクセサリー分野における同社レベルの成長シグナルは、ラグジュアリーアクセサリーにおける需要と底堅さを示している。これは、プレミアムブランドの市場動向に影響を与え、継続的なプレミアム価格戦略を後押しする。
北米ファッションアクセサリー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、北米ファッションアクセサリー市場の規模を、同地域の小売チャネルおよびデジタルチャネルを通じて販売されるバッグ、財布、時計、ジュエリー、サングラス、そののアクセサリー類の消費者購入から生じる収益として定義する。
対象外の範囲:本規模算定は、新製品収益として計上されない中古品の再販価値、および非公式な個人間取引を除外する。
セグメンテーション概要
- 製品タイプ別
- フットウェア
- アパレル
- ウォレット
- ハンドバッグ
- ウォッチ
- サングラス
- ジュエリー
- エンドユーザー別
- 男性
- 女性
- キッズ/子供
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- オフラインストア
- オンラインストア
- 地域別
- 米国
- カナダ
- メキシコ
- その他の北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国、カナダ、メキシコ全域における消費者支出、貿易フロー、および小売構造に関する正確なファクトベースの構築から始まる。米国国勢調査局の小売売上高シリーズ、米国労働統計局の消費者物価指数(CPI)および消費者支出指標、米国国際貿易委員会の貿易データ、カナダ統計局のデータ表、ならびに国連コムトレードなどの公開情報源を活用し、アクセサリーカテゴリーの需要動向と輸入依存度の妥当性を検証する。
次に、企業の年次報告書、投資家向けプレゼンテーション、および決算説明会の記録を精査し、カテゴリー構成、価格戦略、およびチャネルシフトを把握する。残存するデータギャップを補完するため、企業財務情報およびニュースインテリジェンスの有料サービス、ならびに製品や素材の変化に関連する場合には船積みレベルの輸出入データや特許データベースも活用する。ここに記載するデスクリサーチの情報源は網羅的なものではなく、インプットの収集、相互検証、および明確化のために他の公開・有料情報源も使用している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、地域全体で調査範囲の一貫性を保つために活用される。メーカー、ブランドオーナー、ディストリビューター、大手小売業者、および専門オンラインセラーへのヒアリングを実施し、価格および数量の変動方向をいち早く把握するカテゴリーマネージャーやソーシングチームとともに確認する。
調査対象は米国、カナダ、メキシコにわたるため、チャネル構成、プレミアム化、および季節性の違いが最終モデルに反映されている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:13% |
| 中位層:60% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:14% | マネージャー:53% |
市場規模算定と予測
市場合計は、まずップダウンアプローチを用いて再構築される。消費者支出指標、小売売上高構造、およびカテゴリーレベルの貿易パターンを、北米におけるファッションアクセサリーのアドレサブル需要プールに変換する。その後、サンプリングされたブランドおよび小売業者の収益分割、チャネルチェック、ならびに視認性の高いカテゴリーに対する平均販売単価(ASP)×数量のロジックを含む選択的なボトムアップ推計によって検証し、乖離が残る場合はモデルを調整する。
この市場において重要なインプットとして、アクセサリー購入のオンラインシェア、プレミアム対マスの構成比、贈答期に連動した季節的ピーク、カテゴリー別の輸入シェア(特にハンドバッグ、ジュエリー、サングラス)、および価格変動シグナル(CPIおよび観測されたチケットサイズの変化)が挙げられる。製品ラインや小規模国のデータが不足している場合は、類似カテゴリーのプロキシ比率を適用し、確定前にインタビューを通じて確認する。
予測においては、裁量所得の方向性、インフレおよび価格転嫁、ならびに予想されるチャル拡大などのドライバーを用いた軽量な多変量回帰の視点に支えられたシナリオ分析を活用する。専門家のフィードバックは、特にプレミアム化とオンライン成長の前提に関して、ドライバーの経路を現実的に保つために活用される。
データ検証と更新サイクル
最終数値が安定かつ説明可能なものとなるよう、複数のチェックを通じてアウトプットを検証する。小売売上高の方向性、輸入動向、および企業が報告するカテゴリーパフォーマンスなどの独立したシグナルと結果を比較し、モデルが承認される前に外れ値を調査する。
数式、換算、および前年比の変動を検証するための第二アナリストレビューを実施し、主要な前提が変更された場合や重大な乖離が発見された場合には再確認を行う。レポートは年次で更新され、重要な変化が生じた場合には中間更新も実施する。納品前に最終更新を行い、クライアントがその時点で利用可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの北米ファッションアクセサリー市場推計と他の公表推計との比較
北米のファッションアクセサリーに関する公表市場規模は、カテゴリーの境界が出版社によって同一に扱われていないため、大きく異なる場合がある。差異は多くの場合、アクセサリーとして計上されるものと隣接するアパレルやフットウェアの支出との区別、ならびにベースイヤーにおけるオンライン販売とプレミアム価格の取り扱い方に起因する。
小売売上高の方向性、アクセサリー比率の高いカテゴリーの貿易輸入シグナル、および企業が報告するカテゴリー構成が、Mordor Intelligenceの推計を米国、カナダ、メキシコにおける明確な消費者購入プールに結びつけるために使用するチェック項目である。他の数値における大きな乖離は、より広範なアパレル支出の組み込み、より速いプレミアム価格成長の想定、またはチャネル構成の現実確認なしに単一の普及率を各国に適用することから生じることが多い。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.90 トリリオン 米ドル(2025年) | |
| 業界専門誌A | 287.89 ビリオン 米ドル(2024年) | 異なるベースイヤーを使用しており、通常はより狭いアクセサリータイプのセットを反映し、プレミアム対マスの構成比および国レベルのチャネル分割の明示的な取り扱いが少ないため、合計が圧縮される可能性がある。 |
| 地域コンサルタントB | 323.37 ビリオン 米ドル(2025年) | 多くの場合、個人用アクセサリーに近い範囲に限定されており、フットウェアおよびより広範なアクセサリー関連収益を完全に捉えていない可能性があり、支出に基づく再構築と比較してレベルをシフトさせる、より速い価格および採用曲線を適用することがある。 |
表全体にわたる差異は、主に対象範囲の境界と、価格およびチャネル構成のベースイヤーへの反映方法によって説明される。需要プールを観測可能な小売および貿易シグナルに基づいて設定し、インタビューを通じて主要な分割を確認することで、最終数値は明確な変数に対して追跡可能であり、将来の更新に向けた再現可能なステップが維持される。
レポートで回答される主要質問
北米ファッションアクセサリー市場の現在の価値はいくらですか?
市場は2026年に9,400億米ドルを創出し、2031年までに1兆1,900億米ドルへの増加が予測されています。
最も急速に拡大している製品セグメントはどれですか?
ウォッチはCAGR 5.05%でリードしており、ラグジュアリーコレクターとスマートウェアラブル機能によって促進されています。
メキシコが成長のホットスポットと見なされる理由は何ですか?
都市部中産階級の拡大、デジタルコマースの普及、ファッション意識の高い若年層が、2031年にかけてメキシコのCAGR 6.32%を支えています。
最も急速に地盤を固めている流通チャネルはどれですか?
オンラインストアはCAGR 6.02%で成長しており、消費者がオムニチャネルショッピングジャーニーを受け入れるにつれて実店舗小売を上回っています。