
グリーン水素市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 0.47 百万トン |
| 市場取引高 (2031) | 10.78 百万トン |
| 成長率 (2026 - 2031) | 87.12 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーン水素市場分析
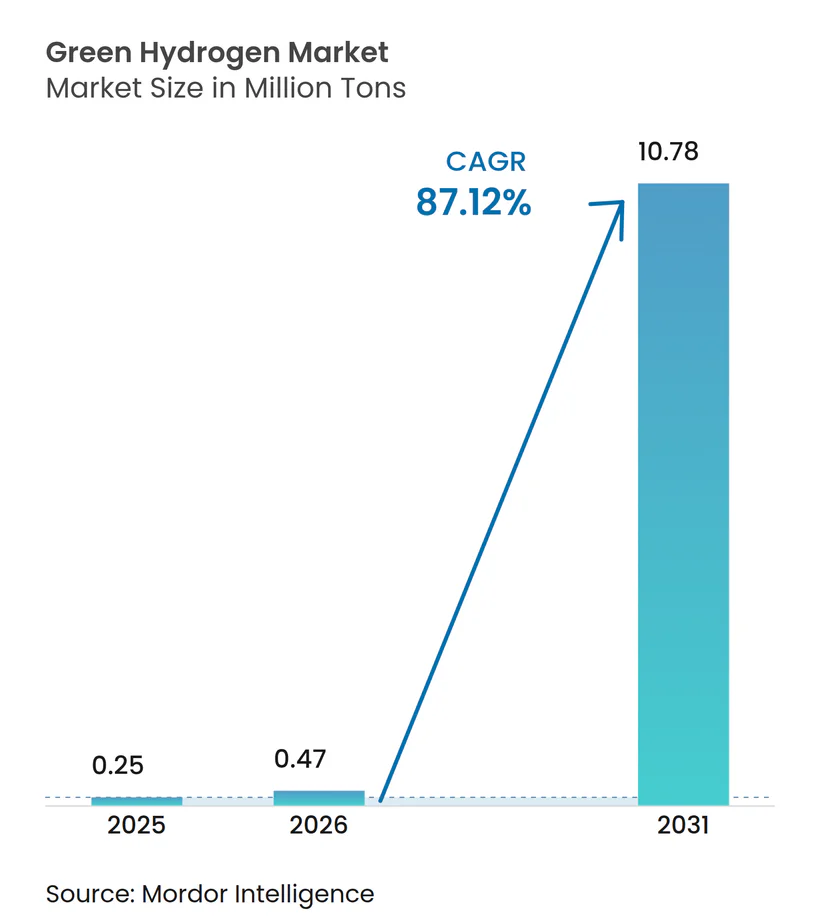
グリーン水素市場規模は、2025年の25万トン、2026年の47万トンから2031年までに1,078万トンへと拡大し、2026年から2031年にかけて87.12%のCAGRを記録する見込みです。この見通しは市場規模の大幅な拡大を示しており、大規模な産業脱炭素化がグレー水素を補完するのではなく代替しつつあることを裏付けています。再生可能エネルギーコストの持続的な低下、政府による支援的なインセンティブ、および初期段階のインフラ整備が主要な触媒となっています。設備容量の追加は、太陽光照射量が高い地域または強力な風力資源を持つ地域に集中しており、欧州における新興の炭素国境課金制度や海運における厳格化した燃料規制が新たなユースケースへの需要を拡大しています。ギガファクトリーの稼働拡大に伴い電解槽のコスト曲線は引き続き低下しており、余剰電力に対するマーチャントPPAにより多くのプロジェクトがほぼゼロに近い投入価格を確保できるようになっています。5社のメーカーが依然として大半の受注を担っているため競争の激しさは中程度ですが、中国サプライヤーが低価格のアルカリ型ユニットでマージンを圧迫しており、輸出量が増加すれば価格期待値をリセットする可能性があります。
主要レポートのポイント
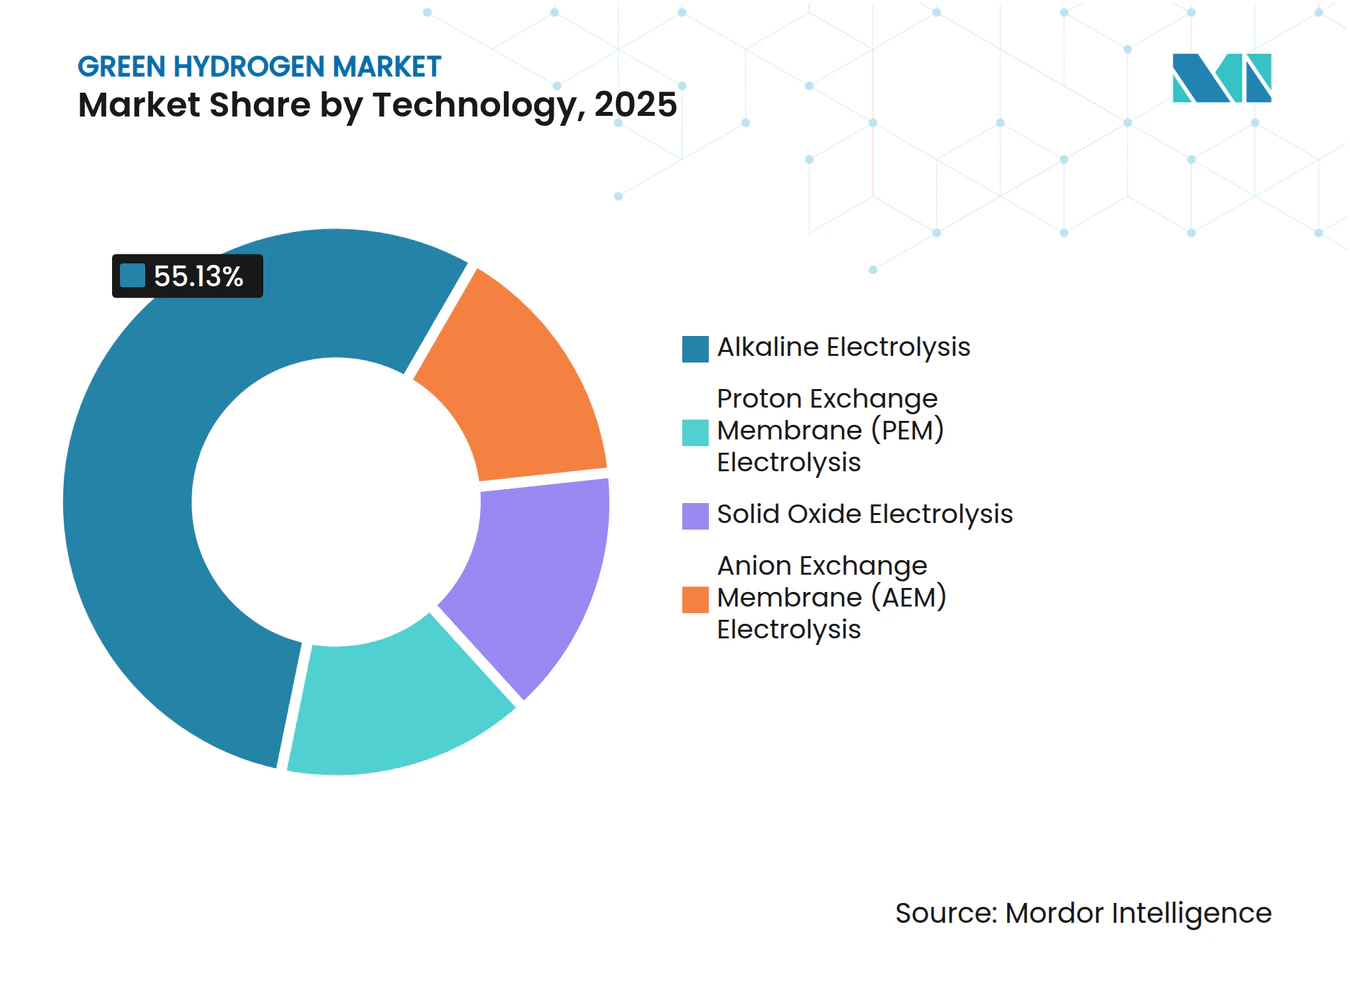
- 技術別では、アルカリ電解が2025年の数量の55.13%を占め、PEMは2031年にかけて92.35%のCAGRを記録すると予測されています。
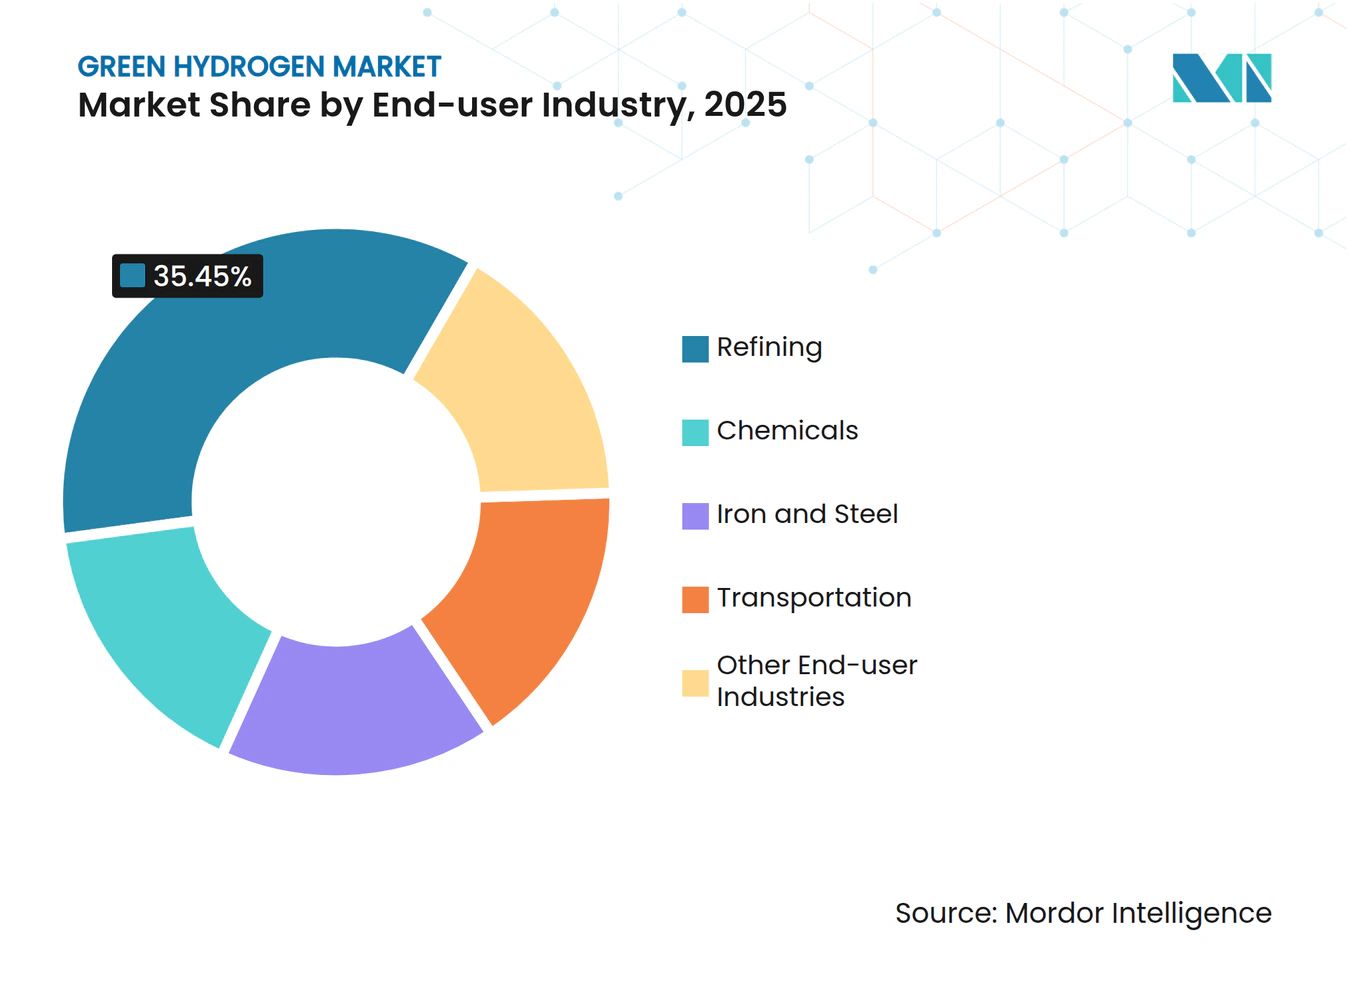
- エンドユーザー産業別では、精製が2025年のグリーン水素市場シェアの35.45%を占めましたが、化学は2031年にかけて97.22%のCAGRで拡大すると予測されています。
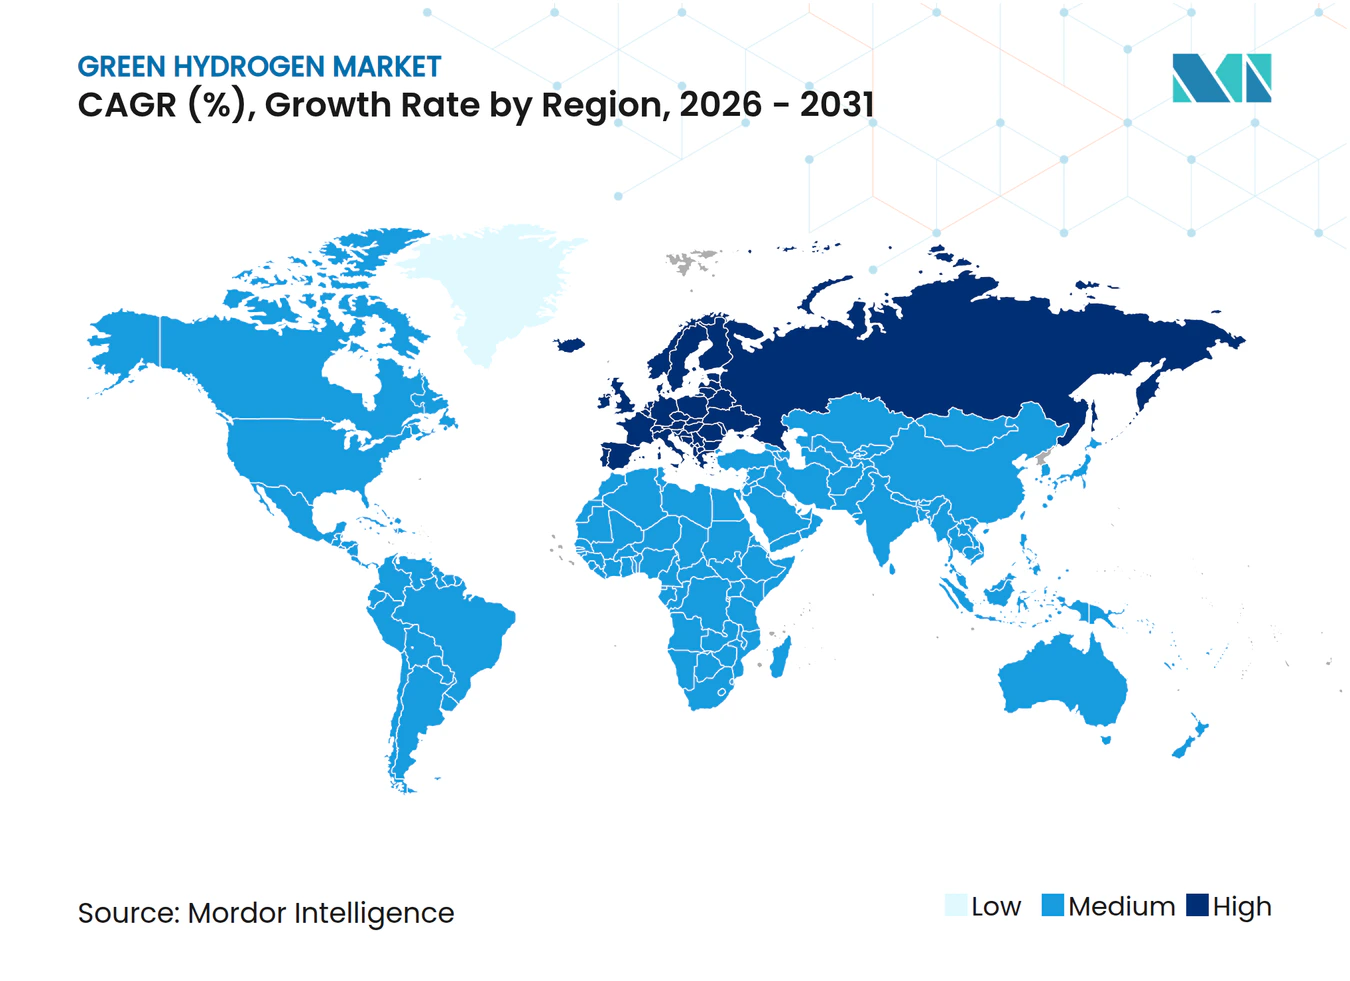
- 地域別では、アジア太平洋が2025年の数量の48.23%を占めましたが、欧州は2031年にかけて94.19%のCAGRで成長すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高照射地域における再生可能エネルギーの均等化発電原価(LCOE)の低下 | +18.5% | 中東、北アフリカ、オーストラリア、チリ | 中期(2〜4年) |
| EU産業脱炭素化義務(鉄鋼、肥料) | +17.2% | 欧州、トルコおよび北アフリカへの波及 | 短期(2年以内) |
| グリーンアンモニアのバンカリング需要を促進する海運燃料規制 | +16.1% | 世界全体、欧州およびシンガポールでの早期採用 | 中期(2〜4年) |
| 電解槽ギガファクトリーの規模の経済 | +15.8% | 世界全体、中国・ドイツ・インド・米国に集中 | 短期(2年以内) |
| 余剰抑制風力・太陽光PPAによるマイナス価格H₂の実現 | +14.3% | 北米、欧州、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高照射地域における再生可能エネルギーのLCOE低下
2025年、サウジアラビア、チリ、オーストラリアの太陽光および陸上風力プロジェクトは低い発電コストを達成しました。この価格水準により、天然ガス価格が有利な水準にある限り、電解水素は水蒸気メタン改質と競争できるようになります。NEOMコンプレックスは競争力のある混合LCOEを享受しており、補助金なしで運営することが可能です。一方、チリのマガジャネス風力クラスターは2030年までにグリーンアンモニアを輸出することを目指しています。電解槽を資源サイトと同一場所に設置することで、プロジェクトは送電コストを大幅に削減できます。その好例がピルバラにおけるFortescueのシステムであり、鉄鉱石生産者が水素を事業に統合する方法を示しています [1]。これらの取り組みは総じて、グリーンプレミアムを時間をかけて縮小させてきました。
EU産業脱炭素化義務(鉄鋼、肥料)
2026〜2030年のETS(排出権取引制度)の下、炭素価格フロアにより、炭素回収または水素ベースのDRI(直接還元鉄)を採用しない限り、高炉製鋼は成立しなくなります。これはハンブルクにおけるArcelorMittalの試験によって裏付けられており、水素への転換によりスコープ1排出量の大幅な削減が達成されました。ドイツはグリーンプレミアムを軽減するために肥料生産者への資金を割り当て、グリーンアンモニアの引き取りを促進しました。炭素国境調整メカニズム(CBAM)はこれらの課題をEU域外にも拡大し、トルコおよびウクライナの製鉄所は電解方式の検討か、製品価値に対する関税への備えを迫られています。
グリーンアンモニアのバンカリング需要を促進する海運燃料規制
2030年までに、IMO(国際海事機関)はウェル・トゥ・ウェイク排出量の削減を義務付けており、アンモニアを主要な代替燃料として位置付けています。戦略的な動きとして、Maerskはアンモニア対応船舶を発注しましたが、条件があります。ロッテルダム、シンガポール、ロサンゼルスにバンカリングハブを設置することです。燃料の可能性を示すものとして、MAN Energyは高い熱効率を誇るアンモニアエンジンのプロトタイプを発表しました。アンモニアの地位をさらに確固たるものにするため、ロッテルダムは2025年11月に大規模な貯蔵ターミナルを開設しました。アンモニアの貯蔵はディーゼルよりも多くのスペースを必要としますが、船主は硫黄スクラバーや複雑な炭素回収システムを回避できることに価値を見出しており、長距離航路の船隊のコンプライアンスを合理化しています。
電解槽ギガファクトリーの規模の経済
thyssenkrupp nuceraのデルフゼイル工場ではアルカリスタックのコストが削減され、Reliance Industriesのジャムナガル工場ではPEMスタックのコストも低下しました。中国では、Ningxia Baofengが競争力のある価格でアルカリユニットを生産するというマイルストーンを達成しました。自動化された組み立てと標準化されたバランス・オブ・プラントパッケージにより、エンジニアリング費用が削減されました。この効率性により、グリーン水素市場は低稼働率で運営されるプロジェクトを収益性を持って支援できるようになっています。
制約要因の影響分析*
| 制約要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| PEMスタック向けイリジウムおよび白金の供給ボトルネック | -3.2% | 世界全体、欧州および北米で深刻 | 短期(2年以内) |
| 100MW超の電解クラスターに対する系統受け入れ容量の不足 | -2.4% | アジア太平洋、北米、新興市場 | 中期(2〜4年) |
| 7,000km超の航路における液化水素(LH₂)の極低温輸送の高コスト | -1.8% | 大陸間貿易航路(中東からアジア、オーストラリアから欧州) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PEMスタック向けイリジウムおよび白金の供給ボトルネック
2025年の世界のイリジウム産出量は相当量に達しましたが、装填率が一定のままであれば、2028年にはPEM需要が大幅に増加する可能性があります。2025年12月にはスポットイリジウム価格が急騰し、PEMコストに上乗せされました。リサイクルによる年間供給量は限られており、混合酸化物代替品は耐久性において遅れをとっています[2]。サプライヤーは2027年までに装填量を削減することを目指していますが、南アフリカへの供給集中と労働争議が価格変動を高めています。
大型電解槽に対する系統受け入れ容量の不足
クラスターは無効電力補償を必要とし、しばしば新たな高電圧線の建設を要します。Reliance Industriesはジャムナガルに専用の400kV変電所と60MVARの静止型無効電力補償装置(SVCユニット)を建設しましたが、プロジェクトの遅延が生じました。カリフォルニアのパス15回廊は、送電強化なしには追加の電解負荷を受け入れられず、一部のプロジェクトが延期されています。ドイツとオーストラリアも同様の課題に直面し、モラトリアムや分散立地規制の導入に至りました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
アルカリ優位の中でPEMが台頭アルカリシステムは2025年の数量の55.13%を支配しており、これは精製業者や化学プラントがほぼ最大効率で稼働する際の需要に資本コストと耐用年数が完全に合致しているためです。一方、PEMシステムは92.35%のCAGRで成長する見込みであり、その急速なランプレートが間欠的な電力の活用に理想的であることが後押ししています。再生可能エネルギー統合戦略が成熟するにつれ、グリーン水素分野におけるPEMプロジェクトの市場規模は顕著な上昇が見込まれます。一方、高い電気効率を誇る高温SOEC(固体酸化物電解セル)パイロットは、スタック寿命が20,000時間を下回るという課題を抱えており、即時採用を制限しています。AEMユニットは白金族金属の使用を回避することに成功していますが、商業段階に達する前に膜の耐久性が同じく20,000時間未満という課題に直面しています。
最近の受注はこの産業シフトを浮き彫りにしています。2025年、アジア太平洋地域の精製業者は資本支出の低減を優先し、相当量のアルカリ設備を確保しました。対照的に、PEMを志向する欧州はそれらの受注の支配的なシェアを獲得し、系統サービス収入の可能性でプレミアムを正当化しました。固体酸化物システムは2025年の数量において小さなシェアにとどまっていますが、電解と廃熱流を統合する鉄鋼プラントに牽引され、堅調な成長軌道にあります。このトレンドは重要な転換を示しています。技術の選択は、ある技術を一律に好む傾向ではなく、プラント固有の経済性によって決定されるようになっています。



エンドユーザー産業別:
化学が精製の成長を上回る精製は2025年需要の35.45%を占め、水素化分解および脱硫ユニットにおける根付いた水素ネットワークの証左となっています。化学は97.22%のCAGRで最も急成長するセグメントとなります。この急増は主に、ますます厳格化するライフサイクル炭素閾値に適合しようとする肥料およびメタノール生産者によって牽引されています。Yaraの電解槽は大きな影響を与えており、年間の天然ガス原料を代替しています。一方、BASFは野心的な計画を持ち、年間グリーンメタノール生産を約束するPEM容量を目指しています。輸送は現在2025年の数量において控えめなシェアを占めていますが、大型燃料電池トラックがディーゼルのコスト競争力に近づくにつれ、状況は変わる可能性があります。特筆すべきは、化学セグメントのグリーン水素市場が予測期間内に精製を上回る軌道にあることです。
鉄鋼は、炭素価格上昇を背景としたDRI(直接還元鉄)改造の実現可能性に牽引され、大幅な拡大が見込まれています。大規模プラントは相当な設備投資に取り組んでいますが、直接還元技術は生産CO₂排出量を大幅に削減するという明るい見通しを提供しています。この削減は、CBAM課徴金に直面する欧州の製鉄所にとって特に重要です。ガラス、発電、および中小規模の産業を含むその他のセクターは、2025年需要において合計で小さなシェアを占めています。

地域分析
アジア太平洋グリーン水素市場
アジア太平洋地域は2025年に48.23%のシェアを占めており、中国とインドにおける電解槽容量の急速な拡大が牽引しているが、石炭主体の電力網が炭素強度改善の課題となっている。China Three Gorgesは大型電解槽を運用し、コスト効率の高いオフピーク時の風力発を活用している。国内再生可能エネルギー資源が限られる日本は、長期契約を締結し、有力な輸入国として台頭している。韓国は多額の補助金を背景に、蔚山および仁川のクラスターを改修し、2029年までにグリーン供給への完全移行を目指している。一方、インドの国家ミッションはコミットメントを集めているが、ラジャスタン州における無効電力および高調波の制約に対処するため、系統強化への投資が必要とされている。
ヨーロッパグリーン水素市場
ヨーロッパは94.19%のCAGRという最高成長率を記録すると予測されている。炭素国境調整メカニズム(CBAM)政策により、上流サプライヤーはグリーン水素への転換を迫られるか、関税を負担することになる。同時に、ドイツはパイプライン構想に多額の資金を投入し、洋上風力資源をルール地方の工場に接続しようとしている。Iberdrolaのカスティーリャ=ラ・マンチャにおける野心的なプロジェクトは、競争力のある価格の太陽光エネルギーが低コストで水素を生産できることを示し、地域の潜在力を際立たせている。英国も長期的な差額決済契約(ストライク価格)の保証により、新規容量の開発を促進し、着実な進歩を遂げている。フランスのTotalEnergiesもラ・メード施設を拡張し、再生可能ディーゼルの排出量の大幅削減を目指している。
北米グリーン水素市場
北米は米国の45V税額控除に支えられ、力強い成長を遂げている。Air Productsはルイジアナ州に大型複合施設を建設し、電気分解と再生可能エネルギーを統合して、輸出向けに相当量の年間生産を目指す重要な動きを見せている。カナダのケベック州では、水力エネルギーを活用した工場が低い生産コストを実現している。メキシコもトゥーラ製油所の改修によりグレー水素を代替し、年間で大幅なCO₂削減を目指している。
中東・アフリカおよび南米グリーン水素市場
2030年までに、NEOMおよびMasdarが主導する中東・アフリカは、大量のグリーンアンモニアを輸出する態勢を整えている。一方、南米のチリ風力回廊は、輸出を目的としたプロジェクトに向けて多額の投資を集めている。
バリューチェーン分析
グリーン水素のバリューチェーンは、再生可能電力供給(大規模太陽光・風力、適格PPAに支えられた系統電力、余剰電力オフテイク)から始まり、電解槽技術の選定(アルカリ、PEM、新興のSOEC/AEM)、スタックおよびバランス・オブ・プラントの製造、そしてEPCおよびインテグレーターによるプロジェクト実行へと進む。大規模プロジェクトでは、送電への依存を減らすために発電と電解を同一地点に配置する動きが強まっており、産業ガス大手やOEMがエンジニアリング、コミッショニング、長期サービスを支援している。ミッドストリームにおける規模の例として、Air LiquideおよびTotalEnergiesがロッテルダム(ELYgator、200MW)およびゼーラント(250MW)で大規模なオランダの電解槽開発を進めており、拠点(ハブ)ベースの展開が電解プロセスと港湾・産業クラスターの物流をどのように結び付けているかを示している。
ダウンストリームでは、水素は調整され、精製施設や化学プラントでの自家消費に向けて現場内のパイプラインや貯蔵設備を通じて運ばれ、派生物(特にアンモニアやメタノール)が海運や化学分野での輸送や用途代替を容易にしている。重要な支援層には、再生可能起源を検証する認証・ライフサイクル算定システム、そして100MW超のクラスターにおいてスケジュール上のクリティカルパスとなり得る系統・接続インフラ(変電所、無効電力設備、高圧線)が含まれる。供給側では、PEM触媒や膜材に関する制約が続いている。競争構造も変化を続けており、中国のアルカリ電解槽サプライヤーが輸出を拡大する一方、欧米ベンダーは高効率スタック、標準化されたバランス・オブ・プラントパッケージ、サービス契約による差別化を図っている。
競争環境
市場集中度
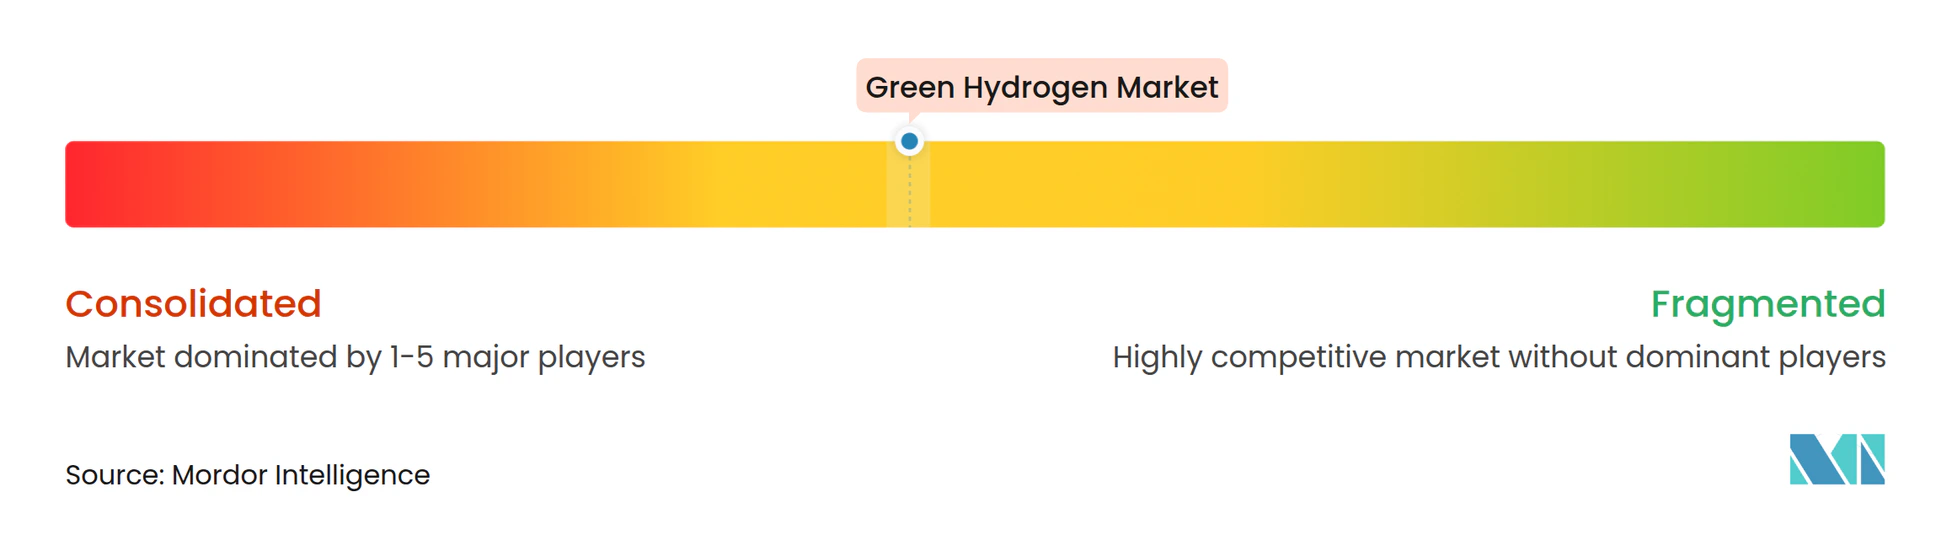
グリーン水素市場は中程度に集約されています。中国企業はアルカリスタックを競争力のある価格で提供し、アジア太平洋地域の受注において相当なシェアを獲得し、西側のマージンに圧力をかけています。特許活動はイリジウムフリーPEM触媒および低抵抗プレートコーティングに集中しており、thyssenkrupp nuceraは窒化チタン層の特許を取得し、接触抵抗の顕著な低減を達成しました。成長機会は、分散型オフグリッドパッケージ、プロセス熱統合向けSOECシステム、およびサービスとしての電解槽契約にあります。
グリーン水素産業リーダー
-
Air Liquide
-
Linde PLC
-
China Petroleum & Chemical Corporation (Sinopec)
-
Plug Power Inc.
-
Nel
- 注:主要企業の掲載順は順位を示すものではありません。
グリーン水素市場 このレポートでカバーされる企業
- Air Liquide
- Air Products and Chemicals Inc.
- BP PLC
- CHARBONE Hydrogen Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- China Three Gorges Corporation
- Cummins Inc.
- Engie SA
- Fortescue Future Industries
- Green Hydrogen International Corp.
- Iberdrola SA
- Intercontinental Energy
- ITM Power PLC
- Lhyfe SA
- Linde PLC
- McPhy Energy S.A.
- Nel
- Ningxia Baofeng Energy Group Co. Ltd.
- Orsted A/S
- Plug Power Inc.
- Reliance Industries Limited
- Shell PLC
- Siemens Energy AG
- thyssenkrupp nucera
- Tidewater Renewables Ltd.
- Uniper SE
- Yara
市場機会と将来展望
短期的な空白領域は、新規電解容量を適格な再生可能電力と確実なオフテイクと組み合わせることで、産業クラスターをグレー水素から認証済みの低炭素供給へ転換することに集中している。大規模ハブプロジェクトはこの転換への具体的な道筋を示している。Air LiquideおよびTotalEnergiesはオランダ(ロッテルダムおよびゼーラント)で大規模な電解槽投資を進め、グリーン水素供給を港湾隣接の製油・化学需要と結び付けており、クラスター内でのパイプライン相互接続、貯蔵、派生物処理に関する後続の取り組みを開いている。
地理的には、政策主導の需要創出とインフラ整備が、規模拡大へのさらなる道筋を開いている。中国では、Sinopecがグリーン水素の稼働資産(新疆ウイグル自治区クチャの年産2万トン施設を含む)を有し、ウランチャブから京津冀地域への報告されている400kmのグリーン水素パイプラインなど長距離物流を開発しており、これにより現地の生産・消費のペアを超えて対象市場が拡大している。米国では、カリフォルニア州上院法案1350号(2026年6月29日署名)が再生可能水素燃料タービンを州の再生可能ポートフォリオ基準に明確に統合し、系統の柔軟性と確実な容量が評価される電力部門での水素調達機会を後押ししている。プロジェクト経済性全体では、ギガファクトリー規模の製造とモジュール式プラント設計による設備側のコスト低減が、標準化された再現可能な展開の有望性を高めており、一方で系統受入の制約や重要材料の供給制約が、立地戦略、ハイブリッド化(貯蔵と系統サービス)、そしてPEM関連技術開発における触媒担持量の削減または非白金族(非PGM)経路へと機会を押し出している。
最近の産業開発事情 グリーン水素市場
- 2026年5月:Air Liquideは、オランダにおける最初のPEMモジュールの納入・設置により、ELYgator 200MWプロジェクトの節目を達成したと発表。この開発は、精製施設や産業ハブにおける短期的な現場脱炭素化能力を強調するものであり、電解槽をサービスとして提供するモデルおよび現場展開の勢いを強化する。
- 2026年1月:Plug Power Inc.が、ポルトガルのGalpシネス製油所において100MWのGenEco電解槽の設置を完了。これは大型プラントの展開と製油所の脱炭素化における協業を示すものであり、同施設でのPEMメガワット級スタックの展開を実証する。
- 2025年2月:Air Liquideが、ロッテルダムおよびゼーラントで合計約450MWの2件の電解槽プロジェクトを開始。これにより欧州のグリーン水素生産能力が拡大し、政策主導の脱炭素化とPPA主導の需要成長を支える。
グリーン水素市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、グリーン水素市場は、再生可エネルギーを電源とする水電解によって製造された水素を対象とする。水素が製造され、最終用途向けに供給されるか、または契約による引き取りが行われる場合に計上する。
対象外の範囲:グレー水素およびブルー水素の製造経路、ならびに電解槽設備販売による収益は、本市場規模には含まれない。
セグメンテーション概要
- 技術別
- アルカリ電解
- プロトン交換膜(PEM)電解
- 固体酸化物電解
- アニオン交換膜(AEM)電解
- エンドユーザー産業別
- 精製
- 化学
- 鉄鋼
- 輸送
- その他のエンドユーザー産業(発電、ガラス、半導体)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、再生可能エネルギーおよび水素のプロジェクトパイプラインが急速に変化しているため、供給、需要ドライバー、および政策シグナルに関する正確なファクトベースの構築から始まる。公開されているエネルギーおよび気候関連の発表、再生可能エネルギーの導入量、ならびに水素戦略の更新情報をレビューし、共通の用語と単位に整理する。
使用するソースの例としては、国際エネルギー機関、IRENA、米国エネルギー省、ユーロスタット、国連コムトレード貿易統計、および各国統計局が挙げられる。これらのインプットは、プロジェクト発表、企業の開示書類、投資家向け資料、および信頼性の高い報道にって補完される。場合によっては、企業財務情報およびニュースのスクリーニングに関する有料サブスクリプション、電解槽およびスタックの革新活動に関する特許データベース、ならびに貿易フローによってインプットの確認に役立つ輸出入の船積みレベルデータセットも参照する。このリストは網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多くのソースも参照した。
一次インタビューおよびサーベイ
一次調査は、実際に建設・稼働されているものを確認し、デスクソースだけでは完全に解決できない前提条件を検証するために活用される。主要地域のプロジェクト開発者、設備エコシステム参加者、引き取り事業者、電力会社、ならびに政策・標準化関係者と幅広く対話することで、コスト、稼働率、およびタイミングの前提が実際の契約行動と整合するよう確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:13% | アジア太平洋:51% |
| 中位層:42% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:22% | マネージャー:44% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、発表済みおよび稼働中の電解槽に連動した水素生産量を地域別・最終用途別に再構築し、現実的な試運転スケジュールでフィルタリングするトップダウンの構築から始まる。精度を担保するため、サンプリングされたプロジェクト容量の積み上げ、納入量に関するチャネルフィードバック、および現地価格が入手可能な場合の1キログラム当たり価格のクロスチェックを含む選択的なボトムアップの視点と照合する。
モデルを動かす主要インプットには、再生可能電力の利用可能性と価格、電解槽の容量追加と予想稼働率、大規模プロジェクトにおける水と立地の制約、政策支援の仕組み(オークション、クレジット、原産地保証など)、ならびに精製、化学、鉄鋼、輸送分野における署名済み引き取り契約の進捗が含まれる。データのギャップが生じた場合は、同一地域の類似プロジェクトに基づく保守的な補完ルールを適用し、その後フォローアップの専門家コールを通じて確認する。
予測にはシナリオ分析を用いる。これは、許認可、系統接続、および補助金の明確化によってタイムラインが急速に変化する可能性があるためである。その後、予想される試運転およびランプアップパターンに関するインタビューのコンセンサスを用いてシナリオの幅を絞り込む。最終的なアウトプットは再現性を保つよう設計されており、新たな設備発表や政策変更が生じた際に同じ手順を再実行できる。
データ検証と更新サイクル
検証は複数のパスを通じて実施される。モデルのアウトプットは、再生可能エネルギー容量のトレンド、電解槽の出荷動向、公開プロジェクトトラッカー、および開示済みの引き取り量などの独立したシグナルと比較される。大きな乖離が生じた場合は、前提条件のより詳細なレビューが行われる。
承認前に、アナリストが地域、技術、および最終用途カテゴリーにわたる異常値チェックを実施し、その後、計算ロジックとインプットの一貫性を確保するための内部レビューが行われる。レポートは年次で更新され、大規模なプロジェクトのキャセル、主要な補助金の変更、または電解槽価格の段階的変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最新のデータパスを実施し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのグリーン水素市場規模と他の公表推計値との比較
グリーン水素の公表市場規模がしばしば一致しないのは、市場をバリューチェーンの異なる単位および異なる地点で計測できるため、合計に含まれる内容が変わるからである。この乖離は通常、推計が物理的な生産量、収益、またはパイプラインの意向を追跡しているかどうか、およびプロジェクトのタイムラインがどの程度迅速に更新されているかによって生じる。
電解槽ハードウェアの収益はMordor Intelligenceの対象範囲外であるため、市場は生産されたグリーン水素の量として表現される。これにより、まだ生産量に転換されていない設備販売や設備容量の発表による歪みが軽減される。また、建設中のプロジェクトが定格容量でカウントされているかどうか、ランプアップ期間中の稼働率の前提、および通貨タイミングが単一の基準年に適用されているか、1キログラム当たり価格の変化とともに繰り越されているかによっても差異が生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.47 Mトン(2026年) | |
| 業界出版社A | 475.00 ミリオン 米ドル(2023年) | 収益レンズと異なる基準年を使用しており、生産量に合計を結びつけることなく、初期パイロット販売と契約価格を混在させる可能性がある。 |
| 業界出版社B | 3.78 ビリオン 米ドル(2024年) | 主にプロジェクトパイプラインおよびより広な商業活動を通じて市場を評価しており、実際の生産量にまだ反映されていない計画容量や周辺支出が含まれる可能性がある。 |
この表は、主な不一致が量ベースの計測と収益ベースまたはパイプラインベースの計測の混在から生じていることを示している。対象範囲を生産されたものに限定し、独立した建設および引き取りシグナルでランプアップの前提を検証することで、推計値は明確で再現可能なインプットに遡りやすい状態を維持する。
レポートで回答される主要な質問
グリーン水素市場は2031年までにどの程度の数量に達しますか?
市場は2026年の47万トンから2031年までに1,078万トンに達し、87.12%のCAGRを記録すると予測されています。
2031年にかけて最も急成長する技術はどれですか?
PEM電解は92.35%のCAGRという最高の予測成長率を示しており、その高速ランプレートが変動する再生可能エネルギー発電との相性が良いためです。
欧州が最高の成長率を示している理由は何ですか?
拘束力のある炭素国境課金制度、改訂されたETS(排出権取引制度)、および十分な資金が投入されたインフラプログラムが、欧州需要に対して94.19%のCAGRという予測を牽引しています。
精製を上回るエンドユーザーセグメントはどれですか?
化学セグメントは97.22%のCAGRで拡大し、主にアンモニアおよびメタノール合成を通じて2031年以前に精製需要を上回ると予測されています。