
Tamanho e Participação do Mercado de Hidrogênio Verde
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 0.47 Milhões de toneladas |
| Volume do Mercado (2031) | 10.78 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 87.12 % |
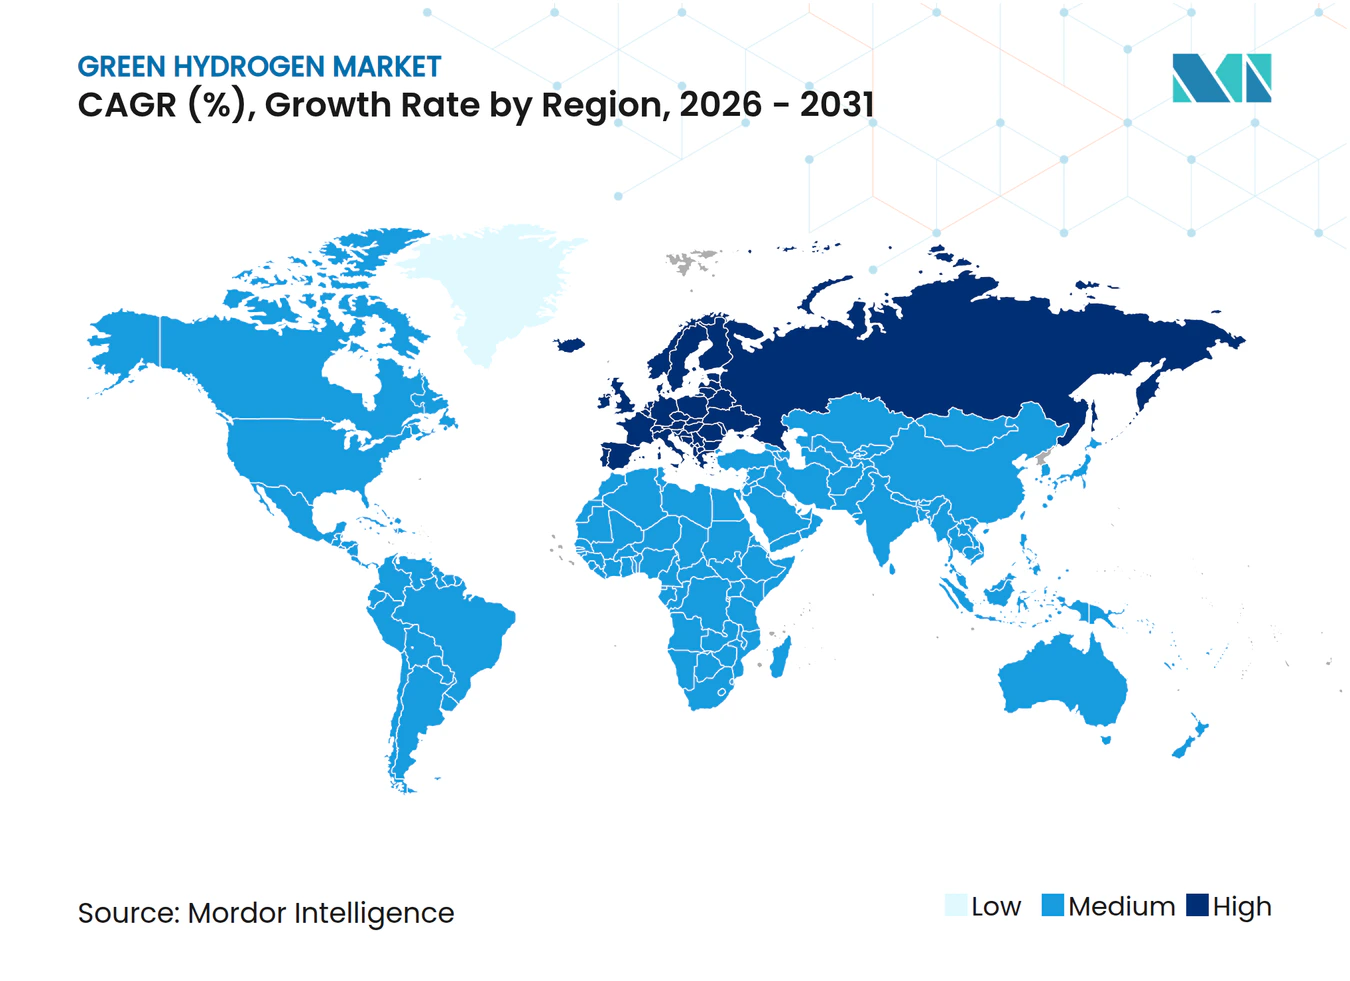
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hidrogênio Verde por Mordor Intelligence
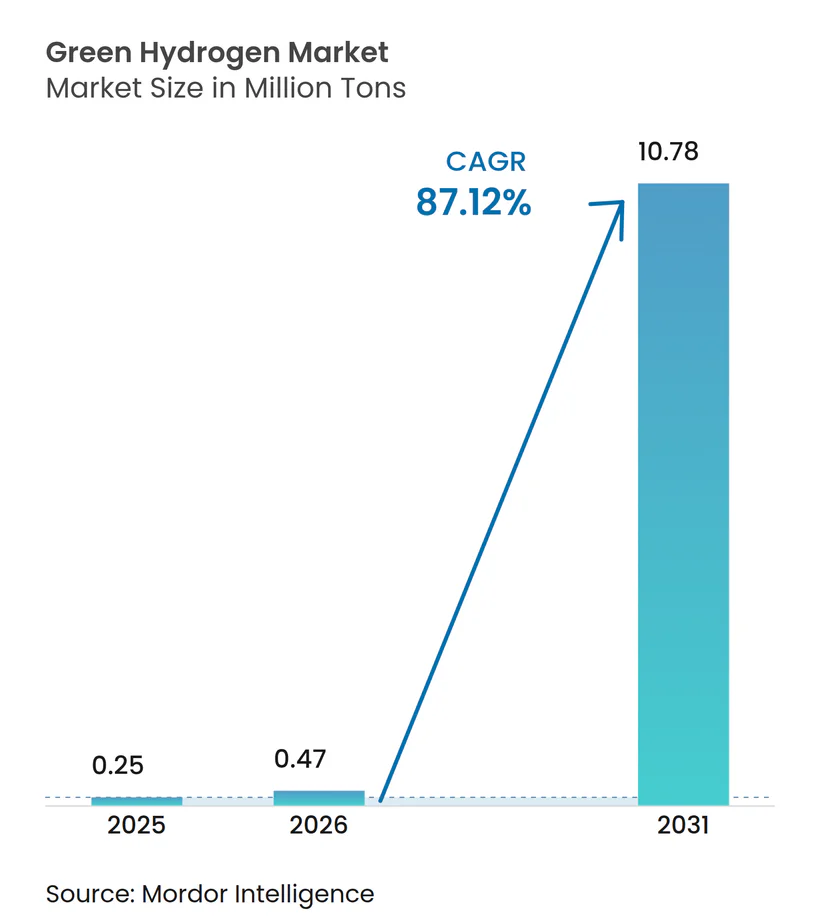
O tamanho do Mercado de Hidrogênio Verde está projetado para expandir de 0,25 milhão de toneladas em 2025 e 0,47 milhão de toneladas em 2026 para 10,78 milhões de toneladas até 2031, registrando um CAGR de 87,12% entre 2026 e 2031. Essa perspectiva representa um salto considerável no tamanho do mercado e confirma que a descarbonização industrial em larga escala está substituindo o hidrogênio cinza, e não apenas complementando-o. Quedas persistentes nos custos de energia renovável, incentivos governamentais favoráveis e o desenvolvimento inicial de infraestrutura são os principais catalisadores. As adições de capacidade se concentram em regiões com alta irradiância solar ou fortes recursos eólicos, enquanto as novas taxas de fronteira de carbono na Europa e regras de combustível mais rigorosas no setor marítimo ampliam a demanda para novos casos de uso. As curvas de custo dos eletrolisadores continuam caindo à medida que as gigafábricas aumentam sua produção, e os PPAs comerciais para eletricidade excedente agora permitem que muitos projetos fixem preços de insumos próximos de zero. A intensidade competitiva é moderada, pois cinco fabricantes ainda respondem pela maioria dos pedidos, mas os fornecedores chineses estão reduzindo as margens com unidades alcalinas de menor preço e podem redefinir as expectativas de preço quando os volumes de exportação aumentarem.
Principais Conclusões do Relatório
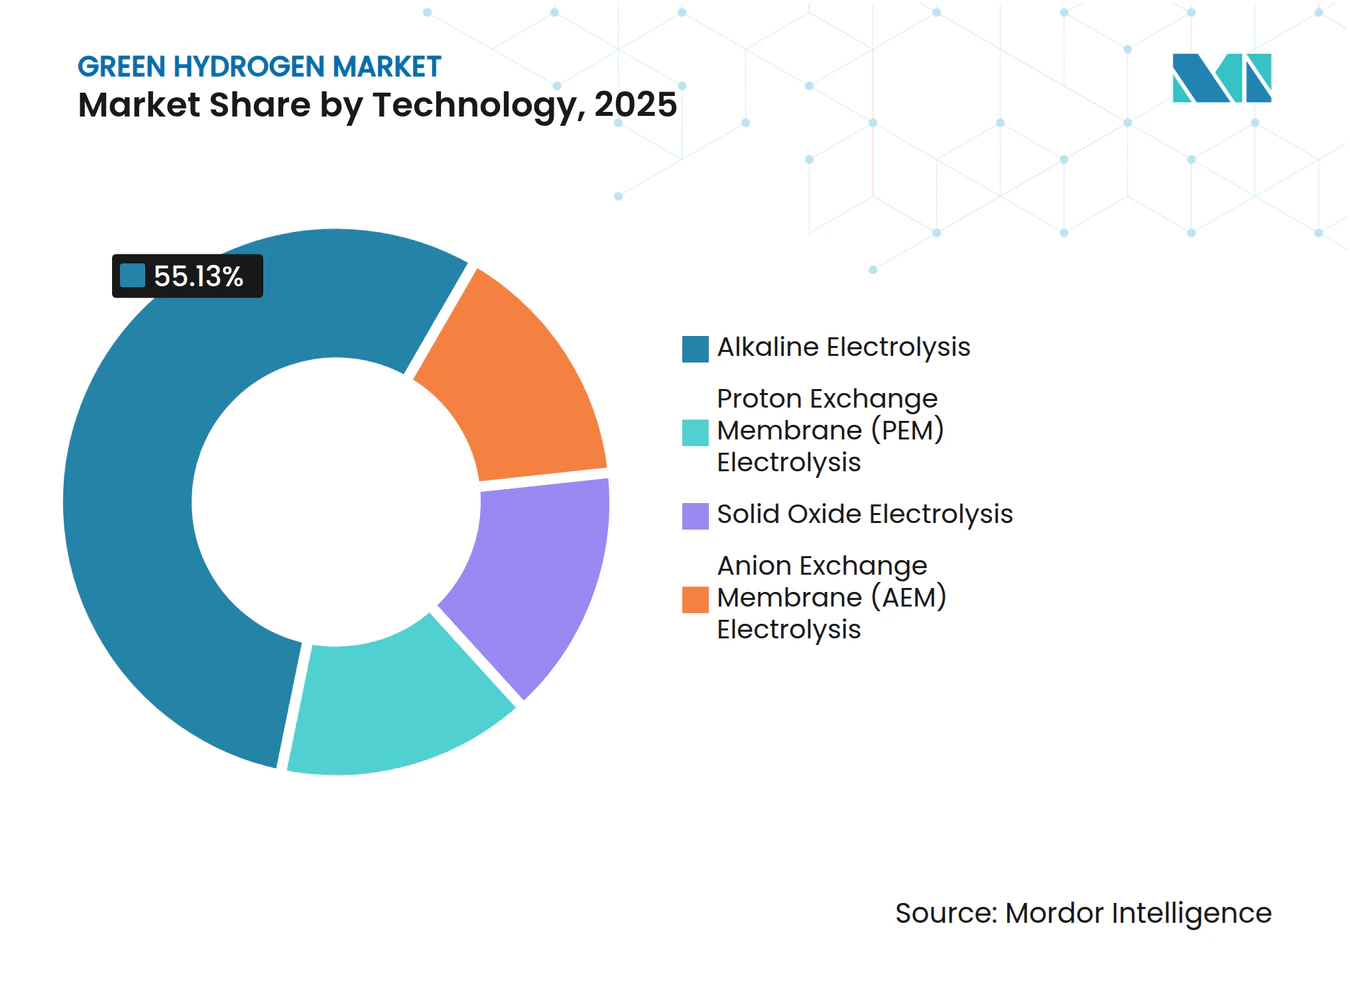
- Por tecnologia, a eletrólise alcalina capturou 55,13% do volume de 2025, enquanto a PEM tem previsão de registrar um CAGR de 92,35% até 2031.
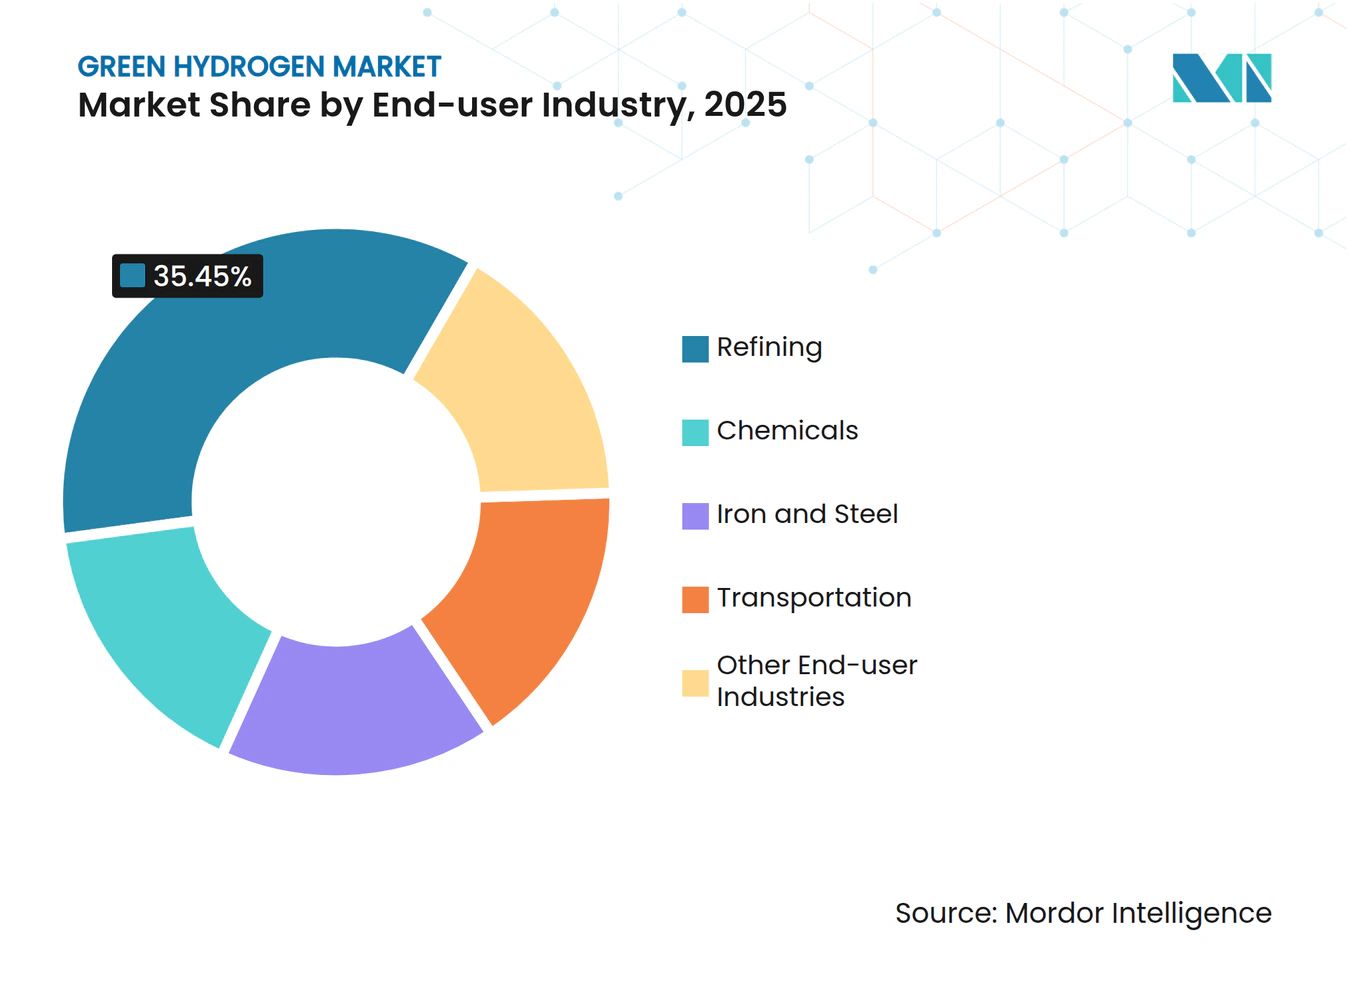
- Por indústria de uso final, o refino deteve 35,45% da participação do mercado de hidrogênio verde em 2025, mas os produtos químicos têm projeção de expansão a um CAGR de 97,22% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 48,23% do volume de 2025, mas a Europa deve avançar a um CAGR de 94,19% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda do LCOE de renováveis em regiões de alta irradiância | +18.5% | Oriente Médio, Norte da África, Austrália, Chile | Médio prazo (2 a 4 anos) |
| Mandatos de descarbonização industrial da UE (aço, fertilizantes) | +17.2% | Europa, com repercussão na Turquia e no Norte da África | Curto prazo (≤ 2 anos) |
| Regras de combustível marítimo impulsionando a demanda por abastecimento com amônia verde | +16.1% | Global, adoção inicial na Europa e em Singapura | Médio prazo (2 a 4 anos) |
| Economias de escala em gigafábricas de eletrolisadores | +15.8% | Global, concentrado na China, Alemanha, Índia e Estados Unidos | Curto prazo (≤ 2 anos) |
| PPAs de excedente de energia eólica/solar possibilitando H₂ a preço negativo | +14.3% | América do Norte, Europa, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda do LCOE de Renováveis em Regiões de Alta Irradiância
Em 2025, projetos de energia solar e eólica onshore na Arábia Saudita, no Chile e na Austrália alcançaram baixos custos de geração. Esse patamar de preços permite que o hidrogênio eletrolítico concorra com a reforma a vapor do metano, desde que os preços do gás natural permaneçam favoráveis. O complexo NEOM desfruta de um LCOE combinado competitivo, permitindo-lhe operar sem subsídios. Enquanto isso, o cluster eólico de Magallanes, no Chile, tem como objetivo exportar amônia verde até 2030. Ao co-localizar eletrolisadores com os locais de recursos, os projetos podem reduzir significativamente os custos de transmissão. Um exemplo concreto é o sistema da Fortescue em Pilbara, que demonstra como os produtores de minério de ferro estão integrando o hidrogênio em suas operações [1]. Em conjunto, essas iniciativas reduziram o prêmio verde ao longo do tempo.
Mandatos de Descarbonização Industrial da UE (Aço, Fertilizantes)
No âmbito do RCLE-UE 2026-2030, um piso de preço de carbono torna inviável o aço produzido em alto-forno, a menos que seja empregada captura de carbono ou redução direta de ferro baseada em hidrogênio. Isso é evidenciado pelos testes da ArcelorMittal em Hamburgo, onde a transição para o hidrogênio resultou em uma redução significativa das emissões de Escopo 1. A Alemanha alocou recursos para ajudar os produtores de fertilizantes a mitigar o prêmio verde, facilitando a absorção de amônia verde. O Mecanismo de Ajuste de Carbono nas Fronteiras amplifica esses desafios além da UE, levando as usinas turcas e ucranianas a explorar métodos eletrolíticos ou a se preparar para tarifas sobre o valor de seus produtos.
Regras de Combustível Marítimo Impulsionando a Demanda por Abastecimento com Amônia Verde
Até 2030, a IMO determina uma redução nas emissões do ciclo de vida completo, posicionando a amônia como principal combustível alternativo. Em um movimento estratégico, a Maersk fez pedidos de embarcações preparadas para o uso de amônia, mas com uma ressalva: a criação de hubs de abastecimento em Roterdã, Singapura e Los Angeles. Demonstrando o potencial do combustível, a MAN Energy apresentou um protótipo de motor a amônia com alta eficiência térmica. Consolidando ainda mais a posição da amônia, Roterdã inaugurou um expressivo terminal de armazenamento em novembro de 2025. Embora o armazenamento de amônia exija mais espaço do que o diesel, os armadores encontram valor em evitar lavadores de enxofre e sistemas complexos de captura de carbono, simplificando a conformidade para suas frotas de longa distância.
Economias de Escala em Gigafábricas de Eletrolisadores
Na planta de Delfzijl da thyssenkrupp nucera, os custos dos módulos alcalinos foram reduzidos, enquanto na fábrica de Jamnagar da Reliance Industries, os custos dos módulos PEM também diminuíram. Na China, a Ningxia Baofeng alcançou um marco, produzindo unidades alcalinas a um custo competitivo. Graças à montagem automatizada e aos pacotes padronizados de balanço de planta, as despesas de engenharia foram reduzidas. Essa eficiência permite que o mercado de hidrogênio verde suporte de forma rentável projetos que operam com baixos níveis de utilização.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de fornecimento de irídio e platina para módulos PEM | -3.2% | Global, crítico na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Capacidade limitada da rede para clusters de eletrólise superiores a 100 MW | -2.4% | Ásia-Pacífico, América do Norte, mercados emergentes | Médio prazo (2 a 4 anos) |
| Alto custo do transporte criogênico de LH₂ em rotas superiores a 7.000 km | -1.8% | Rotas de comércio intercontinental (Oriente Médio para a Ásia, Austrália para a Europa) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Fornecimento de Irídio e Platina para Módulos PEM
A produção global de irídio foi significativa em 2025, mas a demanda por PEM pode aumentar substancialmente em 2028 caso as taxas de carregamento permaneçam constantes. Os preços à vista do irídio subiram acentuadamente em dezembro de 2025, elevando os custos dos módulos PEM. A reciclagem fornece apenas uma quantidade limitada anualmente, e os substitutos de óxido misto ficam aquém em durabilidade[2]. Os fornecedores pretendem reduzir os carregamentos até 2027, mas a concentração do fornecimento na África do Sul e as greves trabalhistas aumentam a volatilidade dos preços.
Capacidade Limitada da Rede para Grandes Eletrolisadores
Os clusters requerem compensação de potência reativa e frequentemente exigem a construção de novas linhas de alta tensão. A Reliance Industries empreendeu a construção de uma subestação dedicada de 400 kV e uma unidade estática de VAR de 60 MVAR em Jamnagar, resultando em atraso no projeto. O corredor Path 15 da Califórnia enfrenta uma limitação, sendo incapaz de acomodar carga adicional de eletrólise sem melhorias na transmissão, adiando consequentemente determinados projetos. A Alemanha e a Austrália enfrentaram desafios análogos, levando a moratórias ou à implementação de regulamentações de localização distribuída.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
PEM Avança Apesar da Dominância AlcalinaOs sistemas alcalinos controlaram 55,13% do volume de 2025, graças aos custos de capital e às vidas úteis perfeitamente alinhados com as demandas de refinarias e plantas químicas que operam próximas à eficiência máxima. Enquanto isso, os sistemas PEM estão projetados para crescer a um CAGR de 92,35%, sustentados por suas rápidas taxas de rampa, tornando-os ideais para aproveitar energia intermitente. À medida que as estratégias de integração de renováveis amadurecem, o tamanho do mercado para projetos PEM no setor de hidrogênio verde está preparado para um aumento pronunciado. Por outro lado, os pilotos de SOEC de alta temperatura, com impressionante eficiência elétrica, enfrentam um obstáculo: sua vida útil dos módulos, inferior a 20.000 horas, limita a adoção imediata. As unidades AEM, embora contornem com sucesso o uso de metais do grupo da platina, enfrentam o desafio da durabilidade da membrana, também abaixo da marca de 20.000 horas, antes de atingirem o estágio comercial.
Pedidos recentes destacam essa mudança no setor. Em 2025, refinarias na região da Ásia-Pacífico garantiram uma quantidade significativa de equipamentos alcalinos, priorizando menores despesas de capital. Em contrapartida, a Europa, inclinando-se para o PEM, capturou uma parcela dominante desses pedidos, justificando o prêmio com a potencial receita de serviços de rede. Os sistemas de óxido sólido, embora detendo uma parcela menor do volume de 2025, estão no caminho de um crescimento robusto, impulsionados por plantas de ferro e aço que integram a eletrólise com seus fluxos de calor residual. Essa tendência sublinha uma mudança fundamental: a escolha da tecnologia é cada vez mais ditada pela economia específica da planta, em vez de uma preferência generalizada por uma tecnologia em detrimento de outra.



Por Indústria de Uso Final:
Produtos Químicos Superam o Crescimento do RefinoO refino comandou 35,45% da demanda de 2025, um testemunho das redes de hidrogênio consolidadas em unidades de hidrocraqueamento e dessulfurização. Os produtos químicos serão o segmento de crescimento mais rápido, com um CAGR de 97,22%. Esse aumento é amplamente impulsionado por produtores de fertilizantes e metanol que se esforçam para se alinhar com limites de carbono no ciclo de vida cada vez mais rigorosos. O eletrolisador da Yara está causando impacto, deslocando anualmente a matéria-prima de gás natural. Enquanto isso, a BASF tem planos ambiciosos, visando capacidade PEM que promete um rendimento anual de metanol verde. Embora o transporte atualmente represente uma parcela modesta do volume de 2025, o cenário pode mudar à medida que os caminhões de células de combustível para uso intenso se aproximam da competitividade de custo do diesel. Notavelmente, o mercado de hidrogênio verde para o segmento de produtos químicos está no caminho de superar o refino dentro do período de previsão.
O ferro e o aço estão preparados para uma expansão significativa, impulsionada pela viabilidade das retrofits de redução direta de ferro em decorrência do aumento dos preços de carbono. Embora as grandes plantas enfrentem despesas de capital substanciais, a tecnologia de redução direta oferece um aspecto positivo, reduzindo drasticamente as emissões de CO₂ na produção. Essa redução é especialmente crucial para as usinas europeias que lidam com as taxas do CBAM. Os demais setores, incluindo vidro, geração de energia e industriais de menor porte, respondem coletivamente por uma parcela menor da demanda de 2025.

Análise Geográfica
Mercado de Hidrogênio Verde da APAC
A participação de 48,23% da Ásia-Pacífico em 2025, impulsionada pela rápida expansão da capacidade de eletrolisadores na China e na Índia, mesmo que as redes dominadas pelo carvão representem desafios para a redução da intensidade de carbono. A China Three Gorges opera um grande eletrolisador, aproveitando a energia eólica fora do horário de pico de forma economicamente vantajosa. Com recursos renováveis domésticos limitados, o Japão emerge como o principal importador prospectivo, garantindo acordos de longo prazo. A Coreia do Sul, impulsionada por subsídios substanciais, está modernizando os clusters de Ulsan e Incheon, com o objetivo de realizar uma transição completa para o fornecimento verde até 2029. Enquanto isso, a Missão Nacional da Índia mobilizou compromissos, mas para enfrentar as restrições de potência reativa e harmônicas no Rajastão, são necessários investimentos em melhorias na rede elétrica.
Mercado de Hidrogênio Verde da Europa
A Europa registra a maior taxa de crescimento, com um CAGR projetado de 94,19%. A política CBAM obriga os fornecedores upstream a migrarem para o hidrogênio verde ou a incorrerem em tarifas. Paralelamente, a Alemanha está canalizando recursos significativos para uma iniciativa de gasoduto, conectando recursos de energia eólica offshore a plantas no Vale do Ruhr. Destacando o potencial da região, o ambicioso projeto da Iberdrola em Castilla-La Mancha demonstra que a energia solar a preços competitivos pode produzir hidrogênio a baixo custo. O Reino Unido também está avançando, com uma garantia de longo prazo de um preço de exercício, facilitando o desenvolvimento de nova capacidade. Não ficando atrás, a TotalEnergies da França ampliou sua instalação de La Mède, com o objetivo de alcançar uma redução substancial nas emissões de diesel renovável.
Mercado de Hidrogênio Verde da América do Norte
A América do Norte, impulsionada pelo crédito fiscal 45V dos EUA, está testemunhando um crescimento robusto. A Air Products está realizando um movimento significativo com um grande complexo na Louisiana, integrando eletrólise com energia renovável e visando uma produção anual substancial para exportação. No Quebec, Canadá, uma planta está aproveitando a energia hidrelétrica, resultando em um baixo custo de produção. O México também está no cenário, com a modernização da refinaria de Tula prevista para substituir o hidrogênio cinza, gerando economias anuais significativas de CO₂.
Mercado de Hidrogênio Verde do Oriente Médio e África e da América do Sul
Até 2030, o Oriente Médio e a África, liderados pela NEOM e pela Masdar, estão posicionados para exportar um grande volume de amônia verde. Enquanto isso, o corredor de vento chileno da América do Sul está atraindo investimentos substanciais para projetos voltados à exportação.
Análise da cadeia de valor
A cadeia de valor do hidrogênio verde começa com o fornecimento de eletricidade renovável (solar e eólica em escala de serviço público, energia da rede apoiada por PPAs qualificados e aquisição de energia excedente/reduzida) e passa pela seleção da tecnologia de eletrolisador (alcalina, PEM e SOEC/AEM emergentes), fabricação do stack e do balanço de planta, e entrega de projetos via EPC e integradores. Projetos de grande escala têm cada vez mais coubicado geração e eletrólise para reduzir a exposição à transmissão, enquanto grandes empresas de gases industriais e fabricantes de equipamentos apoiam a engenharia, a comissionamento e os serviços de longo prazo. Exemplos de escala no midstream incluem a Air Liquide e a TotalEnergies avançando em grandes desenvolvimentos de eletrolisadores holandeses em Rotterdam (ELYgator, 200 MW) e Zeeland (250 MW), mostrando como a implantação baseada em hubs conecta a eletrólise à logística de portos e clusters industriais.
Downstream, o hidrogênio é condicionado e transportado por meio de tubulações e armazenamento no local para uso cativo em refinarias e plantas químicas, com derivados (notadamente amônia e metanol) apoiando o transporte mais fácil e a substituição de uso final em navegação e produtos químicos. As camadas habilitadoras fundamentais incluem sistemas de certificação e contabilização de ciclo de vida que validam a origem renovável, além de infraestrutura de rede e interconexão (subestações, equipamentos de potência reativa e linhas de alta tensão) que podem se tornar críticas para o cronograma em clusters acima de 100 MW. As restrições do lado da oferta persistem em torno de catalisadores e membranas PEM. A dinâmica competitiva também continua mudando à medida que fornecedores alcalinos chineses expandem exportações, enquanto fornecedores ocidentais se diferenciam por meio de stacks de maior eficiência, pacotes padronizados de balanço de planta e contratos de serviço.
Cenário Competitivo
Concentração do Mercado
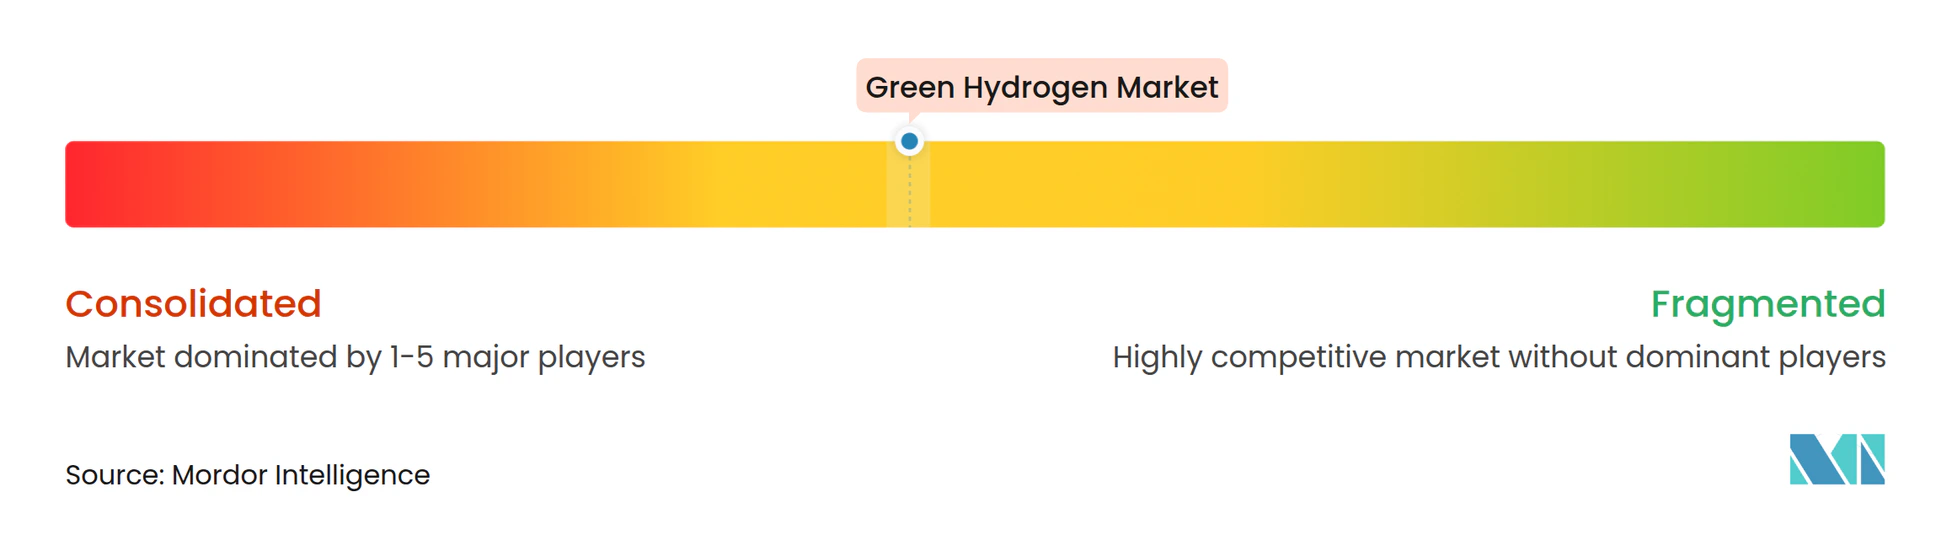
O mercado de hidrogênio verde é moderadamente consolidado. As empresas chinesas precificaram os módulos alcalinos de forma competitiva, capturando uma parcela significativa dos pedidos na região da Ásia-Pacífico e exercendo pressão sobre as margens ocidentais. A atividade de patentes se concentra em catalisadores PEM sem irídio e revestimentos de placas de baixa resistência; a thyssenkrupp nucera garantiu patentes para camadas de nitreto de titânio, alcançando uma redução notável na resistência de contato. As oportunidades de crescimento residem em pacotes distribuídos fora da rede, sistemas SOEC para integração de calor de processo e contratos de eletrolisador como serviço.
Líderes do Setor de Hidrogênio Verde
-
Air Liquide
-
Linde PLC
-
China Petroleum & Chemical Corporation (Sinopec)
-
Plug Power Inc.
-
Nel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hidrogênio Verde Empresas cobertas neste relatório
- Air Liquide
- Air Products and Chemicals Inc.
- BP PLC
- CHARBONE Hydrogen Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- China Three Gorges Corporation
- Cummins Inc.
- Engie SA
- Fortescue Future Industries
- Green Hydrogen International Corp.
- Iberdrola SA
- Intercontinental Energy
- ITM Power PLC
- Lhyfe SA
- Linde PLC
- McPhy Energy S.A.
- Nel
- Ningxia Baofeng Energy Group Co. Ltd.
- Orsted A/S
- Plug Power Inc.
- Reliance Industries Limited
- Shell PLC
- Siemens Energy AG
- thyssenkrupp nucera
- Tidewater Renewables Ltd.
- Uniper SE
- Yara
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está centrado na conversão de clusters industriais de hidrogênio cinza para fornecimento certificado de baixo carbono, combinando nova capacidade de eletrólise com eletricidade renovável qualificada e contratos firmes de fornecimento. Projetos de hubs em grande escala oferecem caminhos concretos para essa transição: a Air Liquide e a TotalEnergies avançaram grandes investimentos em eletrolisadores nos Países Baixos (Rotterdam e Zeeland), alinhando o fornecimento de hidrogênio verde com a demanda de refino e produtos químicos adjacente a portos, e abrindo trabalhos subsequentes para interconexões de dutos, armazenamento e manuseio de derivados dentro das áreas dos clusters.
Geograficamente, a criação de demanda apoiada por políticas e a expansão da infraestrutura estão abrindo rotas adicionais para escalar. Na China, a Sinopec possui ativos operacionais de hidrogênio verde (incluindo uma instalação de 20.000 tpa em Kuche, Xinjiang) e está desenvolvendo logística de longa distância, como um duto de hidrogênio verde reportado de 400 km de Ulanqab até a região de Pequim-Tianjin-Hebei, o que expande o mercado endereçável além dos pares locais de produção-consumo. Nos Estados Unidos, o Projeto de Lei do Senado da Califórnia 1350 (assinado em 29 de junho de 2026) integra explicitamente turbinas alimentadas por hidrogênio renovável ao Padrão de Portfólio Renovável estadual, apoiando oportunidades para aquisição de hidrogênio pelo setor elétrico onde a flexibilidade da rede e a capacidade firme são valorizadas. Em toda a economia dos projetos, as reduções de custo do lado do equipamento provenientes da fabricação em escala de gigafábrica e de projetos de plantas modulares aumentam o argumento para implantações padronizadas e repetíveis, enquanto as limitações de hospedagem na rede e os gargalos de materiais críticos direcionam oportunidades para estratégias de localização, hibridização (armazenamento e serviços de rede) e redução da carga de catalisador ou caminhos não-PGM no desenvolvimento de tecnologias adjacentes ao PEM.
Desenvolvimentos industriais recentes em Mercado de Hidrogênio Verde
- Maio de 2026: A Air Liquide anuncia que o marco do projeto ELYgator de 200 MW foi alcançado com a entrega e instalação dos primeiros módulos PEM nos Países Baixos. O desenvolvimento destaca a capacidade de descarbonização no local a curto prazo para refinarias e hubs industriais. Fortalece o impulso do eletrolisador como serviço e da implantação no local.
- Janeiro de 2026: A Plug Power Inc. conclui a instalação de eletrolisadores GenEco de 100 MW na Refinaria de Sines da Galp, Portugal. Isso demonstra a implantação em grandes plantas e a colaboração de descarbonização de refinarias. Valida a implantação de stacks PEM de classe Megawatt no local.
- Fevereiro de 2025: A Air Liquide lança dois projetos de eletrolisadores em Rotterdam e Zeeland, totalizando aproximadamente 450 MW. Isso expande a capacidade europeia de hidrogênio verde e apoia a descarbonização impulsionada por políticas e o crescimento da demanda impulsionado por PPAs.
Mercado de Hidrogênio Verde Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de hidrogênio verde abrange o hidrogênio produzido por meio de eletrólise da água, em que a eletricidade é proveniente de fontes renováveis. Contabilizamos quando o hidrogênio é produzido e fornecido para uso final ou contratado para retirada.
Exclusões de escopo: As rotas de hidrogênio cinza e azul, bem como as receitas provenientes da venda de equipamentos eletrolisadores, não são contabilizadas no tamanho deste mercado.
Visão Geral da Segmentação
- Por Tecnologia
- Eletrólise Alcalina
- Eletrólise por Membrana de Troca de Prótons (PEM)
- Eletrólise de Óxido Sólido
- Eletrólise por Membrana de Troca de Ânions (AEM)
- Por Indústria de Uso Final
- Refino
- Produtos Químicos
- Ferro e Aço
- Transporte
- Outras Indústrias de Uso Final (Geração de Energia, Vidro, Semicondutores)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sólida sobre oferta, fatores de demanda e sinais de política, pois os pipelines de projetos em energia renovável e hidrogênio estão mudando rapidamente. Revisamos publicações públicas sobre energia e clima, adições de capacidade de energia renovável e atualizações de estratégias de hidrogênio, mapeando-os em um conjunto comum de termos e unidades.
Exemplos de fontes utilizadas incluem a Agência Internacional de Energia, a IRENA, o Departamento de Energia dos Estados Unidos, o Eurostat, as estatísticas de comércio da UN Comtrade e os institutos nacionais de estatística. Esses insumos são complementados por anúncios de projetos, registros de empresas, apresentações para investidores e cobertura jornalística de fontes confiáveis. Em alguns casos, também consultamos assinaturas pagas para dados financeiros de empresas e monitoramento de notícias, bases de dados de patentes para atividades de inovação em eletrolisadores e stacks, e conjuntos de dados de importação e exportação em nível de embarque, onde os fluxos comerciais ajudam a confirmar os insumos. Esta lista não é exaustiva, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para confirmar o que está sendo efetivamente construído e operado, e para testar as premissas que as fontes documentais não conseguem resolver completamente. Conversamos com uma combinação de desenvolvedores de projetos, participantes do ecossistema de equipamentos, compradores contratados, concessionárias de energia e partes interessadas em políticas ou normas nas principais regiões, de modo que as premissas de custo, utilização e cronograma estejam alinhadas com o comportamento real de contratação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 13% | APAC: 51% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 43% | EMEA: 30% |
| Empresas de menor porte: 22% | Gerentes: 44% | Américas: 19% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento parte de uma construção de cima para baixo, em que a produção de hidrogênio vinculada a eletrolisadores anunciados e em operação é reconstruída por geografia e uso final, e então filtrada por cronogramas realistas de comissionamento. Para manter a consistência, o total é verificado com base em perspectivas seletivas de baixo para cima, incluindo consolidações de capacidade de projetos amostrados, feedback de canais sobre volumes entregues e verificações cruzadas de preço por kg onde há disponibilidade de preços locais.
Os principais insumos que movimentam o modelo incluem disponibilidade e precificação de eletricidade renovável, adições de capacidade de eletrolisadores e taxas de utilização esperadas, restrições de água e de local para grandes projetos, mecanismos de apoio político (como leilões, créditos e garantias de origem) e o ritmo de acordos de retirada assinados em refino, produtos químicos, aço e transporte. Quando surgem lacunas de dados, utilizamos regras conservadoras de preenchimento baseadas em projetos similares na mesma região, e as verificamos novamente por meio de chamadas de acompanhamento com especialistas.
Para as previsões, utilizamos análise de cenários, pois os cronogramas podem mudar rapidamente com licenciamentos, conexão à rede elétrica e clareza sobre subsídios. Em seguida, estreitamos as faixas dos cenários com base no consenso das entrevistas sobre padrões esperados de comissionamento e aceleração. O resultado final é mantido de forma reproduzível, pois as mesmas etapas podem ser reexecutadas quando novos anúncios de capacidade ou mudanças de política ocorrerem.
Ciclo de Validação de Dados e Atualização
A validação é realizada em múltiplas etapas. Os resultados do modelo são comparados com sinais independentes, como tendências de capacidade renovável, momentum de embarques de eletrolisadores, rastreadores públicos de projetos e volumes de retirada divulgados. Qualquer grande variação aciona uma revisão mais aprofundada das premissas.
Antes da aprovação final, um analista realiza verificações de anomalias em regiões, tecnologias e categorias de uso final, seguidas de uma revisão interna para garantir que a lógica de cálculo e os insumos permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como cancelamentos de grandes projetos, mudanças significativas em subsídios ou variações expressivas nos preços de eletrolisadores. Imediatamente antes da entrega, realizamos uma nova passagem pelos dados para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Hidrogênio Verde da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para o hidrogênio verde frequentemente divergem porque o mercado pode ser mensurado em diferentes unidades e em diferentes pontos da cadeia de valor, o que altera o que é incluído no total. A dispersão geralmente é impulsionada por se a estimativa acompanha a produção física, a receita ou a intenção de pipeline, e pela velocidade com que os cronogramas dos projetos são atualizados.
A receita de hardware de eletrolisadores está fora do escopo da Mordor Intelligence, portanto o mercado é expresso como volume de hidrogênio verde produzido. Isso reduz a distorção proveniente de vendas de equipamentos ou anúncios de capacidade que ainda não se converteram em produção. As diferenças também decorrem de se os projetos em construção são contabilizados pela capacidade nominal, de como as taxas de utilização são assumidas durante a aceleração e de se o timing cambial é aplicado a um único ano-base ou projetado com variações de preço por kg.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,47 M toneladas (2026) | |
| Publicador do Setor A | 475,00 milhões de USD (2023) | Utiliza uma perspectiva de receita e um ano-base diferente, o que pode combinar vendas iniciais de projetos-piloto e precificação contratada sem vincular os totais ao volume produzido. |
| Publicador do Setor B | 3,78 bilhões de USD (2024) | Avalia o mercado principalmente por meio do pipeline de projetos e de atividades comerciais mais amplas, o que pode incluir capacidade planejada e gastos adjacentes que ainda não se refletem na produção efetiva. |
A tabela mostra que o principal ponto de discordância decorre da combinação de medição baseada em volume com contagem baseada em receita ou em pipeline. Ao manter o escopo vinculado ao que é produzido e validando as premissas de aceleração com sinais independentes de construção e retirada, a estimativa permanece mais fácil de rastrear até insumos claros e reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual volume o mercado de hidrogênio verde atinge até 2031?
A previsão é de que o mercado atinja 10,78 milhões de toneladas até 2031, ante 0,47 milhão de toneladas em 2026, registrando um CAGR de 87,12%.
Qual tecnologia cresce mais rapidamente até 2031?
A eletrólise PEM registra o maior crescimento previsto, com um CAGR de 92,35%, porque suas rápidas taxas de rampa se combinam bem com a geração renovável variável.
Por que a Europa apresenta a maior taxa de crescimento?
Taxas de fronteira de carbono vinculantes, um RCLE-UE atualizado e programas de infraestrutura bem financiados estão impulsionando um CAGR projetado de 94,19% para a demanda europeia.
Qual segmento de uso final superará o refino?
O segmento de produtos químicos tem projeção de expansão a um CAGR de 97,22% e de superar a demanda do refino antes de 2031, principalmente por meio da síntese de amônia e metanol.