
Tamaño y Participación del Mercado de Hidrógeno Verde
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 0.47 Millones de toneladas |
| Volumen del Mercado (2031) | 10.78 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 87.12 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hidrógeno Verde por Mordor Intelligence
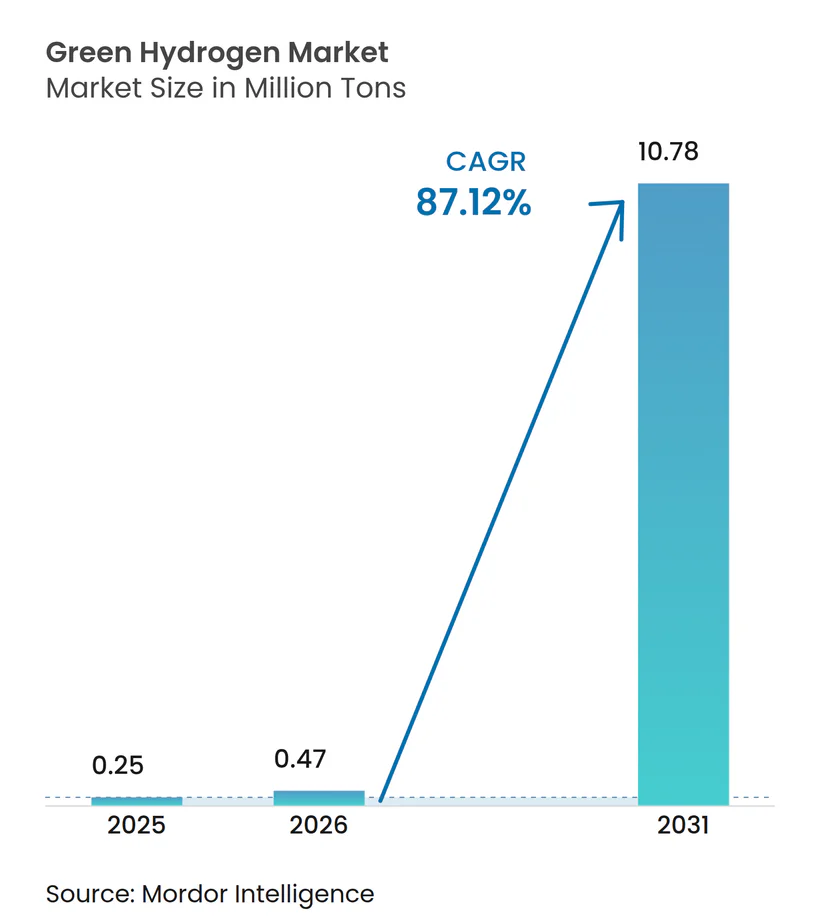
Se proyecta que el tamaño del Mercado de Hidrógeno Verde se expanda desde 0,25 millones de toneladas en 2025 y 0,47 millones de toneladas en 2026 hasta 10,78 millones de toneladas para 2031, registrando una CAGR del 87,12% entre 2026 y 2031. Esta perspectiva se traduce en un salto considerable en el tamaño del mercado y confirma que la descarbonización industrial a gran escala está reemplazando al hidrógeno gris en lugar de complementarlo. Las caídas persistentes en los costos de energía renovable, los incentivos gubernamentales de apoyo y el desarrollo de infraestructura en etapas tempranas son los principales catalizadores. Las adiciones de capacidad se concentran en regiones con alta irradiancia solar o fuertes recursos eólicos, mientras que las emergentes tarifas de carbono en las fronteras de Europa y las normas de combustible más estrictas en el transporte marítimo amplían la demanda hacia nuevos casos de uso. Las curvas de costos de los electrolizadores continúan descendiendo a medida que las gigafábricas aumentan su producción, y los contratos de compraventa de energía (PPA) para electricidad excedente ahora permiten que muchos proyectos aseguren precios de insumos cercanos a cero. La intensidad competitiva es moderada porque cinco fabricantes aún manejan la mayoría de los pedidos, aunque los proveedores chinos están reduciendo los márgenes con unidades alcalinas de menor precio y podrían restablecer las expectativas de precios una vez que los volúmenes de exportación aumenten.
Conclusiones Clave del Informe
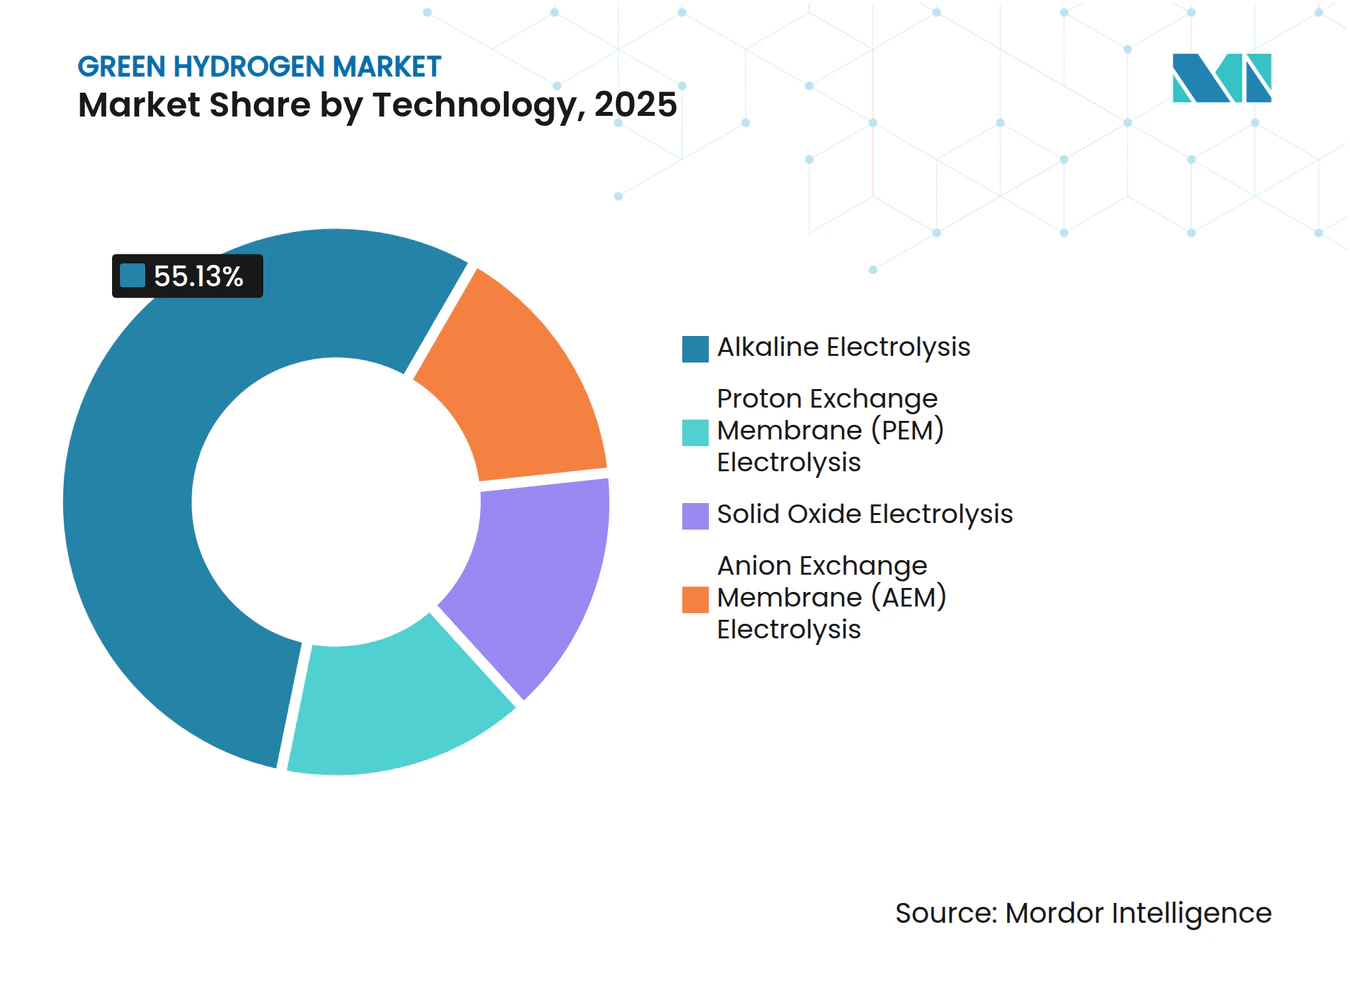
- Por tecnología, la electrólisis alcalina capturó el 55,13% del volumen de 2025, mientras que se prevé que la PEM registre una CAGR del 92,35% hasta 2031.
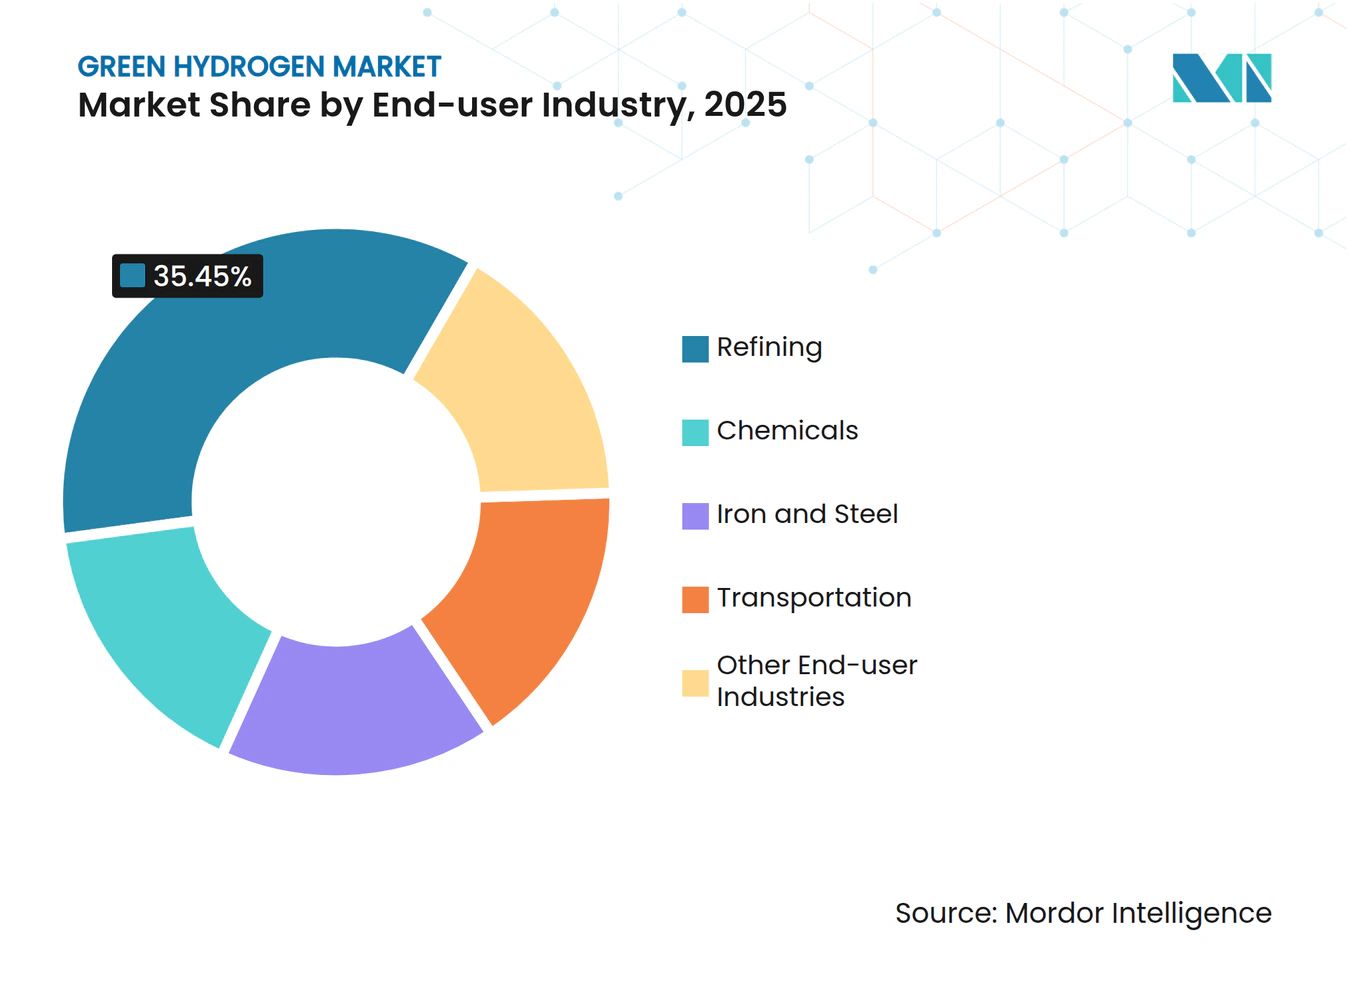
- Por industria de usuario final, la refinación mantuvo el 35,45% de la participación del mercado de hidrógeno verde en 2025, pero se proyecta que los productos químicos se expandan a una CAGR del 97,22% hasta 2031.
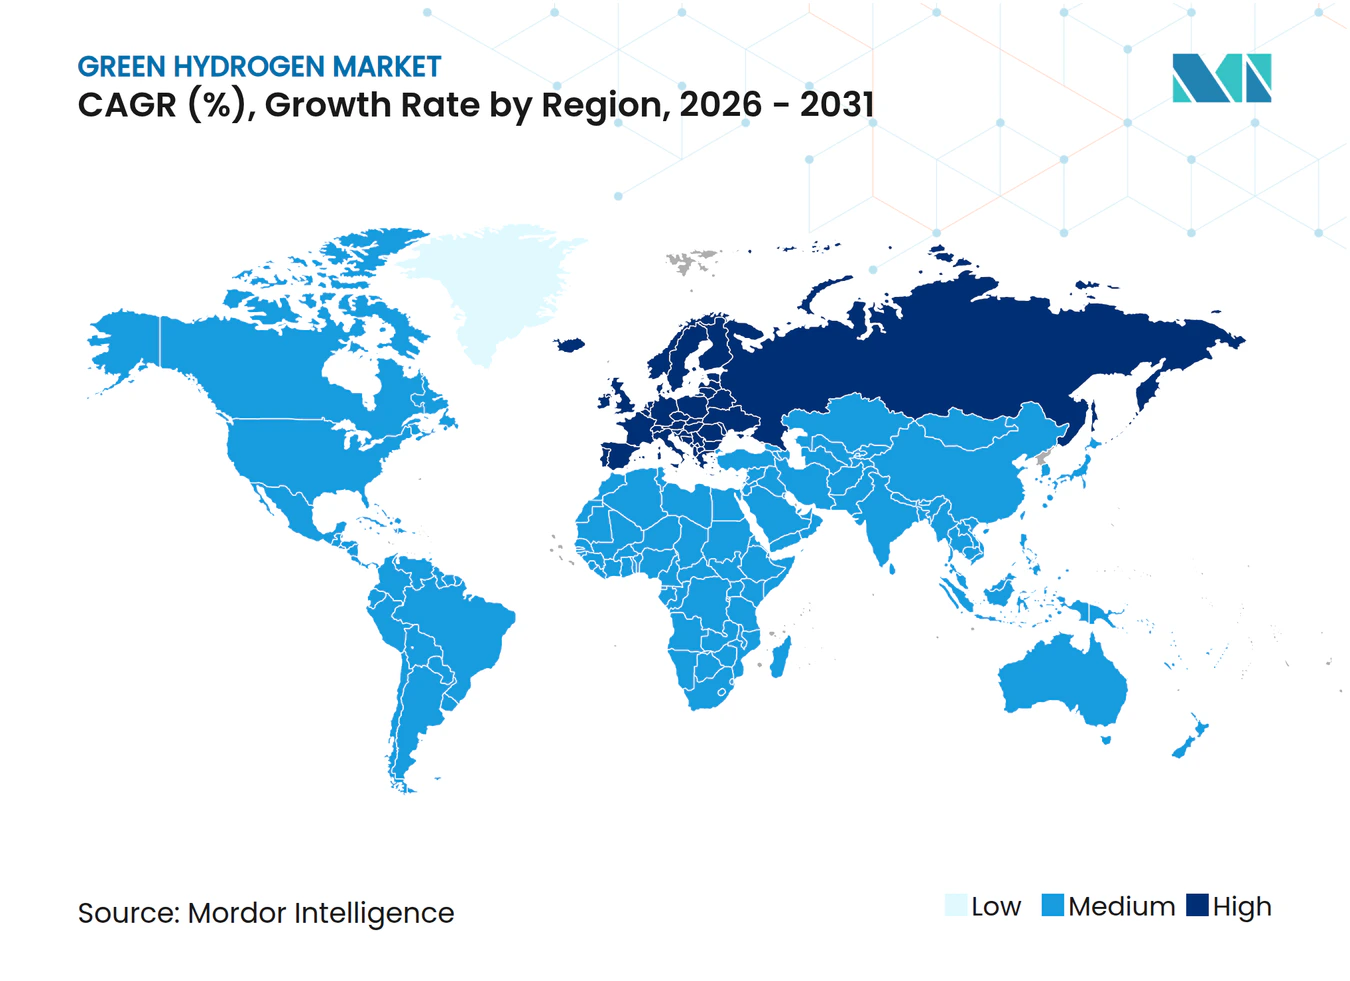
- Por geografía, Asia-Pacífico representó el 48,23% del volumen de 2025, aunque se espera que Europa avance a una CAGR del 94,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descenso del LCOE de las energías renovables en regiones de alta irradiancia | +18.5% | Oriente Medio, Norte de África, Australia, Chile | Mediano plazo (2-4 años) |
| Mandatos de descarbonización industrial de la UE (acero, fertilizantes) | +17.2% | Europa, con efectos secundarios en Turquía y Norte de África | Corto plazo (≤ 2 años) |
| Normas de combustible marítimo que impulsan la demanda de abastecimiento de amoníaco verde | +16.1% | Global, adopción temprana en Europa y Singapur | Mediano plazo (2-4 años) |
| Economías de escala de las gigafábricas de electrolizadores | +15.8% | Global, concentrado en China, Alemania, India, Estados Unidos | Corto plazo (≤ 2 años) |
| Contratos de compraventa de energía (PPA) de excedentes de energía eólica/solar que permiten H₂ a precio negativo | +14.3% | América del Norte, Europa, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Descenso del LCOE de las Energías Renovables en Regiones de Alta Irradiancia
En 2025, los proyectos solares y de energía eólica terrestre en Arabia Saudita, Chile y Australia lograron bajos costos de generación. Este precio permite que el hidrógeno electrolítico compita con la reforma de vapor de metano, siempre que los precios del gas natural se mantengan favorables. El complejo NEOM disfruta de un LCOE combinado competitivo, lo que le permite operar sin subsidios. Mientras tanto, el clúster eólico de Magallanes en Chile tiene como objetivo exportar amoníaco verde para 2030. Al colocar los electrolizadores junto a los sitios de recursos, los proyectos pueden reducir significativamente los costos de transmisión. Un ejemplo ilustrativo es el sistema de Fortescue en Pilbara, que muestra cómo los productores de mineral de hierro están integrando el hidrógeno en sus operaciones [1]. En conjunto, estas iniciativas han reducido la prima verde con el tiempo.
Mandatos de Descarbonización Industrial de la UE (Acero, Fertilizantes)
Bajo el régimen del RCDE 2026-2030, un precio mínimo del carbono hace inviable el acero producido en alto horno a menos que se emplee captura de carbono o reducción directa de hierro (DRI) basada en hidrógeno. Esto se subraya con los ensayos de ArcelorMittal en Hamburgo, donde la transición al hidrógeno logró una reducción significativa de las emisiones de Alcance 1. Alemania asignó fondos para ayudar a los productores de fertilizantes a mitigar la prima verde, facilitando la adquisición de amoníaco verde. El Mecanismo de Ajuste en Frontera por Carbono amplifica estos desafíos más allá de la UE, lo que lleva a las acerías turcas y ucranianas a explorar métodos electrolíticos o a prepararse para aranceles sobre el valor de sus productos.
Normas de Combustible Marítimo que Impulsan la Demanda de Abastecimiento de Amoníaco Verde
Para 2030, la Organización Marítima Internacional (OMI) exige una reducción de las emisiones de pozo a estela, posicionando al amoníaco como combustible alternativo de primer orden. En un movimiento estratégico, Maersk realizó pedidos de buques preparados para el uso de amoníaco, pero con una condición: el establecimiento de centros de abastecimiento en Róterdam, Singapur y Los Ángeles. Demostrando el potencial del combustible, MAN Energy presentó un prototipo de motor de amoníaco con alta eficiencia térmica. Consolidando aún más la posición del amoníaco, Róterdam inauguró una importante terminal de almacenamiento en noviembre de 2025. Si bien el almacenamiento de amoníaco requiere más espacio que el diésel, los armadores encuentran valor en evitar los depuradores de azufre y los complejos sistemas de captura de carbono, simplificando el cumplimiento normativo para sus flotas de largo recorrido.
Economías de Escala de las Gigafábricas de Electrolizadores
En la planta de Delfzijl de thyssenkrupp nucera, los costos de los módulos alcalinos han sido reducidos, mientras que en la fábrica de Jamnagar de Reliance Industries, los costos de los módulos PEM también han disminuido. En China, Ningxia Baofeng ha alcanzado un hito, produciendo unidades alcalinas a un precio competitivo. Gracias al ensamblaje automatizado y a los paquetes estandarizados de balance de planta, los gastos de ingeniería se han reducido. Esta eficiencia permite que el mercado de hidrógeno verde apoye de manera rentable proyectos que operan con bajos niveles de utilización.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de botella en el suministro de iridio y platino para módulos PEM | -3.2% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Capacidad limitada de la red para clústeres de electrólisis superiores a 100 MW | -2.4% | Asia-Pacífico, América del Norte, mercados emergentes | Mediano plazo (2-4 años) |
| Alto costo del transporte criogénico de LH₂ en rutas superiores a 7.000 km | -1.8% | Rutas comerciales intercontinentales (Oriente Medio a Asia, Australia a Europa) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en el Suministro de Iridio y Platino para Módulos PEM
La producción global de iridio fue significativa en 2025, aunque la demanda de PEM podría aumentar sustancialmente en 2028 si las tasas de carga se mantienen constantes. Los precios al contado del iridio aumentaron considerablemente en diciembre de 2025, incrementando los costos de PEM. El reciclaje proporciona solo una cantidad limitada anualmente, y los sustitutos de óxido mixto presentan rezagos en durabilidad[2]. Los proveedores tienen como objetivo reducir las cargas para 2027, pero la concentración del suministro en Sudáfrica y las huelgas laborales incrementan la volatilidad de los precios.
Capacidad Limitada de la Red para Grandes Electrolizadores
Los clústeres requieren compensación de potencia reactiva y frecuentemente necesitan la construcción de nuevas líneas de alta tensión. Reliance Industries emprendió la construcción de una subestación dedicada de 400 kV y una unidad estática de VAR de 60 MVAR en Jamnagar, lo que resultó en un retraso del proyecto. El corredor Path 15 de California enfrenta una limitación, siendo incapaz de acomodar carga adicional de electrólisis sin mejoras en la transmisión, lo que aplaza ciertos proyectos. Alemania y Australia enfrentaron desafíos análogos, lo que llevó a moratorias o a la implementación de regulaciones de ubicación distribuida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La PEM Gana Terreno a Pesar del Dominio AlcalinoLos sistemas alcalinos controlaron el 55,13% del volumen de 2025, gracias a que sus costos de capital y vida útil se alinean perfectamente con las demandas de las refinerías y plantas químicas que operan a casi máxima eficiencia. Mientras tanto, los sistemas PEM están preparados para crecer a una CAGR del 92,35%, respaldados por sus rápidas tasas de arranque, lo que los hace ideales para aprovechar la energía intermitente. A medida que maduran las estrategias de integración de energías renovables, el tamaño del mercado de proyectos PEM en el sector del hidrógeno verde está preparado para un aumento pronunciado. Por otro lado, los pilotos de electrólisis de óxido sólido (SOEC) de alta temperatura, con impresionante eficiencia eléctrica, enfrentan un obstáculo: su vida útil de los módulos, inferior a las 20.000 horas, limita la adopción inmediata. Las unidades de membrana de intercambio aniónico (AEM), aunque evitan con éxito el uso de metales del grupo del platino, luchan con un desafío de durabilidad de la membrana, también por debajo de las 20.000 horas, antes de poder alcanzar la etapa comercial.
Los pedidos recientes destacan este cambio en la industria. En 2025, las refinerías de la región Asia-Pacífico aseguraron una cantidad significativa de equipos alcalinos, priorizando menores gastos de capital. Por el contrario, Europa, inclinándose hacia la PEM, capturó una participación dominante de esos pedidos, justificando la prima con los posibles ingresos por servicios de red. Los sistemas de óxido sólido, aunque con una participación menor del volumen de 2025, están en camino de un crecimiento sólido, impulsados por plantas de hierro y acero que combinan la electrólisis con sus flujos de calor residual. Esta tendencia subraya un cambio fundamental: la elección de la tecnología está cada vez más dictada por la economía específica de cada planta en lugar de una preferencia general por una tecnología sobre otra.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Los Productos Químicos Superan el Crecimiento de la RefinaciónLa refinación representó el 35,45% de la demanda de 2025, un testimonio de las arraigadas redes de hidrógeno en las unidades de hidrocraqueado y desulfuración. Los productos químicos serán el segmento de mayor crecimiento con una CAGR del 97,22%. Este auge está impulsado en gran medida por los productores de fertilizantes y metanol que se esfuerzan por cumplir con umbrales de carbono en el ciclo de vida cada vez más estrictos. El electrolizador de Yara está marcando tendencia, desplazando anualmente la materia prima de gas natural. Mientras tanto, BASF tiene planes ambiciosos, con miras a una capacidad PEM que promete un rendimiento anual de metanol verde. Aunque el transporte actualmente representa una participación modesta del volumen de 2025, el panorama podría cambiar a medida que los camiones de pila de combustible de servicio pesado se acerquen a la competitividad en costos del diésel. Cabe destacar que el mercado de hidrógeno verde para el segmento de productos químicos está en camino de superar a la refinación dentro del período de previsión.
El hierro y el acero están preparados para una expansión significativa, impulsada por la viabilidad de las reconversiones de reducción directa de hierro (DRI) ante el aumento de los precios del carbono. Si bien las grandes plantas lidian con un capex sustancial, la tecnología de reducción directa ofrece un aspecto positivo, reduciendo drásticamente las emisiones de CO₂ en la producción. Esta reducción es especialmente crucial para las acerías europeas que enfrentan los gravámenes del Mecanismo de Ajuste en Frontera por Carbono (CBAM). Los sectores restantes, incluidos el vidrio, la generación de energía y las industrias más pequeñas, representan colectivamente una participación menor de la demanda de 2025.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Hidrógeno Verde de Asia-Pacífico
La participación del 48,23% de Asia-Pacífico en 2025, impulsada por la rápida expansión de la capacidad de electrolizadores en China y la India, incluso cuando las redes dominadas por el carbón plantean desafíos para la mejora de la intensidad de carbono. China Three Gorges opera un gran electrolizador, aprovechando la energía eólica fuera de horas pico de bajo costo. Con recursos renovables domésticos limitados, Japón emerge como el principal importador potencial, asegurando acuerdos a largo plazo. Corea del Sur, respaldada por subsidios sustanciales, está reconvirtiendo los clústeres de Ulsan e Incheon, con el objetivo de completar la transición hacia un suministro verde para 2029. Mientras tanto, la Misión Nacional de la India ha reunido compromisos, pero para abordar las restricciones de potencia reactiva y armónicos en Rajastán, se necesita una inversión en mejoras de la red.
Mercado de Hidrógeno Verde de Europa
Europa registra la tasa de crecimiento más alta con una CAGR proyectada del 94,19%. La política CBAM obliga a los proveedores upstream a orientarse hacia el hidrógeno verde o a incurrir en aranceles. Al mismo tiempo, Alemania está canalizando una financiación significativa hacia una iniciativa de gasoducto que conecta los recursos eólicos offshore con las plantas del Valle del Ruhr. Destacando el potencial de la región, el ambicioso proyecto de Iberdrola en Castilla-La Mancha demuestra que la energía solar a precios competitivos puede producir hidrógeno a bajo costo. El Reino Unido también avanza, con una garantía a largo plazo de un precio de ejercicio que facilita el desarrollo de nueva capacidad. Sin quedarse atrás, TotalEnergies de Francia ha ampliado su instalación de La Mède, con el objetivo de lograr una reducción sustancial en las emisiones de diésel renovable.
Mercado de Hidrógeno Verde de América del Norte
América del Norte, impulsada por el crédito fiscal 45V de EE. UU., está experimentando un crecimiento sólido. Air Products está realizando un movimiento significativo con un gran complejo en Luisiana, integrando electrólisis con energía renovable y apuntando a una producción anual sustancial para exportación. En Quebec, Canadá, una planta está aprovechando la energía hidroeléctrica, lo que se traduce en un bajo costo de producción. México también está en la contienda, con la reconversión de la refinería de Tula destinada a sustituir el hidrógeno gris, lo que conlleva un ahorro anual significativo de CO₂.
Mercado de Hidrógeno Verde de Oriente Medio, África y América del Sur
Para 2030, Oriente Medio y África, liderados por NEOM y Masdar, están preparados para exportar un gran volumen de amoníaco verde. Mientras tanto, el corredor eólico chileno de América del Sur está atrayendo una inversión sustancial para proyectos orientados a la exportación.
Análisis de la cadena de valor
La cadena de valor del hidrógeno verde comienza con el suministro de electricidad renovable (energía solar y eólica a escala de servicios públicos, energía de red respaldada por PPA calificados y compra de energía restringida) y continúa con la selección de tecnología de electrolizadores (alcalina, PEM y las emergentes SOEC/AEM), la fabricación de stacks y componentes auxiliares de planta, y la entrega de proyectos a través de EPC e integradores. Los grandes proyectos están ubicando cada vez más la generación y la electrólisis en el mismo sitio para reducir la exposición a la transmisión, mientras que las grandes empresas de gases industriales y los fabricantes de equipos originales apoyan la ingeniería, la puesta en marcha y el servicio a largo plazo. Ejemplos de escala en el segmento intermedio incluyen a Air Liquide y TotalEnergies avanzando en grandes desarrollos de electrolizadores neerlandeses en Rotterdam (ELYgator, 200 MW) y Zelanda (250 MW), lo que muestra cómo la implementación basada en centros vincula la electrólisis con la logística de puertos y clústeres industriales.
Aguas abajo, el hidrógeno se acondiciona y se transporta a través de tuberías y almacenamiento en el sitio para uso cautivo en refinerías y plantas químicas, con derivados (especialmente amoníaco y metanol) que facilitan el transporte y la sustitución en el uso final en el transporte marítimo y la industria química. Las capas habilitadoras clave incluyen sistemas de certificación y contabilidad de ciclo de vida que validan el origen renovable, además de infraestructura de red e interconexión (subestaciones, equipos de potencia reactiva y líneas de alta tensión) que puede volverse crítica para el cronograma en clústeres de más de 100 MW. Las restricciones del lado de la oferta persisten en torno a los catalizadores y membranas PEM. La dinámica competitiva también sigue cambiando a medida que los proveedores alcalinos chinos expanden sus exportaciones, mientras que los proveedores occidentales se diferencian mediante stacks de mayor eficiencia, paquetes estandarizados de componentes auxiliares de planta y contratos de servicio.
Panorama Competitivo
Concentración del Mercado
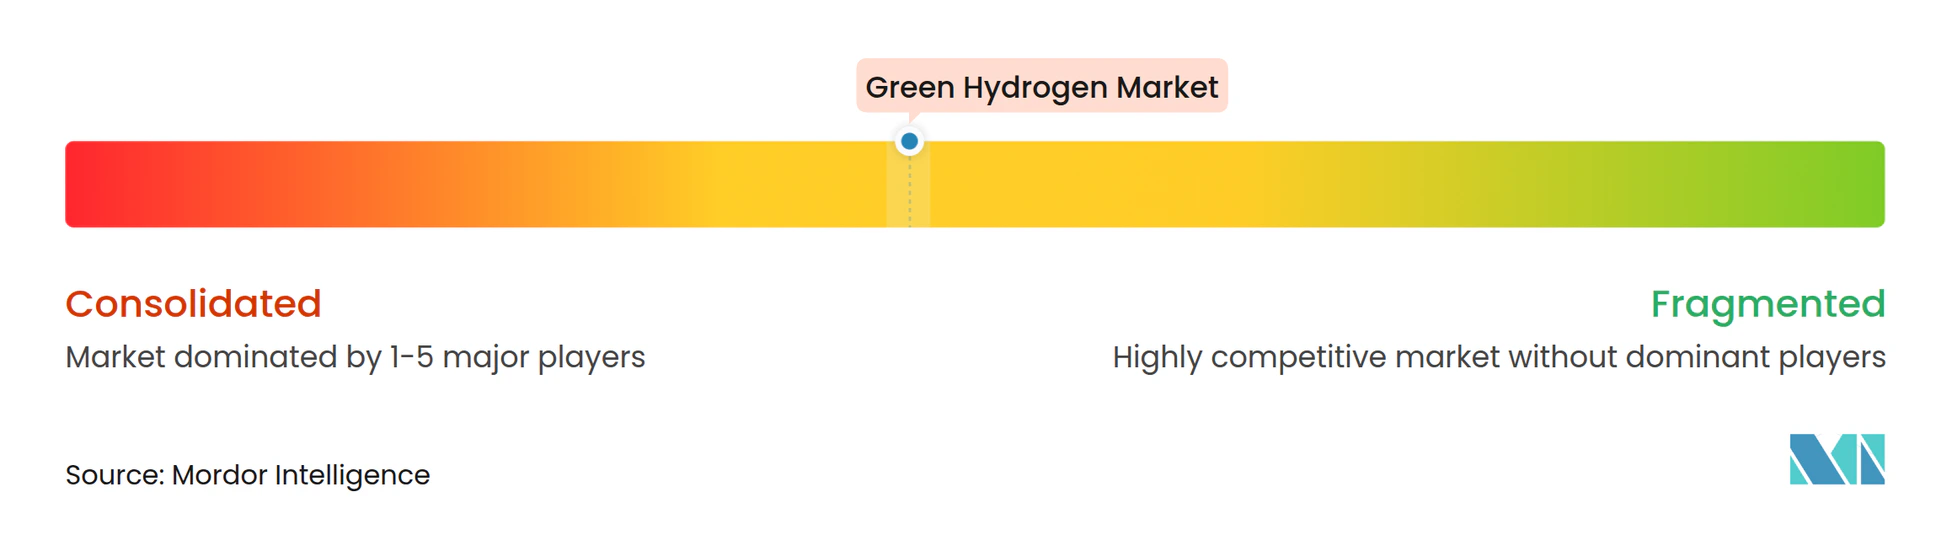
El mercado de hidrógeno verde está moderadamente consolidado. Las empresas chinas fijaron precios competitivos para los módulos alcalinos, capturando una participación significativa de los pedidos en la región Asia-Pacífico y ejerciendo presión sobre los márgenes occidentales. La actividad de patentes se centra en catalizadores PEM libres de iridio y recubrimientos de placas de baja resistencia; thyssenkrupp nucera aseguró patentes para capas de nitruro de titanio, logrando una reducción notable en la resistencia de contacto. Las oportunidades de crecimiento se encuentran en paquetes distribuidos fuera de la red, sistemas SOEC para la integración de calor de proceso y contratos de electrolizador como servicio.
Líderes de la Industria del Hidrógeno Verde
-
Air Liquide
-
Linde PLC
-
China Petroleum & Chemical Corporation (Sinopec)
-
Plug Power Inc.
-
Nel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hidrógeno Verde Empresas cubiertas en este informe
- Air Liquide
- Air Products and Chemicals Inc.
- BP PLC
- CHARBONE Hydrogen Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- China Three Gorges Corporation
- Cummins Inc.
- Engie SA
- Fortescue Future Industries
- Green Hydrogen International Corp.
- Iberdrola SA
- Intercontinental Energy
- ITM Power PLC
- Lhyfe SA
- Linde PLC
- McPhy Energy S.A.
- Nel
- Ningxia Baofeng Energy Group Co. Ltd.
- Orsted A/S
- Plug Power Inc.
- Reliance Industries Limited
- Shell PLC
- Siemens Energy AG
- thyssenkrupp nucera
- Tidewater Renewables Ltd.
- Uniper SE
- Yara
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se centra en convertir los clústeres industriales de hidrógeno gris a suministro certificado de bajo carbono mediante la combinación de nueva capacidad de electrólisis con electricidad renovable calificada y compra firme. Los proyectos de centros a gran escala ofrecen vías concretas para este cambio: Air Liquide y TotalEnergies han avanzado en importantes inversiones en electrolizadores en los Países Bajos (Rotterdam y Zelanda), alineando el suministro de hidrógeno verde con la demanda de refinación y química adyacente a puertos, y abriendo trabajo adicional para interconexiones de tuberías, almacenamiento y manejo de derivados dentro de las huellas de los clústeres.
Geográficamente, la creación de demanda respaldada por políticas y la expansión de infraestructura están abriendo rutas adicionales para escalar. En China, Sinopec cuenta con activos operativos de hidrógeno verde (incluida una instalación de 20.000 tpa en Kuche, Xinjiang) y está desarrollando logística de larga distancia, como un reportado gasoducto de hidrógeno verde de 400 km desde Ulanqab hasta la región de Beijing-Tianjin-Hebei, lo que amplía el mercado abordable más allá de los pares locales de producción-consumo. En Estados Unidos, el proyecto de ley del Senado de California 1350 (firmado el 29 de junio de 2026) integra explícitamente las turbinas alimentadas por hidrógeno renovable en el Estándar de Cartera Renovable del estado, respaldando oportunidades para la adquisición de hidrógeno en el sector eléctrico donde se valora la flexibilidad de la red y la capacidad firme. En cuanto a la economía de los proyectos, las reducciones de costos del lado del equipamiento provenientes de la fabricación a escala de gigafábrica y los diseños de plantas modulares aumentan el argumento a favor de implementaciones estandarizadas y repetibles, mientras que las limitaciones de alojamiento en la red y los cuellos de botella de materiales críticos empujan las oportunidades hacia estrategias de ubicación, hibridación (almacenamiento y servicios de red) y reducción de la carga de catalizador o vías sin metales del grupo del platino en el desarrollo de tecnologías adyacentes a PEM.
Desarrollos recientes de la industria en Mercado de Hidrógeno Verde
- Mayo de 2026: Air Liquide anuncia que se alcanzó el hito del proyecto ELYgator de 200 MW con la entrega e instalación de los primeros módulos PEM en los Países Bajos. El desarrollo destaca la capacidad de descarbonización en el sitio a corto plazo para refinerías y centros industriales. Refuerza el impulso del electrolizador como servicio y la implementación en el sitio.
- Enero de 2026: Plug Power Inc. completa la instalación de electrolizadores GenEco de 100 MW en la refinería de Sines de Galp, Portugal. Esto muestra la implementación de plantas de gran escala y la colaboración en descarbonización de refinerías. Valida la implementación de stacks PEM de clase megavatio en el sitio.
- Febrero de 2025: Air Liquide lanza dos proyectos de electrolizadores en Rotterdam y Zelanda que totalizan aproximadamente 450 MW. Esto expande la capacidad europea de hidrógeno verde y respalda la descarbonización impulsada por políticas y el crecimiento de la demanda impulsado por PPA.
Mercado de Hidrógeno Verde Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de hidrógeno verde abarca el hidrógeno producido mediante electrólisis del agua en la que la electricidad proviene de fuentes renovables. Se contabiliza cuando el hidrógeno es producido y suministrado para uso final o contratado mediante acuerdos de compra.
Exclusiones del alcance: Las vías del hidrógeno gris y azul, junto con los ingresos procedentes de la venta de equipos electrolizadores, no se incluyen en el tamaño de este mercado.
Descripción General de la Segmentación
- Por Tecnología
- Electrólisis Alcalina
- Electrólisis de Membrana de Intercambio Protónico (PEM)
- Electrólisis de Óxido Sólido
- Electrólisis de Membrana de Intercambio Aniónico (AEM)
- Por Industria de Usuario Final
- Refinación
- Productos Químicos
- Hierro y Acero
- Transporte
- Otras Industrias de Usuarios Finales (Generación de Energía, Vidrio, Semiconductores)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre la oferta, los factores de demanda y las señales de política, dado que las carteras de proyectos en energía renovable e hidrógeno están cambiando rápidamente. Revisamos publicaciones públicas sobre energía y clima, adiciones de capacidad de energía renovable y actualizaciones de estrategias de hidrógeno, y las integramos en un conjunto común de términos y unidades.
Entre los ejemplos de fuentes que utilizamos se incluyen la Agencia Internacional de Energía, IRENA, el Departamento de Energía de los Estados Unidos, Eurostat, las estadísticas comerciales de UN Comtrade y las oficinas nacionales de estadística. Estos insumos se complementan con anuncios de proyectos, presentaciones de empresas, materiales para inversores y cobertura periodística de fuentes reconocidas. En algunos casos, también consultamos suscripciones de pago para información financiera corporativa y seguimiento de noticias, bases de datos de patentes para la actividad de innovación en electrolizadores y pilas, y conjuntos de datos de importaciones y exportaciones a nivel de envíos, donde los flujos comerciales ayudan a confirmar los insumos. Esta lista no es exhaustiva y se consultaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar lo que realmente se está construyendo y operando, y para someter a prueba de estrés los supuestos que las fuentes documentales no pueden resolver completamente. Conversamos con una combinación de desarrolladores de proyectos, participantes del ecosistema de equipos, compradores, empresas de servicios públicos y partes interesadas en política o estándares en las principales regiones, de modo que los supuestos de costos, utilización y plazos estén alineados con el comportamiento real de contratación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 13% | APAC: 51% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 43% | EMEA: 30% |
| Actores más pequeños: 22% | Gerentes: 44% | Américas: 19% |
Dimensionamiento y Proyección del Mercado
Nuestro dimensionamiento parte de una construcción descendente en la que la producción de hidrógeno vinculada a electrolizadores anunciados y en operación se reconstruye por geografía y uso final, y luego se filtra a través de cronogramas de puesta en marcha realistas. Para mantenerlo fundamentado, el total se verifica con perspectivas ascendentes selectivas, que incluyen resúmenes de capacidad de proyectos muestreados, retroalimentación de canales sobre volúmenes entregados y verificaciones cruzadas de precio por kilogramo donde se dispone de precios locales.
Los insumos clave que mueven el modelo incluyen la disponibilidad y el precio de la electricidad renovable, las adiciones de capacidad de electrolizadores y las tasas de utilización esperadas, las restricciones de agua y de sitio para proyectos de gran escala, los mecanismos de apoyo de políticas (como subastas, créditos y garantías de origen) y el ritmo de los acuerdos de compra firmados en refinación, productos químicos, acero y transporte. Cuando aparecen brechas de datos, utilizamos reglas de relleno conservadoras basadas en proyectos similares en la misma región y luego las verificamos mediante llamadas de seguimiento con expertos.
Para las proyecciones, utilizamos análisis de escenarios porque los plazos pueden cambiar rápidamente con los permisos, la conexión a la red y la claridad sobre los subsidios. Luego reducimos los rangos de los escenarios utilizando el consenso de las entrevistas sobre los patrones esperados de puesta en marcha y aumento gradual. El resultado final se mantiene reproducible, ya que los mismos pasos pueden volver a ejecutarse cuando se producen nuevos anuncios de capacidad o cambios de política.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples revisiones. Los resultados del modelo se comparan con señales independientes, como las tendencias de capacidad renovable, el impulso de los envíos de electrolizadores, los rastreadores públicos de proyectos y los volúmenes de compra divulgados. Cualquier variación significativa desencadena una revisión más profunda de los supuestos.
Antes de la aprobación final, un analista realiza verificaciones de anomalías en regiones, tecnologías y categorías de uso final, seguidas de una revisión interna para que la lógica de cálculo y los insumos permanezcan coherentes. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cancelaciones de grandes proyectos, cambios importantes en los subsidios o variaciones significativas en los precios de los electrolizadores. Justo antes de la entrega, realizamos una revisión de datos actualizada para que los clientes reciban la perspectiva más reciente.
Dimensionamiento del Mercado de Hidrógeno Verde de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el hidrógeno verde suelen diferir porque el mercado puede medirse en diferentes unidades y en distintos puntos de la cadena de valor, lo que cambia lo que se incluye en el total. La dispersión generalmente se debe a si la estimación rastrea la producción física, los ingresos o la intención de la cartera de proyectos, y a la rapidez con que se actualizan los cronogramas de los proyectos.
Los ingresos por hardware de electrolizadores quedan fuera del alcance de Mordor Intelligence, por lo que el mercado se expresa como volumen de hidrógeno verde producido. Esto reduce la distorsión provocada por las ventas de equipos o los anuncios de capacidad que aún no se han convertido en producción. Las diferencias también provienen de si los proyectos en construcción se contabilizan a capacidad nominal, de cómo se asumen las tasas de utilización durante la fase de aumento gradual y de si el momento de la conversión de divisas se aplica a un único año base o se proyecta hacia adelante con cambios en el precio por kilogramo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,47 M toneladas (2026) | |
| Editor del Sector A | 475,00 millones de USD (2023) | Utiliza un enfoque basado en ingresos y un año base diferente, lo que puede combinar ventas piloto tempranas y precios contratados sin vincular los totales al volumen producido. |
| Editor del Sector B | 3,78 mil millones de USD (2024) | Valora el mercado principalmente a través de la cartera de proyectos y la actividad comercial más amplia, lo que puede incluir capacidad planificada y gasto adyacente que aún no se refleja en la producción real. |
La tabla muestra que el principal desacuerdo proviene de mezclar la medición basada en volumen con el conteo basado en ingresos o en cartera de proyectos. Al mantener el alcance vinculado a lo que se produce y validar los supuestos de aumento gradual con señales independientes de construcción y compra, la estimación resulta más fácil de rastrear hasta insumos claros y reproducibles.
Preguntas Clave Respondidas en el Informe
¿Qué volumen alcanza el mercado de hidrógeno verde para 2031?
Se prevé que el mercado alcance los 10,78 millones de toneladas para 2031, frente a los 0,47 millones de toneladas en 2026, registrando una CAGR del 87,12%.
¿Qué tecnología crece más rápido hasta 2031?
La electrólisis PEM registra el mayor crecimiento previsto con una CAGR del 92,35%, ya que sus rápidas tasas de arranque se combinan bien con la generación renovable variable.
¿Por qué Europa muestra la tasa de crecimiento más alta?
Las tarifas de carbono en frontera de carácter vinculante, un régimen de comercio de derechos de emisión (RCDE) actualizado y programas de infraestructura bien financiados están impulsando una CAGR proyectada del 94,19% para la demanda europea.
¿Qué segmento de uso final superará a la refinación?
Se proyecta que el segmento de productos químicos se expanda a una CAGR del 97,22% y supere la demanda de refinación antes de 2031, principalmente a través de la síntesis de amoníaco y metanol.