
ギリシャ施設管理市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
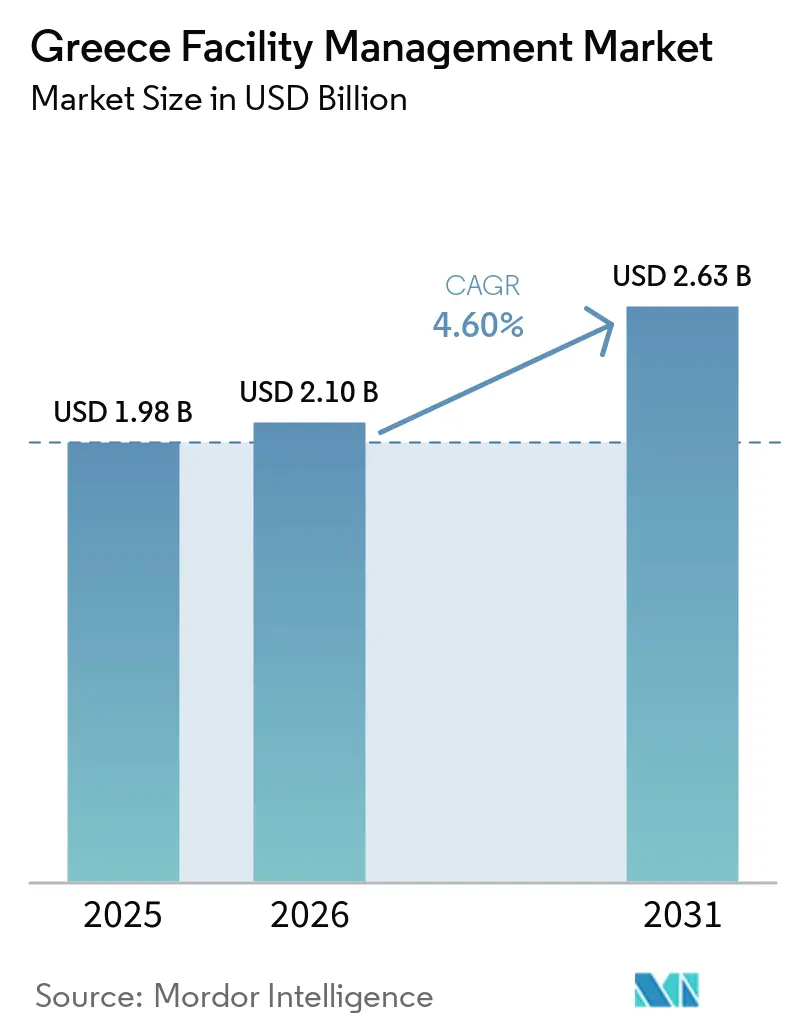
| 基準年の市場規模 (2025) | 1.98 十億米ドル |
| 市場規模 (2026) | 2.10 十億米ドル |
| 市場規模 (2031) | 2.63 十億米ドル |
| 成長率 (2026 - 2031) | 4.60 % |
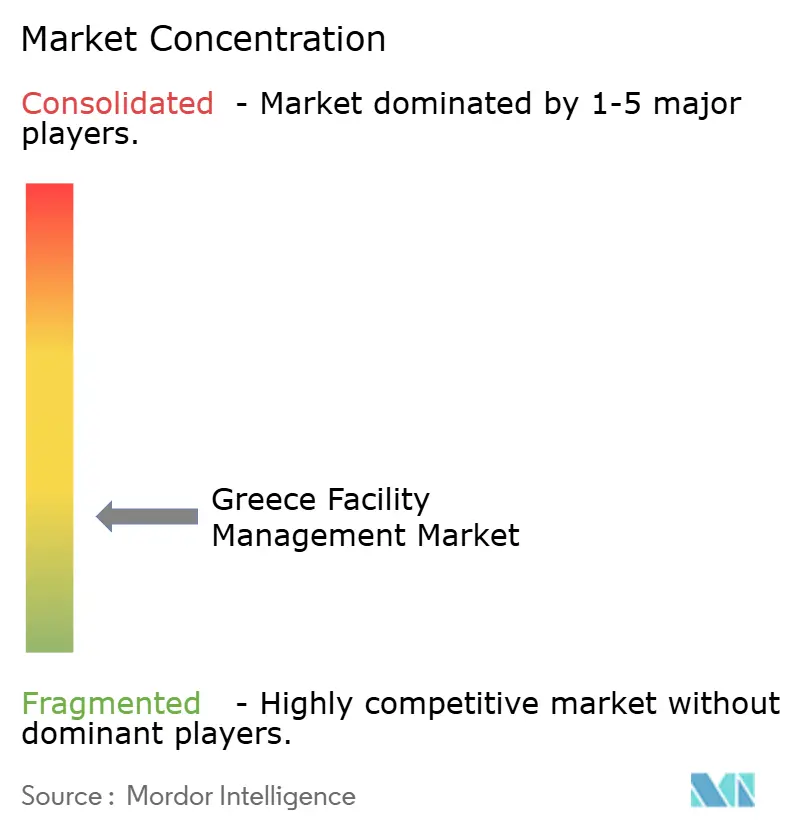
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるギリシャ施設管理市場分析
ギリシャ ファシリティ マネジメント 市場規模は、2025年の19.80億米ドル、2026年の21.00億米ドルから2031年には26.30億米ドルへと拡大し、2026年から2031年の間に4.60%のCAGRを記録すると予測されています。
欧州連合の復興・強靭化ファシリティ(RRF)による資金拠出がインフラ整備を継続的に支援し、観光業の力強い回復がホスピタリティ資産全体のキャッシュフローを維持しているため、公共部門の承認サイクルが長期化しているにもかかわらず、需要は安定を保っています。アテネおよびテッサロニキの企業テナントは、コスト削減から体験重視職場戦略へと移行しており、衛生管理、エネルギー効率、デジタルモニタリングを従来の保守管理と同等の優先事項として位置づけています。ギリシャに参入する国際ホテルブランドは、グローバルな調達基準をもたらし、サービス仕様を向上させ、統合型契約の採用を促進しています。一方、技術系職種における賃金インフレはハードサービスのマージンを圧迫し、中小規模のベンダーに対して統合または多国籍プラットフォームとの提携を促しています。すべてのエンドユーザーグループにわたって、ESGレポーティング要件がサービス提供の定義を変えつつあります。これは、資産オーナーが融資機関やテナントの精査に耐えうる監査可能な形式で環境パフォーマンスを文書化しなければならないためです。
主要レポートのポイント
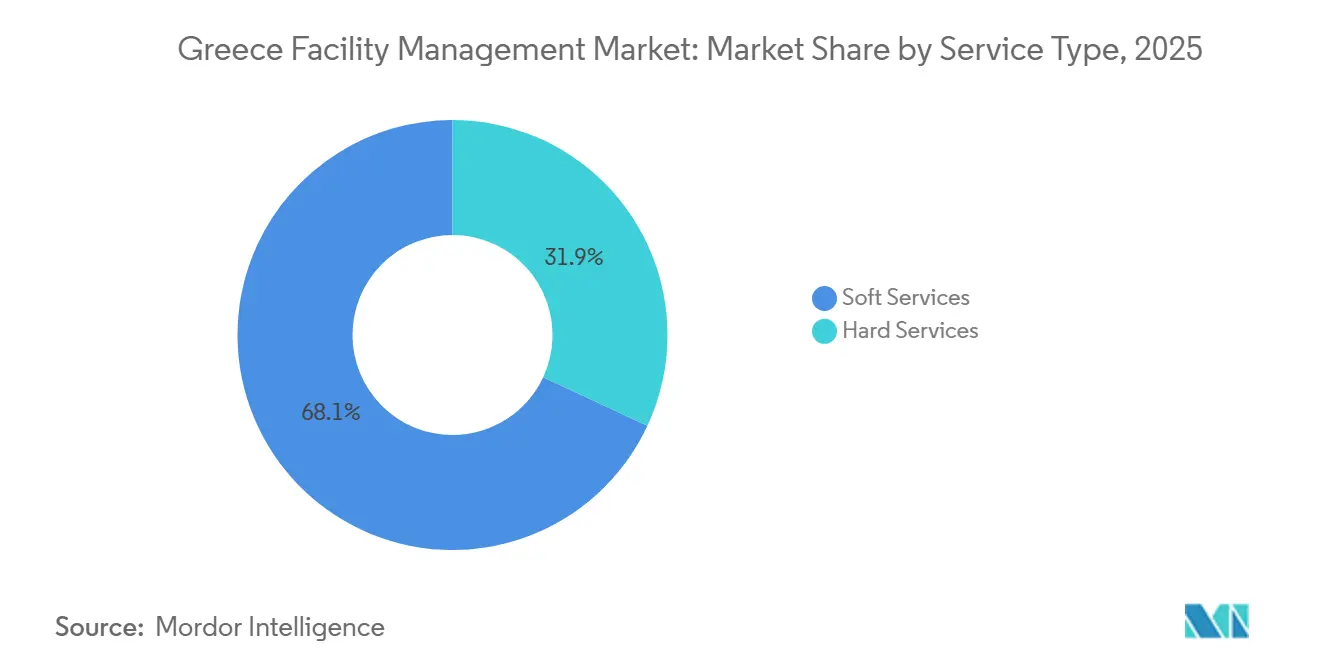
- サービスタイプ別では、ソフトサービスが2025年のギリシャ ファシリティ マネジメント 市場において68.07%のシェアを占め、ハードサービスは2031年にかけて5.51%のCAGRで成長をリードしています。
- 提供形態別では、アウトソーシング形式が2025年のギリシャ ファシリティ マネジメント 市場シェアの67.82%を占め、統合型契約は2031年にかけて5.09%のCAGRで拡大すると予測されています。
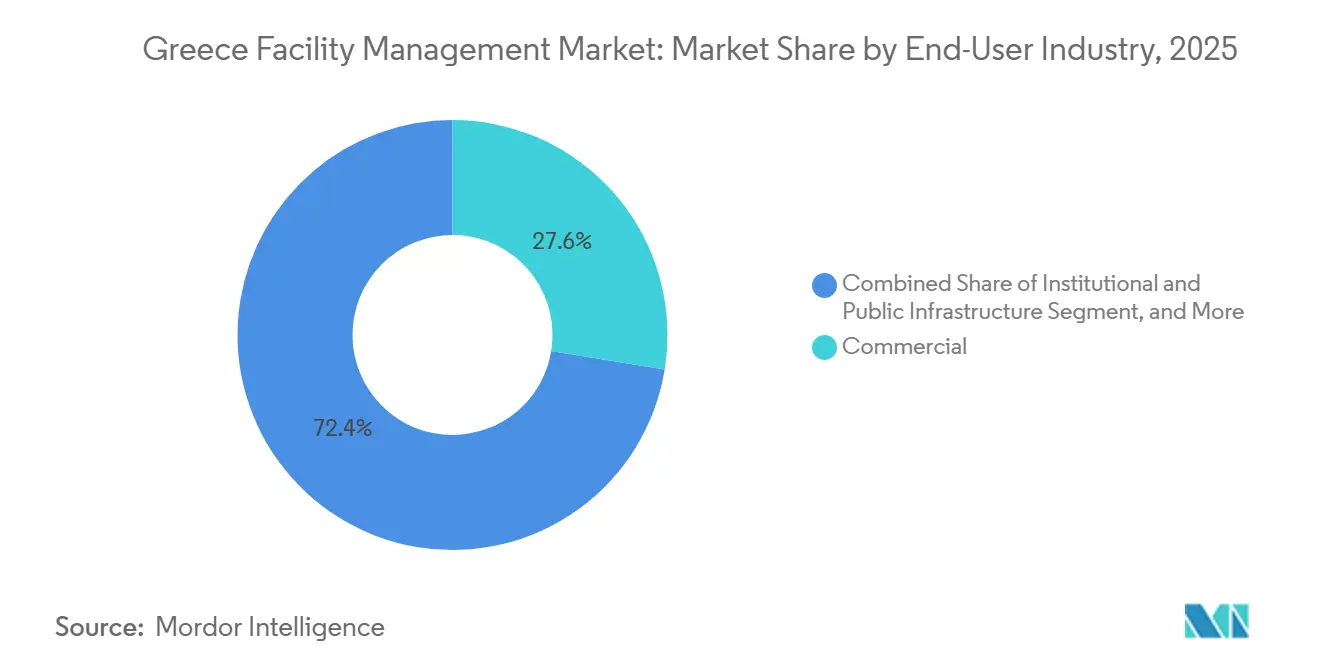
- エンドユーザー別では、商業セグメントが2025年のギリシャ ファシリティ マネジメント 市場規模の27.57%を占め、2026〜2031年の期間に3.73%のCAGRを記録すると予測されています。エンドユーザー別では、ホスピタリティセグメントが2031年にかけてギリシャ ファシリティ マネジメント 市場において5.63%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ギリシャ施設管理市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| テクノロジー主導の統合FMによる業務卓越性の推進 | +0.6% | 全国、アテネおよびテッサロニキでの早期採用 | 中期(2〜4年) |
| ESG準拠FM ソリューションの市場牽引力の獲得 | +0.4% | 全国、ホスピタリティおよび機関セクターで最も強い | 中期(2〜4年) |
| 自社内から統合FM契約へのアウトソーシングシフト | +0.5% | 全国、商業およびホスピタリティテナントが主導 | 短期(2年以内) |
| EU RRF資金によるスマートビルディング改修の触媒効果 | +0.7% | 全国、公共インフラおよびヘルスケアを優先 | 短期(2年以内) |
| 観光スーパーサイクルによるホスピタリティFM需要の促進 | +0.5% | 沿岸地域および主要島嶼 | 短期(2年以内) |
| 老朽化した商業不動産の改修波によるライフサイクル資産管理案件の解放 | +0.4% | アテネおよびテッサロニキの中心業務地区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
テクノロジー主導の統合FMによる業務卓越性の推進
IoTセンサー、クラウドダッシュボード、AIベースの診断により、管理者は事後対応型の作業指示をデータ駆動型・状態基準型の介入に置き換え、資産寿命を延ばしダウンタイムを削減することが可能になっています。SingularLogicのEnergySenseを全国の燃料スタンドに展開した事例は、15〜20%の典型的なコスト削減を示すとともに、クライアントにISO 50001準拠への監査可能な経路を提供しています。[1] しかし、商業ビルのうちオープンプロトコルコントローラーを備えているのは12%未満であるため、統合アナリティクスを実現する前にインテグレーターがゲートウェイを後付けする必要があり、コストが増加し回収期間が長期化します。多国籍ベンダーはこれらのプラットフォーム投資を汎欧州契約全体で償却しており、地元プロバイダーが対抗しにくい価格優位性を持っています。調達チームは最近の入札でBACnetまたはModbus互換性を仕様として指定し始めており、標準化が進みつつあり、今後2年間で採用が加速するサインとなっています。
ESG準拠FMソリューションの市場牽引力の獲得
ギリシャは2024年にEUタクソノミーを国内法に移行し、上場企業および金融機関に対して収益、設備投資、営業費用がどの程度気候目標に合致しているかを開示することを義務付けました。施設管理者はビル単位でエネルギー、水、廃棄物、冷媒漏洩を追跡し、それらの指標を投資家報告書に統合しています。かつてはニッチだったLEEDおよびBREAM認証は、アテネのプレミアム賃料の前提条件となり、8〜12%の賃料上昇をもたらしています。ベンダーは受注のために自社の認証済み本社を披露しており、ManifestはオフィスをLEEDゴールドにアップグレードしISO 50001認定を取得し、エネルギー管理の信頼性を強調しています。[2] 一元化されたパフォーマンスデータベースが存在しないため、各プロバイダーは独自の測定プロトコルを設計しており、コンプライアンスコストが上昇し、ポートフォリオ横断的なベンチマーキングが困難になっています。2025年に開始されたデジタル消防安全登録のパイロットプログラムにより証明書処理が1日に短縮され、政府のデジタル化が同様のESG報告の摩擦を解消できることが証明されました。[3]
自社内から統合FM契約へのアウトソーシングシフト
予算制約のあるテナントは社内施設チームを解散し、清掃、セキュリティ、ケータリング、技術保守を単一ベンダーにまとめ、固定給与を変動サービス料に転換しています。22億8,000万EUR(33億USD)の投資パイプラインを背景に参入する国際ホテルチェーンは初日から統合契約を義務付ける傾向があり、リゾート地でのトレンドを加速させています。国内企業もライフサイクルコスティングとリスク移転に魅力を感じて追随していますが、分散した所有権、単一タワー内の複数の家主という状況がベンダーにフロアごとの交渉を強い、規模の経済を損なっています。統合仕様の作成には多くの機関が持っていない専門知識が必要なため、公共入札は依然として単一サービス案件が主流であり、二速市場が継続しています。
EU RRF資金によるスマートビルディング改修の触媒効果
同国は2026年までにGDPの3.6%相当のRRF資金流入を受け取り、エネルギー効率改修、医療アップグレード、デジタルインフラに資本を投入します。すべてのプロジェクトには必須のグリーンおよびデジタルコンポーネントが含まれているため、技術要件は地域の建築基準を超えることが多く、ISO 50001認証を持つFMベンダーまたはLEED AP資格者を優遇します。案件の承認タイムラインは6ヶ月を超えることがありますが、プロジェクトが動き出すと、3〜5年のテナー期間でハードサービスとソフトサービスをバンドルした年金型保守契約が生まれます。行政面では、e-Authoritiesプラットフォームが許可ワークフローのデジタル化により遅延を短縮できることを証明しており、FM契約に拡張されれば市場成長をさらに0.3〜0.5パーセントポイント押し上げる可能性があります。
阻害要因影響分析*
| 阻害要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| サービス拡大を制限する労働市場の制約 | -0.5% | 全国、HVACおよび電気工事で深刻 | 短期(2年以内) |
| 資本配分を抑制する経済的不安定性 | -0.3% | 全国、ユーロ圏金融政策に連動 | 中期(2〜4年) |
| 統合契約を妨げる分散した建物所有構造 | -0.4% | アテネおよびテッサロニキの都市中心部 | 長期(4年以上) |
| FM契約の受注サイクルを遅延させる公共調達の煩雑な手続き | -0.4% | 全国の公共部門バイヤー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サービス拡大を制限する労働市場の制約
2025年に失業率は9%を下回りましたが、熟練技術者が高賃金の北欧EU諸国に移住するため、HVAC、電気、消防安全エンジニアリングの人材不足は依然として深刻です。[4] 2023年以降の12〜15%の賃金インフレはかつてアウトソーシングを正当化していたコスト優位性を侵食し、プロバイダーの利益率を圧迫しています。人材不足はデジタルコンピテンシー、センサー設置およびBMSプログラミングにおいて最も深刻であり、従来の職業訓練カリキュラムはデータアナリティクスをカバーしていません。研究機関と共同で見習いプログラムが開発されていますが、新卒者が現れるまでには少なくとも2年かかり、短期的な供給能力は制約されたままです。
FM契約の受注サイクルを遅延させる公共調達の煩雑な手続き
単独入札が公共入札の70%以上を依然として占めており、競争が限られ、契約開始を最大1年遅らせる長期の照会ラウンドが示唆されています。受注後も、サイト引き渡しや許可承認による追加遅延に直面します。行政負担が運転資本を拘束し、中小企業の入札参加を妨げ、競争強度を低下させ、価格を不透明なままにしています。電子調達ポータルは拡大していますが、現代の資産管理ニーズにより適した統合FM入札へと移行するためには包括的な改革が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ハードサービスとソフトサービスの異なる成長経路
ハードサービスは2025年のギリシャ ファシリティ マネジメント 市場シェアの31.93%を占めており、これは商業用不動産の60%が2000年以前に建設された建物ストックにおける機械・電気・配管(MEP)アップグレードの資本集約性を反映しています。地中海性気候が大きな冷房負荷をもたらし、EU Fガス段階的廃止が冷媒の改修を義務付けているため、MEPおよびHVAC契約が主流となっています。政令13/2021に基づく防火安全コンプライアンスもシステム点検・認証への需要を高め、安定した継続的収益をもたらしています。ソフトサービスは2031年にかけて年率4.15%の成長が予測されています。医療・ホスピタリティ分野におけるパンデミック後の恒久的な衛生プロトコルは文書化された消毒ルーティンを必要とし、ハイブリッドワークモデルは変動的な清掃ローテーションや柔軟な受付スタッフへの需要を高めています。
資産オーナーはハードサービスの範囲に予測分析を重ね、新規契約にリモートモニタリングと自動障害検知を組み込んでいます。この転換は成果ベースの価格設定を支援しており、ベンダーが稼働率やエネルギー節約を保証するこのモデルは多国籍テナントの間で支持を集めています。ソフトサービス面では、清掃・造園・ケータリングを単一請求書にまとめることで、企業テナントのベンダー管理が簡素化されています。相次ぐ入札では、ISO 45001の安全衛生認定が最低要件として規定されており、中小規模の清掃業者はシステムへの投資か大規模インテグレーターとの提携を迫られています。これらの要因が相まって、予測期間を通じてギリシャ ファシリティ マネジメント 市場において両サービス分野が不可欠な柱であり続けることが確実となっています。
提供タイプ別:アウトソーシングモデルの優位性の確立
アウトソーシング形式は2025年の支出の67.82%を占め、地域ポートフォリオ全体で一元化されたダッシュボードと標準化されたKPIを求める多国籍企業が牽引しています。単一プロバイダーがパフォーマンス連動型支払い条件のもとですべてのハードサービスおよびソフトサービスの責任を担う統合型ファシリティ マネジメント契約は、9.68%のCAGRで拡大しています。早期採用者には、グローバルな調達方針を導入する優良オフィスビルオーナーやブランドホテルチェーンが含まれます。単一サービス契約は中小規模のオーナーの間で依然として一般的ですが、統合によるコスト削減効果が、既存契約の満了時にバンドル型または統合型ソリューションへの移行を促しています。
インハウスチームは支出の32.18%を依然として管理しており、主に組織的な知識と規制への精通を重視する大規模病院や工業プラントが中心です。しかしこれらの組織でさえ、ハイブリッドアプローチへの移行が進んでいます。ミッションクリティカルな技術者は内部に保持しつつ、清掃・ケータリング・敷地管理をアウトソーシングするケースが増えています。公共機関は、統合型入札が多くの機関には作成能力のない包括的な範囲を必要とするため、単一サービス発注を選択することが多い傾向にあります。このギャップは、ライフサイクルコスティングに関するワークショップを開催するベンダーにとって教育機会を意味しますが、回収期間が18ヶ月を超える場合があり、事業開発予算が限られた企業には障壁となります。全体として、行政改革とデジタルレポーティングのニーズが専門プロバイダーをより魅力的にするにつれ、アウトソーシングはギリシャ ファシリティ マネジメント 市場シェアを拡大し続けるでしょう。
エンドユーザー産業別:商業コア、ホスピタリティ触媒
商業用不動産は2025年のギリシャ ファシリティ マネジメント 市場規模の27.57%を占め、多国籍テナントを獲得するために老朽化したビルを改修するオーナーが集中するアテネおよびテッサロニキの中央ビジネス地区が中心となっています。ESG認証とテナント体験アプリは、FMをコスト項目から収益促進要素へと急速に変革しており、エネルギーダッシュボード、室内空気質モニタリング、コンシェルジュスタイルのフロントオブハウスサービスへの需要を強化しています。多くのクラスBの資産が市場競争力を維持するためにスマートレディネススコアを必要としているため、改修活動はさらに加速する見込みです。
医療分野は6.52%のCAGRで成長しており、ホスピタリティが2番目に急成長するセグメントとして続いており、2025年上半期の観光収入増加を背景に5.63%のCAGRを記録しています。ミコノス、サントリーニ、クレタ島での新規開業では、IoT対応の予防保全、客室エネルギー管理、アウトソーシングされたランドリーおよびケータリングが基本建設予算に組み込まれています。国際的なオペレーターは通常、初日からHVAC、清掃、造園、セキュリティをカバーする3〜5年の統合型契約を義務付けており、サービス仕様に大きな変化をもたらしています。省庁、大学、交通ハブを含む公共インフラは、RRF資金による改修の恩恵を受けていますが、入札サイクルの遅延に依然として悩まされています。医療分野は、デジタル病院アップグレードに充当されるEU資金が医療グレードの清掃と重要システムの稼働保証を含む長期保守契約を必要とするため、急速に進展しています。工業、小売、教育、住宅は残りの需要プールを形成しており、それぞれ特徴的ではあるものの成長率は低い傾向にあります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
アテネとその都市圏周辺が全国支出の最大シェアを占めており、テッサロニキと合わせるとギリシャ ファシリティ マネジメント 市場のおよそ3分の2を占めています。アテネには本社オフィス、政府省庁、来場者数の多い文化施設が集中しており、これらはいずれもLEEDまたはBREEAMへの準拠と継続的なパフォーマンスモニタリングを求める傾向が強まっています。テッサロニキは港湾物流、製造ゾーン、大学キャンパスが混在しており、プロセスクリティカルな保守管理と実験室清掃を重視した異なるサービスミックスを生み出しています。ベンダーの拠点分布もこの構造を反映しており、多国籍プラットフォームはアテネに24時間365日対応のコントロールルームを設置し、テッサロニキの地域拠点が工業クライアントを担当しています。
ミコノス、サントリーニ、クレタ島、ロードス島などの沿岸リゾート地では顕著な季節性が生じています。4月から10月にかけて、アウトソーシングプロバイダーはハウスキーピング、プール管理、造園、イベントケータリングのために臨時スタッフを増員します。同じ資産が冬季には最小限のスタッフ体制に縮小されるため、稼働計画と年間収益性に課題をもたらします。機動的なチームと強力な人材派遣会社とのパートナーシップを持つベンダーがこれらのサイクルで優位に立ちます。政令13/2021に基づく防火安全の施行は全国に適用されますが、アテネとテッサロニキでは点検の強度が著しく高く、コンプライアンス業務の負担が増大しています。
パトラス、イラクリオン、ラリサなどの地方都市および農村部の県が残りの支出の40〜45%を占めています。予算は厳しく、公共の発注者は最低入札者に発注することが多く、統合型契約よりも地域の単一サービス企業が有利な立場にあります。RRFは、継続的なFMを必要とする地域の道路、鉄道、ブロードバンドプロジェクトに資金を配分することでこの格差の是正を試みています。しかし、地域の行政能力が限られているため動員が遅れており、全国規模のプロバイダーは品質管理を維持しながら地域割り当てルールを満たすために中小企業と提携することが多くなっています。このパッチワーク的な状況は高い業務柔軟性を要求しており、規模の優位性だけではギリシャ ファシリティ マネジメント 市場での成功が保証されない理由を浮き彫りにしています。
規制環境
ギリシャのファシリティマネジメント提供事業者は、建築、安全、デジタルコンプライアンスの要件が重なり合う中で業務を行っている。建物のエネルギー性能および関連する検査要件は環境エネルギー省(YPEN)の管轄下にあり、施設改修の許可はギリシャ技術会議所のe-adeiesプラットフォームを通じて申請されるため、デジタル許可申請が改修主導型ハードサービスの重要な依存要素となっている。防火安全コンプライアンスは引き続き検査・保守の範囲を左右しており、政令13/2021の要件によって、繰り返し行われる認証業務がFM提供業務に組み込まれ続けている。
職場安全義務もFMの人員配置モデルや下請け管理に影響を及ぼしている。法律3850/2010および法律4808/2021の下、雇用者は該当する場合に安全技術者と産業医の任命を含む労働安全衛生体制を維持しなければならず、これによりFM請負業者はHSEプロセスと文書化の正式化を迫られている。ICTおよび接続性の比重が大きい施設では、ギリシャ電気通信郵政委員会(EETT)が管轄するインフラ共有・コロケーション規則が、建物内の通信室や共用施設の管理方法に影響を与えている。国家サイバーセキュリティ庁の下での必須事業体・重要事業体に対する国家サイバーセキュリティコンプライアンスも新たな層を加えており、法律5160/2024によるNIS2の実施、法律5236/2025によるCERの国内法化を含み、2026年7月17日までに重要事業体の指定が求められている。
バリューチェーン分析
ギリシャのファシリティマネジメントのバリューチェーンには、資産所有者(商業用地主、ホテル運営者、公的機関)、FMプライム事業者(多国籍・地元の運営会社)、専門下請け業者(HVAC、電気、防火システム)、そしてBMS、IoTセンシング、分析、デジタルツインツールを供給する成長中のテクノロジー層が含まれる。商業建物の12%未満しかオープンプロトコルコントローラーを備えていないことから、技術統合は改修・制御層で上流から始まる傾向がある。この制約により、ゲートウェイの設置とBMSの近代化が、監査可能なESG指標を生成し状態基準保全を支える統合FMサービスの前提条件となることが多い。
提供側では、統合契約によりベンダー管理と報告がFMプライム事業者に一元化され、同社が清掃、警備、ケータリング、技術保守、さらに安全・エネルギー性能に関するコンプライアンス文書を統括する。公共部門の改修・デジタル化プログラムも、システムインテグレーターやソフトウェアベンダーをFM業務の範囲に深く引き込みつつあり、その一例が2025年6月の情報システム・デジタルガバナンス総局(GSISDG)向けYodiwoとCORDIAによるスマートビルおよびエネルギー管理の導入で、IoTデバイスとプラットフォーム主導型監視を組み合わせたものである。IFMAギリシャなどの業界団体は、技術フォーラムを通じて能力の普及を加速し得る存在であり、大手デベロッパーが社内・専属FM事業体の設立を検討する動きも、不動産開発とサービス提供の間に新たな経路を生み出している。これは大規模資産向けの専属FM事業体設立に向けたLamda Developmentのプロセスに見られる通りである。
競争環境
イノベーションとクライアント関係が成功を左右する
競争は中程度であり、上位5社の多国籍オペレーターであるISS、Sodexo、CBRE、JLL、クッシュマン・アンド・ウェイクフィールドが合計で約25〜30%のシェアを保有しています。彼らはリモート診断、KPIベンチマーキング、エネルギーアナリティクスを提供するクラウドプラットフォームと規模の優位性を活用しています。多国籍企業は、ISSの2025年の1,430万USD超の多国間契約のような汎欧州マスターサービス契約を確保し、その範囲をギリシャの施設に拡大しています。Manifest Services、Cowa Hellas、Globe Williams、Module FM、IMAGINなどの地元専門企業は、クライアントとの近接性と規制への精通を強調することで合計40〜45%のシェアを管理しています。
国内企業はカスタマイズされた価格設定、分散した建物所有に関する詳細な知識、観光シーズンのピーク時に迅速に技術者を動員する能力によって差別化しています。多くはISO 50001およびISO 45001認定に投資し、公共入札での競争力を維持しています。しかし技術的なギャップは依然として存在しており、ギリシャの建物の12%未満が完全なデジタルツインに必要なセンサーネットワークを備えているため、地元プロバイダーは提案に改修を組み込み、複数年のサービス契約で初期ハードウェアコストを相殺することが多いです。賃金インフレが利益率を圧迫し、バイヤーが統合範囲を優先するにつれて統合が加速しています。いくつかの同族企業は現在、資本とデジタルツールキットを注入できる国際戦略パートナーへの少数株売却を検討しています。
ホワイトスペースの機会は成果ベースの契約にあり、支払いがエネルギー節約やテナント満足度指数に連動しています。現在このようなコミットメントを引き受けるベンダーはごく少数ですが、商業オフィスセグメントでの成功したパイロットが価格規範を再形成する可能性があります。認証は競争フィルターとなっており、LEED、BREEAM、またはISO認定を欠く入札は低仕様の契約にのみ短リストに載るケースが増えています。ヘレニック建設消防保護研究所などの業界団体への参加はさらに信頼性を高めます。[5] これらのダイナミクスが総合的に競争を激化させますが、ギリシャ施設管理市場での長期的な勝者を決めるのは価格だけでなく能力です。
ギリシャ施設管理産業リーダー
-
Cowa Hellas Facility Management AE
-
Manifest Services SA
-
MELKAT
-
IMAGIN Facility Management SA
-
IDMON Property Advisors & Technical Experts
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
主要な機会の一つは、老朽建物を監視可能でコンプライアンス対応可能な資産へと変える、改修主導型かつ規格ベースの自動化を拡大することにある。この動きは、PRODEA Investmentsが120件を超える物件ポートフォリオ全体でSiemens Building Xを用いてエネルギー消費と運用最適化を管理している事例や、ThelconがアテネのNeo IrakleioにあるELEMKAの新本社でBEMSとKNXビル制御を完成させ、照明とHVACの監視を統合した事例など、具体的な導入実績によって裏付けられている。これらのプロジェクトは、監査可能なエネルギーおよび屋内環境性能に対する入居者の需要と直接結びついており、FM提供事業者が監視、検証、予防保全を継続契約に組み込む接点も生み出している。
もう一つの機会は、複数テナントのポートフォリオや複数サービスの範囲にわたる断片化を減らす統合ファシリティマネジメント提供モデルの標準化である。2026年6月、ManifestとEFSIM Facilities Management Servicesは、統一されたガバナンス、ESG基準、デジタルパフォーマンス監視ツールに焦点を当てた戦略的提携を発表し、独自仕様のバンドルよりも再現性の高いIFMの手法を示した。公共部門のデジタル化プログラムとRRF資金による改修も、許可申請、コンプライアンス文書、テクノロジー運用を一括して対応できるFM企業にとって対象範囲を広げており、これはYodiwoとCORDIAによる2025年6月のGSISDGスマートビル・エネルギー管理導入によって支えられている。同導入は、IoTセンサー、スマートメーター、太陽光エネルギーシステムを単一のプラットフォーム管理環境に統合したものである。
最近の業界動向
- 2026年6月:Manifest Services SAとEFSIM Facilities Management Servicesは、ギリシャにおける統合ファシリティマネジメント基準を構築するための戦略的提携を発表し、EFSIMをインテグレーター・管理エージェントとして位置づけ、Manifestを認定サービス提供パートナーとした。このモデルは統一されたガバナンス、ESG基準、デジタルパフォーマンス監視を重視している。これは単一サービス発注から、より明確な説明責任とプラットフォーム主導型報告を伴う構造化されたIFM提供への移行を強化するものである。
- 2026年4月:Cowa Facility Managementは、Newrest Hellasとの提携を通じてNavilands向けに組織的な企業向けケータリングサービスを実施し、Cowaが主要サービスパートナーとして機能した。この動きは、FMの範囲を従来の技術・清掃サービスを超えて、統合契約に一般的に組み込まれる職場サービスへと拡大するものである。また、大規模な企業拠点においてFM運営者と専門フードサービス提供者との連携が深まっていることも示している。
- 2025年4月:公共行政総局は、e-Authoritiesポータルを通じて防火設備認証の処理時間を1日に短縮した。認証サイクルの迅速化は、コンプライアンス上重要な検査や文書管理を行う建物所有者やFM請負業者にとっての行政的な摩擦を軽減する。この変更は、運用の即応性が承認の迅速さに左右されるホスピタリティおよび商業資産におけるサービス提供頻度の向上を支えている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、ギリシャ ファシリティ マネジメント 市場は、商業施設、公共施設、工業施設全体にわたって日常業務が安全・快適・効率的に維持されるよう、建物および敷地の運営・維持管理に使用されるサービスの価値を対象としています。
調査対象外:継続的な施設の運営・保守の一部ではない、単発の建設および大規模改修工事は除外しています。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- MEPおよびHVACサービス
- 消防システムおよび安全
- その他のハード施設管理サービス
- ソフトサービス
- オフィスサポートおよびセキュリティ
- 清掃サービス
- ケータリングサービス
- その他のソフト施設管理サービス
- ハードサービス
- 提供タイプ別
- 自社内
- アウトソーシング
- シングル施設管理
- バンドル施設管理
- 統合施設管理
- エンドユーザー産業別
- 商業
- ホスピタリティ
- 機関・公共インフラ
- 医療
- 産業・プロセス
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、ギリシャにおける需要と供給のシグナルの出発点を構築するために活用しました。構造的事業統計についてはEurostat、国内活動・価格指標についてはギリシャ統計局(ELSTAT)、公共建築物およびエネルギー効率の方向性については欧州委員会の刊行物など、公的・公式情報源を参照しました。
保守・アップグレードに関連する建物ストックとパフォーマンスシグナルについては、国際エネルギー機関(IEA)やEUのエネルギーパフォーマンス関連文書も参照しました。これらのシグナルをFMの価値観点に変換するため、企業の年次報告書や投資家向け資料、アウトソーシング契約に関する報道、サービス範囲が記載された公共調達の公告を精査しました。
企業財務情報とニュースの有料サブスクリプションは、分散した請負業者の収益を正規化し、複数サービス契約における二重計上を回避するために選択的に使用しました。上記のデスクソースリストは例示的なものであり、データポイントの収集、前提条件の検証、未解決の疑問点の明確化のために他の公開文書も使用しているため、網羅的なものではありません。
一次インタビューおよびサーベイ
ギリシャ国内では、FMの発注者、サービスプロバイダー、調達チーム、技術リーダー、サイトマネージャーに意見を求めています。彼らの意見は、オフィス、ホスピタリティ、公共施設、工業サイト全体にわたるアウトソーシング水準、契約ミックス、労働コスト、サービス価格、需要の明確化に役立てています。回答はELSTATおよびその他のデスクデータと照合し、前提条件が観察された活動と一致しない場合はフォローアップ確認を行っています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:15% |
| 中位層:47% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定は、国内サービス活動をアウトソーシング浸透率を通じて最初に再構築し、次いでサプライヤー側の実態と照合するトップダウンおよびボトムアップアプローチを用いて構築しました。トップダウン側では、対象となる建物・敷地の全体像をマッピングし、エンドユーザー別のアウトソーシングシェア、ハードサービスとソフトサービスにわたる典型的な契約範ミックス、ホスピタリティ・公共インフラ・商業オフィスなどのセクターにおけるサービス集約度などの指標を適用しました。
合計値を現実に即したものに保つため、サンプリングした契約価格、一般的なバンドルの観察された価格帯(例:清掃+セキュリティ、またはMEP保守+エネルギーサービス)、および混合ラインを報告する複数サービスオペレーターの収益正規化を用いた選択的なボトムアップ確認を追加しました。開示が限られている場合は、一次インタビューからの保守的な範囲を使用し、1件の大型契約が国別合計を歪めないよう感度チェックを適用しました。
予測については、成長が急速な採用曲線ではなく実際的な要因に影響されるため、安定したコストラインに対する短期系列スムージングに支援されたシナリオ分析を使用しました。主要な将来入力変数には、公共・民間のアウトソーシング意欲、労働集約的なソフトサービスにおける賃金インフレ、保守選択を形成するエネルギーコスト圧力、サイト使用に影響する観光連動の稼働率、エネルギー効率プログラムに連動した建物アップグレードのペースが含まれます。これらの変数は、見通しを確定する前に変化の方向性と現実的な速度を確認するためにインタビュー対象者と検討しました。
データ検証と更新サイクル
検証は、モデル出力と独立したシグナルの間の不一致を探し、理由が明確な場合にのみ前提条件を調整する複数のチェックを通じて実施しました。平方メートル当たりの暗示されるFM支出、ハードサービスとソフトサービスの価値の分割、アウトソーシングシェアの前提条件を、ファシリティ マネージャーと請負業者が実際の契約で見ている内容と照合しました。
承認前に、価格の急激な変化、異常なセクターミックス、前年比の急激な変動などの異常値を別のアナリストと検討しました。差異が説明されないまま残った場合はフォローアップコールを実施しました。レポートは年次で更新され、建物運営に影響する政策変更や公共調達量の変化など、重要なイベントが発生した場合は中間更新を行います。納品直前に最終確認を実施し、数値が最新の利用可能な入力を反映していることを確認します。
Mordor Intelligenceのギリシャ ファシリティ マネジメント 市場規模算定と他の公表推計との比較
ファシリティ マネジメントの市場規模が異なる推計値として示されることは一般的です。これはサービスバンドルの定義が複数存在し得ること、またFMに近接しているものの常にFMとして契約されるわけではない隣接活動を一部の推計が混在させているためです。差異はまた、インハウス活動の扱い方、価格設定に使用する年度、通貨換算のタイミングの処理方法によっても生じます。
主な差異は、大規模な単発の建物アップグレードおよび改修支出をFM合計に加算するかどうかから生じており、Mordor Intelligenceは継続的な運営・保守サービスを計上し、プロジェクト主導の建設・改修工事を除外しています。もう一つの要因はエンドユーザー別のアウトソーシング浸透率の前提であり、ギリシャではホスピタリティ、公共インフラ、商業オフィスで契約カバレッジが大きく異なる場合があります。更新タイミングも重要であり、労働・エネルギー関連のコストラインは急速に変動し、取引量が安定していても年間契約価格を変動させる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19.80億米ドル(2025年) | |
| 業界誌A | 19.40億米ドル(2024年) | セクターのユーロ建て売上高コメンタリーを使用し、契約タイミングに合わせることなくスポットレートで換算しており、インハウスFMが一般的な営業費用を通じて部分的に含まれているかどうかが不明確です。 |
| 地域コンサルタントB | 24.50億米ドル(2025年) | 特定の年に公共および観光主導のアップグレードが高水準にある場合に合計を膨らませる、資本集約的な改修およびエネルギー改修プロジェクト工事をFM内に含めているように見受けられます。 |
3つの数値にわたる差異は主に、継続的なFMサービスとプロジェクト主導の建物工事のどちらとして扱われるかによって説明され、次いで異なるアウトソーシングおよび価格前提条件によるものです。合計をサービス可能なサービスバンドルに結び付け、インタビューからの実際のレートとミックスの入力と照合することで、規模算定を年度ごとに再現可能かつ監査しやすい状態に保っています。
レポートで回答される主要な質問
ギリシャ施設管理市場の2026年の規模はどのくらいですか?
2026年には21.00億米ドルに達し、2031年には26.30億米ドルに到達する見込みです
ギリシャにおける統合施設管理の需要を促進しているものは何ですか?
ESG報告義務、RRF資金によるスマート改修、単一ベンダーの説明責任を求める多国籍ホテルチェーンが、テナントを統合契約へと押し進めています。
ソフトサービスカテゴリーの成長は予測期間中にどのように推移すると見込まれますか?
ソフトサービスは2031年にかけて4.15%の成長が見込まれていますが、特にケータリングに特化したソフトサービスは2031年にかけて5.20%のCAGRで拡大すると予測されています。
ハードサービスの利益率が圧迫されているのはなぜですか?
HVACおよび電気工事の人材不足が賃金を押し上げる一方、老朽化した資産は依然として集中的な技術アップグレードを必要としており、プロバイダーの収益性を圧迫しています。
EU RRF資金はこのセクターにどのような影響を与えますか?
GDPの3.6%相当のRRF資金流入がエネルギー効率の高い改修とデジタルインフラを支援しており、建設完了後に複数年にわたる保守機会を創出します。
EU RRF資金はこのセクターにどのような影響を与えますか?
GDPの3.6%相当のRRF資金流入がエネルギー効率改修とデジタルインフラに資金を提供し、建設完了後に複数年の保守機会を創出します。