
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
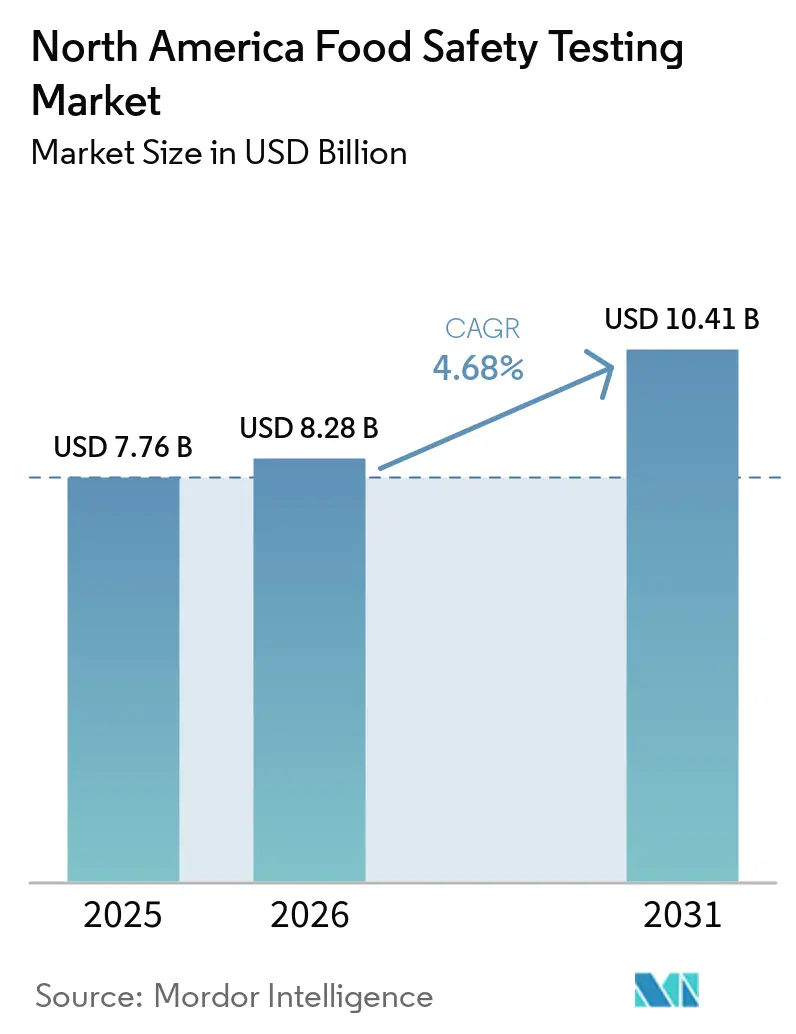
| 基準年の市場規模 (2025) | 7.76 十億米ドル |
| 市場規模 (2026) | 8.28 十億米ドル |
| 市場規模 (2031) | 10.41 十億米ドル |
| 成長率 (2026 - 2031) | 4.68 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米食品安全検査市場分析
北米食品安全検査市場規模は、2025年の77.6億米ドル、2026年の82.8億米ドルから2031年には104.1億米ドルへと拡大し、2026年から2031年にかけて4.68%のCAGRを記録する見込みです。規制当局は予防管理、サンプリング、トレーサビリティに関する規則を継続的に強化しており、製造業者は完成品サンプリングに依存するのではなく、微生物学的・化学的・真正性検査を生産ワークフローに直接組み込むよう促されています。小売業者が出荷前に当日中の分析証明書を要求するようになったことで、リアルタイムポリメラーゼ連鎖反応(PCR)システム、全ゲノムシーケンシング、高分解能質量分析法の導入が加速しています。一方、大手小売チェーンにおけるブロックチェーンの試験導入により、アウトブレーク調査が数週間から数時間へと短縮され、迅速かつ高スループットな検査能力のビジネスケースが強化されています。定検査機関全体で人手不足が続いており、農村部での検査所要時間が延長されているため、大手市場参加者に有利な自動化投資が促進されています。
主要レポートのポイント
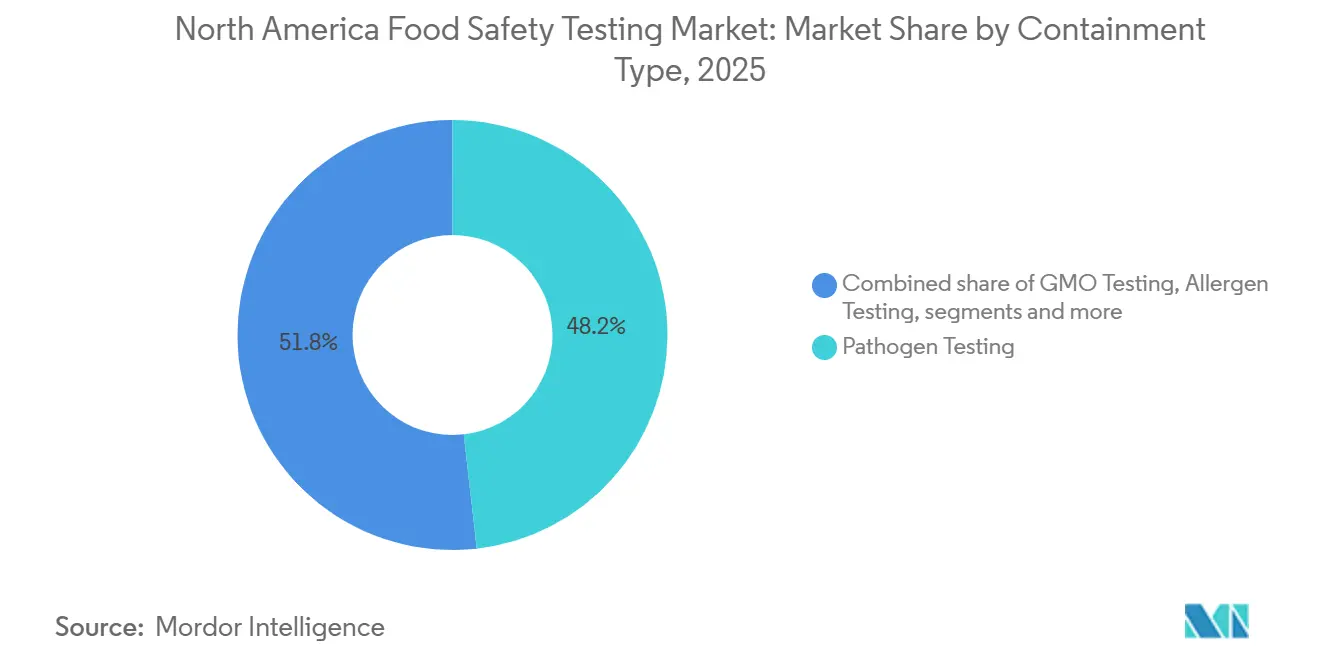
- 封じ込めタイプ別では、病原体検査が2025年の北米食品安全検査市場シェアの48.21%を占めてトップとなり、GMO検査が2031年にかけて5.25%の最速CAGRを記録する見込みです。
- 技術別では、PCRプラットフォームが2025年に45.32%の収益シェアを保持し、クロマトグラフィーおよびスペクトロメトリーが2031年にかけて6.12%の最速CAGRを記録する見込みです。
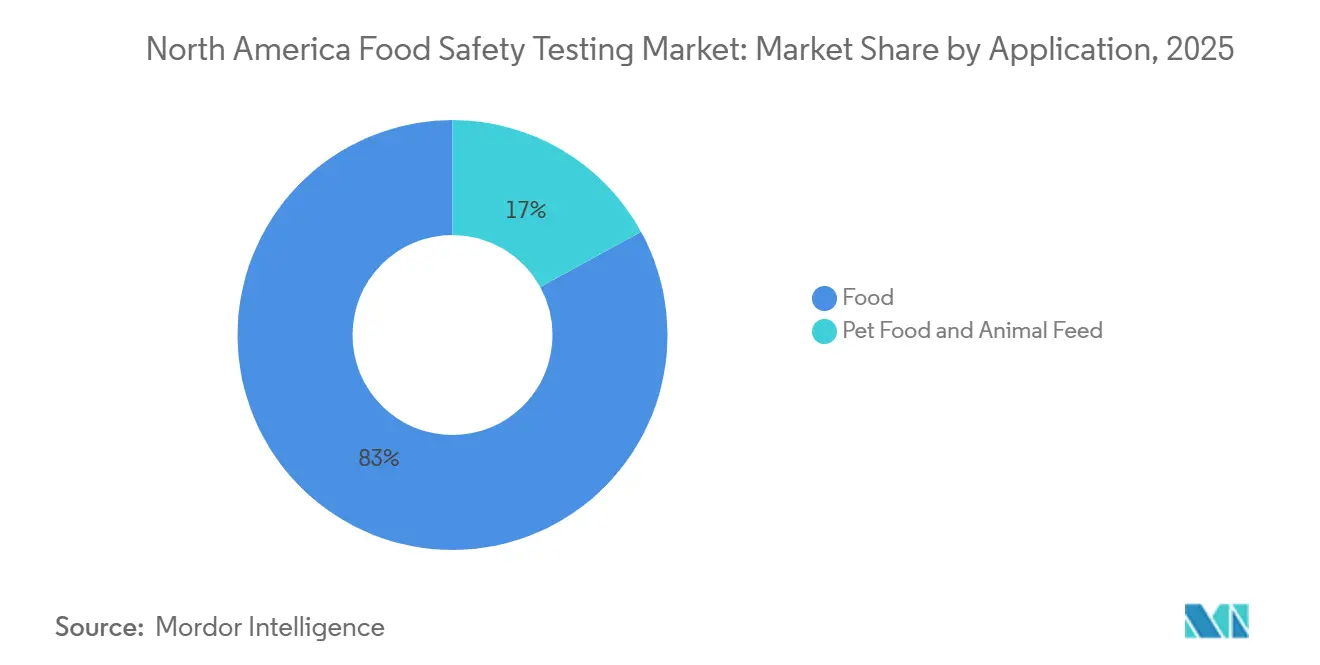
- 用途別では、食品が2025年の北米食品安全検査市場シェアの82.98%を占め、ペットフードおよび動物飼料検査は2026年から2031年にかけて5.31%のCAGRで拡大する見込みです。
- 地域別では、米国が2025年に地域収益の75.11%を占め、メキシコが2031年にかけて6.21%のCAGRで最も強い成長軌道を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格な食品安全コンプライアンスに対する需要の増大 | +1.5% | 米国およびカナダで最も強力な施行が行われており、グローバルに影響 | 中期(2~4年) |
| 食品由来疾患アウトブレイクの頻度増加 | +1.2% | 米国およびカナダが中心で、メキシコへの波及あり | 短期(2年以内) |
| サプライチェーントレーサビリティのためのブロックチェーンの広範な普及 | +0.8% | 米国の小売・流通ネットワーク、カナダでの初期試験導入 | 長期(4年以上) |
| 食品アレルゲン検出と有病率への関心の高まり | +1.0% | 米国およびカナダ、FASTER法およびSFCRが牽引 | 中期(2~4年) |
| 加工食品における混入・毒性事例の増加 | +0.9% | 北米全域、米国での集中的な施行 | 短期(2年以内) |
| 賞味期限延長と製品リコール削減に対する需要の増大 | +1.1% | 米国およびカナダ、全食品カテゴリーに影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格な食品安全コンプライアンスに対する需要の増大
FDAの食品安全近代化法(FSMA)の下、製造業者は微生物学的・化学的検査を生産プロセスに組み込むことが義務付けられています。この戦略は、従来の最終製品サンプリングへの依存から脱却し、予防的管理、ハザード分析計画、高リスク食品の強化されたトレーサビリティを重視するものです。同様に、USDA-FSISのFY2025サンプリング計画では、約88,031件の微生物学的サンプルと12,400件の化学残留物サンプルを収集する予定です[1]。この大規模な取り組みは、データ駆動型リスク評価へのシフトと、アウトブレイク源の追跡に全ゲノムシーケンシングを活用する方向性を示しています。カナダでは、カナダ人のための安全食品規制(SFCR)により、すべての認可食品事業者が予防的管理計画を実施し、トレーサビリティ記録を維持することが義務付けられています。米国基準との整合性は、プロセスの合理化と国境を越えた貿易の促進を目的としています。FDAの食品トレーサビリティ規則は、2028年7月のコンプライアンス期限を設けており、小規模加工業者が記録管理システムを強化する時間を確保しています。しかし、多くの早期採用者はすでにデジタルトレーサビリティを活用してブランドの差別化を図り、プレミアム棚スペースを確保しています。メキシコでは、COFEPRISがUSMCAのコミットメントに準拠するため、輸出入検査プロトコルを近代化しています。この近代化により、米国およびカナダ当局が認める証明書を発行できる認定検査機関への需要が高まっています。さらに、規制要件は検査機関向けISO 17025認定などの基準にも影響を与えています。小売業者は、サプライヤー承認のベンチマークとして、SQFやBRCを含むGFSIスキームの認証への依存度を高めています。
食品由来疾患アウトブレイクの頻度増加
2024年から2025年にかけて、疾病管理予防センター(CDC)は毎週17件から36件の複数州にまたがる食品由来疾患調査を監視しました[2]。リステリア・モノサイトゲネスとサルモネラ菌は、即席食肉、乳製品、農産物におけるクラスIリコールの主要原因でした。シャルキュトリー製品に関連した104件のサルモネラアウトブレイクは2023年から2024年にかけて継続し、USDA-FSISはサルモネラ定量プロトコルの強化と汚染源の迅速な特定に向けた全ゲノムシーケンシング能力の拡充を促しました。2024年に米国の酪農牛群でH5N1鳥インフルエンザが検出されたことで、800件以上の生乳サンプルを収集する連邦検査プログラムが開始され、新興人獣共通感染症の脅威が検査需要を急速に増大させることが示されました。小売業者は、サプライヤー要件を強化し、病原体管理計画の第三者検証を義務付けることで対応しており、高スループットPCRおよびイムノアッセイワークフローに対応した認定検査機関が恩恵を受けています。汚染事例の国境を越えた性質は、カナダのロメインレタスにおける腸管出血性大腸菌O157:H7アウトブレイクや、メキシコの生鮮農産物における散発的なサイクロスポーラ症例に明らかであり、北米の規制当局(ヘルスカナダを含む)間での検査基準の調和とリアルタイムデータ共有の必要性を強調しています。コンプライアンスは引き続き重要であり、HACCPの原則と環境モニタリングによる重要管理点の定期的な検証に焦点が当てられています。
サプライチェーントレーサビリティのためのブロックチェーンの広範な普及
ウォルマートはIBM Food Trustを活用してブロックチェーン対応トレーサビリティシステムを構築し、葉物野菜のサプライヤーに農場から店舗までのデータを迅速にアップロードすることを義務付けています。この機能により、アウトブレイク調査期間が数週間から数時間に短縮され、包装施設での迅速な病原体スクリーニングの必要性が高まっています。このシステムには温度と湿度を継続的に追跡するIoTセンサーが組み込まれており、条件が安全な閾値を超えた場合に自動アラートを発し、即時の微生物学的検査を開始します。大手小売業者やブランドメーカーはこの技術を広く採用していますが、小規模加工業者は相互運用性の問題や高い初期費用などの障壁に直面しています。しかし、水産物や有機農産物での試験プログラムは、リコール費用の削減と消費者信頼の向上を通じた投資対効果を実証しています。食品トレーサビリティリストに掲載された食品のロットレベルの追跡を義務付けるFDAの食品トレーサビリティ規則は、ブロックチェーンの詳細なデータ取得と整合しており、2028年7月のコンプライアンス期限に先立って普及を促進すると期待されています。メキシコでは、輸出志向の生産者が米国小売業者の要件を満たすためにブロックチェーンへの投資を進めており、分散型台帳プラットフォームと互換性のあるデジタル証明書を発行できる認定検査機関への需要が高まっています。全ゲノムシーケンシングなどの高度な検査技術とブロックチェーンの統合により、汚染源の迅速な特定が検査頻度の向上を支えるフィードバックループが生まれています。
食品アレルゲン検出と有病率への関心の高まり
2024年から2025年にかけて、アレルゲンの誤表示がクラスIリコールの主要原因となりました。USDAおよびFDAの執行措置の相当部分を占めるこのパターンは、不十分な検査による経済的・評判上のリスクを浮き彫りにしています。単一の実行で複数のアレルゲンを同時に検出できるマルチプレックスイムノアッセイは、コストと所要時間の削減に役立ちます。しかし、検査機関は自動化プラットフォームへの投資と、各食品マトリックスに対する検証済みプロトコルの維持が必要です。カナダのアレルゲン表示要件は、カナダ人のための安全食品規制の下で米国基準と整合しており、アレルゲン検査サービスの統一された北米市場を形成しています。植物性タンパク質や代替タンパク質の人気の高まりにより、エンドウタンパク質、ルピナス、新規豆類などの新たなアレルゲンプロファイルが生まれています。さらに、FDAの自主的なアレルゲン管理プログラムやGFSI認証スキームを含む規制上の取り組みは、アレルゲン管理計画の必要性を強調しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度な食品安全検査技術の高コスト | -0.7% | 米国およびカナダ、中小規模加工業者に影響 | 中期(2~4年) |
| 新興・新規汚染物質の検出における課題 | -0.5% | 北米全域、PFASおよびマイクロプラスチックに関する規制上のギャップ | 長期(4年以上) |
| 食品安全検査機関における熟練人材の不足 | -0.6% | 米国およびカナダ、農村部および二次市場に集中 | 短期(2年以内) |
| 従来の検査方法論の長い所要時間 | -0.4% | 米国およびカナダ、USDA-FSISプロトコルに影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高度な食品安全検査技術の高コスト
多残留農薬分析およびPFAS定量に必要な高分解能質量分析システムは、50万ドルを超える設備投資を伴います。この多大な費用は、中小規模の加工業者が社内検査を実施することを妨げ、需要を主に第三者検査機関へと向かわせています。農村部や二次市場にサービスを提供する検査機関は、全ゲノムシーケンシングプラットフォームやバイオインフォマティクスインフラ(クラウドストレージ、ソフトウェアライセンス、熟練人材の確保を含む)に関連する継続的なコストという課題に直面しています。特定のUSDA-FSISプロトコルが義務付ける推定検査から確認検査への移行は、所要時間とコストの両方を増大させます。その結果、製造業者は認定検査機関との数量割引交渉を行うか、確認分析が必要なサンプル数を削減するための迅速スクリーニング技術に投資するかを選択しています。規模の経済が検査市場に恩恵をもたらす米国とは対照的に、カナダの小規模な検査セクターでは、特にマイコトキシン定量やアレルゲン検証などの専門的なアッセイにおいて、検査単価が高く、リードタイムが長くなっています。メキシコの検査インフラは依然として断片化しており、高度なクロマトグラフィーや分子診断に対応した認定施設が限られています。このため、輸出業者はサンプルを米国の検査機関に送付せざるを得ず、追加の国境を越えた物流コストが発生しています。多様な製品ポートフォリオを持つ大手製造業者は、積極的な検査とリコールリスクの間の経済的トレードオフを調整できますが、小規模加工業者は規制検査や顧客監査に迫られるまで検査を先延ばしにすることが多いです。
新興・新規汚染物質の検出における課題
2019年から2024年にかけて、FDAの監視プログラムは水産物、農産物、食品接触材料においてPFAS化合物を検出しました。しかし、連邦の行動限界値と標準化された検査プロトコルの欠如が、製造業者にとってのコンプライアンス上の課題を生み出しています。同時に、加工食品や飲料中のマイクロプラスチックへの懸念が高まっていますが、依然として規制対象外となっています。研究者たちは、粒子数の測定とポリマー種の特定のために、フーリエ変換赤外分光法やパイロリシスGC-MSなどの手法を進歩させています。2024年には、酪農牛群でのH5N1鳥インフルエンザの検出が人獣共通感染症病原体の急速な出現を浮き彫りにし、検査機関がリソースを迅速に再配分し、新たなアッセイを検証することを余儀なくさせました。さらに、穀物やナッツ類における新規マイコトキシンや真菌代謝物の発見が、現在のクロマトグラフィー手法の能力を上回るペースで進んでいます。参照標準や検証済みプロトコルの開発がこれらの知見に追いついていません。食肉や家禽における抗生物質耐性菌の特定には耐性遺伝子を同定するための全ゲノムシーケンシングが必要ですが、USDA-FSISを含む限られた数の検査機関しかこれに対応していません。検出された汚染物質に対する行動限界値の設定の遅れが、積極的な検査を妨げています。製造業者は、新たな汚染物質を自主的に開示することで、明確なコンプライアンス経路なしにリコールや執行措置を招く可能性があることを懸念しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
封じ込めタイプ別:
病原体検査が優位、GMO検証が加速病原体検査は2025年収益の48.21%を占め、食肉、家禽、即席食品におけるサルモネラ菌およびリステリア菌のゼロトレランス義務に支えられています。GMO検証は、USDAの生物工学的食品開示基準および高級小売業者が求める任意の非GMOシールに支えられ、2031年にかけて5.25%のCAGRで成長する見込みです。EPAが最大残留限界を厳格化し、各州が食品包装に対する独自のPFAS基準を設定するにつれ、農薬・残留物検査の重要性が高まっています。マイコトキシン検査は、EUおよびアジア基準を対象とした穀物・ナッツ類の輸出において引き続き不可欠です。アレルゲン検査はゴマが主要アレルゲンとして追加されたことで強化され、重金属やマイクロプラスチックを対象とするその他の汚染物質検査セグメントは、研究が規制の勢いを高める中で進展しています。
歴史的に、マルチプレックスPCRのスループット向上により病原体検査の1サンプルあたりコストは低下しましたが、小売主導の完成品検査により絶対的な検査量は増加し続けました。GMO検査は、ラベルへの義務的開示とマーケティングクレームのための任意認証という二重の需要から恩恵を受けました。デジタルPCRは現在、欧州輸出市場で要求される0.9%未満のGMO閾値の定量化に好まれており、この専門性を提供する検査機関のサービス価値を高めています。真正性プログラムに同位体比質量分析法を統合した検査機関は、混入事例が高度な監査要件を促す中でより高いマージンを獲得しています。



技術別:
PCRが優位、クロマトグラフィーおよびスペクトロメトリーが台頭2025年、PCR技術はその速度、感度、自動サンプル前処理ロボットとの互換性が評価され、収益の45.32%を占めました。2026年から2031年にかけて、クロマトグラフィーおよびスペクトロメトリープラットフォームは6.12%の強いCAGRで成長する見込みであり、これは従来のイムノアッセイが対応しきれない多残留農薬、マイコトキシン、PFAS、真正性ワークフローを処理する能力によって牽引されています。イムノアッセイは高スループットのアレルゲンスクリーニングにおいてコスト効率が高いものの、確認用LC-MS/MS検査への需要は購買担当者や監査人の間で高まっています。さらに、バイオセンサー、ラテラルフローデバイス、ポータブルシーケンシングは、迅速な現場判断が業務効率につながる早期導入シナリオで普及が進んでいます。
リアルタイムPCRは生鮮品の出荷時間のボトルネックを緩和しますが、USDAの培養確認要件により依然として在庫遅延が生じています。1回の実行で最大5種類の病原体を検出できるマルチプレックスアッセイは、データポイントあたりのコストを低下させ、原材料の受入検査を行う大規模加工業者に特に有益です。超高速液体クロマトグラフィーとOrbitrap質量分析法を組み合わせることで、1回の実行で数百種類の汚染物質を検出でき、包括的な分析証明書に対する小売業者の要求に応えています。等温増幅はサーモサイクラーなしで動作できるため資本コストを大幅に削減できることから普及が進んでいますが、広範な規制上の検証はまだ待たれる状況です。
用途別:
食品セグメントが収益を牽引、ペットフードおよび動物用飼料が上回る成長ヒト向け食品用途が2025年収益の82.98%を生み出し、厳格な病原体および化学残留物プロトコルに直面する食肉、家禽、乳製品カテゴリーが牽引しました。ペットフードおよび動物飼料検査は、拡張型心筋症調査後のFDA獣医学センターの監視強化およびAAFCOのより厳格なマイコトキシン閾値に牽引され、2031年にかけて5.31%のCAGRで他を上回る成長が見込まれています。食肉加工は、FSISのサンプリング計画が年間88,000件を超える微生物学的検査を実施していることから、引き続き最大の単一サブセグメントとなっています。果物・野菜は、サイクロスポラおよび農薬への懸念が高まり、葉物野菜のデジタルトレーサビリティの採用が広がる中で持続的な成長を示しています。
2024〜2025年にかけてサルモネラ菌および未申告成分によるペットフードのリコールが急増し、小売業者は棚への陳列前にサードパーティによる検証を義務付けるようになりました。AAFCOのトウモロコシベース飼料におけるアフラトキシンに関する更新ガイドラインにより、加工業者はLC-MS/MS法への投資を余儀なくされています。2024年のH5N1検出後、乳製品検査の強度が高まり、生乳供給および殺菌効率への精査が強化されました。農産物輸出業者は、EU輸入基準を満たすためにアフラトキシンおよびオクラトキシンの定期スクリーニングを継続しています。加工食品メーカーは、混入や早期腐敗によるブランド毀損を防ぐために真正性および賞味期限検査に依存しています。

地域分析
北米食品安全検査市場
米国は2025年に北米市場シェアの75.11%を占め、FDAおよびUSDA-FSISの規制義務、認定検査機関の密なネットワーク、食肉・乳製品・加工食品カテゴリー全体で検査量を押し上げる高い一人当たり食品消費量に支えられています。メキシコはUSMCAのコミットメントに基づくCOFEPRISの輸出入検査プロトコルの近代化、国内食品加工能力の拡大、および高プロファイルな混入事例を受けた食品安全に対する消費者意識の高まりに牽引され、2031年にかけて6.21%のCAGRで加速しています。カナダ市場はヘルスカナダの「カナダ人のための安全な食品規制」およびCFIAの執行に支えられて着実に成長していますが、同国の人口規模の小ささと地理的分散が検査機関の密度を制約し、ヘルスカナダによれば専門的なアッセイの所要時間を延長しています。カリブ海および中米地域を含む北米のその他の地域は依然として小規模な貢献にとどまっていますが、越境貿易および米国の食品安全基準との整合から恩恵を受けています。
米国およびメキシコの食品安全検査市場
米国の成長ドライバーには、2028年7月のFDA食品トレーサビリティ規則の遵守期限が含まれており、これにより食品トレーサビリティリストに掲載された食品の検査量が増大する見込みである。また、USDA-FSISは2025年度にFDAの微生物学的サンプル約88,031件に対するホールゲノムシーケンシング能力を拡大している。メキシの輸出志向型生産者、特に生鮮農産物・水産物・加工食品分野においては、病原体管理および農薬残留基準遵守に関するサードパーティ検証を求める米国輸入業者からの監視が強化されており、この動向が認定検査機関およびコールドチェーンインフラへの投資を促進している。
米国、メキシコおよびカナダの食品安全検査市場
カナダのリコール統計は米国の傾向を反映しており、リステリアおよびサルモネラが執行措置を主導していることから、北米規制当局間における検査基準の調和とリアルタイムデータ共有の必要性が強調されている[3]。ウォルマートなどの米国小売業者によるブロックチェーン対応トレーサビリティの試験導入は事実上の標準を設定しており、メキシコの輸出業者は市場アクセスを維持するためにこれを満たす必要があり、この動向がデジルトレーサビリティおよびリアルタイム検査の導入を加速させている。規制上の影響としては、FDAのFSMA規則、USDA-FSISのサンプリングプロトコル、ヘルスカナダのSFCR、およびCOFEPRISのNOM基準が挙げられ、これらはすべて定期的な検査およびサードパーティ検証を義務付けている。
規制環境
北米における食品安全検査需要は、米国FDA(FSMA規則および指針)とUSDA-FSISのサンプリングプログラムによる予防的管理・検証体制を基盤としており、これにカナダのSafe Food for Canadians Regulations(SFCR)およびCFIAによる執行が加わっている。USDA-FSISは大量の検証活動を継続しており、肉類、家禽類、卵製品にわたる微生物学的および化学残留物ハザードを対象とするサンプリング計画を含み、規制対象のサプライチェーン全体における病原体、残留物、アレルゲンの定期検査要件を支えている。
トレーサビリティとラベリングは依然として遵守上の中心テーマである。米国では、FDA食品トレーサビリティ規則の実施プロセスが継続しており、2026年に業界向けの啓発活動が行われ、レポートの文脈では2028年7月が遵守期限として言及されている。カナダでは、パッケージ前面(FOP)ラベリング要件が2026年1月1日から完全遵守に移行し、Health Canadaによる2024年12月の規制改定により、微生物学的基準、食品添加物、分析方法が現代化され、国境を越えた貿易のための標準化された試験方法と文書化が支えられている。
バリューチェーン分析
バリューチェーンは、試験方法および消耗品の投入(試薬、キット、標準物質)、分析機器(PCRシステム、シーケンシング、クロマトグラフィーおよび質量分析)、サンプル採取と物流、そして自社内の品質管理ラボとISO/IEC 17025認定を受けたサードパーティのTICネットワークによる検査実施にまで及ぶ。検査結果は顧客のリリース判断および遵守文書に反映され、小売業者や規制当局が求めるデジタルトレーサビリティデータフローとの連携が強まっている(例えば、レポートの文脈で言及されているFDAトレーサビリティ規則の2028年7月遵守期限に向けた計画など)。
北米では、ラボネットワーク全体における統合とデジタル化、および規制当局による方法基準の更新によって、能力とキャパシティが形成されている。Health Canadaによる2024年12月の微生物学的基準および分析方法の現代化により、検証済みワークフローと食品マトリックス全体にわたる一貫した報告の必要性が高まっている。サービス提供側では、主要なTIC企業が拠点とツールを拡大しており、SGSが2026年にMurray-Brown Laboratoriesを買収して微生物学および分析化学の能力を追加し、コンプライアンス情報とリスク分析を結びつけるSGS FoodNexusプラットフォームを立ち上げるなど、単独の分析証明書ではなく、検査とデータサービスを統合した方向への移行を反映している。
競合環境
市場集中度
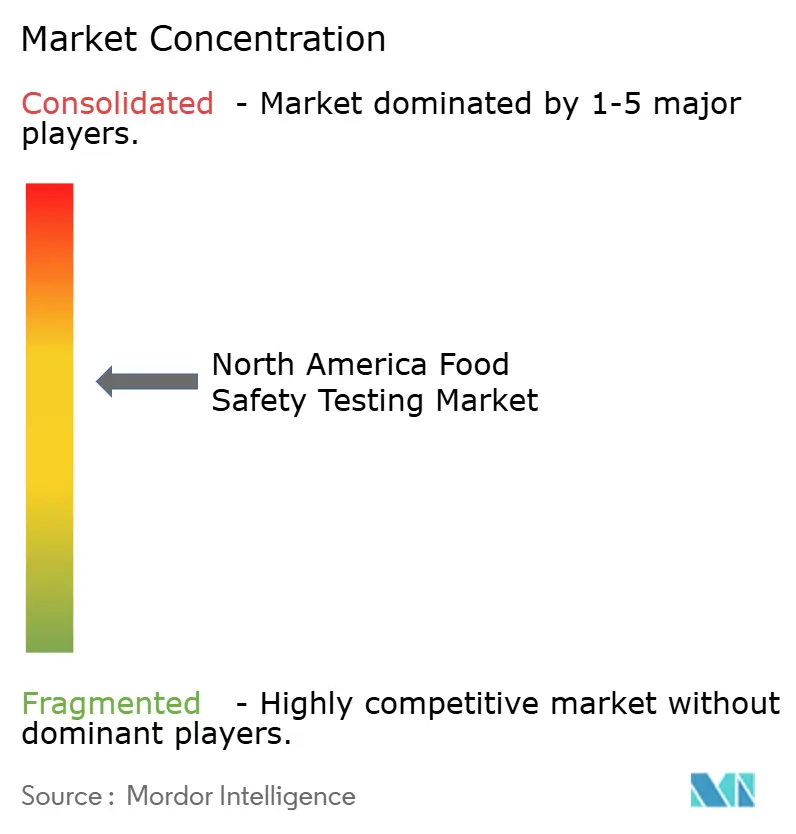
北米食品安全検査市場は競争が激しく、確立されたリーダー企業と新興プレーヤーが技術的進歩を活用して優位性を獲得しています。Eurofins ScientificやSGSなどの業界リーダーは、2024年9月のEurofinsによるModern Testing Servicesの買収など、戦略的買収を通じてプレゼンスを積極的に拡大しています。この市場では、食品メーカーが品質を損なうことなく迅速な結果を優先するため、迅速かつ正確な検査サービスを提供できる企業が高く評価されています。
Thermo Fisher ScientificやAgilent Technologiesを含む機器メーカーは、高度な検査プラットフォームを導入することで顕著な進歩を遂げています。最先端のクロマトグラフィーおよび質量分析システムにより、従来の検査プロバイダーと効果的に競争することが可能となっています。例えば、Thermo FisherのiCAP MXシリーズICP-MSによる微量元素分析は、革新的な機器が検査機関に競争上の優位性をもたらす方法を示しています。
小規模な検査機関は、食品詐欺検出などの専門的な検査分野に注力することでプレゼンスを確立しています。これらの企業は、規模ではなく専門知識によって差別化を図るために、分光法と機械学習を統合しています。食品メーカーは、複数の専門検査機関を管理するよりも包括的なプロバイダーを選択し、複数の汚染物質タイプを処理できる検査パートナーをますます好むようになっています。さらに、進化する規制が専門的な知識を必要とするPFASやマイクロプラスチックなどの物質の検査において、新たな機会が生まれています。
北米食品安全検査業界リーダー
-
SGS SA
-
Eurofins Scientific
-
Bureau Veritas
-
Intertek Group PLC
-
ALS Limited
- 注:主要企業の掲載順は順位を示すものではありません。
北米食品安全検査市場 このレポートでカバーされる企業
- SGS SA
- Eurofins Scientific
- Bureau Veritas
- Intertek Group PLC
- ALS Limited
- NSF International
- Mérieux NutriSciences
- NEOGEN Corporation
- TÜV SÜD
- AsureQuality
- Microbac Laboratories
- 3M Company
- Bio-Rad Laboratories
- Agilent Technologies
- Thermo Fisher Scientific
- Danaher
- Charm Sciences
- IDEXX Laboratories
- Romer Labs
- Genetic ID NA
市場機会と将来展望
最も明確な機会は、迅速なリリース検査とトレーサビリティに連動した文書化の交点にある。ロットレベルの可視性に対する小売業者と規制当局の注目(レポートの文脈ではFDA食品トレーサビリティ規則の遵守時期が2028年7月と言及されている)は、ラボと技術ベンダーに対し、検査結果を顧客のトレーサビリティシステムと連携するデジタルかつ監査対応可能な記録として提示するよう促している。SGS FoodNexus(2026年に開始)のようなこのワークフローを中心に構築されたプラットフォームは、需要が単独の検査から、継続的なリスク監視、サプライヤーのオンボーディング支援、複数の購買者要件に適合する標準化されたデータ出力へと移行していることを示している。
新興の汚染物質および高度なマトリックスの検査は、方法の成熟度と認定によって制約されており、差別化の余地が残されている。PFASはレポートの文脈における一つの参照点である。Certified Groupは2026年に、特定の魚介類マトリックスにおけるPFOAおよびPFOSの分析に関する検証済み方法がFDAに承認されたことを報告し、輸入業者や小売業者主導の仕様に対応する残留物・汚染物質検査の提供拡大に向けた明確な道筋をラボに与えた。迅速な微生物学検査も、長い増菌ステップを必要とせずに、より頻繁な環境モニタリングを求める施設にとって実用的な機会であり続けており、Neogenが2026年にリステリア環境モニタリング検査(増菌不要)についてAOAC Performance Tested Methods認証を取得したことなどが、その発展を裏付けている。
最近の産業開発事情 北米食品安全検査市場
- 2026年3月:SGSがコロラド州デンバーのMurray-Brown Laboratoriesを買収し、微生物学および分析化学の能力を加えて北米における食品安全・栄養補助食品検査の拠点を拡大した。この取引により、殺虫剤およびマイコトキシン検出の地域的能力が強化され、複数の汚染物質カテゴリーにわたってベンダーを統合する顧客に対する対応の迅速化が支えられている。
- 2025年1月:Mérieux NutriSciencesが米国およびカナダにおけるBureau Veritasの食品検査事業の買収を完了し、12のラボと約400名の従業員を自社ネットワークに統合した。この統合により、日常的な微生物学および化学検査における規模が拡大し、大手加工業者や小売業者との全国契約における競争力学が変化している。
- 2024年9月:Eurofins Consumer Product AssuranceがModern Testing Servicesを買収し、食品関連消費者製品検査に関連する能力を追加した。この動きにより、食品、包装、および隣接する消費者製品安全要件全体にわたって整合された検査とコンプライアンス支援を求める顧客に対するEurofinsのサービス範囲が拡大した。
北米食品安全検査市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は北米における食品および飼料製品を対象とした食品安全検査から生み出される収益として定義されており、一般的な検査手法を用いて実施される病原体、アレルゲン、化学残留物、GMO、および関連汚染物質検査を含みます。
調査範囲の除外事項:本規模算定には、安全コンプライアンスに紐付かない定常的な食品品質検査(基本的な官能評価など)、および食品・飼料サンプルに紐付かない広範な環境検査は含まれません。
セグメンテーション概要
- 封じ込めタイプ別
- 病原体検査
- 農薬・残留物検査
- マイコトキシン検査
- GMO検査
- アレルゲン検査
- その他の汚染物質検査
- 技術別
- ポリメラーゼ連鎖反応
- イムノアッセイベース
- クロマトグラフィーおよびスペクトロメトリー
- その他
- 用途別
- ペットフードおよび動物用飼料
- 食品
- 食肉・家禽
- 乳製品
- 果物・野菜
- 加工食品
- 農作物
- その他の食品
- 地域別
- 米国
- カナダ
- メキシコ
- 北米その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、個々の企業のマーケティングクレームによって変化しない追跡可能なシグナルにモデルを固定するために使用されました。USDAおよびFDAのリソース、ならびに優先度の高いハザードとリコールパターンを示すCDCのサーベイランス更新など、公衆衛生・食品規制資料および検査ガイダンスを参照しました。
また、公的な規格・手法の参考資料(AOACおよびISOの手法リストなど)、ならびに貿易・検査機関認定情報を使用して、どの検査形式が大規模に使用されているか、および手法と所要時間によって価格がどのように異なるかを把握しました。市場の文脈については、検査機関および機器プロバイダーの企業提出書類および投資家向けプレゼンテーションをレビューし、企業財務・インテリジェンスの有料データベース購読、特許データベース、および試薬・機器の流通を確認するのに役立つ選択的な輸出入貨物レベルデータも使用しました。これらのデスクリサーチソースは例示的なものであり、データポイントの収集、相互確認、および明確化のために他の多くの公的・有料ソースも使用されています。
一次インタビューおよびサーベイ
北米全域の検査機関エグゼクティブ、食品メーカー、輸入業者、流通業者、および規制専門家を対象に専門家インタビューおよびサーベイを実施しています。これらの意見は、検査頻度、価格設定、技術導入、サービスのアウトソーシング、および公開データのギャップを検証するために活用され、モデルおよび最終分析の調整に使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:45% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
コアモデルは、食品生産・加工活動とコンプライアンス主導の検査強度を北米全体の検査需要プールに変換するトップダウン構造で構築されています。需要プールが設定された後、手法ミックスと典型的な所要時間の期待値を反映したブレンドビューを用いて価格設定が適用され、最終合計が確定される前に選択的なボトムアップ近似(サンプリングされた検査機関の収益分割やASP×ボリュームロジックなど)で合計が確認されます。
モデルで使用される入力値には、例えば、定常的なモニタリング下にある高リスク食品カテゴリーのミックス、確認ワークフロー(クロマトグラフィーおよびスペクトロメトリーど)に対する迅速手法(PCRおよびイムノアッセイなど)のシェア、大規模加工業者のバッチまたはロットあたりの平均サンプル数、検査量を一時的に増加させるリコールおよびアラートパターン、ならびにアウトソーシングシェア対社内検査などが含まれます。小規模エンドユーザーのデータが乏しい場合、ギャップはインタビューから取得した較正済み範囲で処理され、合計が現実的に保たれるよう国レベルの生産・輸入エクスポージャーを用いて調整されます。
予測については、規制の変化、アウトブレーク事象、および手法導入がボリュームと平均価格の両方をどのようにシフトさせるかを反映するためにシナリオ分析が使用されました。将来見通しは、予想される導入曲線に関するいくつかの専門家意見を再確認し、想定される検査負荷が実際の検査機関の能力と所要時間の制約に合致するかどうかを確認することでストレステストが行われました。
データ検証と更新サイクル
各モデルアウトプットは独立したシグナル間のトライアンギュレーションによって検証され、汚染物質タイプ、手法ミックス、および国別の異常な変動についてレビューされます。アウトプットが既知の業務上の現実(想定される検査量が合理的な検査機関のスループットを超えるなど)から乖離した場合、前提条件を再確認し、デスクソースを再検討し、変更点を確認するために選定された回答者に再連絡します。
承認前に、分散チェック、通貨の一貫性、および範囲の整合性に焦点を当てた複数ステップのアナリストレビューが行われます。レポートは年次で更新され、主要な規制変更や高影響のリコール波など重大な事象が発生した場合は中間更新が行われます。納品直前に最終確認が完了し、クライアントは最新の更新されたビューを受け取ります。
Mordor Intelligenceの北米食品安全検査市場規模と他の公表推計との比較
北米の食品安全検査に関する公表市場規模は、レポートタイトルが類似して見える場合でも、検査数の基礎的な集計と価格設定ロジックが同じ方法で構築されていないため、しばしば異なります。差異はまた、どの国セットが含まれているか、社内検査がどのように扱われているか、および範囲が食品検査と隣接カテゴリーを混在させているかどうかによっても生じます。
リコールおよびアラート活動、ならびに検査機関のワークフロー入力からの手法レベルの導入指標は、Mordor Intelligenceの推計を実際の検査需要プールおよび技術ミックス別の現実的な価格設定(単一の広範な平均レートではなく)に結びつけるチェックです。これらのシグナルが使用されない場合、合計は乖離する可能性があり、定常的な病原体およびアレルゲン検査を過小評価するか、厳密には安全志向でない広範な食品検査を組み込むかのいずれかになります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 77.6億米ドル(2025年) | |
| 地域コンサルタントA | 63.0億米ドル(2024年) | 2024年を基準年とし、より緩やかな成長プロファイルを使用しており、範囲は食品カテゴリー別の手法ミックスと定常的な検査強度を明確に分離することなく、高レベルの収益・ボリュームフレーミングに依存しているようであり、想定される需要プールを圧縮する可能性があります。 |
| グローバルパブリッシャーB | 55.4億米ドル(2024年) | 選択された国(主に米国とカナダ)のみをカバーしより低い想定検査拡大率でより長い期間を報告しており、メキシコおよびより広範な北米の活動とより速い手法導入が完全に捕捉されていない場合に合計が減少する可能性があります。 |
全体として、差異は主に地理的カバレッジ、基準年の選択、および手法ミックスと定常的なコンプライアンスニーズから検査量と価格設定がどのように構築されているかによって説明されます。範囲を食品・飼料安全検査に結びつけ、想定される作業負荷を実際のシグナルで検証することで、推計は明確な入力から透明性と再現性を保っています。
レポートで回答される主要な質問
2031年の北米食品安全検査市場の予測値はいくらですか?
市場は2031年までに104億1,000万ドルに達すると予測されています。
現在最も高い収益を生み出している封じ込めタイプはどれですか?
病原体検査が地域収益の48.21%を占めています。
2031年にかけて最も速い成長が見込まれる技術セグメントはどれですか?
クロマトグラフィーおよびスペクトロメトリープラットフォームは6.12%のCAGRで拡大する見込みです。
2031年にかけて最も高い成長率を示す国はどこですか?
メキシコはCOFEPRISが検査基準を近代化する中で86.21%のCAGRで成長する見込みです。