
芝生・観賞用植物インプット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
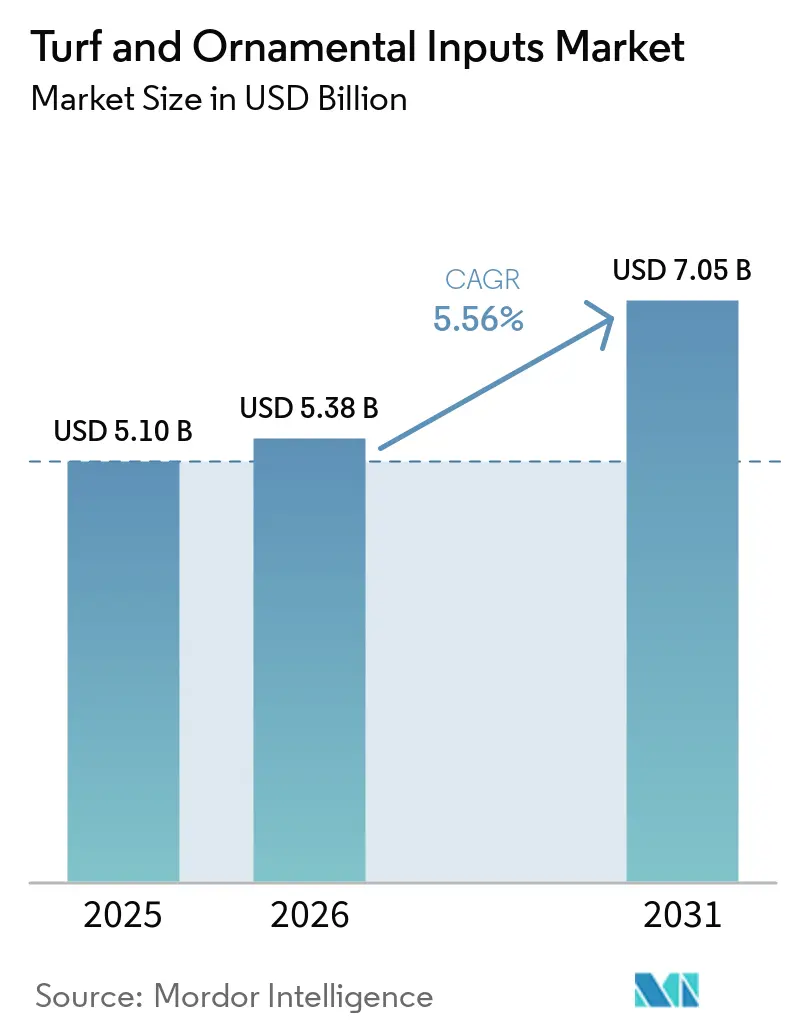
| 市場規模 (2026) | 5.38 十億米ドル |
| 市場規模 (2031) | 7.05 十億米ドル |
| 成長率 (2026 - 2031) | 5.56 % |
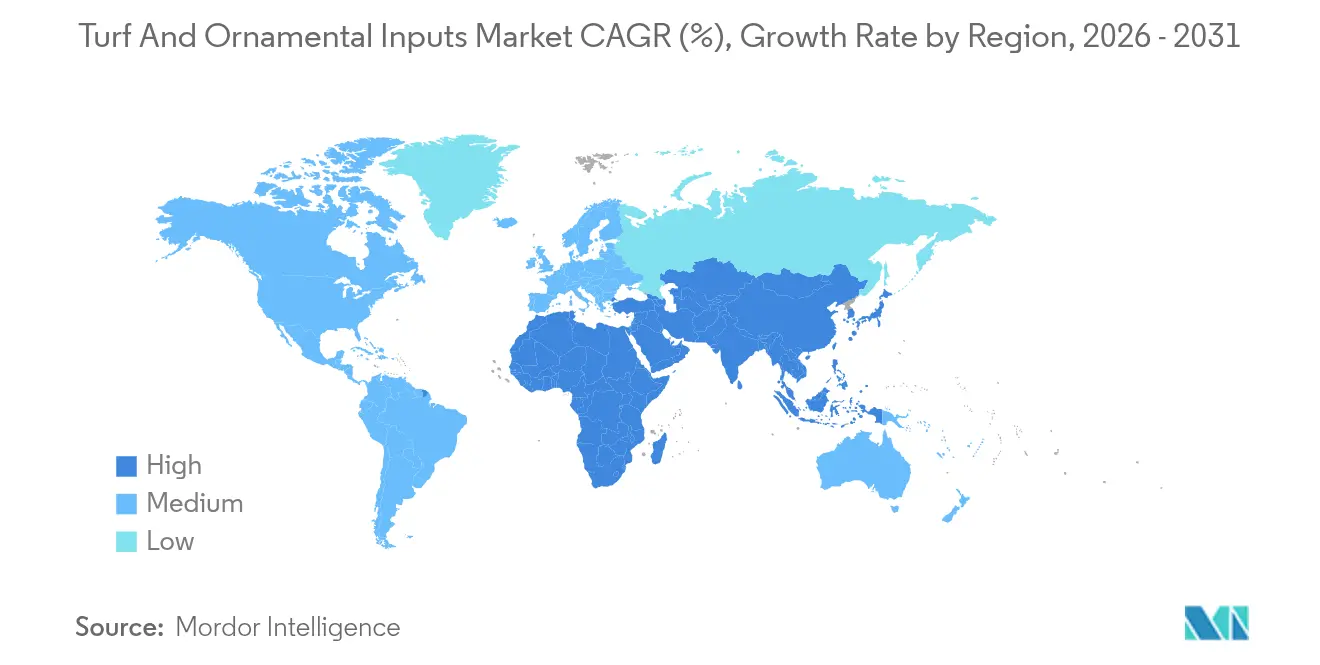
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
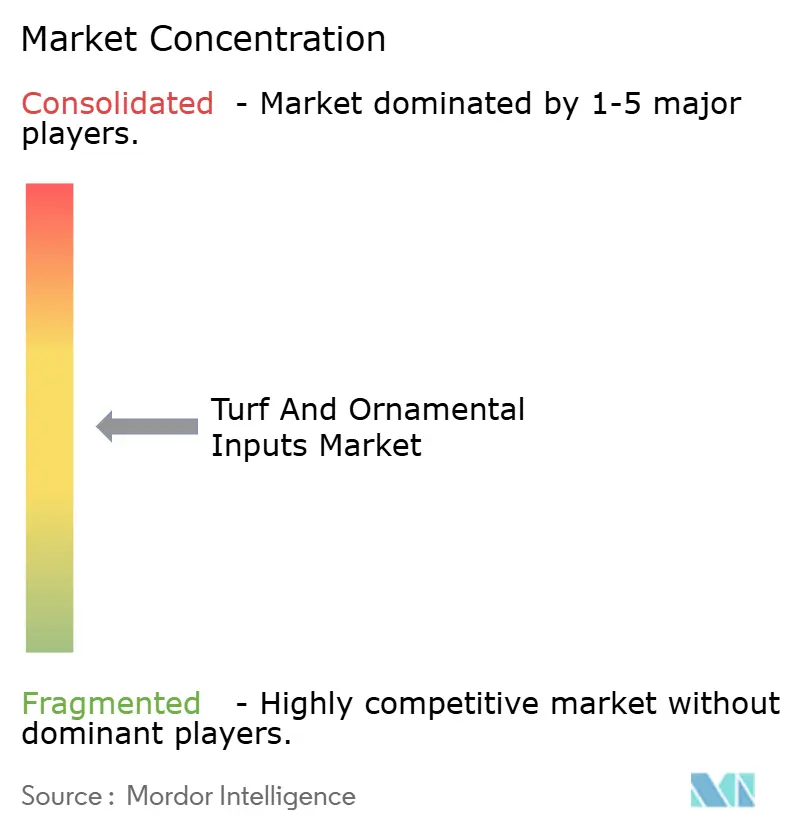
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる芝生・観賞用植物インプット市場分析
芝生・観賞用植物インプット市場規模は2025年に51億米ドルと評価され、2026年の53.8億米ドルから2031年には70.5億米ドルへとCAGR 5.56%で成長すると予測されています。成長の要因は、精密散布システムの採用加速、バイオベースインプットを優遇する厳格な環境規制、および気候ストレスによって引き起こされる改修サイクルにあります。需要は均一なプレーイングサーフェスを必要とするプロスポーツ会場やゴルフコースに集中しており、住宅用ランドスケープは節水型芝生への転換を通じて安定した需要をもたらしています。インプットメーカーは低毒性化学品へとポートフォリオを再編しており、機器サプライヤーは自律型スプレーヤーにソフトウェア分析を組み合わせ、より低い使用量で有効性を維持しています。芝生・観賞用植物インプット市場はまた、保険義務けの総合的病害虫管理(IPM)文書化の恩恵を受けており、デジタル記録管理および認定施用者サービスへの需要を刺激しています。
主要レポートの要点
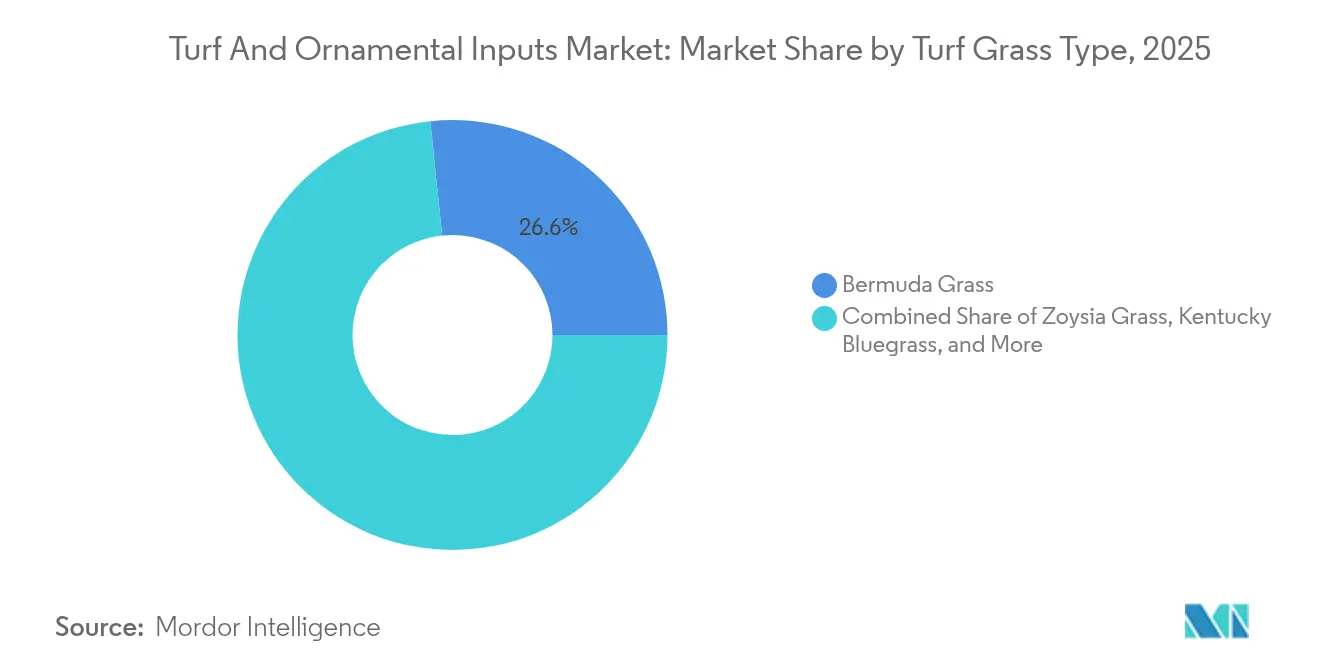
- 芝草タイプ別では、バミューダグラスが2025年の芝生・観賞用植物インプット市場シェアの26.65%を占め、ゾイシアグラスは2026年から2031年にかけてCAGR 7.45%で成長すると予測されています。
- 観賞用草タイプ別では、フェザーリードグラスが2025年の芝生・観賞用植物インプット市場規模の22.20%を占め、ファイバーオプティックグラスは2026年から2031年にかけてCAGR 8.15%で成長すると予測されています。
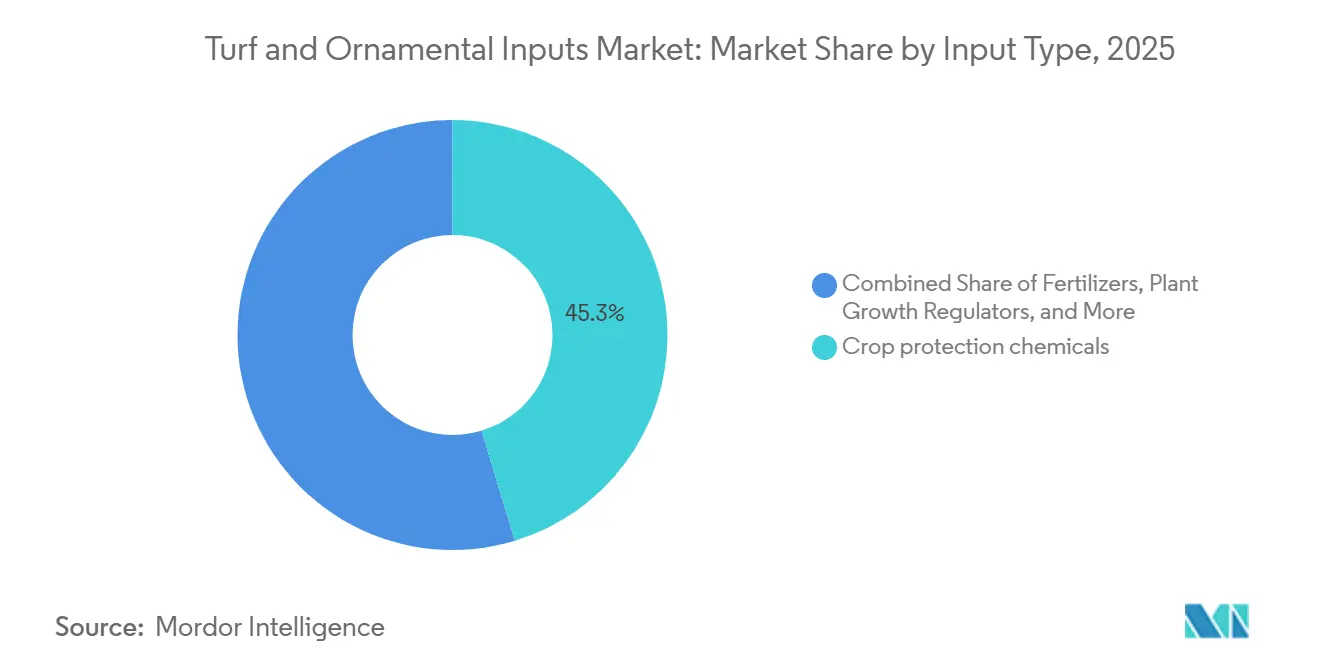
- インプットタイプ別では、作物保護化学品が2025年の市場シェアの45.30%を占め、バイオスティミュラントは2026年から2031年にかけてCAGR 9.25%で成長すると予測されています。
- 地域別では、北米が2025年の市場シェアの34.60%を占め、アジア太平洋は2026年から2031年にかけてCAGR 6.55%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の時期 |
|---|---|---|---|
| 精密散布技術による化学品過剰施用の削減 | +1.2% | 北米および欧州が中核、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 低毒性バイオベース製剤へのシフト | +0.9% | 世界全体、欧州および北米での採用が最も強い | 長期(4年以上) |
| エルニーニョ被害後の芝生再建 | +0.8% | アジア太平洋地域および南米が主要、北米への二次的影響 | 短期(2年以内) |
| IPMコンプライアンスを要求する気候連動型保険 | +0.6% | 北米および欧州、先進アジア太平洋市場へ拡大 | 中期(2〜4年) |
| スポーツ芝管理契約のアウトソーシング | +0.5% | 世界全体、プロスポーツインフラを持つ都市市場に集中 | 長期(4年以上) |
| PGA/LPGAカレンダー拡大に先立つゴルフコースの改修 | +0.4% | 北米および欧州が主要、一部アジア太平洋地域の会場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
精密散布技術による化学品過剰施用の削減
コンピュータービジョンを搭載した自律型スプレーヤーが個々の雑草を識別し、必要な箇所にのみ除草剤を施用することで、防除レベルを維持しながら使用量を最大90%削減します。テキサスA&M大学および米国農務省(USDA)によって検証されたドローンによるスポット施用は、67%少な化学品使用量で全面散布と同等の雑草防除を実現し、コストと環境負荷の両方を低減しました。[1] 機器コストは引き続き低下しており、大学の普及サービスは採用を加速するオペレーター研修を提供しています。水路付近の自治体規制は、コンプライアンスを文書化できる精密機器の使用をさらに促進しています。購入者にとっては、インプットの節約と再散布労働力の削減により、3シーズン以内に投資回収が実現します。その結果、芝生・観賞用植物インプット市場では、製品販売がタイミングと施用箇所を最適化するハードウェアおよびソフトウェアエコシステムと結びつく傾向が強まっています。
低毒性バイオベース製剤へのシフト
特定の合成化学品に対する自治体の禁止措置により、流通業者はバイオスティミュラントおよび有機認証農薬のラインップを拡充しており、これらは芝生・観賞用植物インプット市場内で最も急成長しているセグメントです。BASFの2024年のAramaxファンジサイドの発売は、既存の生産者が有効成分を再製剤化して残留性を低下させながらスペクトラムを維持する方法を示しています。エンドユーザーは、バイオベース製品は再施用間隔が短くなることが多いと報告しており、タイトなスケジュールを管理できるサービス請負業者への安定した需要を生み出しています。企業キャンパスや住宅所有者組合は、入札書類に低影響プログラムを規定するケースが増えており、顧客基盤を拡大しています。価格プレミアムは依然として存在しますが、徐放性コーティングと微生物キャリアが持続性を改善しており、従来の化学品との総コスト差を縮小しています。このトレンドは規制、顧客の好み、およびサプライヤーのイノベーションによって支えられているため、長期的に持続します。
エルニーニョ被害後の芝生再建
熱波と不規則な降雨により、アジア太平洋および南米の一部で広範な芝生の損失が発生し、コースやスポーツィールドは耐乾性品種での再播種を余儀なくされました。研究によると、夜間気温は日中の最高気温よりも速いペースで上昇しており、冷涼季節型品種の回復期間が短縮されています。[2] 根圏の再構築や排水改修を含む改修プロジェクトは、土壌改良材と湿潤剤への需要を高めています。被害に対する保険金支払いは、代替種子や特殊肥料のコストをカバーすることが多く、販売サイクルを加速させています。バイオスティミュラントスターターパックと種子遺伝子をバンドルするサプライヤーは、時間的制約のある修復作業の調達を合理化するため、シェアを獲得しています。したがって、芝生・観賞用植物インプット市場は、気象異常の影響を最も受けた地域で一時的な数量急増を経験しています。
IPMコンプライアンスを要求する気候連動型保険
保険会社は現在、ゴルフ施設や商業ランドスケープの賠償責任補償において総合防除(IPM)の記録を義務付けており、所有者はモニタリングソフトウェア、校正済み散布機器、および認定施用者への投資を迫られています。保険方針は、流出による訴訟リスクを抑制するため、安全な保管、監査済みの施用記録、およびバッファーゾーンの遵守を重視しています。この義務付けにより、散布機と組み合わせたデジタル記録管理ツールへの購買意欲が高まり、機器販売業者にとって継続的な収益源を生み出しています。ターンキー型コンプライアンスを提供できるサービス業者が複数年契約を獲得しており、プロフェッショナル芝管理業界における統合が進んでいます。記録管理が標準化されるにつれ、芝生および観賞用資材市場は化学物質販売に紐づいた高付加価値サービスパッケージを通じて恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| PFASおよびネオニコチノイド禁止の強化 | -1.1% | 欧州および北米が主要、グローバルに拡大中 | 中期(2〜4年) |
| バルク化学品需要を遅延させるマイクロドーズロボティクス | -0.6% | 北米および欧州が早期採用、アジア太平洋が追随 | 長期(4年以上) |
| プロ芝管理サービス頻度を制限する労働力不足 | -0.8% | グローバル、先進国市場で最も深刻 | 長期(4年以上) |
| 都市部の湖への肥料流出に対する市民の反発 | -0.5% | 北米および欧州の都市部、アジア太平洋に拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
PFASおよびネオニコチノイドの規制強化・禁止
カリフォルニア州の2024年のPFAS規制により複数の従来型芝製品が廃止され、欧州委員会も化学物質ポートフォリオをさらに縮小する同様の措置を準備しています。代替製剤は単位コストが高く、施用時期が異なる場合が多いため、確立されたプログラムを混乱させる可能性があります。厳格なバッファーゾーン規制はスケジューリングの複雑性を増し、特殊なノズルセットを必要とする場合があり、小規模請負業者の資本支出を増加させます。メーカーは再製剤化を急いでいますが、開発タイムラインが利益率を圧迫しています。準拠した代替品が規模拡大されるまでの間、芝生および観賞用資材市場は製品供給とユーザー信頼の両面で摩擦に直面することになります。
バルク化学物質需要を遅延させるマイクロドージングロボット工学
ロボット型スポット散布機は、全面散布と比較して有効性を維持しながら除草剤の使用量を最大79%削減し、バルクドラムではなく濃縮製剤への需要をシフトさせます。[3] 早期採用者は機器販売業者との複数年ソフトウェアサブスクリプションを契約することが多く、化学物質からデータサービスへと予算が振り替えられます。高付加価値アジュバントは引き続き売れているものの、1エーカー当たりの全体的な使用量は減少しています。単位経済性が改善するにつれ、広範な採用により、芝設置面積の増加にもかかわらず市場総量が頭打ちになる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
芝草タイプ別:
暖季型品種が高強度使用環境での性能を維持バミューダグラスは2025年の芝生・観賞用植物インプット市場規模の26.65%を占め、暖季型スポーツ会場および商業用ランドスケープの主力としての地位を裏付けています。その旺盛な成長習性は、一貫した窒素施用と標的型プリエマージェント除草剤を必要とし、インプットサプライヤーへの安定した需要を生み出しています。ゾイシアグラスは2026年から2031年にかけてCAGR 7.45%で成長すると予測されており、耐寒性の向上により移行地域への適用可能ゾーンが大しています。ケンタッキーブルーグラスは、その視覚的な魅力から北部気候で広く使用されており、高い水分要求量と病害感受性が殺菌剤と湿潤剤への需要を支えています。
トールフェスクは、深い根系が灌漑コストを削減するため、干ばつが多い自治体公園での採用が増加しています。ライグラスは冬季のオーバーシードとして重要性を維持しており、主要成長シーズン外での種子および肥料の販売を支えています。オレゴン州立大学での継続的な品種開発は、塩分耐性や刈り取り量の削減などの特性を目標としており、草刈り労働力を削減できます。サプライヤーにとっては、芝生・観賞用植物インプット市場における次の成長波を取り込むために、地域固有の品種に合わせた農業パッケージを整合させることが不可欠となっています。
注記: 個別セグメントの全シェアはレポート購入後に入手可能
観賞用草タイプ別:
低投入型美観へのデザイン主導の需要フェザーリードグラスは2025年の市場シェアの22.20%を占め、最小限の剪定と灌漑で形状を維持できる品種に対するランドスケーパーの好みを反映しています。ファウンテングラスは、季節的な観賞価値を延長する羽毛状のテクスチャーで知られています。ファイバーオプティックグラスは、デザイナーが多様な水分条件への新規性と適応性を求めるため、CAGR 8.15%で成長すると予測されています。パープルミレットとラベンナグラスは、それぞれ自然主義的な植栽と大規模商業サイトのニッチを埋め、在来種および気候適応型パレットへの動きから恩恵を受けています。
これらの品種のメンテナンスプロファイルは、集中的な週次処理よりも徐放性肥料と定期的な殺菌剤プログラムに依存しています。このパターンにより、顧客基盤がゴルフを超えて、持続可能性の認証を重視する自治体や企業キャンパスにまで拡大しています。都市計画者がバイオスウェールや雨水庭園を統合するにつれ、土壌を安定させ変動する地下水位に耐えられる草への需要が生まれ、湿潤剤とバイオスティミュラントのクロスオーバー機会が創出されています。したがって、観賞用カテゴリーは芝生・観賞用植物インプット市場をエンドユーズセクター全体にわたって多様化し続けています。
資材タイプ別:
化学変化による収益構成の再編作物保護化学品は2025年の市場シェアの45.30%を占め、芝生の品質、プレーアビリティ、および美観に影響を与える雑草、害虫、病原体の防除における有効性によって支えられています。特にPFASとネオニコチノイドに対する規制の精査が数量成長を制限し、低毒性代替品への移行を促しています。肥料は依然として基盤的な位置を占めていますが、緩効性粒剤と可変施用技術が総トン数を抑制しています。コースが草刈り頻度の削減と燃料節約を目指すにつれ、植物成長調整剤への需要が増加しています。
バイオスティミュラントは2026年から2031年にかけてCAGR 9.25%で成長すると予測されており、植物のストレス耐性を改善し、芝生および観賞用植物の健全性を支える能力によって牽引されています。湿潤剤と界面活性剤は価値としては小さいものの、水不足が均一な浸透を不可欠にするにつれて重要性が高まっています。機器連動型プラットフォームは現在、センサーデータとともに助剤の推奨事項をバンドルし、最適な吸収を確保してブランドロイヤルティを強化しています。全体として、インプットミックスは化学、生物学、およびデータのバランスをとる統合プログラムへとシフトしています。
注記: 個別セグメントの全シェアはレポート購入後に入手可能
地域分析
北米の芝生・観賞用植物向け農業資材市場
北米は2025年の世界市場シェアの34.60%を占め、広大なゴルフコースネットワークとプロスポーツの普及がその主な要因となっている。米国だけでもフロリダ州に1,250以上のコースが存在し、それぞれが高強度の施肥・防除プログラムを必要としており、安定した需要を生み出している。精密散布技術の普及と保険主導の総合的病害虫管理(IPM)文書化が、芝生管理手法の継続的な進化とともに市場成長を支えるとみられる。カナダとメキシコは、スポーツツーリズムの拡大や米国のベストプラクティスを取り入れた都市緑化プロジェクトを通じて、段階的な需要量の増加をもたらしている。
アジア太平洋地域の芝生・観賞用植物向け農業資材市場
アジア太平洋地域は、急速な都市化、中間層の消費拡大、レクリエーションスペース拡充に向けた取り組みを背景に、2026年から2031年にかけてCAGR 6.55%で成長すると予測されている。中国は以前のコース建設規制にもかかわらずパブリックゴルフへの投資を継続しており、日本は国際的なイベントを前に老朽化したスポーツインフラの整備を進めている。インドの大都市圏の公園では干ばつ耐性芝品種の導入が進み、種子およびバイオスティミュラントの輸入を促進している。機器サプライヤーは地元ディーラーと連携して自走行型草刈り機フリートを導入しており、労働力不足を補いながら地域全体での精密農業資材の普及を加速させている。
EMEAおよび南米の芝生・観賞用植物向け農業資材市場
欧州では、環境規制の強化により支出が適合化学品およびデータ駆動型散布システムへとシフトし、年間成長が続いている。ドイツと英国は、農薬の飛散を最小化するバッファーゾーンマッピングツールの導入において先行している。水ストレスが生じやすい南欧では、湿潤剤および低投入型の暖地型芝草への投資が進んでいる。南米、中東、アフリカは、観光インフラおよびスポーツ施設への投資拡大を背景に、芝生管理資材の需要が高まり、安定した成長が見込まれている。これらの新興地域では、技術研修を提供するディストリビューターが早期に顧客ロイヤルティを獲得し、規制枠組みが厳格化するにつれて有利なポジションを確立している。
規制環境
芝生・観賞用植物プログラムで使用される有効成分と製剤成分に関する規制が強化されており、低毒性およびバイオベースオプションへのポートフォリオの転換が加速しています。米国では、ネオニコチノイドに関する州レベルの措置がすでに屋外観賞用および芝生用途に影響を与えています。ニューヨーク州環境保全局(DEC)は2024年12月に鳥類・蜂類保護法のフェーズ1を施行し、クロチアニジンとジノテフランの屋外観賞用および芝生用途を禁止し、ミダクロプリド、チアメトキサム、アセタミプリドを含む追加のネオニコチノイドへの制限を拡大するフェーズ2を2026年12月に予定しています。連邦レベルでは、米国環境保護庁(EPA)が登録および新規用途申請の処理を継続しており、2026年6月に連邦官報に公示された通知には芝生関連の使用パターンが含まれています。
欧州では、EUレベルの植物保護規則がラベル内容および許可される製剤成分を規定している。2026年5月、規則(EU)2026/1120が更新され、規則(EC)No 1107/2009の附属書IIIに物質を追加することで、許容されない共製剤のリストが改定された。加盟国は2028年6月16日までに対象製品の認可を取り下げることが求められており、サプライヤーにとって明確な再製剤化およびラベル変更のタイムラインが設定された。同じく2026年5月、規則(EU)2026/1123が植物保護製品の新たなラベル表示要件を導入し、規則(EU)No 547/2011を置き換えた。この規則の順守は2028年1月1日以降に付与される認可に関連付けられている。実施規則(EU)2025/2316(2025年11月)などの承認延長措置は、全体的な順守負担が増大する中で、一部の芝地関連有効成分に対する一時的な継続性を提供している。
競争環境
芝生・観賞用植物インプット産業は中程度の集中度を示しています。Bayer AGは幅広い殺菌剤・除草剤ラインナップと農業アドバイザリーチームを組み合わせてリードしています。Syngenta Groupは独自の種子処理剤と支援研究ステーションを活用しています。上位5社はBayer AG、Syngenta Group、FMC Corporation、BASF SE、およびSiteOne Landscape Supply Incです。
最近の統合は流通リーチの戦略的重要性を裏付けています。W.S. Connellyによる2025年3月のAmeriTurfの買収は、物流カバレッジを拡大し、コース管理者向けの独自ブレンドを追加しています。AstroTurf Corporationによる2025年初頭のGeneral AcrylicsおよびAtlantic Sports Groupの買収は、建設部門を拡大し、設置とメンテナンスのバンドル契約を可能にしています。機器メーカーは独自のセンサースイートクラウドプラットフォームを活用し、従来のユニット販売を補完するサブスクリプション収益を獲得しています。
競争優位性は、インプットをハードウェアおよびデータと統合する能力にますます依存しています。バイオスティミュラントとドローン分析を組み合わせたり、アプリベースのコンプライアンスログを提供したりする企業は、より強固なクライアント関係を構築しています。顧客サービスと地域の農業専門知識は、急速に変化する規制環境をナビゲートする際に特に重要な差別化要因であり続けています。気候適応型種子遺伝子とマイクロドーズロボティクスに対応した超低容量製剤のサプライヤーには、ニッチな機会が残っています。
芝生・観賞用植物インプット産業リーダー
-
BASF SE
-
FMC Corporation
-
Bayer AG
-
Syngenta Group
-
Corteva Agriscience
- 注:主要企業の掲載順は順位を示すものではありません。
芝生・観賞用植物向け農業資材市場 このレポートでカバーされる企業
- Bayer AG
- Syngenta Group
- BASF SE
- FMC Corporation
- Nufarm Ltd
- American Vanguard Corporation
- Koch Agronomic Services
- Gowan International
- Precision Laboratories
- UPL Limited
- Valent USA
- LebanonTurf
- WinField United
- Corteva Agriscience
- ICL Specialty Fertilizers
市場機会と将来展望
最も直接的な機会は、エンドユーザーがプレー性や美観を維持しつつ、より厳しい成分規制および流出規制の中で運用できるよう支援する、生物農薬およびIPM関連ソリューションにある。BASF Agricultural Solutionsは2026年3月にAgBiTechの買収を完了し、ゴルフ施設、スポーツ施設、商業景観で使用される低残留プログラム向けに設計された生物学的害虫防除プラットフォームへのアクセスを強化した。専門芝地チャネルにおける殺菌剤、殺虫剤、除草剤のポートフォリオ更新サイクルも続いており、Nufarmが2026年1月のGCSAA Conference and Trade Showでゴルフ芝地業界向けの新製品を発表したことがその一例である。
第二の機会は、化学製品や生物農薬を精密散布ワークフローや、保険会社および地方自治体が求めるコンプライアンス文書に結びつける商業化の層にある。自動化・スポット施用システムが使用量を削減する中、超低容量製剤、補助剤、IPM要件に沿ったデジタル施用記録を含む意思決定支援ツールを一体で提供するサプライヤーは、全面散布が減少しても施用面積当たりの収益を守ることができる。流通規模の大手企業や専門芝地ディストリビューターは、灌漑、農学、植物保護にわたるバンドルプログラムを拡大し、より厳しい緩衝地帯規制および成分規制の下で運営する請負業者やコース管理者向けにワンストップの調達モデルを支援できる。
最近の産業開発事情 芝生・観賞用植物向け農業資材市場
- 2026年7月:BASFは、プロ芝生・観賞用植物環境における総合的病害虫管理(IPM)プログラムを支援するために位置付けられた生物学的昆虫誘引剤Apthenaを発売しました。この発売は、低毒性アプローチと厳格な文書化要件に対するエンドユーザーの需要に沿って、従来の作物保護と並ぶBASFの生物学的ツールセットを拡充しています。
- 2026年3月:SiteOne Landscape Supplyは、米国中西部全域に12拠点を追加し、灌漑および農業資材流通のリーチを拡大するReindersの買収を完了しました。この取引は、SiteOneが芝生インプットを灌漑およびサービス重視のカテゴリーとバンドルする能力を強化し、主要芝生市場における可用性と請負業者カバレッジを改善しています。
- 2025年12月:Syngentaは、ゴルフコースおよびソッドファームでの使用に向けたAtexzo殺虫剤・殺ダニ剤について米国環境保護庁(EPA)による連邦登録を発表しました。この承認は、有効成分の精査と抵抗性管理ニーズが高まる中、高価値芝生における害虫とダニの圧力を管理するための新たなツールを追加し、ローテーション戦略を支援しています。
芝生・観賞用植物向け農業資材市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、プロおよび住宅用ランドスケープにおける品質維持、病害虫管理、および成長支援のために芝草および観賞用草に施用される作物インプット製品を対象とし、グローバルレベルでの市場価値(米ドル)として報告されています。
スコープの除外事項:芝生機器、灌漑ハードウェア、およびランドスケーピングサービスは、芝生または観賞用草に消費されるインプット製品ではないため除外しています。
セグメンテーション概要
- 芝草タイプ別
- バミューダグラス
- ゾイシアグラス
- ケンタッキーブルーグラス
- ライグラス
- トールフェスク
- その他の芝草
- 観賞用草タイプ別
- フェザーリードグラス
- ファウンテングラス
- パープルミレット
- ラベンナグラス
- ファイバーオプティックグラス
- その他の観賞用草
- 資材タイプ別
- 農薬
- 肥料
- 植物成長調整剤
- 湿潤剤およびサーファクタント
- バイオスティミュラント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- デンマーク
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- タイ
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- ケニア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実基盤を設定し、地域間で仮定を一貫させるために使用されました。USDA およびその他の国家農業省、FAOデータセット、税関・貿易統計ポータル、有効成分の承認と使用制限を明確にするEPAおよびEU規制刊行物などの公開ソースを活用しました。必要に応じて、特許データベースおよび査読済みの農学または芝管理ジャーナルを参照し、製剤の変化と採用パターンを把握しました。
並行して、企業の提出書類、投資家向けプレゼンテーション、年次報告書、協会ウェブサイト、および信頼性の高いプレスカバレッジをレビューし、製品ポジショニングと地域エクスポージャーをマッピングしました。企業財務に特化した有料サブスクリプションとニュース・財務に特化した別のサブスクリプションを選択的に使用し、ファクトチェックを迅速化し、供給や価格に影響を与える可能性のある企業変化を把握しました。上記のソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他の多くの公開参照資料も使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、インプットサプライヤー、流通業者、ゴルフコースおよびスポーツ芝管理者などのプロバイヤー、ならびにランドスケーピング意思決定者を組み合わせて実施されました。これはグローバル市場であるため、地域の季節性、規制、および製品の好みを反映できるよう、南北アメリカ、EMEA、およびAPAC全体で視点を収集しました。回答者のインプットは、デスクワークのギャップを埋め、予測に使用される価格と普及率の仮定を検証するのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:14% | APAC:41% |
| 中位層:44% | 機能・ユニットリーダー:36% | EMEA:37% |
| 中小プレーヤー:21% | マネージャー:50% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、地域レベルの芝生・観賞用植物活動指標を使用してアドレス可能な需要プールを再構築し、インプット強度と製品ミックスの仮定でフィルタリングするトップダウン構築から始まりました。数値を根拠のあるものにするため、サンプリングされた単価×処理面積プロキシ、流通業者スループットのチャネルチェック、開示が許す範囲でのサプライヤー収益エクスポージャーなど、選択的なボトムアップ近似を使用して合計を裏付けました。
モデルで使用された主要インプットには(例示として)、ゴルフおよびスポーツ施設に関連する管理芝面積トレンド、住宅用芝生・ランドスケープケアの強度、気候ゾーン別の病害虫圧力、化学品選択をシフトさせる規制強化、肥料・農薬・植物成長調整剤の平均販売価格の動向が含まれます。予測は、バイオベースソリューションの採用、施用頻度の変化、および価格転嫁行動に関する専門家の見解に支えられたシナリオ分析に依存しており、気象や政策の変化が発生した際に軌道を現実的に保つのに役立ちました。小規模国のボトムアップシグナルが不完全な場合、ギャップは類似した気候と所得水準のプロキシ比率を使用して処理し、地域合計を確定する前に一次フィードバックで再確認しました。
データ検証と更新サイクル
アウトプットは、地域需要指標、製品ミックスロジック、サプライヤーおよびチャネルフィードバックを含む独立したシグナル間の三角測量によって検証され、数量や価格の異常な急変を発見するための分散チェックが実施されました。外れ値が現れた場合、仮定が再検討され、季節性、規制、または一時的な在庫パターンで変化を説明できない場合はフォローアップコールが実施さました。
承認前に、モデルとナラティブは多段階のアナリストレビューを経て、定義、換算、および年次整合が一貫して維持されます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが公開時点で利用可能な最新の見解を受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceのグローバル芝生・観賞用植物インプット市場推計と他の公表推計との比較
芝生・観賞用植物インプットの公表市場規模は、市場の定義方法が複数あること、および一部の出版社が他よりも早く仮定を確定させることから、しばしば異なります。差異は通常、インプットとして何がカウントされるか、地域間での米ドルへの価格換算方法、および推計が処理面積ロジックから構築されているか、より広いランドスケーピング支出プロキシから構築されているかによって生じます。
この市場における最大のギャップ要因は、研究が合成化学インプットのみを含むか、種子、土壌改良材、または芝生保護サービスなどの隣接項目も追加するかどうかでありこれが合計を膨らませる可能性があります。もう一つの一般的な要因は、平均販売価格の予測方法であり、一部の推計は均一なインフレを適用する一方、他は規制主導の化学品シフトと用途・気候別の施用頻度の変化を調整しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 53.8億米ドル(2026年) | |
| 業界出版社A | 73.6億米ドル(2025年) | この推計が高い主な理由は、スコープがより広い合成化学インプットバスケットを中心に組み立てられており、異なる基準年に固定されているためであり、処理された芝生・観賞用植物の需要強度と整合しない価格とミックスの仮定を引き込む可能性があります。 |
| 業界出版社B | 80.4億米ドル(2025年) | 報告された合計は、インプットカテゴリーのより広い包含と別の年次整合を反映している可能性が高く、異なる規制制約と施用パターンを持つ地域間でASP進行がどのように適用されるかにも敏感です。 |
全体として、公表値の広がりは主にスコープのパッキングと年次整合によって説明され、次いで価格と使用強度が予測にどのうに持ち込まれるかによって説明されます。処理面積シグナルとインプットタイプカバレッジにモデルを結びつけることで、より広いランドスケーピング支出よりも市場合計が追跡可能になり、これはMordor Intelligenceにおける芝生・観賞用植物インプットのカウント方法を含みます。
レポートにおける主要な回答事項
芝生および観賞用資材市場の現在の規模はいくらですか?
芝生・観賞用植物インプット市場規模は2025年に51億米ドルと評価され、2026年の53.8億米ドルから2031年には70.5億米ドルへとCAGR 5.56%で成長すると予測されています。
最も急速に拡大している地域はどこですか?
アジア太平洋は、急速な都市化と新たなレクリエーション施設によって牽引され、2026年から2031年にかけてCAGR 6.55%で成長すると予測されています。
最も速いペースで成長している資材カテゴリはどれですか?
バイオスティミュラントは、規制と持続可能性の優先事項によって牽引され、2026年から2031年にかけてCAGR 9.25%で成長すると予測されています。
主要企業はどこですか?
上位5社はBayer AG、Syngenta Group、Corteva Agriscience、BASF SE、およびFMC Corporationです。