
Tamaño y Participación del Mercado de Insumos para Césped y Plantas Ornamentales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.56 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
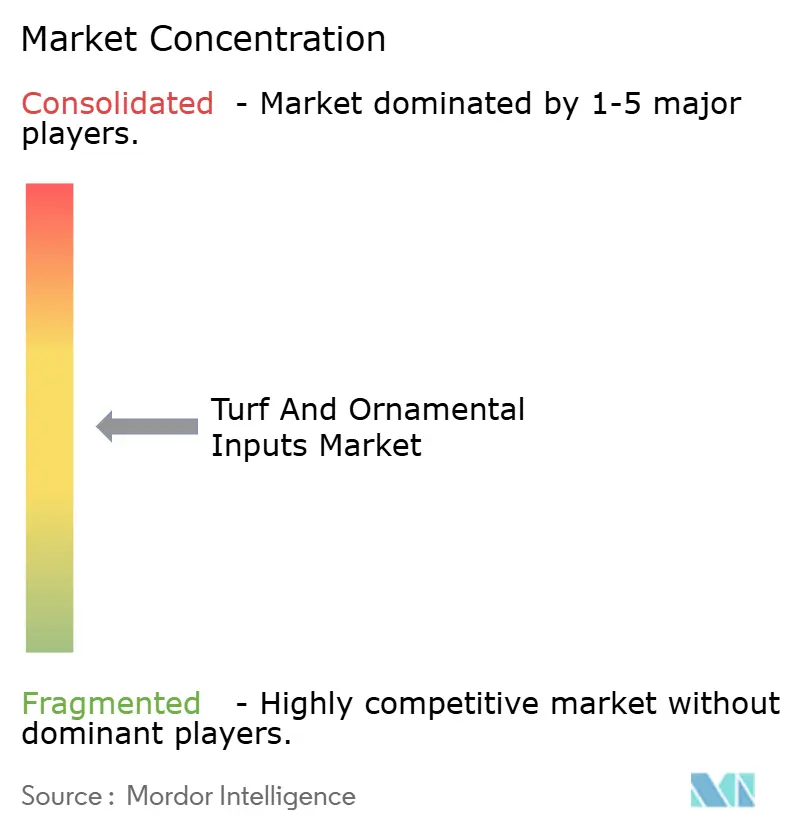
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Insumos para Césped y Plantas Ornamentales por Mordor Intelligence
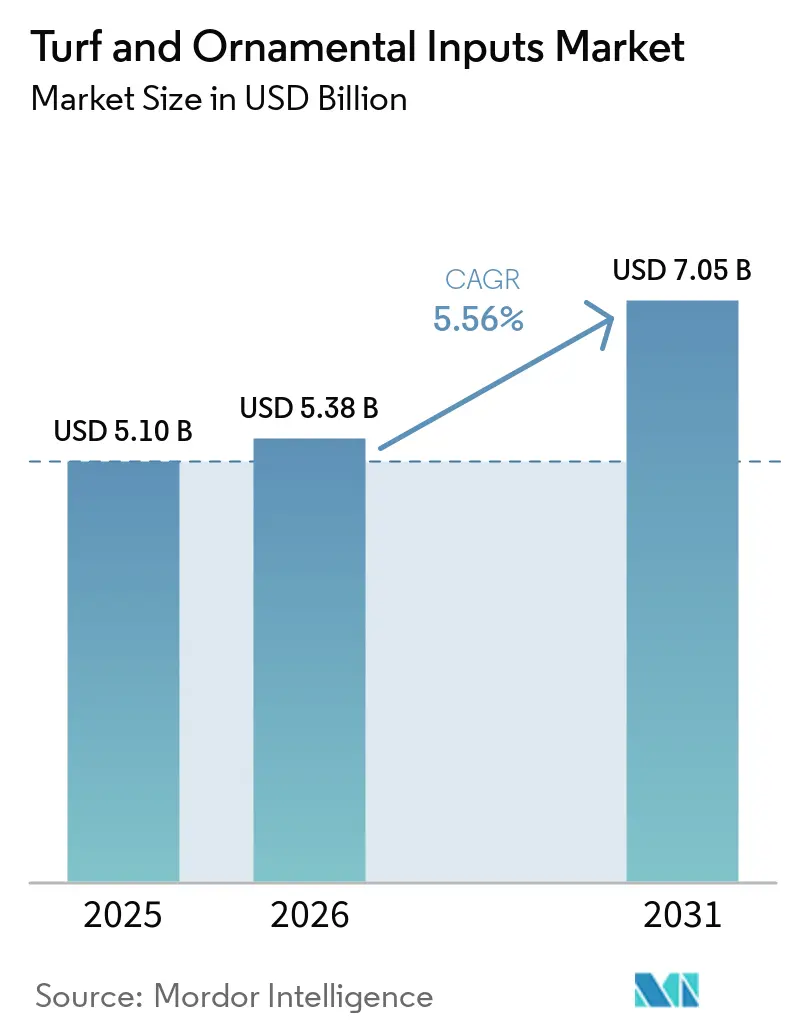
El tamaño del mercado de insumos para césped y plantas ornamentales fue valorado en 5,10 mil millones de USD en 2025 y se prevé que crezca desde 5,38 mil millones de USD en 2026 hasta 7,05 mil millones de USD en 2031, a una CAGR del 5,56% entre 2026 y 2031. El crecimiento se debe a la acelerada adopción de sistemas de pulverización de precisión, regulaciones ambientales más estrictas que favorecen los insumos de base biológica y los ciclos de renovación provocados por el estrés climático. La demanda se concentra en recintos deportivos profesionales y campos de golf que requieren superficies de juego uniformes, mientras que los jardines residenciales contribuyen con una demanda constante a través de conversiones de césped eficientes en el uso del agua. Los fabricantes de insumos están reformulando sus carteras hacia químicos de baja toxicidad, mientras que los proveedores de equipos combinan análisis de software con pulverizadores autónomos para mantener la eficacia con tasas de uso más bajas. El mercado de insumos para césped y plantas ornamentales también se beneficia de la documentación de gestión integrada de plagas exigida por los seguros, lo que estimula la demanda de servicios digitales de registro y de aplicadores certificados.
Conclusiones clave del informe
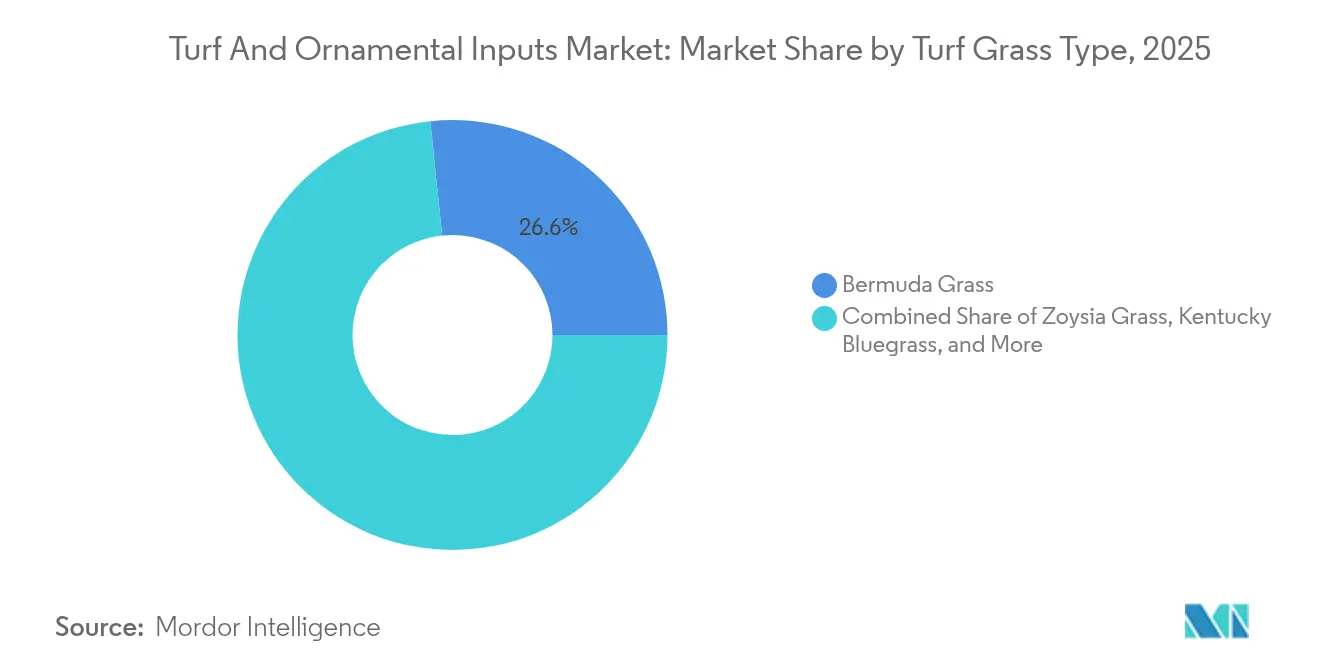
- Por tipo de césped, la hierba Bermuda representó el 26,65% de la participación del mercado de insumos para césped y plantas ornamentales en 2025, mientras que se prevé que la hierba Zoysia crezca a una CAGR del 7,45% entre 2026 y 2031.
- Por tipo de hierba ornamental, la hierba de caña de plumas representó el 22,20% del tamaño del mercado de insumos para césped y plantas ornamentales en 2025, mientras que se prevé que la hierba de fibra óptica crezca a una CAGR del 8,15% entre 2026 y 2031.
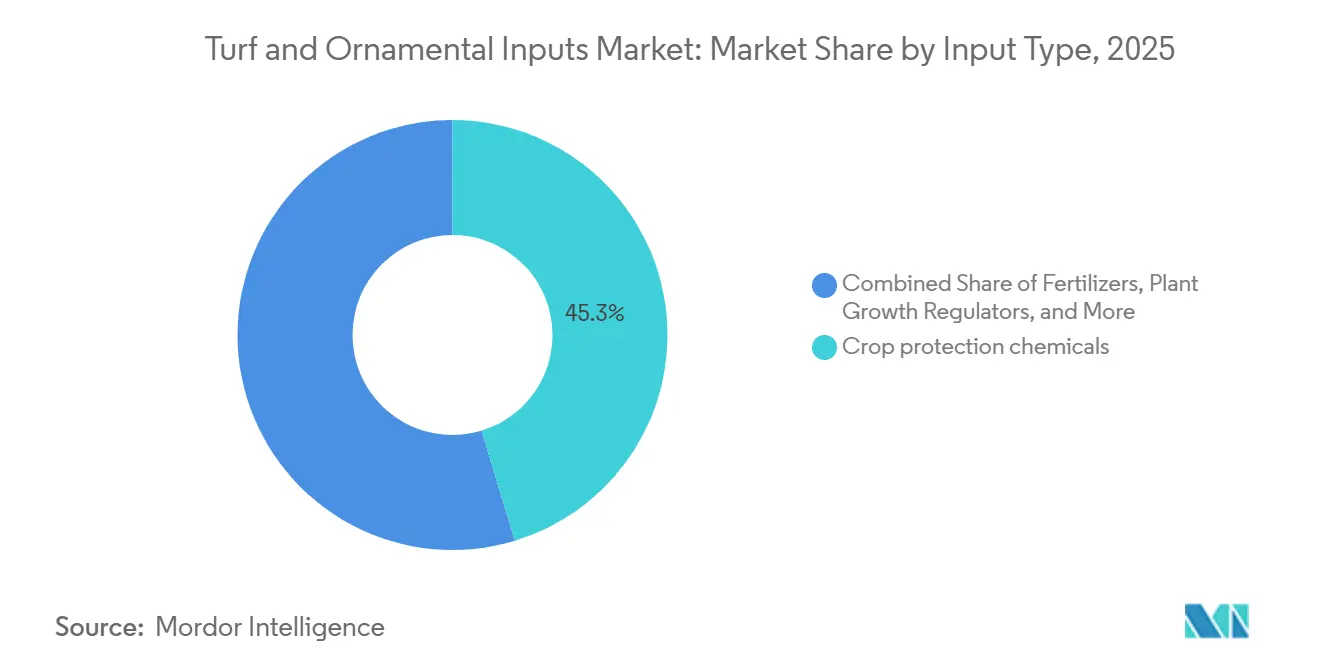
- Por tipo de insumo, los productos químicos de protección de cultivos representaron el 45,30% de la participación del mercado en 2025, mientras que se prevé que los bioestimulantes crezcan a una CAGR del 9,25% entre 2026 y 2031.
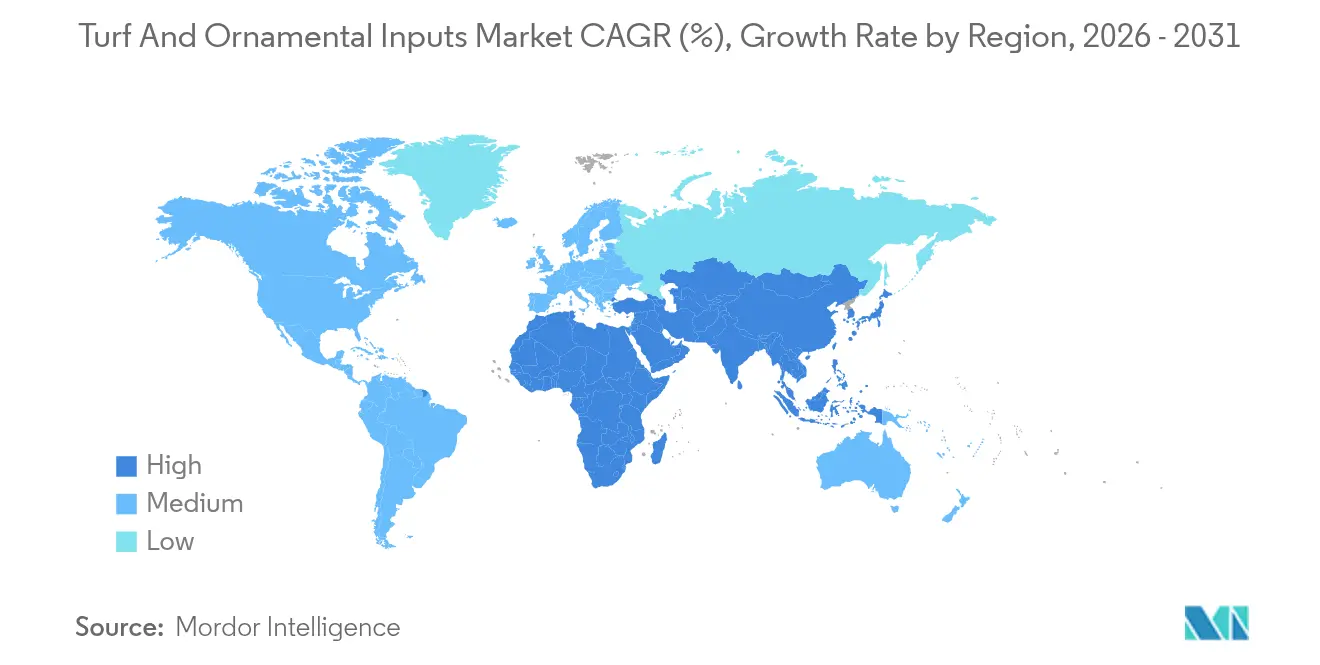
- Por geografía, América del Norte representó el 34,60% de la participación del mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,55% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Las Tecnologías de Pulverización de Precisión Reducen la Sobreaplicación de Productos Químicos | +1.2% | Núcleo en América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia Formulaciones de Base Biológica de Baja Toxicidad | +0.9% | Global, con mayor adopción en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Reconstrucción del Césped tras los Daños del Fenómeno El Niño | +0.8% | Asia-Pacífico y América del Sur como mercados primarios, efectos secundarios en América del Norte | Corto plazo (≤ 2 años) |
| Seguros Vinculados al Clima que Exigen el Cumplimiento de la Gestión Integrada de Plagas | +0.6% | América del Norte y Europa, con expansión hacia los mercados desarrollados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Contratos Externalizados de Gestión de Césped Deportivo | +0.5% | Global, concentrado en mercados urbanos con infraestructura deportiva profesional | Largo plazo (≥ 4 años) |
| Renovaciones de Campos de Golf antes de la Expansión del Calendario PGA/LPGA | +0.4% | América del Norte y Europa como mercados primarios, recintos selectivos en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Tecnologías de Pulverización de Precisión Reducen la Sobreaplicación de Productos Químicos
Los pulverizadores autónomos equipados con visión artificial identifican malezas individuales y aplican herbicida solo donde es necesario, reduciendo las tasas de uso hasta en un 90% mientras mantienen los niveles de control. Las aplicaciones puntuales con drones, verificadas por la Universidad Texas A&M y el Departamento de Agricultura de los Estados Unidos (USDA), replicaron el control de malezas de cobertura total utilizando un 67% menos de producto químico, reduciendo tanto el costo como la carga ambiental.[1] Los costos de los equipos continúan disminuyendo, y los servicios de extensión universitaria ahora ofrecen capacitación para operadores que acelera la adopción. Las restricciones municipales cerca de cursos de agua incentivan aún más el uso de equipos de precisión, ya que documentan el cumplimiento normativo. Para los compradores, el retorno de la inversión se produce en tres temporadas gracias al ahorro en insumos y la reducción de la mano de obra en re-pulverizaciones. Como resultado, el mercado de insumos para césped y plantas ornamentales vincula cada vez más las ventas de productos a ecosistemas de hardware y software que optimizan el momento y la ubicación de la aplicación.
Cambio hacia Formulaciones de Base Biológica de Baja Toxicidad
Las prohibiciones municipales sobre ciertos productos sintéticos han llevado a los distribuidores a ampliar sus líneas de bioestimulantes y pesticidas con certificación orgánica, el segmento de mayor crecimiento dentro del mercado de insumos para césped y plantas ornamentales. El lanzamiento en 2024 del fungicida Aramax por parte de BASF ilustra cómo los productores tradicionales están reformulando ingredientes activos para reducir la persistencia mientras preservan el espectro de acción. Los usuarios finales informan que los productos de base biológica suelen requerir intervalos de reaplicación más cortos, lo que genera una demanda constante de contratistas de servicios capaces de gestionar calendarios más ajustados. Los campus corporativos y las asociaciones de propietarios estipulan cada vez más programas de bajo impacto en los documentos de licitación, ampliando así la base de clientes. Si bien persisten las primas de precio, los recubrimientos de liberación controlada y los portadores microbianos están mejorando la longevidad, lo que reduce las brechas de costo total con los productos químicos convencionales. La tendencia es duradera porque está respaldada por la regulación, las preferencias de los clientes y la innovación de los proveedores.
Reconstrucción del Césped tras los Daños del Fenómeno El Niño
Los picos de calor y las precipitaciones irregulares provocaron una pérdida generalizada de césped en Asia-Pacífico y partes de América del Sur, obligando a campos de golf e instalaciones deportivas a resembrar con cultivares tolerantes a la sequía. Las investigaciones indican que las temperaturas nocturnas están aumentando a un ritmo más rápido que los máximos diurnos, reduciendo así las ventanas de recuperación para las especies de estación fría.[2] Los proyectos de renovación, incluida la reconstrucción de zonas radiculares y la modernización del drenaje, incrementan la demanda de enmiendas del suelo y agentes humectantes. Los pagos de seguros por daños frecuentemente cubren el costo de semillas de reemplazo y fertilizantes especiales, acelerando así los ciclos de ventas. Los proveedores que combinan genética de semillas con paquetes iniciales de bioestimulantes han ganado cuota de mercado porque simplifican la adquisición en restauraciones urgentes. El mercado de insumos para césped y plantas ornamentales experimenta, por tanto, picos de volumen temporales en las regiones más afectadas por anomalías climáticas.
Seguros Vinculados al Clima que Exigen el Cumplimiento de la Gestión Integrada de Plagas
Las aseguradoras exigen ahora documentación de manejo integrado de plagas para la cobertura de responsabilidad civil en instalaciones de golf y paisajes comerciales, lo que obliga a los propietarios a invertir en software de monitoreo, equipos de pulverización calibrados y aplicadores certificados. Las pólizas hacen hincapié en el almacenamiento seguro, los registros de aplicación auditados y la adhesión a zonas de amortiguamiento para reducir el riesgo de litigios por escorrentía. El mandato orienta las compras hacia herramientas digitales de registro integradas con los pulverizadores, generando ingresos recurrentes para los proveedores de equipos. Los proveedores de servicios capaces de ofrecer cumplimiento normativo integral están ganando contratos plurianuales, lo que refuerza la consolidación en el sector profesional de mantenimiento de céspedes. A medida que la documentación se convierte en estándar, el mercado de insumos para césped y plantas ornamentales se beneficia a través de paquetes de servicio de mayor valor vinculados a la venta de productos químicos.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Prohibiciones de PFAS y Neonicotinoides | -1.1% | Europa y América del Norte principalmente, con expansión global | Mediano plazo (2-4 años) |
| Robótica de Microdosificación que Retrasa la Demanda de Productos Químicos a Granel | -0.6% | América del Norte y Europa en adopción temprana, Asia-Pacífico en seguimiento | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra que Limita la Frecuencia del Servicio Profesional de Césped | -0.8% | Global, más severo en mercados desarrollados | Largo plazo (≥ 4 años) |
| Rechazo Público al Escurrimiento de Fertilizantes en Lagos Urbanos | -0.5% | Áreas urbanas de América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las prohibiciones sobre PFAS y neonicotinoides
Las restricciones sobre PFAS de California en 2024 eliminaron varios productos para césped de larga data, y la Comisión Europea está preparando medidas similares que reducirán aún más las carteras de productos químicos. Las fórmulas de sustitución suelen tener costos unitarios más elevados y diferentes ventanas de aplicación, lo que puede alterar los programas establecidos. Las estrictas reglas sobre zonas de amortiguamiento añaden complejidad en la programación y pueden requerir conjuntos especializados de boquillas, lo que eleva los gastos de capital para los contratistas más pequeños. Los fabricantes se esfuerzan por reformular, pero los plazos de desarrollo comprimen los márgenes. Hasta que las alternativas conformes alcancen escala, el mercado de insumos para césped y plantas ornamentales enfrentará fricciones en la disponibilidad de productos y en la confianza de los usuarios.
Robótica de microdosificación que retrasa la demanda de productos químicos a granel
Los pulverizadores puntuales robóticos logran hasta un 79% de reducción en el uso de herbicidas en comparación con las aplicaciones en cobertura total, manteniendo la eficacia, y desplazan la demanda hacia formulaciones concentradas en lugar de tambores a granel.[3] Los primeros adoptantes suelen firmar suscripciones plurianuales de software con los proveedores de equipos, redirigiendo el presupuesto de productos químicos hacia servicios de datos. Aunque los adyuvantes de alto valor continúan vendiéndose, el volumen global por hectárea disminuye. A medida que mejoran las economías unitarias, una adopción más amplia podría limitar los volúmenes totales del mercado a pesar del aumento de la superficie de césped instalada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de pasto para césped:
los cultivares de estación cálida mantienen el rendimiento en superficies de alto tránsitoLa hierba Bermuda representó el 26,65% del tamaño del mercado de insumos para césped y plantas ornamentales en 2025, lo que subraya su condición de especie de referencia para recintos deportivos de estación cálida y paisajes comerciales. Su agresivo hábito de crecimiento exige nitrógeno constante y herbicidas pre-emergentes específicos, generando una demanda sostenida para los proveedores de insumos. Se prevé que la hierba Zoysia crezca a una CAGR del 7,45% entre 2026 y 2031, gracias a que su mayor tolerancia al frío amplía su zona viable hacia regiones de transición. El pasto azul de Kentucky sigue siendo ampliamente utilizado en climas del norte debido a su atractivo visual, mientras que sus mayores requerimientos hídricos y susceptibilidad a enfermedades sostienen la demanda de fungicidas y agentes humectantes.
La adopción del festuca alta aumenta en parques municipales propensos a la sequía, ya que sus raíces profundas reducen los costos de irrigación. El ryegrass mantiene su importancia como especie de resiembra durante el invierno, apoyando las ventas de semillas y fertilizantes fuera de la temporada principal de crecimiento. El desarrollo continuo de cultivares en la Universidad Estatal de Oregón apunta a características como la tolerancia a la sal y la reducción del rendimiento de recortes, lo que puede disminuir la mano de obra de siega. Para los proveedores, alinear los paquetes agronómicos con los cultivares específicos de cada región se vuelve esencial para capturar la próxima ola de crecimiento en el mercado de insumos para césped y plantas ornamentales.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de pasto ornamental:
demanda impulsada por el diseño hacia estéticas de bajo insumoLa hierba de caña de plumas representó el 22,20% de la participación del mercado en 2025, lo que refleja la preferencia de los paisajistas por especies que mantienen su forma con poda e irrigación mínimas. La hierba de fuente es conocida por su textura plumosa, que extiende su interés estacional. Se prevé que la hierba de fibra óptica crezca a una CAGR del 8,15% a medida que los diseñadores buscan novedad y adaptabilidad a condiciones de humedad variables. El mijo púrpura y la hierba de Ravenna ocupan nichos en plantaciones naturalistas y grandes sitios comerciales, respectivamente, beneficiándose cada uno del movimiento hacia paletas nativas y resistentes al clima.
Los perfiles de mantenimiento de estas especies se apoyan en fertilizantes de liberación controlada y programas periódicos de fungicidas, en lugar de tratamientos semanales intensivos. Ese patrón amplía la base de clientes más allá del golf hacia municipios y campus corporativos que valoran las credenciales de sostenibilidad. A medida que los planificadores urbanos integran biocunetas y jardines de lluvia, surge la demanda de hierbas que estabilicen el suelo y toleren niveles de agua fluctuantes, creando oportunidades cruzadas para agentes humectantes y bioestimulantes. La categoría ornamental, por tanto, mantiene el mercado de insumos para césped y plantas ornamentales diversificado entre sectores de uso final.
Por tipo de insumo:
las transiciones en la química reconfiguran la mezcla de ingresosLos productos químicos de protección de cultivos representaron el 45,30% de la participación del mercado en 2025, respaldados por su eficacia en el control de malezas, insectos y patógenos que afectan la calidad, la jugabilidad y la estética del césped. El escrutinio regulatorio, especialmente hacia los PFAS y los neonicotinoides, limita el crecimiento del volumen y fomenta la migración hacia alternativas de baja toxicidad. Los fertilizantes siguen siendo fundamentales, aunque los gránulos de liberación lenta y la tecnología de aplicación a tasa variable moderan el tonelaje total. La demanda de reguladores del crecimiento vegetal está aumentando a medida que los campos buscan reducir la frecuencia de siega y conservar combustible.
Se prevé que los bioestimulantes crezcan a una CAGR del 9,25% entre 2026 y 2031, impulsados por su capacidad para mejorar la tolerancia al estrés de las plantas y apoyar la salud del césped y las plantas ornamentales. Los agentes humectantes y surfactantes, aunque de menor valor, ganan relevancia a medida que la escasez de agua hace vital la infiltración uniforme. Las plataformas vinculadas a equipos ahora combinan recomendaciones de adyuvantes con datos de sensores, garantizando una absorción óptima y reforzando la fidelidad a la marca. En conjunto, la combinación de insumos está evolucionando hacia programas integrados que equilibran química, biología y datos.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Insumos para Césped y Plantas Ornamentales en América del Norte
América del Norte representó el 34,60% de la cuota de mercado global en 2025, impulsada por su extensa red de campos de golf y su presencia en el deporte profesional. Solo en Florida, Estados Unidos alberga más de 1.250 campos, cada uno de los cuales requiere programas intensivos de fertilización y protección que generan una demanda constante. La adopción de pulverización de precisión y la documentación de gestión integrada de plagas impulsada por seguros apoyarán el crecimiento del mercado a medida que las prácticas de gestión del césped continúen evolucionando. Canadá y México añaden volumen incremental a través del creciente turismo deportivo y los proyectos de urbanización verde que replican las mejores prácticas de Estados Unidos.
Mercado de Insumos para Césped y Plantas Ornamentales en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,55% entre 2026 y 2031, impulsado por la rápida urbanización, el aumento del gasto de la clase media y las iniciativas para ampliar los espacios recreativos. China invierte en golf público a pesar de las restricciones anteriores sobre la construcción de campos, mientras que Japón moderniza su envejecida infraestructura deportiva de cara a eventos internacionales. Los parques metropolitanos de India están adoptando variedades de césped tolerantes a la sequía, lo que estimula las importaciones de semillas y bioestimulantes. Los proveedores de equipos se asocian con distribuidores locales para introducir flotas de cortadoras autónomas, que compensan la escasez de mano de obra y aceleran la penetración de insumos de precisión en toda la región.
Mercado de Insumos para Césped y Plantas Ornamentales en EMEA y América del Sur
Europa crece anualmente a medida que los mandatos medioambientales redirigen el gasto hacia productos químicos conformes y sistemas de aplicación basados en datos. Alemania y el Reino Unido lideran la adopción de herramientas de cartografía de zonas de amortiguamiento que minimizan la deriva. El sur de Europa, propenso al estrés hídrico, invierte en agentes humectantes y gramíneas de estación cálida de bajo consumo. Se prevé que América del Sur, Oriente Medio y África experimenten un crecimiento sostenido, respaldado por el aumento de las inversiones en infraestructura turística e instalaciones deportivas que impulsan la demanda de insumos para la gestión del césped. En estas regiones emergentes, los distribuidores que ofrecen formación técnica captan la fidelidad temprana de los clientes, posicionándose favorablemente a medida que los marcos regulatorios se vuelven más estrictos.
Panorama regulatorio
La regulación se está endureciendo en torno a los ingredientes activos y los componentes de formulación utilizados en los programas de césped y plantas ornamentales, lo que está incrementando la rotación de carteras hacia opciones de menor toxicidad y base biológica. En los Estados Unidos, las acciones a nivel estatal sobre los neonicotinoides ya están afectando el uso ornamental exterior y en césped. El Departamento de Conservación Ambiental del Estado de Nueva York implementó la Fase 1 de su Ley de Protección de Aves y Abejas en diciembre de 2024, prohibiendo el uso exterior ornamental y en césped de clotianidina y dinotefurán, y programó la Fase 2 para diciembre de 2026 con el fin de ampliar las restricciones a neonicotinoides adicionales, incluidos imidacloprid, tiametoxam y acetamiprid. A nivel federal, la Agencia de Protección Ambiental de los Estados Unidos (EPA) continúa procesando registros y solicitudes de nuevos usos, incluidos avisos publicados en el Registro Federal en junio de 2026 que incluyen patrones de uso relacionados con el césped.
En Europa, las normas de la UE sobre productos fitosanitarios están determinando el contenido de las etiquetas y los ingredientes de formulación permitidos. En mayo de 2026, el Reglamento (UE) 2026/1120 actualizó la lista de coformulantes inaceptables al añadir sustancias al Anexo III del Reglamento (CE) n.º 1107/2009, exigiendo a los Estados miembros retirar las autorizaciones de los productos afectados antes del 16 de junio de 2028, estableciendo así un plazo definido de reformulación y reetiquetado para los proveedores. También en mayo de 2026, el Reglamento (UE) 2026/1123 introdujo nuevos requisitos de etiquetado para productos fitosanitarios, sustituyendo al Reglamento (UE) n.º 547/2011, con el cumplimiento vinculado a las autorizaciones otorgadas a partir del 1 de enero de 2028. Las extensiones de aprobación, como el Reglamento de Ejecución (UE) 2025/2316 (noviembre de 2025), brindan continuidad temporal para ciertos principios activos relevantes para el césped mientras la carga de cumplimiento general aumenta.
Panorama competitivo
La industria de insumos para césped y plantas ornamentales exhibe una concentración moderada. Bayer AG lidera con su amplia gama de fungicidas y herbicidas combinada con equipos de asesoramiento agronómico. Syngenta Group aprovecha los tratamientos de semillas propietarios y las estaciones de investigación de apoyo. Los cinco principales actores son Bayer AG, Syngenta Group, FMC Corporation, BASF SE y SiteOne Landscape Supply Inc.
La consolidación reciente subraya la importancia estratégica del alcance de distribución. La adquisición de AmeriTurf por parte de W.S. Connelly en marzo de 2025 amplía la cobertura logística y añade mezclas propietarias orientadas a los superintendentes de campos. Las compras de General Acrylics y Atlantic Sports Group por parte de AstroTurf Corporation a principios de 2025 amplían su división de construcción, permitiendo contratos combinados de instalación y mantenimiento. Los fabricantes de equipos aprovechan los conjuntos de sensores propietarios y las plataformas en la nube, captando ingresos por suscripción que complementan las ventas tradicionales de unidades.
La ventaja competitiva depende cada vez más de la capacidad de integrar insumos con hardware y datos. Las empresas que combinan bioestimulantes con análisis de drones u ofrecen registros de cumplimiento basados en aplicaciones construyen relaciones más sólidas con los clientes. El servicio al cliente y la experiencia agronómica local siguen siendo diferenciadores críticos, especialmente al navegar por paisajes regulatorios en rápida evolución. Persisten oportunidades de nicho para los proveedores de genética de semillas adaptadas al clima y formulaciones de volumen ultrareducido que se alinean con la robótica de microdosificación.
Líderes de la Industria de Insumos para Césped y Plantas Ornamentales
-
BASF SE
-
FMC Corporation
-
Bayer AG
-
Syngenta Group
-
Corteva Agriscience
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Insumos para Césped y Plantas Ornamentales Empresas cubiertas en este informe
- Bayer AG
- Syngenta Group
- BASF SE
- FMC Corporation
- Nufarm Ltd
- American Vanguard Corporation
- Koch Agronomic Services
- Gowan International
- Precision Laboratories
- UPL Limited
- Valent USA
- LebanonTurf
- WinField United
- Corteva Agriscience
- ICL Specialty Fertilizers
Lea el análisis de las empresas de insumos para césped y plantas ornamentales
Oportunidades de mercado y perspectivas futuras
La oportunidad más inmediata se encuentra en las soluciones biológicas y afines al MIP que ayudan a los usuarios finales a operar dentro de restricciones más estrictas de ingredientes y escurrimiento, manteniendo al mismo tiempo la jugabilidad y la estética. BASF Agricultural Solutions completó su adquisición de AgBiTech en marzo de 2026, fortaleciendo el acceso a plataformas de control biológico de insectos diseñadas para programas de bajo residuo utilizados por instalaciones de golf, recintos deportivos y paisajes comerciales. Los ciclos de renovación de cartera para fungicidas, insecticidas y herbicidas en los canales de césped profesional también continúan, como lo indica Nufarm al presentar nuevas soluciones para la industria del césped de golf en la Conferencia y Feria Comercial de la GCSAA en enero de 2026.
Una segunda oportunidad radica en la capa de comercialización que conecta la química y los productos biológicos con flujos de trabajo de aplicación de precisión y la documentación de cumplimiento exigida por aseguradoras y municipios. A medida que los sistemas de aplicación autónoma y puntual reducen las tasas de uso, los proveedores que empaquetan formulaciones de volumen ultra bajo, adyuvantes y herramientas de apoyo a la decisión, incluidos registros digitales de aplicación alineados con los requisitos del MIP, pueden defender los ingresos por acre tratado incluso cuando disminuyen las aplicaciones generalizadas. Los actores a escala de distribución y los distribuidores especializados en césped pueden ampliar programas combinados en riego, agronomía y protección vegetal para respaldar un modelo de compra integral para contratistas y superintendentes de campos que operan bajo restricciones más estrictas de zonas de amortiguamiento e ingredientes.
Desarrollos recientes de la industria en Mercado de Insumos para Césped y Plantas Ornamentales
- Julio de 2026: BASF lanzó Apthena, un atrayente biológico de insectos posicionado para apoyar los programas de Gestión Integrada de Plagas en entornos profesionales de césped y plantas ornamentales. El lanzamiento amplía el conjunto de herramientas biológicas de BASF junto con la protección de cultivos convencional, alineándose con la demanda de los usuarios finales de enfoques de menor toxicidad y requisitos de documentación más estrictos.
- Marzo de 2026: SiteOne Landscape Supply completó la adquisición de Reinders, añadiendo 12 ubicaciones en el Medio Oeste de los Estados Unidos y ampliando su alcance en la distribución de irrigación y agronómica. El acuerdo fortalece la capacidad de SiteOne para combinar insumos para césped con categorías de irrigación y servicios, mejorando la disponibilidad y la cobertura de contratistas en los mercados clave de césped.
- Diciembre de 2025: Syngenta anunció el registro federal por parte de la Agencia de Protección Ambiental de los Estados Unidos del insecticida/acaricida Atexzo para su uso en campos de golf y granjas de césped en rollo. La aprobación añade una nueva herramienta para gestionar la presión de insectos y ácaros en céspedes de alto valor, apoyando las estrategias de rotación a medida que el escrutinio de ingredientes y las necesidades de gestión de la resistencia se intensifican.
Mercado de Insumos para Césped y Plantas Ornamentales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los productos de insumos para cultivos que se aplican al césped y a las hierbas ornamentales para mantener la calidad, gestionar las plagas y apoyar el crecimiento en paisajes profesionales y residenciales, reportado como valor de mercado en USD a nivel global.
Exclusiones del alcance: Se excluyen los equipos para césped, el hardware de irrigación y los servicios de paisajismo porque no son productos de insumos consumidos en césped o hierba ornamental.
Descripción General de la Segmentación
- Por tipo de pasto para césped
- Pasto bermuda
- Pasto zoysia
- Pasto azul de Kentucky
- Raygrás
- Festuca alta
- Otros pastos para césped
- Por tipo de pasto ornamental
- Pasto pluma de caña
- Pasto fuente
- Mijo púrpura
- Pasto de Ravenna
- Pasto fibra óptica
- Otros pastos ornamentales
- Por tipo de insumo
- Plaguicidas
- Fertilizantes
- Reguladores del crecimiento vegetal
- Agentes humectantes y surfactantes
- Bioestimulantes
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Dinamarca
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Tailandia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos del modelo y mantener las hipótesis consistentes entre regiones. Nos apoyamos en fuentes públicas como el USDA y otros departamentos nacionales de agricultura, conjuntos de datos de la FAO, portales de estadísticas de aduanas y comercio, y publicaciones regulatorias de la EPA y la UE que aclaran las aprobaciones de ingredientes activos y las restricciones de uso. Cuando fue necesario, se consultaron bases de datos de patentes y revistas científicas revisadas por pares de agronomía o gestión del césped para comprender los cambios en la formulación y los patrones de adopción.
En paralelo, revisamos presentaciones de empresas, presentaciones para inversores, informes anuales, sitios web de asociaciones y cobertura de prensa de reputación para mapear el posicionamiento de productos y la exposición regional. Se utilizaron selectivamente una suscripción de pago centrada en las finanzas corporativas y otra centrada en noticias y finanzas para agilizar las verificaciones de hechos y capturar cambios corporativos que pueden afectar la oferta o los precios. Las fuentes enumeradas anteriormente son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y encuestas se realizaron con una combinación de proveedores de insumos, distribuidores y compradores profesionales como gestores de campos de golf y césped deportivo, junto con responsables de toma de decisiones en paisajismo. Dado que se trata de un mercado global, se recopilaron perspectivas de las Américas, EMEA y APAC para poder reflejar la estacionalidad regional, las regulaciones y las preferencias de productos. Los aportes de los encuestados ayudaron a cerrar las brechas del trabajo documental y a probar las hipótesis de precios y penetración utilizadas en el pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 14% | APAC: 41% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 36% | EMEA: 37% |
| Actores más pequeños: 21% | Gerentes: 50% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente en la que el conjunto de demanda direccionable se reconstruyó utilizando indicadores de actividad de césped y plantas ornamentales a nivel regional, luego se filtró a través de hipótesis de intensidad de insumos y combinación de productos. Para mantener los números fundamentados, corroboramos los totales utilizando aproximaciones ascendentes selectivas, como proxies de precio por unidad x área tratada muestreada, verificaciones de canal sobre el rendimiento de los distribuidores y exposición de ingresos de los proveedores donde las divulgaciones lo permitían.
Los insumos clave utilizados en el modelo incluyeron (como ejemplos ilustrativos) tendencias de área de césped gestionado vinculadas a instalaciones de golf y deportes, intensidad del cuidado de jardines y paisajes residenciales, presión de plagas y enfermedades por zona climática, endurecimiento regulatorio que cambia las opciones de productos químicos y movimiento del precio de venta promedio para fertilizantes, pesticidas y reguladores del crecimiento vegetal. El pronóstico se apoyó en análisis de escenarios respaldados por opiniones de expertos sobre la adopción de soluciones de base biológica, cambios en la frecuencia de aplicación y el comportamiento de traslado de precios, lo que nos ayudó a mantener la trayectoria realista cuando se producen cambios climáticos o de política. Cuando las señales ascendentes eran incompletas para países más pequeños, las brechas se gestionaron utilizando ratios de proxy de climas e ingresos similares, y luego se verificaron con retroalimentación primaria antes de finalizar los totales regionales.
Validación de Datos y Ciclo de Actualización
Los resultados se validaron mediante triangulación de señales independientes, incluidos indicadores de demanda regional, lógica de combinación de productos y retroalimentación de proveedores y canales, y luego se realizaron verificaciones de varianza para detectar saltos inusuales en volumen o precios. Cuando aparecía un valor atípico, se revisaban las hipótesis y se iniciaban llamadas de seguimiento si el cambio no podía explicarse por estacionalidad, regulación o patrones de almacenamiento puntuales.
Antes de la aprobación final, el modelo y el análisis pasan por revisiones analíticas de múltiples pasos para que las definiciones, conversiones y alineación de años se mantengan consistentes. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se realiza un último repaso previo a la entrega para que los clientes reciban la visión más actualizada disponible en el momento de la publicación.
Estimación del Mercado Global de Insumos para Césped y Plantas Ornamentales de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para insumos para césped y plantas ornamentales suelen variar porque el mercado puede definirse de múltiples maneras y porque algunos editores fijan las hipótesis antes que otros. Las diferencias generalmente provienen de lo que se contabiliza como insumo, cómo se convierten los precios a USD entre regiones y si la estimación se construye a partir de la lógica de área tratada o de proxies más amplios de gasto en paisajismo.
Los principales factores de brecha en este mercado tienden a ser si los estudios incluyen solo insumos químicos sintéticos o también añaden elementos adyacentes como semillas, enmiendas del suelo o servicios de protección del césped, lo que puede inflar los totales. Otro factor común es la forma en que se proyectan los precios de venta promedio, donde algunas estimaciones aplican una inflación uniforme, mientras que otras ajustan por cambios de productos químicos impulsados por la regulación y la variación de la frecuencia de aplicación según el caso de uso y el clima.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,38 mil millones de USD (2026) | |
| Editor de la Industria A | 7,36 mil millones de USD (2025) | Esta estimación es más alta principalmente porque el alcance está enmarcado en torno a cestas de insumos químicos sintéticos más amplias y está anclada a un año base diferente, lo que puede incorporar hipótesis de precios y combinación que no se alinean con la intensidad de la demanda de césped y plantas ornamentales tratadas. |
| Editor de la Industria B | 8,04 mil millones de USD (2025) | El total reportado probablemente refleja una inclusión más amplia de categorías de insumos y una alineación de año diferente, y también puede ser sensible a cómo se aplica la progresión del precio de venta promedio entre regiones con diferentes restricciones regulatorias y patrones de aplicación. |
En general, la dispersión en los valores publicados se explica en gran medida por el empaquetado del alcance y la alineación del año, seguido de cómo se trasladan la intensidad de precios y uso al pronóstico. Mantener el modelo vinculado a señales de área tratada y cobertura de tipo de insumo, en lugar de un gasto más amplio en paisajismo, es lo que hace que el total del mercado sea más rastreable en nuestro enfoque, incluida la forma en que los insumos para césped y plantas ornamentales se contabilizan en Mordor Intelligence.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de insumos para césped y plantas ornamentales?
El tamaño del mercado de insumos para césped y plantas ornamentales fue valorado en 5,10 mil millones de USD en 2025 y se prevé que crezca desde 5,38 mil millones de USD en 2026 hasta 7,05 mil millones de USD en 2031, a una CAGR del 5,56% entre 2026 y 2031.
¿Qué región se expande con mayor rapidez?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,55% entre 2026 y 2031, impulsada por la rápida urbanización y las nuevas instalaciones recreativas.
¿Qué categoría de insumos crece al ritmo más rápido?
Se prevé que los bioestimulantes crezcan a una CAGR del 9,25% entre 2026 y 2031, impulsados por las preferencias regulatorias y de sostenibilidad.
¿Quiénes son las principales empresas?
Los cinco principales actores son Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE y FMC Corporation.