
Marktgröße und Marktanteil für Turf- und Zierpflanzeninputs
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.38 Milliarden US-Dollar |
| Marktgröße (2031) | 7.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Turf- und Zierpflanzeninputs von Mordor Intelligence
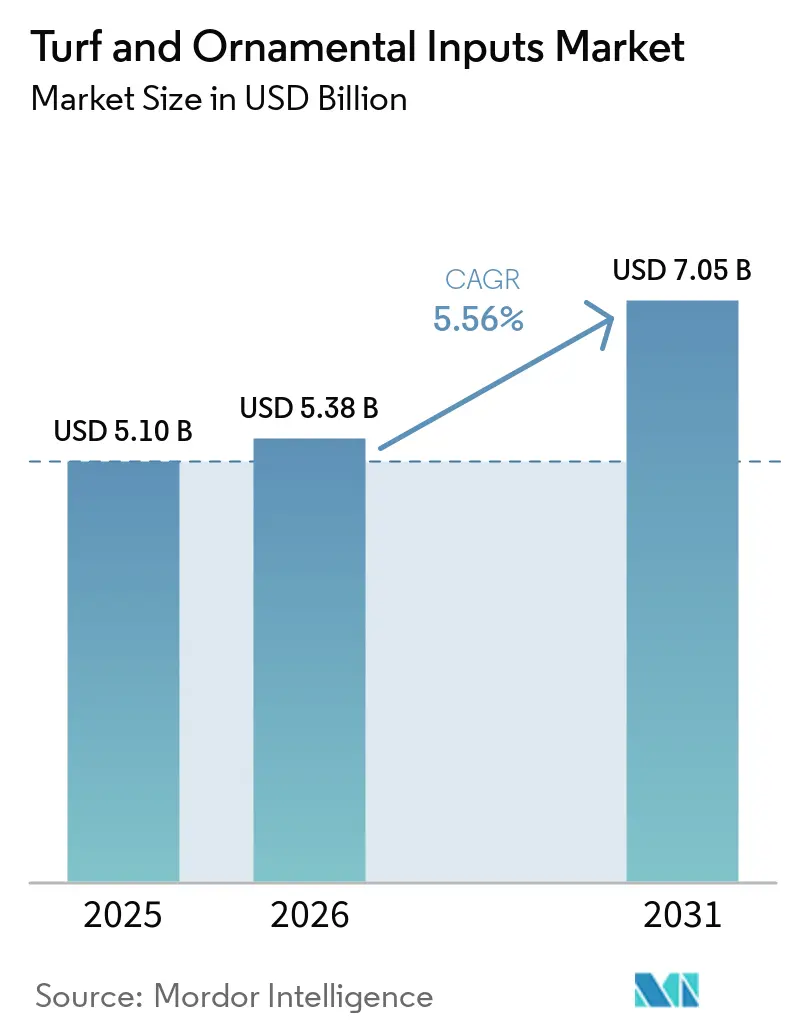
Die Marktgröße für Turf- und Zierpflanzeninputs wurde im Jahr 2025 auf 5,10 Milliarden USD geschätzt und soll von 5,38 Milliarden USD im Jahr 2026 auf 7,05 Milliarden USD bis 2031 mit einer CAGR von 5,56 % von 2026 bis 2031 wachsen. Das Wachstum resultiert aus der zunehmenden Einführung von Präzisionssprühsystemen, strengeren Umweltvorschriften, die biobasierte Inputs begünstigen, sowie Renovierungszyklen, die durch klimabedingte Belastungen ausgelöst werden. Die Nachfrage konzentriert sich auf professionelle Sportstätten und Golfplätze, die gleichmäßige Spielflächen erfordern, während Wohnlandschaften durch wassereffiziente Rasenumwandlungen eine stetige Nachfrage erzeugen. Inputhersteller gestalten ihre Portfolios in Richtung schadstoffarmer Chemikalien um, während Gerätehersteller Softwareanalysen mit autonomen Sprühgeräten bündeln, um die Wirksamkeit bei geringeren Einsatzmengen aufrechtzuerhalten. Der Markt für Turf- und Zierpflanzeninputs profitiert zudem von versicherungspflichtiger Dokumentation des integrierten Pflanzenschutzes, was die Nachfrage nach digitaler Aufzeichnung und zertifizierten Anwenderdiensten stimuliert.
Wichtigste Erkenntnisse des Berichts
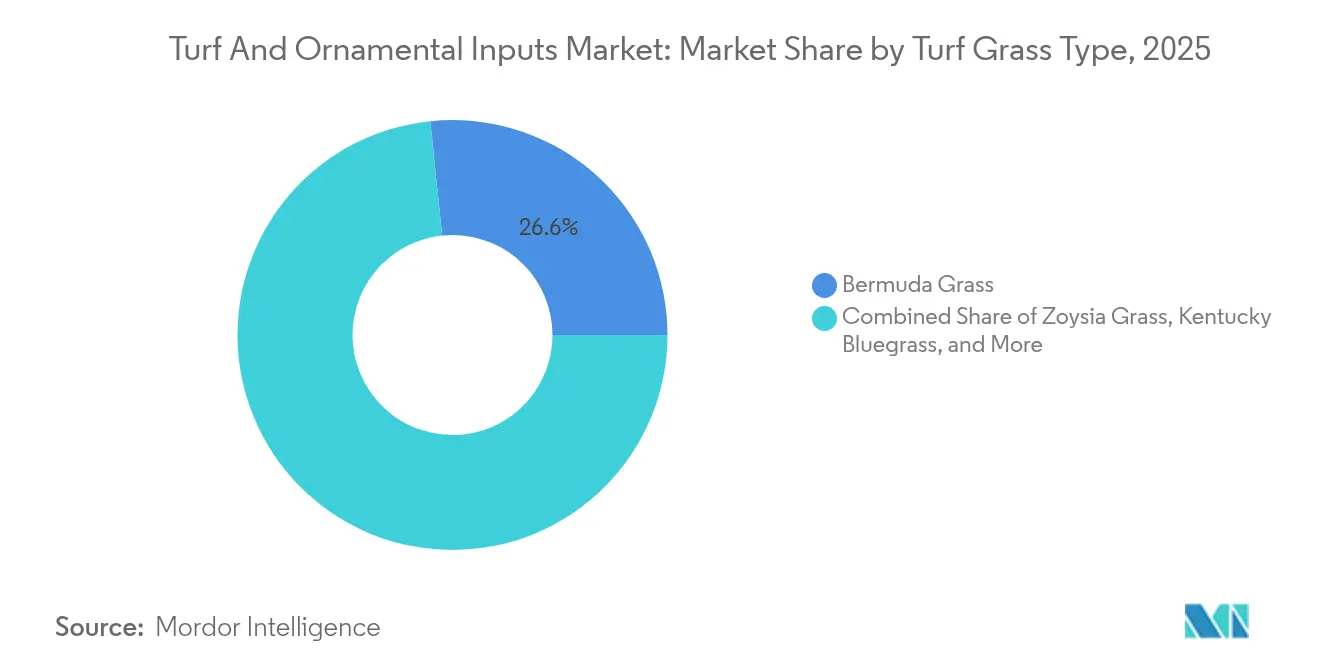
- Nach Rasengrastyp entfiel Bermudagras im Jahr 2025 auf einen Marktanteil von 26,65 % am Markt für Turf- und Zierpflanzeninputs, während Zoysiagas von 2026 bis 2031 mit einer CAGR von 7,45 % wachsen soll.
- Nach Ziergrastyp entfiel Federrohr-Gras im Jahr 2025 auf 22,20 % der Marktgröße für Turf- und Zierpflanzeninputs, während Glasfasergras von 2026 bis 2031 mit einer CAGR von 8,15 % wachsen soll.
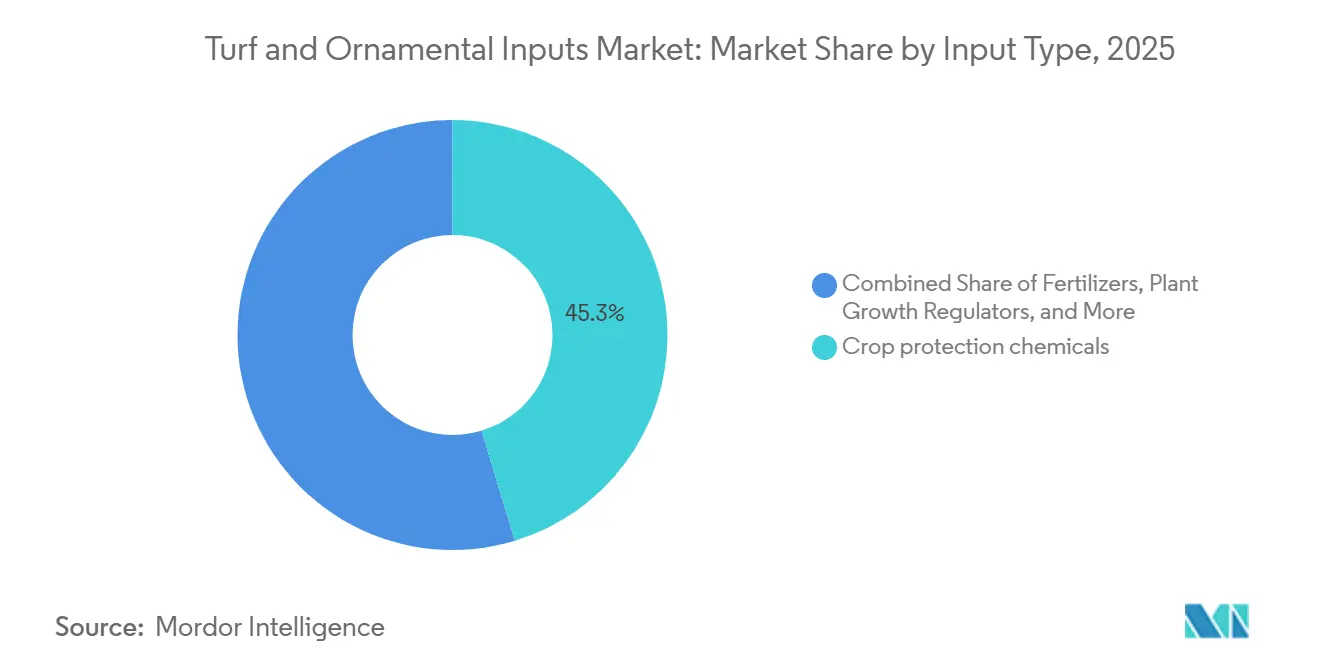
- Nach Inputtyp entfielen Pflanzenschutzmittel im Jahr 2025 auf einen Marktanteil von 45,30 %, während Biostimulanzien von 2026 bis 2031 mit einer CAGR von 9,25 % wachsen sollen.
- Nach Geografie entfiel Nordamerika im Jahr 2025 auf einen Marktanteil von 34,60 %, während Asien-Pazifik von 2026 bis 2031 mit einer CAGR von 6,55 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Wirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Präzisionssprühtechnologien reduzieren den übermäßigen Einsatz von Chemikalien | +1.2% | Kernmarkt Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu schadstoffarmen, biobasierten Formulierungen | +0.9% | Global, mit stärkster Akzeptanz in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Rasenwiederherstellung nach El-Niño-Schäden | +0.8% | Asien-Pazifik und Südamerika primär, Sekundäreffekte in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Klimabezogene Versicherungen mit Anforderungen zur Einhaltung des integrierten Pflanzenschutzes | +0.6% | Nordamerika und Europa, Ausweitung auf entwickelte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Ausgelagerte Sportrasenpflegeverträge | +0.5% | Global, konzentriert auf städtische Märkte mit professioneller Sportinfrastruktur | Langfristig (≥ 4 Jahre) |
| Golfplatzrenovierungen im Vorfeld der Erweiterung des PGA/LPGA-Kalenders | +0.4% | Nordamerika und Europa primär, ausgewählte Standorte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionssprühtechnologien reduzieren den übermäßigen Einsatz von Chemikalien
Autonome Sprühgeräte, die mit Computer Vision ausgestattet sind, identifizieren einzelne Unkräuter und tragen Herbizide nur dort auf, wo es nötig ist, wodurch die Einsatzmengen um bis zu 90 % gesenkt werden, während das Kontrollniveau aufrechterhalten bleibt. Drohnenbasierte Punktapplikationen, die von der Texas A&M University und dem United States Department of Agriculture (USDA) verifiziert wurden, replizierten eine vollflächige Unkrautkontrolle bei einem um 67 % geringeren Chemikalieneinsatz, was sowohl die Kosten als auch die Umweltbelastung senkte.[1] Die Gerätekosten sinken weiter, und universitäre Beratungsdienste bieten nun Schulungen für Bediener an, die die Einführung beschleunigen. Kommunale Beschränkungen in der Nähe von Gewässern schaffen weitere Anreize für den Einsatz von Präzisionsgeräten, da diese die Einhaltung von Vorschriften dokumentieren. Für Käufer amortisiert sich die Investition innerhalb von drei Saisons aufgrund von Einsparungen bei Inputs und reduziertem Nachsprühaufwand. Infolgedessen verknüpft der Markt für Turf- und Zierpflanzeninputs den Produktverkauf zunehmend mit Hardware- und Software-Ökosystemen, die Zeitpunkt und Platzierung optimieren.
Verlagerung hin zu schadstoffarmen, biobasierten Formulierungen
Kommunale Verbote bestimmter synthetischer Stoffe haben Händler dazu veranlasst, ihre Sortimente an Biostimulanzien und ökologisch zertifizierten Pestiziden zu erweitern – dem am schnellsten wachsenden Segment innerhalb des Marktes für Turf- und Zierpflanzeninputs. Die Einführung des Fungizids Aramax durch BASF im Jahr 2024 veranschaulicht, wie etablierte Hersteller Wirkstoffe neu formulieren, um die Persistenz zu verringern und gleichzeitig das Wirkungsspektrum zu erhalten. Endnutzer berichten, dass biobasierte Produkte häufig kürzere Wiederanwendungsintervalle erfordern, was eine stetige Nachfrage nach Dienstleistungsunternehmen schafft, die engere Zeitpläne verwalten können. Unternehmensgeländen und Hauseigentümergemeinschaften schreiben in Ausschreibungsunterlagen zunehmend umweltschonende Programme vor, wodurch die Kundenbasis erweitert wird. Obwohl Preisaufschläge bestehen bleiben, verbessern Beschichtungen mit kontrollierter Freisetzung und mikrobielle Träger die Langlebigkeit, was die Gesamtkostenlücke gegenüber konventionellen Chemikalien verringert. Der Trend ist langfristig, da er durch Regulierung, Kundenpräferenzen und Lieferanteninnovationen gestützt wird.
Rasenwiederherstellung nach El-Niño-Schäden
Hitzespitzen und unregelmäßige Niederschläge führten zu weitreichenden Rasenverlusten im Asien-Pazifik-Raum und in Teilen Südamerikas, was Golfplätze und Sportfelder zwang, mit trockenheitstoleranten Sorten neu einzusäen. Untersuchungen zeigen, dass die nächtlichen Temperaturen schneller steigen als die Tageshöchstwerte, wodurch die Erholungsfenster für kühljahreszeittypische Arten verkürzt werden.[2] Renovierungsprojekte, einschließlich der Rekonstruktion von Wurzelzonen und der Nachrüstung von Drainagesystemen, erhöhen die Nachfrage nach Bodenverbesserungsmitteln und Netzmitteln. Versicherungsleistungen für Schäden decken häufig die Kosten für Ersatzsaatgut und Spezialdünger, was die Verkaufszyklen beschleunigt. Lieferanten, die Saatgutgenetik mit Biostimulanzien-Starterpaketen bündeln, haben Marktanteile gewonnen, da sie die Beschaffung für zeitkritische Wiederherstellungen vereinfachen. Der Markt für Turf- und Zierpflanzeninputs verzeichnet daher vorübergehende Volumensteigerungen in den von Wetteranomalien am stärksten betroffenen Regionen.
Klimabezogene Versicherungen mit Anforderungen zur Einhaltung des integrierten Pflanzenschutzes
Versicherungsunternehmen fordern nun Dokumentationen zum integrierten Schädlingsmanagement für die Haftpflichtversicherung von Golfanlagen und Gewerbeimmobilien, was Eigentümer dazu zwingt, in Überwachungssoftware, kalibrierte Sprühgeräte und zertifizierte Anwender zu investieren. Die Policen betonen eine sichere Lagerung, geprüfte Anwendungsprotokolle und die Einhaltung von Pufferzonen, um das Risiko von Abfluss-Rechtsstreitigkeiten zu mindern. Das Mandat lenkt Einkäufe auf digitale Dokumentations-Tools, die mit Sprühgeräten gebündelt werden, und schafft so wiederkehrende Einnahmen für Gerätehersteller. Dienstleister, die eine schlüsselfertige Compliance liefern können, gewinnen Mehrjahresverträge und verstärken die Konsolidierung in der professionellen Rasenpflegebranche. Da die Dokumentation zum Standard wird, profitiert der Markt für Rasen- und Zierpflanzeneinsatzstoffe von höherwertigen Servicepaketen, die mit dem Chemikalienverkauf verknüpft sind.
Wirkungsanalyse der Wachstumshemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verschärfung der PFAS- und Neonikotinoid-Verbote | -1.1% | Europa und Nordamerika primär, global ausgeweitet | Mittelfristig (2–4 Jahre) |
| Mikrodosierungsrobotik verzögert die Nachfrage nach Chemikalien in großen Mengen | -0.6% | Nordamerika und Europa als frühe Anwender, Asien-Pazifik folgt | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel begrenzt die Häufigkeit professioneller Rasenpflegeleistungen | -0.8% | Global, am stärksten in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Öffentlicher Widerstand gegen Düngemittelabfluss in städtische Seen | -0.5% | Städtische Gebiete in Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung von PFAS- und Neonicotinoid-Verboten
Kaliforniens PFAS-Beschränkungen von 2024 haben mehrere etablierte Rasenprodukte aus dem Markt genommen, und die Europäische Kommission bereitet ähnliche Maßnahmen vor, die die chemischen Portfolios weiter einschränken werden. Ersatzformulierungen weisen oft höhere Stückkosten und andere Anwendungszeiträume auf, was etablierte Programme stören kann. Strenge Pufferzonenregelungen erhöhen die Planungskomplexität und können spezielle Düsensätze erfordern, was die Kapitalaufwendungen für kleinere Dienstleister erhöht. Hersteller wetteifern um eine Neuformulierung, doch die Entwicklungszeiträume belasten die Margen. Bis compliant Alternativen skaliert sind, wird der Markt für Rasen- und Zierpflanzeneinsatzstoffe Reibungsverluste bei der Produktverfügbarkeit und dem Nutzervertrauen erleben.
Mikrodosierungsrobotik verzögert die Massennachfrage nach Chemikalien
Robotische Punktsprühgeräte erzielen eine bis zu 79%ige Reduzierung des Herbizideinsatzes im Vergleich zu Flächenapplikationen, bei gleichbleibender Wirksamkeit, und verlagern die Nachfrage auf konzentrierte Formulierungen anstelle von Großgebinden.[3] Frühe Anwender schließen häufig mehrjährige Software-Abonnements mit Geräteherstellern ab und leiten damit Budgets von Chemikalien hin zu Datendiensten um. Obwohl hochwertige Hilfsstoffe weiterhin verkauft werden, sinkt das Gesamtvolumen pro Hektar. Da sich die Stückökonomie verbessert, könnte eine breitere Einführung das Gesamtmarktvolumen begrenzen, trotz wachsender installierter Rasenfläche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rasengrasart:
Warmjahres-Sorten gewährleisten HochfrequenzleistungBermudagras entfiel im Jahr 2025 auf 26,65 % der Marktgröße für Turf- und Zierpflanzeninputs, was seinen Status als Arbeitspferd für Warmsaison-Sportstätten und gewerbliche Landschaften unterstreicht. Seine aggressive Wachstumsgewohnheit erfordert einen konstanten Stickstoffeinsatz und gezielte Vorauflauf-Herbizide, was einen stetigen Nachfragesog für Inputlieferanten erzeugt. Zoysiagas soll von 2026 bis 2031 mit einer CAGR von 7,45 % wachsen, da eine verbesserte Kältetoleranz sein Verbreitungsgebiet in Übergangsregionen ausweitet. Kentucky-Blaugras wird aufgrund seiner optischen Attraktivität weiterhin in nördlichen Klimazonen eingesetzt, während sein höherer Wasserbedarf und seine Krankheitsanfälligkeit die Nachfrage nach Fungiziden und Netzmitteln stützen.
Die Einführung von Rohrschwingel nimmt in dürregefährdeten kommunalen Parks zu, da seine tiefen Wurzeln die Bewässerungskosten senken. Ryegras behält seine Bedeutung als Übersaat im Winter und stützt den Saatgut- und Düngemittelabsatz außerhalb der Hauptwachstumssaison. Die laufende Sortenentwicklung an der Oregon State University zielt auf Eigenschaften wie Salztoleranz und reduzierter Schnittgutanfall ab, was den Mähaufwand reduzieren kann. Für Lieferanten wird die Abstimmung agronomischer Pakete auf regionsspezifische Sorten entscheidend, um die nächste Wachstumswelle im Markt für Turf- und Zierpflanzeninputs zu erschließen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Ziergrasart:
Designgetriebene Nachfrage nach ästhetisch ansprechenden NiedrigpflegepflanzenFederrohr-Gras entfiel im Jahr 2025 auf einen Marktanteil von 22,20 %, was die Präferenz von Landschaftsgärtnern für Arten widerspiegelt, die ihre Form mit minimalem Beschnitt und Bewässerung behalten. Lampenputzergras ist für seine federartige Textur bekannt, die seine saisonale Attraktivität verlängert. Glasfasergras soll mit einer CAGR von 8,15 % wachsen, da Designer Neuheit und Anpassungsfähigkeit an variable Feuchtigkeitsbedingungen suchen. Purpurhirse und Ravennagas füllen Nischen in naturalistischen Pflanzungen bzw. großflächigen gewerblichen Standorten und profitieren jeweils von der Bewegung hin zu einheimischen und klimaresilienten Sortimenten.
Die Pflegeprofile dieser Arten stützen sich eher auf Düngemittel mit kontrollierter Freisetzung und periodische Fungizidprogramme als auf intensive wöchentliche Behandlungen. Dieses Muster erweitert die Kundenbasis über den Golfbereich hinaus auf Kommunen und Unternehmensgeländen, die Nachhaltigkeitsnachweise schätzen. Da Stadtplaner Bioswales und Regengärten integrieren, entsteht eine Nachfrage nach Gräsern, die den Boden stabilisieren und schwankende Grundwasserspiegel tolerieren, was Quermöglichkeiten für Netzmittel und Biostimulanzien schafft. Die Zierpflanzenkategorie hält den Markt für Turf- und Zierpflanzeninputs daher über verschiedene Endnutzungssektoren hinweg diversifiziert.
Nach Einsatzstofftyp:
Chemische Übergänge gestalten den Umsatzmix neuPflanzenschutzmittel entfielen im Jahr 2025 auf einen Marktanteil von 45,30 %, gestützt durch ihre Wirksamkeit bei der Bekämpfung von Unkräutern, Insekten und Krankheitserregern, die die Rasenqualität, Bespielbarkeit und Ästhetik beeinträchtigen. Die regulatorische Kontrolle, insbesondere gegenüber PFAS und Neonikotinoiden, begrenzt das Mengenwachstum und fördert die Migration zu schadstoffarmen Alternativen. Düngemittel bleiben grundlegend, doch Langzeitgranulate und Technologien zur variablen Ausbringung dämpfen die Gesamttonnage. Die Nachfrage nach Pflanzenwachstumsregulatoren steigt, da Golfplätze die Mähfrequenz reduzieren und Kraftstoff einsparen wollen.
Biostimulanzien sollen von 2026 bis 2031 mit einer CAGR von 9,25 % wachsen, angetrieben durch ihre Fähigkeit, die Stresstoleranz von Pflanzen zu verbessern und die Gesundheit von Rasen- und Zierpflanzen zu unterstützen. Netzmittel und Tenside gewinnen trotz ihres geringeren Werts an Bedeutung, da Wasserknappheit eine gleichmäßige Infiltration unerlässlich macht. Gerätegebundene Plattformen bündeln nun Adjuvansempfehlungen mit Sensordaten, um eine optimale Aufnahme zu gewährleisten und die Markentreue zu stärken. Insgesamt verlagert sich der Inputmix hin zu integrierten Programmen, die Chemie, Biologie und Daten in Einklang bringen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Geografische Analyse
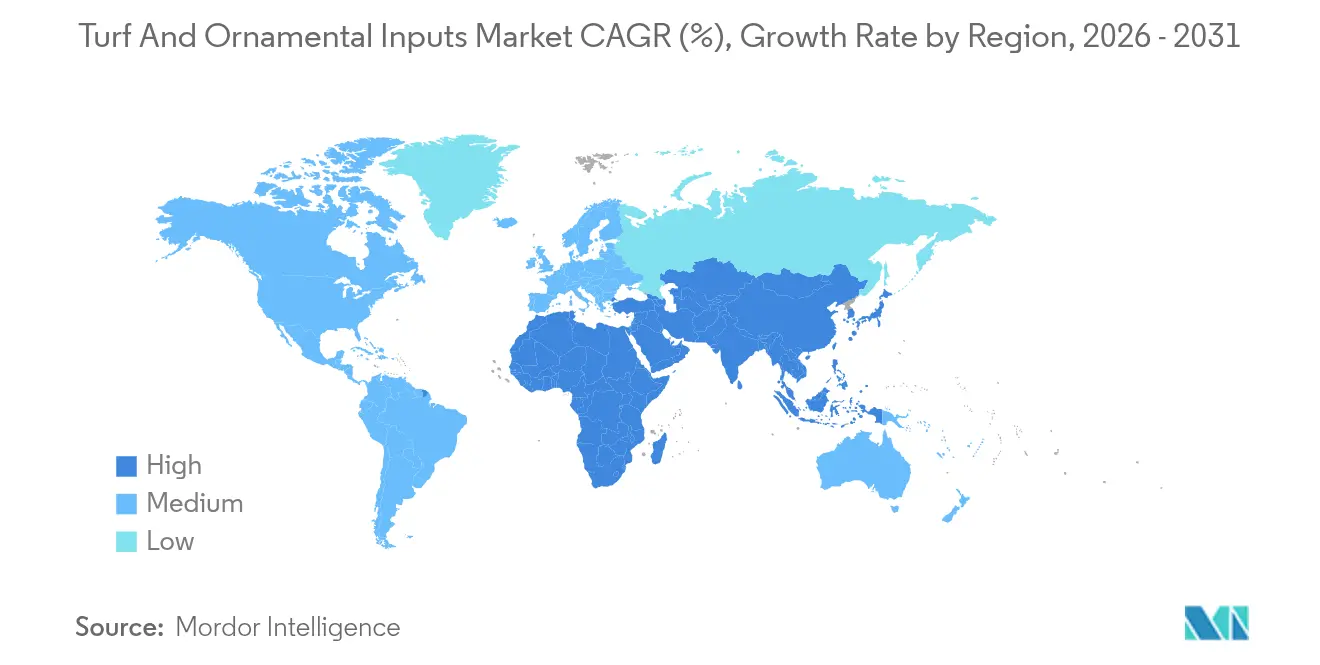
Markt für Rasen- und Zierpflanzeninputs in Nordamerika
Nordamerika entfiel im Jahr 2025 auf einen globalen Marktanteil von 34,60 %, angetrieben durch sein umfangreiches Golfplatznetz und seine professionelle Sportinfrastruktur. Allein in Florida gibt es mehr als 1.250 Golfplätze, die jeweils intensive Düngungs- und Pflanzenschutzprogramme erfordern und eine stetige Nachfrage erzeugen. Die Einführung von Präzisionssprühtechnologien und versicherungsgetriebene IPM-Dokumentation werden das Marktwachstum unterstützen, da sich die Rasenpflegepraktiken weiterentwickeln. Kanada und Mexiko tragen durch wachsenden Sporttourismus und städtische Begrünungsprojekte, die sich an den Best Practices der Vereinigten Staaten orientieren, zu einem inkrementellen Volumenwachstum bei.
Markt für Rasen- und Zierpflanzeninputs im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,55 % wachsen, angetrieben durch rasche Urbanisierung, steigende Ausgaben der Mittelschicht und Initiativen zur Erweiterung von Erholungsflächen. China investiert trotz früherer Platzbeschränkungen in öffentliche Golfanlagen, während Japan seine alternde Sportinfrastruktur im Vorfeld internationaler Veranstaltungen modernisiert. Die Metropolparks Indiens setzen zunehmend auf trockenheitstolerante Rasensorten, was die Einfuhr von Saatgut und Biostimulanzien ankurbelt. Gerätehersteller kooperieren mit lokalen Händlern, um autonome Mähflotten einzuführen, die den Arbeitskräftemangel ausgleichen und die Verbreitung von Präzisionsinputs in der gesamten Region beschleunigen.
Markt für Rasen- und Zierpflanzeninputs in EMEA und Südamerika
Europa wächst jährlich, da Umweltauflagen die Ausgaben in Richtung konformer Chemikalien und datengesteuerter Ausbringungssysteme verlagern. Deutschland und das Vereinigte Königreich sind führend bei der Einführung von Pufferzonenkartierungstools, die Abdrift minimieren. Südeuropa, das anfällig für Wasserstress ist, investiert in Benetzungsmittel und genügsame Warmrasengräser. Für Südamerika, den Nahen Osten und Afrika wird ein stetiges Wachstum prognostiziert, unterstützt durch steigende Investitionen in Tourismusinfrastruktur und Sportanlagen, die die Nachfrage nach Rasenpflegeinputs ankurbeln. In diesen aufstrebenden Regionen gewinnen Distributoren, die technische Schulungen anbieten, frühzeitig Kundentreue und positionieren sich günstig, wenn die regulatorischen Rahmenbedingungen strenger werden.
Regulatorisches Umfeld
Die Regulierung von Wirkstoffen und Formulierungskomponenten, die in Turf- und Zierpflanzenprogrammen eingesetzt werden, wird verschärft, was den Portfolioumschlag hin zu schadstoffarmen und biobasierten Optionen erhöht. In den Vereinigten Staaten wirken sich staatliche Maßnahmen gegen Neonikotinoide bereits auf den Außen- und Raseneinsatz aus. Das New York State Department of Environmental Conservation (DEC) setzte Phase 1 seines Birds and Bees Protection Act im Dezember 2024 um und verbot den Außen- und Raseneinsatz von Clothianidin und Dinotefuran; Phase 2 ist für Dezember 2026 geplant, um die Beschränkungen auf weitere Neonikotinoide, einschließlich Imidacloprid, Thiamethoxam und Acetamiprid, auszuweiten. Auf Bundesebene bearbeitet die US Environmental Protection Agency (EPA) weiterhin Zulassungen und Anträge auf neue Verwendungszwecke, einschließlich Bekanntmachungen, die im Juni 2026 im Federal Register veröffentlicht wurden und rasenrelevante Verwendungsmuster umfassen.
In Europa prägen EU-weite Pflanzenschutzvorschriften die Kennzeichnungsinhalte und zulässigen Formulierungsbestandteile. Im Mai 2026 aktualisierte die Verordnung (EU) 2026/1120 die Liste der nicht akzeptablen Beistoffe, indem Stoffe in Anhang III der Verordnung (EG) Nr. 1107/2009 aufgenommen wurden; die Mitgliedstaaten müssen Zulassungen für betroffene Produkte bis zum 16. Juni 2028 zurückziehen, wodurch ein klar definierter Zeitplan für Neuformulierung und Neuetikettierung für Anbieter festgelegt wird. Ebenfalls im Mai 2026 führte die Verordnung (EU) 2026/1123 neue Kennzeichnungsanforderungen für Pflanzenschutzmittel ein und ersetzte die Verordnung (EU) Nr. 547/2011, wobei die Einhaltung an Zulassungen gebunden ist, die am oder nach dem 1. Januar 2028 erteilt werden. Verlängerungen von Genehmigungen wie die Durchführungsverordnung (EU) 2025/2316 (November 2025) bieten vorübergehende Kontinuität für bestimmte rasenrelevante Wirkstoffe, während die Gesamtbelastung durch die Einhaltung der Vorschriften zunimmt.
Wettbewerbslandschaft
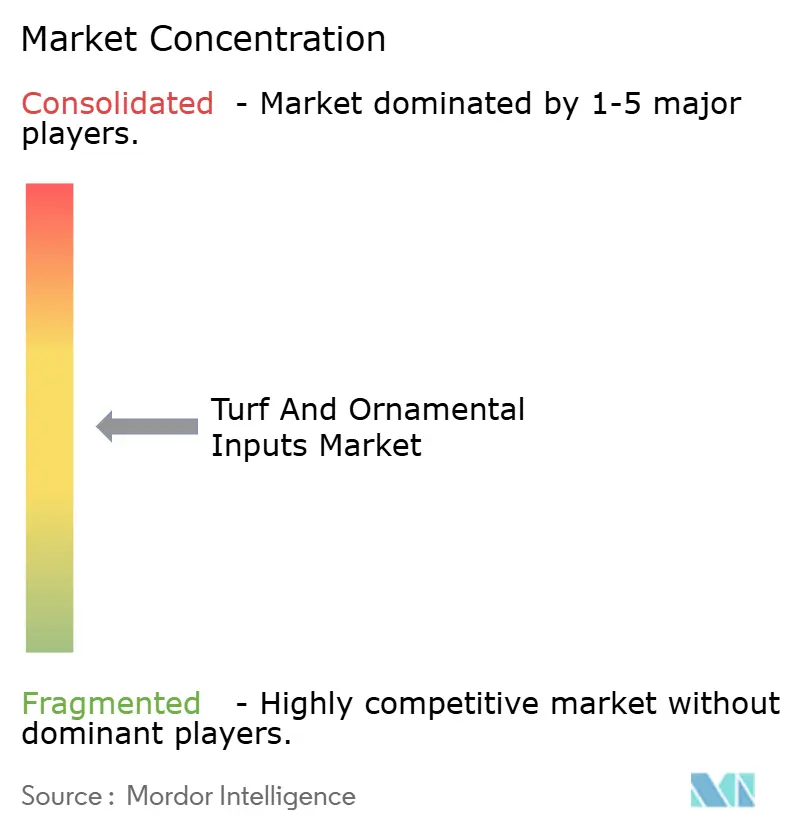
Die Branche für Turf- und Zierpflanzeninputs weist eine moderate Konzentration auf. Bayer AG führt mit seinem breiten Fungizid- und Herbizidsortiment, ergänzt durch agronomische Beratungsteams. Syngenta Group nutzt proprietäre Saatgutbehandlungen und unterstützende Forschungsstationen. Die fünf führenden Unternehmen sind Bayer AG, Syngenta Group, FMC Corporation, BASF SE und SiteOne Landscape Supply Inc.
Jüngste Konsolidierungen unterstreichen die strategische Bedeutung der Distributionsreichweite. Die Übernahme von AmeriTurf durch W.S. Connelly im März 2025 erweitert die Logistikabdeckung und fügt proprietäre Mischungen hinzu, die auf Platzwarte ausgerichtet sind. Die Anfang 2025 erfolgten Übernahmen von General Acrylics und Atlantic Sports Group durch AstroTurf Corporation erweitern dessen Baubereich und ermöglichen gebündelte Installations- und Wartungsverträge. Gerätehersteller nutzen proprietäre Sensorsysteme und Cloud-Plattformen und erzielen Abonnementeinnahmen, die den traditionellen Geräteverkauf ergänzen.
Wettbewerbsvorteile hängen zunehmend von der Fähigkeit ab, Inputs mit Hardware und Daten zu integrieren. Unternehmen, die Biostimulanzien mit Drohnenanalysen kombinieren oder app-basierte Compliance-Protokolle anbieten, bauen stabilere Kundenbeziehungen auf. Kundenservice und lokale agronomische Expertise bleiben entscheidende Differenzierungsmerkmale, insbesondere bei der Navigation durch sich schnell verändernde regulatorische Rahmenbedingungen. Nischenopportunitäten bestehen für Lieferanten klimaadaptiver Saatgutgenetik und Formulierungen mit extrem niedrigem Volumen, die auf Mikrodosierungsrobotik ausgerichtet sind.
Marktführer für Turf- und Zierpflanzeninputs
-
BASF SE
-
FMC Corporation
-
Bayer AG
-
Syngenta Group
-
Corteva Agriscience
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rasen- und Zierpflanzeninputs Unternehmen in diesem Bericht
- Bayer AG
- Syngenta Group
- BASF SE
- FMC Corporation
- Nufarm Ltd
- American Vanguard Corporation
- Koch Agronomic Services
- Gowan International
- Precision Laboratories
- UPL Limited
- Valent USA
- LebanonTurf
- WinField United
- Corteva Agriscience
- ICL Specialty Fertilizers
Lesen Sie die Analyse der Rasen- und Zierpflanzeninputs-Unternehmen
Marktchancen und Zukunftsaussichten
Die unmittelbarste Chance liegt in biologischen und IPM-nahen Lösungen, die Endanwendern helfen, innerhalb strengerer Wirkstoff- und Abflussbeschränkungen zu arbeiten und dabei Bespielbarkeit und Ästhetik zu erhalten. BASF Agricultural Solutions schloss im März 2026 die Übernahme von AgBiTech ab und stärkte damit den Zugang zu biologischen Insektenbekämpfungsplattformen, die für rückstandsarme Programme in Golfanlagen, Sportstätten und gewerblichen Landschaften konzipiert sind. Auch die Erneuerungszyklen der Portfolios für Fungizide, Insektizide und Herbizide in professionellen Rasenkanälen setzen sich fort, wie die Einführung neuer Lösungen für die Golfrasenbranche durch Nufarm auf der GCSAA Conference and Trade Show im Januar 2026 zeigt.
Eine zweite Chance liegt in der Vermarktungsebene, die Chemie und Biologika mit Präzisions-Sprüh-Workflows und der von Versicherern und Kommunen geforderten Compliance-Dokumentation verbindet. Da autonome Systeme und punktuelle Anwendungssysteme die Einsatzmengen reduzieren, können Anbieter, die Ultra-Niedrigvolumen-Formulierungen, Zusatzstoffe und Entscheidungshilfe-Tools – einschließlich digitaler Anwendungsprotokolle im Einklang mit IPM-Anforderungen – bündeln, den Umsatz pro behandeltem Acre auch bei rückläufigen Flächenanwendungen verteidigen. Vertriebsakteure mit großer Reichweite und spezialisierte Rasenvertriebshändler können gebündelte Programme über Bewässerung, Agronomie und Pflanzenschutz hinweg ausbauen, um ein One-Stop-Beschaffungsmodell für Auftragnehmer und Platzverwalter zu unterstützen, die unter strengeren Pufferzonen- und Wirkstoffbeschränkungen arbeiten.
Neueste Industrielle Entwicklungen in Markt für Rasen- und Zierpflanzeninputs
- Juli 2026: BASF brachte Apthena auf den Markt, ein biologisches Insektenlockmittel, das zur Unterstützung von Programmen des integrierten Pflanzenschutzes in professionellen Turf- und Zierpflanzenanwendungen positioniert ist. Die Markteinführung erweitert BASFs biologisches Werkzeugset neben dem konventionellen Pflanzenschutz und entspricht der Endnutzernachfrage nach schadstoffarmen Ansätzen und strengeren Dokumentationsanforderungen.
- März 2026: SiteOne Landscape Supply schloss die Übernahme von Reinders ab und fügte 12 Standorte im US-amerikanischen Mittleren Westen hinzu, wodurch die Reichweite im Bereich Bewässerungs- und Agronomievertrieb ausgebaut wurde. Die Transaktion stärkt die Fähigkeit von SiteOne, Turf-Inputs mit Bewässerungs- und servicefokussierten Kategorien zu bündeln, und verbessert die Verfügbarkeit und Auftragnehmerabdeckung in wichtigen Turf-Märkten.
- Dezember 2025: Syngenta gab die Bundesregistrierung durch die US Environmental Protection Agency für das Insektizid/Akarizid Atexzo zur Verwendung auf Golfplätzen und Sodfarmen bekannt. Die Zulassung fügt ein neues Instrument zur Bekämpfung von Insekten- und Milbendruck in hochwertigen Rasenflächen hinzu und unterstützt Rotationsstrategien, da die Überprüfung von Wirkstoffen und der Bedarf an Resistenzmanagement zunehmen.
Markt für Rasen- und Zierpflanzeninputs Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Inputprodukte für Nutzpflanzen, die auf Rasengras und Ziergräser aufgebracht werden, um die Qualität zu erhalten, Schädlinge zu bekämpfen und das Wachstum in professionellen und privaten Landschaften zu unterstützen; berichtet als Marktwert in USD auf globaler Ebene.
Ausschlüsse aus dem Umfang: Wir schließen Rasengeräte, Bewässerungshardware und Landschaftspflegedienstleistungen aus, da es sich dabei nicht um Inputprodukte handelt, die auf Rasen- oder Ziergras verbraucht werden.
Segmentierungsübersicht
- Nach Rasengrasart
- Bermudagras
- Zoysiaras
- Kentucky-Rispengras
- Ryegras
- Hoher Schwingel
- Sonstige Rasengrasarten
- Nach Ziergrasart
- Federrohrgras
- Brunnengras
- Violette Hirse
- Ravennaras
- Glasfasergras
- Sonstige Ziergrasarten
- Nach Einsatzstofftyp
- Pestizide
- Düngemittel
- Pflanzenwachstumsregulatoren
- Benetzungsmittel und Tenside
- Biostimulanzien
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Dänemark
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Thailand
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis für das Modell zu erstellen und die Annahmen über Regionen hinweg konsistent zu halten. Wir stützten uns auf öffentliche Quellen wie das USDA und andere nationale Landwirtschaftsministerien, FAO-Datensätze, Zoll- und Handelsstatistikportale sowie EPA- und EU-Regulierungspublikationen, die Zulassungen von Wirkstoffen und Verwendungsbeschränkungen klären. Bei Bedarf wurden Patentdatenbanken und begutachtete Agronomie- oder Rasenpflegezeitschriften herangezogen, um Formulierungsveränderungen und Einführungsmuster zu verstehen.
Parallel dazu prüften wir Unternehmensberichte, Investorenpräsentationen, Jahresberichte, Verbandswebsites und seriöse Presseberichterstattung, um Produktpositionierung und regionale Präsenz zu kartieren. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und ein weiteres Abonnement mit Fokus auf Nachrichten und Finanzen wurden selektiv eingesetzt, um Faktenprüfungen zu beschleunigen und Unternehmensveränderungen zu erfassen, die Angebot oder Preisgestaltung beeinflussen können. Die oben aufgeführten Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit einer Mischung aus Inputlieferanten, Händlern und professionellen Käufern wie Golfplatz- und Sportrasenmanagern sowie Entscheidungsträgern im Landschaftsbau durchgeführt. Da es sich um einen globalen Markt handelt, wurden Perspektiven aus Amerika, EMEA und APAC gesammelt, um regionale Saisonalität, Vorschriften und Produktpräferenzen widerzuspiegeln. Die Beiträge der Befragten halfen dabei, Lücken aus der Desk-Research-Phase zu schließen und die im Forecast verwendeten Preis- und Durchdringungsannahmen zu testen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 14 % | APAC: 41 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 36 % | EMEA: 37 % |
| Kleinere Unternehmen: 21 % | Manager: 50 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem der adressierbare Nachfragepool anhand von regionalen Indikatoren für Turf- und Zierpflanzenaktivitäten rekonstruiert und dann durch Annahmen zur Inputintensität und Produktmischung gefiltert wurde. Um die Zahlen zu verankern, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben zum Preis pro Einheit multipliziert mit behandelten Flächenproxys, Kanalprüfungen zum Händlerdurchsatz und Lieferanteneinnahmenexposition, wo Offenlegungen dies erlaubten.
Zu den im Modell verwendeten Schlüsselinputs gehörten (als illustrative Beispiele) Trends bei bewirtschafteten Rasenflächen in Verbindung mit Golf- und Sportanlagen, Intensität der Rasen- und Landschaftspflege im Wohnbereich, Schädlings- und Krankheitsdruck nach Klimazone, regulatorische Verschärfungen, die Chemikalienentscheidungen beeinflussen, sowie die Entwicklung der durchschnittlichen Verkaufspreise für Düngemittel, Pestizide und Pflanzenwachstumsregulatoren. Die Prognose stützte sich auf Szenarioanalysen, die durch Expertenmeinungen zur Einführung biobasierter Lösungen, Änderungen der Anwendungshäufigkeit und das Preisüberwälzungsverhalten unterstützt wurden, was dazu beitrug, die Entwicklung realistisch zu halten, wenn Wetter- oder politische Veränderungen eintreten. Wenn Bottom-up-Signale für kleinere Länder unvollständig waren, wurden Lücken durch Proxy-Verhältnisse aus ähnlichen Klimazonen und Einkommensniveaus geschlossen und dann vor der Finalisierung der regionalen Gesamtwerte mit primärem Feedback abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, einschließlich regionaler Nachfrageindikatoren, Produktmischungslogik sowie Lieferanten- und Kanalfeedback; anschließend wurden Varianzprüfungen durchgeführt, um ungewöhnliche Sprünge bei Volumen oder Preisen zu erkennen. Wenn ein Ausreißer auftrat, wurden die Annahmen überprüft und Folgegespräche eingeleitet, wenn die Änderung nicht durch Saisonalität, Regulierung oder einmalige Lagerhaltungsmuster erklärt werden konnte.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige Analytikerprüfungen, damit Definitionen, Umrechnungen und Jahresausrichtungen konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Lieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt der Veröffentlichung erhalten.
Globale Marktschätzung für Turf- und Zierpflanzeninputs von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Turf- und Zierpflanzeninputs variieren häufig, da der Markt auf verschiedene Weisen definiert werden kann und einige Herausgeber Annahmen früher festlegen als andere. Unterschiede entstehen in der Regel dadurch, was als Input gezählt wird, wie Preise über Regionen hinweg in USD umgerechnet werden und ob die Schätzung auf der Logik behandelter Flächen oder auf breiteren Landschaftspflegeausgaben-Proxys basiert.
Die größten Treiber von Lücken in diesem Markt sind in der Regel, ob Studien nur synthetische chemische Inputs einschließen oder auch angrenzende Posten wie Saatgut, Bodenverbesserungsmittel oder Rasenschutzdienste hinzufügen, was die Gesamtwerte aufblähen kann. Ein weiterer häufiger Treiber ist die Art und Weise, wie durchschnittliche Verkaufspreise projiziert werden, wobei einige Schätzungen eine einheitliche Inflation anwenden, während andere für regulierungsbedingte Chemikalienverschiebungen und sich ändernde Anwendungshäufigkeiten nach Anwendungsfall und Klima anpassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,38 Milliarden USD (2026) | |
| Branchenherausgeber A | 7,36 Milliarden USD (2025) | Diese Schätzung ist hauptsächlich deshalb höher, weil der Umfang auf breitere synthetische chemische Inputkörbe ausgerichtet ist und an einem anderen Basisjahr verankert ist, was Preis- und Mischannahmen einbeziehen kann, die nicht mit der behandelten Turf- und Zierpflanzennachfrageintensität übereinstimmen. |
| Branchenherausgeber B | 8,04 Milliarden USD (2025) | Der gemeldete Gesamtwert spiegelt wahrscheinlich eine breitere Einbeziehung von Inputkategorien und eine separate Jahresausrichtung wider und kann auch empfindlich darauf reagieren, wie die Entwicklung des durchschnittlichen Verkaufspreises über Regionen mit unterschiedlichen regulatorischen Einschränkungen und Anwendungsmustern hinweg angewendet wird. |
Insgesamt lässt sich die Streuung der veröffentlichten Werte größtenteils durch Umfangsunterschiede und Jahresausrichtung erklären, gefolgt davon, wie Preis und Nutzungsintensität in die Prognose einfließen. Die Bindung des Modells an Signale der behandelten Flächen und die Abdeckung von Inputtypen, anstatt breitere Landschaftspflegeausgaben zu verwenden, macht den Marktgesamtwert in unserem Ansatz nachvollziehbarer, einschließlich der Art und Weise, wie Turf- und Zierpflanzeninputs bei Mordor Intelligence gezählt werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Rasen- und Zierpflanzeneinsatzstoffe?
Die Marktgröße für Turf- und Zierpflanzeninputs wurde im Jahr 2025 auf 5,10 Milliarden USD geschätzt und soll von 5,38 Milliarden USD im Jahr 2026 auf 7,05 Milliarden USD bis 2031 mit einer CAGR von 5,56 % von 2026 bis 2031 wachsen.
Welche Region wächst am schnellsten?
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 6,55 % wachsen, angetrieben durch rasche Urbanisierung und neue Freizeiteinrichtungen.
Welche Einsatzstoffkategorie wächst am schnellsten?
Biostimulanzien sollen von 2026 bis 2031 mit einer CAGR von 9,25 % wachsen, angetrieben durch regulatorische und Nachhaltigkeitspräferenzen.
Wer sind die führenden Unternehmen?
Die fünf führenden Unternehmen sind Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE und FMC Corporation.