
シュガーフリーエナジードリンク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
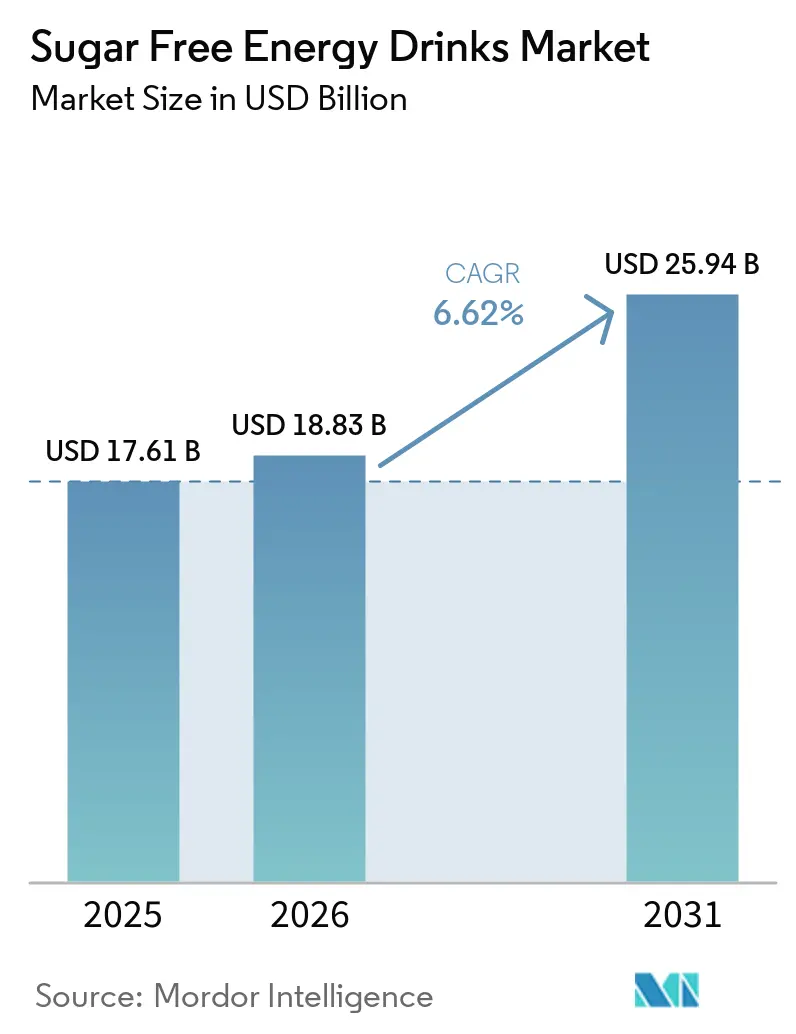
| 市場規模 (2026) | 18.83 十億米ドル |
| 市場規模 (2031) | 25.94 十億米ドル |
| 成長率 (2026 - 2031) | 6.62 % |
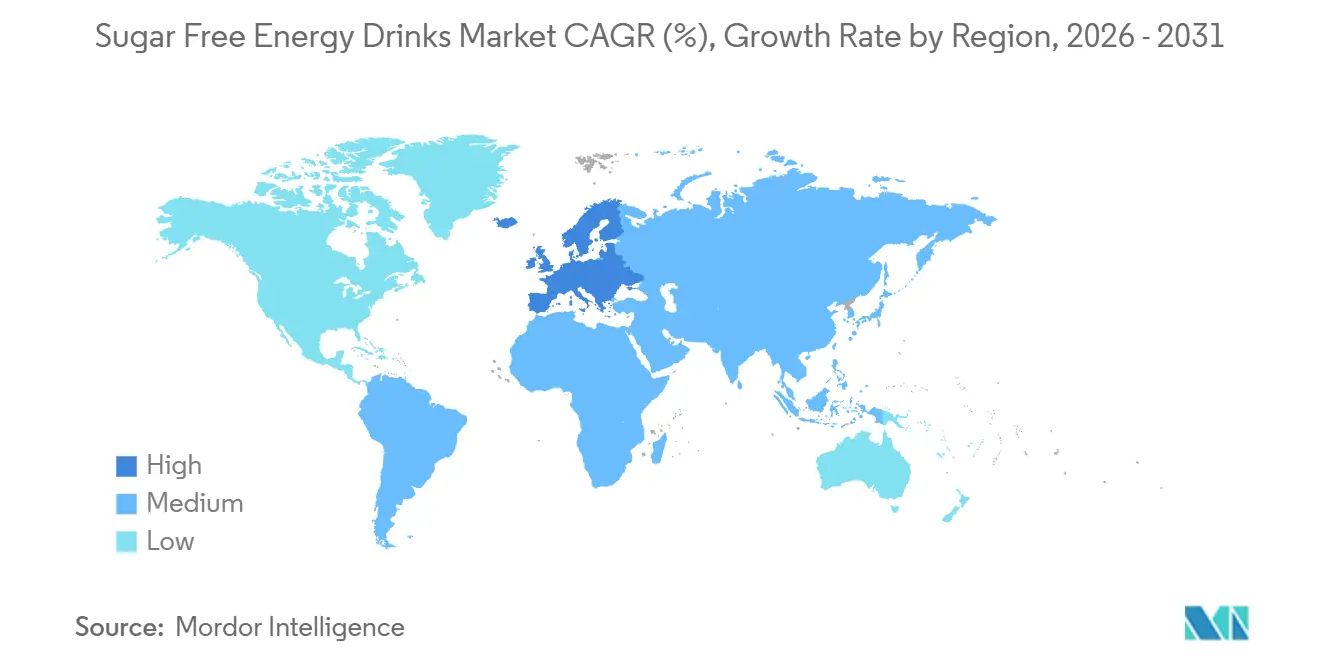
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
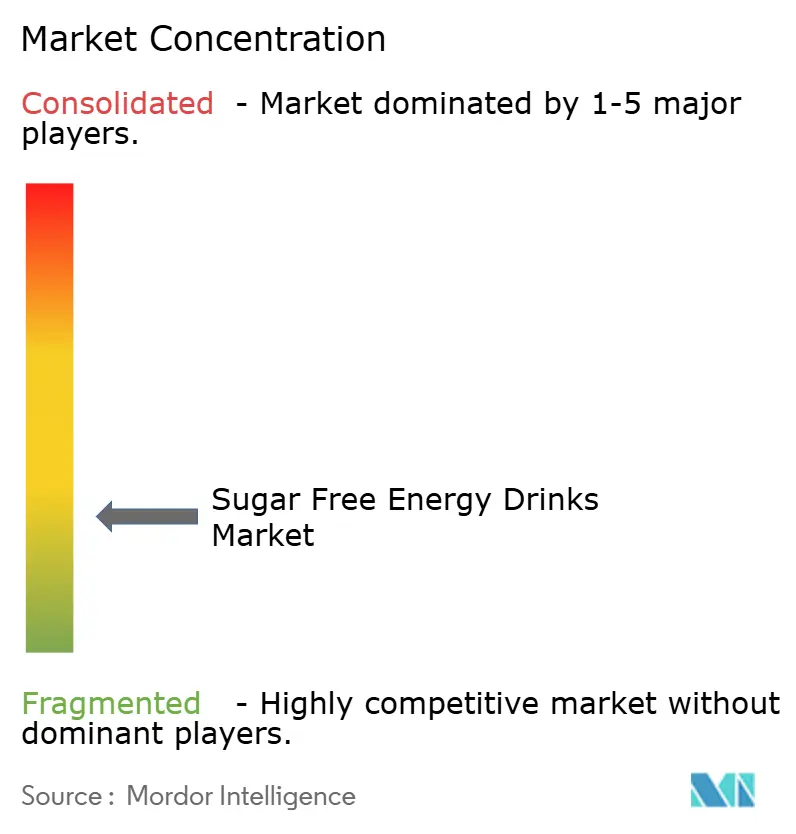
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシュガーフリーエナジードリンク市場分析
シュガーフリーエナジードリンク市場は2025年に17.61 ビリオン 米ドルと評価され、2026年の18.83 ビリオン 米ドルから2031年には25.94 ビリオン 米ドルへと、予測期間(2026〜2031年)においてCAGR 6.62%で成長すると推定されています。消費者が健康上の懸念や小売店での入手しやすさの向上を背景に、従来の糖分を含むエナジードリンクをゼロシュガー代替品に切り替えるにつれ、市場は拡大しています。製品開発は天然カフェイン、電解質、ビタミン、よりクリーンな原材料リストへとシフトしており、一部の機能性製品では高価格帯を支えています。ブランドは、フィットネス、仕事中、ホスピタリティなどの場面に対応するため、買収、流通パートナーシップ、フレーバー展開を推進しています。一方で、カフェイン含有量、若年層向けマーケティング、人工甘味料に対する監視の強化が、規制遵守のコストと複雑性を高めています。最大の機会は、フェイン量を増やすことなく、味、透明性の高いラベル表示、信頼性のある機能的便益のバランスを取れるブランドに存在します。
レポートの主要ポイント
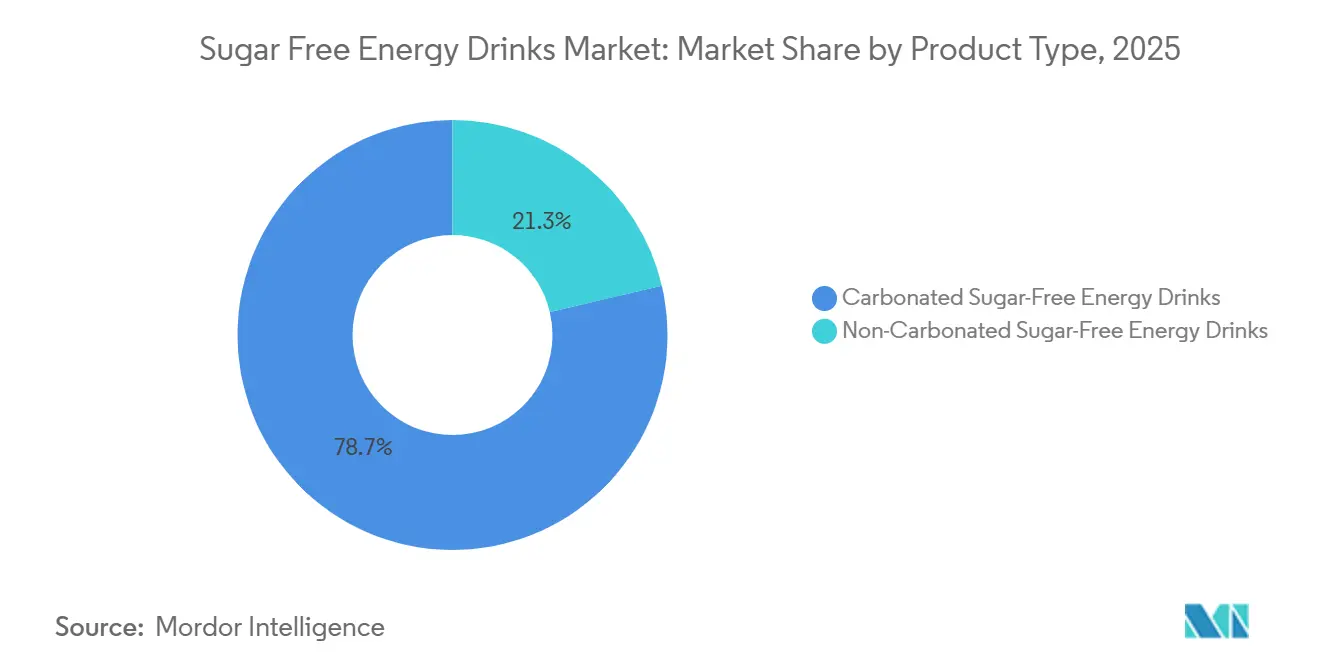
- 製品タイプ別では、炭酸シュガーフリーエナジードリンクが2025年のシュガーフリーエナジードリンク市場シェアの78.68%を占め、非炭酸シュガーフリーエナジードリンクは2031年までに7.79%のCAGRで成長すると予測されています。
- 包装タイプ別では、金属缶が2025年のシュガーフリーエナジードリンク市場シェアの67.34%を占め、ガラス瓶は2031年までに8.18%のCAGRで成長すると予測されています。
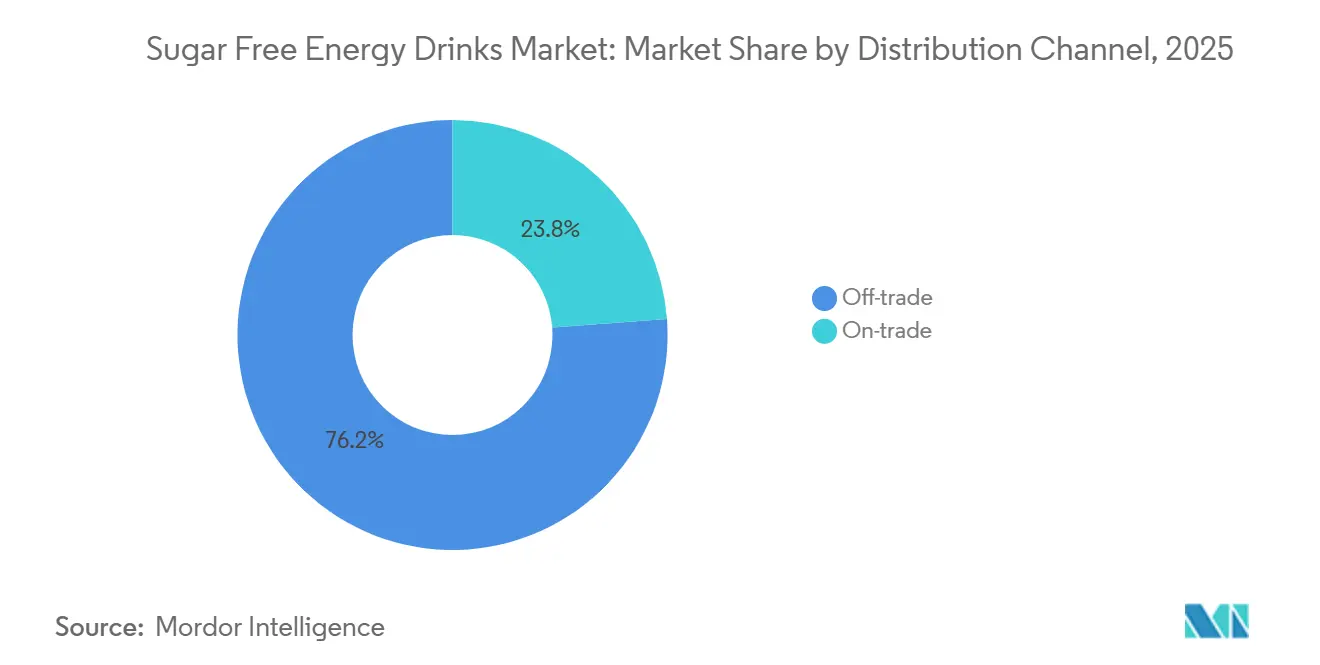
- 流通チャネル別では、オフトレードが2025年のシュガーフリーエナジードリンク市場シェアの76.18%を占め、オントレードは2031年までに8.97%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のシュガーフリーエナジードリンク市場シェアの32.89%を占め、欧州は2031年までに8.01%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康志向による砂糖削減とカロリー回避 | +2.0% | グローバル、特に北米および西欧 | 短期(2年以内) |
| フィットネス、スポーツパフォーマンス、アクティブライフスタイルの普及 | +1.5% | 北米、オーストラリア、韓国、アジア太平洋中核地域 | 中期(2〜4年) |
| 天然甘味料と機能性原材料のイノベーション | +0.9% | グローバル;北米および欧州で最も強い処方採用 | 中期(2〜4年) |
| クリーンラベルおよびより健康的なエナジードリンクへの需要拡大 | +0.7% | 北米、欧州、日本 | 長期(4年以上) |
| フレーバーイノベーションによるシュガーフリーエナジードリンクの訴求力拡大 | +0.6% | グローバル、北米および欧州で最速いバリエーション拡大 | 短期(2年以内) |
| エネルギー、水分補給、機能的便益の融合 | +0.4% | 北米およびアジア太平洋、中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康志向による砂糖削減とカロリー回避
健康意識の高まりと血糖管理への懸念が、低糖・低カロリー飲料への消費者の関心を高めており、従来の高糖分エナジー飲料の代替としてシュガーフリーエナジードリンクへの需要を支えています。この需要は、糖尿病の負担が大きく増加している市場において特に顕著です。2021年、中国では20〜79歳の成人における糖尿病患者数が推定1億4,090万人と世界最多であり、国際糖尿病連合によれば、この数字は2045年までに1億7,440万人に達すると予測されています[1]。この大規模な糖尿病患者層および健康意識の高い消費者層が、砂糖摂取への注目を高め、従来の処方に含まれる糖分なしにエネルギーと刺激を提供するゼロシュガー・低カロリーエナジードリンクの開発を飲料メーカーに促しています。
フィットネス、スポーツパフォーマンス、アクティブライフスタイルの普及
フィットネスや身体活動への参加拡大が、運動・トレーニングその他のアクティブな場面においてエネルギーと刺激を提供する飲料への需要を高めています。これにより、エネルギー機能と低糖・低カロリー摂取を組み合わせたシュガーフリーエナジードリンクに関連する消費機会が生まれています。中国はこの変化を示す好例であり、2024年に公表された国家統計局の第3回全国時間利用調査によれば、住民の49.6%がスポーツ・フィットネス活動に参加しており、参加者は1日平均1時間10分をこれらの活動に費やしています[2]。国家統計局は、参加率の上昇がフィットネス意識の高まりと健康的なライフスタイルの普及を反映していると指摘しています。フィットネスが日常生活により深く組み込まれるにつれ、シュガーフリーエナジードリンクは、従来の処方に含まれる砂糖なしにエネルギーを求める消費者にとって、ワークアウト前後や外出先での便利な飲料として機能し得ます。
天然甘味料と機能性原材料のイノベーション
天然甘味料と機能性原材料のイノベーションが、シュガーフリーエナジードリンクの処方の可能性を広げ、メーカーが消費者のより健康的で差別化された製品への需要に応えることを支援しています。ステビア、羅漢果、その他の低カロリーまたはゼロカロリー甘味システムなどの原材料により、ブランドは許容できる味のプロファイルを維持しながら添加糖を削減または排除することができます。電解質、ビタミン、ミネラル、アミノ酸、植物エキス、その他のパフォーマンス志向成分などの機能性原材料により、エナジードリンクは基本的なカフェイン供給を超え、集中力、水分補給、持久力、総合的なウェルネスを訴求する製品へと進化できます。甘味料のイノベーションと機能性強化の組み合わせが、製品差別化を広げ、より標的を絞ったシュガーフリーエナジードリンク処方の開発を支えています。
クリーンラベルおよびより健康的なエナジードリンクへの需要拡大
原材料の透明性、よりシンプルな処方、健康的な製品特性への消費者の関心の高まりが、クリーンラベルおよびより健康的なエナジードリンクへの需要を促進しています。このトレンドは、消費者が砂糖を減らし認識できる原材料でエネルギーと機能的便益を提供する製品をますます求めるシュガーフリーエナジードリンクに特に関連しています。2026年には、消費者の約49%がクリーンラベル製品を積極的に求めており、65%が過去5年間でクリーンラベル製品の購入を増やしたと回答しており、よりクリーンな製品選択への広範なシフトを反映しています[3]。この嗜好が、エナジードリンクメーカーにシュガーフリーのポジショニングと天然フレーバー、認識できる原材料、シンプルな処方を組み合わせることを促し、健康意識の高い消費者の間でシュガーフリーエナジードリンクの訴求力を広げています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高カフェイン摂取に関連する健康上の懸念 | -0.5% | グローバル;若年層消費が多い市場(欧州連合、アジア太平洋)で深刻 | 短期(2年以内) |
| カフェイン量とエナジードリンクマーケティングに対する規制上の監視 | -0.4% | 欧州連合、北米、オーストラリア;中東・アフリカおよびアジア太平洋への波及 | 中期(2〜4年) |
| 人工甘味料に関する消費者の懸念 | -0.3% | 北米および北欧;アジア太平洋で台頭 | 短期(2年以内) |
| 頻繁なエナジードリンク消に対するネガティブな認識 | -0.2% | グローバル、青少年消費が多い市場で最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高カフェイン摂取に関連する健康上の懸念
過剰なカフェイン摂取への懸念は、健康意識の高い消費者の間に躊躇を生み、高カフェイン飲料への監視を強めることで、シュガーフリーエナジードリンク市場の成長を抑制する可能性があります。シュガーフリーの処方は添加糖やカロリーに関する懸念に対応するものの、高カフェイン摂取に関連する潜在的リスクを排除するものではありません。そのため消費者は、特に製品が高いカフェイン量を含む場合や頻繁に消費される場合、低糖ポジショニングと飲料全体の健康性を区別する可能性があります。これにより、より明確なカフェイン表示、適度なカフェイン処方、責任ある消費に関するメッセージへの需要が高まる一方、カフェインに敏感な消費者や低刺激飲料を求める消費者の間での普及が制限される可能性があります。
カフェイン量とエナジードリンクマーケティングに対する規制上の監視
カフェイン含有量、製品ラベル表示、健康強調表示、マーケティング慣行に対する規制上の監視の強化が、シュガーフリーエナジードリンク市場の成長を制約する可能性があります。複数の市場の規制当局は、特にマーケティングが若年消費者に届く場合、高カフェイン飲料の処方、ラベル表示、広告、ポジショニングの方法に対してより大きな注意を払っています。コンプライアンス要件は処方、包装、マーケティングの複雑性を高める可能性があり、カフェイン量や販促表示に関する制限はメーカーが製品を開発・ポジショニングする際の柔軟性を制限する可能性があります。国ごとの規制要件の違いが国際ブランドにとって追加的な課題を生み出しており、単一の地域製品アプローチに頼るのではなく、現地基準を満たすために処方、ラベル表示、マーケティング戦略を適応させる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
炭酸の優位性が持続、場面の多様化に伴い非炭酸が成長炭酸シュガーフリーエナジードリンクは2025年に78.68%の市場シェアを占めており、炭酸がエナジードリンク体験のデフォルトの感覚的手がかりとして機能てきた数十年にわたるカテゴリー条件付けに支えられています。消費者は炭酸の泡立ちと刺激をエネルギーの即時発現と結びつけるようになっており、非炭酸フォーマットがこの期待を大規模に置き換えることを困難にしています。このフォーマットのコールドチェーン物流、コンビニエンスストアの陳列棚、自動販売機インフラとの適合性が、機能的差別化だけでは克服できない構造的障壁を生み出しています。これらの流通上の優位性が、炭酸製品を最も幅広い小売環境で最も目立ち入手しやすい選択肢として維持することで、炭酸の優位性を強化しています。
非炭酸バリアントは2026〜2031年にかけてCAGR 7.79%で成長すると予測されており、炭酸が実用的でないか望ましくない場面、激しい身体活動、朝の水分補給、消費者が炭酸と結びつけたくない午後のスナック時間帯に対応することで存在感を高めています。台頭しつつあるが構造的に重要なサブフォーマットが、プロテイン配合の非炭酸シュガーフリーエナジードリンクです。Oath Sparkling Energy + Proteinは2026年4月にTargetで発売され、完全タンパク質10g、天然カフェイン100mg、ゼロシュガーを実現しており、プロテインとエナジーのクロスオーバーフォーマットが主流小売価格帯で商業的に実現可能であることを示しています。この展開は、非炭酸フォーマットを単なる二次的な層としてではなく、機能的融合が最も急速に進んでいるセグメントとして位置づけており、ブランドは単一製品でエネルギーと栄養の複合的便益を求める消費者をますます標的にしています。
包装タイプ別:
金属缶が市場を支配、ガラスボトルがプレミアムベクターとして台頭金属缶は2025年に67.34%の市場シェアを占めており、高回転率の飲料小売に関連する主要な側面、すなわち軽量性、カフェイン効力とフレーバーの完全性を保持するバリア特性、ブランド差別化のための印刷可能な表面積における適合性を反映しています。このフォーマットの高速充填ラインおよび確立されたコールドチェーン物流との適合性がその優位性をさらに強化しており、大規模に操業する大衆市場向けエナジードリンクメーカーのデフォルトの選択肢となっています。金属缶はまた、主要市場における十分に発達したリサイクルインフラの恩恵を受けており、コスト効率を損なうことなくサステナビリティの実績を示す圧力に直面するメーカーの間での継続的な採用を支えています。
PETボトルは中間層を占めており、特にジムやフィットネス環境での再封可能性が評価されています。しかし、リサイクル率への懸念やガラスと比較した品質面での認識上のギャップから、プレミアム市場での監視が強まっています。ガラスボトルは2026〜2031年にかけてCAGR 8.18%と最も成長の速い包装フォーマットであり、プレミアム化、オントレードへの浸透、サステナビリティとの関連性に牽引されています。ガラスの戦略的ケースはオンレードチャネルに集中しており、このフォーマットのテーブルへの適合性と価格プレミアムがホスピタリティ事業者の利益目標と一致しています。プレミアムエナジードリンクの処方業者はガラスをオンプレミスポジショニングに不可欠なものとして明示的に挙げており、エナジードリンクがプレゼンテーションと製品品質の認識が消費者の支払い意欲に影響するバー、レストラン、ホテルでの存在感を拡大し続けるにつれ、このトレンドは強まると予想されます。
流通チャネル別:
オフトレードがシェアを固め、オントレードが場面マップを書き換えるオフトレード流通は2025年のシュガーフリーエナジードリンク市場の76.18%を占めており、コンビニエンスストア、スーパーマーケット、ハイパーマーケット、オンライン小売にわたるカテゴリーの確立された存在感に支えられています。オフトレード内では、コンビニエンスストアが頻繁な来客数と衝動購買行動に牽引され、平方フィートあたりの最高販売量環境であり続けています。オンライン小売は、ブランドが直接消費者向けチャネルを使用て新フレーバーを試験し、消費者フィードバックを収集し、より広い小売展開に先立って消費者関係を構築するにつれ、より速い構造的成長を示しています。サブスクリプションモデルとターゲットを絞ったデジタルプロモーションの利用可能性の拡大が、オフトレードセグメント内でのオンライン小売の地をさらに強化しています。
オントレードチャネルは2026〜2031年にかけてCAGR 8.97%で成長すると予測されており、全流通セグメントの中で最も速く、エナジードリンクが衝動購買から意図的なホスピタリティの場面へとシフトしていることを反映しています。バー、レストラン、エンターテインメント施設は、スタンドアロンオプションとしてもミキサーとしても、シュガーフリーエナジードリンクを飲料メニューにますます取り入れています。Technomicのデータによれば、レストランメニューにおけるエナジードリンクの言及は2020年第3四半期から2025年第3四半期にかけて45.8%増加しており、エナジードリンクは英国のオンプレミス市場で最も成長の速いソフトドリンクセグメントとなっています。このトレンドは、エナジードリンクが機能的な外出先向け飲料としてだけでなく、社交やダイニングの場面でも消費されるという消費者行動のより広範な変化を示しています。
地域分析
北米シュガーフリーエナジードリンク市場
北米は2025年のグローバルシュガーフリーエナジードリンク市場において32.89%のシェアを占めており、成熟した小売エコシステム、一人当たりのエナジードリンク消費量の高さ、そして米国に本社を置くグローバルブランドが自国市場を製品処方やフォーマットのテストに活用していることが背景にある。米国市場の構造的な深みは、近年のM&A活動の規模に如実に表れている。2025年4月にCelsius HoldingsがAlani Nuを18億米ドルで買収し、続いて2025年8月にはPepsiCoがCelsius Holdingsに5億8,500万米ドルの優先株投資を行い、同時にCelsiusがRockstar Energyを買収したことで、この市場の規模を反映したペースで競争環境が大きく再編された。
欧州シュガーフリーエナジードリンク市場
欧州は最も成長が速い地域であり、2026年から2031年にかけてCAGR 8.01%が予測されている。市場規模ではドイツが首位を占め、フランスと英国が最も急激な金額ベースの成長を記録している。ドイツの小売環境は特に注目に値する。NielsenIQの2025年データによると、ゼロシュガーエナジードリンクの販売量は23.5%増加した一方、清涼飲料カテゴリー全体では販売量がほぼ横ばいであった。このカテゴリー内のシフトは、従来の代替品に対するシュガーフリー形態への構造的な選好を浮き彫りにしている。
アジア太平洋シュガーフリーエナジードリンク市場
アジア太平洋地域は、ダイナミックかつ構造的に多様な市場である。日本では高齢化社会と一人当たりの自動販売機設置密度の高さが独自の成長ドライバーとなっており、急速な都市化が進むミレニアル世代の需要を形成しているインドとは対照的な様相を呈している。日本の経済業省が公表した機能性飲料市場に関するデータは、アルギニン、シトルリン、乳酸菌機能性菌株を含む原材料の多様化の進展と、主要ブランドにおけるゼロシュガーポジショニングへの広範なシフトを裏付けている。例えば、サントリーの日本向けポートフォリオは、シュガーフリー製品が過半数を占める構成へと移行している。
競争環境
アフリカのシュガーフリーエナジードリンク市場
シュガーフリーエナジードリンク市場は断片化しており、上位層であるRed Bull、Monster Beverage、Celsius Holdingsは意味のあるが非支配的なグローバルポジションを保持しています。2024〜2026年の競争パターンを定義するのはプラットフォーム統合であり、確立された飲料コングロマリットはゼロシュガー代替品を有機的に構築するのではなく、高成長のチャレンジャーブランドを買収しています。このアプローチは、機能性セグメントでブランドエクイティを構築するには数年かかるのに対し、買収は市場シェアへのより速い道を提供するという現実を反映しています。
CelsiusとPepsiCo, Inc.は2025年8月にパートナーシップを深め、CelsiusはPepsiCo, Inc.の北米における戦略的エジーリードとなりました。この取り決めにより、Alani NuもPepsiCo, Inc.の米国およびカナダの流通ネットワーク内に置かれました。Monsterは主に買収に頼るのではなく、新フレーバーを通じてゼロシュガーレンジを拡大しました。同社は、Ultra Wild Passionが2025年末までに最も近いゼロシュガー競合品を1億7,000万米ドル以上上回る売上を達成したと述べています。競争優位性はますますフレーバーの刷新、流通リーチ、信頼できる証拠で機能的主張を支持する能力から生まれています。
Red Bull GmbHは2025年1月に米国でRed Bull Zeroを発売し、2025年6月にオーストラリア、2026年5月にアラブ首長国連邦へと展開しました。これらの段階的な発売は、確立された企業が流通知識を構築しながら消費者の受容性をテストする方法を示しています。Zevia、Guru Organic Energy Corp.、Prime Energyなどのセレブリティ関連ブランドも、確立されたプレイヤーに製品ポートフォリオを刷新する圧力を高めています。シュガーフリーエナジードリンク市場はチャレンジャーに対して開かれたままですが、ブランドのスケールアップは現在、信頼性の高流通、コンプライアントなラベル表示、初回試用を超えて消費者の関心を持続できる提案に依存しています。
シュガーフリーエナジードリンク業界リーダー
-
Monster Beverage Corporation
-
PepsiCo, Inc.
-
Red Bull GmbH
-
The Coca-Cola Company
-
A.G. Barr P.L.C.
- 注:主要企業の掲載順は順位を示すものではありません。
シュガーフリーエナジードリンク市場 このレポートでカバーされる企業
- A.G. Barr P.L.C.
- Alani Nu
- AriZona Beverages USA LLC
- Carabao Group Public Company Limited
- Celsius Holdings, Inc.
- Congo Brands
- Ghost Beverages, LLC
- Guru Organic Energy Corp.
- Living Essentials, LLC
- Monster Beverage Corporation
- PepsiCo, Inc.
- Red Bull GmbH
- Reign Beverage Company LLC
- Suntory Holdings Limited
- Synergy CHC Corp.
- The Coca-Cola Company
- Vital Pharmaceuticals, Inc.
- Woodbolt Distribution, LLC
- ZOA Energy
- Zevia PBC
最近の産業開発事情 シュガーフリーエナジードリンク市場
- 2026年9月:BeGOAT Clean Energyがマンダリンオレンジゼロシュガーフレーバーを発売し、植物由来・非遺伝子組み換え、天然由来カフェイン200mgの処方でゼロシュガーポートフォリオを拡大し、主流の合成処方に対してブランドをポジショニングしました。
- 2026年5月:Red Bull GmbHがアラブ首長国連邦でRed Bull Zeroを発売し、羅漢果甘味料を使用したゼロカロリーバリアントをGulf市場に展開し、新処方の段階的なグローバル展開戦略を示しました。
- 2026年5月:Monster Energyが米国建国250周年記念テーマのゼロシュガーフレーバーを発売しました。Ultra Red、White and Blue Razzを含み、限定版12オンスのスリム缶および12缶バラエティパックで提供され、ゼロシュガーUltraラインにおける成長メカニズムとして場面ベースの限定リリースを強化しました。
グローバルシュガーフリーエナジードリンク市場レポートのスコープ
シュガーフリーエナジードリンクは、通常カフェイン、ビタミン、アミノ酸、植物エキス、低カロリーまたはゼロカロリー甘味料を通じて、添加糖なしにエネルギー、覚醒、刺激を提供するよう処方された機能性飲料です。炭酸および非炭酸処方で入手可能であり、エネルギー増強、精神的覚醒、身体的パフォーマンスのために消費されます。カテゴリーに関連する機能的便益を維持しながら、従来のエナジードリンクに対する低糖または低カロリーの代替品としてのポジショニングがますます強まっています。
グローバルシュガーフリーエナジードリンク市場は、製品タイプ、包装タイプ、流通チャネル、地域別にセグメント化されています。製品タイプ別は、市場は炭酸および非炭酸シュガーフリーエナジードリンクに分類されます。包装タイプ別では、市場はガラスボトル、金属缶、PETボトルに分類されます。流通チャネル別では、市場はオフトレードとオントレードに分類されます。オフトレードチャネルはさらに、コンビニエンスストア、オンライン小売、スーパーマーケット・ハイパーマーケット、その他のオフトレードチャネルに分類されます。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに分類されます。レポートは上記すべてのセグメントについて、金額(米ドル)および数量(リットル)で市場規模と予測を提供しています。
セグメンテーション概要
| ガラス瓶 |
| 金属缶 |
| PETボトル |
| オフトレード | コンビニエンスストア |
| オンライン小売 | |
| スーパーマーケット・ハイパーマーケット | |
| その他 | |
| オントレード |
| アフリカ | エジプト |
| ナイジェリア | |
| 南アフリカ | |
| その他のアフリカ | |
| アジア太平洋 | オーストラリア |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| マレーシア | |
| 韓国 | |
| タイ | |
| ベトナム | |
| その他のアジア太平洋 | |
| ヨーロッパ | ベルギー |
| フランス | |
| ドイツ | |
| イタリア | |
| オランダ | |
| ロシア | |
| スペイン | |
| トルコ | |
| 英国 | |
| その他のヨーロッパ | |
| 中東 | カタール |
| サウジアラビア | |
| アラブ首長国連邦 | |
| その他の中東 | |
| 北米 | カナダ |
| メキシコ | |
| 米国 | |
| その他の北米 | |
| 南米 | アルゼンチン |
| ブラジル | |
| その他の南米 |
| 包装タイプ | ガラス瓶 | |
| 金属缶 | ||
| PETボトル | ||
| 流通チャネル | オフトレード | コンビニエンスストア |
| オンライン小売 | ||
| スーパーマーケット・ハイパーマーケット | ||
| その他 | ||
| オントレード | ||
| 地域 | アフリカ | エジプト |
| ナイジェリア | ||
| 南アフリカ | ||
| その他のアフリカ | ||
| アジア太平洋 | オーストラリア | |
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| マレーシア | ||
| 韓国 | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| ヨーロッパ | ベルギー | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| オランダ | ||
| ロシア | ||
| スペイン | ||
| トルコ | ||
| 英国 | ||
| その他のヨーロッパ | ||
| 中東 | カタール | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| 北米 | カナダ | |
| メキシコ | ||
| 米国 | ||
| その他の北米 | ||
| 南米 | アルゼンチン | |
| ブラジル | ||
| その他の南米 | ||
市場の定義
- 炭酸清涼飲料 - 炭酸清涼飲料とは、炭酸化された非アルコール飲料で、通常はフレーバーが付けられており、発泡性を生み出すために溶解した二酸化炭素を含んでいます。これらの飲料には一般的に、コーラ、レモンライム、オレンジ、さまざまなフルーツフレーバーのソーダが含まれます。缶、ボトル、またはファウンテンディスペンスで販売されています。
- ジュース - 私たちは、果物、野菜、またはその組み合わせから作られた非アルコール飲料で、ボトル、カートン、パウチなどのさまざまな包装形態で加工・密封されたパッケージジュースを対象としています。生ジュースを除き、この市場セグメントには商業的に調製・保存されたジュースが含まれ、多くの場合、保存料やフレーバーが添加されています。
- すぐに飲めるお茶とすぐに飲めるコーヒー - すぐに飲めるお茶とすぐに飲めるコーヒーは、さらに希釈することなく消費できるように醸造・調製された、事前包装された非アルコール飲料です。すぐに飲めるお茶には通常、さまざまな種類のお茶が含まれ、フレーバーや甘味料が加えられており、ボトル、缶、またはカートンで提供されます。同様に、すぐに飲めるコーヒーは、事前に醸造されたコーヒーの処方で、多くの場合ミルク、砂糖、またはフレーバーと混合され、外出先での消費に便利に包装されています。
- エナジードリンク - エナジードリンクは、素早いエネルギーと覚醒感を提供するために処方された非アルコール飲料です。一方、スポーツドリンクは、特に身体的な運動、エクササイズ、または激しい活動の後に、水分補給と電解質の補充を目的とした飲料です。
| キーワード | 定義#テイギ# |
|---|---|
| 炭酸清涼飲料 | 炭酸清涼飲料は、炭酸水とフレーバーの組み合わせで、砂糖または非砂糖甘味料で甘みをつけたものです。 |
| スタンダードコーラ | スタンダードコーラは、コーラソーダのオリジナルフレーバーとして定義されます。 |
| ダイエットコーラ | 砂糖を含まないか、砂糖含有量が少ないコーラベースの清涼飲料 |
| フルーツフレーバー炭酸飲料 | 果汁・果実フレーバーと炭酸水から調製され、砂糖、ブドウ糖、転化糖、または液体ブドウ糖を単独または組み合わせて含む炭酸飲料。果皮油や果実エッセンスを含む場合があります。 |
| ジュース | ジュースは、果物や野菜に含まれる天然の液体を抽出または搾ることで作られた飲み物です。 |
| 100%ジュース | 水を加えずにジュースの形で果物から作られた果物・野菜ジュース。果汁に砂糖、甘味料、保存料、フレーバー、着色料を添加することは許可されていません。 |
| ジュースドリンク(ジュース含有量24%以下) | 果物・野菜エキスを24%以下含む果物・野菜ジュースドリンク。 |
| ネクター(ジュース含有量25〜99%) | 果物の種類によって定義される最低法定限度に応じて、25〜99%の果物を含むことができるジュース |
| ジュース濃縮物 | ジュース濃縮物は、液体のほとんどが除去され、ジュース濃縮物として知られる濃厚でシロップ状の製品になったジュースの形態です。 |
| すぐに飲めるコーヒー | 購入時に消費できる状態で販売される、調製済みの包装コーヒー飲料。 |
| アイスコーヒー | アイスコーヒーは、通常、熱いエスプレッソとミルクの組み合わせに氷を加えた、コーヒーの冷たいバージョンです。 |
| コールドブリューコーヒー | コールドブリューは、冷水抽出または冷間圧搾とも呼ばれ、挽いたコーヒーを室温の水に数時間浸漬することで作られます。 |
| すぐに飲めるお茶 | すぐに飲めるお茶は、醸造や調製なしに即時消費できる状態の包装茶製品です。 |
| アイスティー | アイスティーは、ミルクなしで砂糖、時にはフルーツフレーバーを加えて冷たく飲む、お茶から作られた飲み物です。 |
| 緑茶 | 緑茶は、精神的な覚醒を促進し、消化器症状を緩和し、体重減少を促進するお茶飲料です。 |
| ハーブティー | ハーブティー飲料は、ハーブ、スパイス、またはその他の植物素材を熱湯に浸出または煎じることで作られます。 |
| エナジードリンク | 通常カフェインを含む刺激性化合物を含む飲料の一種で、精神的・身体的な刺激を提供するものとして販売されています。炭酸入りの場合もそうでない場合もあり、砂糖、その他の甘味料、またはハーブエキスなど、多数の可能な成分を含む場合もあります。 |
| シュガーフリーまたは低カロリーエナジードリンク | シュガーフリーまたは低カロリーエナジードリンクは、カロリーがほとんどまたは全くない、シュガーフリーで人工甘味料を使用したエナジードリンクです。 |
| トラディショナルエナジードリンク | トラディショナルエナジードリンクは、消費者のエネルギーを高めるために設計された成分を含む機能性清涼飲料です。 |
| 天然・オーガニックエナジードリンク | 天然・オーガニックエナジードリンクは、人工甘味料や合成着色料を含まないエナジードリンクです。代わりに、緑茶、マテ茶、植物エキスなどの天然由来の成分を含んでいます。 |
| エナジーショット | 大量のカフェインやその他の刺激物を含む、小さいが高濃度のエナジードリンク。量はエナジードリンクと比較して比較的少ないです。 |
| スポーツドリンク | スポーツドリンクは、運動前、運動中、または運動後に水分、炭水化物、電解質を素早く補給するために特別に設計された飲料です。 |
| 等張性 | 等張性ドリンクは、人体と同様の塩分と糖分の濃度を含み、運動中に失われた水分を素早く補充するために設計されていますが、炭水化物が増加しています。 |
| 高張性 | 高張性ドリンクは、人体よりも高い塩分と糖分の濃度を持っています。運動後にグリコーゲンレベルを素早く補充することが重要なため、運動後に飲むのが最適です。 |
| 低張性 | 低張性ドリンクは、運動中に失われた水分を素早く補充するために設計されています。炭水化物含有量が非常に低く、人体よりも低い塩分と糖分の濃度を持っています。 |
| 電解質強化水 | 電解質水は、ナトリウム、カリウム、カルシウム、マグネシウムなどの電気的に帯電したミネラルを注入した水です。 |
| プロテインベーススポーツドリンク | プロテインベーススポーツドリンクは、パフォーマンスを向上させ、筋肉タンパク質の分解を減少させるためにプロテインが添加されたスポーツドリンクです。 |
| オントレード | オントレードとは、バー、レストラン、パブなど、施設内での即時消費のために飲料を販売する場所を指します |
| オフトレード | オフトレードとは通常、酒屋、スーパーマーケット、その他の飲料をその場で消費しない場所を意味します。 |
| コンビニエンスストア | 幅広い消費財やサービス(一般的に食品やガソリン)を素早く購入できる便利な場所を一般に提供する小売業。 |
| 専門店 | 専門店とは、比較的狭いカテゴリーの商品の中で、ブランド、スタイル、またはモデルの豊富な品揃えを持つ店舗です |
| オンライン小売 | オンライン小売は、企業がウェブサイトから消費者に直接商品やサービスを販売するEコマースの一種です。 |
| 無菌包装 | 無菌包装とは、微生物を効果的に排除するシールを形成するために、滅菌条件下で事前に滅菌されたコンテナと蓋に、冷たい商業的に無菌の製品を無菌条件下で充填することを指します。これにはテトラパック、カートン、パウチなどが含まれます。 |
| PETボトル | PETボトルとは、ポリエチレンテレフタレートで作られたボトルを意味します。 |
| 金属缶 | アルミニウムまたはスズメッキもしくは亜鉛メッキ鋼で作られた金属容器で、食品、飲料、その他の製品の包装に一般的に使用されます。 |
| 使い捨てカップ | 使い捨てカップとは、水、冷たい飲み物、温かい飲み物、アルコール飲料などの飲料を提供するために一回使用するために設計されたカップまたはその他の容器を意味します。 |
| Z世代 | 1990年代後半から2000年代初頭に生まれた人々のグループを指す呼び方。 |
| ミレニアル世代 | 1981年から1996年の間に生まれた人(2019年時点で23歳から38歳)はミレニアル世代と見なされます |
| タウリン | タウリンは、免疫の健康と神経系の機能をサポートするアミノ酸です。 |
| バー・パブ | 施設内でのアルコール飲料の消費を提供するライセンスを持つ飲酒施設です。 |
| カフェ | 軽食(主にコーヒー)と軽食を提供するフードサービス施設です。 |
| 外出先で | 何かに忙しく従事しながら、計画を変更せずに行動・対処することを意味します。 |
| インターネット普及率 | インターネット普及率は、特定の国または地域の総人口のうち、インターネットを使用している割合に対応します。 |
| 自動販売機 | コインやトークンを投入すると、食品、飲料、タバコなどの小さな商品を販売する機械 |
| ディスカウントストア | ディスカウントストアまたはディスカウンターは、原則として実際のまたは想定される「通常小売価格」よりも低い価格で製品を販売する小売形態を提供します。ディスカウンターは、コストを抑えるために大量購入と効率的な流通に依存しています。 |
| クリーンラベル | 飲料市場におけるクリーンラベルとは、天然由来の少ない成分から作られ、加工されていないか、わずかにしか加工されていない飲料です。 |
| カフェイン | 中枢神経系の刺激物であるアルカロイド化合物。主に覚醒度と注意力パフォーマンスを高めるための軽度の認知機能向上剤として娯楽目的で使用されます。 |
| エクストリームスポーツ | アクションスポーツ、アドベンチャースポーツ、またはエクストリームスポーツは、高度なリスクを伴うと認識される活動です。 |
| 高強度インターバルトレーニング | 心拍数を最大心拍数の少なくとも80%まで大幅に上昇させるために数分間の高強度運動と、短時間の低強度運動を交互に繰り返す複数のラウンドを組み込んでいます。 |
| 賞味期限 | 商品が使用可能、消費に適した状態、または販売可能な状態を維持できる期間。 |
| クリームソーダ | クリームソーダは甘い清涼飲料です。一般的にバニラフレーバーで、アイスクリームフロートの味をベースにしています |
| ルートビア | ルートビアは、伝統的にサッサフラスの木Sassafras albidumの根の樹皮またはSmilax ornataのつるを主要なフレーバーとして使用して作られた甘い北米の清涼飲料です。ルートビアは通常、ただし必ずしもそうではありませんが、ノンアルコール、カフェインフリー、甘く、炭酸入りです。 |
| バニラソーダ | バニラフレーバーの炭酸清涼飲料。 |
| 乳製品フリー | 牛、羊、ヤギのミルクやミルク製品を一切含まない製品。 |
| カフェインフリーエナジードリンク | カフェインフリーエナジードリンクは、エネルギーを高めるために他の成分に依存しています。人気のある選択肢には、アミノ酸、ビタミンB群、電解質が含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




