
モバイルクリニック市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.24 十億米ドル |
| 市場規模 (2031) | 9.15 十億米ドル |
| Growth Rate (2026 - 2031) | 7.96 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイルクリニック市場分析
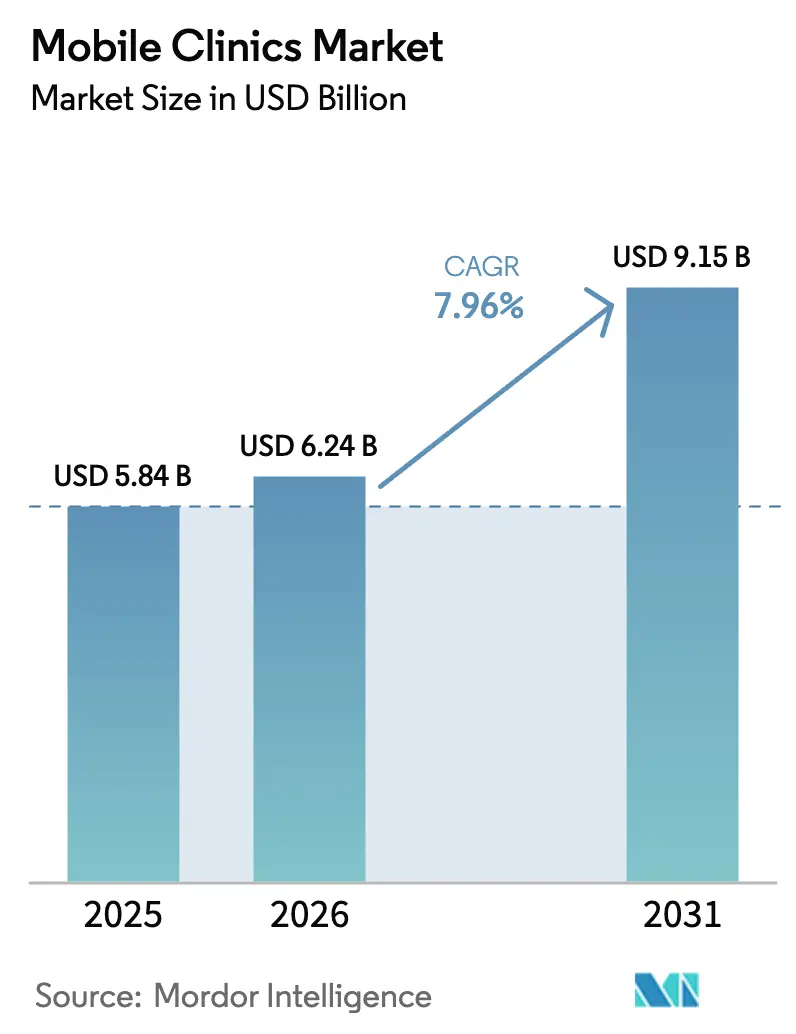
モバイルクリニック市場規模は、2025年の58億4,000万米ドルから2026年には62億4,000万米ドルに成長し、2026年〜2031年にかけてCAGR 7.96%で2031年までに91億5,000万米ドルに達する予測です。
連邦および州のインセンティブに支えられた分散型医療へのシフトが、医療システムが実店舗型施設建設に代わる早期回収の代替手段を模索する中で、資本配分を再形成しています。メディケイド同等法、複数年にわたる農村医療助成金、および明確化されたライセンス規則が、モバイルユニットを主流戦略へと押し上げています。事業者はサービスメニューを拡充し、AI診断およびテレヘルスリンクを追加することで、固定費を抑制しながら診療報酬水準を引き上げています。同時に、キャッシュフローの圧迫、人材不足、およびユニットのスループット制限が拡大計画を抑制しており、プロバイダーはフリートの構成、ルート密度、および人員配置モデルをより精緻に検討することを余儀なくされています。
主要レポートのポイント
- クリニックタイプ別では、外来診療(OPD)クリニックが2025年に27.63%の収益シェアでトップとなり、母子保健ユニットは2031年にかけてCAGR 10.34%で成長する見込みです。
- 車両タイプ別では、移動医療バンが2025年に49.75%のシェアを占め、トレーラーは2031年にかけて最速のCAGR 11.33%を記録する見通しです。
- 設計レイアウト別では、シングル診察室構成が2025年に78.24%のシェアを保持し、拡張型モジュラーポッドは予測期間中にCAGR 12.53%が見込まれます。
- サービスモデル別では、プライマリ・予防医療が2025年に31.63%のシェアで首位を占め、テレヘルス対応フォローアップは2031年にかけてCAGR 12.84%で拡大する予測です。
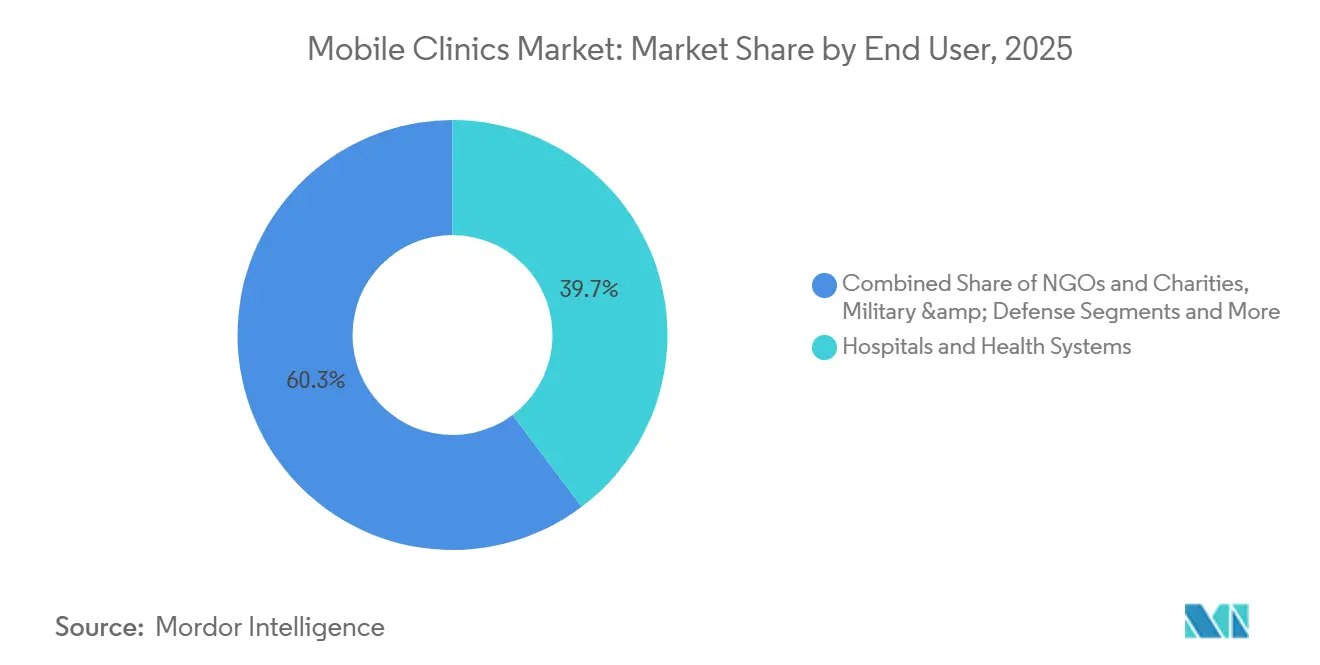
- エンドユーザー別では、病院・医療システムが2025年に39.74%のシェアを獲得し、軍・防衛分野の展開は2031年にかけてCAGR 10.44%で拡大する見込みです。
- 技術統合別では、テレヘルス対応ユニットが2025年に36.37%のシェアでトップとなり、AI支援診断構成は同期間にCAGR 11.65%が見込まれます。
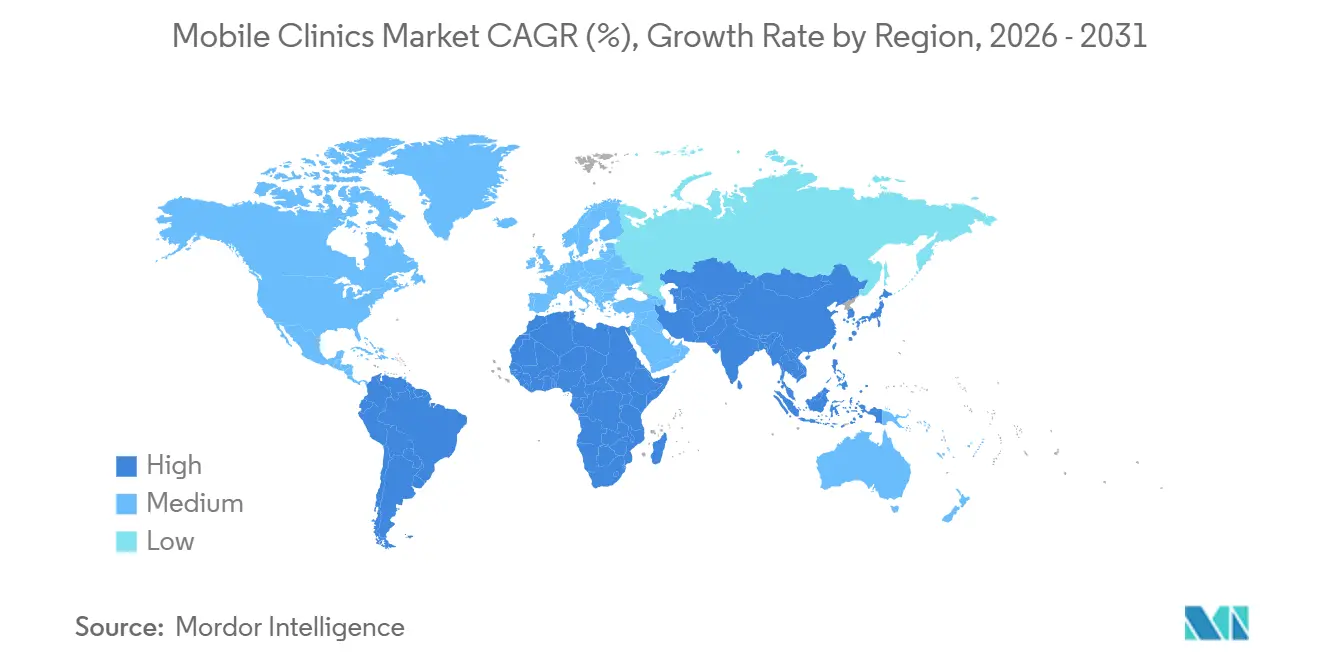
- 地域別では、北米が2025年に35.84%の収益シェアを保持し、アジア太平洋地域は地域の中で最速となるCAGR 9.32%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルモバイルクリニック市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患および緊急事態の 負担増大 | +1.8% | 北米、欧州 | 中期(2〜4年) |
| 費用対効果の高い遠隔患者 モニタリング | +1.5% | 米国、インド、中国 | 短期(2年以内) |
| 高齢者人口の増加 | +1.3% | 日本、ドイツ、イタリア | 長期(4年以上) |
| 農村部アウトリーチに対する 政府資金援助 | +1.6% | 北米、サハラ以南アフリカ、 インド | 短期(2年以内) |
| AI対応ポータブル診断 | +1.2% | 北米、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| ゼロエミッションまたは太陽光 パワートレインへのシフト | +0.9% | 欧州、米国の一部州、東 アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患および緊急事態の負担増大
糖尿病、高血圧、外傷の発生率の高さが、患者と一次医療の距離を縮めることでモバイルユニットの稼働を維持しています。2025年に米国で実施された研究では、交通手段の障壁が2024年の救急外来利用増加と関連していることが明らかになり、自宅近くでの健康診断の価値が浮き彫りになりました。[1]Fangyuan Chen、「交通手段の障壁、救急外来利用、および米国成人における死亡リスク:全国健康インタビュー調査分析」、BMC Public Health、ncbi.nlm.nih.govモバイルプラットフォームを活用するコミュニティ救急医療チームはすでに30日再受診率を低下させており、価値に基づく契約においてこのモデルが有効であることを証明しています。150米ドルのモバイル往診1回で1,500米ドルの救急外来受診を回避できるという計算は、支払者に強く響きます。そのため、ユニット製造業者は薬剤照合ステーション、接続型診断キオスク、および在宅モニタリングデバイスキットを追加し、慢性疾患管理のワークフローが小さなスペースに収まるよう工夫しています。
費用対効果の高い遠隔患者モニタリングモデル
モバイル往診時に配布されるブルートゥース血圧計、血糖計、およびパルスオキシメーターが、臨床医への継続的なデータストリームを提供します。フォローアップのための移動を不要にすることで、繰り返しの外来受診と比較してサービス提供コストを最大30%削減できます。世界保健機関が2024年に発表した低リソース環境向けAIデバイスのツールキットは、規制上の不確実性を解消し、デバイスの普及を加速させました。感染症検査だけで2024年に120億米ドルを超える中、モバイルユニットは初回往診とデータ管理サービスの両方でマージンを獲得する優先的な流通チャネルとなっています。
農村部医療アウトリーチに対する政府資金援助
保健資源・サービス局は2025年度予算において新規モバイルアクセスポイントに5,000万米ドルを確保し、かつては固定型クリニックを優遇していた助成金の対象にバンおよびトレーラーを加えました。[2]保健資源・サービス局、「医療センター向け2025会計年度新規アクセスポイント資金調達機会」、保健資源・サービス局、hrsa.gov農村部の医療センターの建設には200〜500万米ドルかかり、損益分岐点に達するまで数年を要しますが、1日25件の診察をこなすモバイルユニットは18か月以内に元が取れます。米国の17州がモバイル診察を同等の料金で診療報酬として認めており、プロバイダーがフリートを拡大する自信を与えています。
AI対応ポータブル診断の統合
FDA承認済みのAIアルゴリズムが超音波プローブを誘導し、異常を即座に検出することで、一般開業医が従来は放射線科医を必要としていたスキャンを実施できるようになっています。米国国立衛生研究所は2027年まで、これらのツールに関するアウトカム研究に資金を提供しており、診療報酬の引き上げが見込まれます。AI超音波を含む往診は200〜300米ドルの診療報酬が得られ、これは基本的なプライマリケア受診のほぼ2倍であり、ユニット経済性を向上させます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 1日あたりの患者スループットの制限 | -0.8% | グローバル | 短期(2年以内) |
| 高い資本コストおよびメンテナンスコスト | -1.1% | 低所得市場、グローバル 非営利団体 | 中期(2〜4年) |
| 管轄区域をまたぐ規制の複雑さ | -0.6% | 米国、欧州、分散した アジア太平洋 | 長期(4年以上) |
| 二重ライセンスを持つ ドライバー兼臨床医の不足 | -0.9% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
1日あたりの患者スループットの制限
シングル診察室では8時間シフトで約32件の診察が可能です。部屋を増やさずにスタッフを倍増させても、スペースが制約要因であるため収益は頭打ちになります。拡張型ポッドは有効ですが、設置に20分を要し、ルート密度を低下させます。損益分岐点には通常1日25〜30件の診察が必要ですが、超農村地帯ではこの水準を確保することが困難です。
高い資本コストおよびメンテナンスコスト
十分な設備を備えたバンは25万〜40万米ドル、画像診断トラックは70万米ドルを超えることもあります。年間のサービス、校正、およびITアップデートには購入価格のさらに15〜20%が加算されます。金利コストは依然として高く、資金調達サイクルの遅れによりユニットが稼働停止になることもあります。そのため、低コストのバンが2025年の展開の49.75%を占めました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
クリニックタイプ別:OPDの優位性が母子保健の急成長を覆い隠す
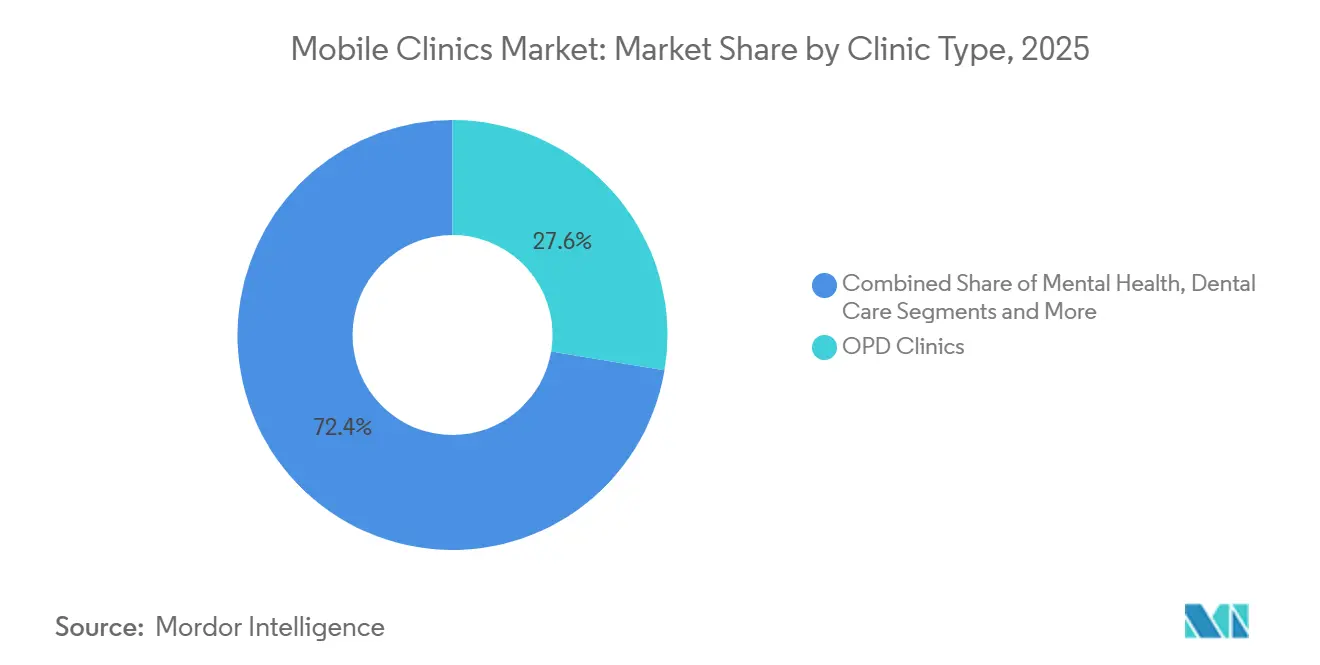
OPDユニットは2025年のモバイルクリニック市場シェアの27.63%を占めました。これは、軽量な機器で対応できる大量のワクチン接種および慢性疾患管理によるものです。母子保健ユニットは現時点では規模が小さいものの、出生前医療への資金優先と1件あたりの診療報酬の高さに支えられ、2031年にかけてCAGR 10.34%が見込まれています。世界保健機関はモバイル出生前ケアを母体死亡率低減の柱として位置づけています。[3]世界保健機関スタッフ、「母子保健:概要」、世界保健機関、who.intこれらのユニットは超音波、採血、およびカウンセリングをまとめて提供し、1回の訪問を完全な診察に変えます。特に認定助産師が不足している遠隔地域では、人材不足が依然として成長の制約となっています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


車両タイプ別:バンがリード、トレーラーが加速
バンは2025年収益の49.75%を占めました。これは、都市部の街区や農村の道路に適度な価格で対応できるためです。トレーラーはCAGR 11.33%で拡大しており、クリニックモジュールを牽引車両から切り離すことで、シャーシを交換せずに内装をアップグレードできる点が評価されています。Amrefのケニアにおける高スループットフリートは、太陽光発電対応トレーラーが大型バスと同等の処理能力をより低コストで実現できることを示しています。ただし、設置時間の長さから複数拠点を回る日程には不向きです。
設計レイアウト別:シングルルームが優位、モジュラーポッドが急増
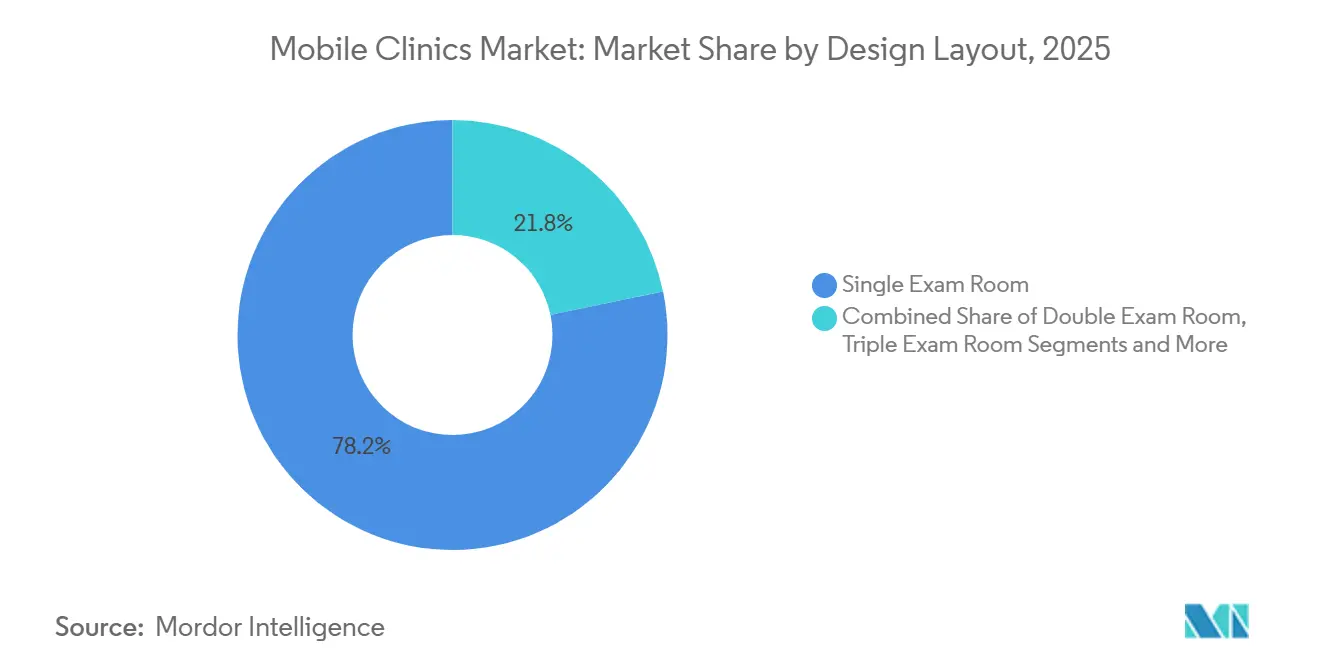
2025年には、シングルルームレイアウトがそのシンプルな設計と人員配置のしやすさから、設置件数の78.24%を占めました。同時に、コンバーチブルポッドはCAGR 12.53%で成長しています。これらのポッドはテレヘルス相談や迅速なスクリーニングイベントに対応するよう拡張でき、輸送時には収縮させることができます。ただし、一部の地域の規制ではこれらのポッドを仮設構造物として分類しており、消防法の承認が必要となるため、リードタイムが延長されます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
サービスモデル別:プライマリケアが基盤、テレヘルスフォローアップが加速
プライマリ・予防医療は2025年に収益の31.63%を占めました。これは、下流でより高コストな事態を防ぐワクチン接種やスクリーニングを支払者が評価しているためです。CAGR 12.84%に連動するテレヘルスフォローアップは、初回往診時に遠隔モニタリングキットを配布し、バーチャルレビューをスケジュールすることで、限られた臨床医の稼働時間を最大化します。テレヘルスの診療報酬規則の不統一が主要な不確実性として残っています。
エンドユーザー別:病院がリード、軍が急増
病院・医療システムは2025年支出の39.74%を支配し、コミュニティベネフィット目標の達成と再入院率の低下を支援するフリートへの資金調達にバランスシートの強みを活用しています。CAGR 10.44%で拡大する軍・防衛ユーザーは、最前線の部隊から数分以内にロール1ケアを提供できるモジュラー式の空輸可能なクリニックを展開しています。企業の職場プログラムは台頭しつつありますが、損益分岐点に達するには大規模な従業員基盤が必要です。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
技術統合別:テレヘルスがリード、AI診断が急増
テレヘルス対応ユニットは2025年に36.37%のシェアを維持しており、セキュアなビデオ相談の広範な受容を反映しています。CAGR 11.65%が見込まれるAI駆動診断は、リアルタイムで放射線科医レベルのインサイトを提供し、1件あたりの診療報酬を引き上げ、紹介コストを削減します。スタッフトレーニングとソフトウェアアップデートが継続的な課題となっています。
地域分析
北米は、年間100億米ドルに上るCMSの農村医療支出と、モバイル往診を固定型クリニックと同等の料金で支払う17の同等州を背景に、2025年収益の35.84%を占めました。人材不足により事業者は遠隔監督契約を活用していますが、臨床医のライセンスは依然として統一されていません。
アジア太平洋地域は2031年にかけてCAGR 9.32%と最速の拡大を示しています。インドの国民健康ミッションは2024〜25年度に3兆7,000億ルピー(44億米ドル)を割り当て、モバイルフリートを部族地区に展開しています。中国の「健康中国2030」計画は農村部の郡における高齢者ケアバンに資金を提供しています。ただし、規制は国によって異なるため、現地合弁企業が直接輸入を上回ることが多いです。
欧州、中東・アフリカ、および南米は金額では後れを取っていますが、ニッチな成長余地を提供しています。EUの厳格な医療機器規則は基準を引き上げ、低品質な輸入品を排除しています。ウガンダの500万米ドルの太陽光クリニックプログラムは、オフグリッド地域における再生可能エネルギーの有効性を実証しています。ブラジルとアルゼンチンはファベーラや遠隔地のパンパへのコミュニティアウトリーチに投資していますが、通貨変動が調達を複雑にしています。

規制環境
モバイルクリニックは、医療施設の免許取得、医療専門職の実務、商用車両の走行適性に関する重複した規則の下で運営されており、そのためコンプライアンスは複数の管轄区域にまたがります。米国では、州レベルの要件が、移動式または輸送可能な医療ユニットの登録および検査を一般的に対象としています(例:マサチューセッツ州公衆衛生局のチェックリスト)。ユニット内に設置される臨床技術も、医療機器規制の対象となり、機器のソフトウェア機能や特定のモバイル医療アプリケーションに対する米国FDAの監督を含みます。
米国以外では、モバイルヘルスケア事業に特化した枠組みが徐々に明確になりつつあります。アブダビ保健局はモバイルヘルスケアサービスに関する基準を公表しており、オマーン保健省は人員配置、サービス範囲、安全性に関する運用上の期待を定めた「モバイルヘルスケアクリニック方針・ガイドライン」を有しています。展開全体を通じて、事業者や建造業者は、モバイルヘルスケアユニットに関するAustralasian Health Facility Guidelinesや、仮設・迅速施工医療施設に関連するISO/IWA基準といった認知されたガイダンスに設計を照らし合わせるほか、ユニットの駐車・稼働が認められる地域の防火・生命安全基準にも対応しています。
バリューチェーン分析
バリューチェーンは、シャーシと特殊架装から始まり、インテグレーターおよびコンバーターがクリニック内装、電源、HVAC、アクセシビリティ機能を設計・製造した後、画像診断、スクリーニング、ポイントオブケア診断、ITなどの臨床機器を統合します。次の段階はソフトウェアと接続性で、EHRおよび医療情報交換の統合、遠隔医療ワークフロー、サイバーセキュリティが含まれます。その後、事業者はコミッショニング、免許取得支援、エンドユーザー研修を担い、続いて継続的な運営が行われます。これには定期的な人員配置、燃料またはエネルギー、必要に応じた消耗品とコールドチェーン、予防保守と校正、さらに再供給とキット管理のためのデポ型物流が含まれます。
主要なボトルネックは、長い製造サイクル(多くの場合6~12か月)、専用医療車両部品の入手可能性、遠隔地における人員配置や供給補充との整合が求められるルーティング判断に現れます。公共調達や助成金による事業も規模拡大において大きな役割を果たしており、フィリピン保健省が2024年9月にミンダナオ州に28台のモバイルクリニックの納入を完了したことや、次世代モバイル医療スイート開発を支援する米国連邦の技術革新資金(ARPA-H PARADIGM、Mission Mobile Medical、2025年2月)などが挙げられます。これらのプログラムは、報告、相互運用性、サービス水準の要件を満たすために、製造業者、技術提供者、ケア事業者が連携するモデルを強化しています。
競合環境
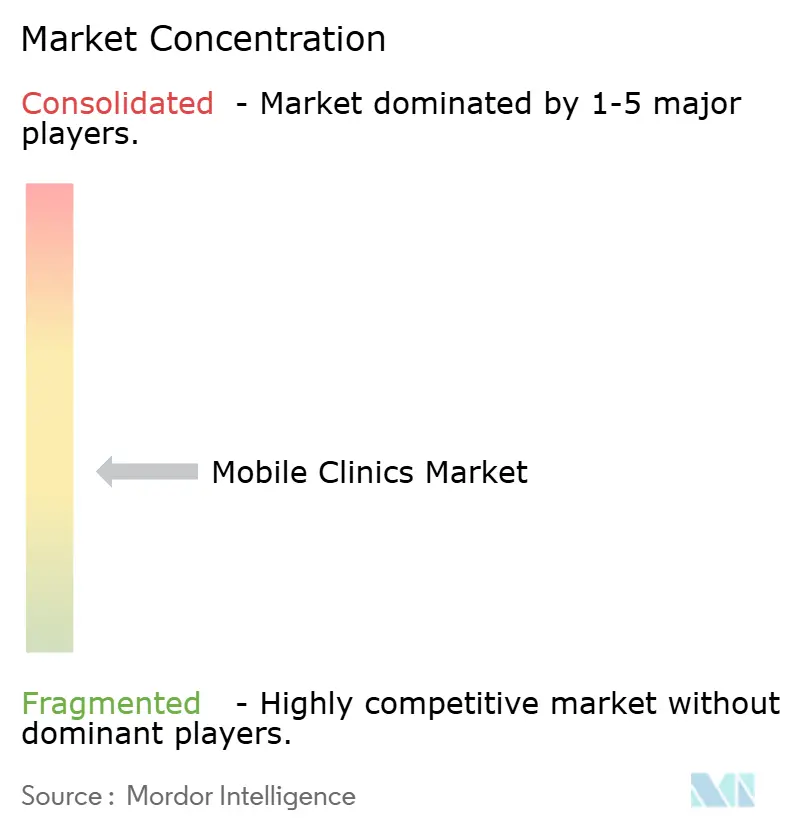
モバイルクリニック市場は中程度に分散しています。シャーシ、医療機器、電子健康記録リンク、およびメンテナンスをまとめて提供するフルサービスインテグレーターは、調達を簡素化することでより大きな契約を獲得しています。小規模なコンバーターは歯科や獣医用バンなどの特殊仕様を提供することで生き残っています。技術が新たな競争の場となっています。FDA承認済みのAIスキャナーとテレヘルススイートをターンキーパッケージに組み込むベンダーはより高いマージンを確保しています。多くの場合6〜12か月に及ぶ長い製造サイクルは、小規模企業のキャッシュフローを圧迫し、将来的な統合・買収を促進しています。
モバイルクリニック産業リーダー
ADI Mobile Health
Medical Coaches
Matthews Specialty Vehicles
Odulair LLC.
Farber Specialty Vehicles
- *免責事項:主要選手の並び順不同

市場機会と将来展望
モバイルクリニックを日常的なケア提供拠点として拡大していく上で、支払いと統合が依然として主要な未開拓領域であり、特に払い戻しが移動・設営コストを一貫してカバーしていない地域ではその傾向が顕著です。米国はそのトレードオフを象徴しており、メディケアはモバイルクリニックの経済性を体系的に支援するような形で独自の提供者区分として扱っておらず、一方で州レベルのメディケイドの柔軟性により、一部の市場では給付の同等化と対象範囲の拡大が実現しています。このギャップにより、事業者やベンダーは、明確な成果、明確な紹介経路、相互運用可能なデータ交換を備えた契約型・価値ベースのプログラムにモバイルケアを組み込む余地が生まれています。
病院並みの診断機能、AI対応ツール、EHR統合への連邦・機関レベルの注力を背景に、単価経済性を改善する手段として、より高度で払い戻し額の高いサービスラインも支持を広げています。次世代モバイル医療スイートに対するARPA-H PARADIGMの資金提供、特にMission Mobile Medicalが2025年2月に最大26百万米ドルを受領したことは、基本的なアウトリーチ構築ではなく、標準化され技術先進的なプラットフォームへの需要を示しています。インドでは、国民健康ミッションの下での正式な運用指針と車両配備を通じて規模が強化されており、2025年9月時点で報告された1,453台のモバイル医療ユニットや、2026年向けに公表された更新版MMUガイドラインが、各州にわたる再現可能な調達、人員配置モデル、サービスメニューを支えています。
最近の業界動向
- 2026年2月:Matthews Specialty Vehiclesは、全米地域保健センター協会(NACHC)のCenter for Mobile Health立ち上げを支援するスポンサーとして参加しました。このスポンサーシップにより、車両製造業者は購買・運用基準に影響を与える全国的なプライマリケアネットワークとより密接に結びつきます。また、地域保健センター全体でモバイルクリニックの仕様、研修、プログラムの複製がより標準化されることを後押しします。
- 2025年4月:Mission Mobile Medicalは、次世代モバイル医療スイートを開発するため、ARPA-H PARADIGMプログラムの下で最大26百万米ドルの連邦資金を獲得しました。この助成金により、相互運用性や高度な診断機能を含む、モバイル形態における病院並みの機能に関する研究開発活動が拡大します。また、政府や医療システムの入札に参加する競合の製造業者やインテグレーターにとっての基準も引き上げられます。
- 2024年9月:フィリピン保健省は、ミンダナオ州への28台のモバイルクリニックの納入を完了しました。この納入により、公的資金による能力が追加され、モバイルクリニックが政府の医療アクセスプログラム内の調達カテゴリーとして強化されました。このような大規模な複数ユニット展開は、ベンダー資格要件や地域のアフターサービスに対する期待を形作る可能性があります。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、地域社会に出向く移動可能な自己完結型ユニットを用いて医療および予防サービスを提供するモバイルクリニックが生み出す収益を市場の対象とし、これらのモバイル設備を通じて提供されるサービスに基づいて価値を算出しています。
対象範囲の除外:モバイルユニットを使用しない固定施設の病院や定置型外来クリニックは、本市場規模算定の対象外です。
セグメンテーション概要
- クリニックタイプ別
- 救急医療
- 母子保健
- ICU・外科
- 乳幼児・新生児保健
- 高齢者ケア
- 診断・スクリーニング
- メンタルヘルス
- 歯科医療
- 外来診療(OPD)
- 生殖・避妊サービス
- その他
- 車両タイプ別
- 移動医療バン
- 移動医療バス
- トレーラー
- 自走式トラック
- その他
- 設計レイアウト別
- シングル診察室
- ダブル診察室
- トリプル診察室
- 拡張型モジュラーポッド
- サービスモデル別
- プライマリ・予防医療
- 専門医療
- 診断画像サービス
- スクリーニング・ワクチン接種
- 救急・災害対応
- テレヘルス対応フォローアップ
- エンドユーザー別
- 病院・医療システム
- 政府・公衆衛生機関
- NGO・慈善団体
- 民間医療プロバイダー
- 軍・防衛
- 企業・職場プログラム
- 技術統合別
- 基本(最小限の技術)
- テレヘルス対応
- AI支援診断
- 高度画像診断装備
- 再生可能エネルギー・ゼロエミッションパワートレイン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モバイルヘルスケアの提供状況を実際の活動に照らして整理することから始まり、その後、各国で公的に追跡可能な情報と整合させます。世界保健機関、世界銀行、OECDの保健データセットなどの情報源から公衆衛生統計とケアアクセス指標を確認し、予防ケアおよびアウトリーチサービスに関連する需要シグナルを把握しました。
市場定義を実用的なものに保つため、米国疾病予防管理センター、各国保健省の発表、査読済みの公衆衛生専門誌なども参照し、モバイルユニットがよく用いられるプログラム設計や利用パターンを確認しました。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を用いて、サービス構成、地域の重点、拡大の発表を把握し、さらに企業財務データについては有料購読データベースを、特許検索についても別の有料データベースを用いて、機器やケア能力に関する主張を裏付けました。上記の情報源は例示であり、データ収集、仮定の検証、ギャップの明確化のために他にも多くの公開資料が用いられました。
一次インタビューおよび調査
一次調査は、国や運営主体によって提供モデルが異なるモバイルクリニックに適した市場規模算定インプットへと、広範な医療アクセスシグナルを変換するために用いられました。APAC、EMEA、南北アメリカの事業者、車両架装・レイアウト専門家、プログラムマネージャー、ケア提供責任者と対話を行い、利用水準、典型的なサービス構成(例:スクリーニング対救急ケア)、価格設定や払い戻しの動向を検証し、その上で最終的な合計値を確定する前に成長仮定の妥当性を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:36% | CXO:12% | APAC:42% |
| ミドル層:42% | 機能/部門責任者:32% | EMEA:31% |
| 小規模企業:22% | マネージャー:56% | 南北アメリカ:27% |
市場規模算定と予測
規模算定モデルは、まずトップダウン方式から始まり、ケアアクセスのニーズとアウトリーチ提供パターンを地域別のモバイルクリニック需要プールに変換し、その後サービス強度と価格ベンチマークを用いて金額に換算します。結果の妥当性を確保するため、抽出した事業者の収益レンジ、プログラムタイプ別の概算ユニット数、診断・スクリーニング受診など可視性の高いサービスに対する単純なASP×数量チェックといった選択的なボトムアップ的近似により、合計値を裏付けました。
モデルで使用される主要インプットには、モバイルクリニック活動の地域別内訳、クリニックタイプの構成(診断・スクリーニング、母子保健、救急ケア、老年医療など)、ユニットあたりの平均稼働日数、1日あたりの典型的な患者処理数、そして容量と収益ポテンシャルに影響を与える設計レイアウトの規模(診察室1室、2室、3室)が含まれます。車両タイプの前提(バン対バス)もサービス能力とコスト構造の代理指標として用いられ、公開データのギャップはインタビューから得られたレンジを適用し、根拠が分かれる場合は保守的な中央値を選択することで対処しました。
予測にあたっては、アウトリーチ資金の安定性、プログラム拡大の速度、モバイルユニットにおける統合技術の採用に基づくシナリオ分析を用い、それらのシナリオをインタビューから得られた専門家の総意と照らし合わせました。地域指標が異なる方向に動いた場合は、想定される利用率や価格上昇が事業者が実現可能と述べた範囲と整合するよう予測を調整しました。
データ検証と更新サイクル
成果物は複数の層を通じて検証され、まず地域の医療アクセス施策、車両拡張の発表、モバイル提供が一般的に用いられる予防スクリーニングプログラムの変化といった独立したシグナルとの相互確認から始めました。その後、急激な地域変動や異常な価格変動などの異常値を確認し、これらの点についてはフォローアップの通話や基礎となる入力レンジの再確認を行いました。
確定前に、範囲、計算、仮定が地域およびクリニックタイプ全体で一貫しており、サービスカテゴリー間で二重計上が生じていないことを確認するため、モデル全体を別のアナリストがレビューします。レポートは年次で更新され、大きな政策変更、資金の変動、大規模な展開が見通しに重大な影響を与える場合は中間更新が行われ、納品前には最終確認を実施し、クライアントに最新の見解を提供します。
Mordor Intelligenceの世界モバイルクリニック市場規模と他の公表推計値との比較
モバイルクリニックの公表市場価値は、各グループがモバイルクリニックを異なる定義で捉えていること、また地域ごとに異なる利用率や価格設定の前提を適用していることから、しばしば一致しません。通貨換算のタイミング、基準値として選ばれた年、インプットの更新頻度も、見かけ上のギャップを生む要因です。
主なギャップは、より広範なモバイル医療ユニットのような隣接カテゴリーが同じ枠に含められているかどうかに起因しており、Mordor Intelligenceは、定義されたクリニックタイプおよびレイアウトに紐づくモバイルクリニックの収益のみをカウントし、地域別の展開状況と処理能力チェックを用いて合計値を検証しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 5.84十億米ドル(2025年) | |
| 業界調査グループA | 2.10十億米ドル(2025年) | 多くの場合、モバイルヘルスクリニックプログラムのみに近い数値であり、より高度なクリニックタイプが除外され、大型車両形態が過小評価されることで、収益プールが圧縮される傾向があります。 |
| グローバル分析出版社B | 3.50十億米ドル(2023年) | より早い基準年を使用しており、より幅広いモバイルクリニックタイプを一括して扱う傾向があり、地域の展開強度や診察室の収容能力に必ずしも結びつかない広範な成長仮定を適用しています。 |
表に示される幅の大部分は、対象範囲の選択と規模算定に用いられた年に起因し、次いで利用率や価格設定を収益に変換する方法の違いによるものです。市場を観測可能なクリニックタイプ、車両形態、実務的な処理能力シグナルに基づいて算定した場合、得られる合計値は状況の変化に応じて再現・更新しやすくなります。


レポートで回答される主要な質問
2026年のモバイルクリニック市場規模はどのくらいですか?
モバイルクリニック市場規模は2026年に62億4,000万米ドルです。
2031年までのモバイルクリニックの予想CAGRはどのくらいですか?
市場は2031年にかけてCAGR 7.96%で拡大する予測です。
最も成長が速いクリニックタイプはどれですか?
母子保健ユニットは2026年〜2031年にかけてCAGR 10.34%を記録する見込みです。
トレーラーが人気を集めている理由は何ですか?
トレーラーは牽引車両を交換せずに臨床モジュールをアップグレードできるため、CAGR 11.33%で成長しています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域が最も成長の速い地域であり、2031年にかけてCAGR 9.32%で拡大しています。
最終更新日:



