
慣性計測ユニット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 36.88 十億米ドル |
| 市場規模 (2031) | 54.24 十億米ドル |
| 成長率 (2026 - 2031) | 8.05 % |
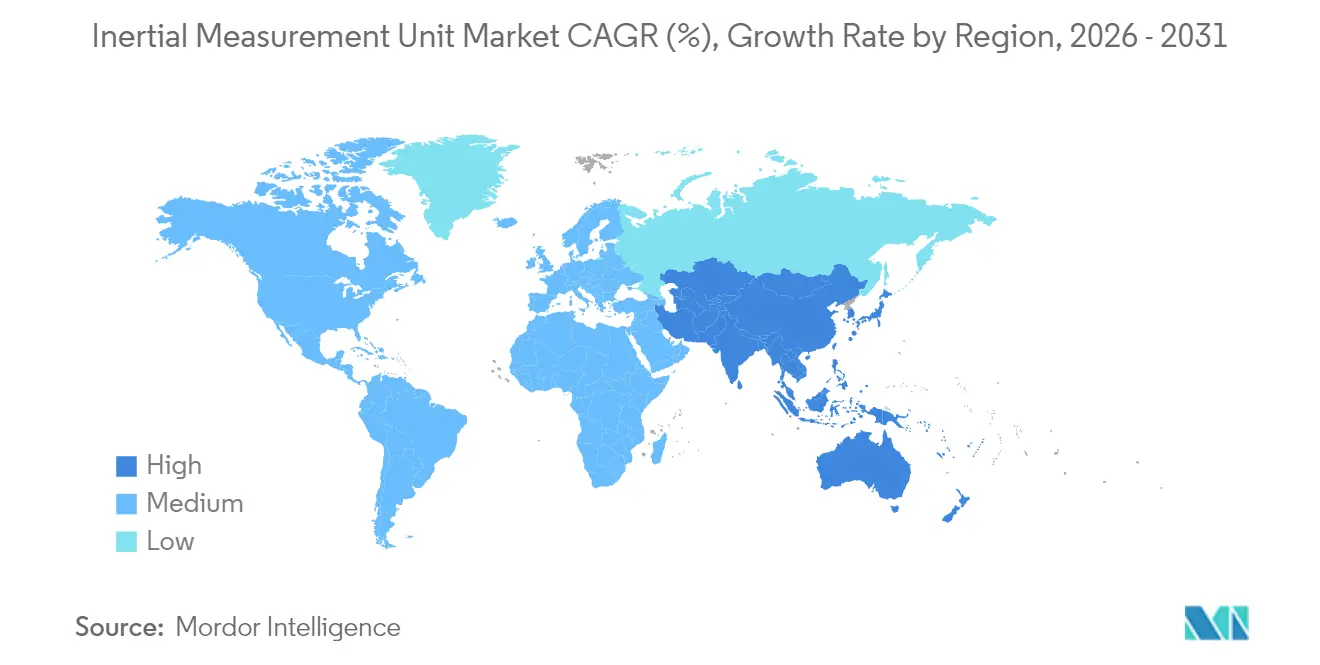
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
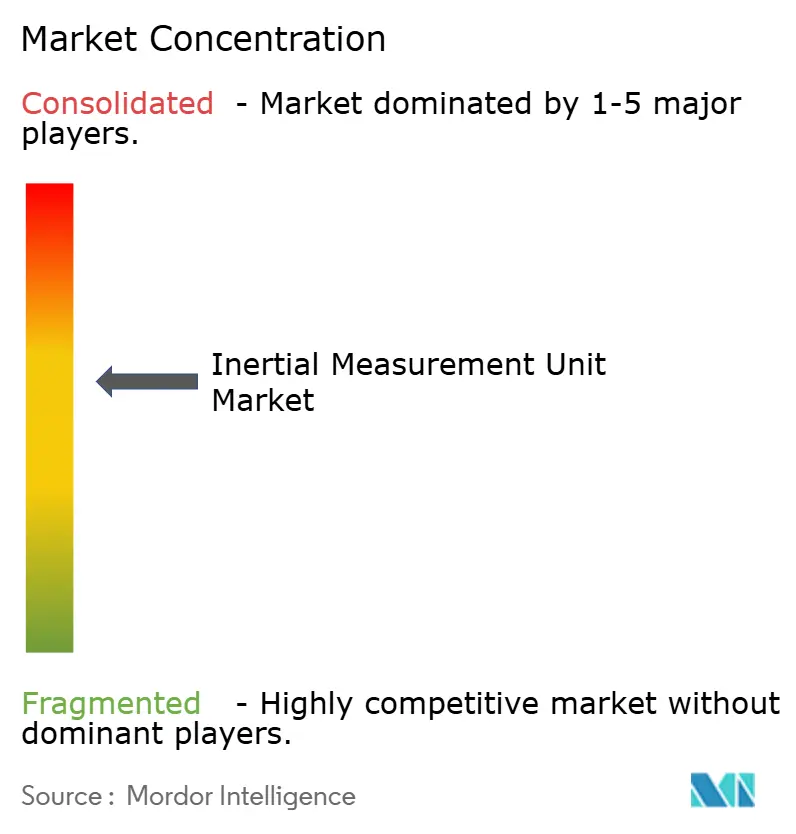
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる慣性計測ユニット市場分析
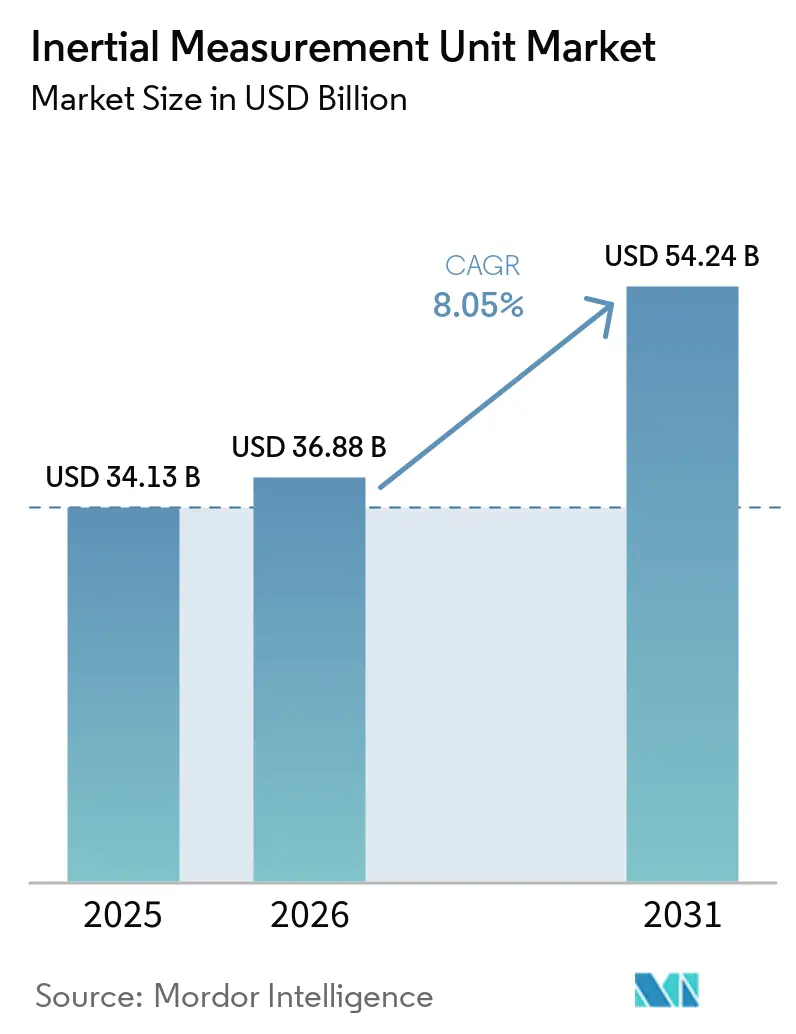
慣性計測ユニット市場規模は2025年に341億3,000万米ドルと評価され、2026年の368億8,000万米ドルから2031年には542億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.05%です。需要の増加は、ハイブリッド量子MEMSセンサーフュージョンに起因しており、これが防衛、航空宇宙、および自律型プラットフォームの精密航法を再構築しています。ボーイングは、2024年に量子IMUの飛行試験を実施し、GPS非依存の航法誤差を数十キロメートルから数十メートルに削減したことで、この変化を実証しました。地政学的リスクの高まり、無人システムの普及、量子フォトニクスの成熟が、慣性計測ユニット市場の近期成長見通しを強化しています。消費者需要も同様に旺盛です。中国は2025年第1四半期にスマートグラスを49万4,000台出荷し、前年同期比116.1%増となり、精度とバッテリー寿命のバランスを取る低コスト6軸センサーへの記録的な需要を示しています。海洋、鉱業、LNG事業者は、サブディグリーの動的位置決め許容差を満たすために戦術グレードのMEMS IMUを追加しており、慣性計測ユニット市場のアドレス可能なベースを拡大しています。 [1]
主要レポートのポイント
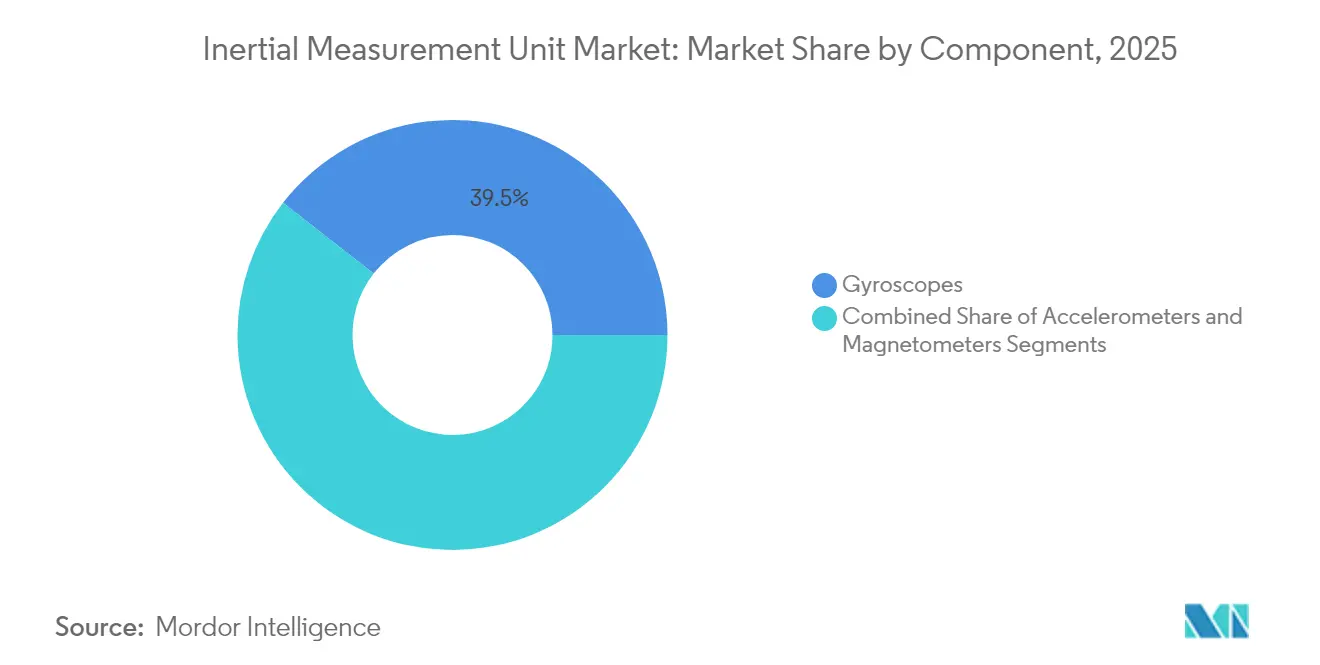
- コンポーネント別では、ジャイロスコープが2025年の慣性計測ユニット市場シェアの39.45%をリードし、磁力計は2031年に向けて最速の10.62% CAGRを記録しています。
- グレード別では、商業グレードのユニットが2025年の慣性計測ユニット市場規模の34.55%のシェアを獲得し、宇宙グレードのユニットは2031年にかけて12.02% CAGRで拡大しています。
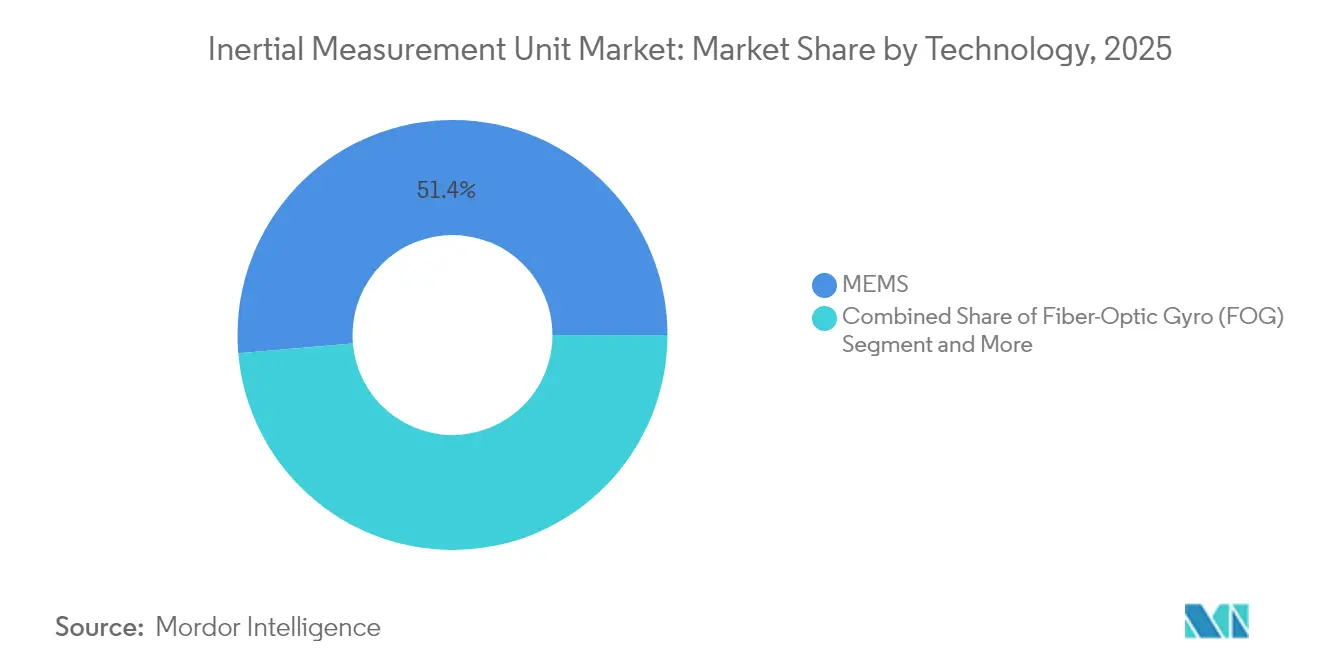
- 技術別では、MEMSが2025年に51.35%のシェアで支配的であり、フォトニクスデバイスは2031年に向けて10.78% CAGRを記録しています。
- エンドユーザー別では、航空宇宙・防衛が2025年に31.55%の収益シェアを保持し、自動車ADASは2031年に向けて11.06% CAGRで成長しています。
- 地域別では、北米が2025年の慣性計測ユニット市場規模の37.35%を占め、アジア太平洋は2031年にかけて11.42% CAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中東のドローン侵入を背景とした対無人航空機システムプラットフォームの展開加速 | 1.80% | 中東およびNATO加盟国に集中したグローバル | 短期(2年以内) |
| 欧州LNGタンカーにおける動的位置決め向けMEMSベース戦術グレードIMUの採用拡大 | 1.20% | 欧州、アジア太平洋LNGルートへの波及あり | 中期(2年~4年) |
| ESA小型衛星コンステレーションへの冷却原子IMUの統合 | 0.90% | 欧州および北米が主導するグローバル宇宙ミッション | 長期(4年以上) |
| オーストラリアにおける自律型鉱山車両向けフォトニックIMUの拡大 | 0.70% | オーストラリア、カナダおよびチリの鉱業セクターへの採用あり | 中期(2年~4年) |
| 米国第2世代戦闘機艦隊における後付け航法アップグレードの需要急増 | 1.10% | 北米、同盟国への輸出可能性あり | 短期(2年以内) |
| アジアのXRヘッドセット競争に牽引された大量消費者向け電子機器IMU受注 | 2.10% | アジア太平洋中心、グローバル消費者向け電子機器への影響あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中東のドローン侵入を背景とした対無人航空機システムプラットフォームの展開加速
低コストのドローンは、中東の複数の戦域において旧来の防空システムを数で上回っています。Nordic Air Defenceのクロイガー100迎撃機は、簡略化されたIMU専用飛行コンピューターを搭載し、時速270kmに達し、群れ交戦のユニットコストを削減します。米国海兵隊は、アジャイルIMUとソフトウェア定義エミッターを組み合わせてドローン電子機器を無効化するEpirousマイクロ波システムを選定しました。これらの動きは、高価なレーダーや光学誘導ではなく、慣性コアを中心に構築されたモジュール式でソフトウェア中心の兵器への調達転換を示しています。スケーラブルなIMUモジュールとオープンAPIを提供するサプライヤーは、軍が大量展開型の対無人航空機システムドクトリンに移行するにつれて利益を得る立場にあります。 [2]
欧州LNGタンカーにおける動的位置決め向けMEMS戦術グレードIMUの採用拡大
欧州のLNG船社は、より厳しい港湾待機列と過酷な大西洋のうねりに直面しています。ブルボン社の船舶は現在、クレーン作業中のロール、ピッチ、ヒーブの整合性を維持するために、光ファイバージャイロをベースとしたExailオクタンスAHRSを搭載しています。MEMSの設計は、購入価格を半分に削減しながらサブディグリーの精度を満たすため、後付け工事においてリングレーザージャイロを置き換えています。Advanced NavigationのハイドラスAUVは、海底調査コストを75%削減し、チームによる潜水ミッションの必要性を排除しました。このようなコスト削減は、艦隊全体のセンサーアップグレードを促進し、商業海運における慣性計測ユニット市場を拡大しています。
ESA小型衛星コンステレーションへの冷却原子IMUの統合
欧州宇宙機関のGENESISプロジェクトは、1mmの地球基準精度を約束する冷却原子干渉計と4つの測地ペイロードを同一場所に配置しています。海軍研究所は、数ヶ月間ドリフトを防ぐ連続3次元原子ビーム動作を達成しました。量子安定性はGNSSジャミングとスプーフィングに抵抗し、民間および軍事オペレーターに独立した航法レイヤーを提供します。冷却原子パッケージが小型化し、ライドシェア打ち上げコストが低下するにつれて、衛星メーカーは従来のリングレーザージャイロを置き換え、量子強化IMUへの長期的な需要を生み出すでしょう。
オーストラリアにおける自律型鉱山車両向けフォトニックIMUの拡大
Anello Photonicsは、100kmにわたる距離誤差を0.1%に制限するチップスケールの光学ジャイロを実証し、ピルバラの採掘場と港の間で鉱石を輸送する無人ロードトレインを実現しました。リオ・ティントのAutoHaul鉄道ネットワークは、無人運転ルーティングにフォトニックIMUを使用することで、すでに燃料費とメンテナンスコストの削減を記録しています。BHPは、自律型ドリルの導入後、生産性が20%向上し、事故が90%減少したと報告しています。鉱業企業は現在、航法センサーを生産量と労働者の安全を守る戦略的資産と見なしており、慣性計測ユニット市場に新たな垂直成長トラックを追加しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 商業航空機におけるサプライヤー切り替えを制限する7年超の設計組み込みサイクル | -1.40% | 北米および欧州に集中したグローバル航空宇宙産業 | 長期(4年以上) |
| APACニュースペースプレーヤーへの米国宇宙グレードIMU輸出を制限するITAR規制 | -0.80% | APACニュースペースセクター、欧州への二次的影響あり | 中期(2年~4年) |
| 長距離海洋ルートにおけるMEMSアレイの±0.3°/hrを超える累積バイアスドリフト | -0.60% | グローバル海洋産業、特に大洋横断海運に影響 | 中期(2年~4年) |
| LEO衛星IMUにおけるBOMコストを引き上げる耐放射線ASICの不足 | -0.90% | グローバル宇宙産業、ニュースペースベンチャーへの深刻な影響あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
商業航空機におけるサプライヤー切り替えを制限する7年未満の設計組み込みサイクル
認証リスクにより、機体メーカーは保守的になっています。ボーイングは量子IMUを4時間飛行試験しましたが、ライン装着採用前にまだ数年間の資格認定を完了する必要があります。火星探査機に搭載されたHoneywellの小型IMUは、航空宇宙バイヤーが数十年にわたる信頼性を実証した実績ある設計を好む傾向を強調しています。長期的な検証は既存ベンダーを固定し、ユニット価格の低下を遅らせ、商業航空における慣性計測ユニット市場の成長率を抑制しています。
APACニュースペースプレーヤーへの米国宇宙グレードIMU輸出を制限するITAR規制
米国商務省は2024年に近しい同盟国向けのライセンスを緩和しましたが、他の地域への耐放射線航法部品に対する規制は維持しました。そのため、APACの打ち上げスタートアップは国内IMU設計に投資するか、欧州サプライヤーに転換し、米国ベンダーのリーチを制限する並行サプライチェーンを生み出しています。耐放射線ASICの不足もリードタイムを延ばし、衛星スケジュールを遅延させ、米国産デバイスの近期需要を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
センサーフュージョンが競争優位性を牽引ジャイロスコープは2025年の慣性計測ユニット市場収益の39.45%を占め、デッドレコニング精度の基盤であり続けています。磁力計は絶対値では小さいものの、拡張現実開発者がすべてのヘッドセットにデジタルコンパスを組み込むにつれて、10.62% CAGRで複利成長しています。加速度計は振動およびADAS用途で安定した量を維持しています。慣性計測ユニット市場は現在、単一パッケージのセンサーフュージョンに傾いています。STMicroelectronicsのLSM6DSV16Xは、ジェスチャーを認識しながらスタンバイ電力を低下させてバッテリー寿命を延ばす機械学習コアを追加しています。オンチップ分析を提供するコンポーネントベンダーは、コモディティ化の圧力にもかかわらずプレミアムを請求できます。
新興パッケージは、セキュアエンクレーブマイクロコントローラー内でジャイロ、加速度計、磁力計のデータを組み合わせています。統合タイミングはセンサー間レイテンシを排除し、スプーフ信号に対してシステムを強化します。設計チームがこれらのモジュールを採用するにつれて、部品表のシンプルさが主な選択要因として生の部品コストを上回ります。この移行は、出荷量が増加しているにもかかわらず、慣性計測ユニット市場における安定した価格設定を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


グレード別:
商業グレードの支配と宇宙グレードの勢い商業グレードのデバイスは、スマートフォンと自動車ADASの規模により、2025年の慣性計測ユニット市場規模の34.55%を獲得しました。宇宙グレードの出荷量は小さいものの、低軌道(LEO)コンステレーションの普及を背景に12.02% CAGRで上昇すると予測されています。Northrop GrummanのLR-450は、軌道上で7,000万時間以上の無故障時間を記録しながら、リングレーザー対応品と比較してサイズ、重量、電力を半減させるミリHRGジャイロを使用しています。その信頼性は、数百基の同一衛星を打ち上げなければならないコンステレーション事業者を引き付けています。
商業MEMSの精度が向上するにつれて、グレードの境界が曖昧になっています。自動車サプライヤーは現在、戦術グレードのバイアス安定性を要求し、ドローンメーカーは放射線堅牢性のために宇宙適格部品を調達しています。消費者から防衛量へのピボットが可能な柔軟な生産ラインを習得したベンダーは、セクター低迷時の回復力を獲得し、慣性計測ユニット市場内でのシェアを強化しています。
技術別:
MEMSの覇権がフォトニクスの台頭に直面MEMSは、ウェーハレベルの規模の経済により、2025年の収益の51.35%を占めた。一方、フォトニック慣性計測ユニットは最高の10.78%のCAGRを記録している。Anello Photonicsは、GPSジャミング発生時にシームレスに慣性誘導へ切り替えるシリコン光学ジャイロを実証しており、民間航空機のバックアップシステム向けの魅力的な高性能慣性計測ユニットとなっている。光ファイバーおよびリングレーザー技術は、長距離砲兵および海底調査用途においてニッチな優位性を維持し、半球共振ジャイロは高振動の宇宙打ち上げ機に採用されている。
サプライチェーンは現在、MEMSとのコスト差を縮小するためにシリコンフォトニクスへの投資を進めている。サンディア国立研究所は300mmウェーハに量子変調器を集積し、量子強化慣性計測ユニットの大衆市場向け基盤を構築した。歩留まりが安定すれば、光学バイスは中間価格帯を獲得し、慣性計測ユニット市場における対応可能なシェアを拡大できる可能性がある。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
航空宇宙がリードを維持しながら自動車が急成長航空宇宙・防衛は、ミッションクリティカルなプレミアム価格への許容度から、2025年の慣性計測ユニット市場シェアの31.55%を保持しました。しかし、自動車ADASアプリケーションは、義務的な車線維持および手放し高速道路パイロットプログラムに牽引されて11.06% CAGRで成長しています。TDKのICM-456xy BalancedGyroは、VRヘッドセット向けに0.3°/s未満のバイアス不安定性を提供し、大量生産のドライバーモニタリングカメラに移行する予定です。産業用ロボティクスと倉庫自動化も、eコマースグループがライトアウトフルフィルメントを求めるにつれて量を引き出しています。
クロスセクターのイノベーションは現在双方向です。消費者向けウェアラブルはエッジでの低電力AIを推進し、その教訓を航空宇宙プライムがコックピットの作業負荷削減に転用しています。逆に、ミサイル向けに完成した量子グレードの安定性は高級自動車ライダーモジュールに普及しています。この循環は総アドレス可能需要を拡大し、慣性計測ユニット市場の長期的な成長を支えています。
地域分析
北米慣性計測ユニット市場
北米は2025年の慣性計測ユニット市場収益の37.35%を占めた。米国の国防予算は海軍研究所における量子干渉計研究に資金を提供し、ドリフトなしのナビゲーション稼働時間を延長している。ボーイングの量子IMU飛行試験は民間航空用途を実証し、地元OEMが欧州競合他社に対して優位性を維持することを可能にしている。2024年の輸出規制改革により、オーストラリア、カナダ、英国への移転が緩和され、北米ベンダーは同盟国の航空宇宙プログラムへの優先的なアクセスを獲得した。
アジア太平洋慣性計測ユニット市場
アジア太平洋地域は2031年にかけて最も高い11.42%のCAGRを記録する。国内補助金に支えられた中国のスマートグラスメーカーは、四半期ごとに数千万個の6軸MEMSセンサーを発注している。オーストラリアの遠隔地鉱山はフォトニックIMUトラックの実証試験場として機能しており、地域の大学がナビゲーション系スタートアップを次々と設立することを促している。インド、日本、韓国全域の新興宇宙打ち上げ企業はITAR規制外の宇宙グレード部品を求めており、コスト重視のミッションにおいて米国の既存企業に挑戦する国産サプライチェーンの育成につながっている。
欧州慣性計測ユニット市場
欧州は海洋、エネルギー、高精度衛星ペイロードにおける戦略的ニッチを維持している。ESAのGENESIS衛星は冷却原子IMUを使用してセンチメートル精度の海面監視を支援する予定である。Exailはブルボン船舶向けに光ファイバージャイロ動的位置決めアップグレードの契約を獲得しており、過酷な海洋環境向けセンサーパッケージングにおける地域の専門性を反映している。Honeywellが2024年にCivitanaviを2億ユーロで買収したことにより、同社は欧州に深い生産基盤を確立し、大西洋横断貿易摩擦の中でも航空機プログラムの継続性を確保している。

規制環境
IMUの規制要件は最終用途セクターによって異なる。自動車分野では、ADASおよび自動運転スタックに使用されるセンサーに対して、ASIL整合開発やSEooCアプローチを含むISO 26262機能安全が採用の基盤となっている。
より広範な製品定義と検証については、IEEE Std 1780-2022がIMU仕様書を支援し、IEEE 1559-2022は民生、産業、航空宇宙プログラム全体で慣性システムの用語を標準化している。防衛、航空宇宙、宇宙グレードの展開においては、Wassenaar Arrangementなどの輸出管理枠組みおよび各国の実施規則(米国のITAR/EAR規制やドイツのBAFAライセンスを含む)により、サプライヤーはデュアルユース品目と管理対象品目のコンプライアンス経路を別々に維持することが求められる。軍用・航空宇宙用車両向けのインターフェースおよびヘルスモニタリングに関する要件も、SAE 2020によって枠組みが定められており、これがIMUのヘルスデータをミッションコンピューターや自律スタックにどのように開示するかに影響を与えている。
バリューチェーン分析
IMUのバリューチェーンは、MEMSウェハー、ASIC、パッケージング基板、光学ユニット向けの偏波保持ファイバーを含むシリコンおよび特殊材料から始まる。デバイスの製造とパッケージング後、ユニットは校正と環境スクリーニングを経て、アビオニクス、自律コンピューター、最終プラットフォームのナビゲーションシステムにモジュールレベルで統合される。
高性能ビルドは試験および校正集約型であり、多軸レートテーブルと熱特性評価が製造コストの相当な割合を占める。ナビゲーショングレードのプログラムでは、光学グレードの供給も限られた特殊ファイバー供給源によって制約されることがあり、これがリードタイムの延長につながっている。川下では、航空宇宙・防衛、自動車(ADAS)、産業用ロボティクス、船舶動的位置決め、宇宙ペイロード分野のOEMおよびシステムインテグレーターが認証および設計組み込みの要件を推進しており、サプライヤーを長期プログラムに留め、トレーサビリティを重視させている。生産能力と能力への投資は、より迅速な試験スループット、堅牢なパッケージング、保証されたPNT機能をますます対象としており、VectorNav Technologiesが2025年6月に低軌道(LEO)衛星支援によるAPNT能力の拡張と、生産・研究開発を拡大するための100,000平方フィートの施設追加を発表した動きもこれに含まれる。
競争環境
慣性計測ユニット市場は中程度の断片化を示していますが、M&Aの勢いは高まっています。VIAVIはInertial Labsに1億5,000万米ドルを支払い、RF試験のノウハウと慣性センサーを組み合わせて自律システム診断に対応しました。HoneywellはCivitanaviを買収して光ファイバージャイロのIPを確保し、欧州の調達規則に準拠しました。スタートアップはフォトニクスと量子物理学を活用してMEMS既存企業を迂回し、大手消費者ブランドはIMUを独自の複合現実スタックに組み込む特許を申請しています。Appleの2024年のヘッドセットセンサー特許はこの動きを例示しています。
技術リーダーシップは現在、システムレベルのインテリジェンスを中心に展開しています。Bosch SensortecはBHI380スマートハブを出荷しており、これはユーザーの動きを自己学習してホストプロセッサのウェイクアップを削減します。これはドローンメーカーが長時間飛行のために求める機能です。ソフトウェア、AI、セキュアエレメントハードウェアを統合したサプライヤーは、生センサーのユニット価格が下落しても、粘着性の高い設計採用を達成し、マージンを保護します。防衛プライムが主権航法ロードマップを保護するためにフォトニクスまたは量子スペシャリストを買収するにつれて、統合は続いています。
慣性計測ユニット産業リーダー
-
Honeywell International Inc.
-
Northrop Grumman Corp.
-
Bosch Sensortec GmbH
-
Analog Devices Inc.
-
Safran Sensing Technologies(Safran SA)
- 注:主要企業の掲載順は順位を示すものではありません。
慣性計測ユニット市場
- Honeywell International Inc.
- Northrop Grumman Corp.
- Bosch Sensortec GmbH
- Analog Devices Inc.
- Safran Sensing Technologies
- Thales Group
- STMicroelectronics N.V.
- ACEINNA Inc.
- Sensonor AS
- Silicon Sensing Systems Ltd.
- KVH Industries Inc.
- Xsens Technologies B.V.
- VectorNav Technologies LLC
- SBG Systems SAS
- Gladiator Technologies
- Trimble Inc.
- Moog Inc.
- EMCORE Corp.
- TDK-InvenSense
- Murata Manufacturing Co. Ltd.
- Continental AG
- Raytheon Technologies Corp.

市場機会と将来展望
GNSSが利用できない状況や過酷な運用条件下でも性能を維持しつつ、商用展開に向けてスケールできるIMUに対する空白領域が拡大している。Honeywellが2026年3月に発表したHGuide i700は、無人航空・陸上・海上プラットフォーム向けにライセンス不要のMEMS IMUとして位置付けられており、調達プロセスを迅速に通過し、複数地域での自律展開を支援できる輸出しやすい戦術ナビゲーションモジュールへの需要を浮き彫りにしている。
産業用オートメーションでも同様の牽引力が見られ、高振動下でのモーション追跡要件がより過酷な環境向けにパッケージ化されつつある。TDK Invensenseは2026年5月、従来の民生グレードセンサーでは対応が難しい産業環境に対応するSmartIndustrialモーション追跡仕様を発表した。技術ロードマップの機会は、フォトニクスおよび量子隣接アーキテクチャにも焦点を当てており、従来の高コストなフォームファクターに依存することなく、ドリフトとバイアス安定性を従来のMEMSを超えるレベルまで押し上げている。Boeingが2024年に実施した量子IMUの飛行試験では、GPSが利用できない状況でのナビゲーション誤差が数十キロメートルから数十メートルに縮小されており、精密ナビゲーションにおける量子MEMSセンサーフュージョンの明確な実証となっている。一方、進行中の標準化(IEEE Std 1780-2022およびSAE 2020)は、混合フリート全体でセンサーを認証しなければならないバイヤーにとっての統合摩擦を軽減している。耐放射線電子部品や高性能校正能力を中心としたサプライチェーンの制約は、宇宙グレードおよび安全性が重要なプログラム向けに、検証済みでトレーサブルなモジュールおよびスケーラブルなスクリーニングスループットを提供できるサプライヤーに機会を生み出している。
Recent Industry Developments in 慣性計測ユニット市場
- 2026年4月:Northrop Grummanは、宇宙ミッション向けの慣性計測装置LR-450を発表した。これはSWaP-Cを最適化し、15年の寿命を持つ宇宙用耐環境性IMUとして位置付けられている。この発表により、限られたペイロード予算の中で長期間の慣性性能を必要とする中型衛星および深宇宙プログラム向けの選択肢が拡大した。
- 2025年9月:Northrop GrummanのAdvanced Hypersonic Technology(AHT)IMUは、観測ロケットによる実証を含む3回の飛行試験を完了し、GPSが利用できない条件下での極超音速における性能を示した。このマイルストーンは、高機動性の防衛用途におけるIMU搭載誘導パッケージの認証サイクルの迅速化を支援する。
- 2024年5月:STMicroelectronicsは、ISO 26262の安全適合冗長性について独立試験および認証を受けたと説明する慣性モジュールASM330LHBG1を発表した。この発表は、ISO 26262に整合したセンサー冗長性と文書化が調達の関門となる、安全性が重要な自動車および産業向け設計を対象としている。


慣性計測ユニット市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、慣性計測ユニット市場は、統合された加速度計およびジャイロスコープ(必要に応じて磁力計も含む)を通じて動作・姿勢・航法センシングを必要とするエンドユーザーに販売される慣性計測ユニットハードウェアから得られる収益を対象とする。
対象外の範囲:慣性計測ユニットアセンブリ外で販売される純粋な単体センサー、ソフトウェアのみの航法スタック、および慣性計測ユニットデバイスとは別途請求される下流の統合サービスは除外する。
セグメンテーション概要
- コンポーネント別
- ジャイロスコープ
- 加速度計
- 磁力計
- グレード別
- 海洋グレード
- 航法グレード
- 戦術グレード
- 宇宙グレード
- 商業グレード
- 技術別
- MEMS
- 光ファイバージャイロ(FOG)
- リングレーザージャイロ(RLG)
- 半球共振ジャイロ(HRG)
- 機械式ジャイロ
- エンドユーザー別
- 航空宇宙・防衛
- 自動車(ADASおよび自律型)
- 産業オートメーションおよびロボティクス
- 消費者向け電子機器およびXR
- 海洋・オフショア
- エネルギー(石油・ガス、風力タービン)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、初期需要マップの構築と、慣性計測ユニットを購入するエンドマーケットにおける観察可能な活動にモデルを結びつけるために活用した。主に、米国国防総省の予算・調達リリース、米国連邦航空局および欧州航空安全機関の航空統計、NASAおよびその他の宇宙機関のミッション更新情報、ならびに運輸当局による自動車安全・先進運転支援システムの規制改正情報などの公開情報を参照した。
数量と価格動向を把握するため、関連する電子機器および航法関連カテゴリーの通関・貿易統計、慣性・航法分野の特許データベース、慣性計測ユニットの性能動向と採用状況を論じた査読済み工学ジャーナルなども参照した。企業の開示資料、投資家向けプレゼンテーション、業界団体ウェブサイト、および信頼性の高い報道機関は、製品ポジショニングと出荷動向のクロスチェックに使用し、有料の企業財務・ニュースデータベースは収益とセグメントに関する注記の標準化に選択的に活用した。これらのデスクリサーチソースはあくまで例示であり、データ収集・検証・明確化のために他の多くの公開文書も使用した。
一次インタビューおよびサーベイ
一次調査は、実際に出荷されている製品、グレード別の価格動向、および地域をまたいで最も急速に拡大しているエンドユース用途を検証するために実施した。コンポーネントメーカー、慣性計測ユニットアセンブラー、システムインテグレーター、ならびに航空宇宙・防衛、自動車・自律走行プログラム、産業用ロボティクス、海洋航法分野の調達・エンジニアリングリーダーと幅広く対話した。インタビューの結果がデスクリサーチのシグナルと相違した場合は、モデルに反映する前に基礎的な前提を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部:15% | アジア太平洋:49% |
| 中位層:44% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:19% | マネージャー:43% | 南北アメリカ:21% |
市場規模算定と予測
コアモデルはトップダウン構築から始まり、エンドマーケットの活動を観察可能な指標を用いて慣性計測ユニット需要プールに再構築し、グレードおよび技術レベルの価格ロジックを用いて金額に換算する。実際には、航空機・防衛プラットフォームの納入・アップグレード、先進運転支援システムおよび自律走行機能の普及、産業用ロボティクスの設置台数、宇宙ミッションの頻度などの需要シグナルを使用し、これらをプラットフォームあたりの典型的な慣性計測ユニット搭載数および交換率にマッピングした。
合計値の妥当性を確保するため、報告されたセグメント収益のサンプリング、戦術グレード対航法グレード別の一般的な平均販売価格レンジに関するチャネルチェック、製造能力およびリードタイム情報との照合による暗示的な出荷台数のクロスチェックなど、選択的なボトムアップ近似によって出力値を裏付けた。一部のサブ市場で開示情報が乏しい場合は、類似プラットフォームに基づくプロキシ比率を用いてギャップを補い、一次フィードバックを通じて再検証した。予測については、防衛支出サイクル、車両生産動向、産業自動化投資のタイミングに関する専門家の見解に裏付けられたシナリオ分析を使用し、最終的な軌跡を過去の成長パターンと照合してストレステストを実施した。
データ検証と更新サイクル
検証は複数の層で実施され、重大なエラーを早期に発見し、軽微な差異は承認前に説明できるようにしている。モデルの出力は、プラットフォーム生産動向、調達発表、技術採用率などの独立したシグナルと比較され、数値が確定する前に外れ値を第二のアナリストがレビューする。
差異が範囲やタイミングでは説明できない場合は、平均販売価格の動向、グレードミックス、需要タイミングなどの前提を確認するためにソースに再連絡する。レポートは年次で更新され、数量や価格に影響を与える重要なイベントが発生した場合は中間更新を実施する。その後、クライアントが最新の見解を受け取れるよう、納品前の最終レビューを完了する。
Mordor Intelligenceのグローバル慣性計測ユニット市場規模と他の公表推計値との比較
慣性計測ユニットの公表市場規模が大きく乖離して見えることがあるのは、調査機関によって対象製品、対象年、エンドユースの定義が必ずしも一致していないためである。グレード間の価格処理の方法や、合計値が実際のプラットフォーム需要シグナルと照合されているかどうかによっても差異が生じる。
プラットフォームの納入・アップグレードシグナルと、インタビューで収集したグレードレベルの平均販売価格チェックを組み合わせることで、Mordor Intelligenceは広範な慣性センサーやセンサー単体の収益バケットではなく、慣性計測ユニットの2026年需要プールに結びついた推計を維持している。各ソース間に見られる乖離は通常、単体慣性センサーと完全な慣性計測ユニットの扱い方、防衛・宇宙プログラムの計上方法、および適用される基準年と通貨タイミングによって説明できる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.88 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 22.43 ビリオン 米ドル(2026年) | プラットフォームまたはエンドユースによる対象範囲が狭く設定されていることが多く、戦術グレードおよび航法グレード全体にわたってより保守的な平均販売価格の段階を適用する場合があり、これにより単位需要が類似していても暗示される価値が低下する。 |
| 産業調査グループB | 27.99 ビリオン 米ドル(2023年) | より早い基準年と速い将来成長曲線を使用しており、合計値を集計する際に隣接するモーションセンシングハードウェアカテゴリーを混在させる場合があり、これにより2026年単独の規模との年次比較が直接的でなくなる。 |
総合すると、この表はタイミング、対象範囲の境界、およびグレードミックスの価格設定が数値が一致しない主な理由であることを示している。観察可能なプラットフォーム需要にモデルを固定し、インタビューを通じて価格とミックスを再確認することで、インプットから最終市場価値への明確で再現可能な経路を維持している。


レポートで回答された主要な質問
慣性計測ユニット市場の現在の規模はどのくらいですか?
慣性計測ユニット市場規模は2026年に368億8,000万米ドルに達し、8.05% CAGRで2031年までに542億4,000万米ドルに上昇すると予測されています。
最も成長が速い技術セグメントはどれですか?
フォトニックIMUは、シリコンフォトニクスがコストを低下させGPS非依存航法の精度を向上させるにつれて、最高の10.78% CAGRを示しています。
アジア太平洋が最も成長の速い地域である理由は何ですか?
爆発的な消費者向け電子機器需要、自律型車両パイロット、鉱山自動化がアジア太平洋を2031年にかけて11.42%の地域CAGRに向けて押し進めています。
量子センサーは慣性計測ユニット市場にどのような影響を与えていますか?
冷却原子やハイブリッド量子MEMSの設計などの量子干渉計は、長期ドリフトを削減してGPSジャミングに抵抗し、新たな航空宇宙・防衛の機会を開いています。
商業航空機における急速なIMU採用を制限するものは何ですか?
7年を超える認証サイクルにより、機体メーカーはサプライヤーの切り替えに消極的になり、新規IMU参入者の近期普及を制限しています。
統合を推進している企業はどこですか?
VIAVI SolutionsとHoneywellは、光ファイバーおよびMEMSの専門知識を獲得するために、それぞれInertial LabsとCivitanavi Systemsを買収することで2024年の取引をリードしました。


 お客様のデータは安全であり、販売や共有は一切行われません。
