
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.55 兆米ドル |
| 市場規模 (2031) | 1.16 兆米ドル |
| 成長率 (2026 - 2031) | 16.10 % |
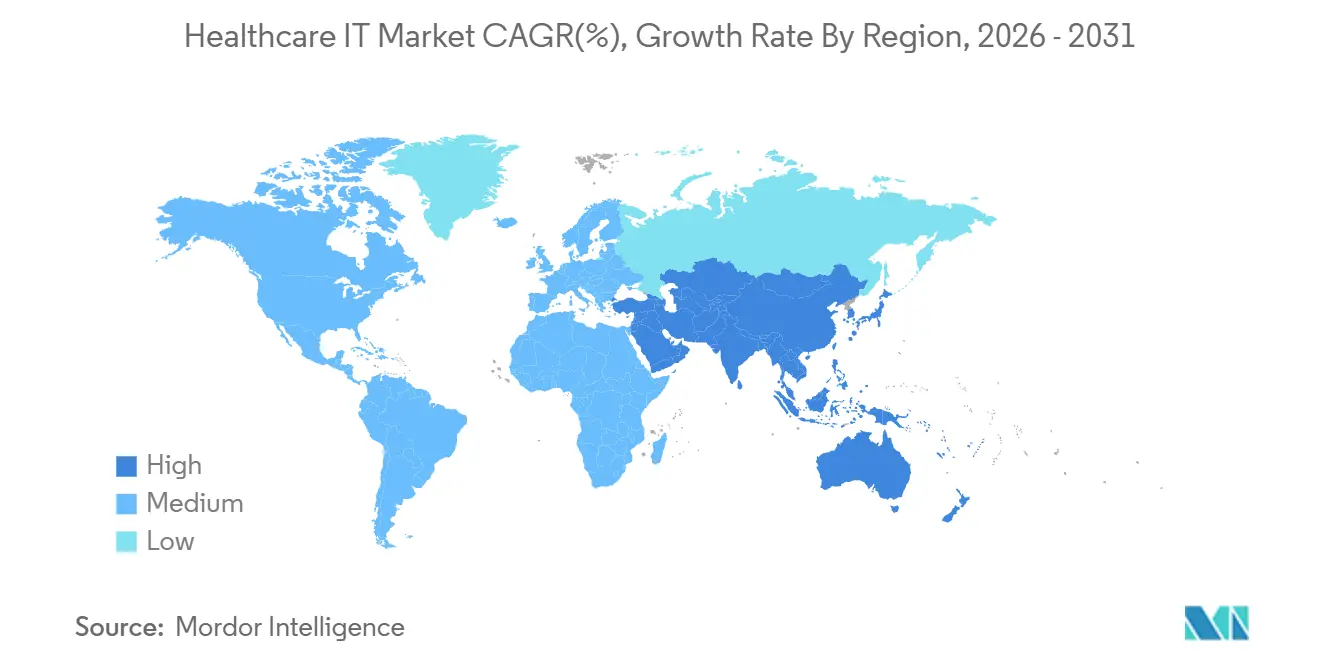
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヘルスケアIT市場分析
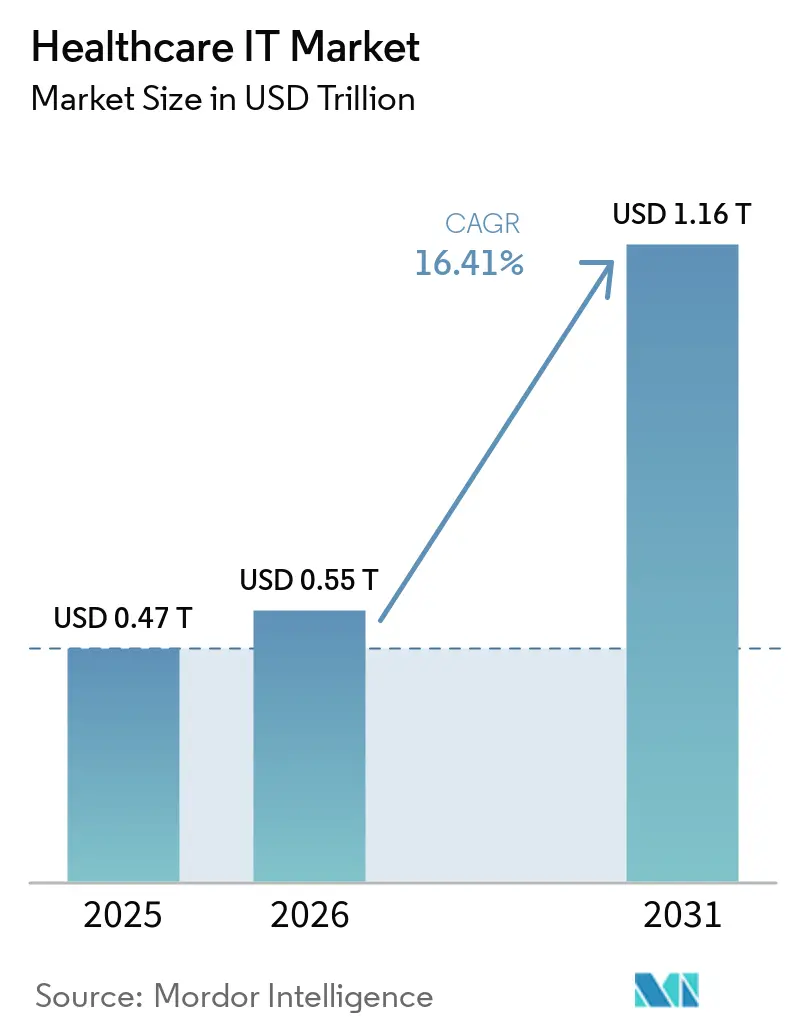
ヘルスケアIT市場の規模は、2025年の0.47 トリリオン 米ドルから2026年には0.55 トリリオン 米ドルに拡大し、2031年までに1.16 トリリオン 米ドルに達する見込みであり、2026年から2031年にかけてCAGR 16.10%で成長する。
現在の勢いは、相互運用性に関する義務的規制、オンプレミス基盤のクラウドネイティブアーキテクチャへの移行、および臨床・収益サイクルの両ワークフローへの人工知能の急速な導入から生まれています。[1]臨床プラットフォームは、病院が集団健康分析とAI支援診断を重視するなか、セクター収益の約半分を占めています。支払者、医療提供者、ライフサイエンス企業が圧縮されたスケジュールでデータパイプラインを再構築しなければならないため、マネージドインテグレーションサービスが普及しています。クラウドハイパースケーラーは、弾力的なコンピューティング、分析、AIツールキットをバンドルすることで従来のベンダーを価格面で凌駕する一方、ランサムウェア事案はセキュリティの脆弱性を露呈し、分散型アーキテクチャとゼロトラストフレームワークへの支出を加速させています。地域間の成長格差は依然として存在しており、中国とインドの国家デジタルヘルス政策が省レベルの情報交換と全国民健康IDを義務付けるなか、アジア太平洋地域が成熟市場を上回るペースで成長しています。[2]
レポートの主要ポイント
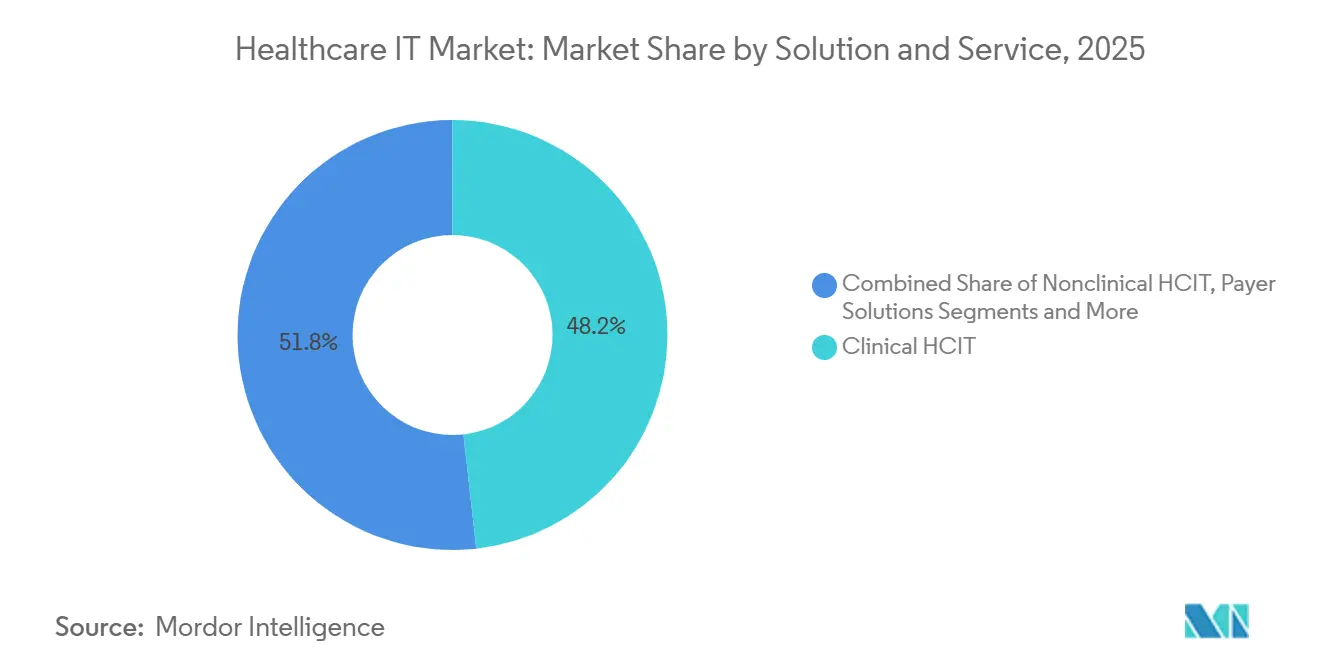
- ソリューション別では、臨床HCITが2025年のヘルスケアIT市場シェアの48.23%を占め、2031年にかけて18.34%のCAGRで拡大する見込みです。
- コンポーネント別では、サービスが2025年のヘルスケアIT市場規模の41.81%のシェアを獲得しており、ソフトウェアは2031年にかけて19.43%の成長が見込まれます。
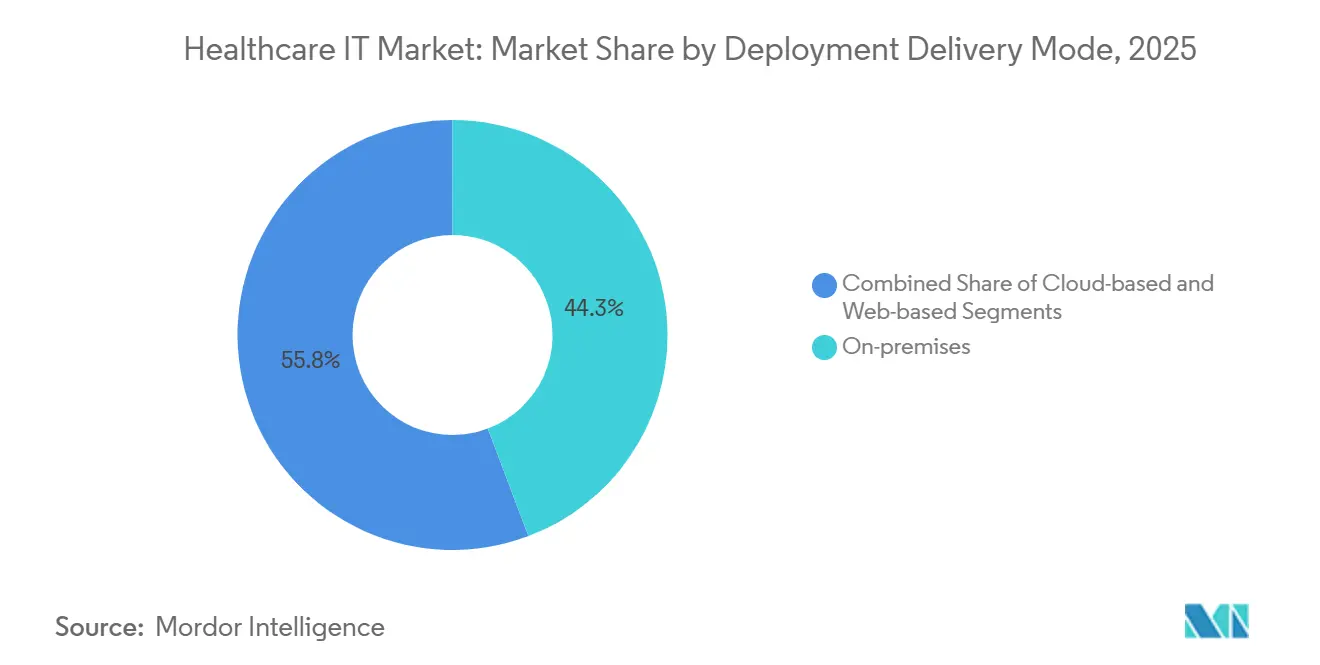
- 導入モード別では、クラウド提供が2026年から2031年にかけて17.32%のCAGRで拡大した一方、オンプレミスは2025年の収益シェアの44.25%を依然として占めています。
- エンドユーザー別では、医療提供者が2025年のヘルスケアIT市場シェアの63.40%を占め、2031年にかけて16.66%の成長が見込まれます。
- 地域別では、アジア太平洋地域が2031年にかけて最速の17.81%のCAGRを記録する見込みであり、北米は2025年に46.77%の収益シェアを維持しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 規制上の相互運用性義務 | +2.8% | 北米、欧州 | 短期(2年以内) |
| クラウド移行およびSaaS採用 | +3.2% | グローバル | 中期(2〜4年) |
| 価値に基づくケアへの移行と 分析主導型収益サイクル管理 | +2.5% | 北米、アジア太平洋、欧州 | 中期(2〜4年) |
| 遠隔医療、遠隔患者モニタリング、および デジタルフロントドアの大規模展開 | +2.1% | グローバル | 短期(2年以内) |
| AI/ML のワークフロー全体への導入 | +3.4% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| データ収益化とリアルワールドエビデンスの活用 | +1.9% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制上の相互運用性義務
2024年12月に最終化された信頼できる交換フレームワークおよび共通合意(TEFCA)は、適格な医療情報ネットワークに対し、2025年7月までにHL7 FHIR APIのサポートを義務付けています。この規則は、かつて医療提供者に年間83億米ドルの手動照合コストをもたらしていた独自のデータブロッキングを排除します。2024年中に23の米国州がメディケイドマネージドケアプランに対して同様の法律を成文化し、ベンダーのコンプライアンス基準を引き上げました。CMSは2026年1月より、支払者に対して緊急の事前承認リクエストに72時間以内に回答することを義務付ける予定であり、これはリアルタイムの適格性確認を組み込んだプラットフォームベンダーに恩恵をもたらします。バッチEDIトランザクションに依存するサプライヤーは、遅延に対するペナルティが増大するにつれてマージン圧力に直面しています。[3]
医療提供者および支払者ITにおけるクラウド移行とSaaS採用
公共クラウドインフラは2024年に電子健康記録ワークロードの40%以上を処理しており、病院がAIトレーニングと低コストでの災害復旧のための弾力的なコンピューティングを求めるなか、2022年の28%から増加しました。AWS HealthLakeは2024年に20億件以上の臨床記録を処理し、マイクロソフトはNuanceのアンビエントドキュメンテーションエンジンとTeamsベースの遠隔医療を組み合わせ、2024年の複数施設を対象とした研究において医師の事務作業を1日2時間削減しました。一部のベンダーがEHRアップグレードに独自のミドルウェアをバンドルしているため、クラウドロックインのリスクが依然として存在し、顧客の乗り換えコストが上昇しています。
臨床および管理ワークフロー全体へのAI/ML導入
FDAは2024年に171件のAI対応デバイスを承認しており、これは2023年比34%増で、敗血症アラート、糖尿病性網膜症スクリーニング、心房細動検出などが含まれます。Epicは、Kaiser Permanenteの検証において従来のスコアより6時間早く悪化を検知し、死亡率を18%低下させた敗血症リスクモジュールを組み込みました。管理AIはより速く普及しており、自動化スイートを使用する病院の報告によれば、収益サイクルボットは請求拒否率を22%低下させ、現金回収サイクルを11日短縮します。FDAの2025年1月のAIアクションプランは、事前決定変更経路を導入し、パフォーマンス境界が事前定義されている場合、新たな510(k)なしにアルゴリズムの更新を可能にしました。これにより導入が加速する一方、医療提供者は継続的な検証のためのガバナンス委員会を設置することが求められます。
大規模な遠隔医療、遠隔患者モニタリング、およびデジタルフロントドアの統合
CMSは遠隔医療の支払い同等性を2025年12月まで延長し、慢性疾患管理のための音声のみの診察および遠隔患者モニタリングの償還を維持しました。Teladocは精神的健康需要に支えられ、2024年第3四半期に1,830万件のバーチャル診察を記録しました。消費者技術協会によると、グローバルの遠隔患者モニタリングデバイス出荷台数は2024年に4,200万台に達し、持続血糖モニターと血圧計が牽引しました。商業保険者の38%しか遠隔患者モニタリングをメディケア同等の料率で償還していないため、採用は依然として不均一です。EpicのMyChartは2024年に14億件の患者インタラクションを処理し、統合されたスケジューリング、遠隔医療、処方補充ワークフローを通じてコールセンターの量を30%削減しました。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データプライバシーおよび サイバーリスクコストの増大 | -1.8% | グローバル | 短期(2年以内) |
| 統合の複雑さとベンダー ロックイン | -1.4% | グローバル | 中期(2〜4年) |
| 熟練したヘルスITの人材不足 | -1.2% | グローバル | 長期(4年以上) |
| 生成AIの監督と 検証負担の不確実性 | -0.9% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシー、サイバーリスク、およびコンプライアンスコストの増大
2024年2月のChange Healthcareに対するランサムウェア攻撃は、90万人の医療提供者の請求システムを暗号化し、1億人以上の個人の記録を漏洩させ、これまでで最大のHIPAA違反通知を引き起こしました。UnitedHealthは2024年中に23億米ドルの修復費用と収益損失を計上しました。病院向けのサイバー保険料は2024年に47%上昇し、保険会社は多要素認証、エンドポイント検出、年次侵入テストを要求するようになり、施設あたりの平均セキュリティ予算が180万米ドル増加しました。多国籍ベンダーはまた、グローバル収益の最大4%に相当するGDPR罰金と中国のローカルデータ居住ルールを遵守しなければならず、インフラの重複や製品ロールアウトの遅延につながる可能性があります。
統合の複雑さとベンダーロックイン
病院は平均16の臨床・管理システムを管理しており、62%はデータがそれらのツール間でフローしない場合に手動再入力に依存しています。Epicのような主要EHRは300以上の大規模米国病院に導入されており、医師がEpicのショートカットに深く習熟し、サードパーティアプリがオープンFHIRワークフローではなく独自のマーケットプレイスに最適化されているため、移行を妨げるネットワーク効果を生み出しています。組織が切り替えを試みる場合、コンサルティング費用と再トレーニングにより、単一の学術医療センターの総プロジェクトコストが4,000万米ドルを超え、回収期間が5年以上に延びる可能性があります。クラウドへの移行は部分的な救済にとどまります。例えば、OracleのCerner Millenniumは顧客にOracleデータベースとミドルウェアライセンスの採用を要求し、ローカルサーバーを排除しながらも長期的な運用費用を増加させます。SNOMED CTとICD-10の間の高血圧コードの不一致などの持続的なセマンティックギャップは、収益サイクルチームが手動のクロスウォークを維持しなければならないことを意味し、請求が数日遅延し、最新のAPIが約束する速度上の優位性が損なわれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ヘルスケアIT市場 - セグメント分析
ソリューション・サービス別:AI統合の中で臨床HCITが優位
クリニカルHCITソリューションは2025年のヘルスケアIT市場シェアの48.23%を占め、2031年にかけて18.34%のCAGRで成長すると予測されています。EHRプラットフォームにおけるクリニカルヘルスケアIT市場規模は着実に拡大する見込みですが、遠隔医療スイートに成長の勢いを譲り、18.57%のCAGRで前進すると見られています。Epic、Oracle Health、Meditech製のEHRプラットフォームは2024年に米国の病院ベッドの78%をカバーしており、統合型クリニカルシステムへの根強い需要を示しています。テレヘルスは、CMSが償還同等性を維持したことで急増し、ベンダーが行動医療、慢性疾患管理、緊急ケアにわたる受診件数を維持することを可能にしました。イメージングベンダーは、AIによる自動セグメンテーションを活用しストレージコストを削減するため、画像保管通信システムをクラウド基盤へ移行しました。アカウンタブルケア契約が2024年に4,300万人の被保険者に達したことで、ポピュレーションヘルスツールの普及が進みました。
ノンクリニカルHCITは、病院が利益率の低下時にバックオフィスのアップグレードを先送りするため、成長が緩やかです。しかし収益サイクルの自動化により否認率が最大22%削減されるため、プライベートエクイティ投資家にとって引き続き魅力的なサブセグメントとなっています。ペイヤープラットフォームは2026年から始まる新たな事前承認の処理期間要件の恩恵を受け、ライフサイエンスITは2027年までに新薬申請の30%においてFDAガイダンスがリアルワールドエビデンスの提出を義務付けることで最も速く成長します。アウトソーシングおよびマネージドサービスは、プロバイダーがレガシーインフラをグローバルシステムインテグレーターに移管するにつれ、総支出の19%を占めています。

コンポーネント別:SaaSの勢いによりソフトウェアがサービスを上回る
サービスは2025年に41.81%のシェアを維持しており、労働集約的な移行プロジェクトを反映していますが、サブスクリプションモデルが永続ライセンスに取って代わるにつれ、ソフトウェアは19.43%の成長率を記録しています。Epicは2024年半ばまでにクライアントの40%をホスト型EHRに移行させ、アップグレードとサポートを年間費用にバンドルすることで5年間の総所有コストを12%削減しました。athenaClinicals のようなSaaS収益サイクルスイートは、初期資本ニーズを排除する使用量ベースの価格設定で市場での牽引力を獲得しました。医療提供者がデータセンターを閉鎖し、画像アーカイブ、バックアップ、分析サンドボックスをAWS、Azure、Google Cloudの環境に移行するにつれ、ハードウェア販売は減少しています。
TEFCA内のHL7 FHIRの義務は、ベンダーにオープンAPIの公開を強制し、かつてのモノリシックなEHRをベストオブブリードのエコシステムに分割し、サードパーティアプリの成長を加速させています。サービスは複雑な移行に不可欠であり続けており、大規模な学術センターはEHR移行中のコンサルティングに4,000万米ドルを費やすことがあり、臨床ワークフローとクラウドDevOpsにわたるハイブリッドな専門知識の必要性を強化しています。
導入・提供モード別:オンプレミスの慣性にもかかわらずクラウドが拡大
オンプレミス導入は、レイテンシに敏感な外科および集中治療アプリケーションにより、2025年のインストールベースの44.25%を依然として占めています。クラウド提供は最も速く成長しているモードであり、病院がAIトレーニングと強固な災害復旧態勢のための弾力性を求めるなか17.32%で拡大しています。AWS HealthLakeは2024年にFHIR形式の記録を20億件以上処理し、マイクロソフトのTeams-Nuanceバンドルは2024年末までに120の医療システムに展開されました。ウェブベースのシンクライアントプラットフォームは、低予算・最小限のIT環境に適しているため、小規模な外来および急性期後施設で主流となっており、athenaClinicals は遭遇ベースの価格設定を使用して2024年に16万人の医療提供者に拡大しました。
ハイブリッド戦略が普及しています。EpicのCommunity Connectは、コアEHRサービスをデータセンターでホストしながら、救急部門と手術室のワークフローのためのローカルインターフェースを維持し、慎重なCIOのための橋渡しを提供しています。画像アーカイブが最初にクラウドに移行しており、2024年にはPACSワークロードの52%がハイパースケーラー上にありましたが、コアトランザクションデータベースは稼働時間への懸念からオンプレミスに留まっています。
エンドユーザー別:医療提供者が主導し、ライフサイエンスが加速
医療提供者は2025年のヘルスケアIT市場支出の63.40%を占め、2031年にかけて16.66%の成長が見込まれます。病院は引き続き主要な購買者であり、相互運用性と事前承認応答時間に償還を結びつけるCMSの規則に牽引されています。外来手術センターは、サブスクリプション価格が変動する処置量に合致するなか、2024年に31%の割合でクラウドEHRを採用しました。診断画像センターはPACSワークロードの半数以上をパブリッククラウドに移行し、AIツールを活用して放射線科医の読影時間を23%削減しました。
支払者は、クリアリングハウスのワークフローへの大規模なランサムウェア攻撃にもかかわらず、2026年に発効する72時間ターンアラウンド義務を満たすために請求処理プラットフォームを拡張しています。ライフサイエンス組織は最も速く成長しているエンドユーザーコホートです。IQVIAは2024年にeClinicalスイートを通じて8,200件の臨床試験をサポートし、リアルワールドエビデンスの取り込みと分析に対する需要の高まりを示しています。
地域分析
北米ヘルスケアIT市場
北米は2025年の収益の46.77%を占め、メディケア・アドバンテージの加入者数が受給者の半数を超えたことや、CMSが医師報酬をインターオペラビリティ指標に連動させる政策を導入したことが追い風となっている。TEFCAの義務化により、2025年半ばまでにHL7 FHIR Release 4 APIの導入が求められており、医療情報ネットワーク全体での統合投資が加速している。カナダは2024年に州別電子カルテのアップグレードに20.1億カナダドル(15.5億米ドル)を充当し、メキシコは1,200万人の受給者を対象とした国規模の電子カルテ試験運用を開始し、2027年までの完全展開を目指している。
アジア太平洋ヘルスケアIT市場
アジア太平洋地域はCAGR 17.81%で最も成長が速い地域であり、中国の「健康中国2030」推進計画およびインドのアーユシュマン・バーラト・デジタル・ミッションが牽引している。同ミッションは2024年末までに5億人以上の国民を固有の健康IDに登録した。中国の国家政策は2024年12月までにすべての三次病院で電子カルテを稼働させることを義務付け、国内外のベンダーへの新規契約を促進した。日本は2024年にマイナンバーカードと保険請求の統合に4,500億円(31億米ドル)を投資し、韓国の健康保険機関は年間1兆2,000億ウォン(9億米ドル)相当の不正請求を検出するAI請求審査システムを導入した。
欧州・中東・アフリカおよび南米ヘルスケアIT市場
欧州は、GDPR準拠の同意規則のもとで2025年までに国境を越えた電子カルテアクセスを義務付ける欧州健康データスペース規制の恩恵を受けている。ドイツは生体認証対応の健康カードを展開中であり、フランスは3,800万人の国民を「Mon Espace Santé」ポータルに登録し、英国は42の統合ケアシステムからのデータをフェデレーテッド・アナリティクス・プラットフォームに集約している。中東、アフリカ、南米は絶対的な支出では遅れているものの、特定分野での急成長が見られる。UAEは2024年12月までにすべての病院に電子カルテのインターオペラビリティを義務付け、ブラジルの「Conecte SUS」は2024年末までに1億6,000万人の国民を全国健康IDに登録した。
競合環境
市場集中度
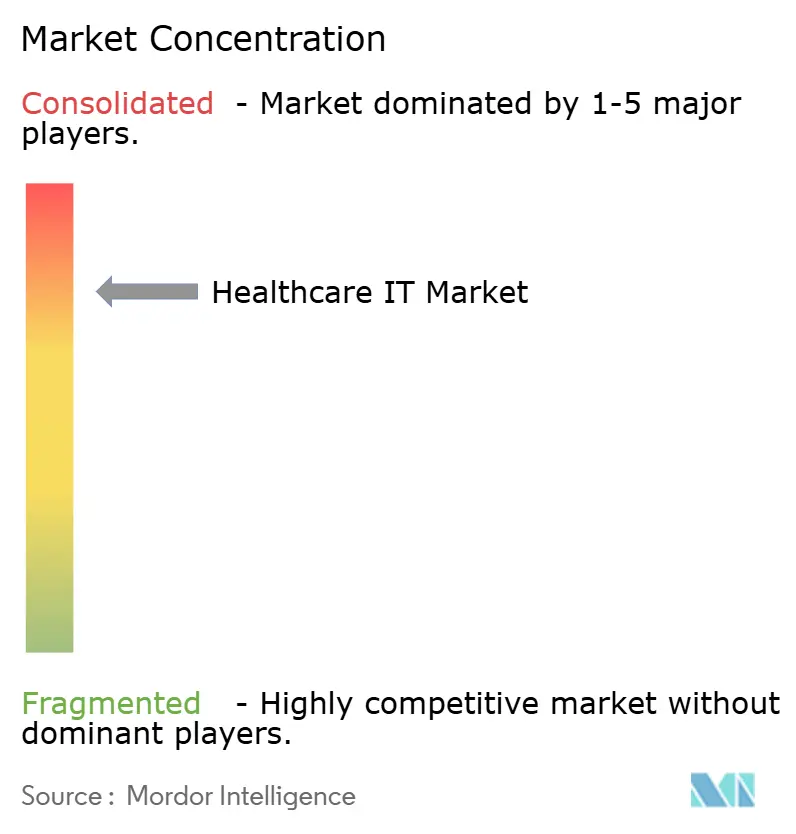
ヘルスケアIT市場は中程度に集中しています。上位10社のベンダーが2024年の収益の約半分を獲得しており、ニッチな専門企業の参入余地が残っています。EpicとOracle Healthは、遠隔医療、収益サイクル、意思決定支援を単一ベンダーのスイートに統合することで病院EHRのフランチャイズを守り、顧客ロックインを深めています。ハイパースケーラー(AWS、Microsoft Azure、Google Cloud)は低コストのコンピューティングとAIサービスをバンドルし、病院が完全な移行を必要とせずにレガシーEHRの上に分析を重ねることを可能にしています。Redoxはオープンなフhir APIを通じて4,200の医療提供者組織を180のアプリケーションに接続し、モノリスからマイクロサービスへの移行を示しています。
技術的な優位性は現在、検証済みのAIパイプラインとゼロトラストセキュリティにかかっています。モデルの境界を文書化し、バイアスチェックを実施し、継続的なパフォーマンスモニタリングを行うベンダーは、FDAの事前決定変更管理経路の資格を得ることができ、医療提供者の信頼を構築します。2024年のChange Healthcareにおけるランサムウェア危機(UnitedHealthに直接・間接損失として23億米ドルのコストをもたらした)は、単一障害点を排除するブロックチェーンに基づく請求ワークフローを探求するよう支払者を促しました。
ヘルスケアIT業界リーダー
-
Epic Systems Corporation
-
Oracle Health
-
MEDITECH
-
Optum
-
Koninklijke Philips N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスケアIT市場 このレポートでカバーされる企業
- Epic Systems Corp.
- Oracle Health (Cerner)
- McKesson Corp.
- Koninklijke Philips
- GE Healthcare
- Siemens Healthineers
- Allscripts (Altera Digital Health)
- athenahealth
- IBM
- Optum
- Teladoc Health
- Amwell
- InterSystems Corp.
- Meditech
- Change Healthcare
- R1 RCM
- Accenture Health
- Cognizant Digital Health
- Tata Consultancy Services (TCS)
- Wipro HealthEdge
最近の産業開発事情 ヘルスケアIT市場
- 2025年11月:VeradigmはVeradigm EHR向けのAI搭載アンビエントスクライブソリューションを強化し、臨床ドキュメンテーションの合理化と意思決定支援の強化を目指しました。
- 2025年10月:NablaはNabla Connectを発表しました。これはEHRベンダーが大規模なエンジニアリング作業なしに高度な音声技術を組み込むことを可能にするプラグアンドプレイのアンビエントAIモジュールです。
- 2025年8月:Oracleは外来医療提供者向けの最新のOracle Health EHRをリリースし、ケアの質を向上させるための会話型AIを追加しました。
- 2025年4月:DocNowはDocNow Telehealthを発表しました。これはZoomを活用したプラットフォームで、熟練看護施設、長期ケア、在宅医療の現場に特化しています。
ヘルスケアIT市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、グローバルヘルスケアIT市場を、医療提供者および支払者が、ケア提供・財務・患者エンゲージメントのワークフロー全体にわたって臨床データおよび管理データ取得・保存・交換・分析・保護することを可能にするソフトウェア、接続ハードウェア、および関連プロフェッショナルサービスへの年間総支出として定義する。対象システムには、電子健康記録、画像情報学、収益サイクルおよびサプライチェーンスイート、遠隔医療プラットフォーム、集団健康管理ツール、サイバーセキュリティレイヤー、支払者クレームエンジンが含まれる。
スコープ除外事項:規制対象の医療システムと連携しないスタンドアロンの消費者向けウェルネスアプリは、本スコープの対象外とする。
セグメンテーション概要
- アプリケーション別
- 電子健康記録(EHR)
- 画像保管通信システム(PACS)
- 医療画像情報システム(RIS)
- 検査情報システム(LIS)
- コンピューター化医師オーダーエントリー(CPOE)
- 臨床意思決定支援システム(CDSS)
- 遠隔医療ソリューション
- 遠隔患者モニタリング
- 収益サイクル管理(RCM)
- 薬局情報システム(PIS)
- 臨床情報システム
- デジタルヘルスケアサプライチェーン管理システム
- 顧客関係管理(CRM)
- 医療支払者ソリューション
- 不正検出・支払い整合性
- その他
- コンポーネント別
- ソフトウェア
- ハードウェア
- サービス
- 提供モード別
- オンプレミス
- クラウドベース
- エンドユーザー別
- 病院・医療システム
- 診断・画像センター
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋、および湾岸地域の病院CIO、支払者ITリード、地域システムインテグレーター、ヘルステクノロジー研究者を対象に、構造化インタビューおよびサーベイを実施した。これらの対話により、導入曲線、平均販売価格、およびローカライゼーション上の障壁が確認されるとともに、純粋なデスクワークでは把握できないシナリオ確率が裏付けられた。
デスクリサーチ
ベースインのボリューム、価格帯、および利用率は、OECDヘルス統計、メディケア・メディケイドサービスセンター(国民医療費ファイル)、Eurostat eHealthサーベイタブ、WHO世界観測所レポート、HIMSSおよびデジタルヘルスアライアンスの業界団体ブリーフなどのオープンソースから抽出した。企業の10-K、ベンダー価格表、入札ポータル、および査読済み学術誌がこれらのデータセットを補完した。ベンダー財務情報向けのD&B Hooversおよびトランザクションスキャン向けのDow Jones Factivaなど、一部の有料ポータルも収益分割のクロスチェックに活用した。上記の情報源は例示であり、データ収集・検証・明確化には多数の追加リポジトリが活用されている。
市場規模推計と予測
トップダウンとボトムアップを組み合わせたアプローチを適用した。まず、国家医療支出プールから世界のIT支出を再構築し、過去のIT集約度比率とベンダー報告の受注残を適用した後、サンプリングしたサプライヤーのロールアップとチャネルチェックに対してストレステストを実施した。医療提供者のベッド数増加、支払者会員数の変動、クラウド移行率、政府インセンティブプール、ソフトウェア保守費用の中央値倍率などの主要変数がモデルを駆動した。ARIMAオーバーレイを伴う多変量回帰により、これらのレバーを2030年まで予測し、サイバーセキュリティショックや償還変動に対する専門家検証済みのガードレールを設けた。新興地域のデータギャップは、ブロードバンド普及率や病院デジタル成熟度インデックススコアなどの代理指標を用いて補完した。
データ検証と更新サイクル
アウトプットは独立した設備投資追跡ツールとの分散チェックを経た後、承認前にシニアアナリストによるレビューラウンドが実施される。レポートは年次で更新され、大規模な景気刺激法案や大規模なセキュリティ侵害などの重要イベントが発生した場合には、クライアントが常に最新の情報を受け取れるよう、中間モデルパッチが適用される。
MordorのヘルスケアITベースラインが信頼を得る理由
各出版社の推計値がしばしば乖離するのは、それぞれが異なる包含ルール、価格前提、および更新リズムを採用しているためである。
主なギャップ要因としては、ウェルネスウェアラブルや汎用ITサービスを一括計上する調査、為替レートの再基準化なしに単一の通貨年を固定する調査、および当チームが把握したASP低下やインセンティブ段階的廃止を検証せずに線形成長を予測する調査が挙げられる。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主なギャップ要因 |
|---|---|---|
| 470.00 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 760.20 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | 消費者向けフィットネスアプリおよび通信帯域幅費用を一括計上している |
| 354.04 ビリオン 米ドル(2025年) | 業界誌B | 支払者側プラットフォームを除外し、2022年の固定ASPを使用している |
| 420.23 ビリオン 米ドル(2024年) | 業界団体C | 部分的な地域カバレッジと5年前の導入比率を使用している |
この比較は、スコープ、価格設定の頻度、および地理的な網羅性を標準化した場合、Mordorの規律あるアプローチが、意思決定者が最小限の追加作業で再現およびストレステストを行える、バランスのとれた透明性の高いベースラインを提供することをしている。
レポートで回答される主要な質問
ヘルスケアIT市場の現在の価値はいくらですか?
このセクターは2026年に0.55兆米ドルと評価されています。
ヘルスケアIT市場はどのくらいの速さで成長すると予想されますか?
2031年までに16.10%のCAGRで拡大する見通しである。
ヘルスケアIT内でどのソリューション・サービスセグメントが主導していますか?
臨床HCITが48.23%のシェアを保持し、最も速く成長しているセグメントであり続けています。
なぜ医療提供者がデジタルヘルス技術の最大の購買者なのですか?
相互運用性と事前承認タイムラインに償還を結びつけるCMSの規則が、病院と診療所にITインフラの近代化を促しています。
どの地域が最も急速な拡大を示していますか?
アジア太平洋地域は、大規模な国家デジタルヘルスプログラムにより、最速の17.81%のCAGRを記録する見込みです。
ハイパースケーラーは従来のヘルスITベンダーにどのような影響を与えていますか?
AWS、Azure、Google CloudはコンピューティングとサービスとしてのAIをより低コストでバンドルし、既存のベンダーの価格モデルに圧力をかけながら、より速いイノベーションサイクルを提供しています。