
新興不揮発性メモリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
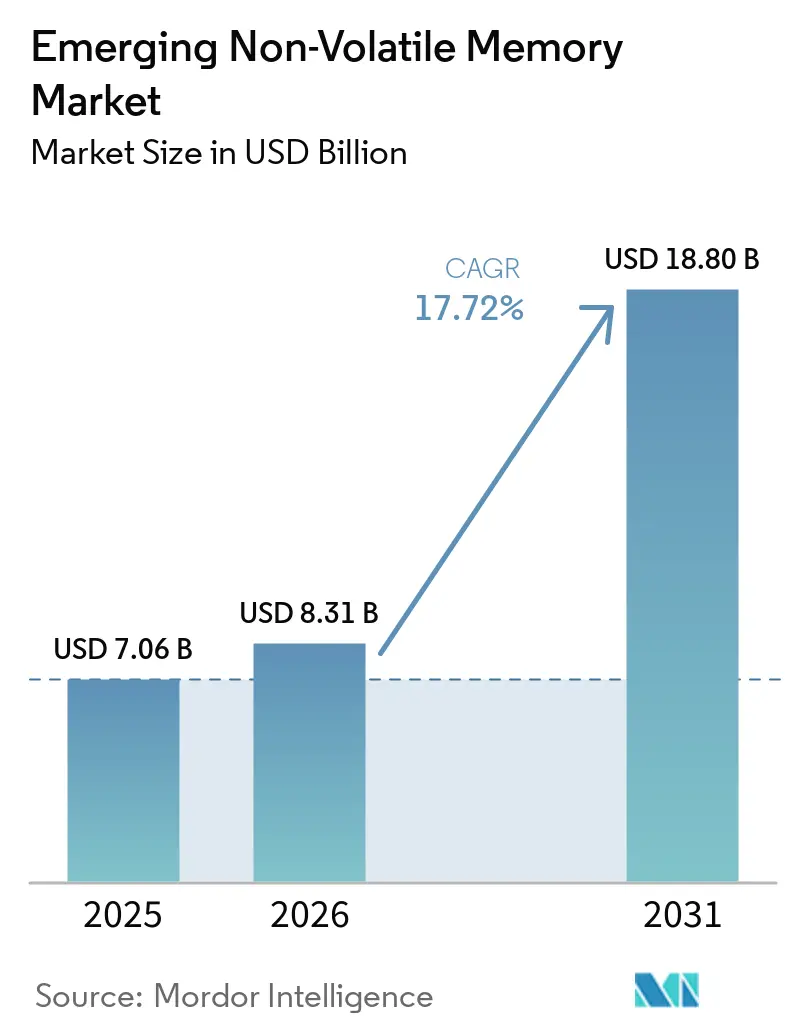
| 市場規模 (2026) | 8.31 十億米ドル |
| 市場規模 (2031) | 18.80 十億米ドル |
| 成長率 (2026 - 2031) | 17.72 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる新興不揮発性メモリ市場分析
新興不揮発性メモリの市場規模は2025年に70億6,000万米ドルと評価され、2026年の80億3,100万米ドルから2031年には188億米ドルに達すると推定され、予測期間(2026年~2031年)中の年平均成長率(CAGR)は17.72%です。データセンターAIトレーニングにおけるサブマイクロ秒レイテンシへの需要の高まり、自動車の電動化、およびエッジAI推論ワークロードの増大が、レガシーフラッシュから磁気抵抗型、抵抗変化型、相変化型、強誘電体型技術への構造的移行を加速しています。米国のCHIPSおよび科学法、欧州連合半導体法、および同等の中国の補助金による公共部門のインセンティブが、国内メモリファブへの資本を再配分しています。一方、22ナノメートル以下での組み込みMRAMのファウンドリ認定により、設計者はロジックとストレージを単一ダイに統合することが可能になっています。自動車の電動化もまた触媒となっており、高温保持特性とインスタントオン能力が先進運転支援システム、バッテリー管理ユニット、およびドメインコントローラの要件を満たしています。競争戦略は、既存のNANDサプライヤーが産業および自動車セグメント全体でフラッシュの代替品を提供する純粋プレイ系スタートアップに対して自らのポジションを守る中、垂直統合、ライセンス供与、およびポートフォリオ多様化を中心に展開されています。
レポートの主要ポイント
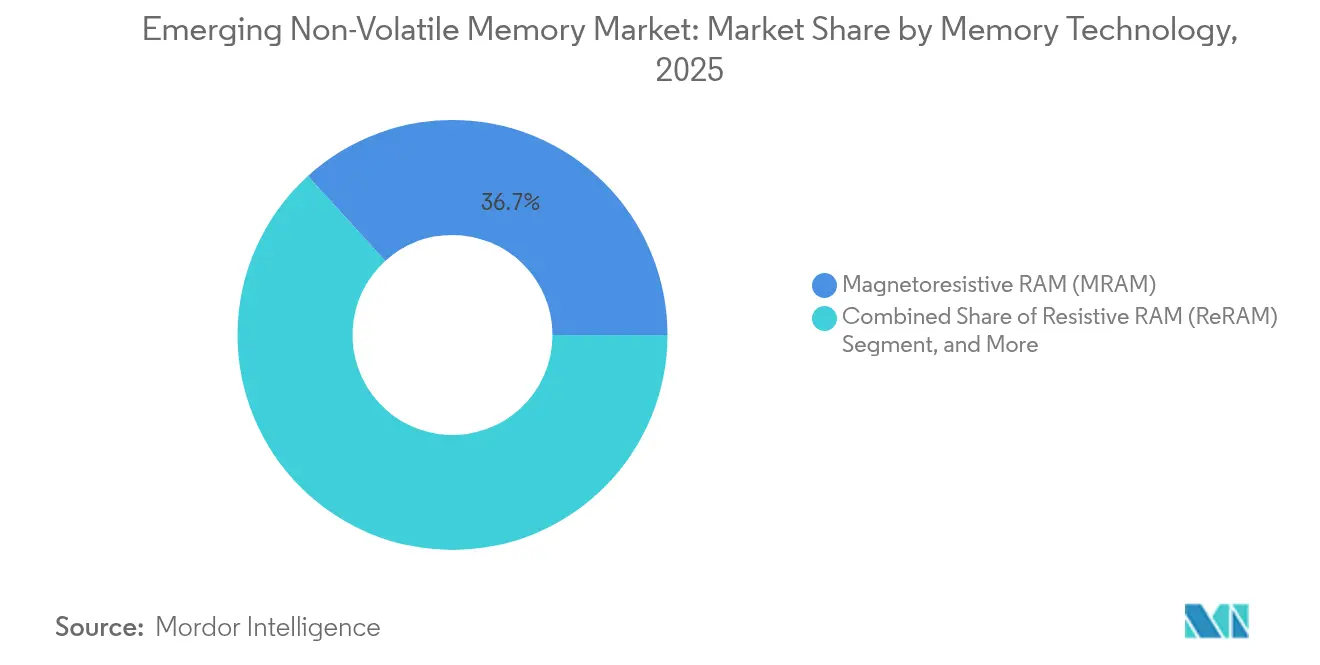
- メモリ技術別では、磁気抵抗型RAMが2025年に36.74%の収益シェアで新興不揮発性メモリ市場をリードし、抵抗変化型RAMは2031年までに20.12%のCAGRで拡大すると予測されています。
- タイプ別では、スタンドアロンモジュールが2025年の新興不揮発性メモリ市場における出荷量の63.12%を占め、組み込み型は2031年までに18.67%のCAGRで成長すると予測されています。
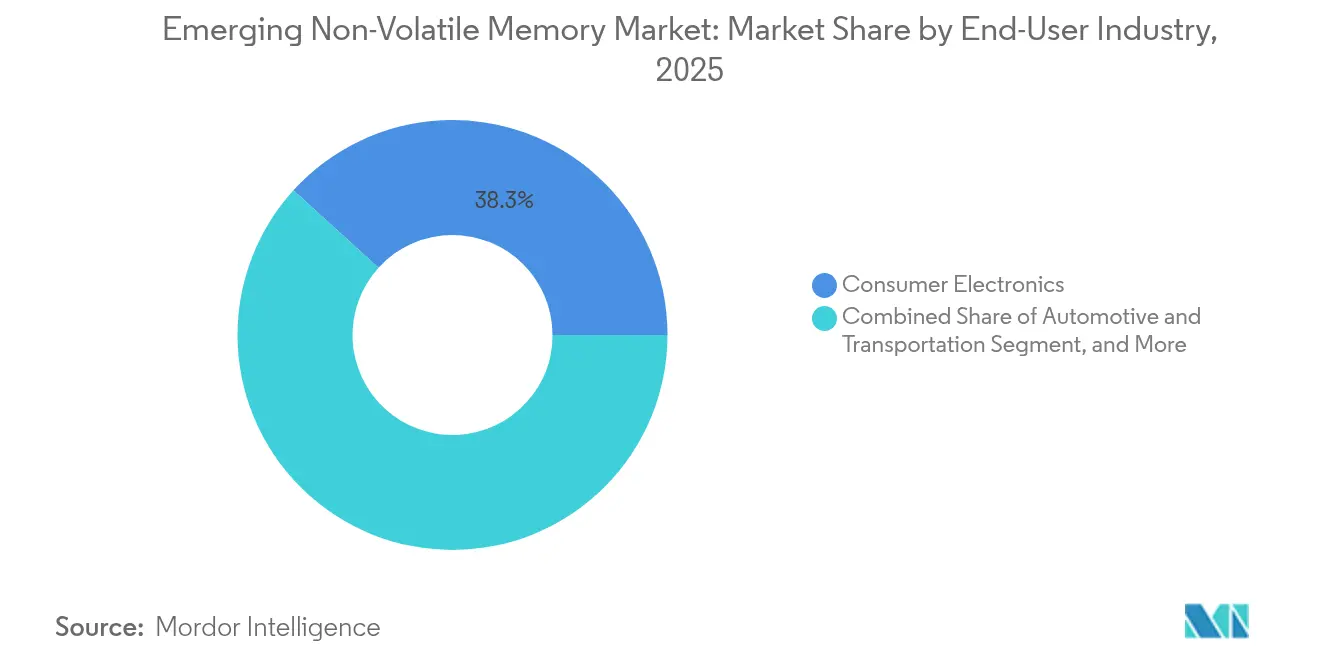
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年の新興不揮発性メモリ市場需要の38.25%を占め、自動車および輸送は2026年から2031年にかけて21.05%のCAGRで成長する見込みです。
- アプリケーション別では、キャッシュメモリおよびエンタープライズストレージが2025年の新興不揮発性メモリ市場収益の43.20%を占め、携帯電話およびウェアラブルは2031年までに21.10%のCAGRで成長すると見込まれています。
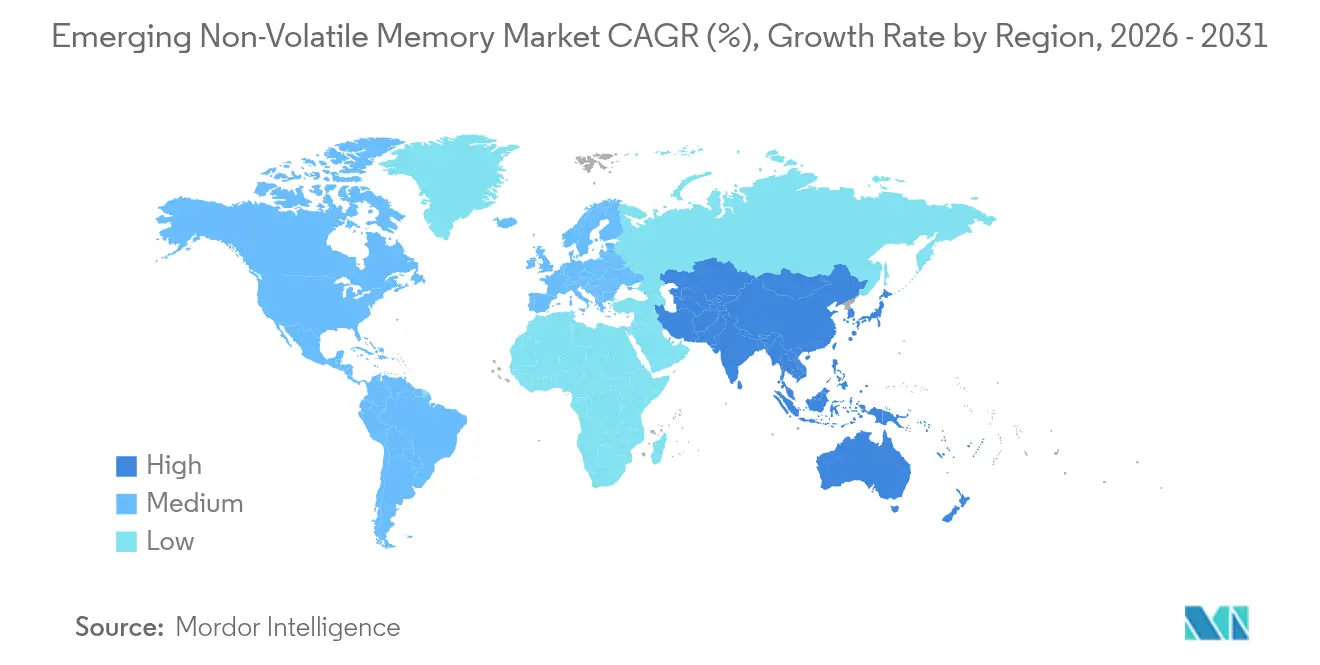
- 地域別では、アジア太平洋地域が2025年に40.35%のシェアで新興不揮発性メモリ市場を支配しており、最も急成長している地域でもあり、2031年までに19.82%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIデータセンターにおける低レイテンシ・高帯域幅ストレージへの爆発的需要 | +3.2% | グローバル、特に北米およびアジア太平洋地域で最も顕著 | 中期(2〜4年) |
| IoTおよびウェアラブルデバイス向けエネルギー効率の高いメモリへのシフト | +2.8% | グローバル、アジア太平洋地域のコンシューマーエレクトロニクスハブが牽引 | 短期(2年以内) |
| 高温・高耐久不揮発性メモリを必要とする自動車の電動化およびADAS | +3.5% | 欧州、北米、アジア太平洋地域の自動車回廊 | 中期(2〜4年) |
| 28ナノメートル以下での組み込みMRAMおよびReRAMのファウンドリ認定によるフラッシュ置換の実現 | +3.1% | アジア太平洋地域のファブ、北米への波及 | 中期(2〜4年) |
| エッジAIチップにおけるインメモリコンピューティングへの市場牽引力 | +2.9% | グローバル、北米およびアジア太平洋地域での早期採用 | 長期(4年以上) |
| 国内ファブを拡大する政府の半導体主権インセンティブ | +2.6% | 米国、欧州連合、中国、インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIデータセンターにおける低レイテンシ・高帯域幅ストレージへの爆発的需要
大規模言語モデルを運用するハイパースケール事業者は、DRAMとNAND間のデータ転送に要するエネルギーが演算に要するエネルギーを上回る「メモリウォール」に直面しています。新興不揮発性メモリは100ナノ秒未満のアクセスとバイトアドレス指定性を提供し、電源サイクルをまたいでトレーニングデータセットをその場に保持することを可能にし、コストの高いDRAM階層への依存を削減します。高速永続メモリ技術は、不揮発性メモリ市場において成長するセグメントを形成しています。Samsungの1ギガビット・スピントランスファートルク型MRAMプロトタイプは、2024年に10ナノ秒の書き込みを実証し、NANDに対するレイテンシ優位性を検証しました。[1] 2022年のIntel Optaneの販売終了により、MRAMおよびReRAM階層への移行が加速しました。トランスフォーマーモデルが1兆パラメータを超えて拡張するにつれ、頻繁なチェックポイント処理のために永続メモリが不可欠となり、レコメンダーシステムや不正検知パイプライン全体での採用が拡大しています。
IoTおよびウェアラブルデバイス向けエネルギー効率の高いメモリへのシフト
バッテリー制約のあるデバイスは、高書き込み電流および書き込み前消去のオーバーヘッドを排除するために、シリアルNORフラッシュを強誘電体RAMおよびMRAMに置き換えています。STMicroelectronicsは2024年に、組み込みFRAMが超低消費電力マイクロコントローラにおけるシステムエネルギーを40%削減したことを公表しました。[2] 常時オン音声アシスタントおよび継続的な健康モニターは、即時起動とゼロスタンバイリーケージを必要とし、これらのメリットはFRAMのサブマイクロアンペアのスタンバイ電流と合致しています。エネルギー効率ラベリングを義務付ける欧州連合のエコデザイン規則が採用を促進しています。
高温・高耐久不揮発性メモリを必要とする自動車の電動化およびADAS
先進運転支援システム、バッテリー管理ユニット、およびOTAファームウェアアップデートは、125℃を超える温度でデータを保持し、10の9乗回の書き込みサイクルに耐えるメモリに依存しています。EversのAEC-Q100グレード1に適合した車載グレードMRAMは、150℃でのデータ保持を実証しています。Infineonは2024年にEverspin と提携し、256メガビットのMRAMをAURIXマイクロコントローラに統合し、即時起動とフェイルオペレーショナル冗長性を必要とするレベル3自律走行を実現しました。ISO 26262機能安全規格への準拠が、予測可能な故障モードへの需要を拡大しています。
28ナノメートル以下での組み込みMRAMのファウンドリ認定によるフラッシュ置換の実現
TSMCは2024年に量産向け22ナノメートル組み込みMRAMプラットフォームを認定し、設計者がロジック、SRAMおよび不揮発性ストレージを単一ダイに共統合できるようにしました。GlobalFoundriesは−40℃から125℃の範囲に対応し、10ナノ秒の書き込み速度を特徴とする12ナノメートルeMRAMプロセスで追随しました。外部シリアルフラッシュの排除により、部品表コスト、基板面積、および起動レイテンシが削減され、特にセキュアマイクロコントローラおよびエッジAIアクセラレータにおいて効果を発揮します。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 20ナノメートル以下のノードにおける高い製造コストと歩留まり課題 | -2.1% | グローバル、先端ノード容量が不足している地域で最も深刻 | 短期(2年以内) |
| コントローラインターフェースおよびソフトウェアスタックの統一規格の欠如 | -1.8% | グローバル、エンタープライズおよび自動車セグメントでの採用を遅延 | 中期(2〜4年) |
| 高書き込みワークロードを制限するデバイスレベルの耐久性のばらつき | -1.3% | グローバル、データセンターおよび産業アプリケーションに影響 | 中期(2〜4年) |
| 重要な磁性体およびレアアース材料へのサプライチェーンの依存 | -1.5% | グローバル、単一調達地域でリスクが高まる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
20ナノメートル以下のノードにおける高い製造コストと歩留まり課題
新興不揮発性メモリスタックは特殊なマスク層と原子層堆積ステップを組み込んでおり、ウェハコストをベースラインCMOSより20%〜30%増加させます。1億5,000万米ドルを超える極端紫外線スキャナーは、一握りのファブに能力が集中しており、供給の弾力性を制限しています。初期パイロット生産では、成熟したNANDプロセスの2〜3倍の欠陥密度が報告されており、コンシューマーデバイスにおけるコスト均衡化を遅らせ、短期的な数量成長を抑制しています。
コントローラインターフェースおよびソフトウェアスタックの統一規格の欠如
NVDIMM-PなどのJEDEC規格はパーシステントDRAMに対応していますが、バイトアドレス指定可能な不揮発性メモリを除外しており、相手先ブランド製造業者が独自ドライバーをサポートせざるを得ない状況を生み出しています。[3] 断片化により安全性重要セクターの認定タイムラインが長くなり、マルチソーシングが困難になる一方、パーシステントメモリ向けNVMe拡張への取り組みは部分的な進捗にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
メモリ技術別:
MRAMがリード、ReRAMが勢いを増す磁気抵抗型RAMは2025年収益の36.74%を占め、即時起動能力を求める車載マイクロコントローラおよび産業用コントローラでの認定に支えられています。抵抗変化型RAMは2031年まで年率20.12%で成長すると予測されており、その2端子セル構造により既存のハイk絶縁膜ゲートツールを活用できます。ReRAMのコスト軌跡は、磁性膜堆積装置を必要とせずにフラッシュの代替品を求めるファブレス設計者にとって魅力的です。相変化メモリは、確定的な書き込みと放射線耐性を重視する車載ブラックボックスおよび航空宇宙用レコーダーにおいてニッチな選択肢であり続けています。強誘電体RAMは、無制限の耐久性が密度の制約を相殺する超低消費電力マイクロコントローラおよびRFIDタグにおいて役割を保持しています。3D XPointのようなクロスポイントアーキテクチャは、再起動をまたいでモデルの重みを保持する必要があるエッジAIアクセラレータ向けに再配置されています。Samsungの1ギガビットプロトタイプは、スピン転送設計がスピン軌道トルク型との間のレイテンシギャップを縮めていることを検証し、MRAMの優位性を強化しています。
ReRAMの酸化タンタル、酸化ハフニウム、酸化チタンなどのスイッチング材料の柔軟性により、ファウンドリはノード固有の要件に適応できます。Weebit Nanoの2024年におけるSkyWaterとの提携で、放射線硬化された宇宙応用向けに130ナノメートルReRAMを認定したことは、特殊ノードへの適合性を示しています。FRAMの10の14乗サイクルを超える耐久性は、数十年の寿命にわたって数秒ごとにセンサーデータを記録するスマートメーター展開において引き続き関連性を持ちます。SamsungのZ-NANDのようなハイブリッド設計は、MRAMバッファと高密度NANDを組み合わせて、書き込み集約型ワークロードにおける耐久性を延長しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
タイプ別:
SoC統合の深化に伴い組み込み型が加速スタンドアロンモジュールが2025年出荷量の63.12%を占め、フィールド交換可能パッケージを重視するエンタープライズストレージアレイおよび産業用コントローラに提供されています。組み込み不揮発性メモリは、レイテンシ削減と消費電力低減のために外部シリアルフラッシュを排除するシステムオンチップ設計者に牽引され、2031年まで年率18.67%で成長すると予測されています。TSMCの22ナノメートルeMRAMおよびGlobalFoundriesの12ナノメートルeMRAMプラットフォームにより、ファームウェア、キャリブレーションデータ、およびニューラルネットワークの重みをダイ上に配置できます。コンシューマーエレクトロニクスが常時オンセンシングを採用するにつれ、組み込みアプリケーション向けの新興不揮発性メモリ市場規模は急速に拡大すると予測されています。
スタンドアロンモジュールは、ストレージエリアネットワークおよび産業用PLCなど、容量とサービス性が重要な場合に引き続き優先される選択肢です。Everspinの256メガビットMRAMモジュールは、電源障害保護と無制限耐久性がコストプレミアムを上回るキャッシュ層をターゲットとしています。組み込み型の認定サイクルは、ファウンドリがプロセスウィンドウ全体にわたって熱安定性を検証する必要があるため長くなりますが、基板面積と実装コストの節約が移行の軌道を強化しています。
エンドユーザー産業別:
自動車がADAS牽引でコンシューマーを上回るコンシューマーエレクトロニクスは2025年収益の38.25%を占めましたが、集中型ドメインコントローラが数十の制御ユニットを統合する中、自動車および輸送は2031年まで21.05%のCAGRで成長する軌道にあります。新興不揮発性メモリ市場は、レベル3自律走行に固有の即時起動、高温保持、およびフェイルオペレーショナル要件をサポートしています。エンタープライズデータセンターの需要は収益規模では小さいものの、DRAMとNANDを橋渡しするストレージクラスメモリ層にとって重要です。産業セグメントは過酷な環境での無制限耐久性のためFRAMおよびReRAMを好む一方、ヘルスケアアプリケーションはバッテリー交換をまたいでデータ保持を必要とするインプランタブルセンサーに不揮発性メモリを採用しています。航空宇宙および防衛セグメントは、シングルイベントアップセットへのReRAMの耐性から恩恵を受け、放射線硬化型を指定しています。
自動車需要の例として、InfineonがAURIXマイクロコントローラに256メガビットMRAMを統合し、即時起動とフェイルオペレーショナル冗長性の要求を満たしていることが挙げられます。スマートフォン普及率の頭打ちによりコンシューマーエレクトロニクスの成長は鈍化していますが、常時オンセンサーと音声アシスタントを組み込み、フラッシュのレイテンシなしにパーシステントな状態を必要とするウェアラブルが勢いを維持しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
アプリケーション別:
モバイルおよびウェアラブルが最速の成長を記録キャッシュメモリおよびエンタープライズストレージは2025年収益の43.20%を占め、書き込み集約型ワークロードからNANDを保護するMRAMおよび相変化バッファを活用しています。携帯電話およびウェアラブルは、常時オン健康モニタリングとデバイス上AIの推論の普及により年率21.10%で成長すると予測されています。
モバイルおよびウェアラブル向けの新興不揮発性メモリ市場規模は、組み込みFRAMが超低消費電力マイクロコントローラでフラッシュに取って代わるにつれて倍増すると見込まれています。産業制御および自動車制御アプリケーションは、−40℃から125℃の範囲での即時起動状態のためにMRAMおよびFRAMに依存しており、ハイブリッドマスストレージアーキテクチャはNANDと薄型MRAMバッファを組み合わせて耐久性を延長しています。セキュアマイクロコントローラおよびスマートカード展開では、ハードウェアの信頼の基点としてReRAMのワンタイムプログラマブル機能を活用しています。
地域分析
アジア太平洋地域 新興不揮発性メモリ市場
アジア太平洋地域は2025年の収益の40.35%を占め、2031にかけて年率19.82%で成長すると予測されています。同地域は、韓国におけるSamsung Electronics Co. Ltd.およびSK Hynix Inc.のパイロットライン、台湾におけるTSMC (Taiwan Semiconductor Manufacturing Company Limited)の22ナノメートルeMRAM、ならびに抵抗変化型RAMの国産化を目指す中国の国家支援プログラムから恩恵を受けています。高密度な民生電子機器および自動車サプライチェーンが、プロトタイプから量産への好循環を強化しています。新興不揮発性メモリ市場は、高温・高耐久ストレージを必要とするバッテリー電気自動車の採用拡大によっても、アジア太平洋地域においてさらに後押しされています。
北米および欧州 新興不揮発性メモリ市場
北米は航空宇宙・防衛向けの耐放射線メモリを追求しており、GlobalFoundries Inc.の12ナノメートルeMRAMが自動車および産業用マイクロコントローラに採用されています。米国のCHIPSおよび科学法は国内ファブへの資金を配分し、防衛請負業者向けのサプライセキュリティを強化しています。欧州は430 ビリオン EURのチップス法を活用して半導体生産能力を拡大しており、Infineon Technologies AGおよびSTMicroelectronics N.V.は自動車電動化向けの組み込みMRAMのパイロット展開を進めています。欧州における新興不揮発性メモリ市場シェアは、MRAMを優遇する厳格な機能安全規格により上昇しています。
中東・アフリカおよび南米 新興不揮発性メモリ市場
南米、中東、およびアフリカは依然として初期導入段階にあり、スマートグリッドメータリング、石油・ガステレメトリー、およびモバイル決済に注力しています。サウジアラビアのNEOMプロジェクトはエネルギー管理向けのMRAMベースのデータロガーのパイロット展開を進めており、アフリカでの展開は低消費電力・高耐久メモリを必要とするオフグリッド太陽光コントローラに焦点を当てています。
規制環境
輸出管理と貿易法執行は、先進メモリおよび新興NVMの商業化経路をますます形作っており、特に組み込みMRAMおよびReRAMが先端ノード製造と結びついている場合に顕著である。2026年1月、米国商務省産業安全保障局(BIS)は、中国およびマカオ向けの先進コンピューティング半導体に対する輸出管理パラメータを改正した。2026年5月、BISは、特定のライセンス要件が、国グループD:5またはマカオに属する事業体の本社所在地に従って適用されることを明確化する追加ガイダンスを発表し、当該事業体がこれらの管轄区域外で事業を行っている場合でも適用されることを示し、世界的なサプライチェーン全体でコンプライアンス審査を強化した。
欧州では、半導体主権政策が引き続き生産能力計画とインセンティブ配分に影響を与えている。2026年6月、欧州委員会はChips Act 2.0(COM(2026) 504)の提案を正式に採択し、メモリ技術における域内製造能力の限界を含む戦略的依存関係を強調した。別途、知的財産および輸入執行はメモリデバイス供給における要因であり続けている。2026年6月、米国国際貿易委員会は、輸入されたNANDフラッシュおよびDRAMメモリチップに関連するSection 337調査を開始し、企業向けストレージおよび組み込みシステムで使用されるメモリコンポーネントにおける貿易混乱リスクを再認識させた。
バリューチェーン分析
新興不揮発性メモリのバリューチェーンは、非標準メモリ層に必要な材料と装置から始まり、ウェハー製造、パッケージング、認定、そして下流のモジュールおよびシステム統合へと進む。上流では、MRAM製造は特殊な磁気トンネル接合の成膜・エッチング能力に依存しており、Applied MaterialsやTokyo Electronといったサプライヤーがツールエコシステムを主導している。これらの特殊チャンバーの供給が限られていることや、半導体装置のリードタイムが長いことは、パイロットから量産への移行を制約する可能性がある。
その後、ファウンドリーおよびIDMがMRAM/ReRAM/FRAM/PCMの工程をCMOSフローに統合し、続いてOSATおよび先進パッケージングプロバイダーが、メモリとロジックを組み合わせた設計のヘテロジニアス統合をますます支援するようになっている。中流部のパートナーシップは、IPライセンス供与とファウンドリー対応が、製造可能なノードへの到達と顧客アクセス拡大にどのように活用されているかも反映している。Weebit Nanoは2025年1月にonsemiへReRAMをライセンス供与し、その後2025年10月に、ニューヨーク州イーストフィッシュキルにあるonsemiの300mm量産ファブで組み込みReRAMテストチップのテープアウトを行った。パッケージング面では、Deca TechnologiesとMicrochip傘下のSilicon Storage Technologyが2025年9月に協業し、ファンアウトと組み込みメモリを組み合わせたNVMチップレットパッケージを開発した。これは、自動車向けおよびエッジAI SoC向けに、モノリシック設計と比較してシステムコストを下げ、統合リスクを低減するためのチップレット活用の広がりを反映している。
競合状況
市場集中度
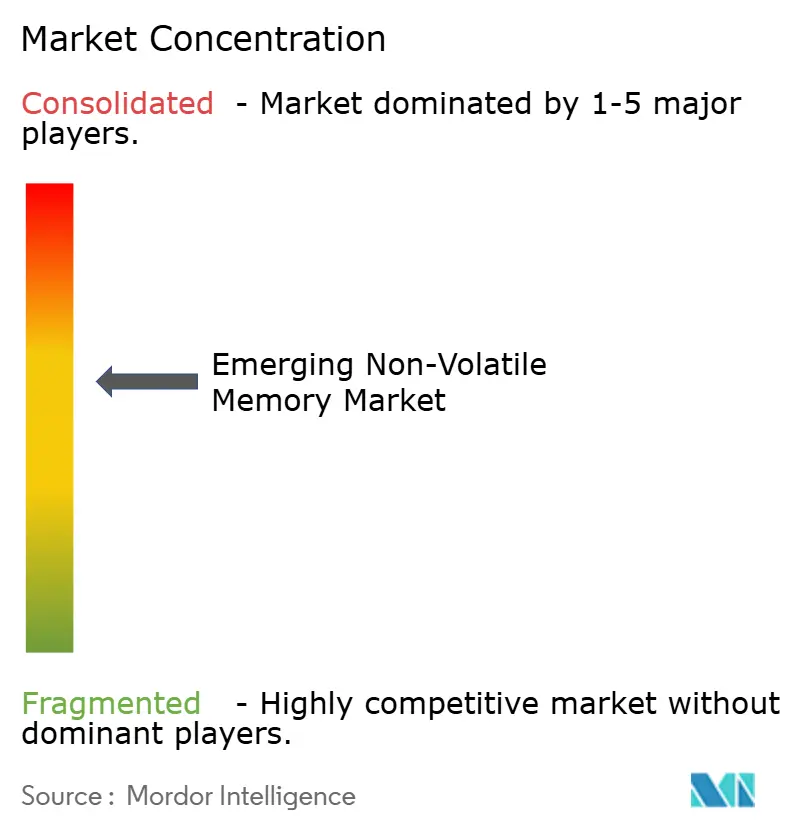
競争は中程度です。Samsung、SK Hynix、Micron、およびKioxiaは、その規模と顧客関係を活用して収益の55%超のシェアを集合的に占めています。Everspin、Weebit Nano、Avalanche Technology、およびCrossbarなどの純粋プレイ系スタートアップは、ファブ投資を回避するために知的財産をライセンス供与し、ファウンドリと提携しています。技術の差別化が競争を促進しており、サプライヤーは低い書き込みレイテンシ、高い耐久性、および広い温度範囲を提供すべく競い合っています。Samsungの1ギガビットSTT-MRAMプロトタイプは、同社をパーシステントキャッシュ層でDRAMを置き換える位置に置いています。Everspinは、無制限耐久性が価格プレミアムを正当化するエンタープライズストレージ向けのスタンドアロンモジュールに注力しています。ファウンドリパートナーシップは重要であり、TSMCの22ナノメートルeMRAMおよびGlobalFoundriesの12ナノメートルeMRAMはファブレス設計者に信頼性の高い供給経路を提供します。
標準化機関への参加も、建築上の優位性をロックインする可能性があるJEDECインターフェースに企業が影響を与える中、分野を形成しています。垂直統合が台頭しており、InfineonおよびRenesasは差別化された自動車ポートフォリオを確保するためにMRAMをマイクロコントローラに組み込んでいます。特許出願はトンネル接合エンジニアリングおよびクロスポイントアレイ用セレクタデバイスに焦点を当てており、Samsung、Intel、およびTSMCは2024年時点で付与されたMRAM特許の40%超を集合的に保有しています。このように、新興不揮発性メモリ産業は既存企業の規模とスタートアップの機動性のバランスを取っています。
新興不揮発性メモリ産業のリーダー企業
-
Samsung Electronics Co. Ltd.
-
SK Hynix Inc.
-
Micron Technology Inc.
-
Intel Corporation
-
Western Digital Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
新興不揮発性メモリ市場 このレポートでカバーされる企業
- Samsung Electronics Co. Ltd.
- SK Hynix Inc.
- Micron Technology Inc.
- Intel Corporation
- Western Digital Corporation
- Kioxia Holdings Corporation
- Everspin Technologies Inc.
- Crossbar Inc.
- Weebit Nano Ltd.
- Nantero Inc.
- Fujitsu Ltd.
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- Renesas Electronics Corporation
- TSMC (Taiwan Semiconductor Manufacturing Company Limited)
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Avalanche Technology Inc.
- Adesto Technologies Corporation
- Toshiba Electronic Devices and Storage Corporation
- Winbond Electronics Corporation
- NXP Semiconductors N.V.
市場機会と将来展望
先端ノードにおける組み込みメモリのスケーリングと認定は、外部シリアルフラッシュを排除しつつ瞬時起動性を維持したいエッジAIおよび自動車向けコンピュートにホワイトスペースを生み出している。2026年の技術進展はこの方向性を裏付けている。ISSCC 2026では、自動車およびエッジAI用途を対象とした16nm組み込みSTT-MRAMマクロ(168Mb)で51.2Gb/sの読み出しスループットが発表され、Samsungは2026年4月に8nm FinFET組み込みMRAM実装で量産歩留まりのマイルストーンを報告した。これらの実証例は、新興NVMがセキュアブートコード、キャリブレーション、常時稼働推論状態のために組み込みフラッシュと直接競合するSoCプラットフォームの範囲を拡大している。
エンタープライズAIインフラも、ストレージとメモリのイノベーションをより高性能な階層へと引き上げ続けており、耐久性とレイテンシの優位性を製造可能なコストと両立できるサプライヤーに機会をもたらしている。例えば、Samsungは2026年7月、AIインフラ向けに最適化されたPCIe 6.0エンタープライズSSD(PM1763)の量産を開始し、ハイパースケール要件がストレージスタックを前進させ、MRAM/PCMバッファや不揮発性メモリアーキテクチャが評価されるより高速で耐久性の高い書き込みパスへの関心を高めていることを裏付けた。メモリに関する地域投資とパートナーエコシステムも支援となっている。欧州委員会のChips Act 2.0提案(2026年6月)は、メモリ容量を明確に依存性のギャップと位置付けており、一方でKioxiaとSanDiskは2026年7月、北上工場Fab2(K2)施設で第10世代3Dフラッシュの生産を開始した。フラッシュの増強が続くことで、新興NVMベンダーは、フラッシュのスケーリングと耐久性のトレードオフが最も顕著に現れる組み込み、高温対応、高耐久セグメントに注力するよう競争圧力を受け続けている。
最近の産業開発事情 新興不揮発性メモリ市場
- 2026年7月:Samsung Electronicsは、第9世代V-NANDを基盤としたPCIe 6.0ベースのPM1763エンタープライズSSDの量産を開始した。この発売は、ストレージ層でより高いスループットと低遅延を要求する次世代AIインフラワークロードを対象としており、隣接する不揮発性メモリおよびキャッシュアーキテクチャに影響を与える性能ベンチマークを引き上げている。
- 2026年6月:NVIDIAとSK hynixは、NVIDIA AIインフラ向けの次世代メモリソリューションを共同開発する複数年にわたる技術提携を発表した。この協業は、主要AIコンピュートプラットフォームとメモリサプライヤーとの間のロードマップ連携を正式化し、データセンターで使用される高性能メモリサブシステムの認定サイクルと供給整合を強化する。
- 2026年4月:Samsung Electronicsは、8nm FinFETプロセスにおける組み込みMRAM設計の量産歩留まりマイルストーンを報告した。この進展は、システムオンチップ製品内での組み込みMRAMの近い将来の展開を示唆しており、自動車およびエッジAI用途向けのセキュアブート、キャリブレーション、常時稼働メモリを強化する。
新興不揮発性メモリ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、新興不揮発性メモリ市場は、コンシューマーエレクトロニクス、産業、エンタープライズおよびデータセンター、自動車などのエンドユースにわたり、スタンドアロン部品またはチップ上への組み込みとして使用される新しいNVM技術から生み出される収益を対象としています。
調査対象外:新興NVMとして位置付けられていない従来の成熟したメモリカテゴリ(例:主流のNANDおよびDRAM)は除外し、メモリコンテンツを超えた下流デバイスシステムの価値は計上しません。
セグメンテーション概要
- メモリ技術別
- 磁気抵抗型RAM(MRAM)
- 抵抗変化型RAM(ReRAM)
- 相変化メモリ(PCM)
- 強誘電体RAM(FRAM)
- 3D XPoint/その他の新興技術
- タイプ別
- スタンドアロン
- 組み込み
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- 産業
- エンタープライズおよびデータセンター
- 自動車および輸送
- ヘルスケアおよび医療機器
- 航空宇宙および防衛
- その他のエンドユーザー産業
- アプリケーション別
- キャッシュメモリおよびエンタープライズストレージ
- 携帯電話およびウェアラブル
- 産業制御および自動車制御
- マスストレージ
- 組み込みマイクロコントローラユニットおよびスマートカード
- その他のアプリケーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース・市場規模算定・検証
デスクリサーチ
デスクワークは、新興メモリ採用の背景にある需要シグナルと供給側の生産能力コンテキストの確立から始まりました。国連コムトレードの半導体貿易統計、世界銀行の生産・産業指標、米国商務省の政策・プログラム発表(CHIPSに関連する更新情報を含む)などの公開情報を参照しました。技術的コンテキストについては、JEDECおよびIEEEの規格・技術刊行物を使用しました。
これらのシグナルを実用的なモデルに変換するため、企業の年次報告書や決算資料のレビューも行い、信頼性の高い報道機関が報じたファウンドリおよびパッケージングに関するアナウンスを収集しました。並行して、MRAM、ReRAM、PCM、FeRAMが設計に組み込まれている状況を説明する技術論文をレビューしました。必要に応じて、企業財務・ニュースインテリジェンスおよび特許データベースの有料サブスクリプションを活用し、商業化のタイミングや主要な設計採用事例を相互確認しました。これらのデスクソースは例示的なものであり、データ収集・検証・明確化のために他の多くの公開情報も使用しています。
一次インタビューおよびサーベイ
一次調査は、実際に出荷されているものと、まだ認定段階にあるものを検証することに重点を置きました。これは新興メモリ分野において一般的なギャップです。メモリIPおよびウェーハレベルの関係者、モジュール・コンポーネントのチャネル担当者、主要地域のエンドユーザーのエンジニアリング・調達チームなど、デバイスエコシステムの多様な参加者と対話しました。
これらの対話は、典型的なユースケース(キャッシュ、エンタープライズストレージ加速、モバイルまたはウェアラブルなど)、新しいノードにおける組み込みメモリの予想アタッチレート、および密度と信頼性グレードに応じた価格の動向を確認するために活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:12% | アジア太平洋:52% |
| 中位層:60% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:30% |
| 中小規模プレーヤー:14% | マネージャー:58% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、半導体生産、設計活動、エンドマーケットの電子機器製造指標を新興NVMの対応可能な需要プールに変換し、技術採用とユースケース適合性でフィルタリングするトップダウンアプローチで構築されました。合計値の現実性を担保するため、スタンドアロン部品のサンプルASPと推定ビット出荷量の積、および主要プロセスノードにおける組み込み浸透率を用いたウェーハ投入量との積など、選択的なボトムアップ検証で結果を裏付けました。
モデルは、組み込みとスタンドアロンの混在比率、密度別の平均販売価格の推移、対象デバイスにおけるアタッチレート、認定から量産へのランプアップペース、地域別の電子機器生産トレンドなど、確認・説明可能な少数の入力値を使用しました。すべてのベンダーが出荷量を明確に開示しているわけではないため、インタビューから得た有界範囲を使用してギャップを処理し、発表された生産能力、プロセス利用可能性、特定のNVMタイプに関する特許集中度などの公開シグナルを用いて範囲を絞り込みました。
予測については、市場が認定遅延や予想を上回る速度での設計採用によって大きく変動し得るため、採用タイミングに関する専門家コンセンサスに基づくシナリオ分析を使用しました。成長経路は、最終数値を確定する前に、ファウンドリの有効化スケジュー、パッケージングおよびテストの準備状況、エンドユーザーの信頼性要件などの実際的な制約に対してストレステストを実施しました。
データ検証と更新サイクル
アウトプットは、デバイスカテゴリ別の暗示的なメモリコンテンツや、より広範な不揮発性メモリ支出における新興NVMの予想シェアなどの独立したシグナルと照合し、インタビュー対象者が現実的な出荷ランプとして説明した内容と比較しました。大きな乖離が生じた場合は、主要な前提条件(通常は価格の傾き、浸透タイミング、またはユースケースが組み込みかスタンドアロンとして計上されているか)の追加レビューを実施しました。
計算ロジック、通貨換算タイミング、年度の整合性がワークブック全体で一貫して維持されるよう、複数ステップのアナリストレビューを実施しました。レポートは年次で更新され、重要なイベント(主要ノードの認定、政策変更、急激な価格変動など)が発生した場合は中間更新を行い、クライアントが最新の見解を受け取れるよう最終納品前の確認を実施しています。
Mordor Intelligenceのグローバル新興不揮発性メモリ市場規模と他の公表推計との比較
新興不揮発性メモリの公表規模は大きく異なる場合があります。これは、市場にパイロット量産と初期スケールプログラムが混在しており、同じ技術や出荷段階を商業的需要として扱うかどうかが各社で異なるためです。また、組み込みメモリの計上方法、選択された基準年、および密度向上に伴う価格下落の想定速度によっても差異が生じます。
主な差異は、従来のメモリカテゴリが合計に含まれているかどうかに起因しており、Mordor Intelligenceは新興NVM技術のみを計上し、組み込み収益については認定済み生産ノードおよびユースケース別の現実的なアタッチレートに紐付いている場合にのみ配分しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 83.1 ビリオン 米ドル(2026年) | |
| 業界出版社A | 48.0 ビリオン 米ドル(2025年) | より早い基準年を使用し、より狭い商業化の見方に依拠しているため、認定から量産移行段階にある組み込みデプロイメントを過小評価する傾向があります。 |
| 業界アグリゲーターB | 30.3 ビリオン 米ドル(2025年) | より厳格な技術リストと保守的な採用タイミングを適用することが多く、価格前提がエンドユース全体の密度ミックスおよび信頼性グレードプレミアムと必ずしも整合されていません。 |
この表は、差異の大部分が単一の算術的な違いではなく、対象範囲の選択と採用タイミングによって説明されることを示しています。収益を定義された新興技術セット、現実的なアタッチレート、および業界担当者との確認を経た価格に紐付けることで、当社の推計は認定・量産シグナルの変化に応じて再検討可能な明確な入力値に基づいた追跡可能なものとなっています。
レポートで回答される主要な質問
新興不揮発性メモリ市場の現在の価値はどれくらいですか?
市場は2026年に80億3,100万米ドルであり、2031年までに188億米ドルに達すると予測されています。
収益シェアで最もリードしているメモリ技術はどれですか?
磁気抵抗型RAMは、自動車および産業での早期採用により2025年収益の36.74%を占めました。
自動車需要がこれほど急速に増加している理由は何ですか?
先進運転支援システム向けの集中型ドメインコントローラは、即時起動、高温保持、および高耐久ストレージを必要とし、2026年から2031年にかけて21.05%のCAGRを牽引しています。
最大の収益を生み出している地域はどこですか?
アジア太平洋地域はSamsung、SK Hynix、およびTSMCのパイロットラインに支えられ、2025年収益の40.35%を占めました。
より広い採用への最大の技術的障壁は何ですか?
20ナノメートル以下のノードにおける高い製造コストと歩留まり課題がウェハ価格を引き上げ、フラッシュとのコスト均衡化への道を遅らせています。
サプライヤー支配力はどの程度集中していますか?
上位4社のベンダーが収益の約55%を支配しており、独占支配ではなく中程度の集中を示しています。